
Tamanho e Participação do Mercado de Tratamento da Síndrome de Aarskog-Scott
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.71 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento da Síndrome de Aarskog-Scott por Mordor Intelligence
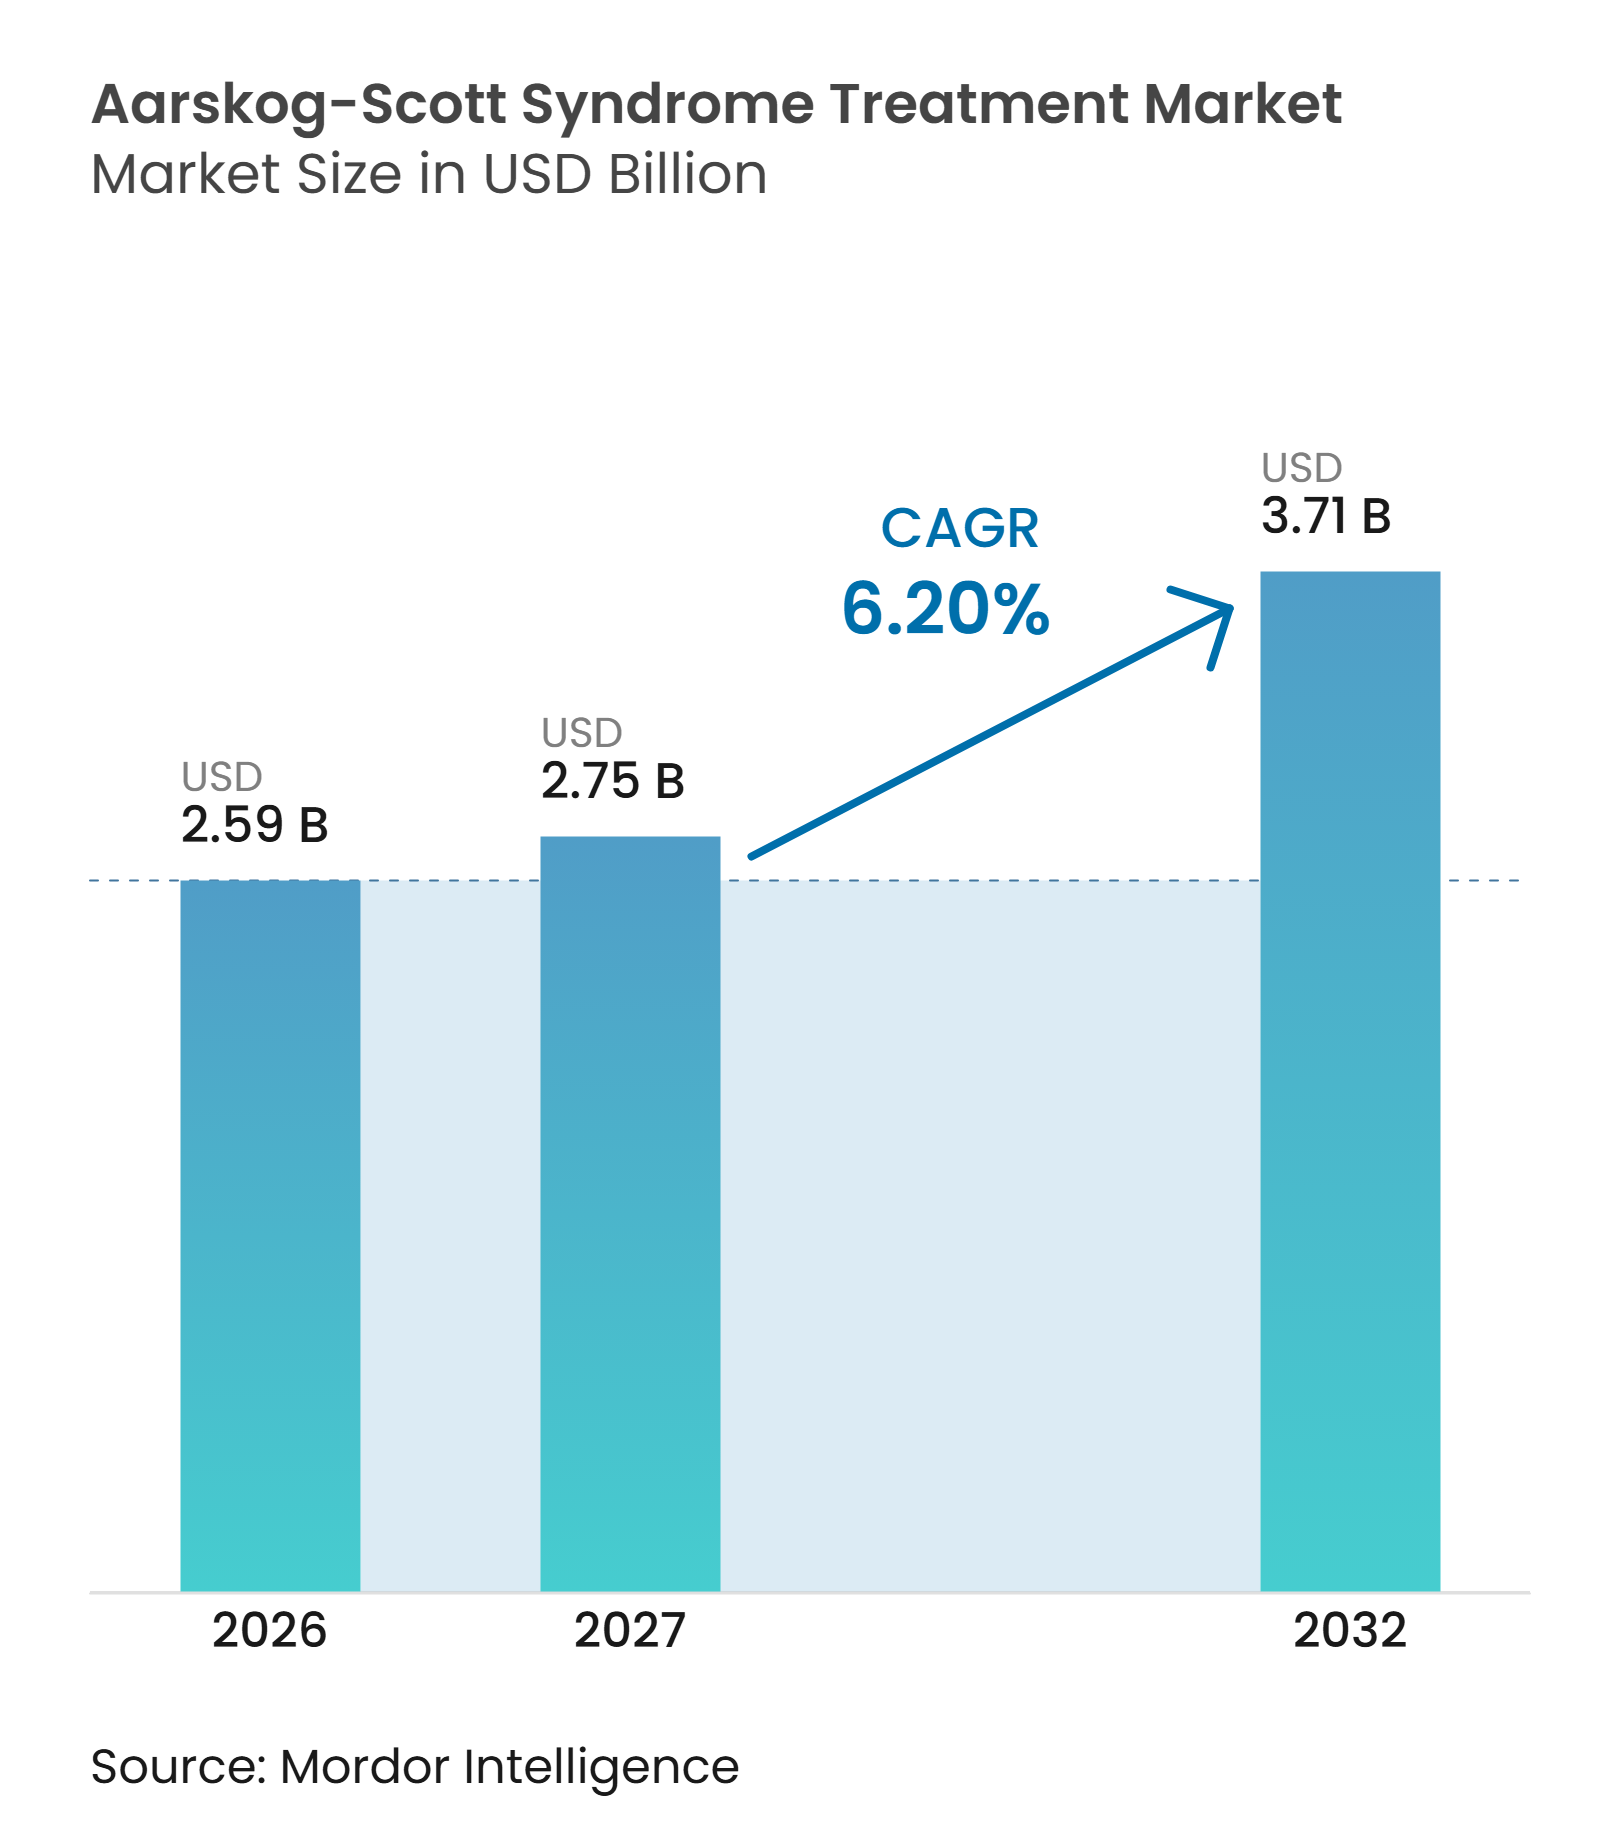
O tamanho do Mercado de Tratamento da Síndrome de Aarskog-Scott foi avaliado em 2,59 bilhões de USD em 2026 e estima-se que cresça de 2,75 bilhões de USD em 2027 para atingir 3,71 bilhões de USD até 2032, a um CAGR de 6,20% durante o período de previsão (2027-2032).
O mercado de tratamento da síndrome de Aarskog-Scott abrange cirurgia, tratamento com hormônio de crescimento, cuidados ortopédicos, cuidados odontológicos e suporte ao desenvolvimento para a displasia faciogenital relacionada ao FGD1. O crescimento do mercado depende de diagnóstico mais precoce e melhor acesso a cuidados especializados, uma vez que nenhuma terapia aprovada foi especificamente desenvolvida para essa condição. O mercado se beneficia de cuidados coordenados em centros pediátricos nas áreas de endocrinologia, cirurgia, genética, reabilitação e especialidades odontológicas. A melhoria na identificação de pacientes pode ampliar o alcance dos serviços, conectando famílias às opções de cuidado disponíveis. A atividade competitiva concentra-se em produtos de cuidados de suporte e prestação de serviços, enquanto o subdiagnóstico e as evidências clínicas limitadas permanecem como principais restrições.
Principais Conclusões do Relatório
- Por tipo de tratamento, as intervenções cirúrgicas detinham 34,67% da participação do mercado de tratamento da síndrome de Aarskog-Scott em 2026, enquanto a fisioterapia e a terapia ocupacional têm previsão de crescer a um CAGR de 7,34% até 2032.
- Por manifestação tratada, as manifestações craniofaciais representaram 29,88% do tamanho do mercado de tratamento da síndrome de Aarskog-Scott em 2026, enquanto as manifestações de crescimento e endócrinas têm projeção de expansão a um CAGR de 8,44% até 2032.
- Por faixa etária do paciente, os pacientes pediátricos detinham 44,56% da participação na receita em 2026, enquanto os pacientes adolescentes têm previsão de crescer a um CAGR de 9,45% até 2032.
- Por usuário final, os hospitais detinham 36,67% da participação na receita em 2026, enquanto os centros pediátricos e ortopédicos têm projeção de expansão a um CAGR de 7,55% até 2032.
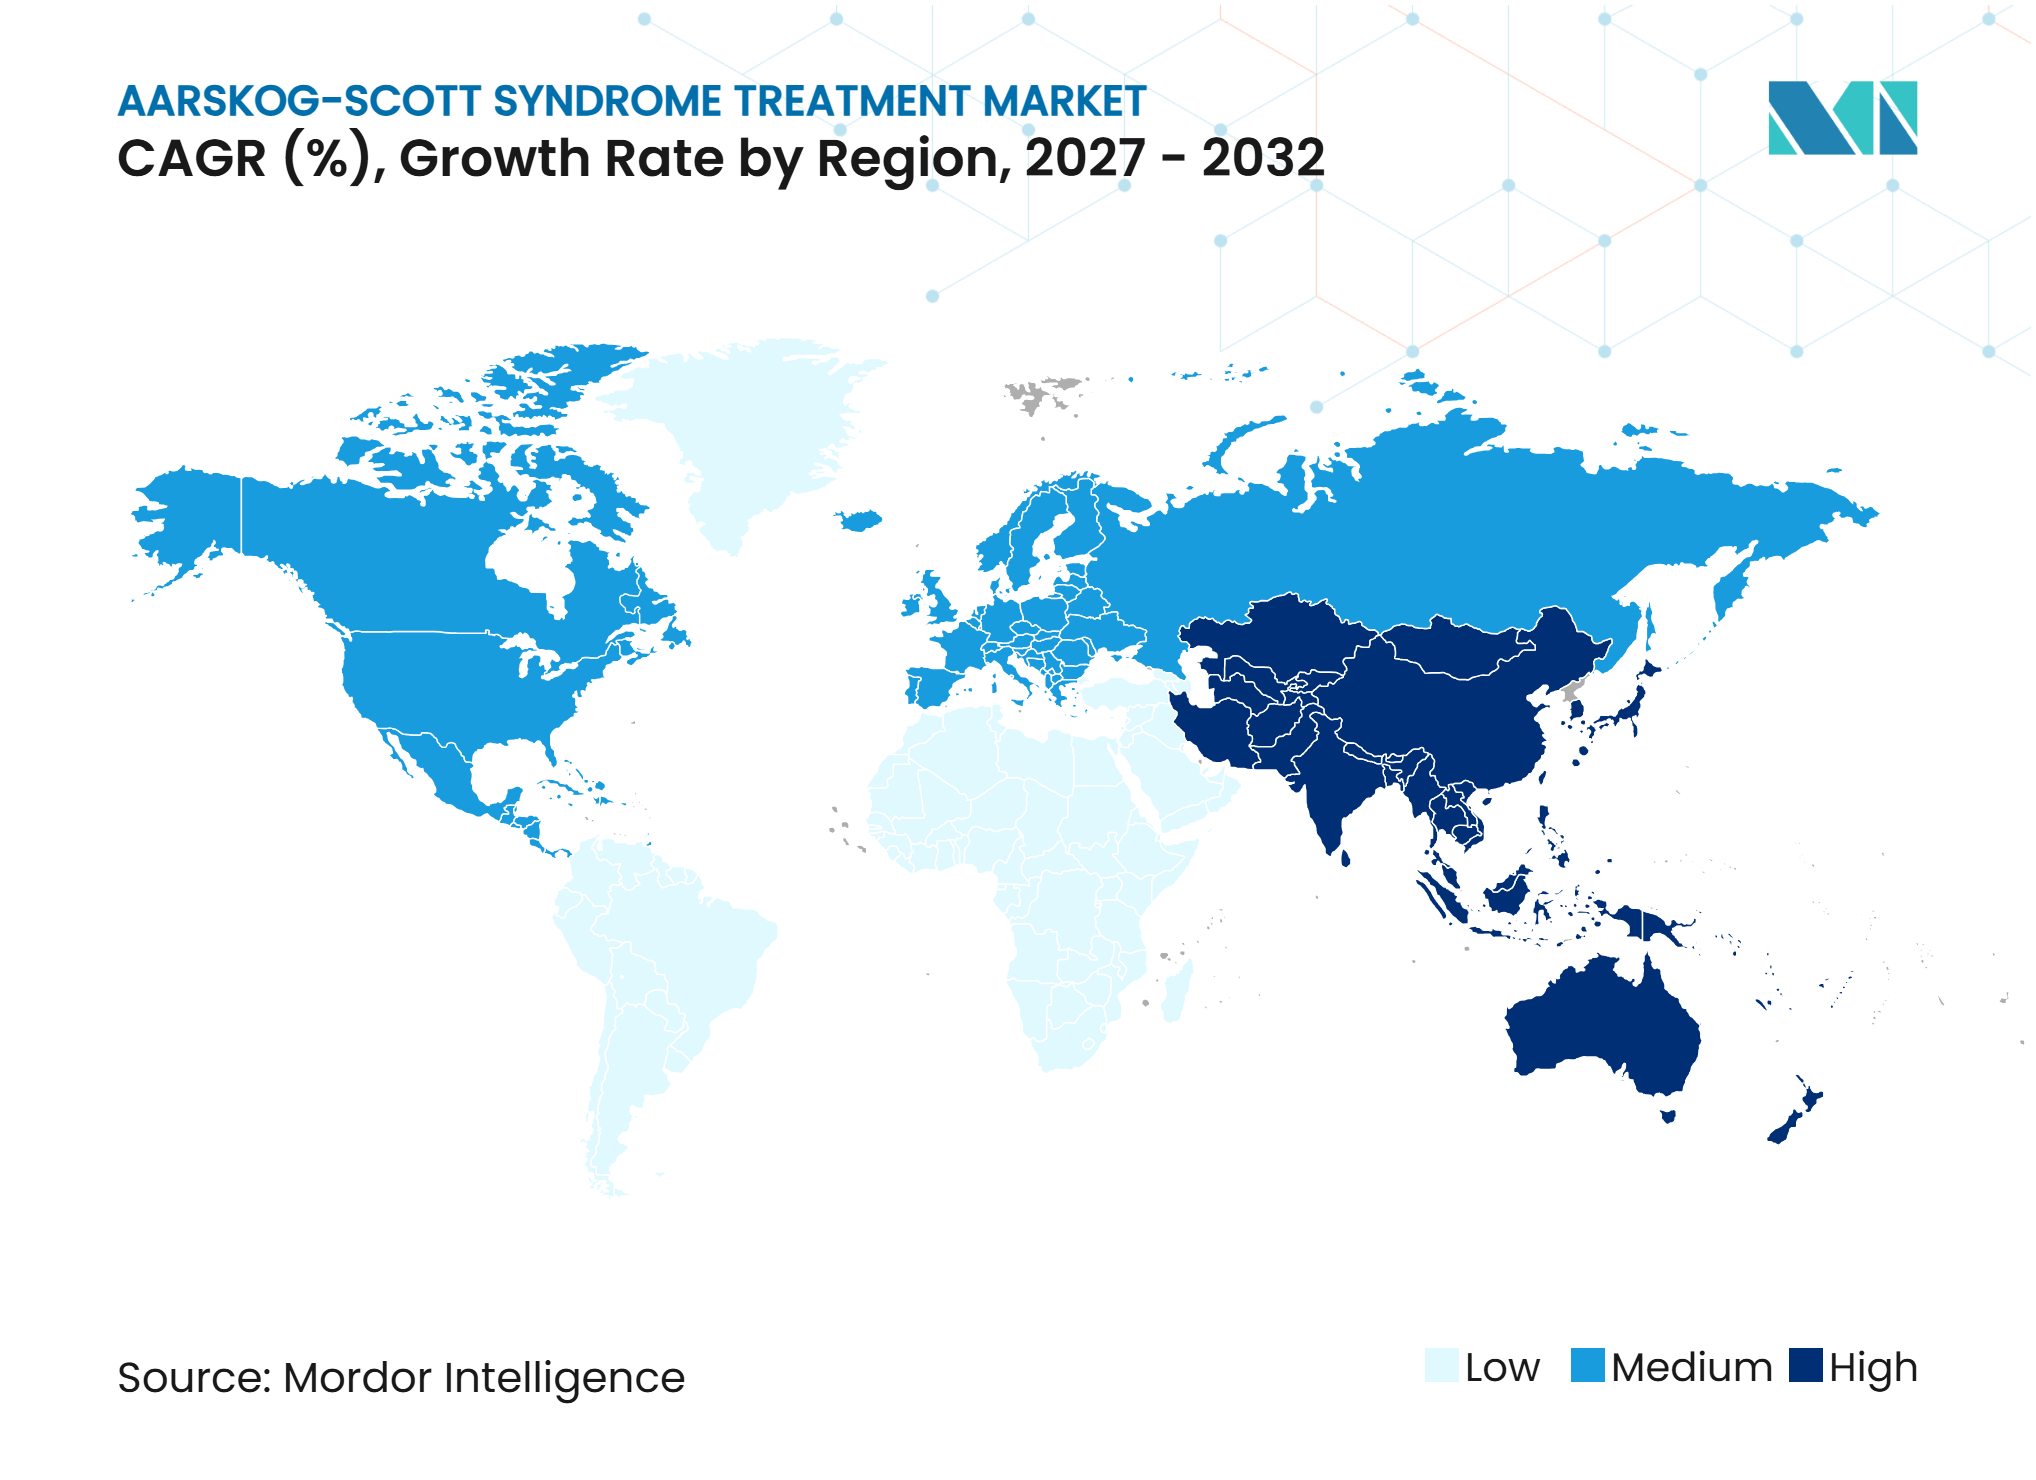
- Por geografia, a América do Norte detinha 41,23% da participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tratamento da Síndrome de Aarskog-Scott*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento do diagnóstico molecular de casos relacionados ao FGD1 | +1.2% | Global, com maior concentração na América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Ampliação do acesso à endocrinologia pediátrica | +0.9% | Núcleo da APAC, com extensão para MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Preferência pela administração semanal de hormônio de crescimento | +1.0% | América do Norte e Europa, estágio inicial na APAC | Curto prazo (≤ 2 anos) |
| Maturação da rede de encaminhamento para doenças raras | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Registros de genótipo-fenótipo criando visibilidade de pacientes tratáveis | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Gestão multidisciplinar de manifestações ao longo da vida | +0.8% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Diagnóstico Molecular de Casos Relacionados ao FGD1
A análise de sequência do FGD1 identifica 90% das variantes patogênicas, enquanto a análise direcionada de deleção e duplicação identifica os 10% restantes, permitindo uma confirmação mais definitiva da síndrome de Aarskog-Scott. A Academia Americana de Pediatria recomenda o sequenciamento do genoma como teste de primeira linha para crianças com atraso global do desenvolvimento ou deficiência intelectual, devido ao seu maior rendimento diagnóstico e custo-efetividade. Um estudo de 2026 com 111 pacientes identificou 62 variantes distintas do FGD1, das quais 11% ocorreram de novo; portanto, um histórico familiar negativo não exclui a condição. A prevalência confirmada é estimada em 1 em 25.000, embora casos leves possam permanecer sem diagnóstico, e o teste genômico pode diferenciar a condição da síndrome de Noonan e da síndrome de Robinow-Silverman-Smith.[1]
Ampliação do Acesso à Endocrinologia Pediátrica
O acesso limitado a endocrinologistas pediátricos tem restringido a avaliação e o tratamento com hormônio de crescimento em muitos países. Desde 2022, o programa Genômica para Crianças na ASEAN da Fundação Temasek e do Hospital de Mulheres e Crianças KK forneceu testes genéticos a 510 famílias em Singapura, Malásia, Filipinas e Vietnã. O programa relatou uma taxa de sucesso diagnóstico de 52%, em comparação com o referencial global de 25% a 40%, e reduziu o tempo médio para o diagnóstico de 7,6 anos para semanas. A Merck KGaA relatou crescimento orgânico de vendas de 16,4% para o Saizen no terceiro trimestre de 2026 e introduziu o Growzen Connect na Coreia do Sul, enquanto a telemedicina, os registros e a cobertura de seguros podem melhorar o acompanhamento especializado.
Preferência pela Administração Semanal de Hormônio de Crescimento
Os produtos de hormônio de crescimento de administração semanal podem reduzir o ônus do tratamento de longo prazo para crianças que necessitam de terapia. A FDA aprovou o SKYTROFA para adultos com deficiência de hormônio de crescimento em julho de 2025, após o estudo foresiGHt ter relatado melhorias na redução de gordura troncular e na massa magra total às 38 semanas. Em fevereiro de 2026, a FDA aprovou o Sogroya para pacientes pediátricos com baixa estatura idiopática, pequenos para a idade gestacional sem crescimento de recuperação e síndrome de Noonan, com base nos resultados da Fase 3 REAL8, que demonstraram não inferioridade em relação à somatropina diária e superioridade na síndrome de Noonan. Essas indicações mais amplas fornecem opções semanais adicionais com suporte de evidências, enquanto a Ascendis espera o recrutamento completo em seu estudo de cesta de Fase 3 HighLiGHts no primeiro semestre de 2027.
Maturação da Rede de Encaminhamento para Doenças Raras
As redes de encaminhamento são cada vez mais importantes para o mercado de tratamento da síndrome de Aarskog-Scott, pois os pacientes podem necessitar de avaliação coordenada em múltiplas especialidades. A Iniciativa de Estrutura para Doenças Raras Adequada ao Propósito da FDA, de outubro de 2026, apoia uma abordagem regulatória que reflete os requisitos de desenvolvimento de doenças raras e incorpora dados de experiência do paciente. O Hospital Infantil do Texas em Austin descreveu seu programa de cirurgia craniofacial como um centro global para o cuidado da síndrome de Treacher Collins em 2025, demonstrando o valor dos centros especializados para condições pediátricas complexas. Modelos de encaminhamento semelhantes, apoiados por registros e programas de genótipo-fenótipo, podem melhorar o acesso a serviços de genética e tratamento de suporte para adultos e crianças sem diagnóstico.
Análise de Impacto das Restrições do Mercado de Tratamento da Síndrome de Aarskog-Scott*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Ausência de terapia aprovada específica para a doença | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Prevalência real desconhecida e subdiagnóstico | -1.2% | Global, mais agudo no MEA e na América do Sul | Longo prazo (≥ 4 anos) |
| Evidências clínicas limitadas específicas para a síndrome de Aarskog-Scott | -1.0% | Global | Médio prazo (2-4 anos) |
| Crescimento de recuperação reduzindo a demanda persistente por hormônio de crescimento | -0.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ausência de Terapia Aprovada Específica para a Doença
Nenhuma agência regulatória aprovou uma farmacoterapia especificamente para a síndrome de Aarskog-Scott. O GeneReviews observa que nenhuma diretriz de prática clínica foi estabelecida, o que pode complicar o reembolso quando os pacientes não atendem aos critérios de elegibilidade para os tratamentos disponíveis, incluindo a terapia com hormônio de crescimento. Um relatório de 2025 encontrou concentrações de hormônio de crescimento dentro ou ligeiramente abaixo da faixa normal, e cinco pacientes geneticamente confirmados apresentaram apenas correção modesta com o tratamento com hormônio de crescimento recombinante.[2] A Estrutura de Mecanismo Plausível da FDA pode apoiar produtos para doenças raras com uma justificativa molecular clara; no entanto, nenhum programa específico para a síndrome de Aarskog-Scott foi identificado em desenvolvimento clínico, limitando o potencial de curto prazo do mercado.
Crescimento de Recuperação Reduzindo a Demanda Persistente por Hormônio de Crescimento
Alguns pacientes experimentam crescimento de recuperação espontâneo durante a infância e a puberdade, potencialmente reduzindo a duração da terapia com hormônio de crescimento. Um estudo de coorte de 2026 com 111 pacientes relatou uma altura média adulta de 164 cm, com hormônio de crescimento utilizado em 11 pacientes. Os autores recomendaram atrasar o tratamento para pacientes com baixa estatura leve a moderada para permitir melhora espontânea, enquanto o GeneReviews também aconselha o tratamento tardio em pacientes mais jovens sem deficiência documentada de hormônio de crescimento.[3] Esse padrão posiciona o mercado como uma oportunidade de hormônio de crescimento de menor volume do que as condições que envolvem falha de crescimento persistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
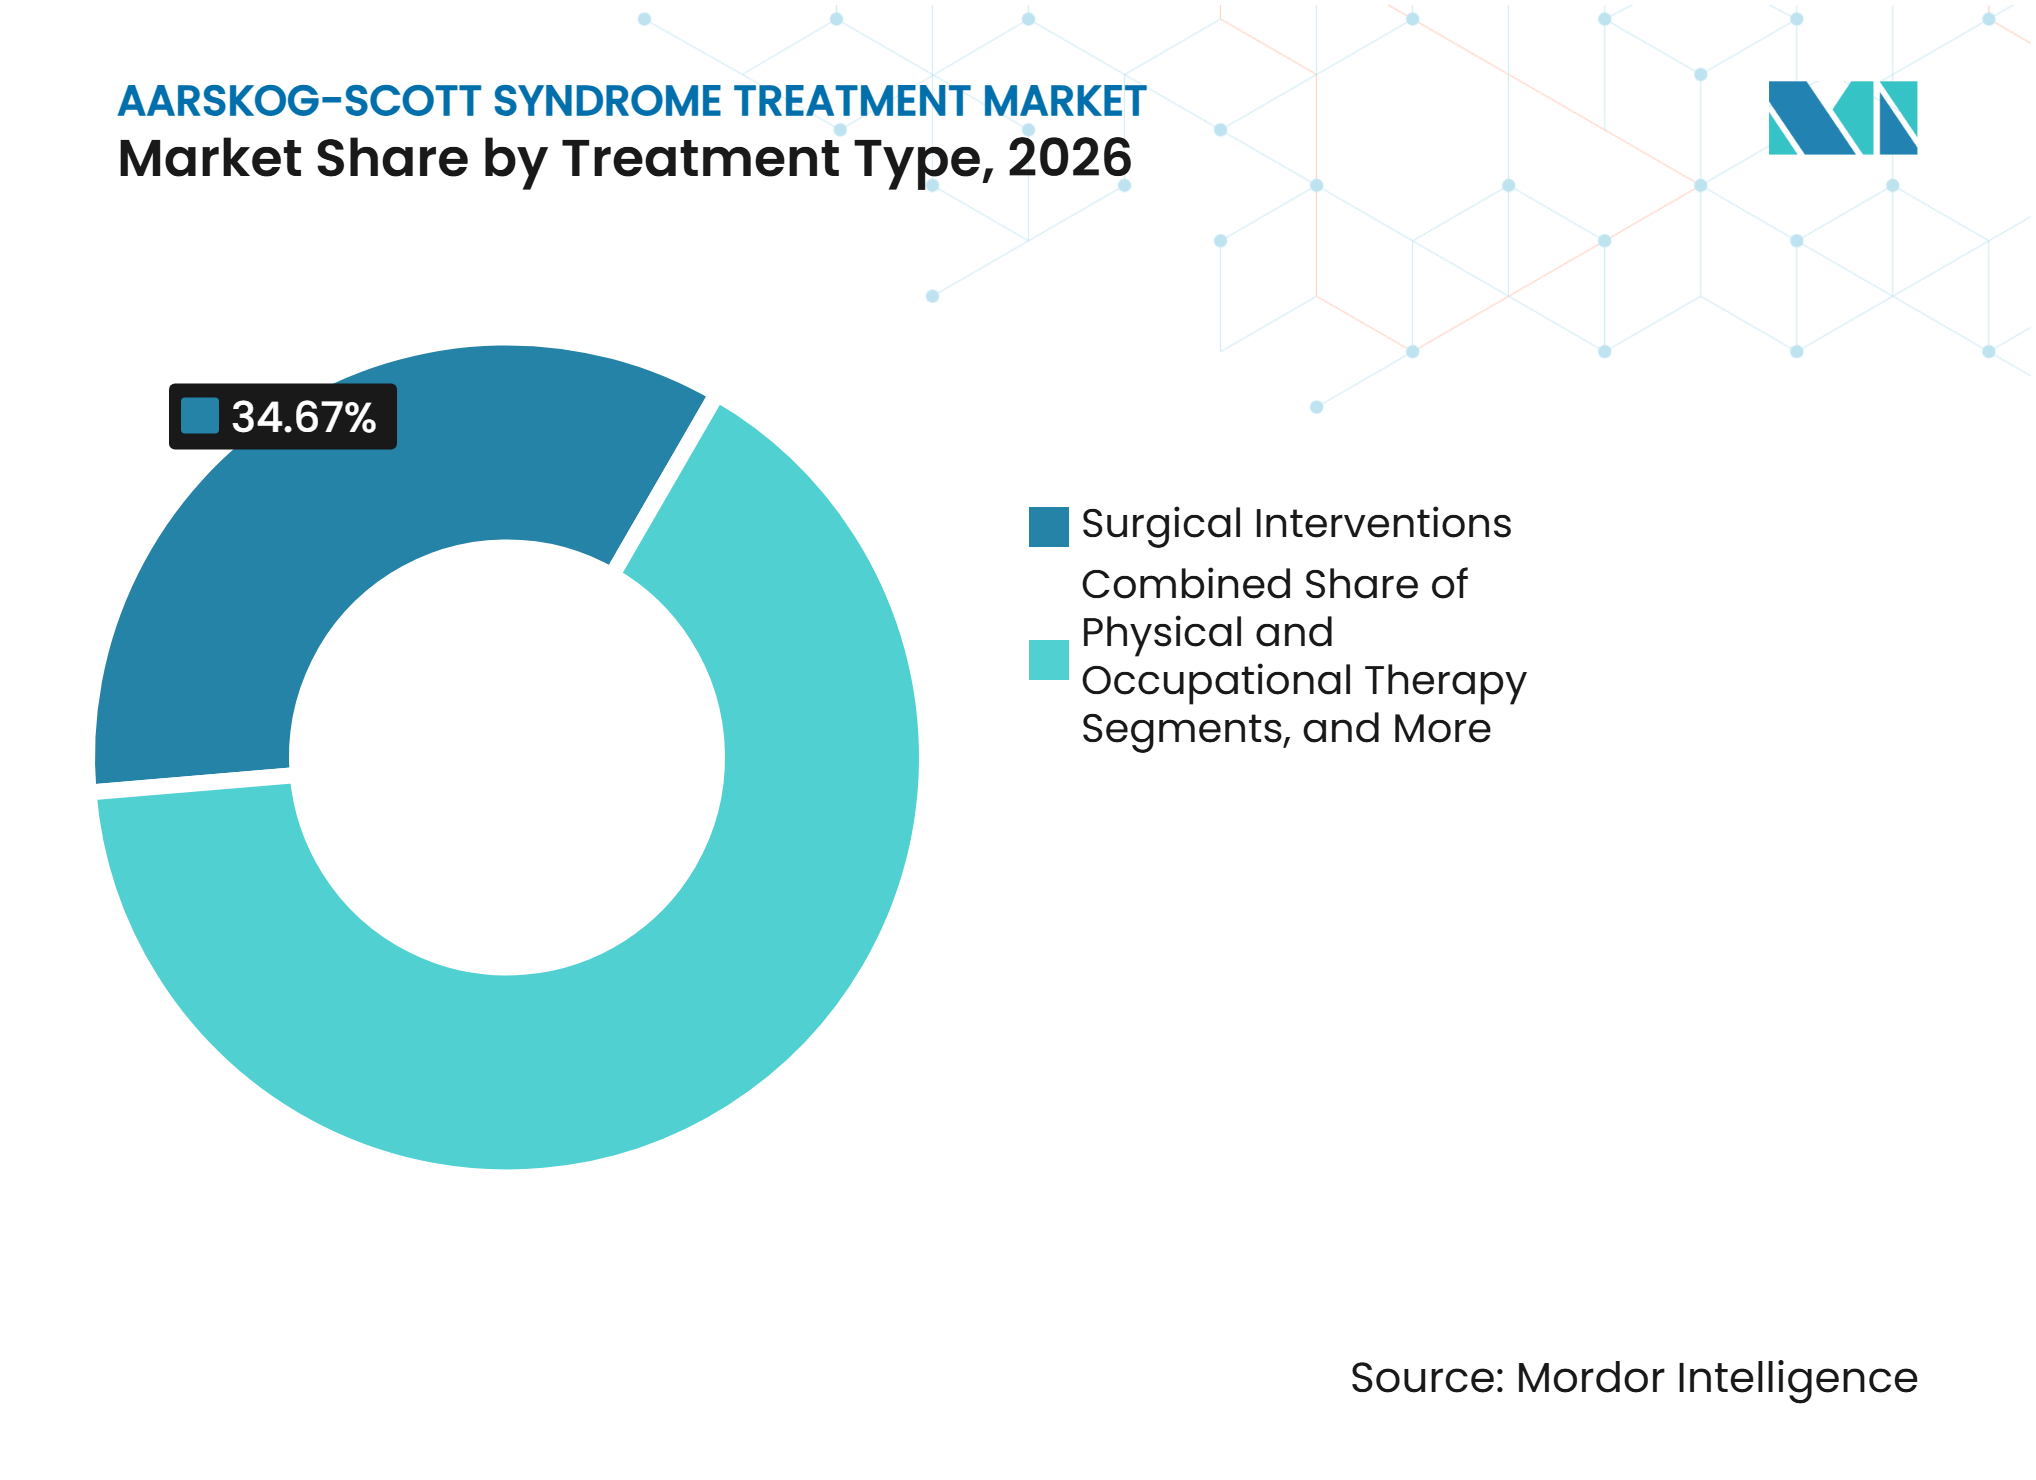
O Cuidado Cirúrgico Lidera a Receita Enquanto a Reabilitação Cresce Mais RapidamenteAs Intervenções Cirúrgicas detinham 34,67% da participação do mercado de tratamento da síndrome de Aarskog-Scott em 2026. O segmento lidera, pois muitos pacientes necessitam de procedimentos para criptorquidia, hérnia inguinal, fissura labiopalatina, ptose e preocupações craniofaciais. As taxas de intervenção incluem 68% para criptorquidia, 30% a 40% para hérnia inguinal e 6% para reparo de fissura labiopalatina. Esses requisitos sustentam os volumes cirúrgicos na infância e a demanda por serviços hospitalares e de dispositivos médicos.
A Fisioterapia e a Terapia Ocupacional são o segmento de tratamento de crescimento mais rápido, com um CAGR de 7,34% até 2032. Um estudo da Virginia Tech publicado em 2025 constatou que a terapia intensiva de 3 a 6 horas diárias ao longo de quatro semanas melhorou a comunicação receptiva em todas as crianças participantes e o controle motor grosso em um terço dos participantes com mutações genéticas raras ligadas ao X. A terapia com hormônio de crescimento, o tratamento ortopédico, o tratamento odontológico e ortodôntico e o suporte ao desenvolvimento, comportamental e de reabilitação atendem às necessidades recorrentes de cuidado. As anomalias dentárias afetam 80% dos pacientes, enquanto a Align Technology tornou seu produto de avanço mandibular comercialmente disponível nos Estados Unidos e no Canadá em abril de 2025 e recebeu o reconhecimento da Marca CE para seu expansor palatino em 2025.



Por Manifestação Tratada:
O Cuidado Craniofacial Tem a Base Mais Ampla Enquanto o Cuidado Endócrino se ExpandeAs Manifestações Craniofaciais representaram 29,88% do tamanho do mercado de tratamento da síndrome de Aarskog-Scott em 2026. As características faciais estavam presentes em 100% dos pacientes na coorte FGD1 de 2026, enquanto 72% tinham metatarso varo e 56% tinham camptodactilia. Essas condições geram demanda por cirurgia pediátrica, cuidados reconstrutivos, ortodontia e serviços de acompanhamento. Abordagens craniofaciais menos invasivas podem encurtar os períodos de recuperação e apoiar vias de cuidado focadas.
As Manifestações de Crescimento e Endócrinas têm previsão de crescer a um CAGR de 8,44% até 2032. As aprovações pediátricas do Sogroya em 2026 para baixa estatura idiopática, pequenos para a idade gestacional sem crescimento de recuperação e síndrome de Noonan ampliaram a base de evidências clínicas para o tratamento semanal em condições adjacentes. O Comitê de Medicamentos para Uso Humano da Agência Europeia de Medicamentos emitiu uma opinião positiva para a mesma variação do produto em setembro de 2026. As manifestações dos membros e esqueléticas, oftalmológicas, geniturinária, odontológicas e orais e neurodesenvolvimentais e comportamentais requerem cuidados contínuos, com dificuldades de aprendizagem afetando 70% dos pacientes e TDAH afetando 35%.
Por Faixa Etária do Paciente:
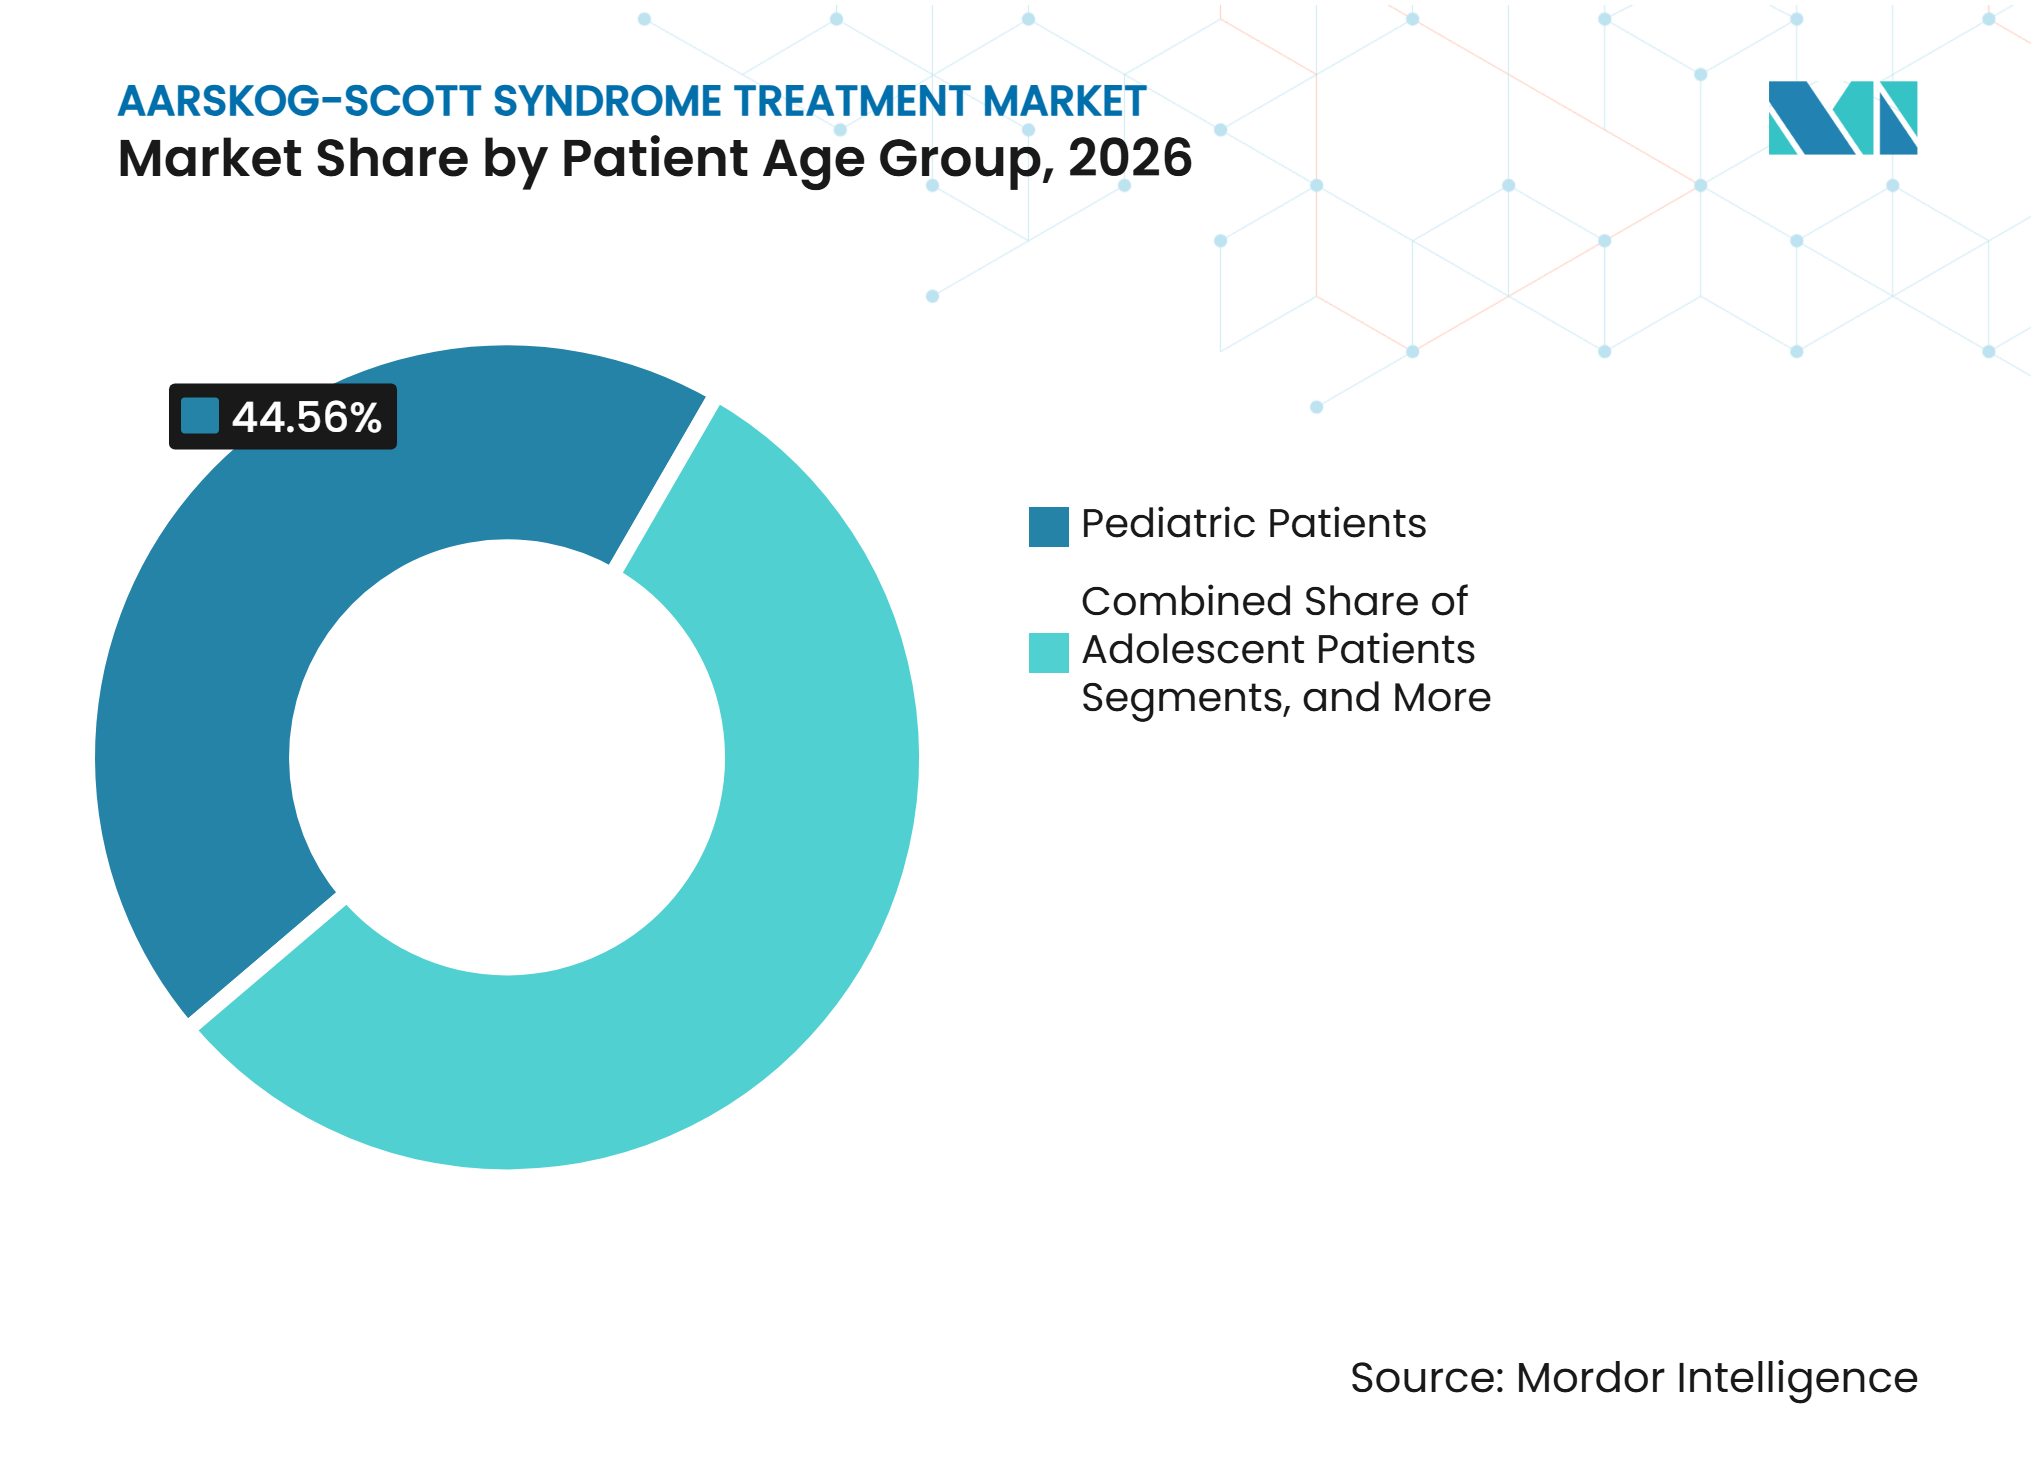
A Primeira Infância Impulsiona os Gastos Enquanto a Adolescência Adiciona DemandaOs Pacientes Pediátricos representaram 44,56% da receita de 2026. Esse grupo requer tratamento para manifestações de início precoce, incluindo criptorquidia, malposição do pé, reparo de fissura labiopalatina, hérnia e ptose. O diagnóstico precoce frequentemente conecta as crianças a cuidados de endocrinologia, genética, ortopedia, odontologia e oftalmologia. O cuidado coordenado inclui prescrições, procedimentos, avaliações e monitoramento plurianual, sustentando a posição de liderança do segmento no mercado.
Os Pacientes Adolescentes são o grupo etário de crescimento mais rápido, com um CAGR de 9,45% até 2032. O crescimento reflete o aumento da identificação de pacientes mais velhos e necessidades que se tornam mais aparentes durante a adolescência, incluindo cuidados ortodônticos, avaliação do hormônio de crescimento e suporte comportamental. O TDAH afeta 10% a 30% dos pacientes. A Align Technology relatou 935.800 inícios de casos de adolescentes e crianças em crescimento em 2025, com volumes de alinhadores transparentes para adolescentes e crianças aumentando 8,3% ano a ano no terceiro trimestre de 2025 e 6,9% ano a ano no quarto trimestre de 2025; os adultos permanecem um grupo emergente, com 20 pacientes com 20 anos ou mais na coorte de 2026 necessitando de contribuição especializada.

Por Usuário Final:
Os Hospitais Mantêm o Maior Papel Enquanto os Centros Especializados se ExpandemOs Hospitais detinham 36,67% da receita de 2026. Eles permanecem o principal ambiente para cirurgia, início complexo de hormônio de crescimento e avaliações diagnósticas multidisciplinares. Hospitais acadêmicos e grandes centros pediátricos integram serviços de cirurgia craniofacial, endocrinologia e genética. O Hospital Infantil do Texas em Austin relatou um programa craniofacial especializado em 2025 que atende pacientes com condições faciais complexas e necessidades de cuidados de longo prazo.
Os Centros Pediátricos e Ortopédicos têm previsão de crescer a um CAGR de 7,55% até 2032. O crescimento reflete o aumento do manejo ambulatorial de preocupações relacionadas ao crescimento, complicações ortopédicas e vigilância musculoesquelética. A Stryker lançou o Synchfix EVT em fevereiro de 2026 como o primeiro dispositivo de fixação sindesmótica do tornozelo especificamente indicado para pacientes adolescentes. Os centros de reabilitação estão ganhando relevância, enquanto as instituições acadêmicas e de pesquisa apoiam futuros protocolos de cuidado por meio de registros, coortes e pesquisas de genótipo-fenótipo, ampliando os canais de cuidado ambulatorial.
Análise Geográfica
América do Norte
A América do Norte tem projeção de representar 41,23% da receita em 2026. Os Estados Unidos se beneficiam de infraestrutura estabelecida para doenças raras, centros especializados e amplo acesso a testes genéticos e produtos de hormônio de crescimento. Espera-se que o programa de Voucher de Revisão Prioritária para Doenças Pediátricas Raras seja reautorizado até setembro de 2029 sob a Lei Mikaela Naylon Give Kids a Chance. Espera-se que a estrutura de doenças raras da FDA de 2026 mantenha o foco regulatório em programas de desenvolvimento para pequenas populações de pacientes. O Canadá apoia o mercado regional por meio de seu sistema de saúde de financiamento público e capacidades de genética pediátrica, enquanto o México permanece em um estágio mais inicial de desenvolvimento de cuidados para doenças raras.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,78% até 2032. O crescimento é apoiado pela expansão dos testes genômicos, capacidade especializada e iniciativas de seguro na China, Japão, Índia e Coreia do Sul. O programa da Fundação Temasek e do KKH expandiu o acesso a testes em quatro países da ASEAN e relatou uma taxa de sucesso diagnóstico de 52%. Em 2026, o Japão deve incluir o Joenja da Pharming em sua tabela de preços de medicamentos do Seguro Nacional de Saúde, refletindo maior apoio às terapias para doenças raras. Na Coreia do Sul, a plataforma Growzen Connect permite o monitoramento remoto dos dados de adesão à somatropina. A capacidade doméstica de hormônio de crescimento biossimilar da China poderia melhorar a acessibilidade do tratamento de longo prazo.
Europa, Oriente Médio e América do Sul
A Europa permanece uma região-chave, com Alemanha, Reino Unido, França, Itália e Espanha sediando centros clínicos e grupos de pesquisa que influenciam as práticas de cuidado. A opinião antecipada do CHMP da Agência Europeia de Medicamentos sobre o Sogroya em setembro de 2026 pode introduzir uma opção de tratamento semanal adicional para pacientes elegíveis, sujeita a uma decisão da Comissão Europeia. O procedimento com molas de nitinol superelásticas planejado para 2026 pelo Great Ormond Street Hospital deve demonstrar inovação contínua em cirurgia craniofacial pediátrica. No Oriente Médio e África, o acesso permanece concentrado nos países do GCC e na África do Sul, enquanto a disponibilidade de sequenciamento varia em toda a região. O Brasil lidera a América do Sul, onde a ANVISA deve aprovar o Sogroya para a síndrome de Noonan em novembro de 2026. A rede de ensaios clínicos de genética da Argentina fornece capacidade diagnóstica adicional, embora limitada, na região.
Cenário Competitivo
Concentração do Mercado
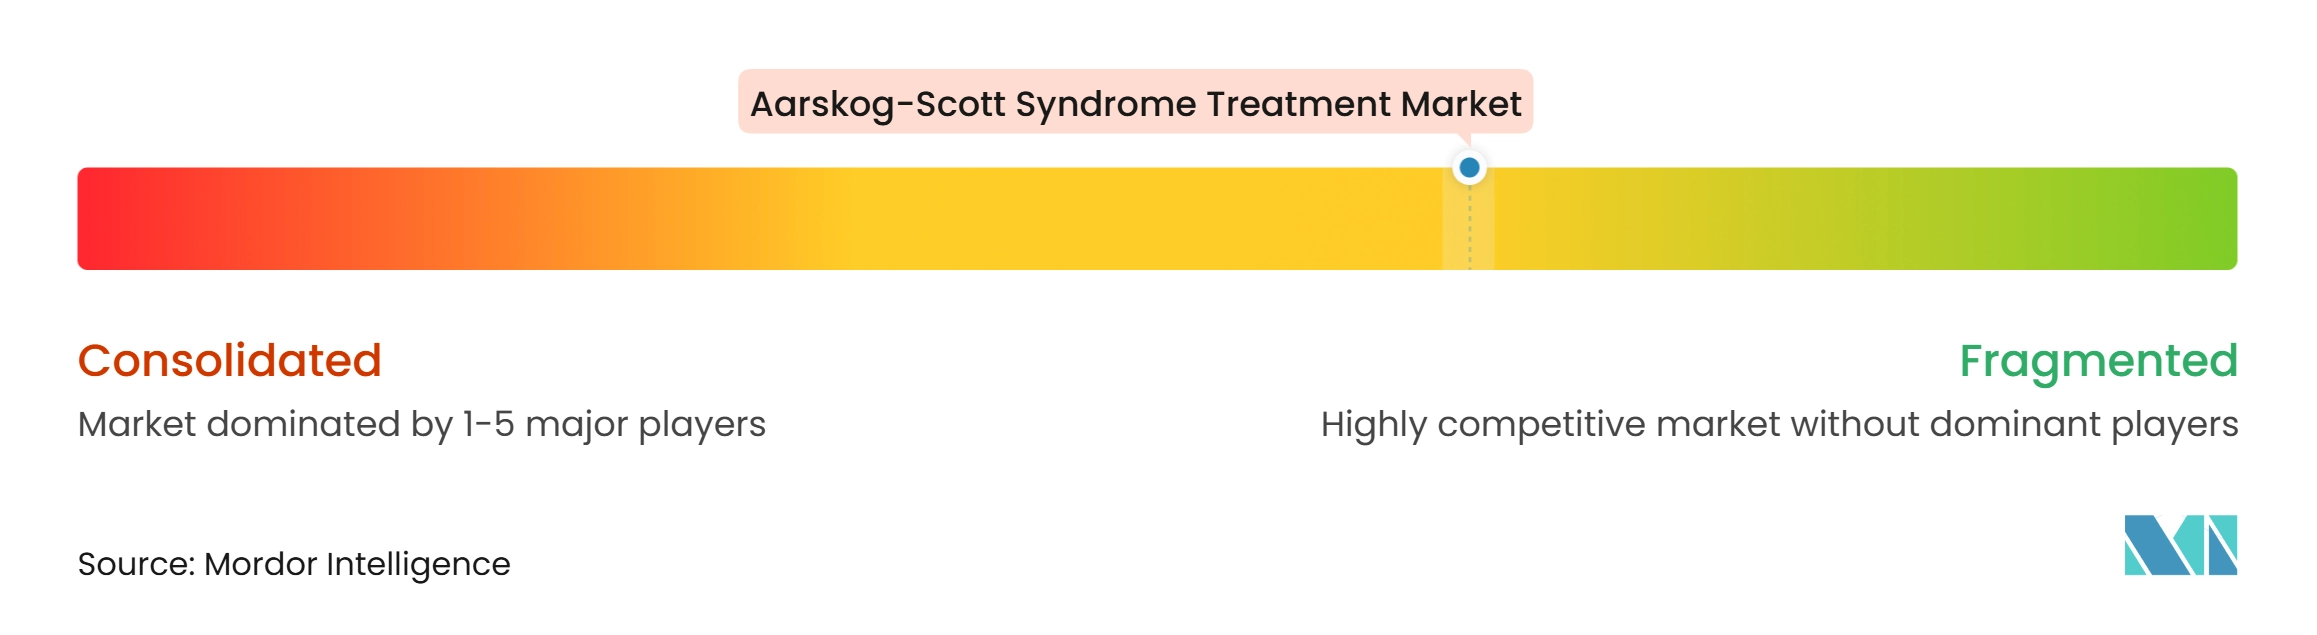
O mercado de tratamento da síndrome de Aarskog-Scott é fragmentado entre produtos de hormônio de crescimento, serviços cirúrgicos, dispositivos ortopédicos e de reabilitação e tecnologias odontológicas. Nenhuma empresa detém uma posição dominante nessas categorias porque nenhuma terapia aprovada tem como alvo específico a síndrome de Aarskog-Scott. Novo Nordisk e Ascendis Pharma avançaram com opções semanais de hormônio de crescimento que podem ser utilizadas em condições adjacentes elegíveis; o Sogroya tinha cinco indicações pediátricas e adultas após suas aprovações de fevereiro de 2026. A Ascendis relatou receita do SKYTROFA de EUR 206 milhões em 2025 e mais de 20.000 inscrições globais únicas.
A Merck KGaA relatou crescimento orgânico de 16,4% para o Saizen no terceiro trimestre de 2026 e adicionou um elemento de gestão digital de adesão por meio do Growzen Connect na Coreia do Sul. Johnson & Johnson mantém uma posição em trauma e reconstrução craniomaxilofacial por meio do DePuy Synthes CMF, enquanto sua separação planejada do negócio de ortopedia em outubro de 2025 poderia afetar sua posição estratégica em cuidados ortopédicos; a Zimmer Biomet adquiriu a Monogram Technologies em 2025 e continua a investir em tecnologias ortopédicas que podem se estender a nichos pediátricos.
A atividade de produtos da Align Technology em 2025 atende às necessidades orais e craniofaciais por meio de seus sistemas de expansor palatino e avanço mandibular. A concorrência continua sendo impulsionada pela amplitude de produtos, acesso especializado, suporte à adesão, conformidade regulatória e geração de evidências, à medida que as empresas abordam manifestações clínicas distintas sem um rótulo dedicado ou protocolo de tratamento padronizado para a síndrome de Aarskog-Scott.
Líderes do Setor de Tratamento da Síndrome de Aarskog-Scott
-
Pfizer Inc.
-
Novo Nordisk A/S
-
Eli Lilly and Company
-
Johnson & Johnson
-
Teva Pharmaceutical Industries Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Síndrome de Aarskog-Scott Empresas cobertas neste relatório
- Align Technology
- Anhui Anke Biotechnology (Group) Co. Ltd
- Ascendis Pharma A/S
- Bausch + Lomb Corporation
- Biocon Biologics Limited
- Eli Lilly and Company
- FERRING PHARMACEUTICALS INC.
- Genentech
- GeneScience Pharmaceuticals
- Johnson & Johnson
- LG Chem Ltd
- Merck
- Novo Nordisk
- Pfizer
- Stryker
- Teva Pharmaceutical Industries
- Tonghua Dongbao Pharmaceutical Co. Ltd
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Tratamento da Síndrome de Aarskog-Scott
- Novembro de 2026: Novo Nordisk recebeu aprovação da ANVISA no Brasil para o Sogroya (somapacitana) para pacientes pediátricos com síndrome de Noonan. A aprovação ampliou o acesso à terapia semanal com hormônio de crescimento na América do Sul e apoiou o potencial acesso futuro para pacientes elegíveis com deficiência de crescimento relacionada ao FGD1.
- Setembro de 2026: O CHMP da EMA adotou uma opinião positiva para o Sogroya em três indicações pediátricas na Europa: síndrome de Noonan, baixa estatura idiopática e pequenos para a idade gestacional. O produto permanecia pendente de autorização de comercialização pela Comissão Europeia.
- Setembro de 2026: O Great Ormond Street Hospital realizou um reparo de craniossinostose usando molas superelásticas de nitinol personalizadas desenvolvidas com bioengenheiros do UCL por meio de modelagem digital do crânio baseada em TC. O procedimento teve um tempo cirúrgico de 45 minutos e utilizou calibração de força individualizada para crianças com deformidades cranianas complexas.
Escopo do Relatório Global do Mercado de Tratamento da Síndrome de Aarskog-Scott
De acordo com o escopo do relatório, o tratamento da síndrome de Aarskog-Scott refere-se a cuidados médicos personalizados e focados nos sintomas, cirurgia e terapias de desenvolvimento utilizadas para gerenciar uma condição genética rara que afeta o crescimento físico, as características faciais, os membros e os genitais.
O mercado de tratamento da síndrome de Aarskog-Scott é segmentado por tipo de tratamento, manifestação tratada, faixa etária do paciente, usuário final e geografia. Por tipo de tratamento, o mercado inclui terapia com hormônio de crescimento, tratamento ortopédico, intervenções cirúrgicas, fisioterapia e terapia ocupacional, tratamento odontológico e ortodôntico, suporte ao desenvolvimento, comportamental e de reabilitação e outros tratamentos de suporte. Por manifestação tratada, o mercado é segmentado em manifestações craniofaciais, manifestações dos membros e esqueléticas, manifestações geniturinária, manifestações de crescimento e endócrinas, manifestações odontológicas e orais, manifestações oftalmológicas, manifestações neurodesenvolvimentais e comportamentais e outras manifestações. Por faixa etária do paciente, o mercado é categorizado em pacientes pediátricos, pacientes adolescentes e pacientes adultos. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, centros pediátricos e ortopédicos, centros de reabilitação, instituições acadêmicas e de pesquisa e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Terapia com Hormônio de Crescimento |
| Tratamento Ortopédico |
| Intervenções Cirúrgicas |
| Fisioterapia e Terapia Ocupacional |
| Tratamento Odontológico e Ortodôntico |
| Suporte ao Desenvolvimento, Comportamental e de Reabilitação |
| Outros Tratamentos de Suporte |
| Manifestações Craniofaciais |
| Manifestações dos Membros e Esqueléticas |
| Manifestações Geniturinária |
| Manifestações de Crescimento e Endócrinas |
| Manifestações Odontológicas e Orais |
| Manifestações Oftalmológicas |
| Manifestações Neurodesenvolvimentais e Comportamentais |
| Outros |
| Pacientes Pediátricos |
| Pacientes Adolescentes |
| Pacientes Adultos |
| Hospitais |
| Clínicas Especializadas |
| Centros Pediátricos e Ortopédicos |
| Centros de Reabilitação |
| Instituições Acadêmicas e de Pesquisa |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Tratamento | Terapia com Hormônio de Crescimento | |
| Tratamento Ortopédico | ||
| Intervenções Cirúrgicas | ||
| Fisioterapia e Terapia Ocupacional | ||
| Tratamento Odontológico e Ortodôntico | ||
| Suporte ao Desenvolvimento, Comportamental e de Reabilitação | ||
| Outros Tratamentos de Suporte | ||
| Por Manifestação Tratada | Manifestações Craniofaciais | |
| Manifestações dos Membros e Esqueléticas | ||
| Manifestações Geniturinária | ||
| Manifestações de Crescimento e Endócrinas | ||
| Manifestações Odontológicas e Orais | ||
| Manifestações Oftalmológicas | ||
| Manifestações Neurodesenvolvimentais e Comportamentais | ||
| Outros | ||
| Por Faixa Etária do Paciente | Pacientes Pediátricos | |
| Pacientes Adolescentes | ||
| Pacientes Adultos | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Centros Pediátricos e Ortopédicos | ||
| Centros de Reabilitação | ||
| Instituições Acadêmicas e de Pesquisa | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tratamento da síndrome de Aarskog-Scott?
O mercado de tratamento da síndrome de Aarskog-Scott é avaliado em 2,75 bilhões de USD em 2027 e tem previsão de atingir 3,71 bilhões de USD até 2032, a um CAGR de 6,20%.
Qual tipo de tratamento tem a maior participação?
As Intervenções Cirúrgicas detêm a maior participação, de 34,67% em 2026, pois muitos pacientes necessitam de manejo para criptorquidia, hérnia, fissura labiopalatina, ptose ou preocupações craniofaciais.
Por que os testes genéticos são importantes para a síndrome de Aarskog-Scott?
A análise de sequência do FGD1 identifica 90% das variantes patogênicas, com a análise de deleção e duplicação apoiando a detecção dos 10% restantes.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,78% até 2032, apoiada por testes genômicos, cuidados especializados e iniciativas de cobertura para doenças raras.
O que está impulsionando a demanda entre adolescentes?
Os Pacientes Adolescentes têm previsão de crescer a um CAGR de 9,45% até 2032, à medida que pacientes mais velhos são identificados e necessitam de cuidados ortodônticos, avaliação do crescimento e suporte comportamental.