
Taille et Part du Marché du Traitement du Syndrome d'Aarskog-Scott
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.75 Milliards de dollars |
| Taille du Marché (2032) | 3.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement du Syndrome d'Aarskog-Scott par Mordor Intelligence
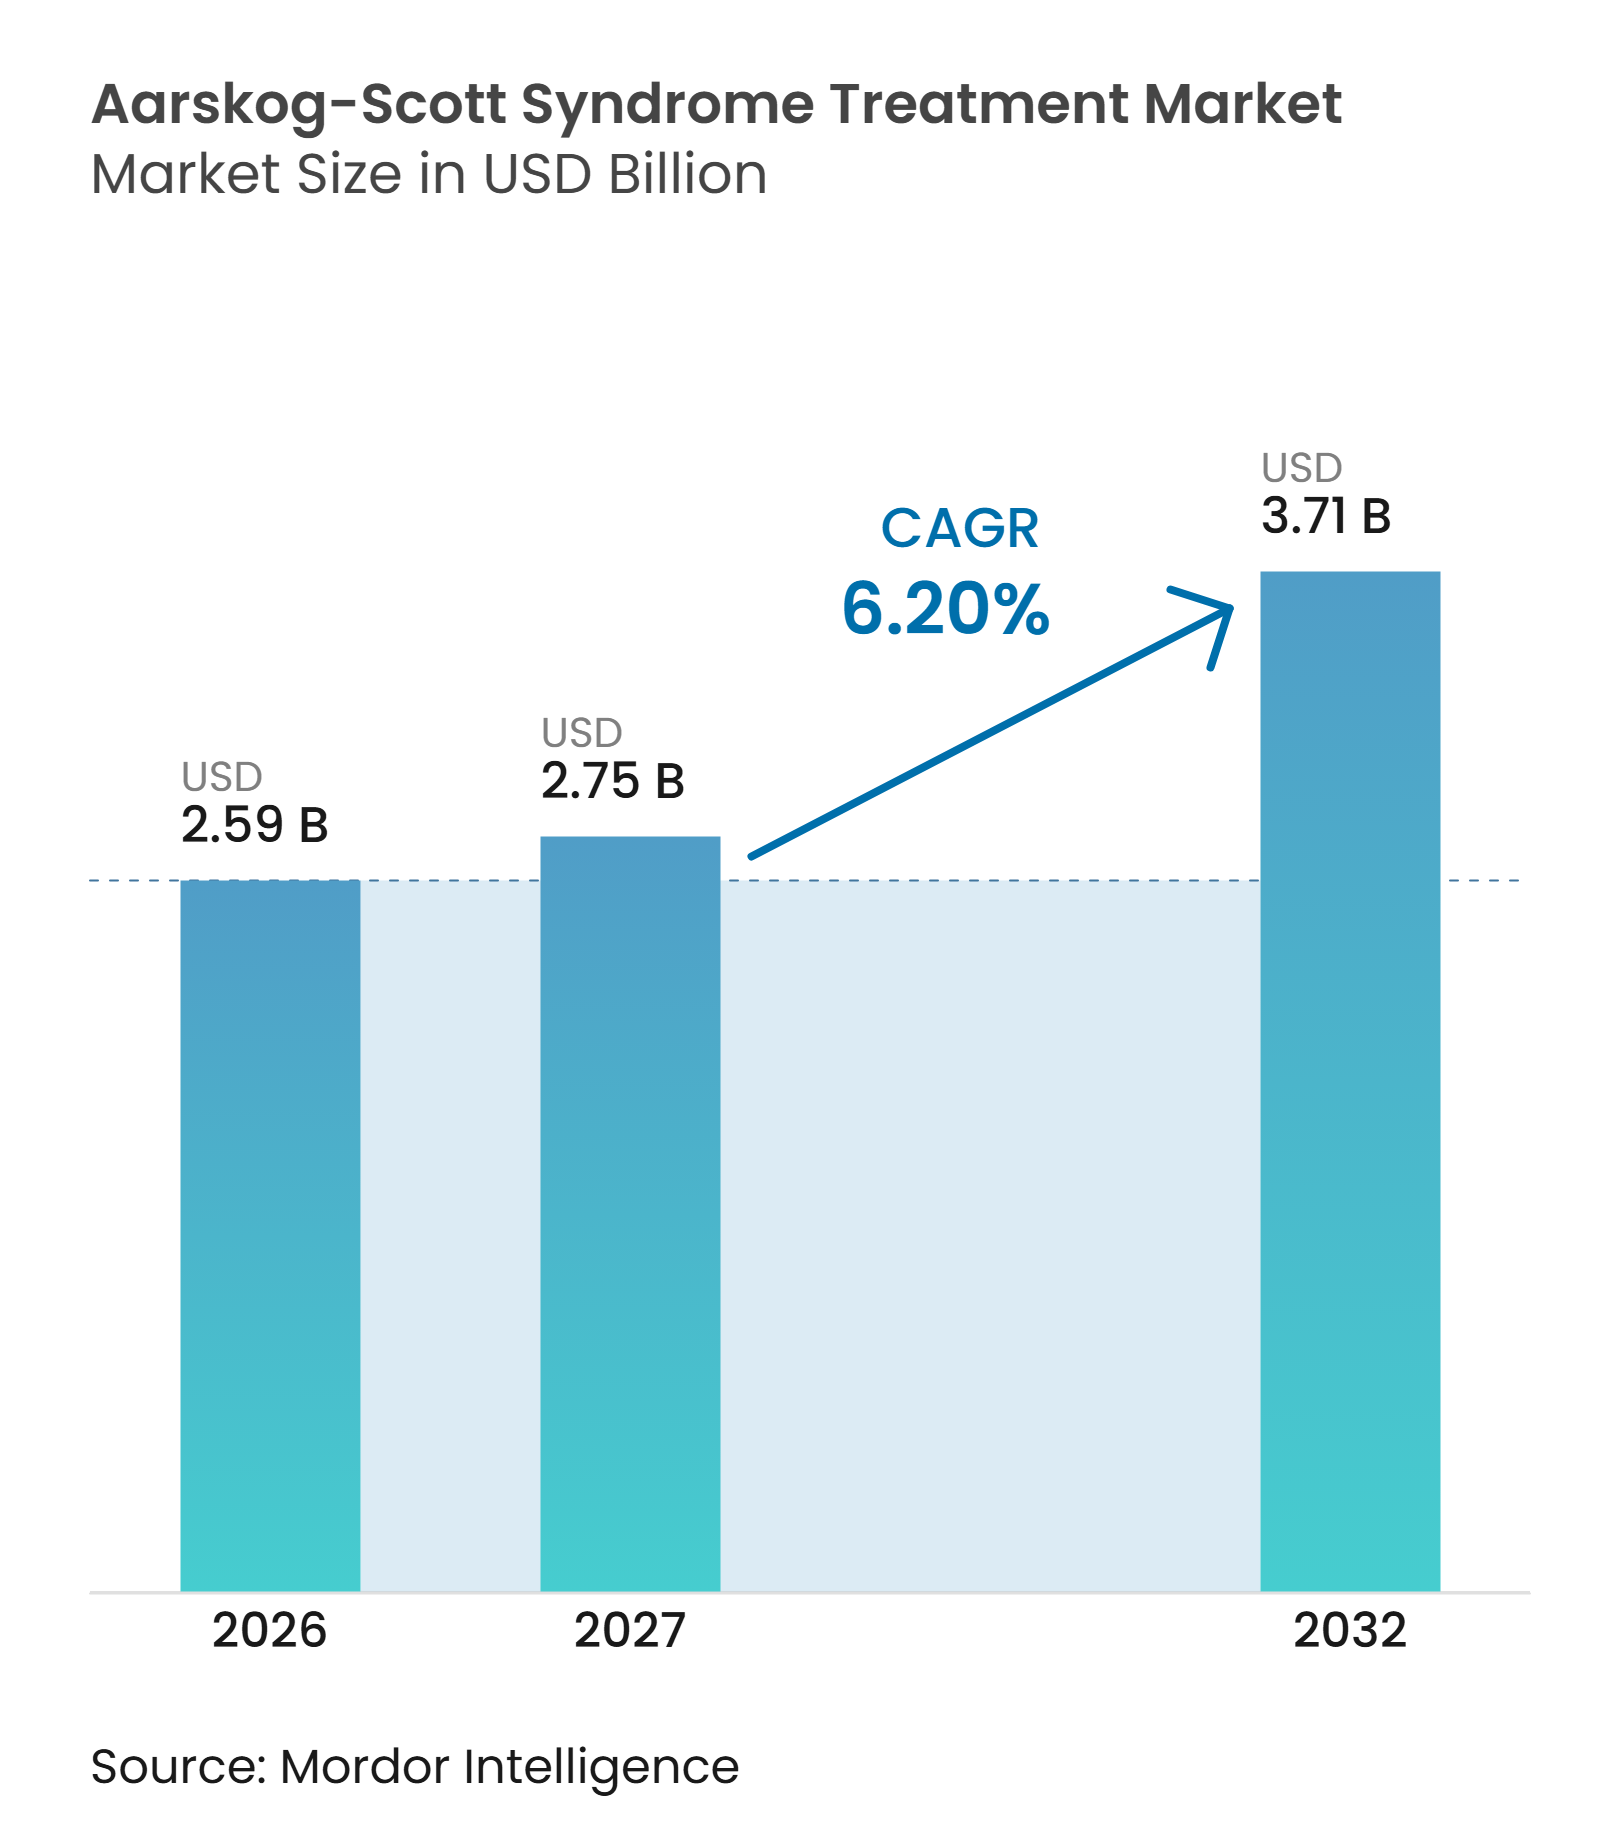
La taille du Marché du Traitement du Syndrome d'Aarskog-Scott était évaluée à 2,59 milliards USD en 2026 et devrait croître de 2,75 milliards USD en 2027 pour atteindre 3,71 milliards USD d'ici 2032, à un CAGR de 6,20% pendant la période de prévision (2027-2032).
Le marché du traitement du syndrome d'Aarskog-Scott englobe la chirurgie, le traitement par hormone de croissance, les soins orthopédiques, les soins dentaires et le soutien au développement pour la dysplasie faciogénitale liée à FGD1. La croissance du marché dépend d'un diagnostic plus précoce et d'un meilleur accès aux soins spécialisés, car aucune thérapie approuvée n'est spécifiquement conçue pour cette affection. Le marché bénéficie de soins coordonnés dans les centres pédiatriques couvrant l'endocrinologie, la chirurgie, la génétique, la rééducation et les spécialités dentaires. Une meilleure identification des patients peut élargir la portée des services en mettant les familles en contact avec les options de soins disponibles. L'activité concurrentielle se concentre sur les produits de soins de soutien et la prestation de services, tandis que la sous-reconnaissance diagnostique et les preuves cliniques limitées demeurent des contraintes majeures.
Points Clés du Rapport
- Par type de traitement, les interventions chirurgicales détenaient 34,67% de la part du marché du traitement du syndrome d'Aarskog-Scott en 2026, tandis que la thérapie physique et occupationnelle devrait croître à un CAGR de 7,34% jusqu'en 2032.
- Par manifestation traitée, les manifestations craniofaciales représentaient 29,88% de la taille du marché du traitement du syndrome d'Aarskog-Scott en 2026, tandis que les manifestations de croissance et endocriniennes devraient se développer à un CAGR de 8,44% jusqu'en 2032.
- Par groupe d'âge des patients, les patients pédiatriques détenaient 44,56% de la part des revenus en 2026, tandis que les patients adolescents devraient croître à un CAGR de 9,45% jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 36,67% de la part des revenus en 2026, tandis que les centres pédiatriques et orthopédiques devraient se développer à un CAGR de 7,55% jusqu'en 2032.
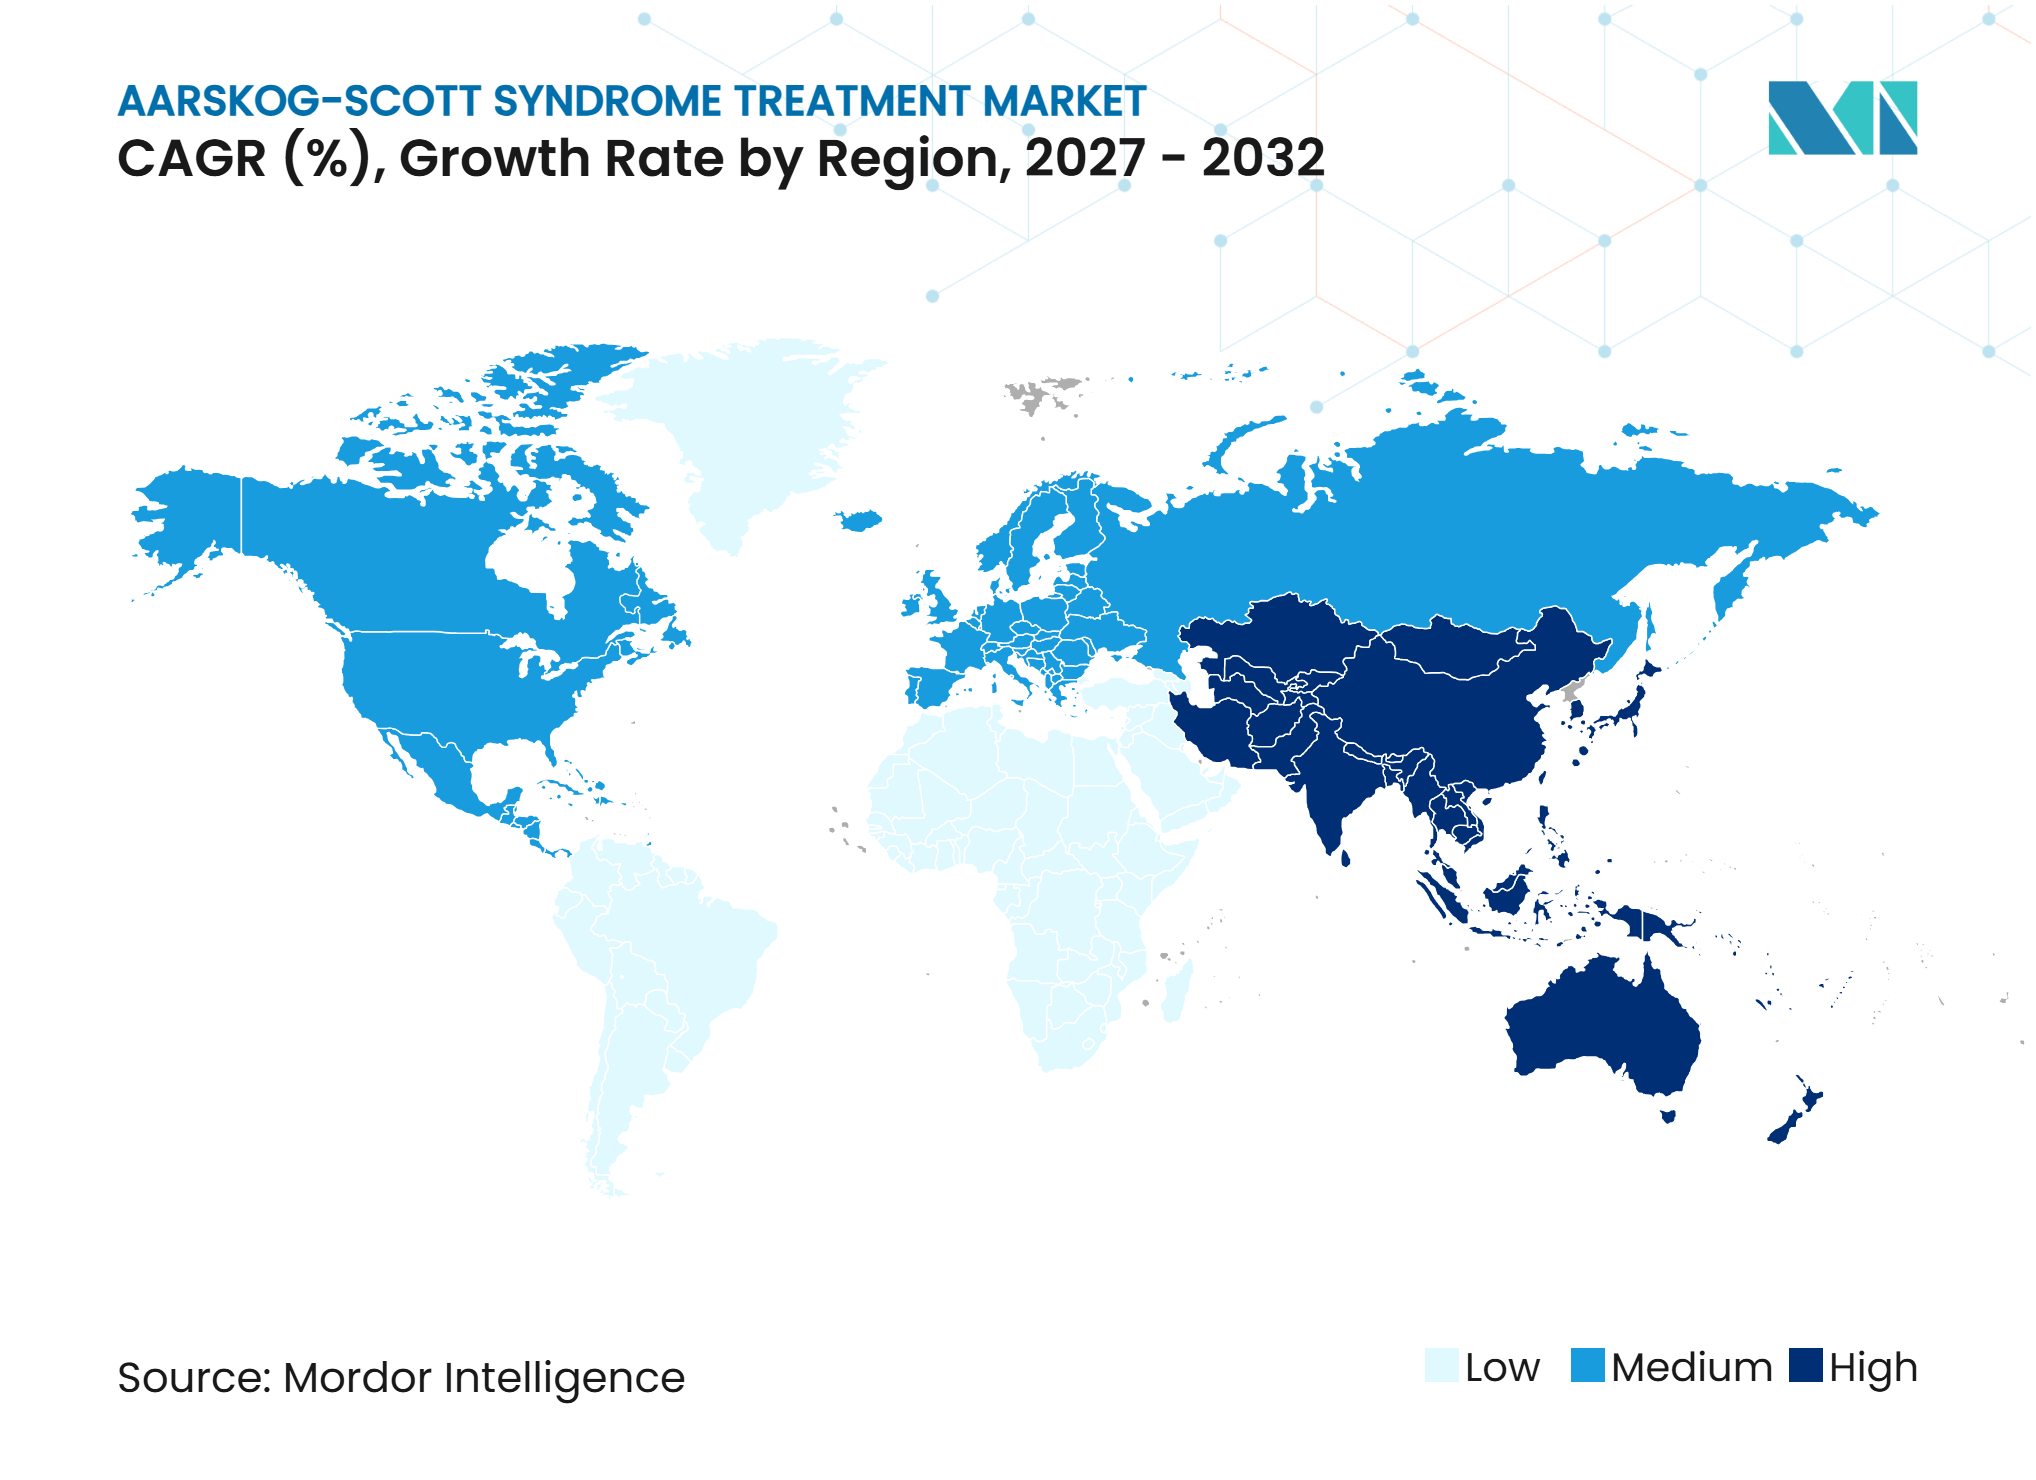
- Par géographie, l'Amérique du Nord détenait 41,23% de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,78% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché du Traitement du Syndrome d'Aarskog-Scott*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Diagnostic moléculaire croissant des cas liés à FGD1 | +1.2% | Mondial, avec la plus forte concentration en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Élargissement de l'accès à l'endocrinologie pédiatrique | +0.9% | Cœur APAC, avec répercussions sur le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Préférence pour l'administration hebdomadaire d'hormone de croissance | +1.0% | Amérique du Nord et Europe, stade précoce en APAC | Court terme (≤ 2 ans) |
| Maturation des réseaux d'orientation pour les maladies rares | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Registres génotype-phénotype créant une visibilité des patients traitables | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Prise en charge multidisciplinaire des manifestations à vie | +0.8% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Diagnostic Moléculaire Croissant des Cas Liés à FGD1
L'analyse de séquence FGD1 identifie 90% des variants pathogènes, tandis que l'analyse ciblée des délétions et duplications identifie les 10% restants, permettant une confirmation plus définitive du syndrome d'Aarskog-Scott. L'Académie Américaine de Pédiatrie recommande le séquençage du génome comme test de première intention pour les enfants présentant un retard de développement global ou une déficience intellectuelle en raison de son rendement diagnostique plus élevé et de sa rentabilité. Une étude de 2026 portant sur 111 patients a identifié 62 variants FGD1 distincts, dont 11% sont survenus de novo ; par conséquent, un antécédent familial négatif n'exclut pas la condition. La prévalence confirmée est estimée à 1 sur 25 000, bien que les cas légers puissent rester non diagnostiqués, et le test génomique peut différencier la condition du syndrome de Noonan et du syndrome de Robinow-Silverman-Smith.[1]
Élargissement de l'Accès à l'Endocrinologie Pédiatrique
L'accès limité aux endocrinologues pédiatriques a restreint l'évaluation et le traitement par hormone de croissance dans de nombreux pays. Depuis 2022, le programme Génomique pour les Enfants en ASEAN de la Fondation Temasek et de l'Hôpital pour Femmes et Enfants KK a fourni des tests génétiques à 510 familles à Singapour, en Malaisie, aux Philippines et au Vietnam. Le programme a rapporté un taux de réussite diagnostique de 52%, contre le référentiel mondial de 25% à 40%, et a réduit le délai moyen de diagnostic de 7,6 ans à quelques semaines. Merck KGaA a rapporté une croissance organique des ventes de 16,4% pour Saizen au troisième trimestre 2026 et a introduit Growzen Connect en Corée du Sud, tandis que la télémédecine, les registres et la couverture d'assurance peuvent améliorer le suivi spécialisé.
Préférence pour l'Administration Hebdomadaire d'Hormone de Croissance
Les produits d'hormone de croissance à administration hebdomadaire peuvent réduire la charge de traitement à long terme pour les enfants nécessitant une thérapie. La FDA a approuvé SKYTROFA pour les adultes présentant un déficit en hormone de croissance en juillet 2025 après que l'étude foresiGHt a rapporté des améliorations de la réduction de la graisse tronculaire et de la masse maigre totale à 38 semaines. En février 2026, la FDA a approuvé Sogroya pour les patients pédiatriques présentant une petite taille idiopathique, un petit poids pour l'âge gestationnel sans rattrapage de croissance, et le syndrome de Noonan, sur la base des résultats de la Phase 3 REAL8 montrant la non-infériorité par rapport à la somatropine quotidienne et la supériorité dans le syndrome de Noonan. Ces indications plus larges fournissent des options hebdomadaires supplémentaires étayées par des preuves, tandis qu'Ascendis Pharma A/S prévoit un recrutement complet dans son essai de Phase 3 HighLiGHts en panier au premier semestre 2027.
Maturation des Réseaux d'Orientation pour les Maladies Rares
Les réseaux d'orientation sont de plus en plus importants pour le marché du traitement du syndrome d'Aarskog-Scott, car les patients peuvent nécessiter une évaluation coordonnée dans plusieurs spécialités. L'Initiative du Cadre des Maladies Rares Adapté à l'Objectif de la FDA d'octobre 2026 soutient une approche réglementaire qui reflète les exigences de développement des maladies rares et intègre les données d'expérience des patients. Le Texas Children's Hospital d'Austin a décrit son programme de chirurgie craniofaciale comme un centre mondial de soins pour le syndrome de Treacher Collins en 2025, démontrant la valeur des centres spécialisés pour les affections pédiatriques complexes. Des modèles d'orientation similaires, soutenus par des registres et des programmes génotype-phénotype, peuvent améliorer l'accès aux services de génétique et au traitement de soutien pour les adultes et les enfants non diagnostiqués.
Analyse de l'Impact des Freins du Marché du Traitement du Syndrome d'Aarskog-Scott*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Absence de thérapie approuvée spécifique à la maladie | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Prévalence réelle inconnue et sous-reconnaissance diagnostique | -1.2% | Mondial, plus aigu au MEA et en Amérique du Sud | Long terme (≥ 4 ans) |
| Preuves cliniques limitées spécifiques au syndrome d'Aarskog-Scott | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Rattrapage de croissance réduisant la demande persistante en hormone de croissance | -0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Absence de Thérapie Approuvée Spécifique à la Maladie
Aucune agence réglementaire n'a approuvé une pharmacothérapie spécifiquement pour le syndrome d'Aarskog-Scott. GeneReviews note qu'aucune recommandation de pratique clinique n'a été tablie, ce qui peut compliquer le remboursement lorsque les patients ne répondent pas aux critères d'éligibilité pour les traitements disponibles, y compris la thérapie par hormone de croissance. Un rapport de 2025 a révélé des concentrations d'hormone de croissance dans ou légèrement en dessous de la plage normale, et cinq patients génétiquement confirmés n'ont montré qu'une correction modeste avec le traitement par hormone de croissance recombinante.[2] Le Cadre du Mécanisme Plausible de la FDA peut soutenir les produits pour maladies rares avec une justification moléculaire claire ; cependant, aucun programme spécifique au syndrome d'Aarskog-Scott n'a été identifié dans le développement clinique, limitant le potentiel à court terme du marché.
Rattrapage de Croissance Réduisant la Demande Persistante en Hormone de Croissance
Certains patients connaissent un rattrapage de croissance spontané pendant l'enfance et la puberté, réduisant potentiellement la durée de la thérapie par hormone de croissance. Une étude de cohorte de 2026 portant sur 111 patients a rapporté une taille adulte moyenne de 164 cm, avec l'hormone de croissance utilisée chez 11 patients. Les auteurs ont recommandé de retarder le traitement pour les patients présentant une petite taille légère à modérée afin de permettre une amélioration spontanée, tandis que GeneReviews conseille également un traitement différé chez les patients plus jeunes sans déficit documenté en hormone de croissance.[3] Ce schéma positionne le marché comme une opportunité d'hormone de croissance à plus faible volume que les affections impliquant une insuffisance de croissance persistante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Traitement :
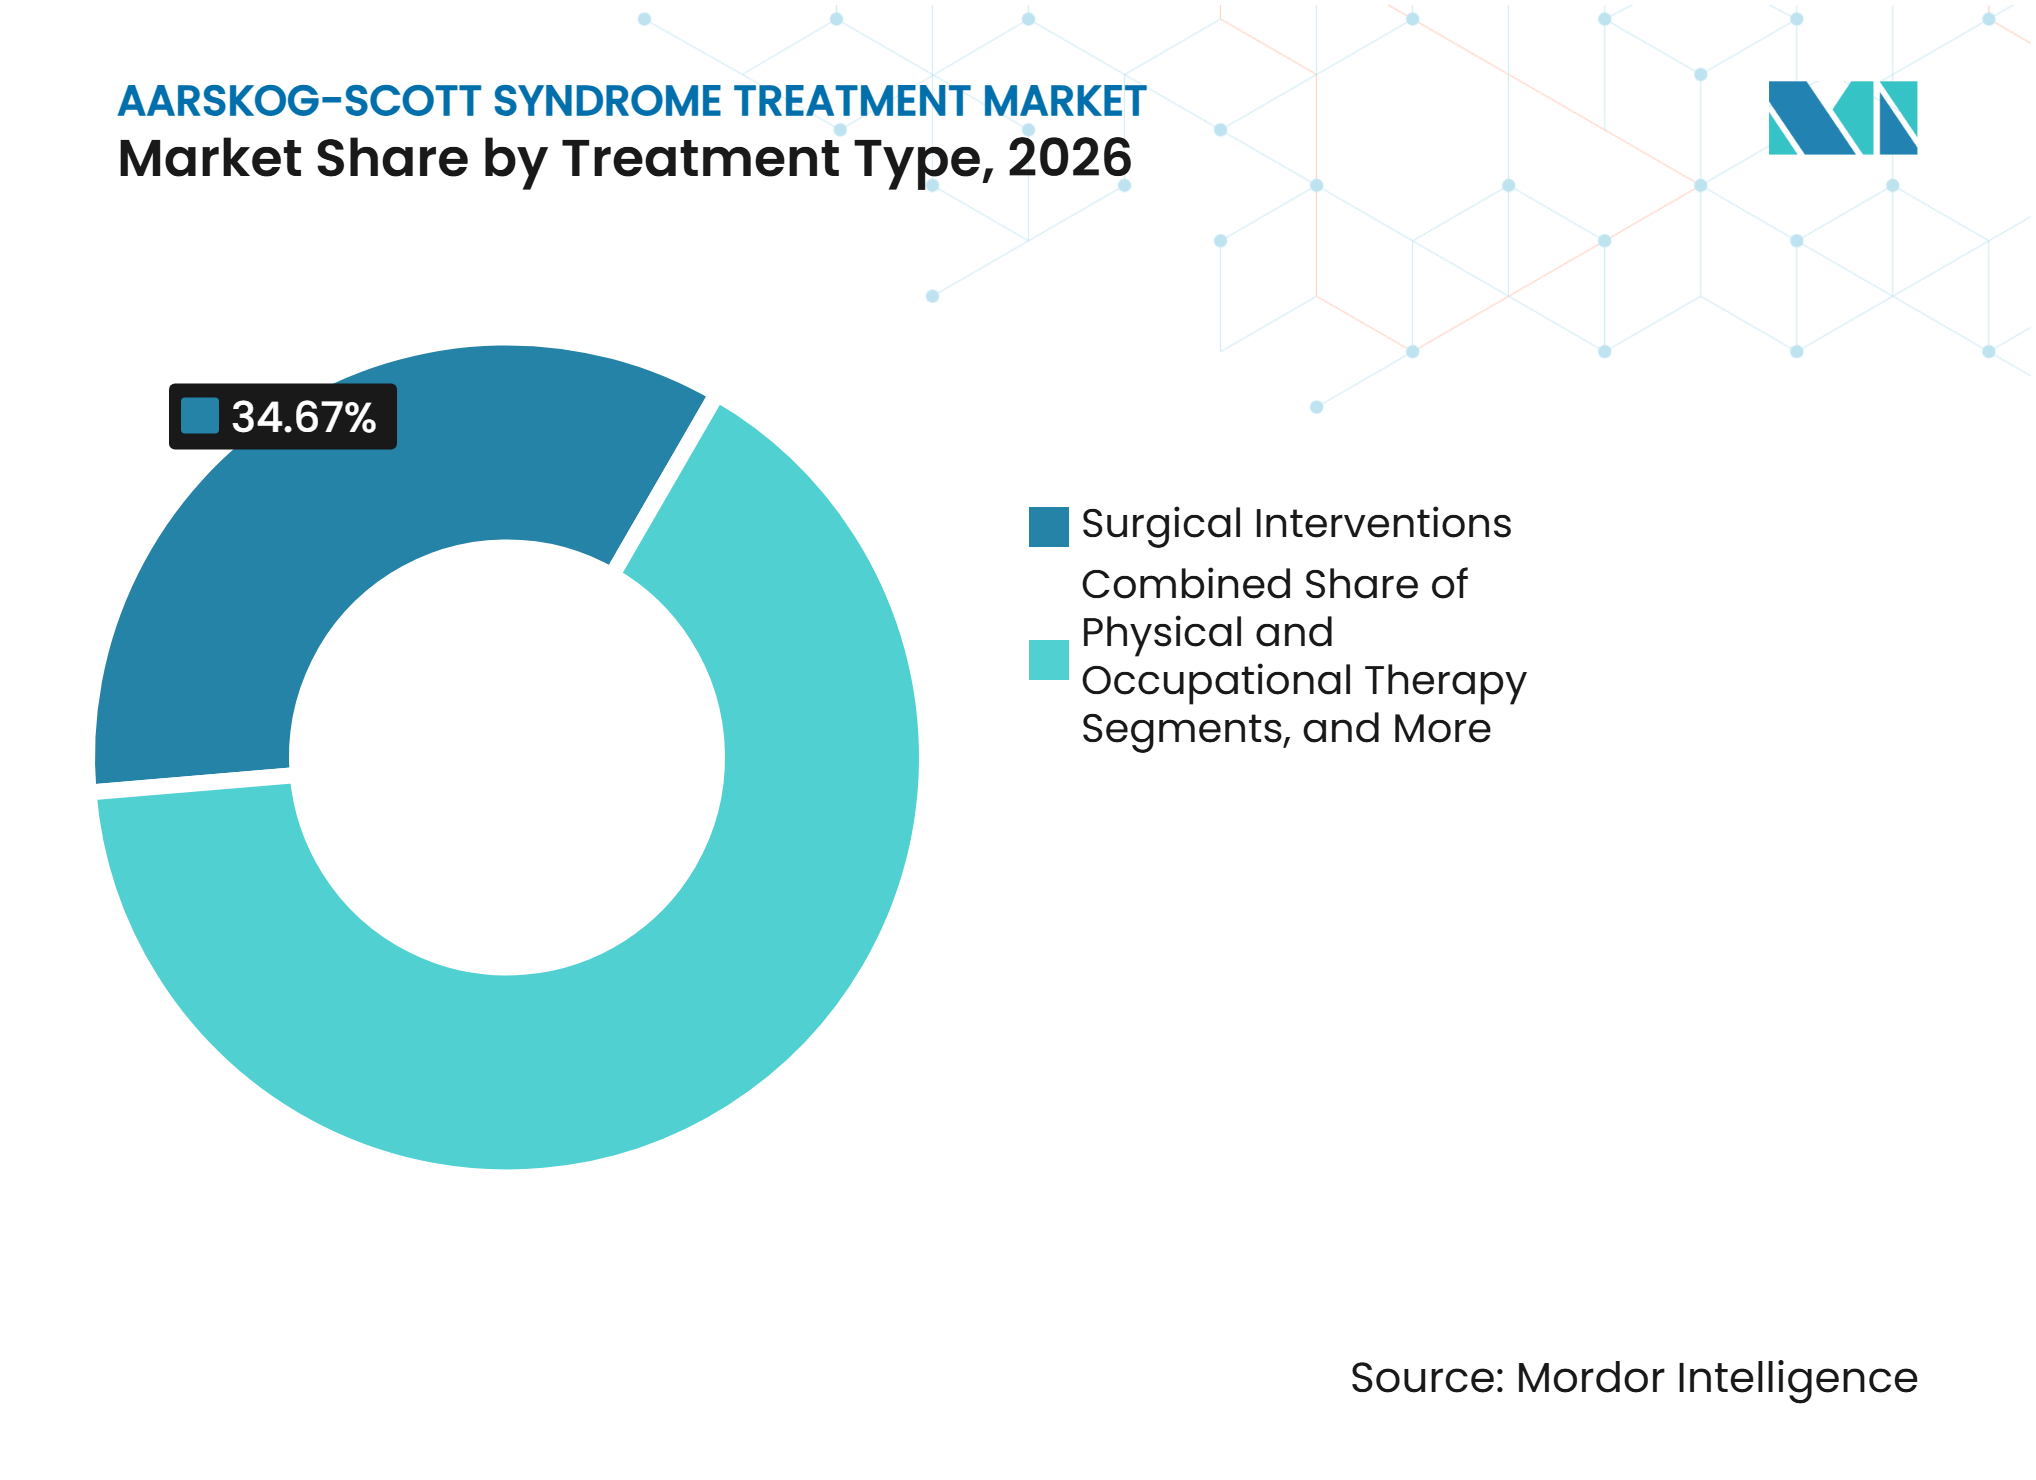
Les Soins Chirurgicaux Dominent les Revenus Tandis que la Rééducation Croît Plus RapidementLes Interventions Chirurgicales détenaient 34,67% de la part du marché du traitement du syndrome d'Aarskog-Scott en 2026. Le segment est en tête car de nombreux patients nécessitent des procédures pour la cryptorchidie, la hernie inguinale, la fente labio-palatine, le ptosis et les préoccupations craniofaciales. Les taux d'intervention comprennent 68% pour la cryptorchidie, 30% à 40% pour la hernie inguinale, et 6% pour la réparation de la fente labio-palatine. Ces exigences soutiennent les volumes chirurgicaux pédiatriques et la demande de services hospitaliers et de dispositifs médicaux.
La Thérapie Physique et Occupationnelle est le segment de traitement à la croissance la plus rapide avec un CAGR de 7,34% jusqu'en 2032. Une étude de Virginia Tech publiée en 2025 a révélé qu'une thérapie intensive de 3 à 6 heures par jour sur quatre semaines améliorait la communication réceptive chez tous les enfants participants et le contrôle moteur global chez un tiers des participants présentant de rares mutations génétiques liées à l'X. La thérapie par hormone de croissance, le traitement orthopédique, le traitement dentaire et orthodontique, et le soutien au développement, comportemental et à la rééducation répondent aux besoins de soins récurrents. Les anomalies dentaires affectent 80% des patients, tandis qu'Align Technology a rendu son produit d'avancement mandibulaire disponible commercialement aux États-Unis et au Canada en avril 2025 et a reçu la reconnaissance du marquage CE pour son expanseur palatin en 2025.



Par Manifestation Traitée :
Les Soins Craniofaciaux ont la Base la Plus Large Tandis que les Soins Endocriniens se DéveloppentLes Manifestations Craniofaciales représentaient 29,88% de la taille du marché du traitement du syndrome d'Aarskog-Scott en 2026. Les caractéristiques faciales étaient présentes chez 100% des patients dans la cohorte FGD1 de 2026, tandis que 72% présentaient un métatarsus varus et 56% une camptodactylie. Ces affections génèrent une demande de chirurgie pédiatrique, de soins reconstructifs, d'orthodontie et de services de suivi. Les approches craniofaciales moins invasives peuvent raccourcir les périodes de récupération et soutenir des parcours de soins ciblés.
Les Manifestations de Croissance et Endocriniennes devraient croître à un CAGR de 8,44% jusqu'en 2032. Les approbations pédiatriques de Sogroya en 2026 pour la petite taille idiopathique, le petit poids pour l'âge gestationnel sans rattrapage de croissance, et le syndrome de Noonan ont élargi la base de preuves cliniques pour le traitement hebdomadaire dans les affections adjacentes. Le Comité des Médicaments à Usage Humain de l'Agence Européenne des Médicaments a émis un avis positif pour la même variation de produit en septembre 2026. Les manifestations des membres et squelettiques, ophtalmologiques, génito-urinaires, dentaires et orales, et neurodéveloppementales et comportementales nécessitent des soins continus, les difficultés d'apprentissage affectant 70% des patients et le TDAH affectant 35%.
Par Groupe d'Âge des Patients :
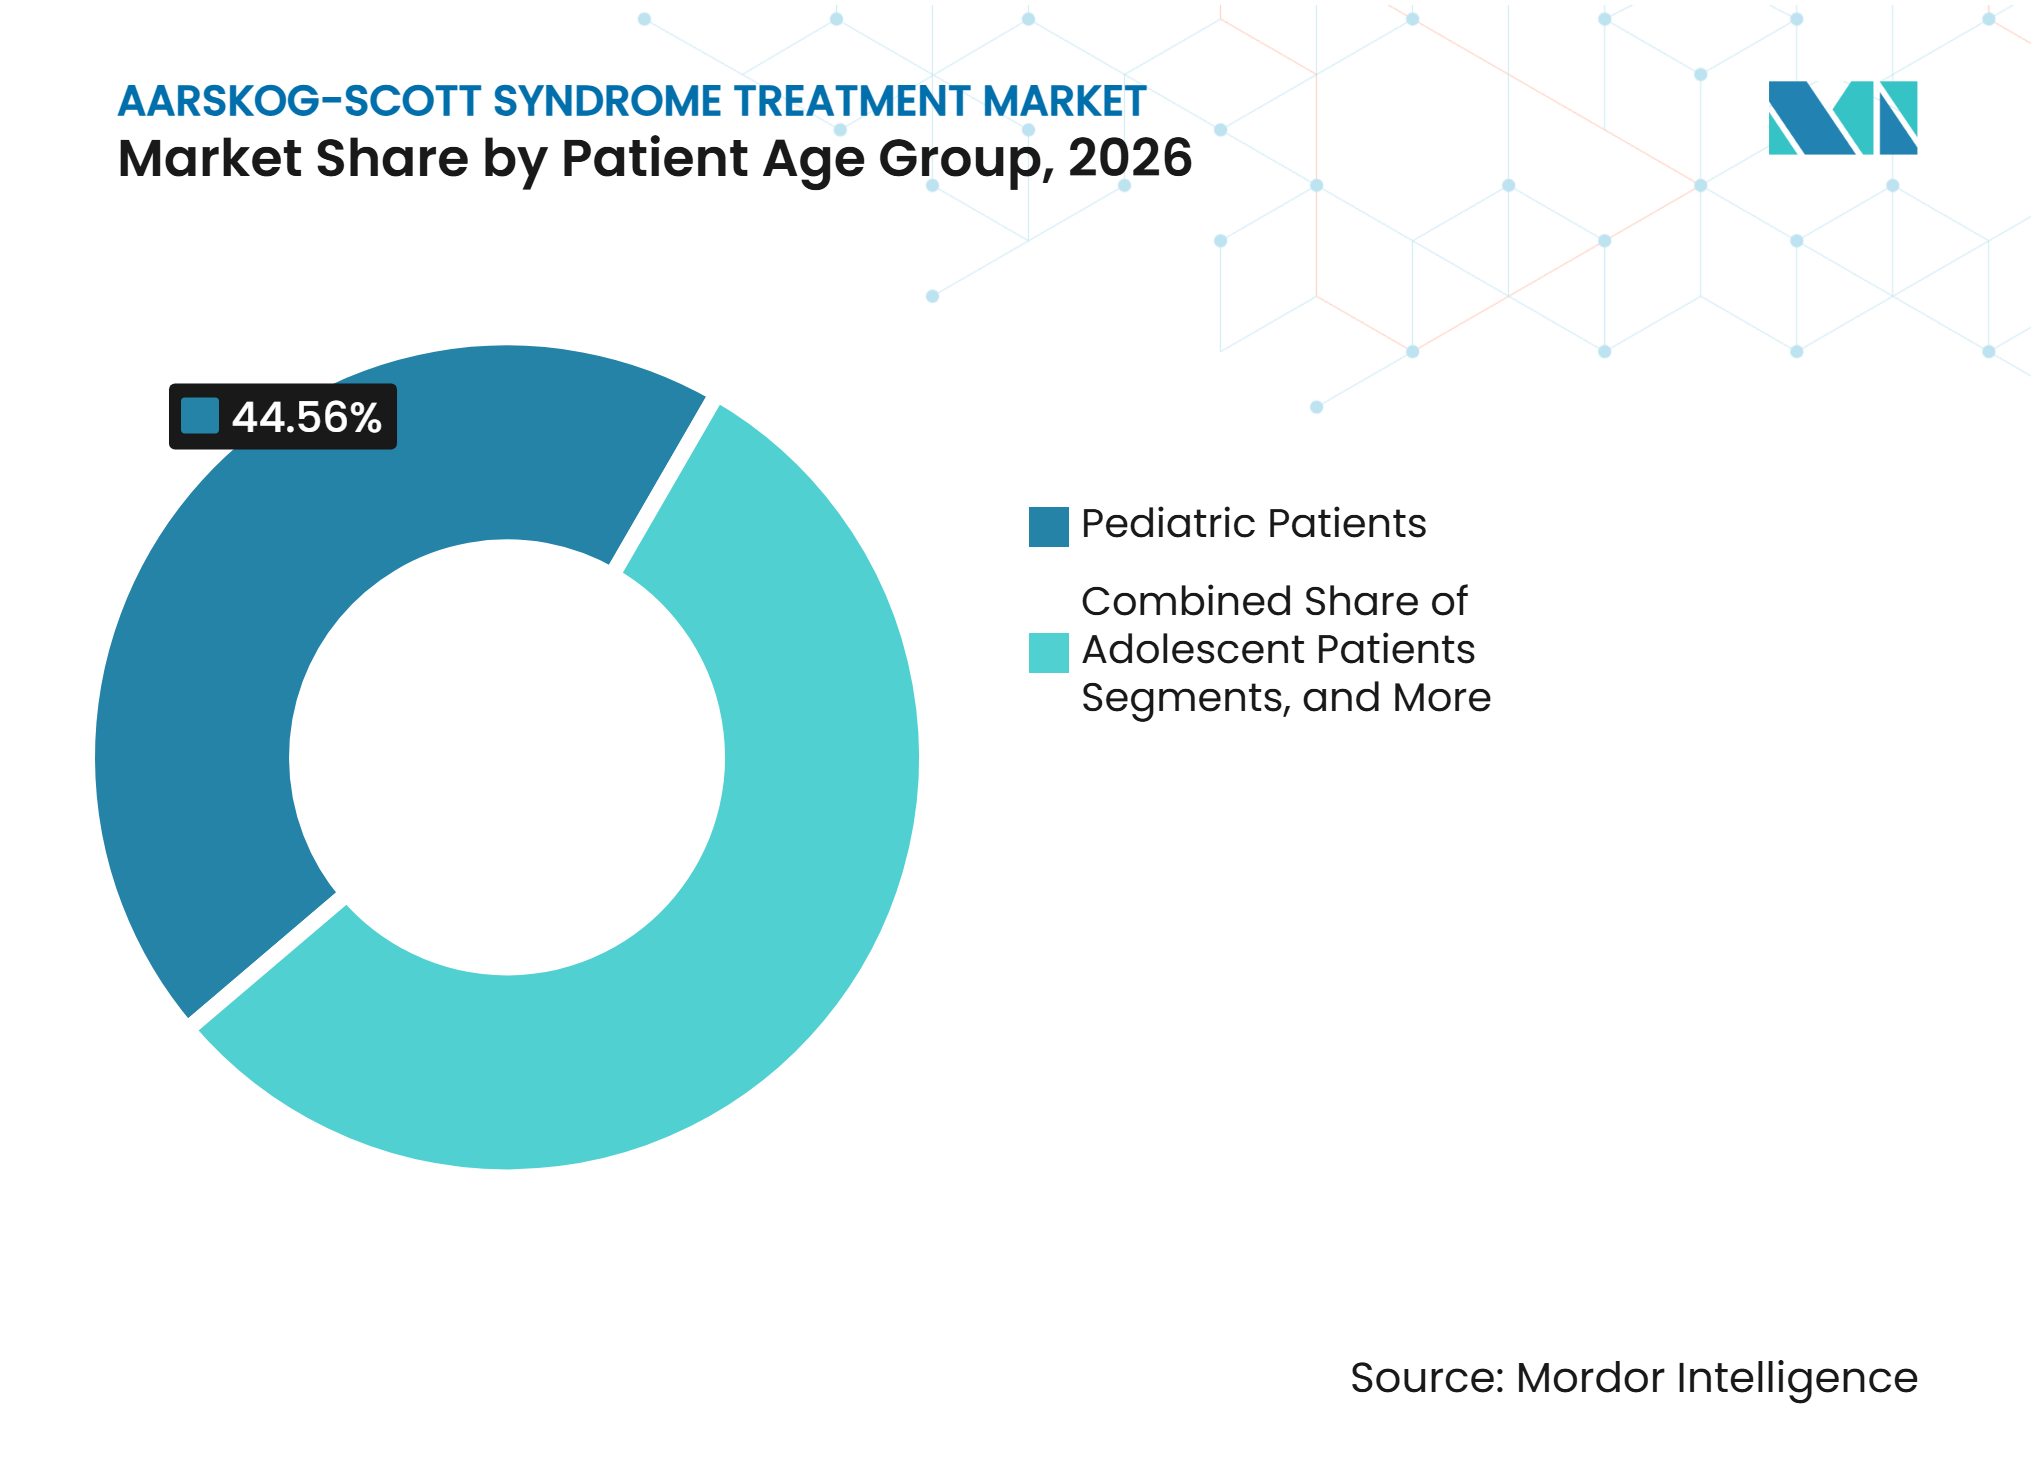
La Petite Enfance Stimule les Dépenses Tandis que l'Adolescence Ajoute de la DemandeLes Patients Pédiatriques représentaient 44,56% des revenus de 2026. Ce groupe nécessite un traitement pour les manifestations à début précoce, notamment la cryptorchidie, la malposition du pied, la réparation de fente, la hernie et le ptosis. Le diagnostic précoce met souvent les enfants en contact avec les soins d'endocrinologie, de génétique, d'orthopédie, de dentisterie et d'ophtalmologie. Les soins coordonnés comprennent les prescriptions, les procédures, les évaluations et la surveillance pluriannuelle, soutenant la position de marché dominante du segment.
Les Patients Adolescents sont le groupe d'âge à la croissance la plus rapide avec un CAGR de 9,45% jusqu'en 2032. La croissance reflète une identification accrue des patients plus âgés et des besoins qui deviennent plus apparents pendant l'adolescence, notamment les soins orthodontiques, l'évaluation de l'hormone de croissance et le soutien comportemental. Le TDAH affecte 10% à 30% des patients. Align Technology a rapporté 935 800 démarrages de cas pour adolescents et enfants en croissance en 2025, avec des volumes d'aligneurs transparents pour adolescents et enfants augmentant de 8,3% d'une année sur l'autre au troisième trimestre 2025 et de 6,9% d'une année sur l'autre au quatrième trimestre 2025 ; les adultes restent un groupe émergent, avec 20 patients âgés de 20 ans et plus dans la cohorte de 2026 nécessitant une contribution spécialisée.

Par Utilisateur Final :
Les Hôpitaux Conservent le Rôle le Plus Important Tandis que les Centres Spécialisés se DéveloppentLes Hôpitaux détenaient 36,67% des revenus de 2026. Ils restent le cadre principal pour la chirurgie, l'initiation complexe de l'hormone de croissance et les bilans diagnostiques multidisciplinaires. Les hôpitaux universitaires et les grands centres pédiatriques intègrent les services de chirurgie craniofaciale, d'endocrinologie et de génétique. Le Texas Children's Hospital d'Austin a rapporté un programme craniofacial spécialisé en 2025 qui soutient les patients présentant des affections faciales complexes et des besoins de soins à long terme.
Les Centres Pédiatriques et Orthopédiques devraient croître à un CAGR de 7,55% jusqu'en 2032. La croissance reflète une gestion ambulatoire accrue des préoccupations liées à la croissance, des complications orthopédiques et de la surveillance musculosquelettique. Stryker a lancé Synchfix EVT en février 2026 comme premier dispositif de fixation syndesmotique de la cheville spécifiquement indiqué pour les patients adolescents. Les centres de rééducation gagnent en pertinence, tandis que les institutions académiques et de recherche soutiennent les futurs protocoles de soins à travers des registres, des cohortes et des recherches génotype-phénotype, élargissant les canaux de soins ambulatoires.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord devrait représenter 41,23% des revenus en 2026. Les États-Unis bénéficient d'une infrastructure établie pour les maladies rares, de centres spécialisés et d'un large accès aux tests génétiques et aux produits d'hormone de croissance. Le programme de Bon de Révision Prioritaire pour les Maladies Pédiatriques Rares devrait être réautorisé jusqu'en septembre 2029 dans le cadre de la loi Mikaela Naylon Give Kids a Chance Act. Le cadre des maladies rares de la FDA de 2026 devrait maintenir l'attention réglementaire sur les programmes de développement pour les petites populations de patients. Le Canada soutient le marché régional grâce à son système de santé financé par l'État et à ses capacités en génétique pédiatrique, tandis que le Mexique reste à un stade plus précoce de développement des soins pour les maladies rares.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,78% jusqu'en 2032. La croissance est soutenue par l'expansion des tests génomiques, des capacités spécialisées et des initiatives d'assurance en Chine, au Japon, en Inde et en Corée du Sud. Le programme de la Fondation Temasek et de l'Hôpital KKH a élargi l'accès aux tests dans quatre pays de l'ASEAN et a rapporté un taux de réussite diagnostique de 52%. En 2026, le Japon devrait inscrire Joenja de Pharming à son calendrier de prix des médicaments de l'Assurance Maladie Nationale, reflétant un soutien accru aux thérapies pour maladies rares. En Corée du Sud, la plateforme Growzen Connect permet la surveillance à distance des données d'adhérence à la somatropine. La capacité nationale de biosimilaires d'hormone de croissance en Chine pourrait améliorer l'accessibilité financière du traitement à long terme.
Europe, Moyen-Orient et Amérique du Sud
L'Europe reste une région clé, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne accueillant des centres cliniques et des groupes de recherche qui influencent les pratiques de soins. L'avis anticipé du CHMP de l'Agence Européenne des Médicaments de septembre 2026 sur Sogroya pourrait introduire une option de traitement hebdomadaire supplémentaire pour les patients éligibles, sous réserve d'une décision de la Commission Européenne. La procédure aux ressorts en nitinol planifiée pour 2026 au Great Ormond Street Hospital devrait démontrer une innovation continue en chirurgie craniofaciale pédiatrique. Au Moyen-Orient et en Afrique, l'accès reste concentré dans les pays du GCC et en Afrique du Sud, tandis que la disponibilité du séquençage varie selon les régions. Le Brésil est en tête en Amérique du Sud, où l'ANVISA devrait approuver Sogroya pour le syndrome de Noonan en novembre 2026. Le réseau d'essais cliniques en génétique de l'Argentine offre une capacité diagnostique supplémentaire, bien que limitée, dans la région.
Paysage Concurrentiel
Concentration du Marché
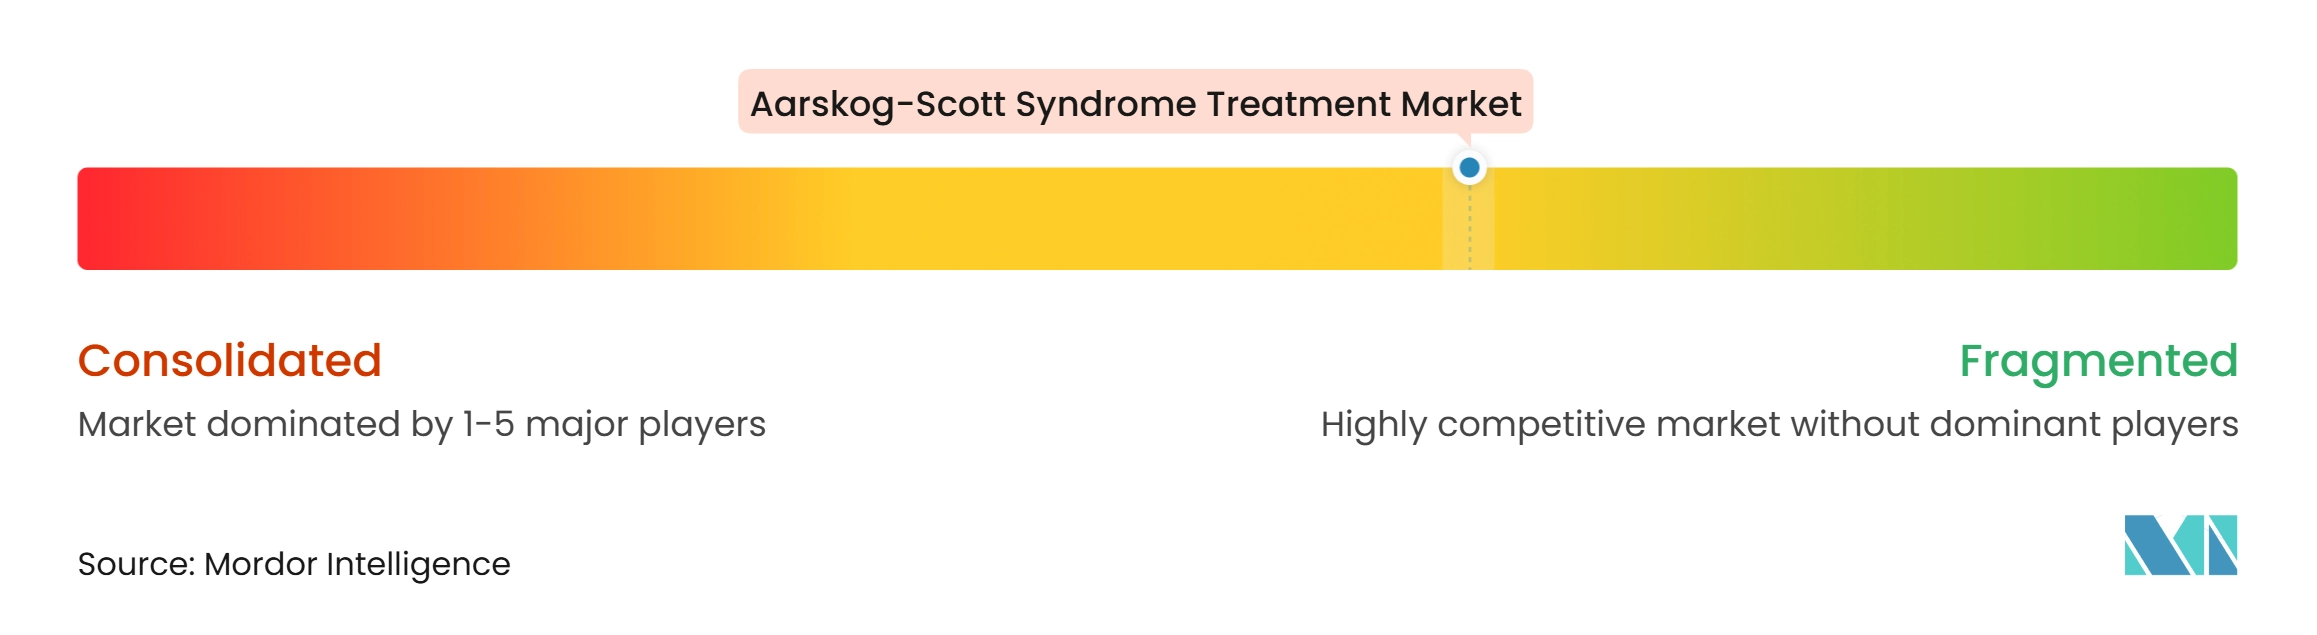
Le marché du traitement du syndrome d'Aarskog-Scott est fragmenté entre les produits d'hormone de croissance, les services chirurgicaux, les dispositifs orthopédiques et de rééducation, et les technologies dentaires. Aucune entreprise ne détient une position dominante dans ces catégories car aucune thérapie approuvée ne cible spécifiquement le syndrome d'Aarskog-Scott. Novo Nordisk et Ascendis Pharma A/S ont développé des options hebdomadaires d'hormone de croissance qui peuvent être utilisées dans des affections adjacentes éligibles ; Sogroya avait cinq indications pédiatriques et adultes après ses approbations de février 2026. Ascendis Pharma A/S a rapporté des revenus de SKYTROFA de 206 millions EUR en 2025 et plus de 20 000 inscriptions mondiales uniques.
Merck KGaA a rapporté une croissance organique de 16,4% pour Saizen au troisième trimestre 2026 et a ajouté un élément de gestion numérique de l'adhérence via Growzen Connect en Corée du Sud. Johnson & Johnson maintient une position dans le trauma et la reconstruction craniomaxillofaciale via DePuy Synthes CMF, tandis que sa séparation planifiée de l'activité orthopédique en octobre 2025 pourrait affecter sa position stratégique dans les soins orthopédiques ; Zimmer Biomet a acquis Monogram Technologies en 2025 et continue d'investir dans les technologies orthopédiques qui pourraient s'étendre aux niches pédiatriques.
L'activité produit d'Align Technology en 2025 répond aux besoins oraux et craniofaciaux à travers ses systèmes d'expanseur palatin et d'avancement mandibulaire. La concurrence reste portée par l'étendue des produits, l'accès aux spécialistes, le soutien à l'adhérence, la conformité réglementaire et la génération de preuves, car les entreprises traitent des manifestations cliniques distinctes sans étiquette dédiée ni protocole de traitement standardisé pour le syndrome d'Aarskog-Scott.
Leaders du Secteur du Traitement du Syndrome d'Aarskog-Scott
-
Pfizer Inc.
-
Novo Nordisk A/S
-
Eli Lilly and Company
-
Johnson & Johnson
-
Teva Pharmaceutical Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement du Syndrome d'Aarskog-Scott Entreprises couvertes dans ce rapport
- Align Technology
- Anhui Anke Biotechnology (Group) Co. Ltd
- Ascendis Pharma A/S
- Bausch + Lomb Corporation
- Biocon Biologics Limited
- Eli Lilly and Company
- FERRING PHARMACEUTICALS INC.
- Genentech
- GeneScience Pharmaceuticals
- Johnson & Johnson
- LG Chem Ltd
- Merck
- Novo Nordisk
- Pfizer
- Stryker
- Teva Pharmaceutical Industries
- Tonghua Dongbao Pharmaceutical Co. Ltd
- Zimmer Biomet
Développements industriels récents dans Marché du Traitement du Syndrome d'Aarskog-Scott
- Novembre 2026 : Novo Nordisk a reçu l'approbation de l'ANVISA au Brésil pour Sogroya (somapacitane) pour les patients pédiatriques atteints du syndrome de Noonan. L'approbation a élargi l'accès à la thérapie par hormone de croissance hebdomadaire en Amérique du Sud et a soutenu un accès futur potentiel pour les patients éligibles présentant un déficit de croissance lié à FGD1.
- Septembre 2026 : Le CHMP de l'Agence Européenne des Médicaments a adopté un avis positif pour Sogroya dans trois indications pédiatriques en Europe : le syndrome de Noonan, la petite taille idiopathique et le petit poids pour l'âge gestationnel. Le produit était en attente d'une autorisation de mise sur le marché de la Commission Européenne.
- Septembre 2026 : Le Great Ormond Street Hospital a réalisé une réparation de craniosynostose à l'aide de ressorts superélastiques en nitinol personnalisés développés avec des bioingénieurs de l'UCL grâce à la modélisation numérique du crâne par tomodensitométrie. La procédure avait une durée opératoire de 45 minutes et utilisait un calibrage de force individualisé pour les enfants présentant des déformations crâniennes complexes.
Portée du Rapport Mondial sur le Marché du Traitement du Syndrome d'Aarskog-Scott
Selon la portée du rapport, le traitement du syndrome d'Aarskog-Scott désigne les soins médicaux adaptés et axés sur les symptômes, la chirurgie et les thérapies de développement utilisés pour gérer une affection génétique rare qui affecte la croissance physique, les traits du visage, les membres et les organes génitaux.
Le marché du traitement du syndrome d'Aarskog-Scott est segmenté par type de traitement, manifestation traitée, groupe d'âge des patients, utilisateur final et géographie. Par type de traitement, le marché comprend la thérapie par hormone de croissance, le traitement orthopédique, les interventions chirurgicales, la thérapie physique et occupationnelle, le traitement dentaire et orthodontique, le soutien au développement, comportemental et à la rééducation, et d'autres traitements de soutien. Par manifestation traitée, le marché est segmenté en manifestations craniofaciales, manifestations des membres et squelettiques, manifestations génito-urinaires, manifestations de croissance et endocriniennes, manifestations dentaires et orales, manifestations ophtalmologiques, manifestations neurodéveloppementales et comportementales, et autres manifestations. Par groupe d'âge des patients, le marché est catégorisé en patients pédiatriques, patients adolescents et patients adultes. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, centres pédiatriques et orthopédiques, centres de rééducation, institutions académiques et de recherche, et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Thérapie par Hormone de Croissance |
| Traitement Orthopédique |
| Interventions Chirurgicales |
| Thérapie Physique et Occupationnelle |
| Traitement Dentaire et Orthodontique |
| Soutien au Développement, Comportemental et à la Rééducation |
| Autres Traitements de Soutien |
| Manifestations Craniofaciales |
| Manifestations des Membres et Squelettiques |
| Manifestations Génito-Urinaires |
| Manifestations de Croissance et Endocriniennes |
| Manifestations Dentaires et Orales |
| Manifestations Ophtalmologiques |
| Manifestations Neurodéveloppementales et Comportementales |
| Autres |
| Patients Pédiatriques |
| Patients Adolescents |
| Patients Adultes |
| Hôpitaux |
| Cliniques Spécialisées |
| Centres Pédiatriques et Orthopédiques |
| Centres de Rééducation |
| Institutions Académiques et de Recherche |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Traitement | Thérapie par Hormone de Croissance | |
| Traitement Orthopédique | ||
| Interventions Chirurgicales | ||
| Thérapie Physique et Occupationnelle | ||
| Traitement Dentaire et Orthodontique | ||
| Soutien au Développement, Comportemental et à la Rééducation | ||
| Autres Traitements de Soutien | ||
| Par Manifestation Traitée | Manifestations Craniofaciales | |
| Manifestations des Membres et Squelettiques | ||
| Manifestations Génito-Urinaires | ||
| Manifestations de Croissance et Endocriniennes | ||
| Manifestations Dentaires et Orales | ||
| Manifestations Ophtalmologiques | ||
| Manifestations Neurodéveloppementales et Comportementales | ||
| Autres | ||
| Par Groupe d'Âge des Patients | Patients Pédiatriques | |
| Patients Adolescents | ||
| Patients Adultes | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées | ||
| Centres Pédiatriques et Orthopédiques | ||
| Centres de Rééducation | ||
| Institutions Académiques et de Recherche | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du traitement du syndrome d'Aarskog-Scott ?
Le marché du traitement du syndrome d'Aarskog-Scott est évalué à 2,75 milliards USD en 2027 et devrait atteindre 3,71 milliards USD d'ici 2032, à un CAGR de 6,20%.
Quel type de traitement détient la plus grande part ?
Les Interventions Chirurgicales détiennent la plus grande part à 34,67% en 2026 car de nombreux patients nécessitent une prise en charge pour la cryptorchidie, la hernie, la fente labio-palatine, le ptosis ou les préoccupations craniofaciales.
Pourquoi les tests génétiques sont-ils importants pour le syndrome d'Aarskog-Scott ?
L'analyse de séquence FGD1 identifie 90% des variants pathogènes, l'analyse des délétions et duplications soutenant la détection des 10% restants.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,78% jusqu'en 2032, soutenue par les tests génomiques, les soins spécialisés et les initiatives de couverture des maladies rares.
Qu'est-ce qui stimule la demande chez les adolescents ?
Les Patients Adolescents devraient croître à un CAGR de 9,45% jusqu'en 2032, à mesure que les patients plus âgés sont identifiés et nécessitent des soins orthodontiques, une évaluation de la croissance et un soutien comportemental.