
アールスコッグ・スコット症候群治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.75 十億米ドル |
| 市場規模 (2032) | 3.71 十億米ドル |
| 成長率 (2027 - 2032) | 6.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアールスコッグ・スコット症候群治療市場分析
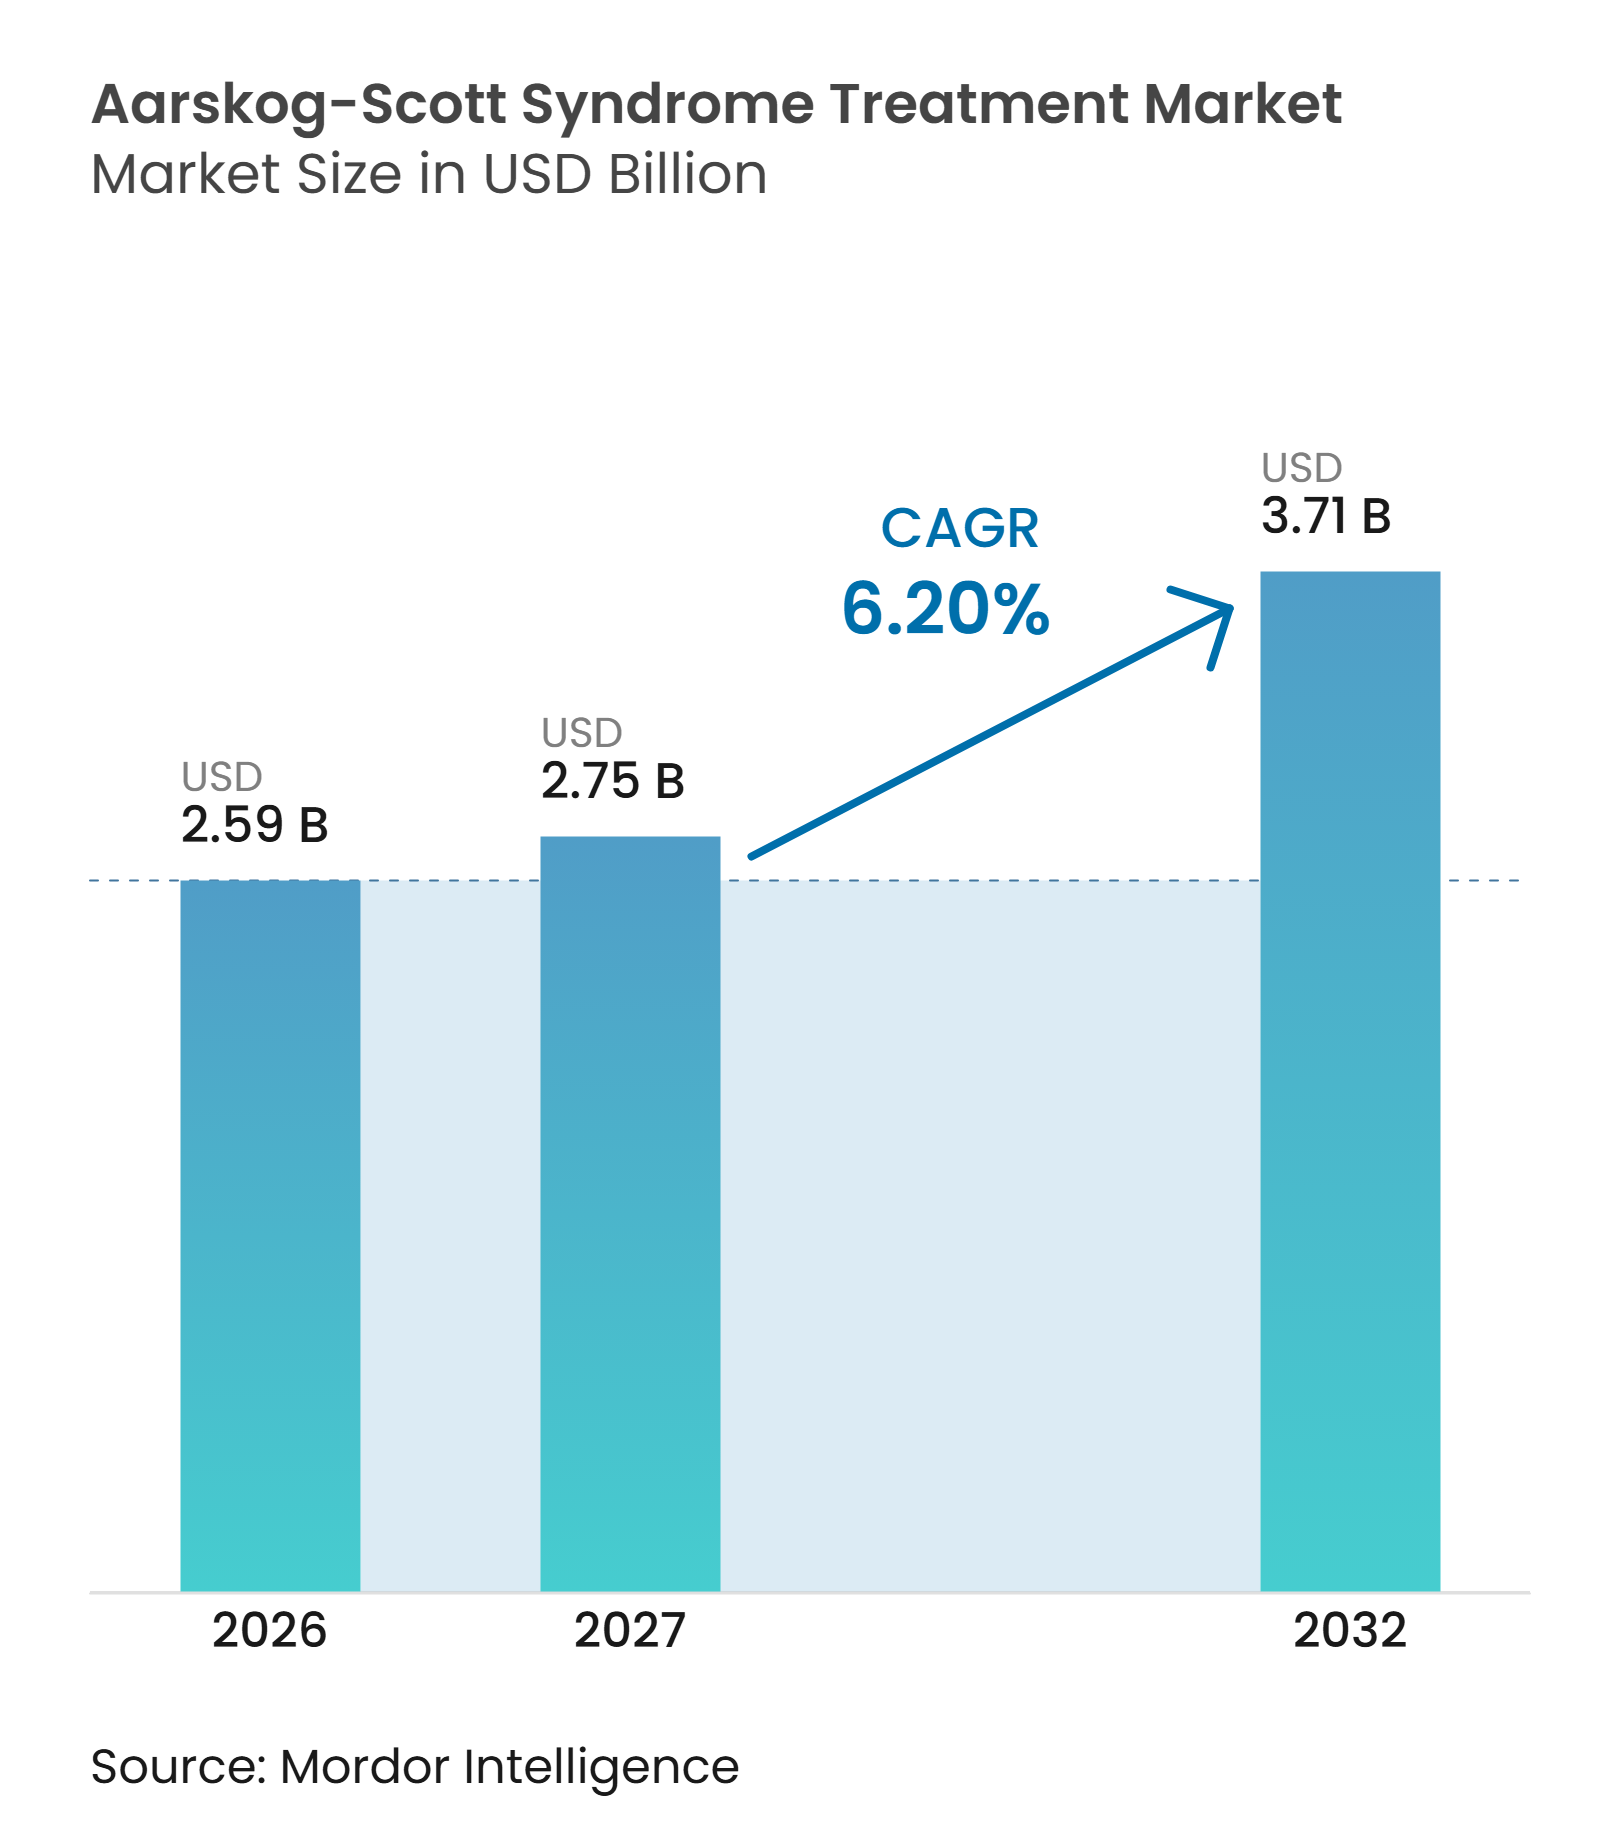
アールスコッグ・スコット症候群治療市場規模は2026年に2.59 ビリオン 米ドルと評価され、2027年の2.75 ビリオン 米ドルから2032年には3.71 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.20%です。
アールスコッグ・スコット症候群治療市場は、FGD1関連顔面生殖器異形成症に対する外科手術、成長ホルモン治療、整形外科的ケア、歯科ケア、および発達支援を包含しています。この疾患に特化して承認された治療法が存在しないため、市場の成長は早期診断と専門医療へのアクセス改善に依存しています。市場は、内分泌科、外科、遺伝科、リハビリテーション、歯科の各専門分野にわたる小児センターでの協調的ケアから恩恵を受けています。患者の特定が改善されることで、利用可能なケアオプションと家族をつなぎ、サービスの到達範囲を拡大できます。競争活動は支持的ケア製品とサービス提供に集中しており、診断の認識不足と限られた臨床エビデンスが主要な制約として残っています。
主要レポートのポイント
- 治療タイプ別では、外科的介入が2026年のアールスコッグ・スコット症候群治療市場シェアの34.67%を占め、理学療法および作業療法は2032年までに7.34%のCAGRで成長すると予測されています。
- 治療対象症状別では、頭蓋顔面症状が2026年のアールスコッグ・スコット症候群治療市場規模の29.88%を占め、成長・内分泌症状は2032年までに8.44%のCAGRで拡大すると予測されています。
- 患者年齢層別では、小児患者が2026年に44.56%の収益シェアを占め、青少年患者は2032年までに9.45%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に36.67%の収益シェアを占め、小児・整形外科センターは2032年までに7.55%のCAGRで拡大すると予測されています。
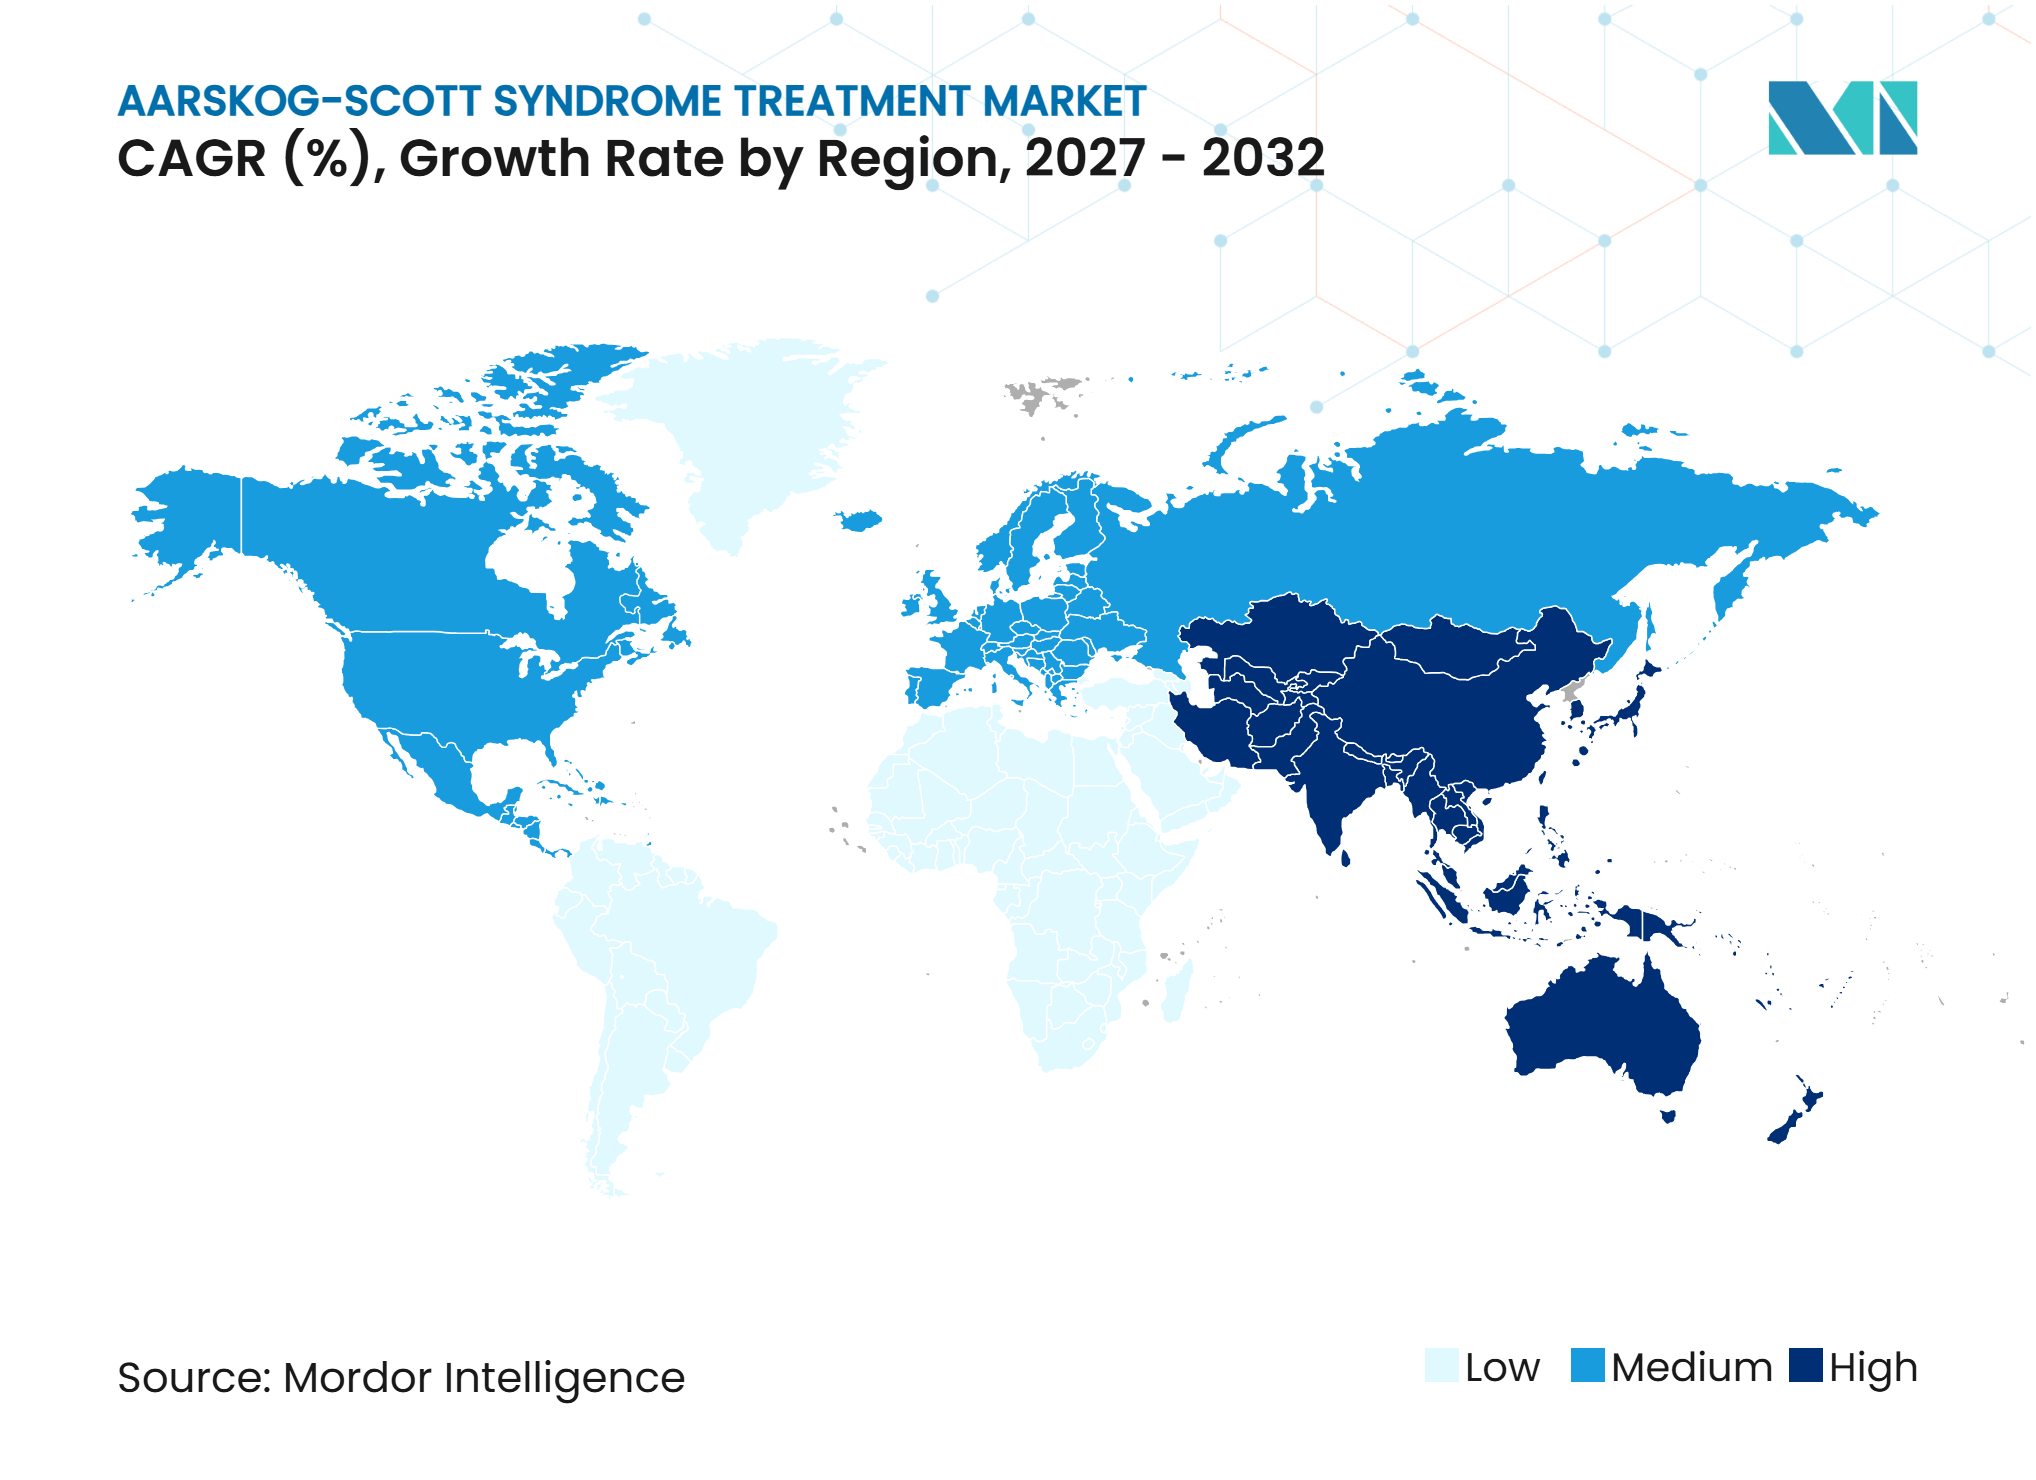
- 地域別では、北米が2026年に41.23%の収益シェアを占め、アジア太平洋は2032年までに8.78%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アールスコッグ・スコット症候群治療市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FGD1関連症例の分子診断の増加 | +1.2% | 北米、欧州、東アジアに最も集中したグローバル | 中期(2~4年) |
| 小児内分泌科へのアクセス拡大 | +0.9% | APACが中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| 週1回の成長ホルモン投与への選好 | +1.0% | 北米および欧州、APACでは初期段階 | 短期(2年以内) |
| 希少疾患紹介ネットワークの成熟 | +0.7% | 北米および欧州 | 中期(2~4年) |
| 治療可能な患者の可視性を高める遺伝型・表現型レジストリ | +0.5% | グローバル | 長期(4年以上) |
| 生涯にわたる症状の多職種管理 | +0.8% | 北米、欧州、東アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
FGD1関連症例の分子診の増加
FGD1配列解析は病原性バリアントの90%を特定し、標的欠失・重複解析が残りの10%を特定することで、アールスコッグ・スコット症候群のより確定的な確認が可能となります。米国小児科学会は、全般的発達遅滞または知的障害を持つ小児に対して、診断率の高さとコスト効率性からゲノム配列解析を第一選択検査として推奨しています。2026年の111名の患者を対象とした研究では62種類の異なるFGD1バリアントが特定され、そのうち11%はデノボで発生していたため、家族歴が陰性であっても本疾患を除外することはできません。確認された有病率は25,000人に1人と推定されていますが、軽症例は未診断のままである可能性があり、ゲノム検査によりヌーナン症候群およびロビノウ・シルバーマン・スミス症候群との鑑別が可能です。[1]
小児内分泌科へのアクセス拡大
小児内分泌専門医へのアクセスが限られていることが、多くの国で成長ホルモンの評価と治療を制限してきました。2022年以降、テマセク財団とKK女性・子供病院のASEANにおける子供のためのゲノミクスプログラムは、シンガポール、マレーシア、フィリピン、ベトナムの510家族に遺伝子検査を提供してきました。同プログラムは、世界基準の25%~40%と比較して52%の診断成功率を報告し、診断までの平均期間を7.6年から数週間に短縮しました。Merck KGaAは2026年第3四半期にSaizanの16.4%のオーガニック売上成長を報告し、韓国でGrowzen Connectを導入しました。一方、遠隔医療、レジストリ、保険適用が専門医のフォローアップを改善できます。
週1回の成長ホルモン投与への選好
週1回の成長ホルモン製品は、治療を必要とする小児の長期的な治療負担を軽減できます。FDAは2025年7月、foresiGHt試験が38週時点での体幹脂肪減少および総除脂肪体重の改善を報告した後、成長ホルモン欠乏症の成人に対してSKYTROFAを承認しました。2026年2月、FDAは第3相REAL8試験の結果に基づき、特発性低身長症、在胎週数に比して小さく生まれたが追いつき成長のない患者、およびヌーナン症候群の小児患者に対してSogroyaを承認しました。この試験では、毎日投与のソマトロピンに対する非劣性とヌーナン症候群における優越性が示されました。これらのより広い適応症は、エビデンスに裏付けられた週1回投与の追加選択肢を提供しており、Ascendisは2027年上半期にHighLiGHts第3相バスケット試験の完全登録を見込んでいます。
希少疾患紹介ネットワークの成熟
患者が複数の専門分野にわたる協調的評価を必要とする場合があるため、紹介ネットワークはアールスコッグ・スコット症候群治療市場においてますます重要になっています。FDAの2026年10月の希少疾患に適合した目的のためのフレームワーク・イニシアチブは、希少疾患の開発要件を反映し、患者経験データを組み込んだ規制アプローチを支持しています。オースティンのテキサス・チルドレンズ・ホスピタルは2025年に、その頭蓋顔面外科プログラムをトリーチャー・コリンズ症候群ケアのグローバルセンターとして説明し、複雑な小児疾患に対する専門センターの価値を示しました。レジストリおよび遺伝型・表現型プログラムに支援された同様の紹介モデルは、未診断の成人および小児に対する遺伝子サービスおよび支持的治療へのアクセスを改善できます。
アールスコッグ・スコット症候群治療市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 疾患特異的な承認済み治療法がない | -1.5% | グローバル | 長期(4年以上) |
| 真の有病率の不明確さと診断の認識不足 | -1.2% | グローバル、中東・アフリカおよび南米で最も深刻 | 長期(4年以上) |
| アールスコッグ・スコット症候群特異的な臨床エビデンスの限界 | -1.0% | グローバル | 中期(2~4年) |
| 追いつき成長による持続的な成長ホルモン需要の減少 | -0.8% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
疾患特異的な承認済み治療法がない
いかなる規制当局もアールスコッグ・スコット症候群に特化した薬物療法を承認していません。GeneReviewsは、臨床診療ガイドラインが確立されていないことを指摘しており、患者が成長ホルモン療法を含む利用可能な治療の適格基準を満たさない場合、償還が複雑になる可能性があります。2025年の報告では成長ホルモン濃度が正常範囲内またはわずかに低い値を示し、遺伝的に確認された5名の患者は組換え成長ホルモン治療でわずかな改善しか示しませんでした。[2] FDAのもっともらしいメカニズムフレームワークは、明確な分子的根拠を持つ希少疾患製品を支援する可能性がありますが、アールスコッグ・スコット症候群特異的なプログラムは臨床開発において特定されておらず、市場の近期的なポテンシャルを制限しています。
追いつき成長による持続的な成長ホルモン需要の減少
一部の患者は小児期および思春期に自然な追いつき成長を経験し、成長ホルモン療法の期間が短縮される可能性があります。2026年の111名の患者を対象としたコホート研究では、平均成人身長164cmが報告され、11名の患者に成長ホルモンが使用されました。著者らは、自然改善を待つために軽度から中等度の低身長患者の治療を遅らせることを推奨し、GeneReviewsも成長ホルモン欠乏症が記録されていない若年患者での治療遅延を勧告しています。[3] このパターンは、市場を持続的な成長不全を伴う疾患よりも低ボリュームの成長ホルモン機会として位置づけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
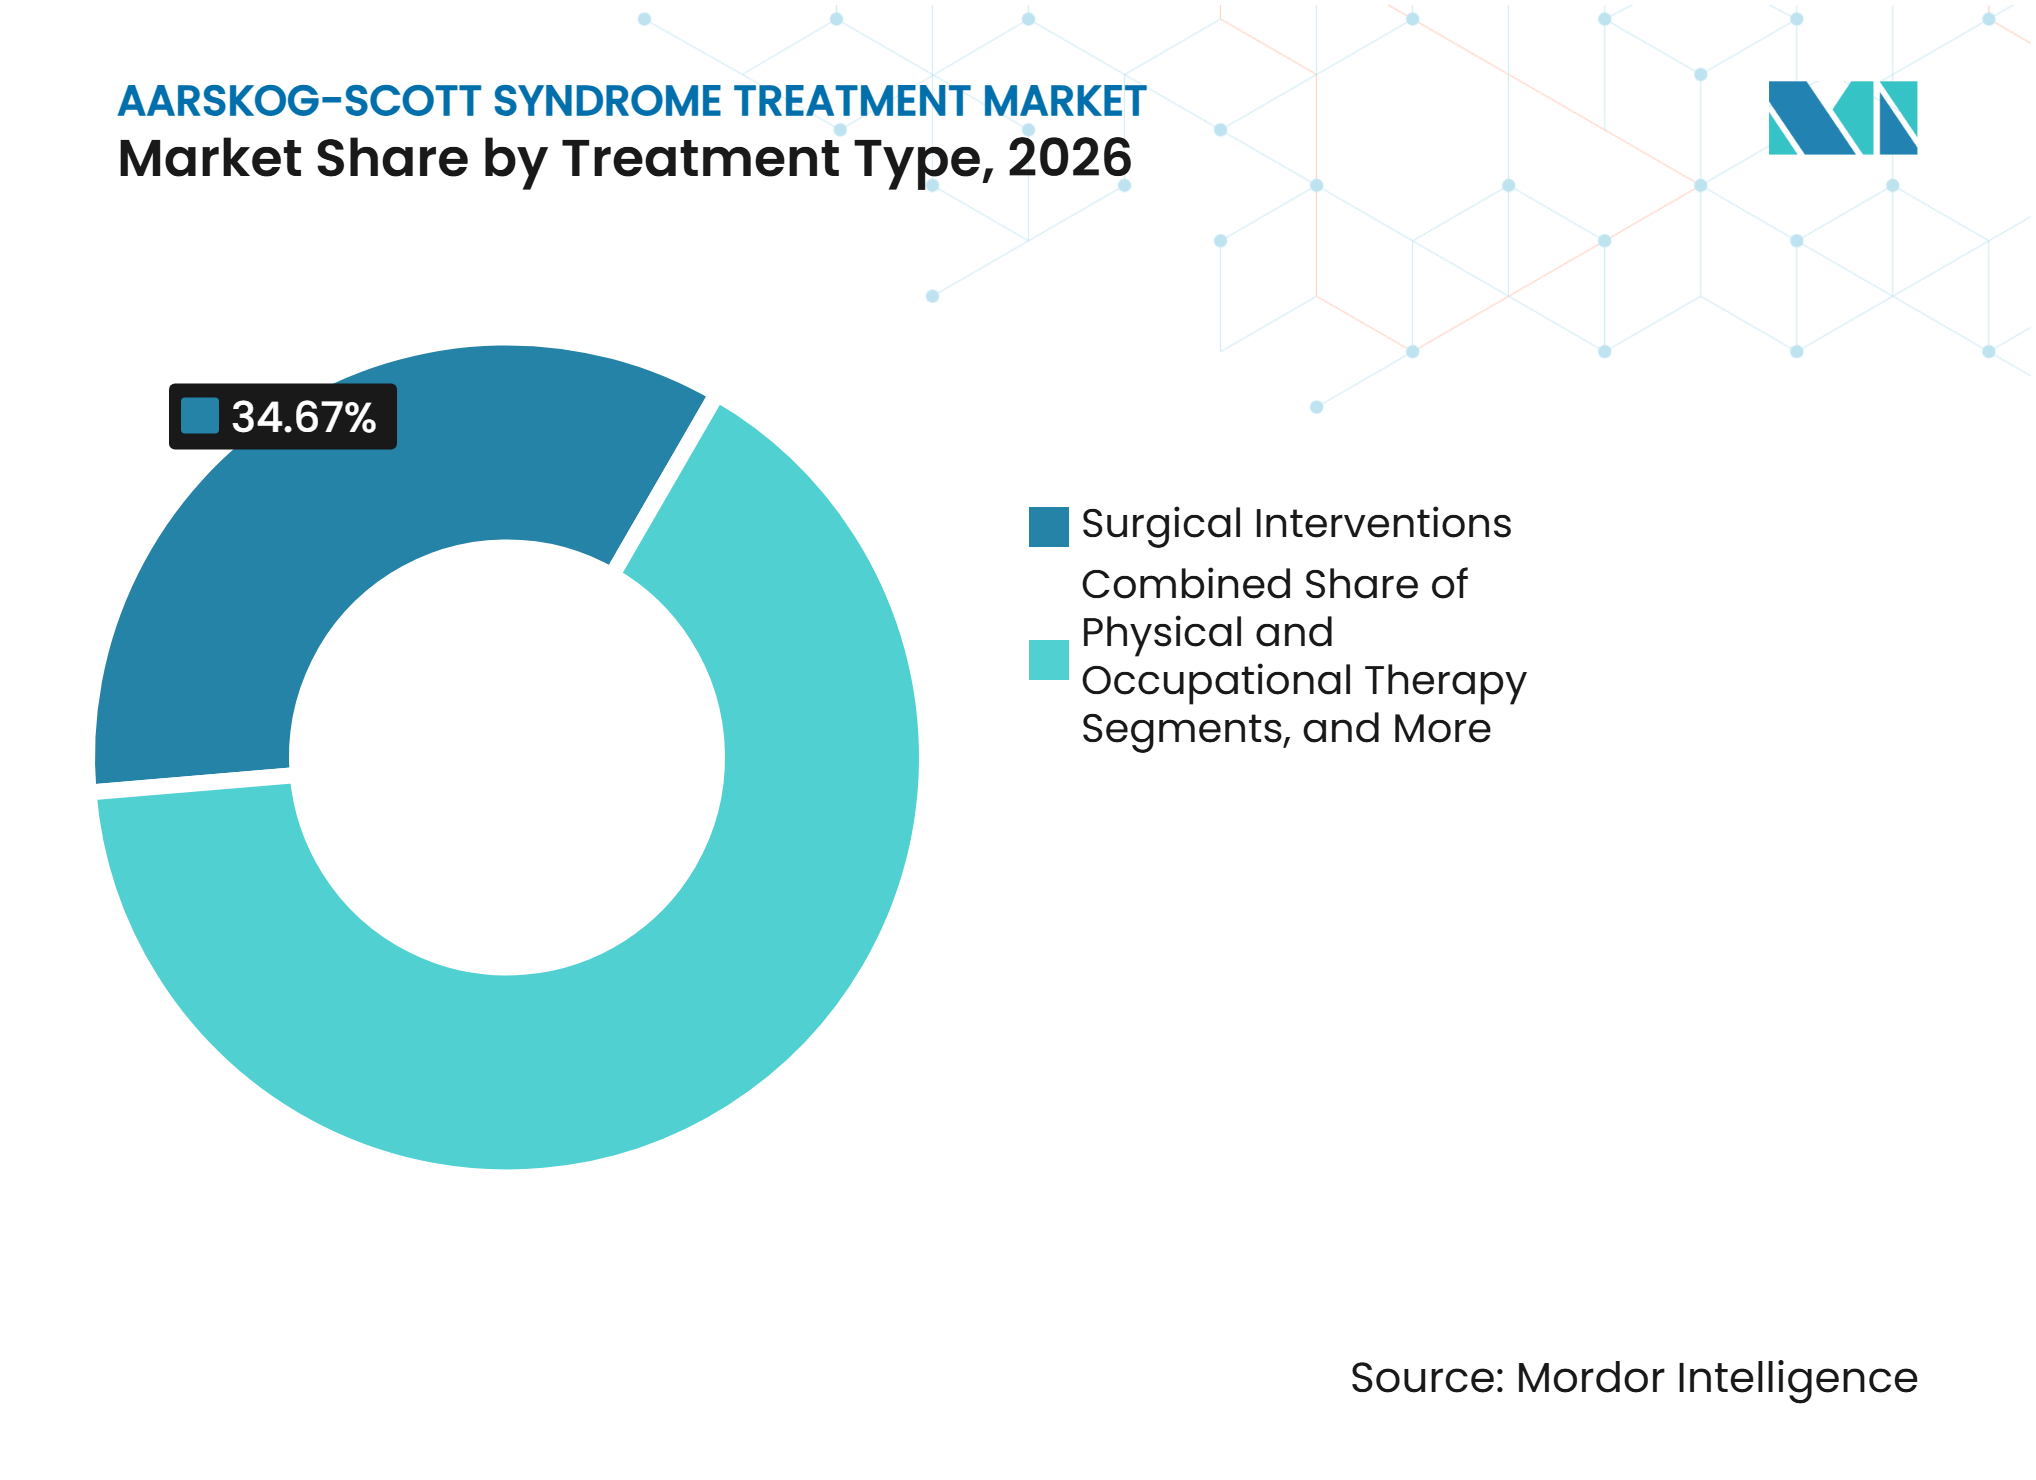
外科的ケアが収益をリードし、リハビリテーションがより速く成長外科的介入は2026年のアールスコッグ・スコット症候群治療市場シェアの34.67%を占めました。多くの患者が停留精巣、鼠径ヘルニア、口唇口蓋裂、眼瞼下垂、頭蓋顔面の問題に対する処置を必要とするため、このセグメントがリードしています。介入率は停留精巣で68%、鼠径ヘルニアで30%~40%、口唇口蓋裂修復で6%です。これらの要件は小児外科ボリュームと病院・医療機器サービスへの需要を持続させています。
理学療法および作業療法は、2032年までに7.34%のCAGRで最も成長の速い治療セグメントです。2025年に発表されたバージニア工科大学の研究では、希少なX連鎖遺伝子変異を持つ小児を対象に、4週間にわたり1日3~6時間の集中療法を行ったところ、参加した全ての小児で受容的コミュニケーションが改善し、参加者の3分の1で粗大運動制御が改善したことが示されました。成長ホルモン療法、整形外科的治療、歯科・矯正治療、発達・行動・リハビリテーション支援は繰り返し生じるケアニーズに対応しています。歯科異常は患者の80%に影響し、Align Technologyは2025年4月に下顎前進製品を米国とカナダで商業的に利用可能にし、2025年に口蓋拡張装置のCEマーク認定を取得しました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
治療対象症状別:
頭蓋顔面ケアが最も広い基盤を持ち、内分泌ケアが拡大頭蓋顔面症状は2026年のアールスコッグ・スコット症候群治療市場規模の29.88%を占めました。2026年のFGD1コホートでは100%の患者に顔面特徴が認められ、72%に中足骨内反、56%に屈指症が認められました。これらの疾患は小児外科、再建ケア、矯正歯科、フォローアップサービスへの需要を生み出しています。低侵襲の頭蓋顔面アプローチは回復期間を短縮し、集中的なケアパスウェイを支援できます。
成長・内分泌症状は2032年までに8.44%のCAGRで成長すると予測されています。Sogroyaの2026年の特発性低身長症、在胎週数に比して小さく生まれたが追いつき成長のない患者、およびヌーナン症候群に対する小児承認は、隣接疾患における週1回治療の臨床エビデンス基盤を拡大しました。欧州医薬品庁のヒト用医薬品委員会は2026年9月に同製品バリエーションに対して肯定的意見を発表しました。四肢・骨格、眼科、泌尿生殖器、歯科・口腔、神経発達・行動症状は継続的なケアを必要とし、学習困難は患者の70%に、注意欠如・多動症は35%に影響しています。
患者年齢層別:
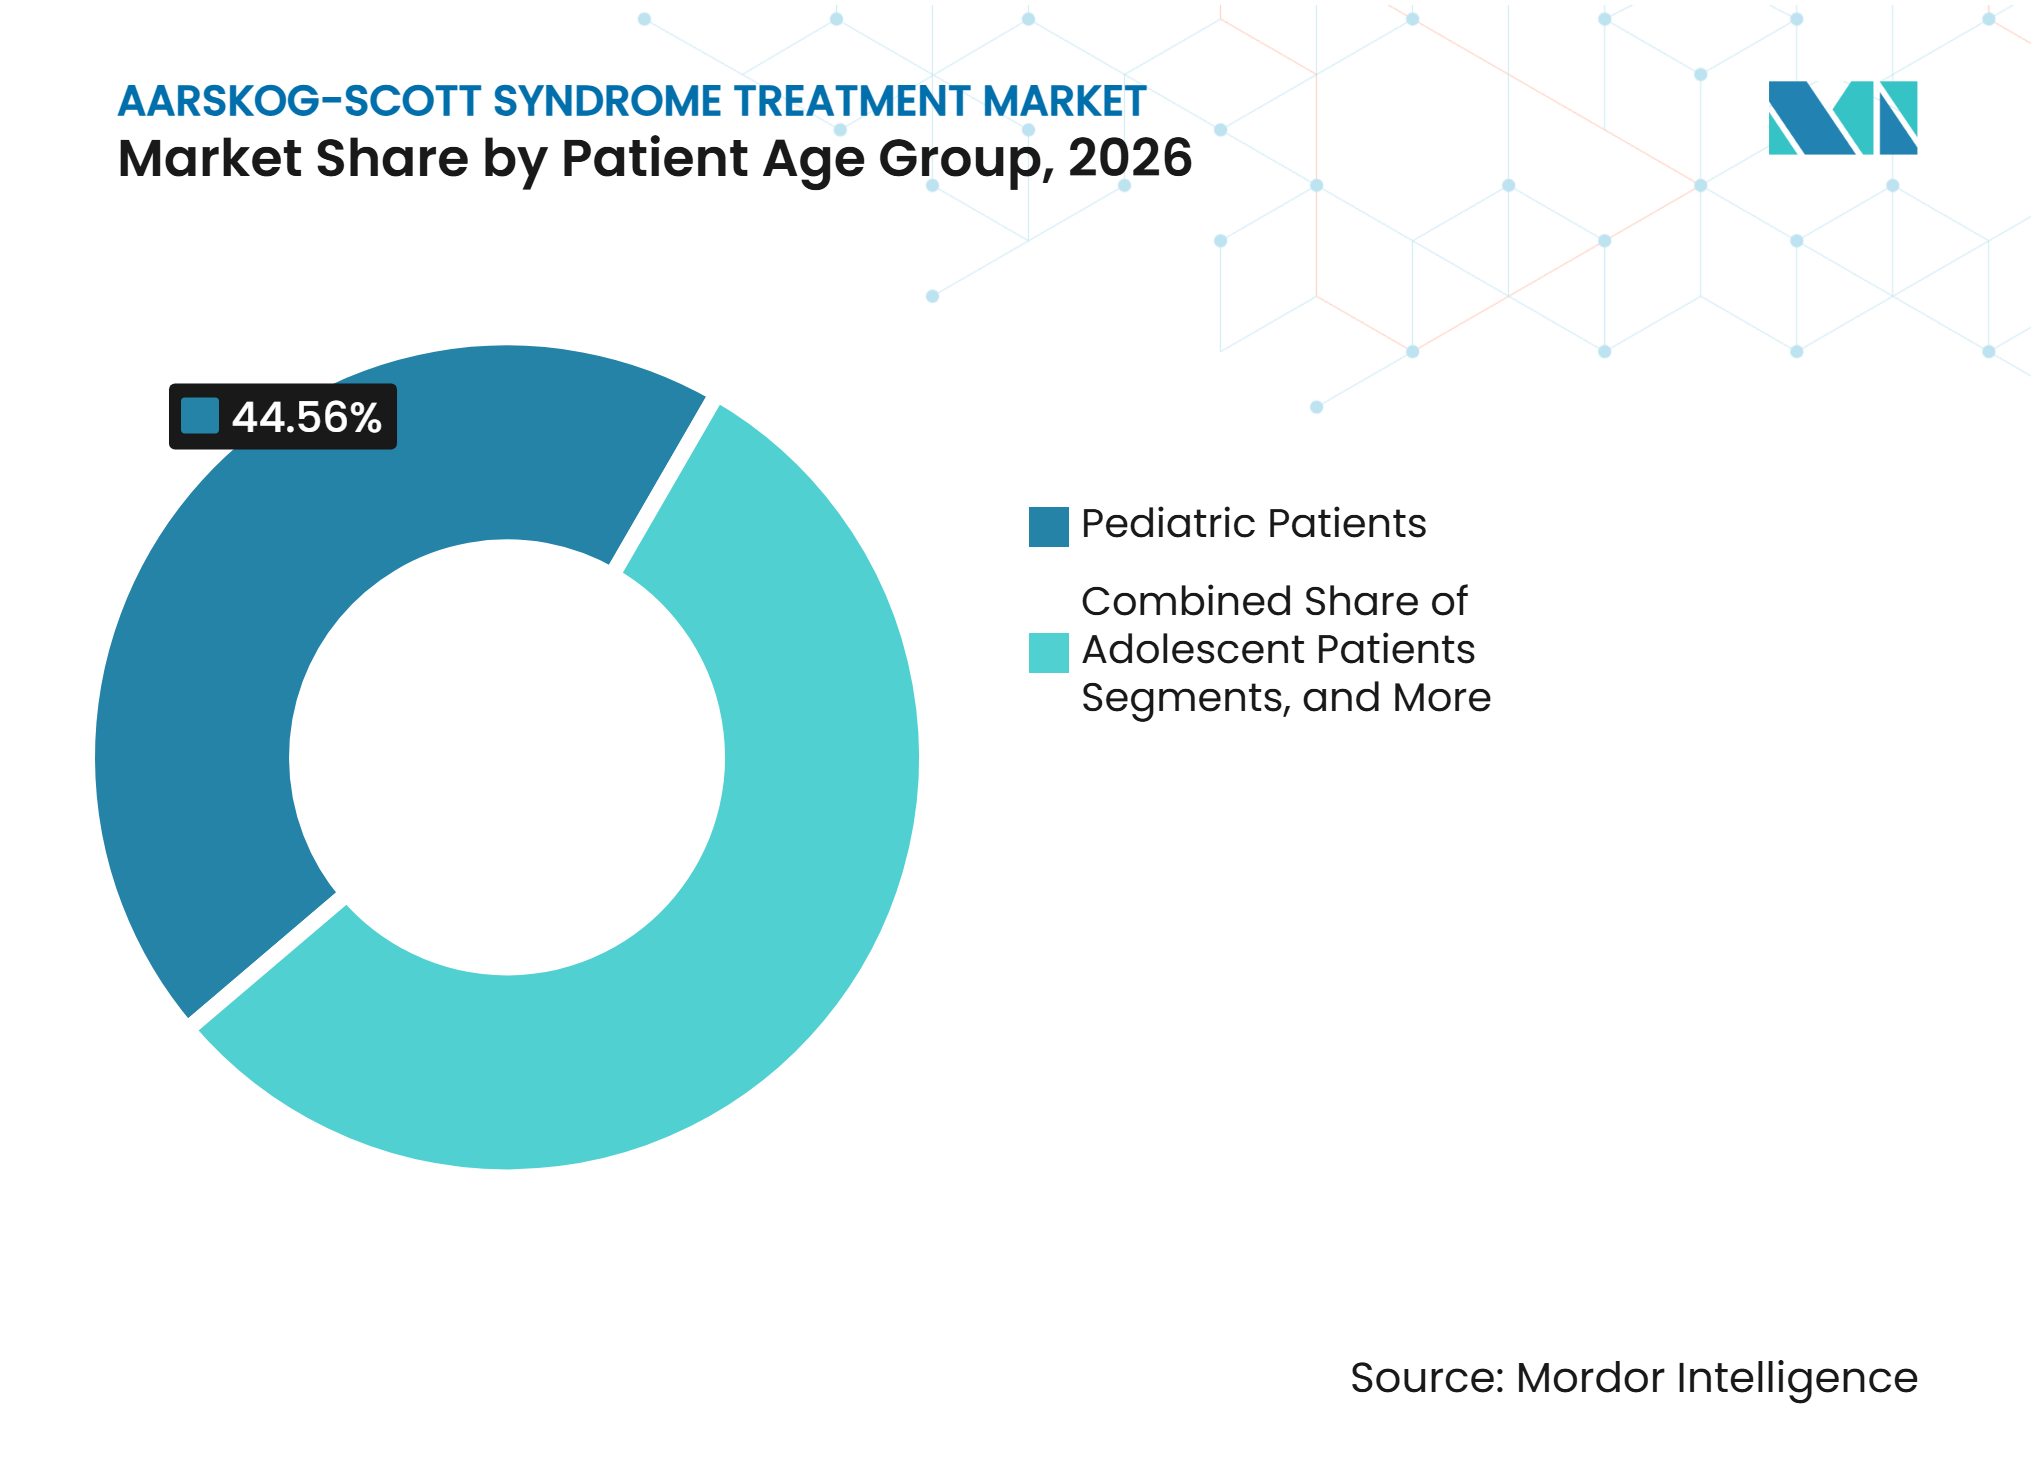
幼児期が支出をリードし、青少年期が需要を追加小児患者は2026年収益の44.56%を占めました。このグループは停留精巣、足の変形、口唇裂修復、ヘルニア、眼瞼下垂を含む早期発症症状の治療を必要とします。早期診断により、子供たちは内分泌科、遺伝科、整形外科、歯科、眼科のケアと結びつくことが多いです。協調的ケアには処方、処置、評価、複数年にわたるモニタリングが含まれ、セグメントの市場リーダーポジションを支えています。
青少年患者は2032年までに9.45%のCAGRで最も成長の速い年齢層です。成長は高齢患者の特定の増加と、矯正ケア、成長ホルモン評価、行動支援を含む思春期に顕在化するニーズを反映しています。注意欠如・多動症は患者の10%~30%に影響しています。Align Technologyは2025年に935,800件のティーンおよび成長期の子供のケーススタートを報告し、ティーンおよび子供のクリアアライナーボリュームは2025年第3四半期に前年比8.3%、2025年第4四半期に前年比6.9%増加しました。成人は新興グループとして残っており、2026年コホートでは20歳以上の20名の患者が専門家の意見を必要としていました。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が最大の役割を維持し、専門センターが拡大病院は2026年収益の36.67%を占めました。病院は外科手術、複雑な成長ホルモン開始、多職種診断ワークアップの主要な場として残っています。大学病院および主要小児センターは頭蓋顔面外科、内分泌科、遺伝科サービスを統合しています。オースティンのテキサス・チルドレンズ・ホスピタルは2025年に、複雑な顔面疾患と長期ケアニーズを持つ患者を支援する専門頭蓋顔面プログラムを報告しました。
小児・整形外科センターは2032年までに7.55%のCAGRで成長すると予測されています。成長は成長関連の懸念、整形外科的合併症、筋骨格系サーベイランスの外来管理の増加を反映しています。Strykerは2026年2月に、青少年患者に特化して適応されたはじめての足関節脛腓靭帯固定デバイスとしてSynchfix EVTを発売しました。リハビリテーションセンターは関連性を高めており、学術・研究機関はレジストリ、コホート、遺伝型・表現型研究を通じて将来のケアプロトコルを支援し、外来ケアチャネルを拡大しています。
地域分析
北米
北米は2026年の収益の41.23%を占めると予測されています。米国は確立された希少疾患インフラ、専門センター、遺伝子検査および成長ホルモン製品への広範なアクセスから恩恵を受けています。希少小児疾患優先審査バウチャープログラムは、ミカエラ・ネイロン子供に機会を与える法の下で2029年9月まで再承認される見込みです。FDAの2026年希少疾患フレームワークは、少数患者集団向けの開発プログラムに対する規制上の焦点を維持すると期待されています。カナダは公的資金による医療制度と小児遺伝学の能力を通じて地域市場を支援しており、メキシコは希少疾患ケア開発の初期段階にとどまっています。
アジア太平洋
アジア太平洋は2032年までに8.78%のCAGRで成長すると予測されています。成長は中国、日本、インド、韓国全体でのゲノム検査の拡大、専門家の能力、保険イニシアチブによって支えられています。テマセク財団とKKHプログラムは4つのASEAN諸国でのテスト・アクセスを拡大し、52%の診断成功率を報告しました。2026年、日本はPharming社のJoenjaを国民健康保険の薬価収載に組み込む見込みであり、希少疾患治療薬へのより大き支援を反映しています。韓国では、Growzen Connectプラットフォームがソマトロピン服薬遵守データのリモートモニタリングを可能にしています。中国の国内バイオシミラー成長ホルモン能力は長期治療の手頃な価格を改善できます。
欧州、中東、南米
欧州は主要地域として残っており、ドイツ、英国、フランス、イタリア、スペインがケア慣行に影響を与える臨床センターと研究グループを擁しています。欧州医薬品庁の2026年9月のSogroyaに関するヒト用医薬品委員会意見の見込みは、欧州委員会の決定を条件として、適格患者に対する追加の週1回治療オプションを導入する可能性があります。グレート・オーモンド・ストリート・ホスピタルの2026年予定のニチノールスプリング処置は、小児頭蓋顔面外科における継続的なイノベーションを示すと期待されています。中東・アフリカでは、アクセスはGCC諸国と南アフリカに集中しており、配列解析の利用可能性は地域によって異なります。ブラジルが南米をリードしており、ANVISAは2026年11月にヌーナン症候群に対するSogroyaを承認する見込みです。アルゼンチンの遺伝学臨床試験ネットワークは、地域において追加の、ただし限られた診断能力を提供しています。
競合環境
市場集中度
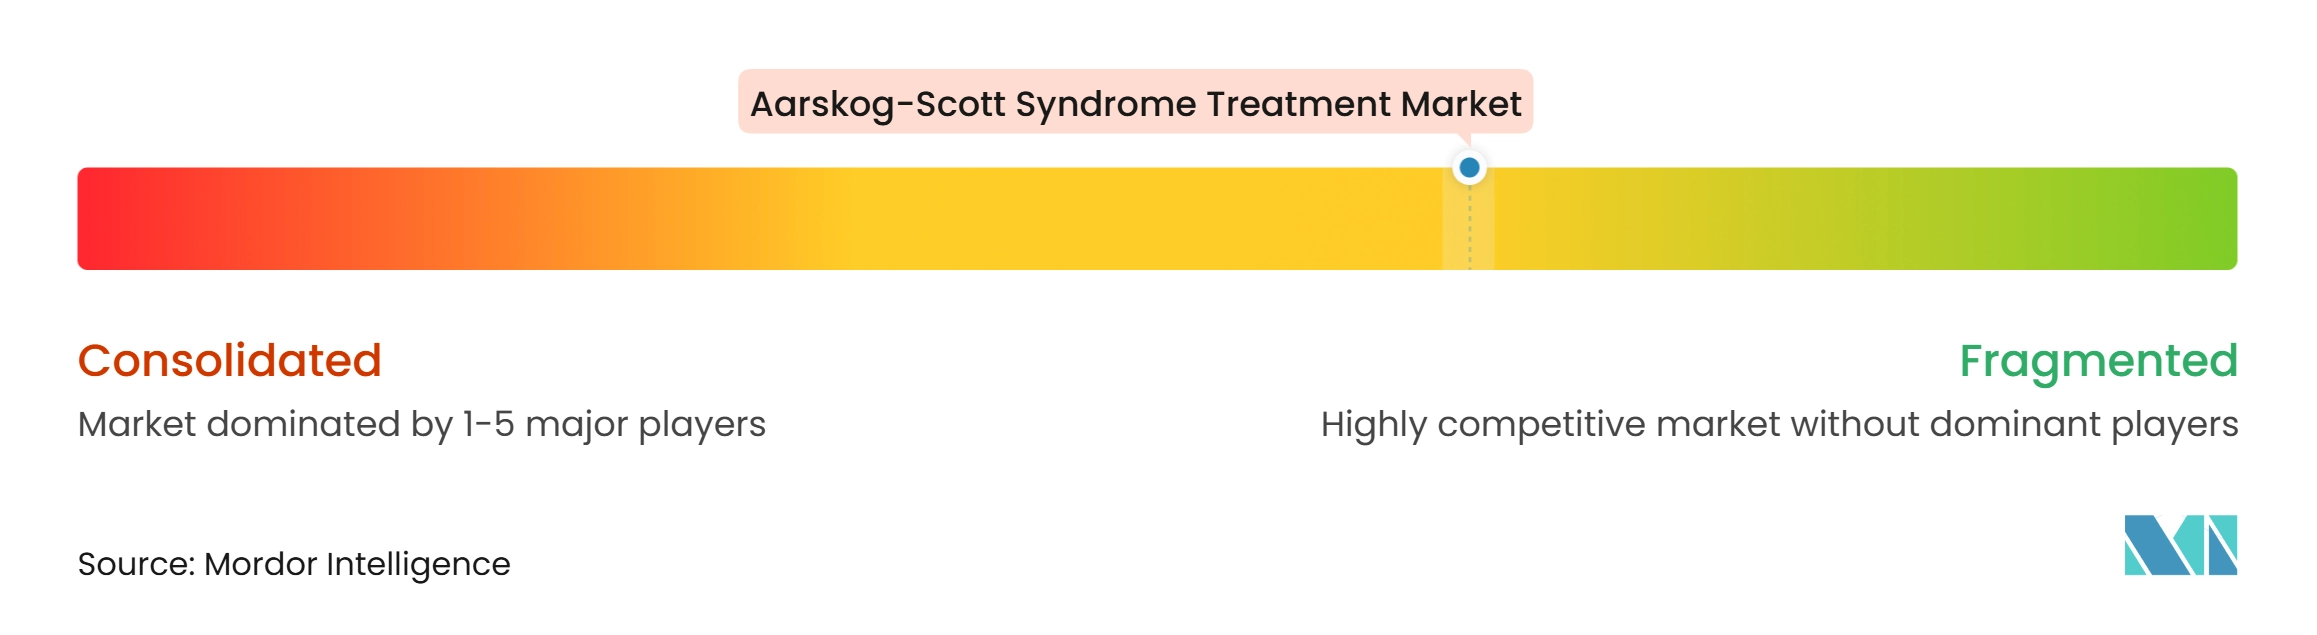
アールスコッグ・スコット症候群治療市場は、成長ホルモン製品、外科サービス、整形外科・リハビリテーションデバイス、歯科技術にわたって断片化されています。アールスコッグ・スコット症候群を特異的に標的とする承認済み治療法が存在しないため、これらのカテゴリー全体で支配的な地位を持つ企業はありません。Novo NordiskとAscendis Pharmaは、隣接する適格疾患に使用される可能性のある週1回の成長ホルモンオプションを進めており、Sogroyaは2026年2月の承認後に5つの小児・成人適応症を持っていました。Ascendisは2025年にSKYTROFAの収益として2.06 ビリオン ユーロを報告し、世界で20,000件以上のユニーク登録を達成しました。
Merck KGaAは2026年第3四半期にSaizanの16.4%のオーガニック成長を報告し、韓国でGrowzen Connectを通じてデジタル服薬管理要素を追加しました。Johnson & Johnsonは、DePuy Synthes CMFを通じて頭蓋顎顔面外傷および再建においてポジションを維持しており、2025年10月の整形外科事業の分離計画は整形外科ケアにおける戦略的ポジションに影響を与える可能性があります。Zimmer Biometは2025年にMonogram Technologiesを買収し、小児ニッチに拡張する可能性のある整形外科技術への投資を継続しています。
Align Technologyの2025年の製品活動は、口蓋拡張装置および下顎前進システムを通じて口腔・頭蓋顔面ニーズに対応しています。競争は製品の幅広さ、専門家へのアクセス、服薬遵守支援、規制コンプライアンス、エビデンス生成によって引き続き推進されており、企業はアールスコッグ・スコット症候群に対する専用ラベルや標準化された治療プロトコルなしに異なる臨床症状に対応しています。
アールスコッグ・スコット症候群治療産業リーダー
-
Pfizer Inc.
-
Novo Nordisk A/S
-
Eli Lilly and Company
-
Johnson & Johnson
-
Teva Pharmaceutical Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アールスコッグ・スコット症候群治療市場 このレポートでカバーされる企業
- Align Technology
- Anhui Anke Biotechnology (Group) Co. Ltd
- Ascendis Pharma A/S
- Bausch + Lomb Corporation
- Biocon Biologics Limited
- Eli Lilly and Company
- FERRING PHARMACEUTICALS INC.
- Genentech
- GeneScience Pharmaceuticals
- Johnson & Johnson
- LG Chem Ltd
- Merck
- Novo Nordisk
- Pfizer
- Stryker
- Teva Pharmaceutical Industries
- Tonghua Dongbao Pharmaceutical Co. Ltd
- Zimmer Biomet
最近の産業開発事情 アールスコッグ・スコット症候群治療市場
- 2026年11月:Novo NordiskはブラジルのANVISAからヌーナン症候群の小児患者に対するSogroya(ソマパシタン)の承認を取得しました。この承認により南米での週1回の成長ホルモン療法へのアクセスが拡大し、FGD1関連成長不全の適格患者への将来的なアクセスを支援しました。
- 2026年9月:欧州医薬品庁のヒト用医薬品委員会は、欧州における3つの小児適応症(ヌーナン症候群、特発性低身長症、在胎週数に比して小さく生まれたが追いつき成長のない患者)に対するSogroyaの肯定的意見を採択しました。製品は欧州委員会の販売承認を待っている状態でした。
- 2026年9月:グレート・オーモンド・ストリート・ホスピタルは、CTベースのデジタル頭蓋モデリングを通じてUCLバイオエンジニアと共同開発したカスタムニチノール超弾性スプリングを使用した頭蓋縫合早期癒合症修復を実施しました。この処置は45分の手術時間で、複雑な頭蓋変形を持つ小児に対して個別化された力の較正を使用しました。
アールスコッグ・スコット症候群治療市場のグローバルレポートスコープ
レポートのスコープによると、アールスコッグ・スコット症候群治療とは、身体的成長、顔面特徴、四肢、生殖器に影響を与える希少遺伝性疾患を管理するために使用される、症状に焦点を当てた個別化された医療ケア、外科手術、発達療法を指します。
アールスコッグ・スコット症候群治療市場は、治療タイプ、治療対象症状、患者年齢層、エンドユーザー、地域によってセグメント化されています。治療タイプ別では、市場は成長ホルモン療法、整形外科的治療、外科的介入、理学療法および作業療法、歯科・矯正治療、発達・行動・リハビリテーション支援、その他の支持的治療を含みます。治療対象症状別では、市場は頭蓋顔面症状、四肢・骨格症状、泌尿生殖器症状、成長・内分泌症状、歯科・口腔症状、眼科症状、神経発達・行動症状、その他の症状にセグメント化されています。患者年齢層別では、市場は小児患者、青少年患者、成人患者に分類されています。エンドユーザー別では、市場は病院、専門クリニック、小児・整形外科センター、リハビリテーションセンター、学術・研究機関、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 成長ホルモン療法 |
| 整形外科的治療 |
| 外科的介入 |
| 理学療法および作業療法 |
| 歯科・矯正治療 |
| 発達・行動・リハビリテーション支援 |
| その他の支持的治療 |
| 頭蓋顔面症状 |
| 四肢・骨格症状 |
| 泌尿生殖器症状 |
| 成長・内分泌症状 |
| 歯科・口腔症状 |
| 眼科症状 |
| 神経発達・行動症状 |
| その他 |
| 小児患者 |
| 青少年患者 |
| 成人患者 |
| 病院 |
| 専門クリニック |
| 小児・整形外科センター |
| リハビリテーションセンター |
| 学術・研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 成長ホルモン療法 | |
| 整形外科的治療 | ||
| 外科的介入 | ||
| 理学療法および作業療法 | ||
| 歯科・矯正治療 | ||
| 発達・行動・リハビリテーション支援 | ||
| その他の支持的治療 | ||
| 治療対象症状別 | 頭蓋顔面症状 | |
| 四肢・骨格症状 | ||
| 泌尿生殖器症状 | ||
| 成長・内分泌症状 | ||
| 歯科・口腔症状 | ||
| 眼科症状 | ||
| 神経発達・行動症状 | ||
| その他 | ||
| 患者年齢層別 | 小児患者 | |
| 青少年患者 | ||
| 成人患者 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 小児・整形外科センター | ||
| リハビリテーションセンター | ||
| 学術・研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
アールスコッグ・スコット症候群治療市場の規模は?
アールスコッグ・スコット症候群治療市場は2027年に2.75 ビリオン 米ドルと評価されており、6.20%のCAGRで2032年までに3.71 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つ治療タイプは何ですか?
外科的介入は2026年に34.67%で最大のシェアを保持しています。これは多くの患者が停留精巣、ヘルニア、口唇口蓋裂、眼瞼下垂、または頭蓋顔面の懸念に対する管理を必要とするためです。
アールスコッグ・スコット症候群において遺伝子検査が重要な理由は何ですか?
FGD1配列解析は病原性バリアントの90%を特定し、欠失・重複解析が残りの10%の検出を支援します。
最も成長が速い地域はどこですか?
アジア太平洋は、ゲノム検査、専門ケア、希少疾患カバレッジイニシアチブに支えられ、2032年までに8.78%のCAGRで成長すると予測されています。
青少年における需要を促進しているものは何ですか?
青少年患者は、高齢患者の特定が増加し、矯正ケア、成長評価、行動支援を必要とするため、2032年までに9.45%のCAGRで成長すると予測されています。