
Tamaño y Participación del Mercado de Tratamiento del Síndrome de Aarskog-Scott
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.20 % |
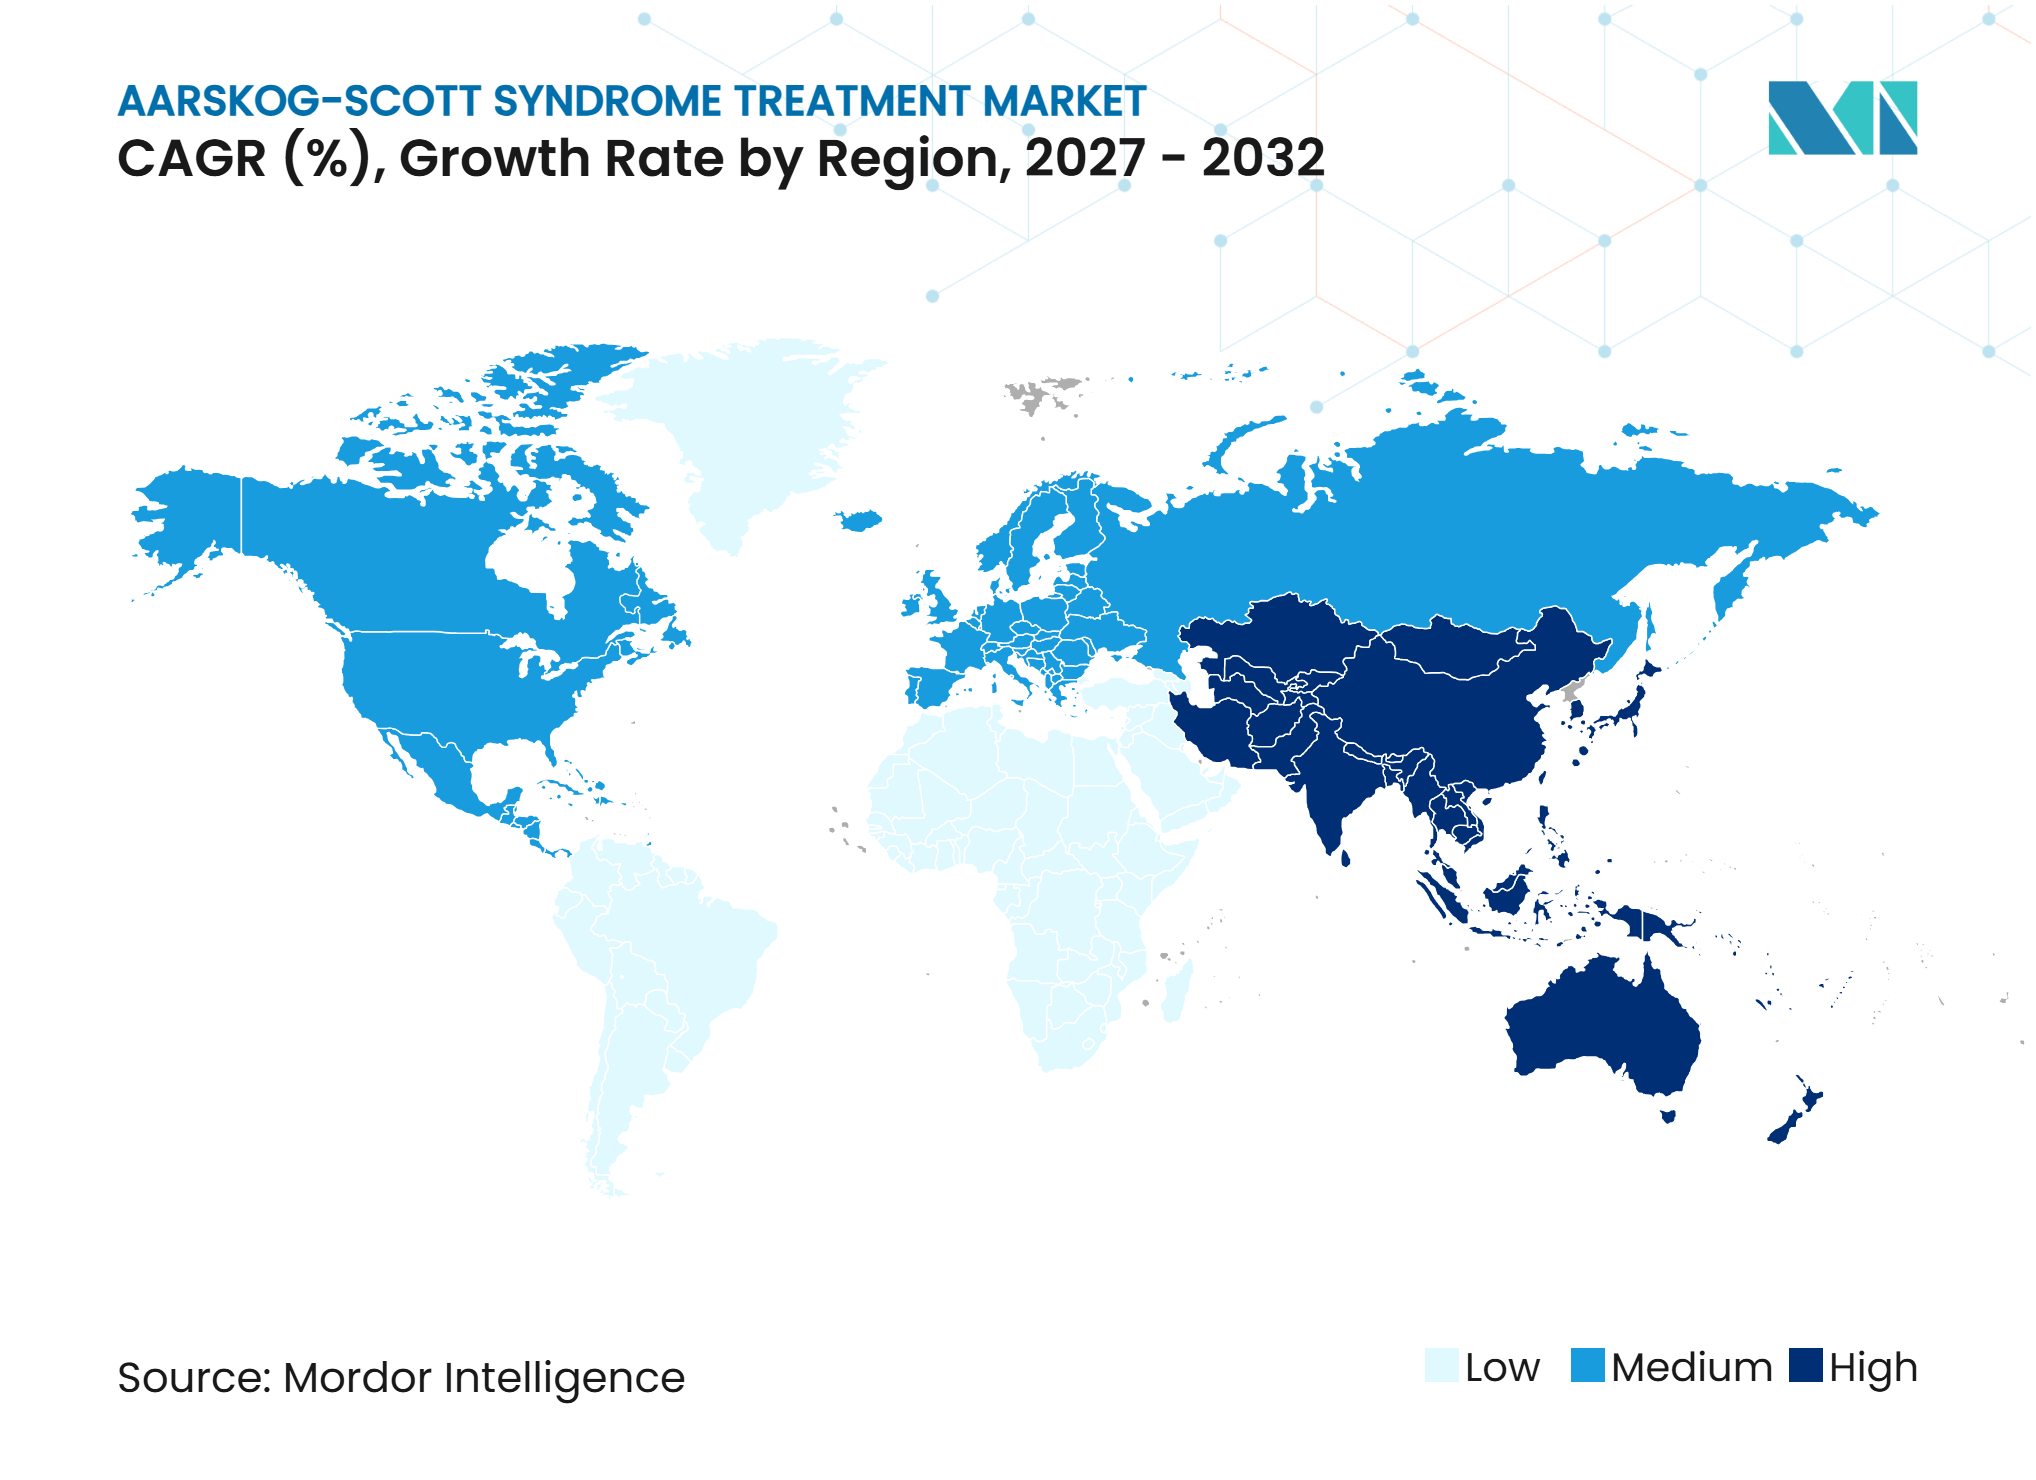
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento del Síndrome de Aarskog-Scott por Mordor Intelligence
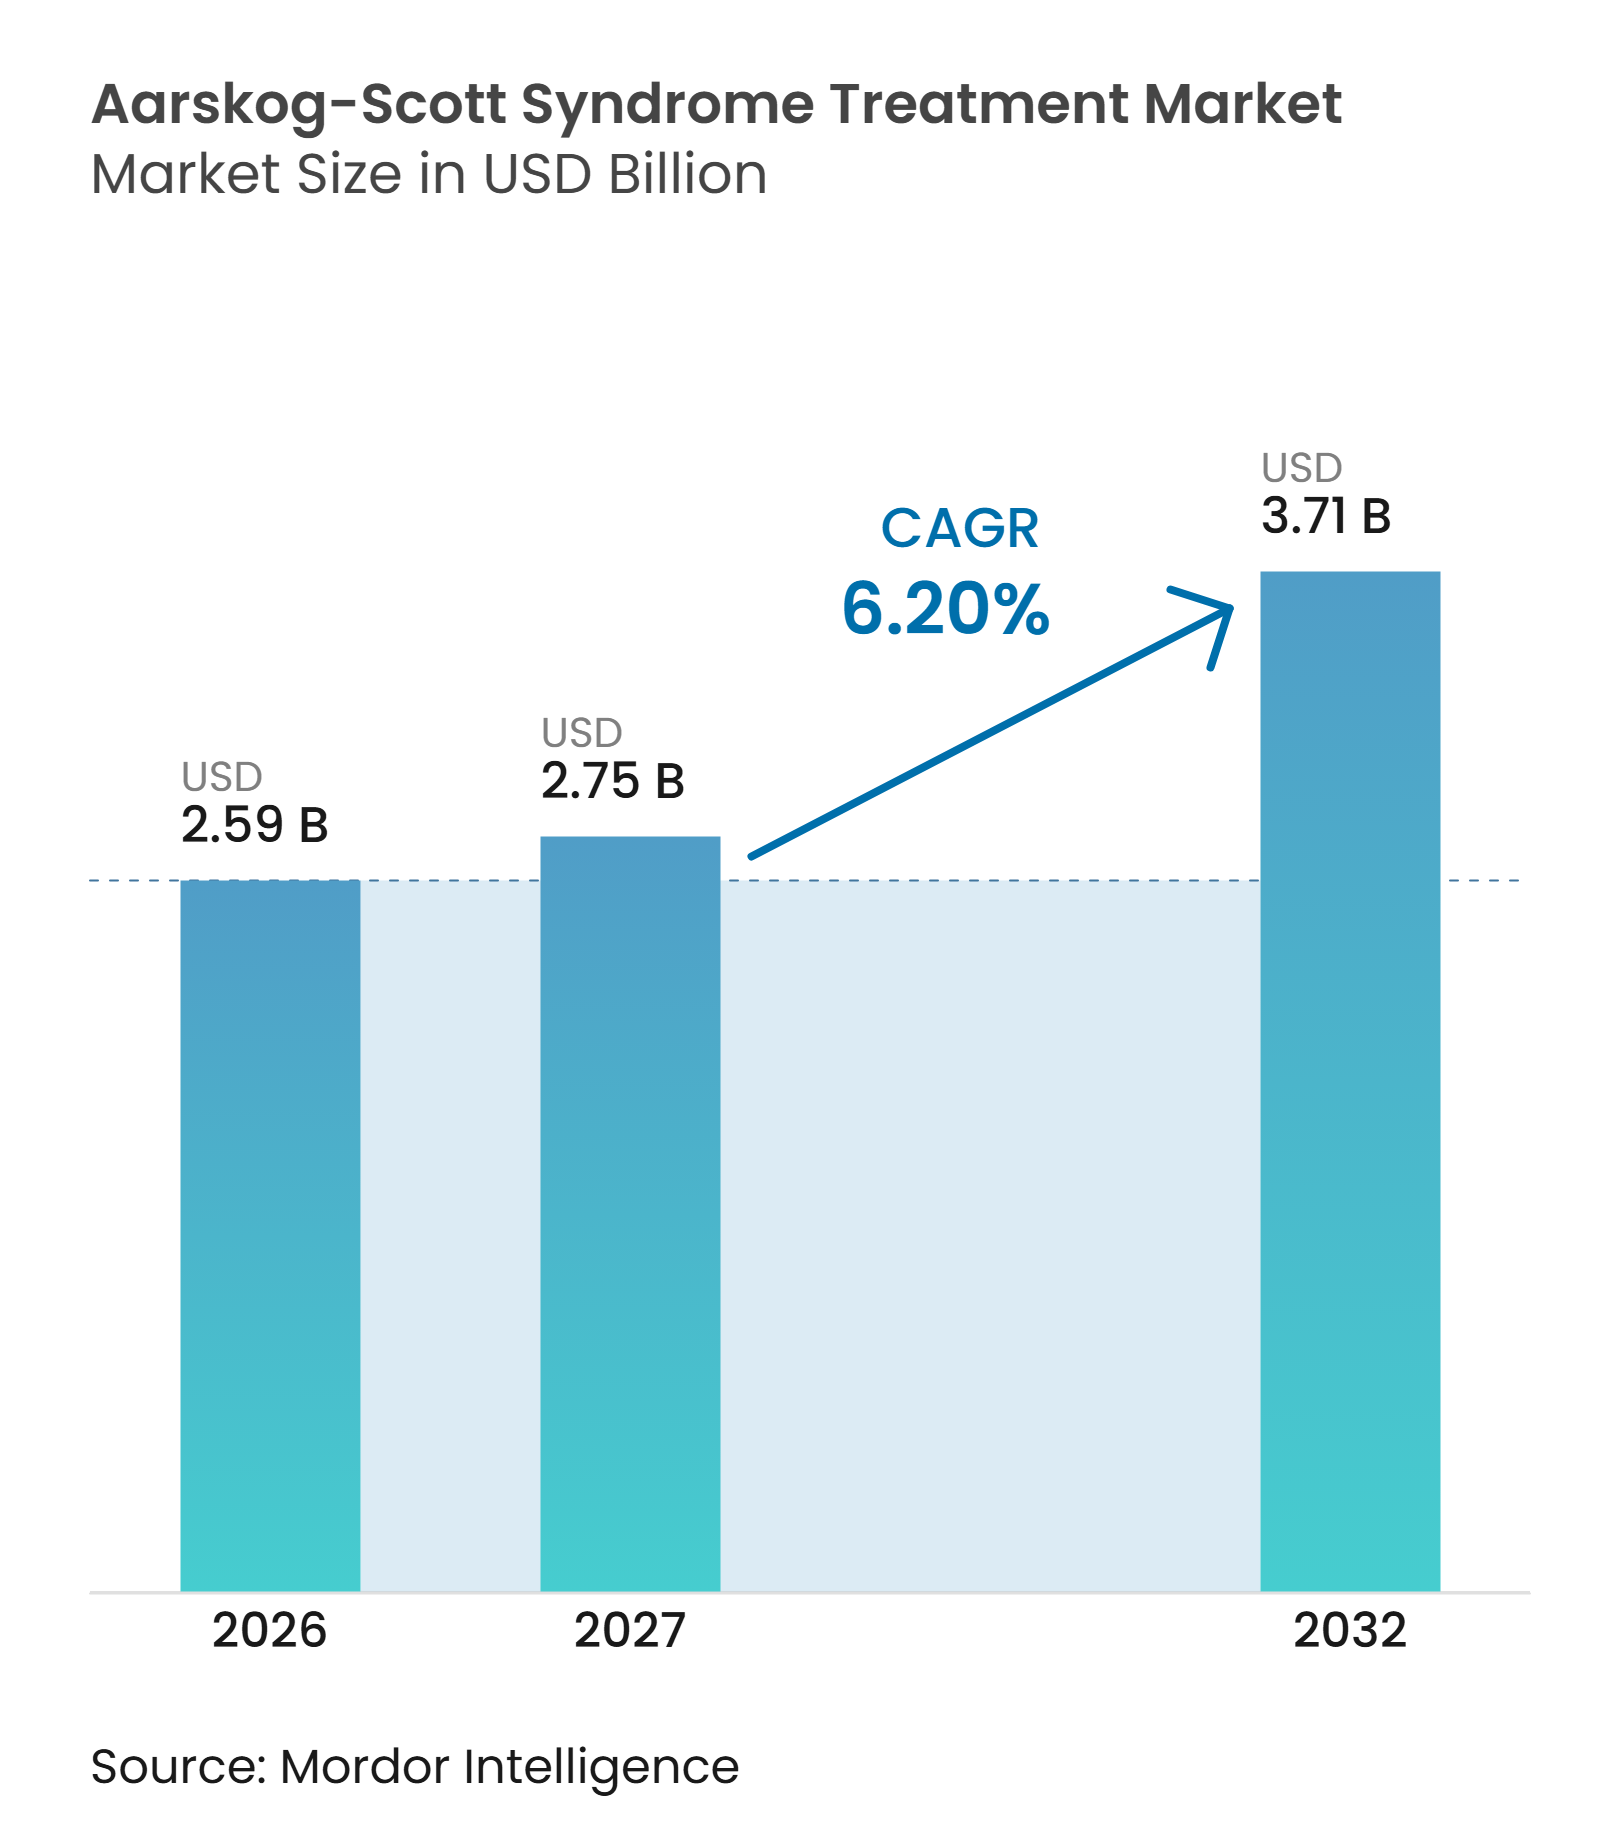
El tamaño del Mercado de Tratamiento del Síndrome de Aarskog-Scott fue valorado en 2,59 mil millones de USD en 2026 y se estima que crecerá desde 2,75 mil millones de USD en 2027 hasta alcanzar los 3,71 mil millones de USD para 2032, a una CAGR del 6,20% durante el período de pronóstico (2027-2032).
El mercado de tratamiento del síndrome de Aarskog-Scott abarca cirugía, tratamiento con hormona de crecimiento, atención ortopédica, atención dental y apoyo al desarrollo para la displasia faciogenital relacionada con FGD1. El crecimiento del mercado depende de un diagnóstico más temprano y de un mejor acceso a la atención especializada, ya que no existe ninguna terapia aprobada diseñada específicamente para esta condición. El mercado se beneficia de la atención coordinada en centros pediátricos de endocrinología, cirugía, genética, rehabilitación y especialidades dentales. La mejora en la identificación de pacientes puede ampliar el alcance de los servicios al conectar a las familias con las opciones de atención disponibles. La actividad competitiva se centra en productos de atención de soporte y prestación de servicios, mientras que el subdiagnóstico y la evidencia clínica limitada siguen siendo restricciones clave.
Conclusiones Clave del Informe
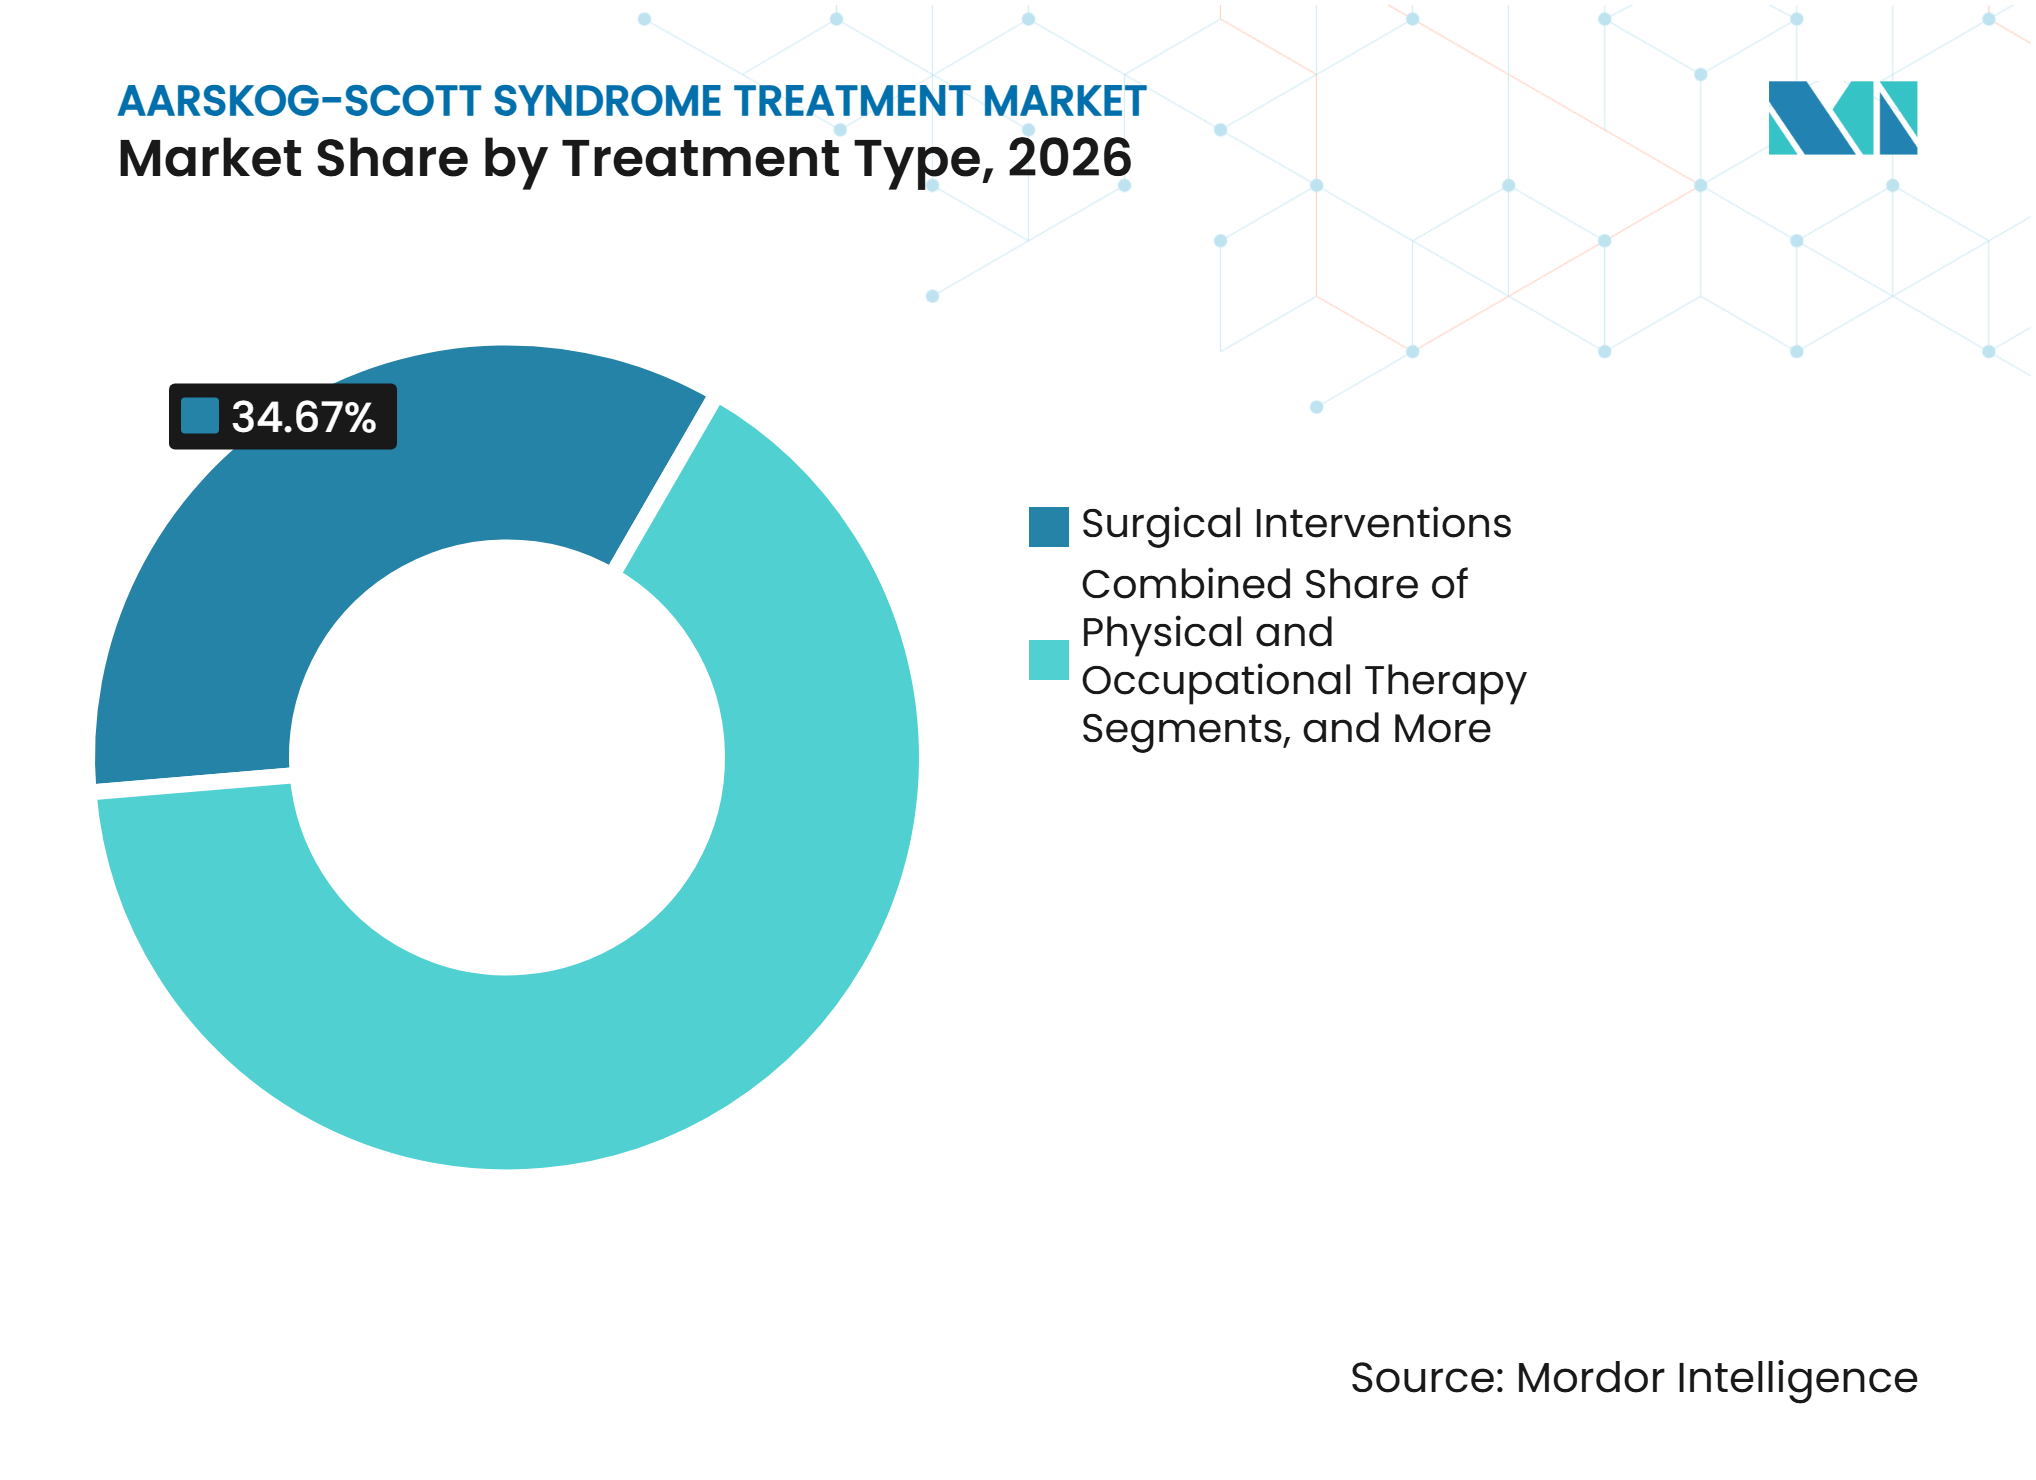
- Por tipo de tratamiento, las intervenciones quirúrgicas representaron el 34,67% de la participación del mercado de tratamiento del síndrome de Aarskog-Scott en 2026, mientras que se prevé que la terapia física y ocupacional crezca a una CAGR del 7,34% hasta 2032.
- Por manifestación tratada, las manifestaciones craneofaciales representaron el 29,88% del tamaño del mercado de tratamiento del síndrome de Aarskog-Scott en 2026, mientras que se proyecta que las manifestaciones de crecimiento y endocrinas se expandan a una CAGR del 8,44% hasta 2032.
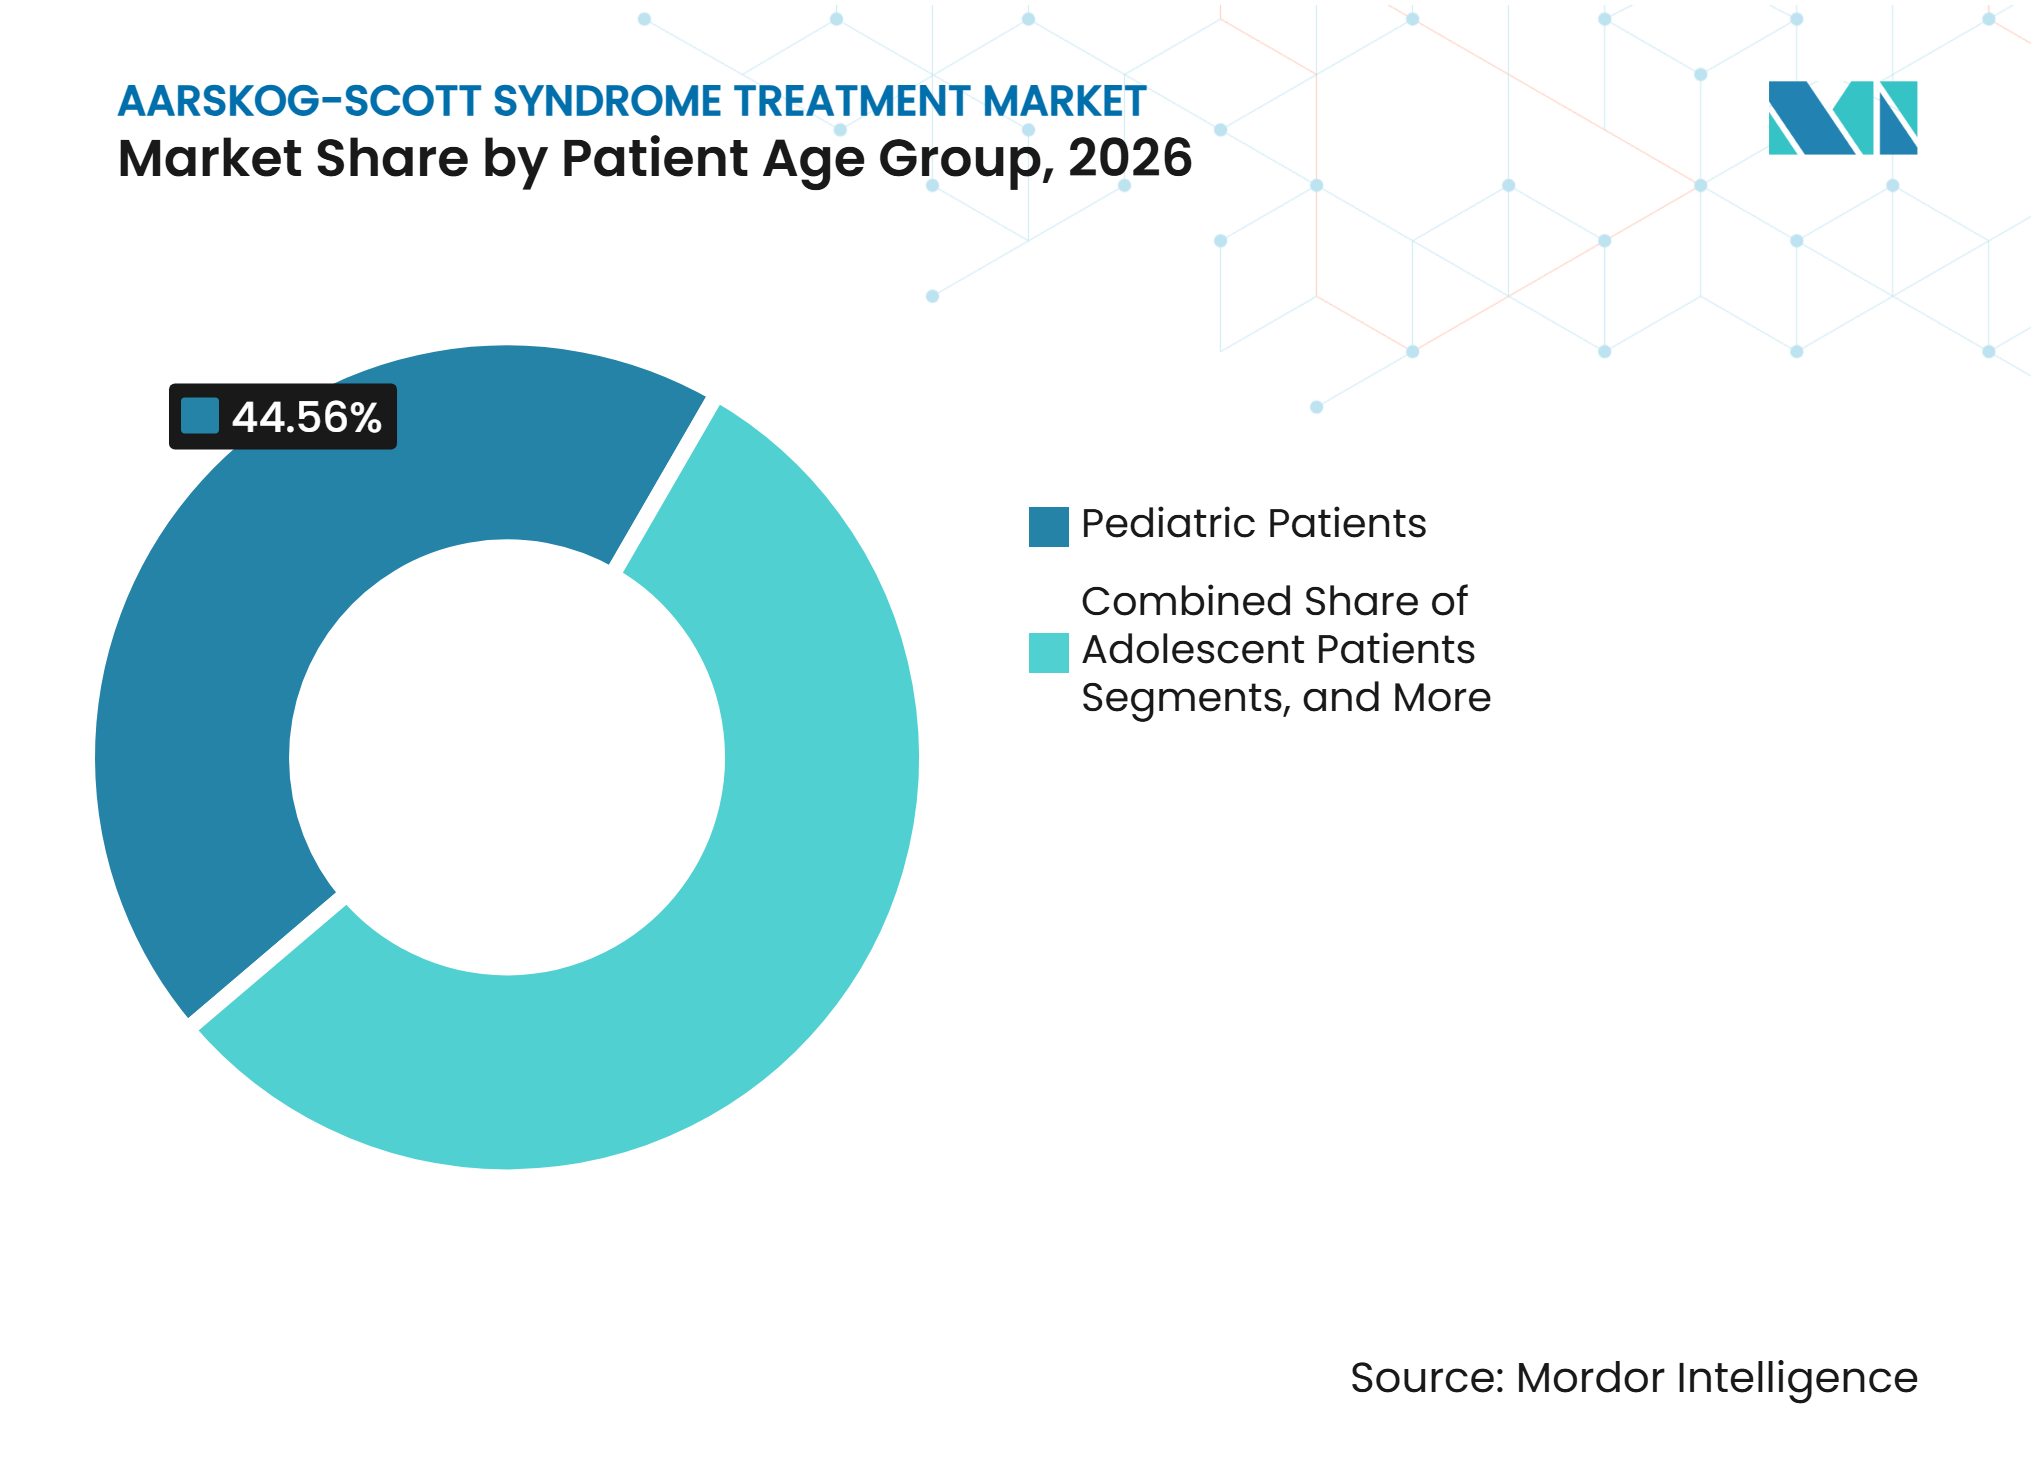
- Por grupo de edad del paciente, los pacientes pediátricos representaron el 44,56% de la participación en ingresos en 2026, mientras que se prevé que los pacientes adolescentes crezcan a una CAGR del 9,45% hasta 2032.
- Por usuario final, los hospitales representaron el 36,67% de la participación en ingresos en 2026, mientras que se proyecta que los centros pediátricos y ortopédicos se expandan a una CAGR del 7,55% hasta 2032.
- Por geografía, América del Norte representó el 41,23% de la participación en ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tratamiento del Síndrome de Aarskog-Scott*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento del diagnóstico molecular de casos relacionados con FGD1 | +1.2% | Global, con mayor concentración en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Ampliación del acceso a la endocrinología pediátrica | +0.9% | Núcleo de APAC, con extensión a MEA y América del Sur | Largo plazo (≥ 4 años) |
| Preferencia por la administración semanal de hormona de crecimiento | +1.0% | América del Norte y Europa, etapa inicial en APAC | Corto plazo (≤ 2 años) |
| Maduración de la red de derivación para enfermedades raras | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Registros de genotipo-fenotipo que crean visibilidad de pacientes tratables | +0.5% | Global | Largo plazo (≥ 4 años) |
| Gestión multidisciplinaria de manifestaciones de por vida | +0.8% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Diagnóstico Molecular de Casos Relacionados con FGD1
El análisis de secuencia de FGD1 identifica el 90% de las variantes patogénicas, mientras que el análisis dirigido de deleciones y duplicaciones identifica el 10% restante, lo que permite una confirmación más definitiva del síndrome de Aarskog-Scott. La Academia Americana de Pediatría recomienda la secuenciación del genoma como prueba de primer nivel para niños con retraso global del desarrollo o discapacidad intelectual debido a su mayor rendimiento diagnóstico y rentabilidad. Un estudio de 2026 con 111 pacientes identificó 62 variantes distintas de FGD1, de las cuales el 11% ocurrieron de novo; por lo tanto, un historial familiar negativo no descarta la condición. La prevalencia confirmada se estima en 1 de cada 25.000, aunque los casos leves pueden permanecer sin diagnosticar, y las pruebas genómicas pueden diferenciar la condición del síndrome de Noonan y el síndrome de Robinow-Silverman-Smith.[1]
Ampliación del Acceso a la Endocrinología Pediátrica
El acceso limitado a endocrinólogos pediátricos ha restringido la evaluación y el tratamiento con hormona de crecimiento en muchos países. Desde 2022, el programa Genómica para Niños en ASEAN de la Fundación Temasek y el Hospital KK de Mujeres y Niños ha proporcionado pruebas genéticas a 510 familias en Singapur, Malasia, Filipinas y Vietnam. El programa reportó una tasa de éxito diagnóstico del 52%, en comparación con el punto de referencia global del 25% al 40%, y redujo el tiempo promedio hasta el diagnóstico de 7,6 años a semanas. Merck KGaA reportó un crecimiento orgánico de ventas del 16,4% para Saizen en el tercer trimestre de 2026 e introdujo Growzen Connect en Corea del Sur, mientras que la telemedicina, los registros y la cobertura de seguros pueden mejorar el seguimiento especializado.
Preferencia por la Administración Semanal de Hormona de Crecimiento
Los productos de hormona de crecimiento de administración semanal pueden reducir la carga del tratamiento a largo plazo para los niños que requieren terapia. La FDA aprobó SKYTROFA para adultos con deficiencia de hormona de crecimiento en julio de 2025 tras el estudio foresiGHt, que reportó mejoras en la reducción de grasa troncal y masa magra total a las 38 semanas. En febrero de 2026, la FDA aprobó Sogroya para pacientes pediátricos con talla baja idiopática, pequeños para la edad gestacional sin crecimiento de recuperación y síndrome de Noonan, basándose en los resultados de la Fase 3 REAL8 que demostraron no inferioridad respecto a la somatropina diaria y superioridad en el síndrome de Noonan. Estas indicaciones más amplias proporcionan opciones semanales adicionales respaldadas por evidencia, mientras que Ascendis Pharma A/S espera la inscripción completa en su ensayo de cesta de Fase 3 HighLiGHts en la primera mitad de 2027.
Maduración de la Red de Derivación para Enfermedades Raras
Las redes de derivación son cada vez más importantes para el mercado de tratamiento del síndrome de Aarskog-Scott, ya que los pacientes pueden requerir una evaluación coordinada en múltiples especialidades. La Iniciativa del Marco de Enfermedades Raras Adecuado para el Propósito de la FDA de octubre de 2026 respalda un enfoque regulatorio que refleja los requisitos de desarrollo de enfermedades raras e incorpora datos de experiencia del paciente. El Hospital Infantil de Texas en Austin describió su programa de cirugía craneofacial como un centro global para la atención del síndrome de Treacher Collins en 2025, demostrando el valor de los centros especializados para condiciones pediátricas complejas. Modelos de derivación similares, respaldados por registros y programas de genotipo-fenotipo, pueden mejorar el acceso a los servicios de genética y al tratamiento de soporte para adultos y niños sin diagnosticar.
Análisis del Impacto de las Restricciones del Mercado de Tratamiento del Síndrome de Aarskog-Scott*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Sin terapia aprobada específica para la enfermedad | -1.5% | Global | Largo plazo (≥ 4 años) |
| Prevalencia real desconocida y subdiagnóstico | -1.2% | Global, más agudo en MEA y América del Sur | Largo plazo (≥ 4 años) |
| Evidencia clínica limitada específica del síndrome de Aarskog-Scott | -1.0% | Global | Mediano plazo (2-4 años) |
| Crecimiento de recuperación que reduce la demanda persistente de hormona de crecimiento | -0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sin Terapia Aprobada Específica para la Enfermedad
Ningún organismo regulador ha aprobado una farmacoterapia específicamente para el síndrome de Aarskog-Scott. GeneReviews señala que no se han establecido guías de práctica clínica, lo que puede complicar el reembolso cuando los pacientes no cumplen los criterios de elegibilidad para los tratamientos disponibles, incluida la terapia con hormona de crecimiento. Un informe de 2025 encontró concentraciones de hormona de crecimiento dentro o ligeramente por debajo del rango normal, y cinco pacientes confirmados genéticamente mostraron solo una corrección modesta con el tratamiento con hormona de crecimiento recombinante.[2] El Marco de Mecanismo Plausible de la FDA puede respaldar productos para enfermedades raras con una justificación molecular clara; sin embargo, no se ha identificado ningún programa específico para el síndrome de Aarskog-Scott en desarrollo clínico, lo que limita el potencial a corto plazo del mercado.
Crecimiento de Recuperación que Reduce la Demanda Persistente de Hormona de Crecimiento
Algunos pacientes experimentan un crecimiento de recuperación espontáneo durante la infancia y la pubertad, lo que puede reducir la duración de la terapia con hormona de crecimiento. Un estudio de cohorte de 2026 con 111 pacientes reportó una talla media adulta de 164 cm, con hormona de crecimiento utilizada en 11 pacientes. Los autores recomendaron retrasar el tratamiento en pacientes con talla baja leve a moderada para permitir una mejora espontánea, mientras que GeneReviews también aconseja retrasar el tratamiento en pacientes más jóvenes sin deficiencia documentada de hormona de crecimiento.[3] Este patrón posiciona al mercado como una oportunidad de hormona de crecimiento de menor volumen que las condiciones que implican insuficiencia de crecimiento persistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tratamiento:
La Atención Quirúrgica Lidera los Ingresos Mientras la Rehabilitación Crece Más RápidoLas Intervenciones Quirúrgicas representaron el 34,67% de la participación del mercado de tratamiento del síndrome de Aarskog-Scott en 2026. El segmento lidera ya que muchos pacientes requieren procedimientos para criptorquidia, hernia inguinal, labio leporino y paladar hendido, ptosis y preocupaciones craneofaciales. Las tasas de intervención incluyen el 68% para criptorquidia, del 30% al 40% para hernia inguinal y el 6% para la reparación de labio leporino y paladar hendido. Estos requisitos sostienen los volúmenes quirúrgicos en la infancia y la demanda de servicios hospitalarios y de dispositivos médicos.
La Terapia Física y Ocupacional es el segmento de tratamiento de más rápido crecimiento con una CAGR del 7,34% hasta 2032. Un estudio del Instituto Politécnico y Universidad Estatal de Virginia publicado en 2025 encontró que la terapia intensiva de 3 a 6 horas diarias durante cuatro semanas mejoró la comunicación receptiva en todos los niños participantes y el control motor grueso en un tercio de los participantes con mutaciones genéticas raras ligadas al cromosoma X. La terapia con hormona de crecimiento, el tratamiento ortopédico, el tratamiento dental y ortodóntico, y el apoyo al desarrollo, conductual y de rehabilitación abordan las necesidades de atención recurrentes. Las anomalías dentales afectan al 80% de los pacientes, mientras que Align Technology puso a disposición comercialmente su producto de avance mandibular en los Estados Unidos y Canadá en abril de 2025 y recibió el reconocimiento del Marcado CE para su expansor palatino en 2025.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Manifestación Tratada:
La Atención Craneofacial Tiene la Base Más Amplia Mientras la Atención Endocrina se ExpandeLas Manifestaciones Craneofaciales representaron el 29,88% del tamaño del mercado de tratamiento del síndrome de Aarskog-Scott en 2026. Las características faciales estuvieron presentes en el 100% de los pacientes en la cohorte FGD1 de 2026, mientras que el 72% tenía metatarso varo y el 56% tenía camptodactilia. Estas condiciones generan demanda de cirugía pediátrica, atención reconstructiva, ortodoncia y servicios de seguimiento. Los enfoques craneofaciales menos invasivos pueden acortar los períodos de recuperación y apoyar vías de atención focalizadas.
Se prevé que las Manifestaciones de Crecimiento y Endocrinas crezcan a una CAGR del 8,44% hasta 2032. Las aprobaciones pediátricas de Sogroya en 2026 para talla baja idiopática, pequeños para la edad gestacional sin crecimiento de recuperación y síndrome de Noonan ampliaron la base de evidencia clínica para el tratamiento semanal en condiciones adyacentes. El Comité de Medicamentos de Uso Humano de la Agencia Europea de Medicamentos emitió una opinión positiva para la misma variación del producto en septiembre de 2026. Las manifestaciones de extremidades y esqueléticas, oftalmológicas, genitourinarias, dentales y orales, y del neurodesarrollo y conductuales requieren atención continua, con dificultades de aprendizaje que afectan al 70% de los pacientes y TDAH que afecta al 35%.
Por Grupo de Edad del Paciente:
La Primera Infancia Impulsa el Gasto Mientras la Adolescencia Añade DemandaLos Pacientes Pediátricos representaron el 44,56% de los ingresos de 2026. Este grupo requiere tratamiento para manifestaciones de aparición temprana, incluidas criptorquidia, malposición del pie, reparación de labio leporino, hernia y ptosis. El diagnóstico temprano a menudo conecta a los niños con atención de endocrinología, genética, ortopedia, dental y oftalmología. La atención coordinada incluye prescripciones, procedimientos, evaluaciones y monitoreo plurianual, lo que respalda la posición de liderazgo del segmento en el mercado.
Los Pacientes Adolescentes son el grupo de edad de más rápido crecimiento con una CAGR del 9,45% hasta 2032. El crecimiento refleja una mayor identificación de pacientes mayores y necesidades que se vuelven más evidentes durante la adolescencia, incluida la atención ortodóntica, la evaluación de la hormona de crecimiento y el apoyo conductual. El TDAH afecta del 10% al 30% de los pacientes. Align Technology reportó 935.800 inicios de casos de adolescentes y niños en crecimiento en 2025, con volúmenes de alineadores transparentes para adolescentes y niños que aumentaron un 8,3% interanual en el tercer trimestre de 2025 y un 6,9% interanual en el cuarto trimestre de 2025; los adultos siguen siendo un grupo emergente, con 20 pacientes de 20 años o más en la cohorte de 2026 que requieren aportación especializada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Mantienen el Mayor Rol Mientras los Centros Especializados se ExpandenLos Hospitales representaron el 36,67% de los ingresos de 2026. Siguen siendo el entorno principal para la cirugía, el inicio complejo de la hormona de crecimiento y los estudios diagnósticos multidisciplinarios. Los hospitales académicos y los principales centros pediátricos integran servicios de cirugía craneofacial, endocrinología y genética. El Hospital Infantil de Texas en Austin reportó un programa especializado en craneofacial en 2025 que atiende a pacientes con condiciones faciales complejas y necesidades de atención a largo plazo.
Se prevé que los Centros Pediátricos y Ortopédicos crezcan a una CAGR del 7,55% hasta 2032. El crecimiento refleja una mayor gestión ambulatoria de preocupaciones relacionadas con el crecimiento, complicaciones ortopédicas y vigilancia musculoesquelética. Stryker lanzó Synchfix EVT en febrero de 2026 como el primer dispositivo de fijación sindesmótica de tobillo específicamente indicado para pacientes adolescentes. Los centros de rehabilitación están ganando relevancia, mientras que las instituciones académicas y de investigación apoyan los futuros protocolos de atención a través de registros, cohortes e investigación de genotipo-fenotipo, ampliando los canales de atención ambulatoria.
Análisis Geográfico
América del Norte
Se proyecta que América del Norte represente el 41,23% de los ingresos en 2026. Los Estados Unidos se benefician de una infraestructura establecida para enfermedades raras, centros especializados y amplio acceso a pruebas genéticas y productos de hormona de crecimiento. Se espera que el programa de Vales de Revisión Prioritaria para Enfermedades Pediátricas Raras sea reautorizado hasta septiembre de 2029 bajo la Ley Mikaela Naylon Give Kids a Chance. Se espera que el marco de enfermedades raras de la FDA de 2026 mantenga el enfoque regulatorio en los programas de desarrollo para poblaciones de pacientes pequeñas. Canadá apoya el mercado regional a través de su sistema de salud de financiación pública y sus capacidades en genética pediátrica, mientras que México se encuentra en una etapa más temprana del desarrollo de la atención para enfermedades raras.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,78% hasta 2032. El crecimiento está respaldado por la expansión de las pruebas genómicas, la capacidad especializada y las iniciativas de seguros en China, Japón, India y Corea del Sur. El programa de la Fundación Temasek y el Hospital KK de Mujeres y Niños ha ampliado el acceso a las pruebas en cuatro países de la ASEAN y reportó una tasa de éxito diagnóstico del 52%. En 2026, se espera que Japón incluya Joenja de Pharming en su lista de precios de medicamentos del Seguro Nacional de Salud, lo que refleja un mayor apoyo a las terapias para enfermedades raras. En Corea del Sur, la plataforma Growzen Connect permite el monitoreo remoto de los datos de adherencia a la somatropina. La capacidad doméstica de biosimilares de hormona de crecimiento de China podría mejorar la asequibilidad del tratamiento a largo plazo.
Europa, Oriente Medio y América del Sur
Europa sigue siendo una región clave, con Alemania, el Reino Unido, Francia, Italia y España albergando centros clínicos y grupos de investigación que influyen en las prácticas de atención. La anticipada opinión del CHMP de la Agencia Europea de Medicamentos de septiembre de 2026 sobre Sogroya puede introducir una opción de tratamiento semanal adicional para los pacientes elegibles, sujeta a una decisión de la Comisión Europea. Se espera que el procedimiento con resortes de nitinol planificado para 2026 en el Great Ormond Street Hospital demuestre la innovación continua en cirugía craneofacial pediátrica. En Oriente Medio y África, el acceso sigue concentrado en los países del GCC y Sudáfrica, mientras que la disponibilidad de secuenciación varía en toda la región. Brasil lidera América del Sur, donde se espera que ANVISA apruebe Sogroya para el síndrome de Noonan en noviembre de 2026. La red de ensayos clínicos de genética de Argentina proporciona capacidad diagnóstica adicional, aunque limitada, en la región.
Panorama Competitivo
Concentración del Mercado
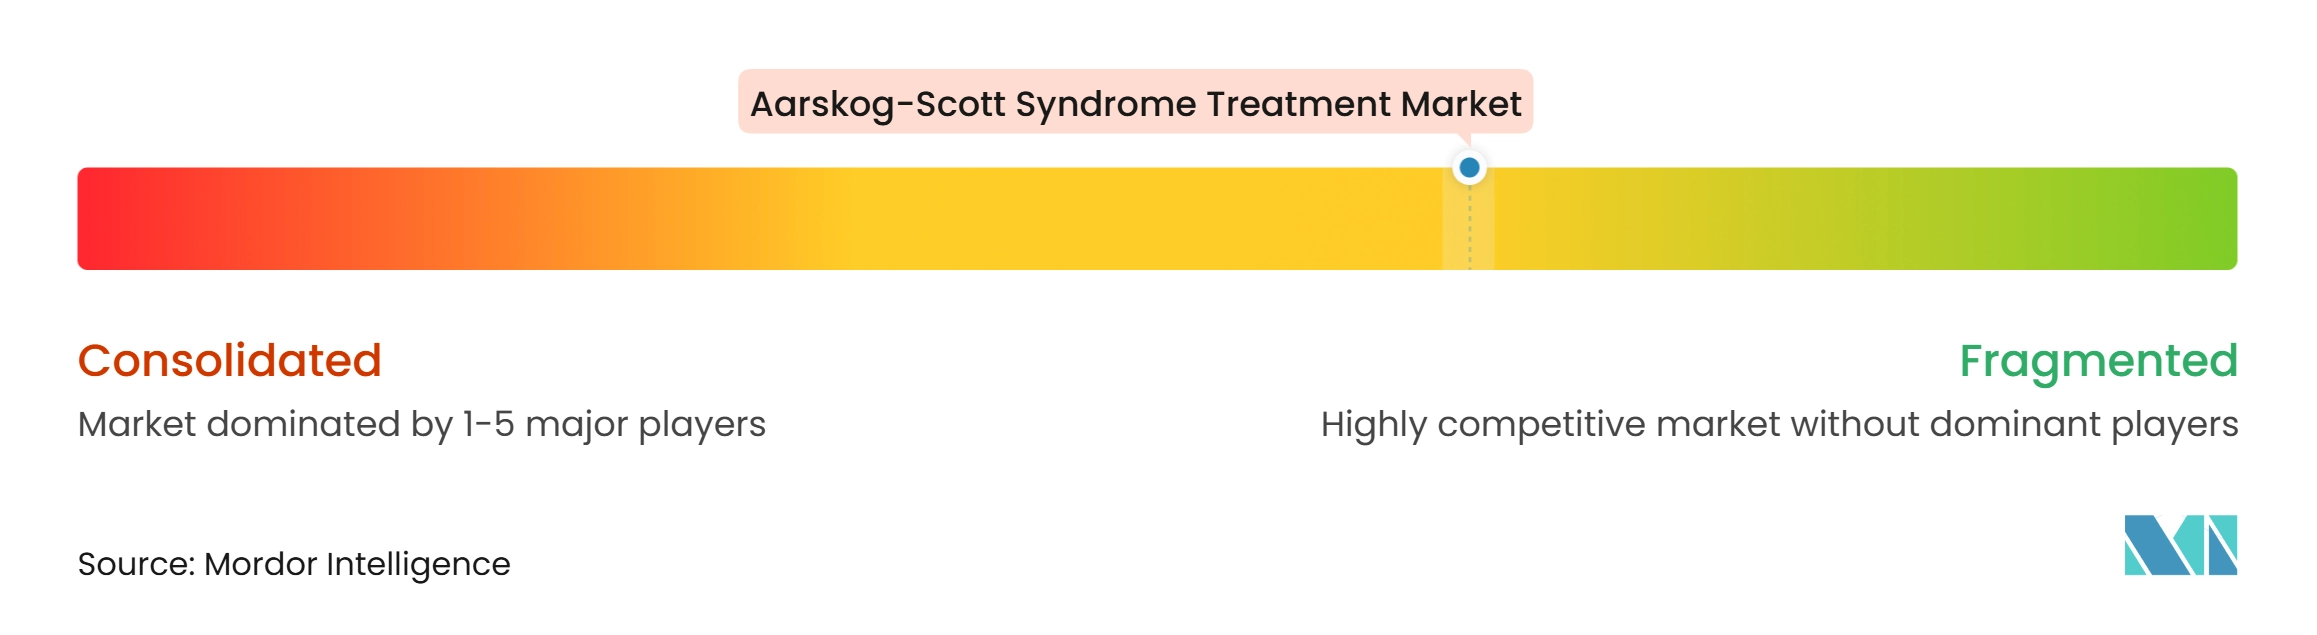
El mercado de tratamiento del síndrome de Aarskog-Scott está fragmentado entre productos de hormona de crecimiento, servicios quirúrgicos, dispositivos ortopédicos y de rehabilitación, y tecnologías dentales. Ninguna empresa ocupa una posición dominante en estas categorías porque no existe ninguna terapia aprobada que se dirija específicamente al síndrome de Aarskog-Scott. Novo Nordisk y Ascendis Pharma A/S han avanzado en opciones semanales de hormona de crecimiento que pueden utilizarse en condiciones adyacentes elegibles; Sogroya tenía cinco indicaciones pediátricas y para adultos tras sus aprobaciones de febrero de 2026. Ascendis Pharma A/S reportó ingresos de SKYTROFA de 206 millones de EUR en 2025 y más de 20.000 inscripciones globales únicas.
Merck KGaA reportó un crecimiento orgánico del 16,4% para Saizen en el tercer trimestre de 2026 y añadió un elemento de gestión digital de la adherencia a través de Growzen Connect en Corea del Sur. Johnson & Johnson mantiene una posición en trauma y reconstrucción craneomaxilofacial a través de DePuy Synthes CMF, mientras que su separación planificada del negocio de ortopedia en octubre de 2025 podría afectar su posición estratégica en la atención ortopédica; Zimmer Biomet adquirió Monogram Technologies en 2025 y continúa invirtiendo en tecnologías ortopédicas que pueden extenderse a nichos pediátricos.
La actividad de productos de Align Technology en 2025 aborda las necesidades orales y craneofaciales a través de sus sistemas de expansor palatino y avance mandibular. La competencia sigue impulsada por la amplitud del producto, el acceso especializado, el apoyo a la adherencia, el cumplimiento regulatorio y la generación de evidencia, ya que las empresas abordan manifestaciones clínicas distintas sin una etiqueta dedicada ni un protocolo de tratamiento estandarizado para el síndrome de Aarskog-Scott.
Líderes de la Industria del Tratamiento del Síndrome de Aarskog-Scott
-
Pfizer Inc.
-
Novo Nordisk A/S
-
Eli Lilly and Company
-
Johnson & Johnson
-
Teva Pharmaceutical Industries Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Síndrome de Aarskog-Scott Empresas cubiertas en este informe
- Align Technology
- Anhui Anke Biotechnology (Group) Co. Ltd
- Ascendis Pharma A/S
- Bausch + Lomb Corporation
- Biocon Biologics Limited
- Eli Lilly and Company
- FERRING PHARMACEUTICALS INC.
- Genentech
- GeneScience Pharmaceuticals
- Johnson & Johnson
- LG Chem Ltd
- Merck
- Novo Nordisk
- Pfizer
- Stryker
- Teva Pharmaceutical Industries
- Tonghua Dongbao Pharmaceutical Co. Ltd
- Zimmer Biomet
Desarrollos recientes de la industria en Mercado de Tratamiento del Síndrome de Aarskog-Scott
- Noviembre de 2026: Novo Nordisk recibió la aprobación de ANVISA en Brasil para Sogroya (somapacitán) para pacientes pediátricos con síndrome de Noonan. La aprobación amplió el acceso a la terapia semanal con hormona de crecimiento en América del Sur y respaldó el posible acceso futuro para pacientes elegibles con deficiencia de crecimiento relacionada con FGD1.
- Septiembre de 2026: El CHMP de la Agencia Europea de Medicamentos adoptó una opinión positiva para Sogroya en tres indicaciones pediátricas en Europa: síndrome de Noonan, talla baja idiopática y pequeños para la edad gestacional. El producto seguía pendiente de autorización de comercialización por parte de la Comisión Europea.
- Septiembre de 2026: El Great Ormond Street Hospital realizó una reparación de craneosinostosis utilizando resortes superelásticos de nitinol personalizados desarrollados con bioingeniero de la UCL mediante modelado digital del cráneo basado en tomografía computarizada. El procedimiento tuvo un tiempo operatorio de 45 minutos y utilizó calibración de fuerza individualizada para niños con deformidades craneales complejas.
Alcance del Informe Global del Mercado de Tratamiento del Síndrome de Aarskog-Scott
Según el alcance del informe, el tratamiento del síndrome de Aarskog-Scott se refiere a la atención médica personalizada y centrada en los síntomas, la cirugía y las terapias de desarrollo utilizadas para gestionar una condición genética rara que afecta el crecimiento físico, las características faciales, las extremidades y los genitales.
El mercado de tratamiento del síndrome de Aarskog-Scott está segmentado por tipo de tratamiento, manifestación tratada, grupo de edad del paciente, usuario final y geografía. Por tipo de tratamiento, el mercado incluye terapia con hormona de crecimiento, tratamiento ortopédico, intervenciones quirúrgicas, terapia física y ocupacional, tratamiento dental y ortodóntico, apoyo al desarrollo, conductual y de rehabilitación, y otros tratamientos de soporte. Por manifestación tratada, el mercado está segmentado en manifestaciones craneofaciales, manifestaciones de extremidades y esqueléticas, manifestaciones genitourinarias, manifestaciones de crecimiento y endocrinas, manifestaciones dentales y orales, manifestaciones oftalmológicas, manifestaciones del neurodesarrollo y conductuales, y otras manifestaciones. Por grupo de edad del paciente, el mercado está categorizado en pacientes pediátricos, pacientes adolescentes y pacientes adultos. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, centros pediátricos y ortopédicos, centros de rehabilitación, instituciones académicas y de investigación, y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Terapia con Hormona de Crecimiento |
| Tratamiento Ortopédico |
| Intervenciones Quirúrgicas |
| Terapia Física y Ocupacional |
| Tratamiento Dental y Ortodóntico |
| Apoyo al Desarrollo, Conductual y de Rehabilitación |
| Otros Tratamientos de Soporte |
| Manifestaciones Craneofaciales |
| Manifestaciones de Extremidades y Esqueléticas |
| Manifestaciones Genitourinarias |
| Manifestaciones de Crecimiento y Endocrinas |
| Manifestaciones Dentales y Orales |
| Manifestaciones Oftalmológicas |
| Manifestaciones del Neurodesarrollo y Conductuales |
| Otras |
| Pacientes Pediátricos |
| Pacientes Adolescentes |
| Pacientes Adultos |
| Hospitales |
| Clínicas Especializadas |
| Centros Pediátricos y Ortopédicos |
| Centros de Rehabilitación |
| Instituciones Académicas y de Investigación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Tratamiento | Terapia con Hormona de Crecimiento | |
| Tratamiento Ortopédico | ||
| Intervenciones Quirúrgicas | ||
| Terapia Física y Ocupacional | ||
| Tratamiento Dental y Ortodóntico | ||
| Apoyo al Desarrollo, Conductual y de Rehabilitación | ||
| Otros Tratamientos de Soporte | ||
| Por Manifestación Tratada | Manifestaciones Craneofaciales | |
| Manifestaciones de Extremidades y Esqueléticas | ||
| Manifestaciones Genitourinarias | ||
| Manifestaciones de Crecimiento y Endocrinas | ||
| Manifestaciones Dentales y Orales | ||
| Manifestaciones Oftalmológicas | ||
| Manifestaciones del Neurodesarrollo y Conductuales | ||
| Otras | ||
| Por Grupo de Edad del Paciente | Pacientes Pediátricos | |
| Pacientes Adolescentes | ||
| Pacientes Adultos | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Centros Pediátricos y Ortopédicos | ||
| Centros de Rehabilitación | ||
| Instituciones Académicas y de Investigación | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tratamiento del síndrome de Aarskog-Scott?
El mercado de tratamiento del síndrome de Aarskog-Scott está valorado en 2,75 mil millones de USD en 2027 y se prevé que alcance los 3,71 mil millones de USD para 2032, a una CAGR del 6,20%.
¿Qué tipo de tratamiento tiene la mayor participación?
Las Intervenciones Quirúrgicas tienen la mayor participación con el 34,67% en 2026 porque muchos pacientes necesitan tratamiento para criptorquidia, hernia, labio leporino y paladar hendido, ptosis o preocupaciones craneofaciales.
¿Por qué es importante la prueba genética para el síndrome de Aarskog-Scott?
El análisis de secuencia de FGD1 identifica el 90% de las variantes patogénicas, con el análisis de deleciones y duplicaciones que apoya la detección del 10% restante.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,78% hasta 2032, respaldado por pruebas genómicas, atención especializada e iniciativas de cobertura para enfermedades raras.
¿Qué está impulsando la demanda entre los adolescentes?
Se prevé que los Pacientes Adolescentes crezcan a una CAGR del 9,45% hasta 2032 a medida que se identifican pacientes mayores y requieren atención ortodóntica, evaluación del crecimiento y apoyo conductual.