
Marktgröße und Marktanteil für die Behandlung des Aarskog-Scott-Syndroms
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.75 Milliarden US-Dollar |
| Marktgröße (2032) | 3.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung des Aarskog-Scott-Syndroms von Mordor Intelligence
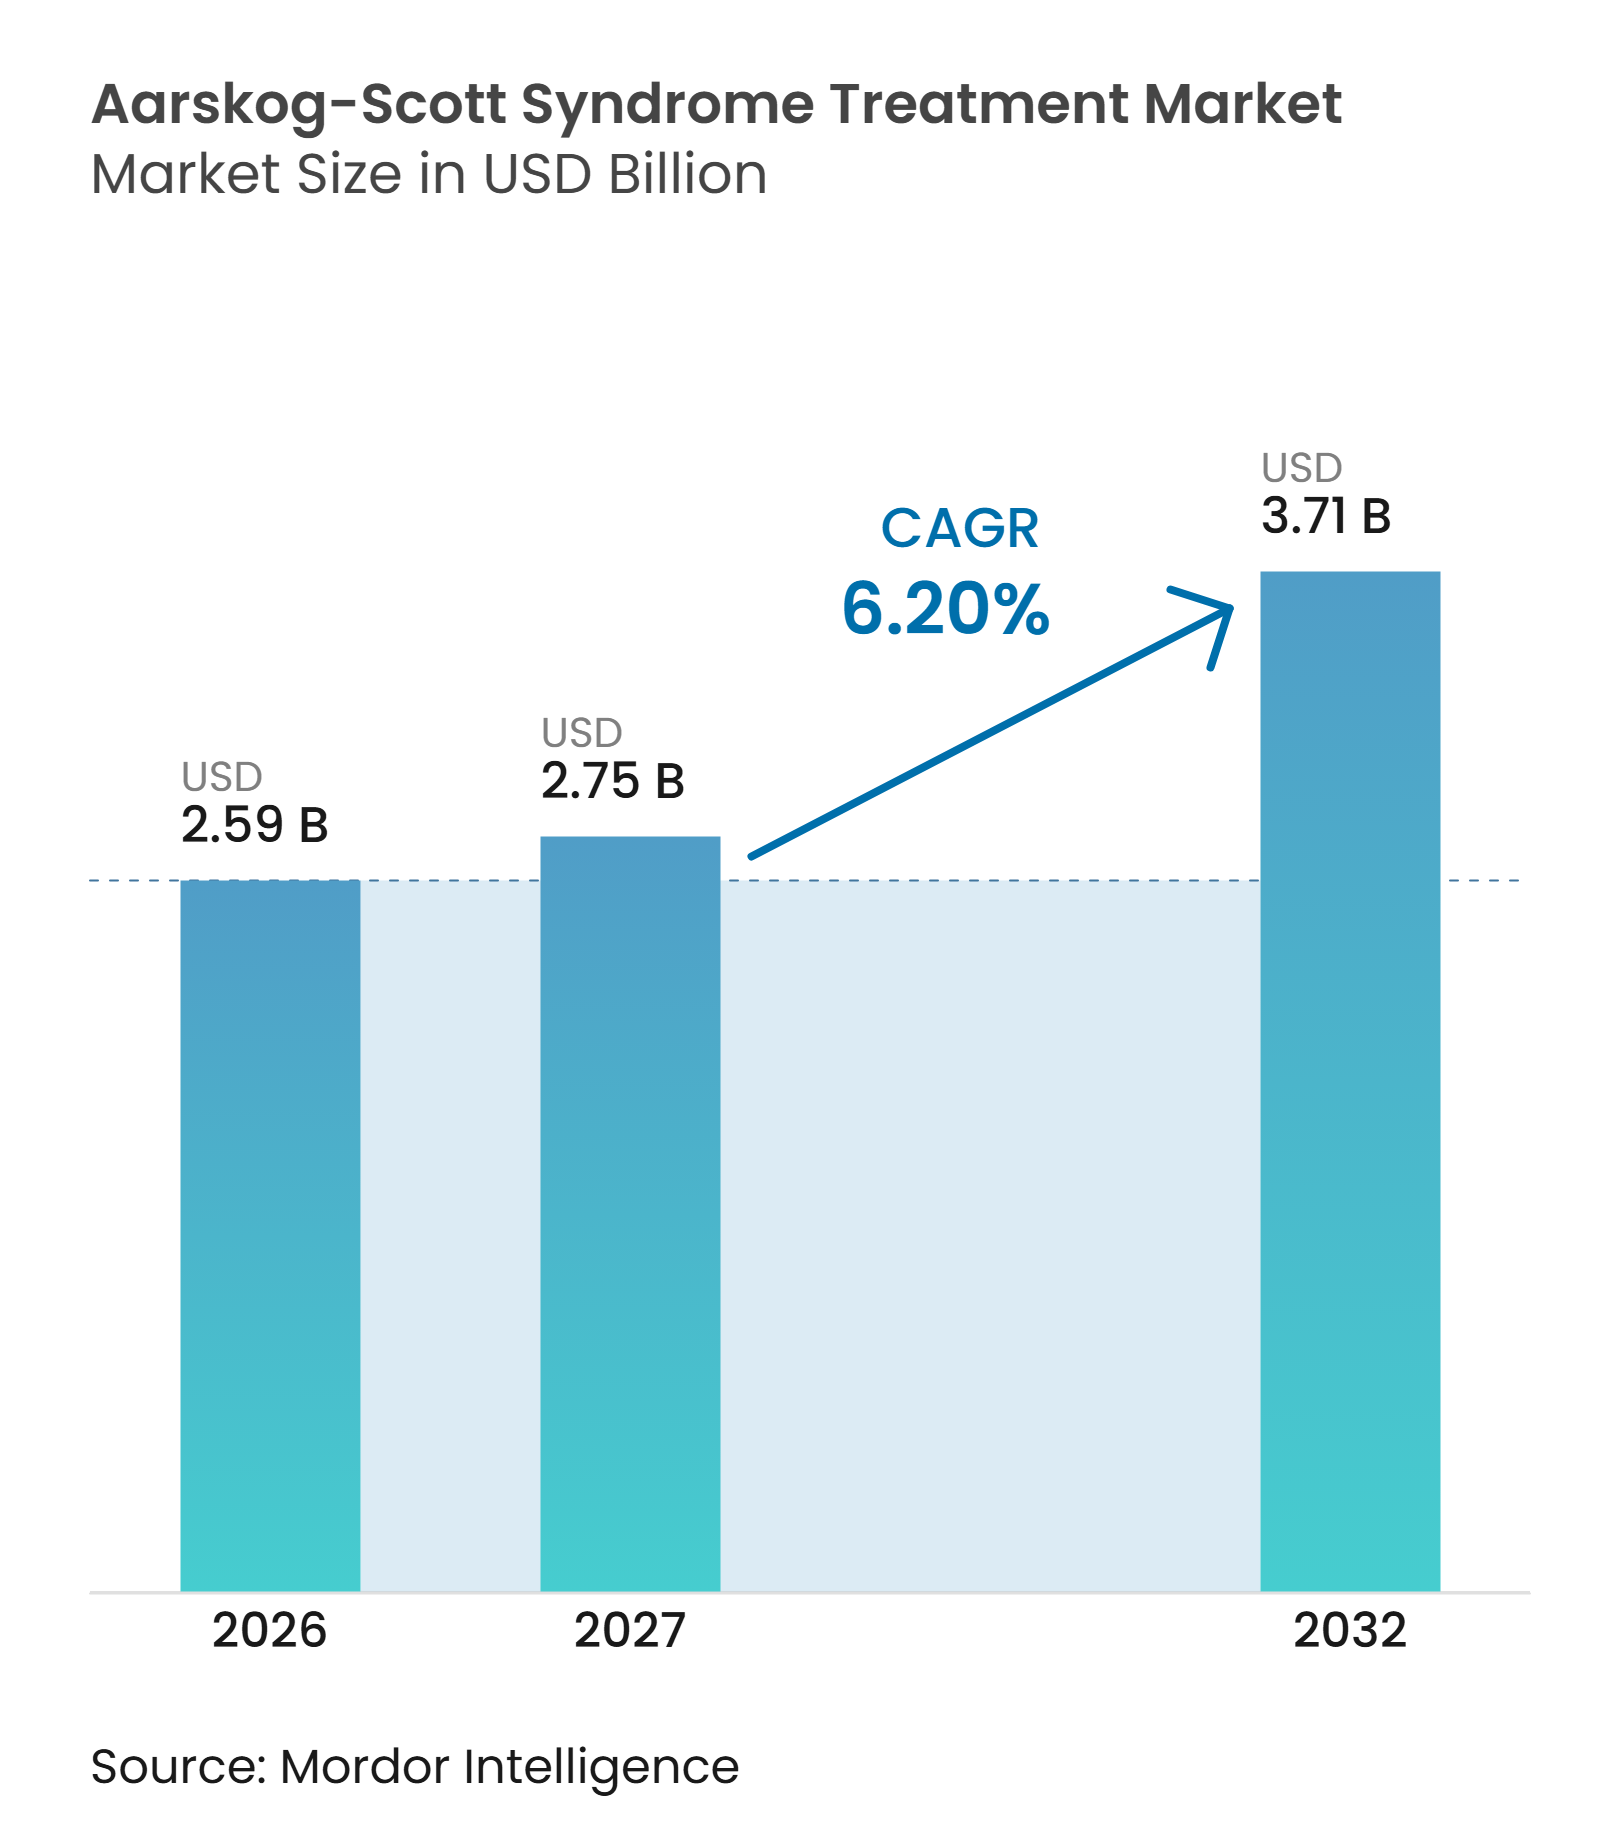
Die Marktgröße für die Behandlung des Aarskog-Scott-Syndroms wurde im Jahr 2026 auf 2,59 Milliarden USD geschätzt und soll von 2,75 Milliarden USD im Jahr 2027 auf 3,71 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,20 % während des Prognosezeitraums (2027–2032).
Der Markt für die Behandlung des Aarskog-Scott-Syndroms umfasst chirurgische Eingriffe, Wachstumshormonbehandlung, orthopädische Versorgung, Zahnpflege und Entwicklungsunterstützung bei FGD1-bedingter faziogenitaler Dysplasie. Das Marktwachstum hängt von einer frühzeitigeren Diagnose und einem verbesserten Zugang zur Fachversorgung ab, da keine zugelassene Therapie speziell für diese Erkrankung entwickelt wurde. Der Markt profitiert von koordinierter Versorgung in pädiatrischen Zentren, die Endokrinologie, Chirurgie, Genetik, Rehabilitation und Zahnmedizin umfasst. Eine verbesserte Patientenidentifikation kann die Reichweite der Versorgung erweitern, indem Familien mit verfügbaren Behandlungsoptionen verbunden werden. Der Wettbewerb konzentriert sich auf unterstützende Pflegeprodukte und die Erbringung von Dienstleistungen, während die diagnostische Untererfassung und begrenzte klinische Evidenz wesentliche Einschränkungen bleiben.
Wesentliche Erkenntnisse des Berichts
- Nach Behandlungsart hielten chirurgische Eingriffe im Jahr 2026 einen Marktanteil von 34,67 % am Markt für die Behandlung des Aarskog-Scott-Syndroms, während physische und ergotherapeutische Therapie bis 2032 voraussichtlich mit einer CAGR von 7,34 % wachsen wird.
- Nach behandelter Manifestation entfielen im Jahr 2026 29,88 % der Marktgröße für die Behandlung des Aarskog-Scott-Syndroms auf kraniofaziale Manifestationen, während Wachstums- und endokrine Manifestationen bis 2032 voraussichtlich mit einer CAGR von 8,44 % expandieren werden.
- Nach Patientenaltersgruppe hielten pädiatrische Patienten im Jahr 2026 einen Umsatzanteil von 44,56 %, während adoleszente Patienten bis 2032 voraussichtlich mit einer CAGR von 9,45 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 36,67 %, während pädiatrische und orthopädische Zentren bis 2032 voraussichtlich mit einer CAGR von 7,55 % expandieren werden.
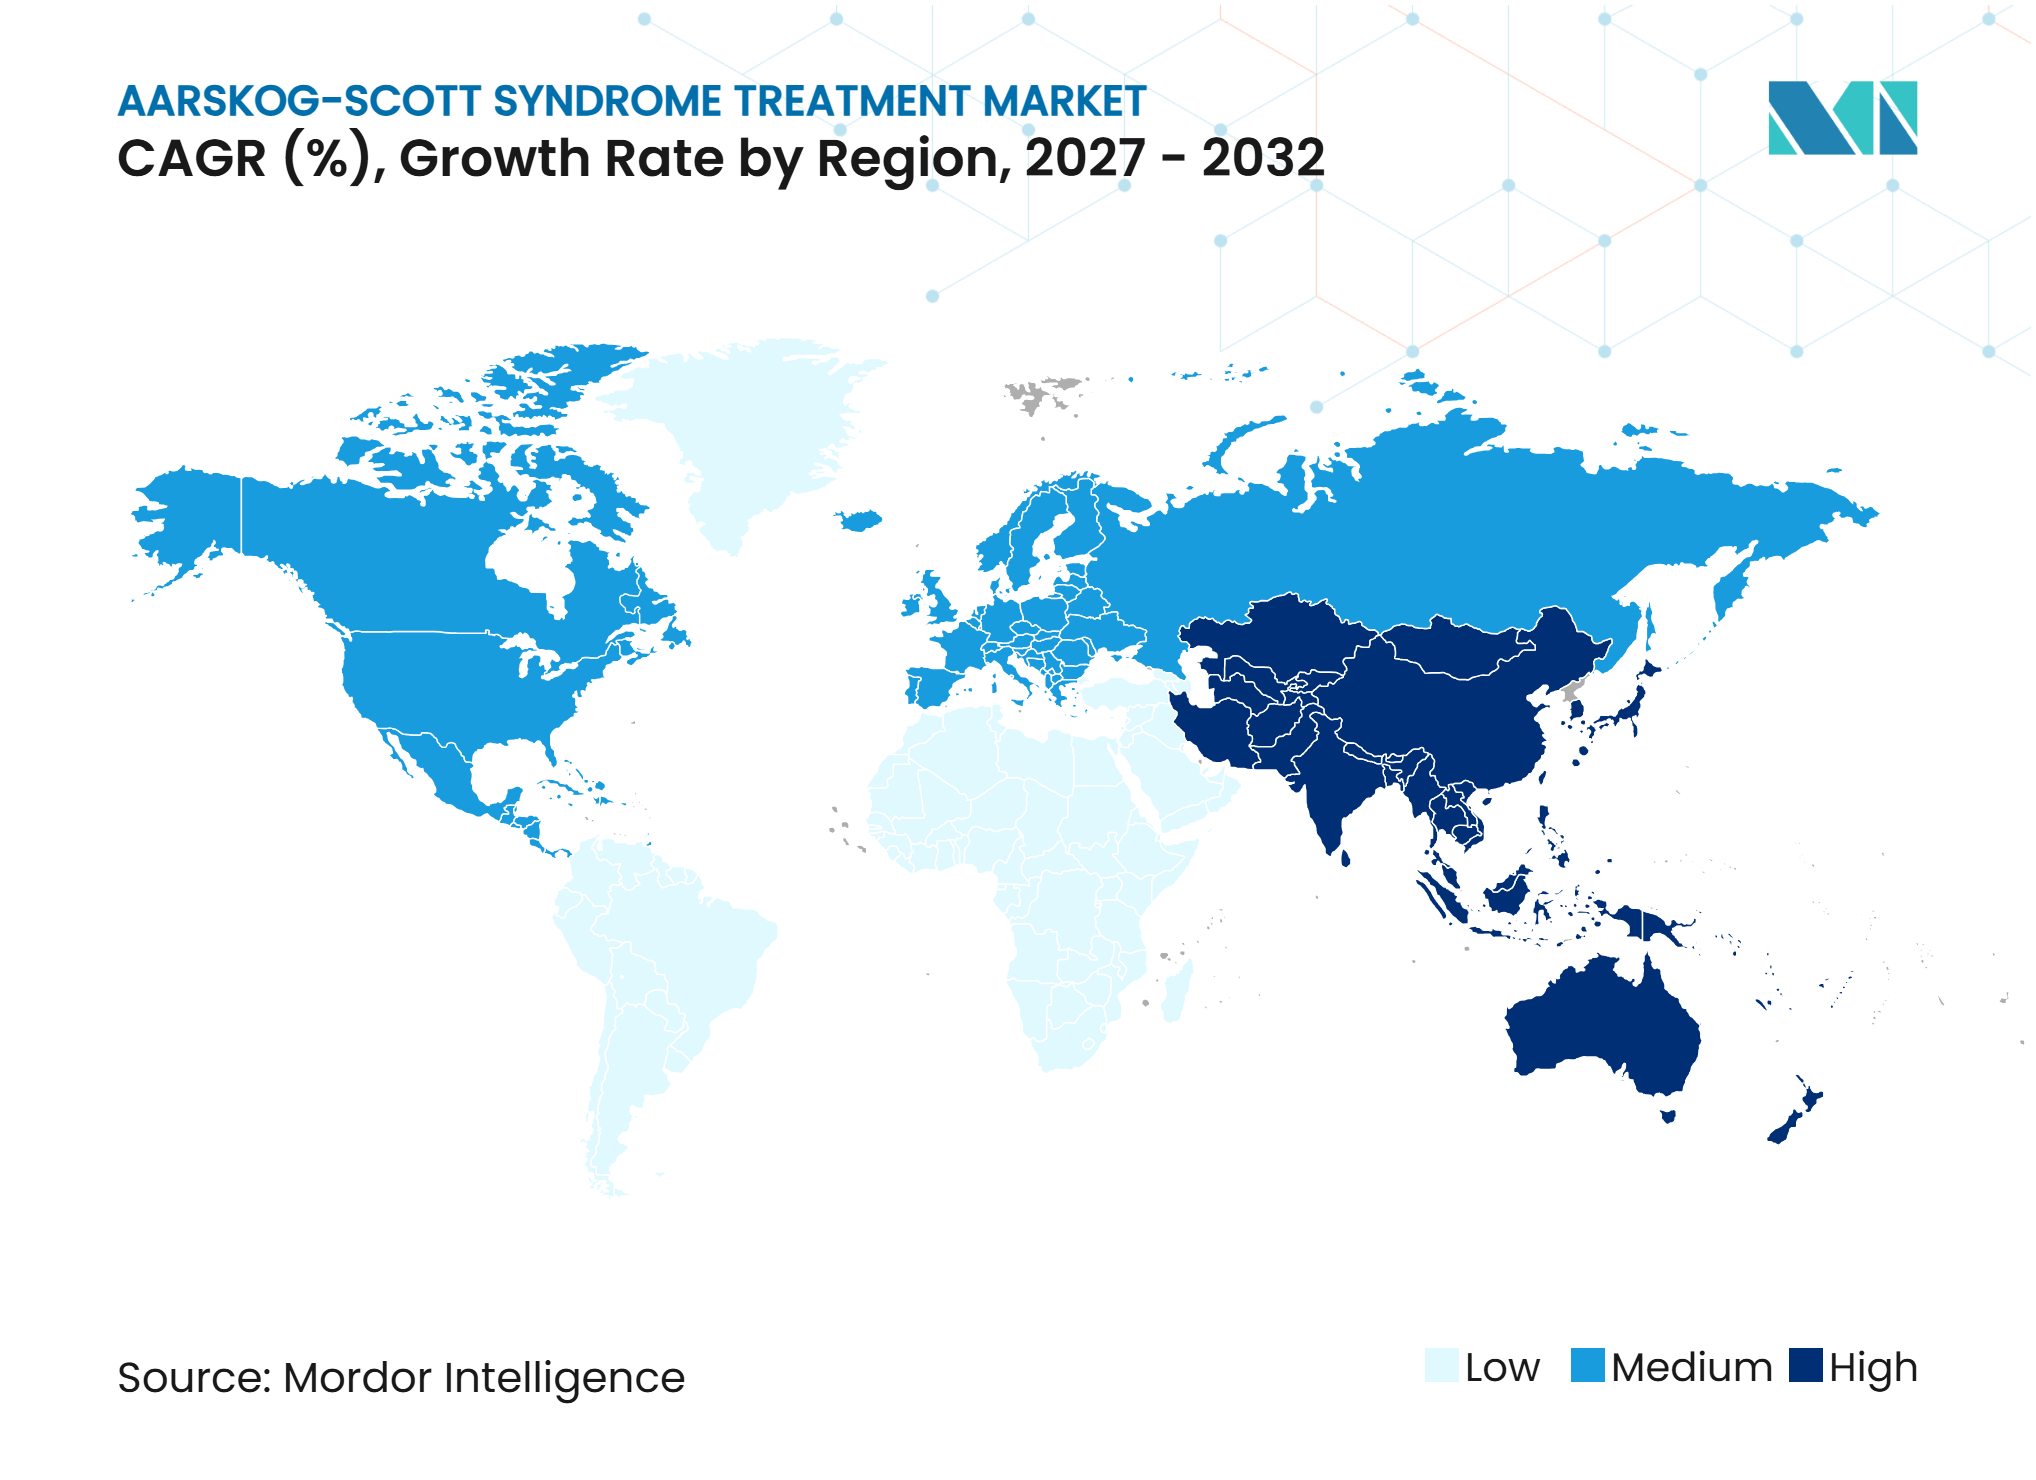
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,23 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für die Behandlung des Aarskog-Scott-Syndroms*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende molekulare Diagnose von FGD1-bedingten Fällen | +1.2% | Global, mit höchster Konzentration in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Ausbau des Zugangs zur pädiatrischen Endokrinologie | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Präferenz für wöchentliche Wachstumshormonverabreichung | +1.0% | Nordamerika und Europa, Frühphase in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Reifung der Überweisungsnetzwerke für seltene Krankheiten | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Genotyp-Phänotyp-Register schaffen Sichtbarkeit behandelbarer Patienten | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Multidisziplinäres Management lebenslanger Manifestationen | +0.8% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende molekulare Diagnose von FGD1-bedingten Fällen
Die FGD1-Sequenzanalyse identifiziert 90 % der pathogenen Varianten, während die gezielte Deletions- und Duplikationsanalyse die verbleibenden 10 % identifiziert und so eine definitivere Bestätigung des Aarskog-Scott-Syndroms ermöglicht. Die American Academy of Pediatrics empfiehlt die Genomsequenzierung als erstrangigen Test für Kinder mit globaler Entwicklungsverzögerung oder geistiger Behinderung aufgrund ihrer höheren diagnostischen Ausbeute und Kosteneffizienz. Eine Studie aus dem Jahr 2026 mit 111 Patienten identifizierte 62 verschiedene FGD1-Varianten, von denen 11 % de novo auftraten; daher schließt eine negative Familienanamnese die Erkrankung nicht aus. Die bestätigte Prävalenz wird auf 1 von 25.000 geschätzt, obwohl milde Fälle möglicherweise undiagnostiziert bleiben, und Gentests können die Erkrankung vom Noonan-Syndrom und vom Robinow-Silverman-Smith-Syndrom unterscheiden.[1]
Ausbau des Zugangs zur pädiatrischen Endokrinologie
Der begrenzte Zugang zu pädiatrischen Endokrinologen hat die Beurteilung und Behandlung mit Wachstumshormonen in vielen Ländern eingeschränkt. Seit 2022 bietet das Programm der Temasek Foundation und des KK Women's and Children's Hospital Genomics for Kids in ASEAN genetische Tests für 510 Familien in Singapur, Malaysia, den Philippinen und Vietnam an. Das Programm meldete eine diagnostische Erfolgsquote von 52 %, verglichen mit dem globalen Richtwert von 25 % bis 40 %, und reduzierte die durchschnittliche Zeit bis zur Diagnose von 7,6 Jahren auf wenige Wochen. Merck KGaA meldete ein organisches Umsatzwachstum von 16,4 % für Saizen im dritten Quartal 2026 und führte Growzen Connect in Südkorea ein, während Telemedizin, Register und Versicherungsschutz die Nachsorge durch Spezialisten verbessern können.
Präferenz für wöchentliche Wachstumshormonverabreichung
Einmal wöchentlich verabreichte Wachstumshormonprodukte können die langfristige Behandlungsbelastung für Kinder, die eine Therapie benötigen, reduzieren. Die FDA genehmigte SKYTROFA für Erwachsene mit Wachstumshormonmangel im Juli 2025, nachdem die foresiGHt-Studie Verbesserungen bei der Reduktion von Rumpffett und der gesamten Magermasse nach 38 Wochen berichtete. Im Februar 2026 genehmigte die FDA Sogroya für pädiatrische Patienten mit idiopathischem Kleinwuchs, Small for Gestational Age ohne Aufholwachstum und Noonan-Syndrom, basierend auf den Ergebnissen der Phase-3-Studie REAL8, die Nichtunterlegenheit gegenüber täglichem Somatropin und Überlegenheit beim Noonan-Syndrom zeigte. Diese breiteren Indikationen bieten zusätzliche evidenzgestützte wöchentliche Optionen, während Ascendis die vollständige Einschreibung in seine HighLiGHts Phase-3-Korbstudie in der ersten Hälfte des Jahres 2027 erwartet.
Reifung der Überweisungsnetzwerke für seltene Krankheiten
Überweisungsnetzwerke gewinnen zunehmend an Bedeutung für den Markt für die Behandlung des Aarskog-Scott-Syndroms, da Patienten möglicherweise eine koordinierte Beurteilung über mehrere Fachgebiete hinweg benötigen. Die Initiative der FDA vom Oktober 2026 zum Fit-for-Purpose-Rahmen für seltene Krankheiten unterstützt einen regulatorischen Ansatz, der die Entwicklungsanforderungen für seltene Krankheiten widerspiegelt und Patientenerfahrungsdaten einbezieht. Das Texas Children's Hospital in Austin beschrieb sein kraniofaziales Chirurgieprogramm im Jahr 2025 als globales Zentrum für die Versorgung des Treacher-Collins-Syndroms und demonstrierte damit den Wert von Spezialzentren für komplexe pädiatrische Erkrankungen. Ähnliche Überweisungsmodelle, unterstützt durch Register und Genotyp-Phänotyp-Programme, können den Zugang zu genetischen Dienstleistungen und unterstützender Behandlung für nicht diagnostizierte Erwachsene und Kinder verbessern.
Analyse der Hemmnisse auf den Markt für die Behandlung des Aarskog-Scott-Syndroms*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Keine krankheitsspezifische zugelassene Therapie | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Unbekannte tatsächliche Prävalenz und diagnostische Untererfassung | -1.2% | Global, am stärksten ausgeprägt in Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Aarskog-Scott-spezifische klinische Evidenz | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Aufholwachstum reduziert anhaltende Nachfrage nach Wachstumshormonen | -0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Keine krankheitsspezifische zugelassene Therapie
Keine Regulierungsbehörde hat eine Pharmakotherapie speziell für das Aarskog-Scott-Syndrom zugelassen. GeneReviews stellt fest, dass keine klinischen Praxisleitlinien etabliert wurden, was die Erstattung erschweren kann, wenn Patienten die Zulassungskriterien für verfügbare Behandlungen, einschließlich der Wachstumshormontherapie, nicht erfüllen. Ein Bericht aus dem Jahr 2025 stellte Wachstumshormonkonzentrationen im oder leicht unterhalb des Normalbereichs fest, und fünf genetisch bestätigte Patienten zeigten nur eine bescheidene Korrektur mit rekombinanter Wachstumshormonbehandlung.[2] Der Plausible-Mechanism-Rahmen der FDA kann Produkte für seltene Krankheiten mit einer klaren molekularen Begründung unterstützen; es wurde jedoch kein Aarskog-Scott-Syndrom-spezifisches Programm in der klinischen Entwicklung identifiziert, was das kurzfristige Potenzial des Marktes einschränkt.
Aufholwachstum reduziert anhaltende Nachfrage nach Wachstumshormonen
Einige Patienten erleben während der Kindheit und Pubertät ein spontanes Aufholwachstum, was die Dauer der Wachstumshormontherapie potenziell verkürzen kann. Eine Kohortenstudie aus dem Jahr 2026 mit 111 Patienten berichtete eine mittlere Erwachsenengröße von 164 cm, wobei Wachstumshormone bei 11 Patienten eingesetzt wurden. Die Autoren empfahlen, die Behandlung bei Patienten mit leichtem bis mäßigem Kleinwuchs zu verzögern, um eine spontane Verbesserung zu ermöglichen, während GeneReviews ebenfalls eine verzögerte Behandlung bei jüngeren Patienten ohne dokumentierten Wachstumshormonmangel empfiehlt.[3] Dieses Muster positioniert den Markt als eine Wachstumshormon-Chance mit geringerem Volumen als Erkrankungen mit anhaltender Wachstumsstörung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
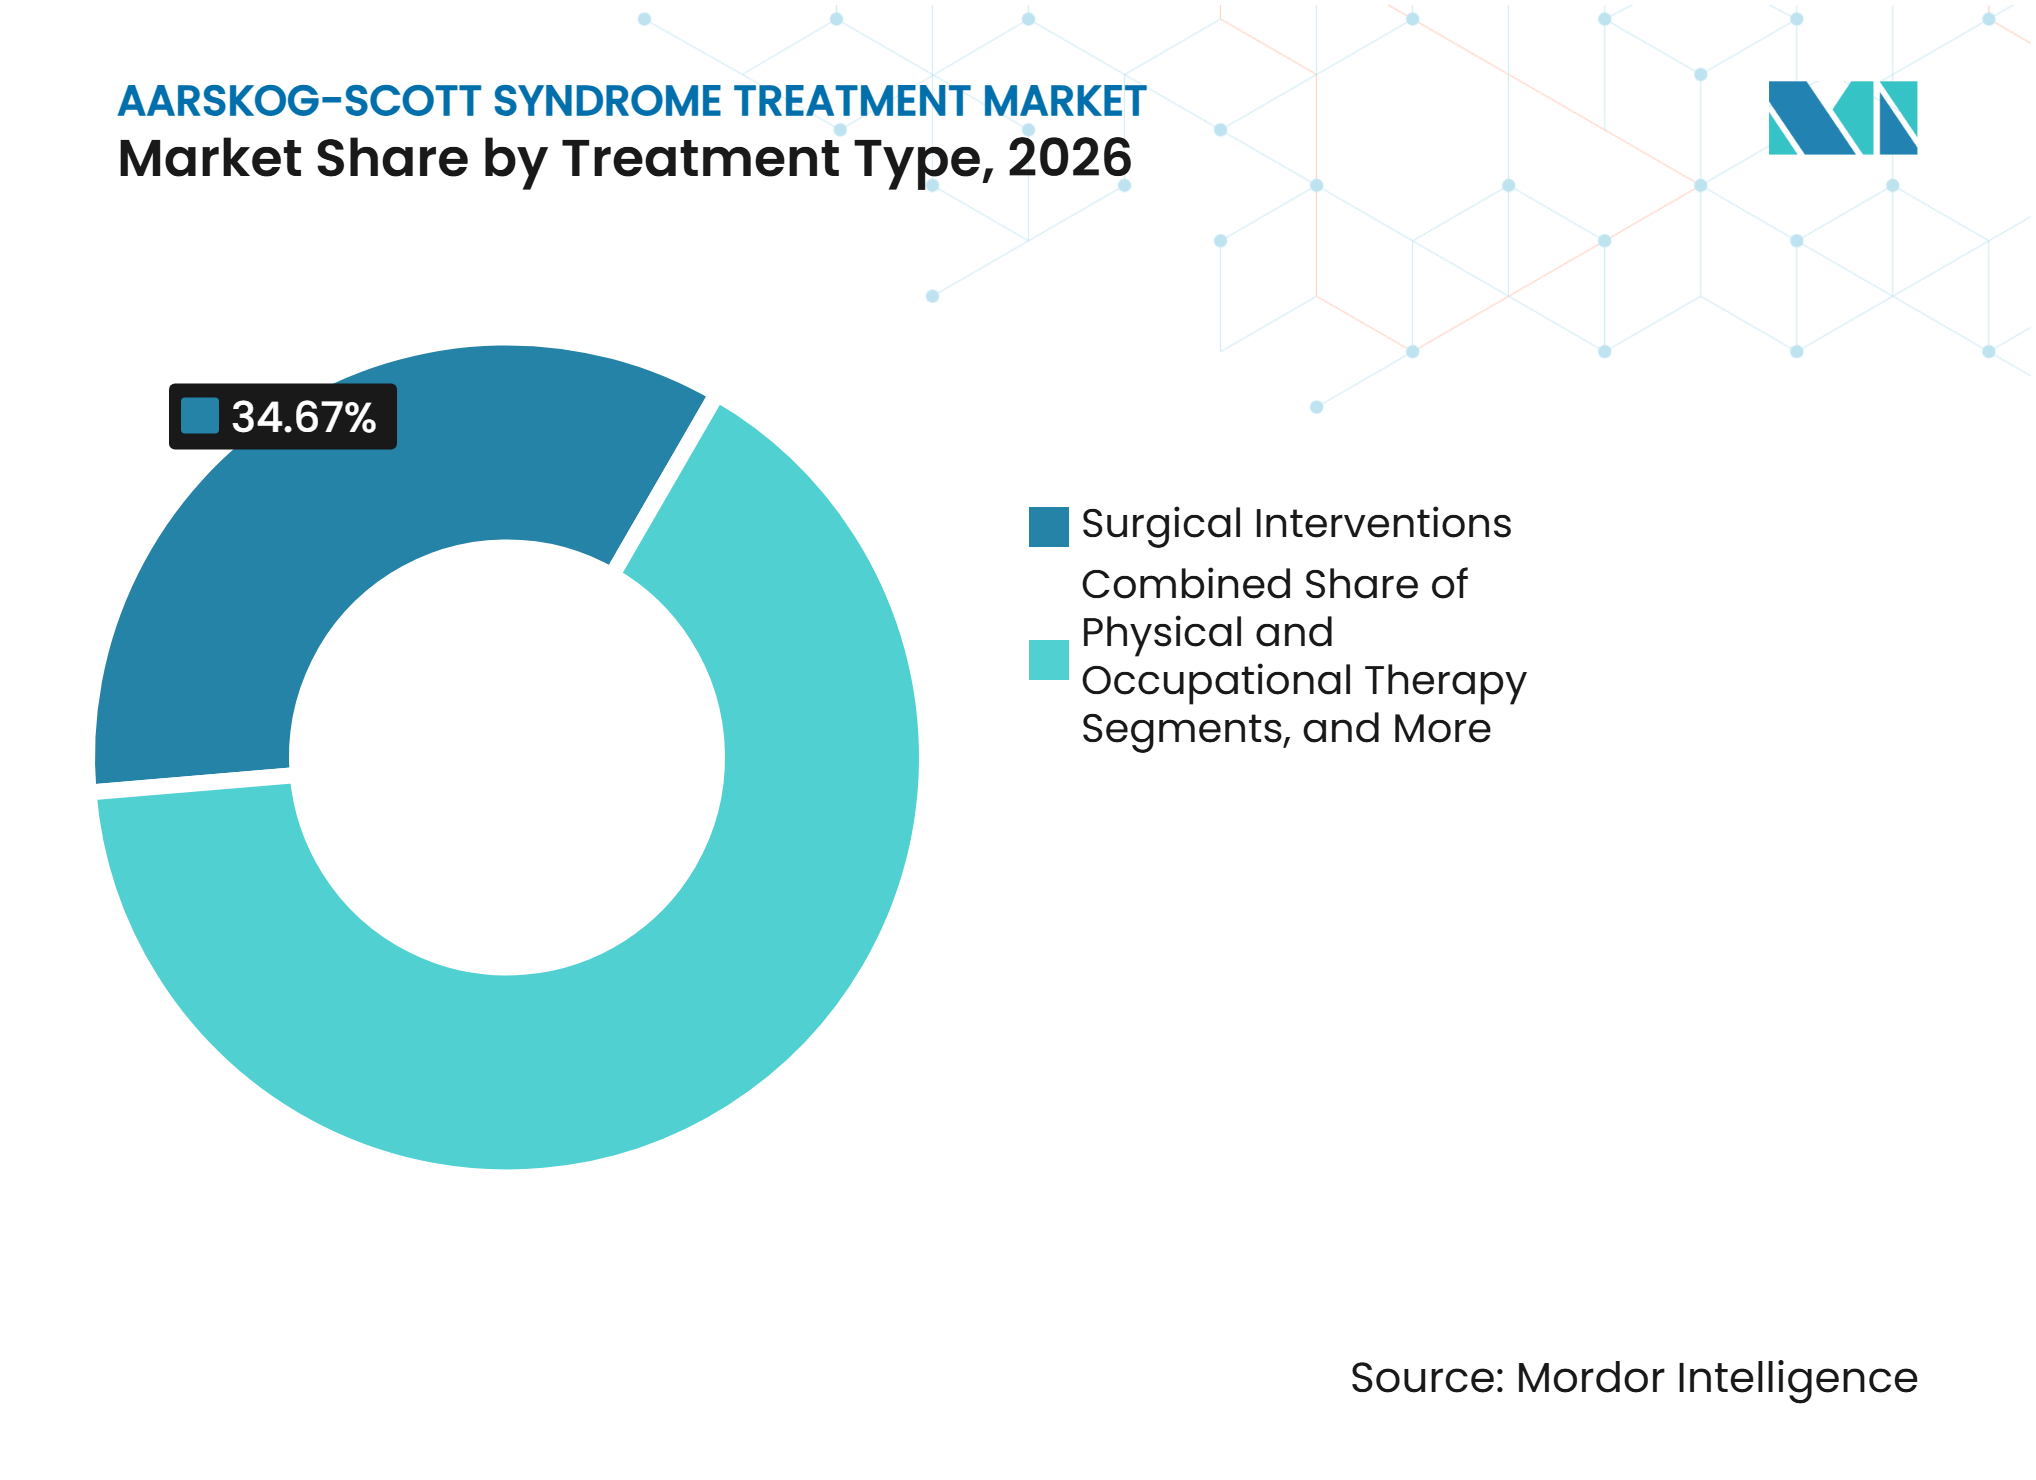
Chirurgische Versorgung führt beim Umsatz, während Rehabilitation schneller wächstChirurgische Eingriffe hielten im Jahr 2026 einen Marktanteil von 34,67 % am Markt für die Behandlung des Aarskog-Scott-Syndroms. Das Segment führt, da viele Patienten Eingriffe bei Kryptorchismus, Leistenhernie, Lippen-Kiefer-Gaumenspalte, Ptosis und kraniofazialen Problemen benötigen. Die Interventionsraten umfassen 68 % für Kryptorchismus, 30 % bis 40 % für Leistenhernie und 6 % für die Reparatur von Lippen-Kiefer-Gaumenspalten. Diese Anforderungen stützen das chirurgische Volumen im Kindesalter und die Nachfrage nach Krankenhaus- und Medizinprodukten.
Physische und ergotherapeutische Therapie ist das am schnellsten wachsende Behandlungssegment mit einer CAGR von 7,34 % bis 2032. Eine im Jahr 2025 veröffentlichte Studie der Virginia Tech ergab, dass eine intensive Therapie von 3 bis 6 Stunden täglich über vier Wochen die rezeptive Kommunikation bei allen teilnehmenden Kindern und die Grobmotorik bei einem Drittel der Teilnehmer mit seltenen X-chromosomalen genetischen Mutationen verbesserte. Wachstumshormontherapie, orthopädische Behandlung, Zahn- und kieferorthopädische Behandlung sowie Entwicklungs-, Verhaltens- und Rehabilitationsunterstützung decken wiederkehrende Versorgungsbedürfnisse ab. Zahnanomalien betreffen 80 % der Patienten, während Align Technology sein Unterkiefervorschubprodukt im April 2025 in den USA und Kanada kommerziell verfügbar machte und 2025 die CE-Kennzeichnung für seinen Gaumenexpander erhielt.



Nach behandelter Manifestation:
Kraniofaziale Versorgung hat die breiteste Basis, während endokrine Versorgung expandiertKraniofaziale Manifestationen machten im Jahr 2026 29,88 % der Marktgröße für die Behandlung des Aarskog-Scott-Syndroms aus. Gesichtsmerkmale waren bei 100 % der Patienten in der FGD1-Kohorte von 2026 vorhanden, während 72 % Metatarsus varus und 56 % Kamptodaktylie aufwiesen. Diese Erkrankungen erzeugen Nachfrage nach pädiatrischer Chirurgie, rekonstruktiver Versorgung, Kieferorthopädie und Nachsorgeleistungen. Weniger invasive kraniofaziale Ansätze können die Erholungszeiten verkürzen und fokussierte Versorgungspfade unterstützen.
Wachstums- und endokrine Manifestationen sollen bis 2032 mit einer CAGR von 8,44 % wachsen. Die pädiatrischen Zulassungen von Sogroya im Jahr 2026 für idiopathischen Kleinwuchs, Small for Gestational Age ohne Aufholwachstum und Noonan-Syndrom erweiterten die klinische Evidenzbasis für die wöchentliche Behandlung bei benachbarten Erkrankungen. Der Ausschuss für Humanarzneimittel der Europäischen Arzneimittel-Agentur gab im September 2026 eine positive Stellungnahme zur gleichen Produktvariation ab. Gliedmaßen- und Skelett-, ophthalmologische, urogenitale, Zahn- und Mund-, sowie neurodevelopmentale und Verhaltensmanifestationen erfordern eine kontinuierliche Versorgung, wobei Lernschwierigkeiten 70 % der Patienten und ADHS 35 % betreffen.
Nach Patientenaltersgruppe:
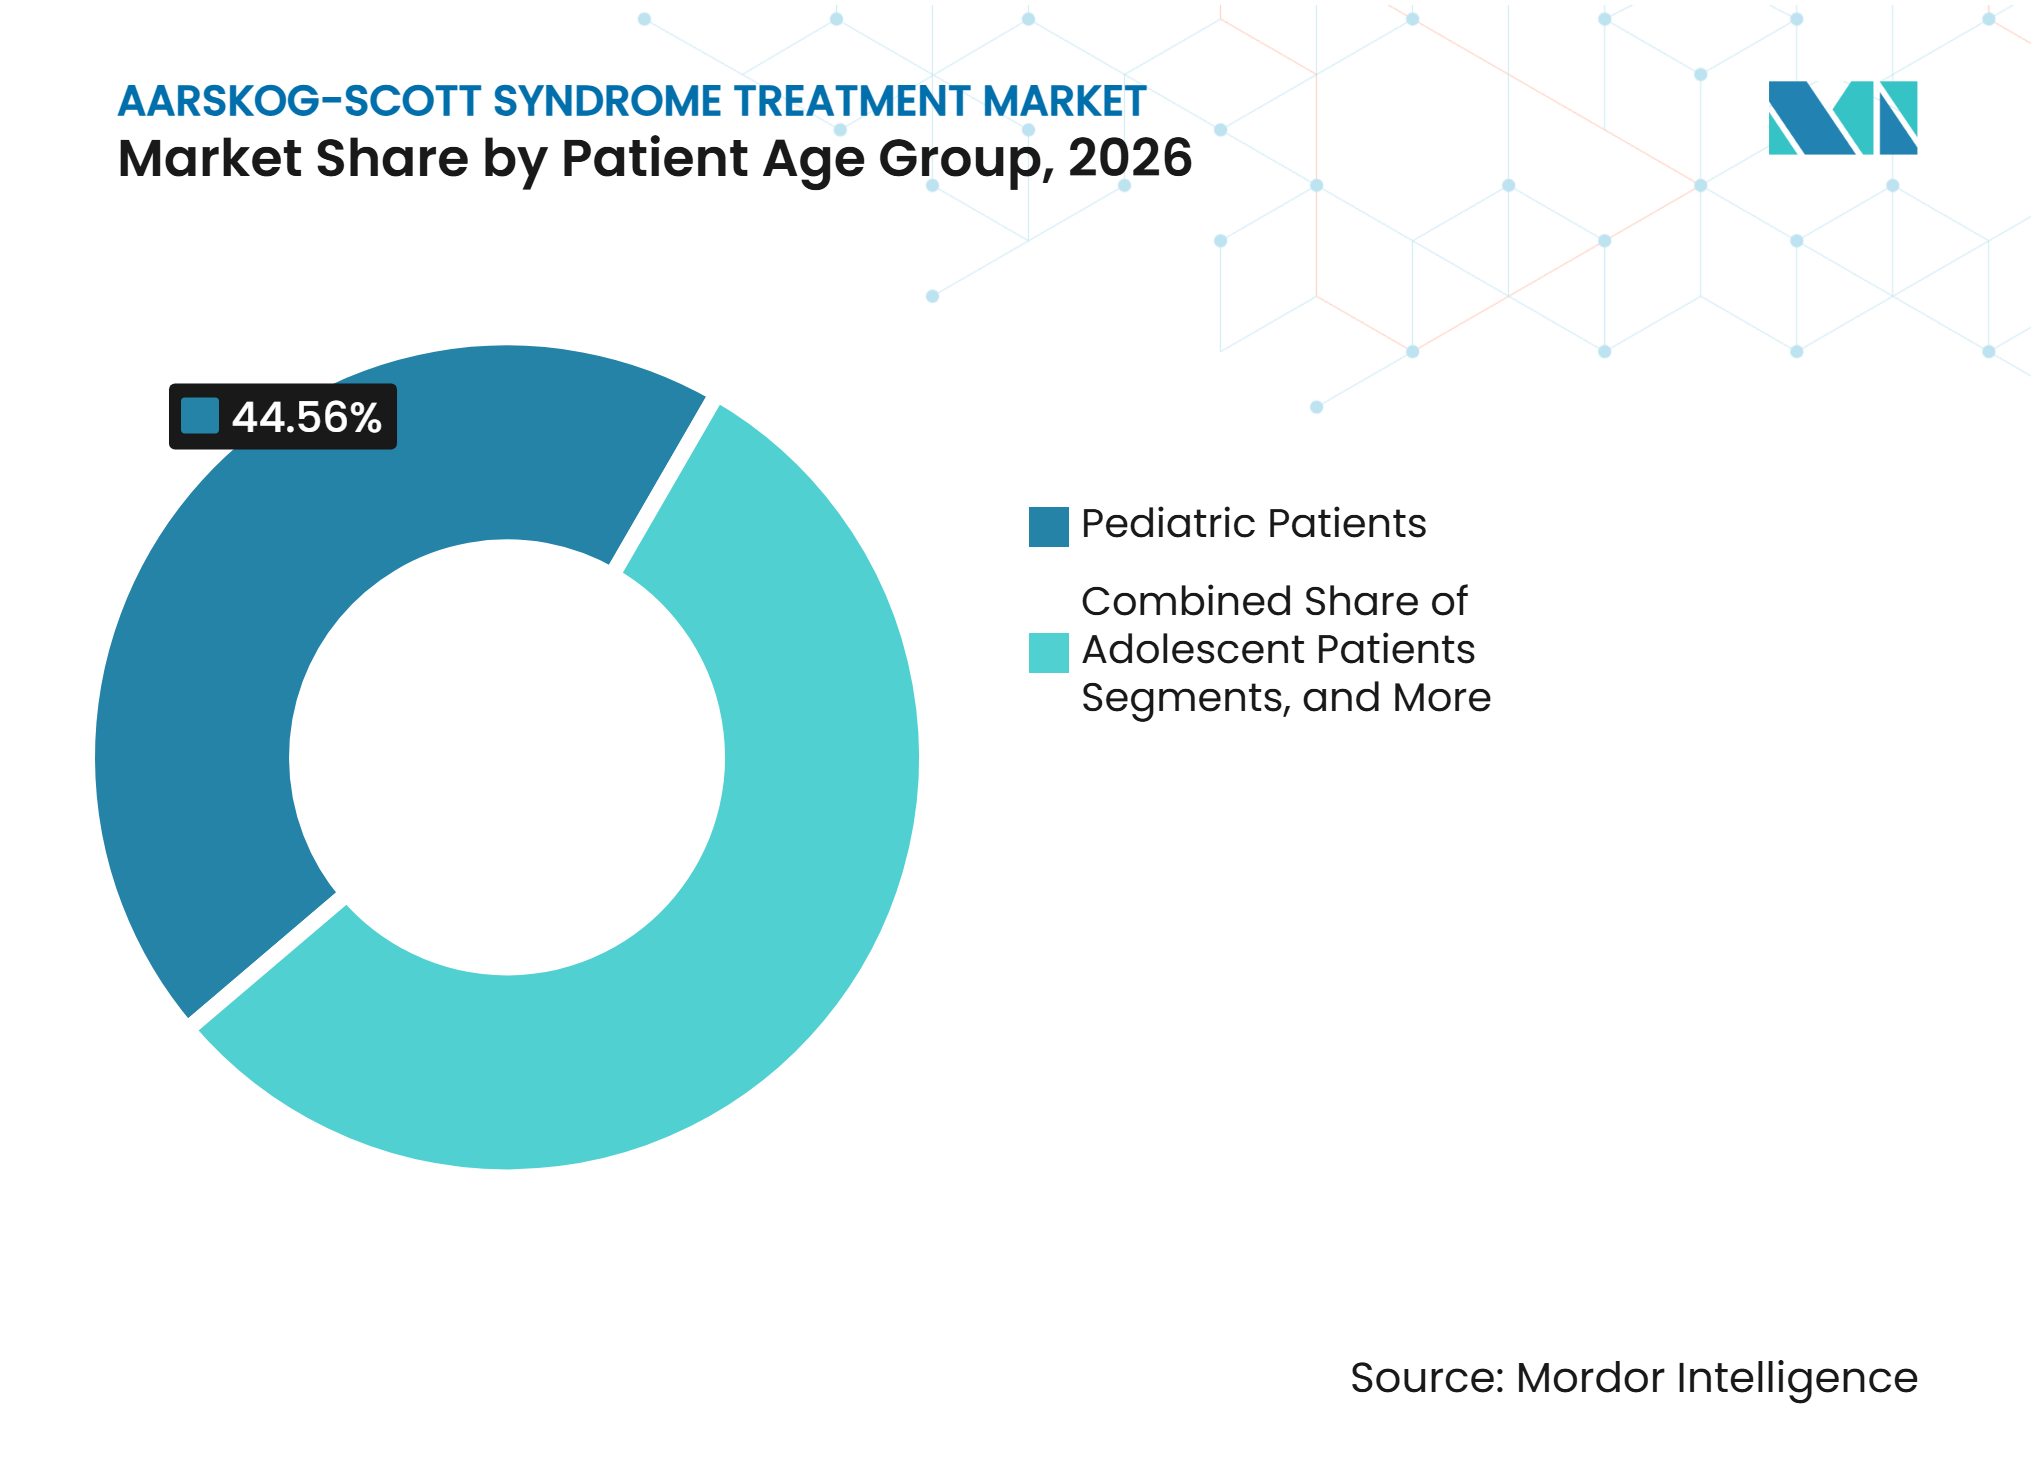
Frühe Kindheit treibt die Ausgaben an, während das Jugendalter zusätzliche Nachfrage schafftPädiatrische Patienten machten im Jahr 2026 44,56 % des Umsatzes aus. Diese Gruppe benötigt Behandlung für frühzeitig auftretende Manifestationen, einschließlich Kryptorchismus, Fußfehlstellung, Spaltkorrektur, Hernie und Ptosis. Eine frühzeitige Diagnose verbindet Kinder häufig mit endokrinologischer, genetischer, orthopädischer, zahnmedizinischer und ophthalmologischer Versorgung. Die koordinierte Versorgung umfasst Verschreibungen, Eingriffe, Beurteilungen und mehrjährige Überwachung, was die führende Marktposition des Segments stützt.
Adoleszente Patienten sind die am schnellsten wachsende Altersgruppe mit einer CAGR von 9,45 % bis 2032. Das Wachstum spiegelt die zunehmende Identifikation älterer Patienten und Bedürfnisse wider, die im Jugendalter deutlicher werden, darunter kieferorthopädische Versorgung, Wachstumshormonbeurteilung und Verhaltensunterstützung. ADHS betrifft 10 % bis 30 % der Patienten. Align Technology meldete 935.800 Fallstarts bei Teenagern und wachsenden Kindern im Jahr 2025, wobei die Volumina für transparente Aligner bei Teenagern und Kindern im dritten Quartal 2025 um 8,3 % und im vierten Quartal 2025 um 6,9 % im Jahresvergleich stiegen; Erwachsene bleiben eine aufkommende Gruppe, wobei 20 Patienten im Alter von 20 Jahren und älter in der Kohorte von 2026 spezialistischen Input benötigten.

Nach Endnutzer:
Krankenhäuser behalten die größte Rolle, während Spezialzentren expandierenKrankenhäuser hielten im Jahr 2026 36,67 % des Umsatzes. Sie bleiben der primäre Ort für Chirurgie, komplexe Wachstumshormoninitiierung und multidisziplinäre diagnostische Abklärungen. Akademische Krankenhäuser und große pädiatrische Zentren integrieren kraniofaziale Chirurgie, Endokrinologie und Genetikdienste. Das Texas Children's Hospital in Austin berichtete im Jahr 2025 über ein spezialisiertes kraniofaziales Programm, das Patienten mit komplexen Gesichtserkrankungen und langfristigen Versorgungsbedürfnissen unterstützt.
Pädiatrische und orthopädische Zentren sollen bis 2032 mit einer CAGR von 7,55 % wachsen. Das Wachstum spiegelt das zunehmende ambulante Management von wachstumsbedingten Problemen, orthopädischen Komplikationen und muskuloskelettaler Überwachung wider. Stryker brachte Synchfix EVT im Februar 2026 als erstes Sprunggelenk-Syndesmose-Fixationsgerät auf den Markt, das speziell für adoleszente Patienten indiziert ist. Rehabilitationszentren gewinnen an Relevanz, während akademische und Forschungseinrichtungen zukünftige Versorgungsprotokolle durch Register, Kohorten und Genotyp-Phänotyp-Forschung unterstützen und ambulante Versorgungskanäle erweitern.
Geografische Analyse
Nordamerika
Nordamerika soll im Jahr 2026 41,23 % des Umsatzes ausmachen. Die Vereinigten Staaten profitieren von einer etablierten Infrastruktur für seltene Krankheiten, Spezialzentren und einem breiten Zugang zu Gentests und Wachstumshormonprodukten. Das Programm für vorrangige Überprüfungsgutscheine für seltene pädiatrische Krankheiten soll bis September 2029 im Rahmen des Mikaela Naylon Give Kids a Chance Act verlängert werden. Der Rahmen der FDA für seltene Krankheiten aus dem Jahr 2026 soll den regulatorischen Fokus auf Entwicklungsprogramme für kleine Patientenpopulationen aufrechterhalten. Kanada unterstützt den regionalen Markt durch sein öffentlich finanziertes Gesundheitssystem und pädiatrische Genetikkapazitäten, während Mexiko sich noch in einem früheren Stadium der Entwicklung der Versorgung seltener Krankheiten befindet.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,78 % wachsen. Das Wachstum wird durch erweiterte Genomtests, Spezialistenkapazitäten und Versicherungsinitiativen in China, Japan, Indien und Südkorea unterstützt. Das Programm der Temasek Foundation und des KKH hat den Testzugang in vier ASEAN-Ländern erweitert und eine diagnostische Erfolgsquote von 52 % gemeldet. Im Jahr 2026 soll Japan Pharmings Joenja in seinen nationalen Krankenversicherungs-Arzneimittelpreisplan aufnehmen, was eine stärkere Unterstützung für Therapien bei seltenen Krankheiten widerspiegelt. In Südkorea ermöglicht die Growzen-Connect-Plattform die Fernüberwachung von Somatropin-Adherenzdaten. Chinas inländische Biosimilar-Wachstumshormonkapazität könnte die Erschwinglichkeit der Langzeitbehandlung verbessern.
Europa, Naher Osten und Südamerika
Europa bleibt eine Schlüsselregion, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien klinische Zentren und Forschungsgruppen beherbergen, die die Versorgungspraktiken beeinflussen. Die erwartete CHMP-Stellungnahme der Europäischen Arzneimittel-Agentur zu Sogroya vom September 2026 könnte eine zusätzliche wöchentliche Behandlungsoption für geeignete Patienten einführen, vorbehaltlich einer Entscheidung der Europäischen Kommission. Das geplante Nitinol-Federverfahren des Great Ormond Street Hospital im Jahr 2026 soll anhaltende Innovationen in der pädiatrischen kraniofazialen Chirurgie demonstrieren. Im Nahen Osten und Afrika bleibt der Zugang auf die GCC-Länder und Südafrika konzentriert, während die Verfügbarkeit von Sequenzierungen in der Region variiert. Brasilien führt Südamerika an, wo ANVISA voraussichtlich Sogroya für das Noonan-Syndrom im November 2026 zulassen wird. Das klinische Studiennetzwerk für Genetik in Argentinien bietet zusätzliche, wenn auch begrenzte, diagnostische Kapazitäten in der Region.
Wettbewerbslandschaft
Marktkonzentration
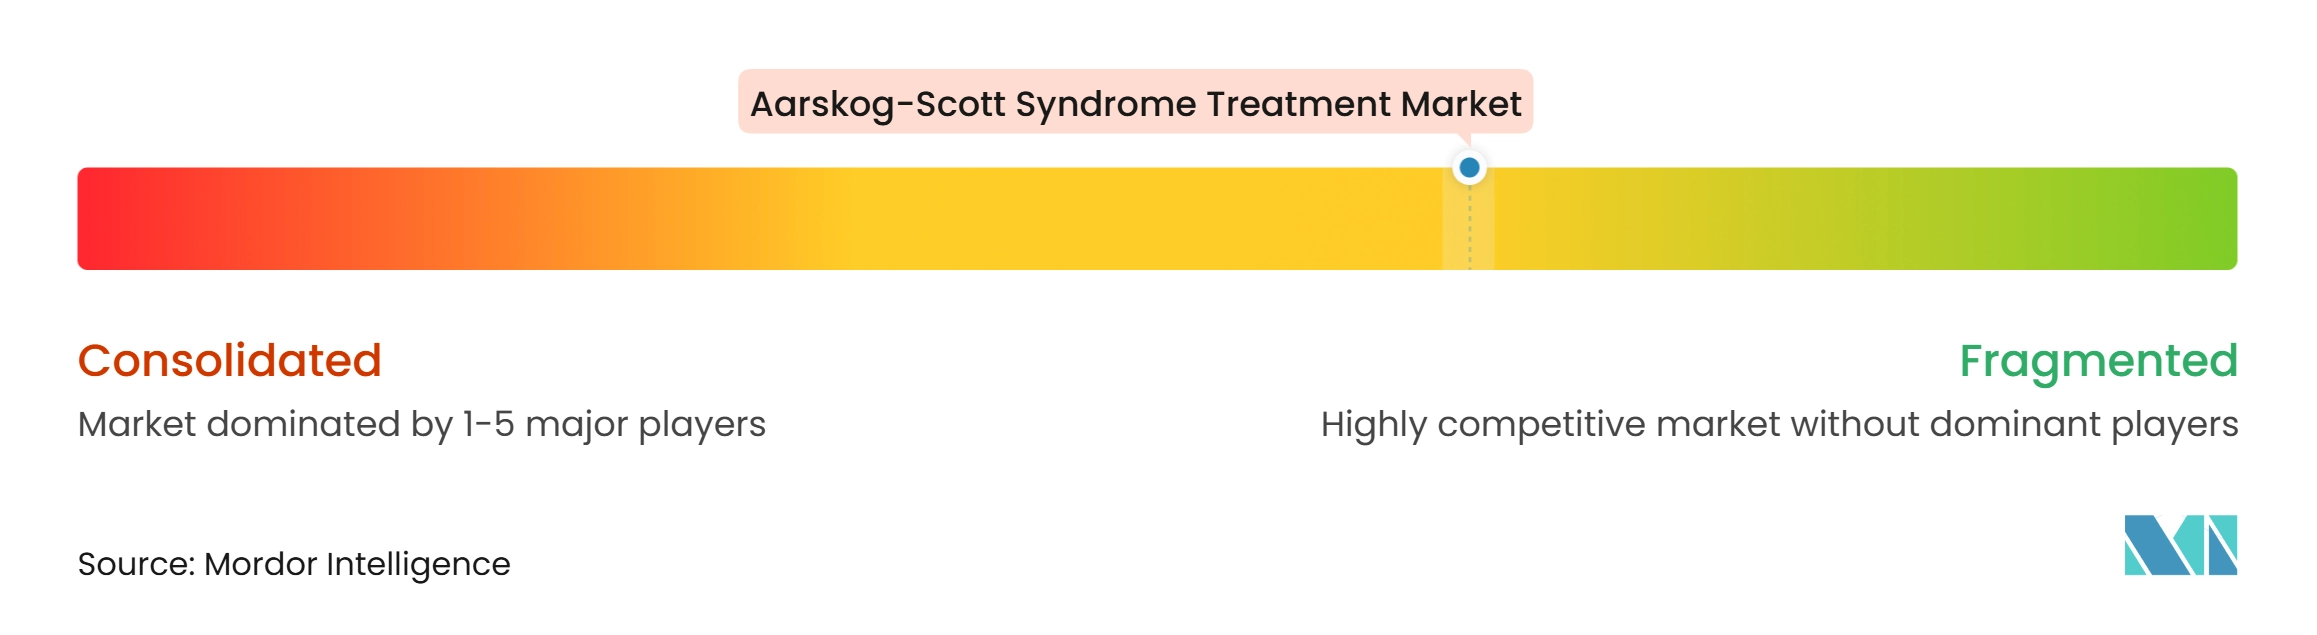
Der Markt für die Behandlung des Aarskog-Scott-Syndroms ist fragmentiert über Wachstumshormonprodukte, chirurgische Dienstleistungen, orthopädische und Rehabilitationsgeräte sowie Zahntechnologien. Kein Unternehmen hält eine dominante Position in diesen Kategorien, da keine zugelassene Therapie speziell auf das Aarskog-Scott-Syndrom abzielt. Novo Nordisk und Ascendis Pharma haben wöchentliche Wachstumshormonoptionen entwickelt, die bei benachbarten geeigneten Erkrankungen eingesetzt werden können; Sogroya hatte nach seinen Zulassungen im Februar 2026 fünf pädiatrische und erwachsene Indikationen. Ascendis meldete einen SKYTROFA-Umsatz von 206 Millionen EUR im Jahr 2025 und mehr als 20.000 einzigartige globale Einschreibungen.
Merck KGaA meldete ein organisches Wachstum von 16,4 % für Saizen im dritten Quartal 2026 und fügte durch Growzen Connect in Südkorea ein digitales Element zur Adherenzverwaltung hinzu. Johnson & Johnson hält eine Position in der kraniomaxillofazialen Traumatologie und Rekonstruktion durch DePuy Synthes CMF, während die geplante Abspaltung des Orthopädiegeschäfts im Oktober 2025 seine strategische Position in der orthopädischen Versorgung beeinflussen könnte; Zimmer Biomet übernahm Monogram Technologies im Jahr 2025 und investiert weiterhin in orthopädische Technologien, die sich in pädiatrische Nischen erstrecken können.
Die Produktaktivitäten von Align Technology im Jahr 2025 adressieren orale und kraniofaziale Bedürfnisse durch seine Gaumenexpander- und Unterkiefervorschubsysteme. Der Wettbewerb wird weiterhin durch Produktbreite, Spezialistenzugang, Adherenzunterstützung, regulatorische Compliance und Evidenzgenerierung angetrieben, da Unternehmen unterschiedliche klinische Manifestationen ohne ein dediziertes Label oder ein standardisiertes Behandlungsprotokoll für das Aarskog-Scott-Syndrom adressieren.
Branchenführer im Markt für die Behandlung des Aarskog-Scott-Syndroms
-
Pfizer Inc.
-
Novo Nordisk A/S
-
Eli Lilly and Company
-
Johnson & Johnson
-
Teva Pharmaceutical Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung des Aarskog-Scott-Syndroms Unternehmen in diesem Bericht
- Align Technology
- Anhui Anke Biotechnology (Group) Co. Ltd
- Ascendis Pharma A/S
- Bausch + Lomb Corporation
- Biocon Biologics Limited
- Eli Lilly and Company
- FERRING PHARMACEUTICALS INC.
- Genentech
- GeneScience Pharmaceuticals
- Johnson & Johnson
- LG Chem Ltd
- Merck
- Novo Nordisk
- Pfizer
- Stryker
- Teva Pharmaceutical Industries
- Tonghua Dongbao Pharmaceutical Co. Ltd
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Markt für die Behandlung des Aarskog-Scott-Syndroms
- November 2026: Novo Nordisk erhielt von ANVISA in Brasilien die Zulassung für Sogroya (Somapacitan) für pädiatrische Patienten mit Noonan-Syndrom. Die Zulassung erweiterte den Zugang zur einmal wöchentlichen Wachstumshormontherapie in Südamerika und unterstützte einen potenziellen zukünftigen Zugang für geeignete Patienten mit FGD1-bedingtem Wachstumshormonmangel.
- September 2026: Der Ausschuss für Humanarzneimittel der Europäischen Arzneimittel-Agentur nahm eine positive Stellungnahme für Sogroya für drei pädiatrische Indikationen in Europa an: Noonan-Syndrom, idiopathischer Kleinwuchs und Small for Gestational Age. Das Produkt wartete noch auf die Marktzulassung der Europäischen Kommission.
- September 2026: Das Great Ormond Street Hospital führte eine Kraniosynostose-Reparatur mit maßgefertigten superelastischen Nitinol-Federn durch, die mit UCL-Bioingenieuren durch CT-basierte digitale Schädelmodellierung entwickelt wurden. Der Eingriff hatte eine Operationszeit von 45 Minuten und verwendete eine individualisierte Kraftkalibrierung für Kinder mit komplexen Schädeldeformitäten.
Berichtsumfang des globalen Marktes für die Behandlung des Aarskog-Scott-Syndroms
Gemäß dem Umfang des Berichts bezieht sich die Behandlung des Aarskog-Scott-Syndroms auf maßgeschneiderte, symptomorientierte medizinische Versorgung, Chirurgie und Entwicklungstherapien, die zur Behandlung einer seltenen genetischen Erkrankung eingesetzt werden, die das körperliche Wachstum, die Gesichtszüge, die Gliedmaßen und die Genitalien betrifft.
Der Markt für die Behandlung des Aarskog-Scott-Syndroms ist nach Behandlungsart, behandelter Manifestation, Patientenaltersgruppe, Endnutzer und Geografie segmentiert. Nach Behandlungsart umfasst der Markt Wachstumshormontherapie, orthopädische Behandlung, chirurgische Eingriffe, physische und ergotherapeutische Therapie, Zahn- und kieferorthopädische Behandlung, Entwicklungs-, Verhaltens- und Rehabilitationsunterstützung sowie andere unterstützende Behandlungen. Nach behandelter Manifestation ist der Markt in kraniofaziale Manifestationen, Gliedmaßen- und Skelettmanifestationen, urogenitale Manifestationen, Wachstums- und endokrine Manifestationen, Zahn- und Mundmanifestationen, ophthalmologische Manifestationen, neurodevelopmentale und Verhaltensmanifestationen sowie andere Manifestationen segmentiert. Nach Patientenaltersgruppe ist der Markt in pädiatrische Patienten, adoleszente Patienten und erwachsene Patienten kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, pädiatrische und orthopädische Zentren, Rehabilitationszentren, akademische und Forschungseinrichtungen sowie andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Wachstumshormontherapie |
| Orthopädische Behandlung |
| Chirurgische Eingriffe |
| Physische und ergotherapeutische Therapie |
| Zahn- und kieferorthopädische Behandlung |
| Entwicklungs-, Verhaltens- und Rehabilitationsunterstützung |
| Andere unterstützende Behandlungen |
| Kraniofaziale Manifestationen |
| Gliedmaßen- und Skelettmanifestationen |
| Urogenitale Manifestationen |
| Wachstums- und endokrine Manifestationen |
| Zahn- und Mundmanifestationen |
| Ophthalmologische Manifestationen |
| Neurodevelopmentale und Verhaltensmanifestationen |
| Sonstige |
| Pädiatrische Patienten |
| Adoleszente Patienten |
| Erwachsene Patienten |
| Krankenhäuser |
| Fachkliniken |
| Pädiatrische und orthopädische Zentren |
| Rehabilitationszentren |
| Akademische und Forschungseinrichtungen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Wachstumshormontherapie | |
| Orthopädische Behandlung | ||
| Chirurgische Eingriffe | ||
| Physische und ergotherapeutische Therapie | ||
| Zahn- und kieferorthopädische Behandlung | ||
| Entwicklungs-, Verhaltens- und Rehabilitationsunterstützung | ||
| Andere unterstützende Behandlungen | ||
| Nach behandelter Manifestation | Kraniofaziale Manifestationen | |
| Gliedmaßen- und Skelettmanifestationen | ||
| Urogenitale Manifestationen | ||
| Wachstums- und endokrine Manifestationen | ||
| Zahn- und Mundmanifestationen | ||
| Ophthalmologische Manifestationen | ||
| Neurodevelopmentale und Verhaltensmanifestationen | ||
| Sonstige | ||
| Nach Patientenaltersgruppe | Pädiatrische Patienten | |
| Adoleszente Patienten | ||
| Erwachsene Patienten | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Pädiatrische und orthopädische Zentren | ||
| Rehabilitationszentren | ||
| Akademische und Forschungseinrichtungen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Behandlung des Aarskog-Scott-Syndroms?
Der Markt für die Behandlung des Aarskog-Scott-Syndroms wird im Jahr 2027 auf 2,75 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,71 Milliarden USD erreichen, bei einer CAGR von 6,20 %.
Welche Behandlungsart hat den größten Anteil?
Chirurgische Eingriffe halten mit 34,67 % im Jahr 2026 den größten Anteil, da viele Patienten eine Behandlung bei Kryptorchismus, Hernie, Lippen-Kiefer-Gaumenspalte, Ptosis oder kraniofazialen Problemen benötigen.
Warum ist Gentesting für das Aarskog-Scott-Syndrom wichtig?
Die FGD1-Sequenzanalyse identifiziert 90 % der pathogenen Varianten, wobei die Deletions- und Duplikationsanalyse die Erkennung der verbleibenden 10 % unterstützt.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,78 % wachsen, unterstützt durch Genomtests, Fachversorgung und Initiativen zur Abdeckung seltener Krankheiten.
Was treibt die Nachfrage bei Jugendlichen an?
Adoleszente Patienten sollen bis 2032 mit einer CAGR von 9,45 % wachsen, da ältere Patienten identifiziert werden und kieferorthopädische Versorgung, Wachstumsbeurteilung und Verhaltensunterstützung benötigen.