
ユーザープロファイル管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.56 十億米ドル |
| 市場規模 (2032) | 31.06 十億米ドル |
| 成長率 (2027 - 2032) | 19.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるユーザープロファイル管理市場分析
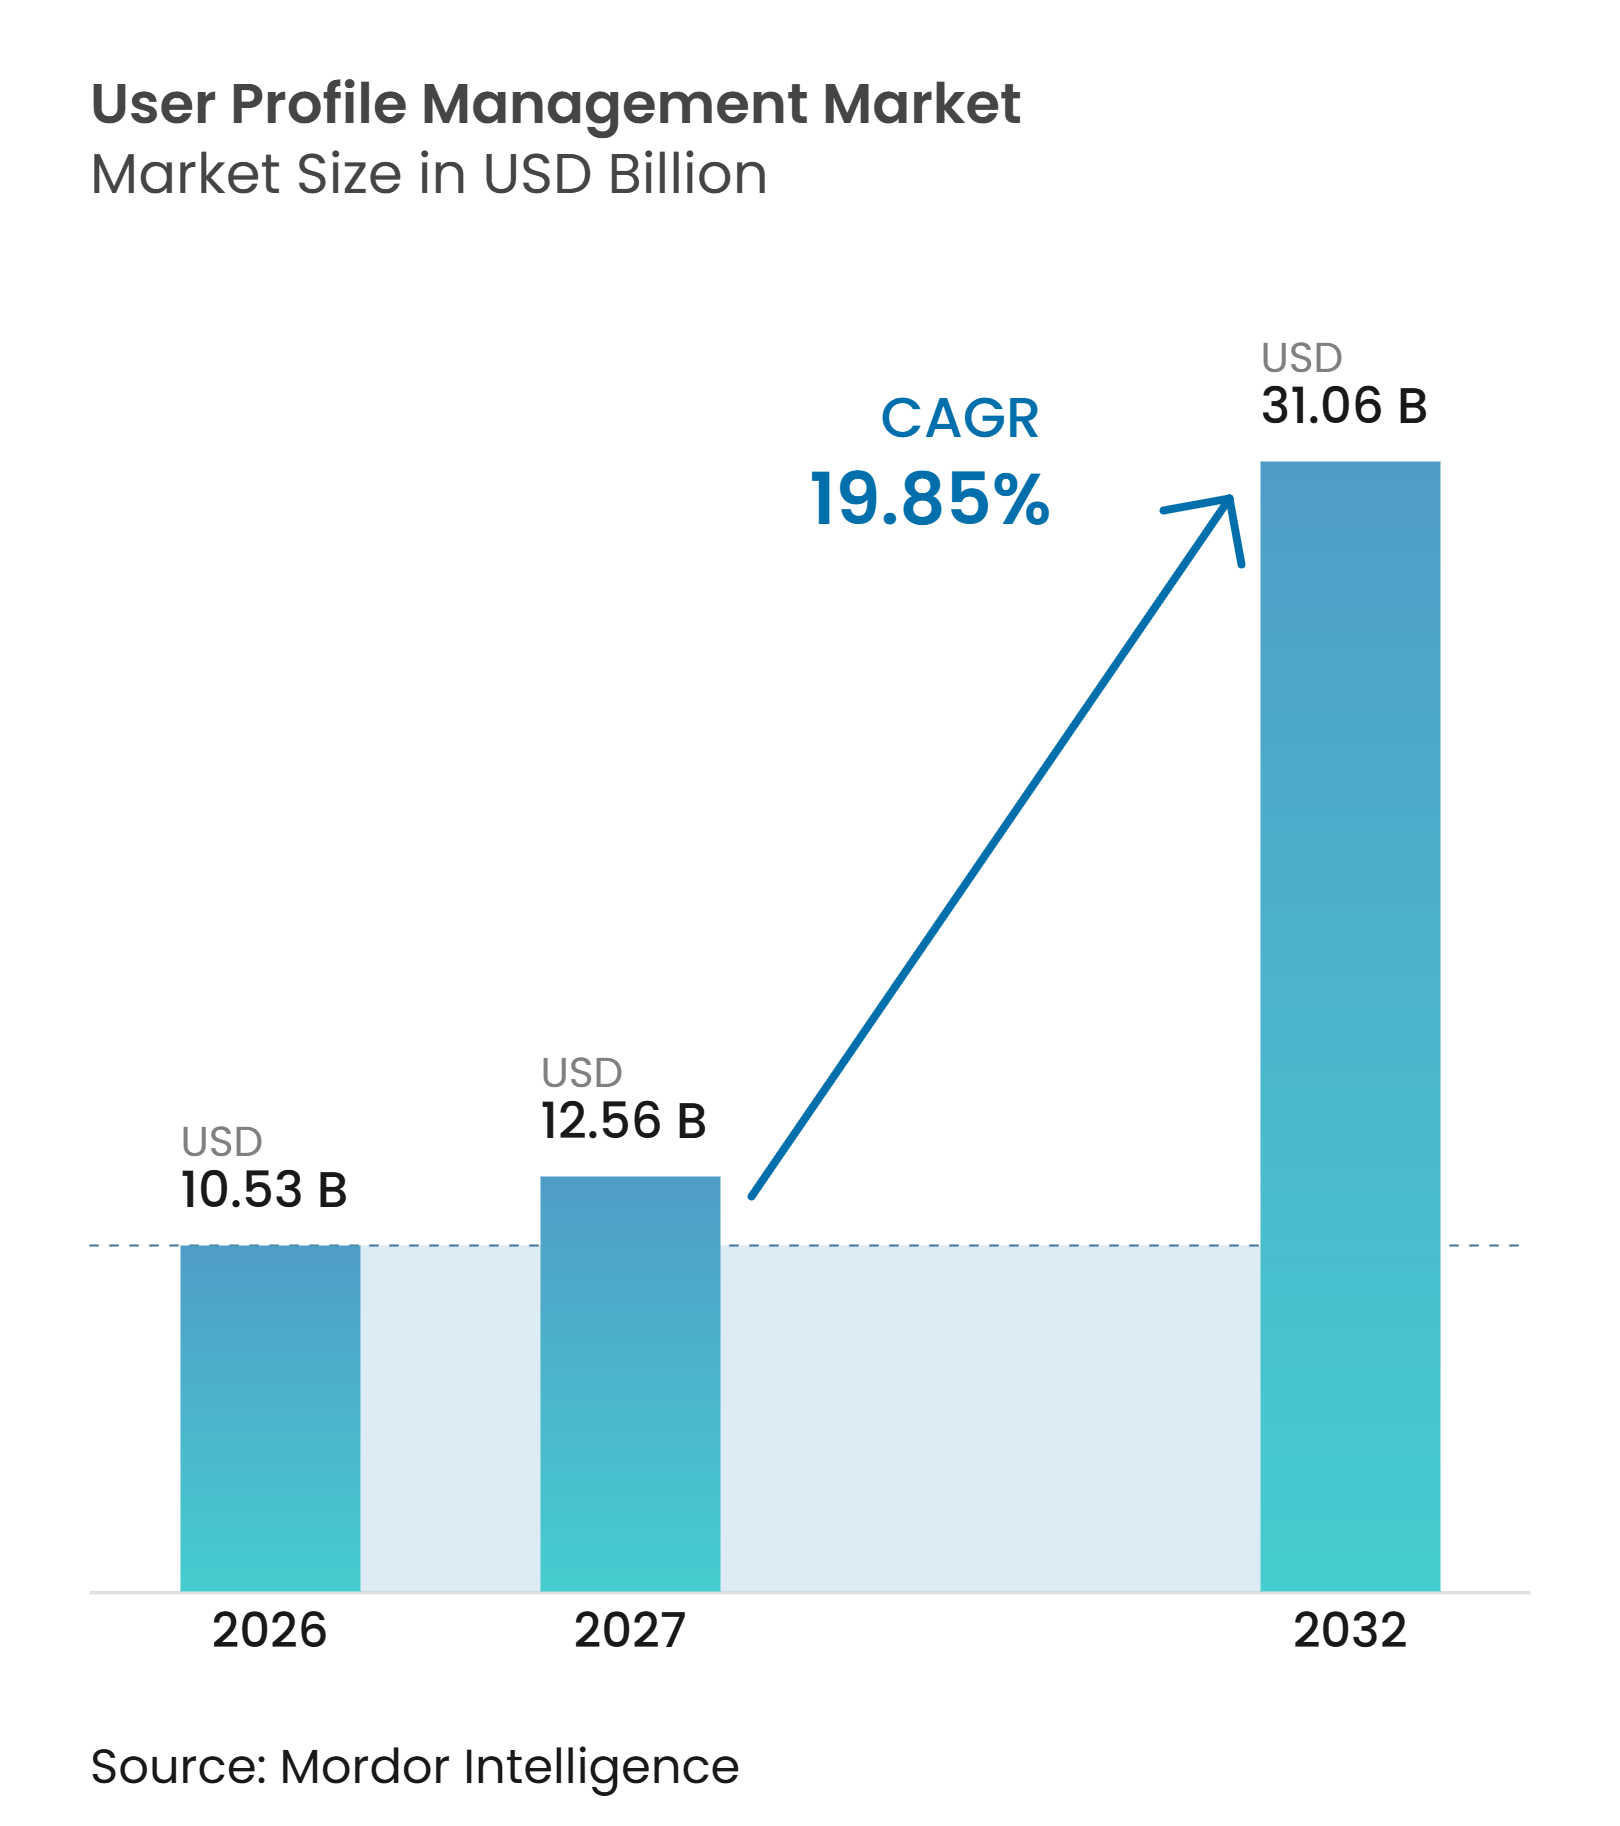
ユーザープロファイル管理市場規模は、2026年の10.53 ビリオン 米ドルから2027年には12.62 ビリオン 米ドルへ、さらに2032年までに31.06 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 19.85%を記録すると予測されています。ユーザープロファイル管理市場は、企業が顧客データ、取引データ、デバイスデータ、および同意データを各個人の利用可能なレコードに統合するにつれて重要性を増しています。サードパーティクッキーの廃止と厳格化する同意要件が、信頼性の高いファーストパーティのアイデンティティデータの価値を高めています。そのため、ベンダーはアイデンティティ解決、認証、認可、プロファイル分析、および同意ツールをより広範なプラットフォームに統合しています。ユーザープロファイル管理市場は、現在かつ許可されたユーザーコンテキストに依存するAI支援インタラクションへの移行からも恩恵を受けています。同時に、レガシー統合要件と国ごとに異なるデータストレージ規則が、調達を遅らせ、展開のタイムラインを延長させる可能性があります。
レポートの主要なポイント
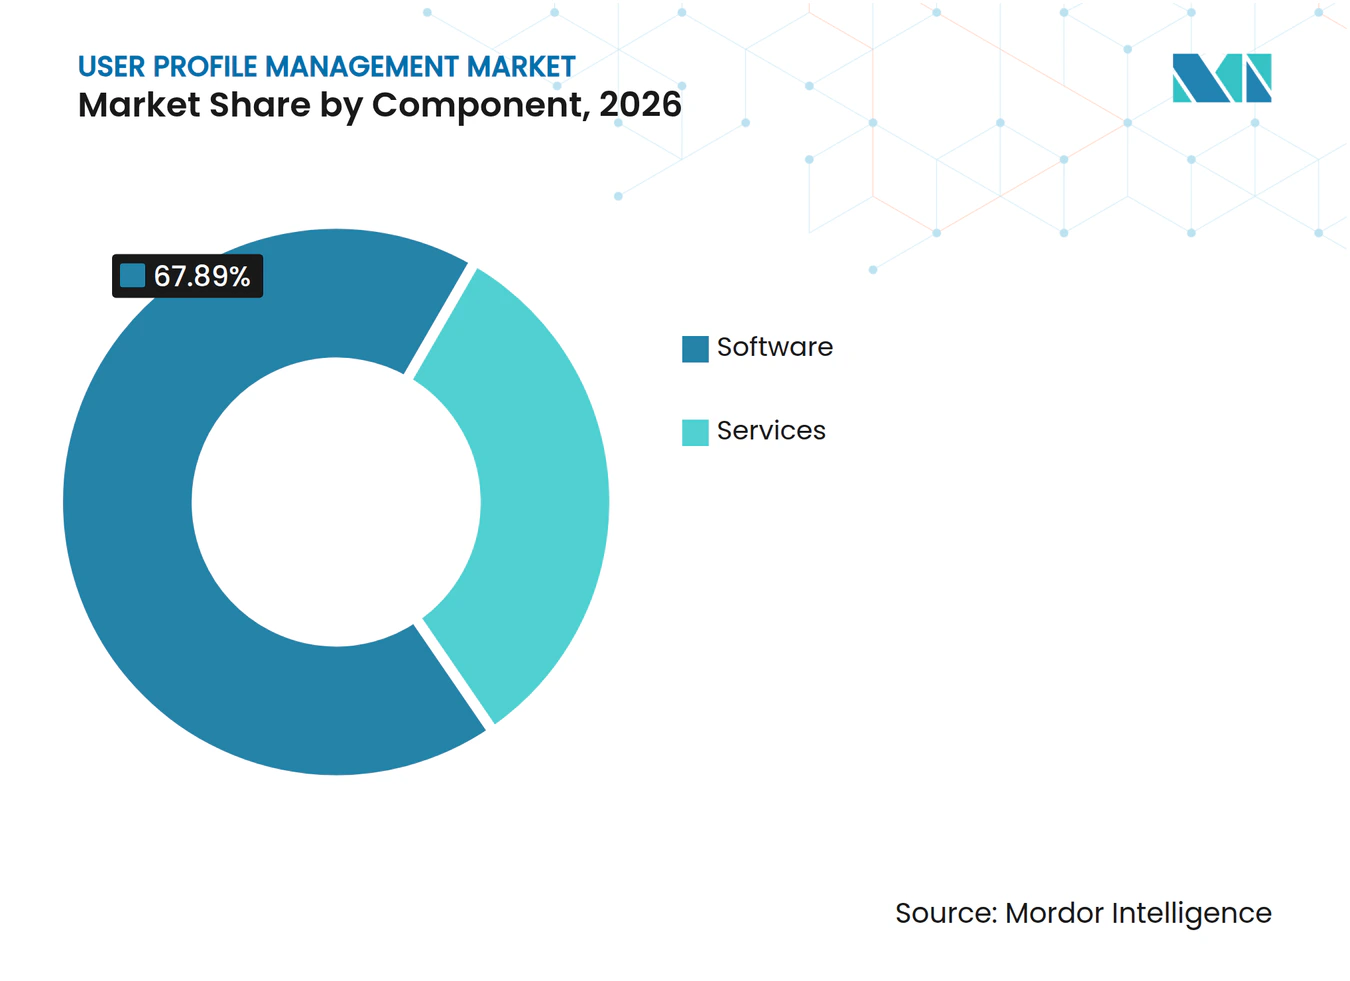
- コンポーネント別では、ソフトウェアが2026年のユーザープロファイル管理市場シェアの67.89%を占め、サービスは2032年までにCAGR 21.74%で拡大する見込みです。
- 展開モード別では、オンプレミスが2026年のユーザープロファイル管理市場シェアの66.15%を占め、クラウドは2032年までにCAGR 21.02%で成長する見込みです。
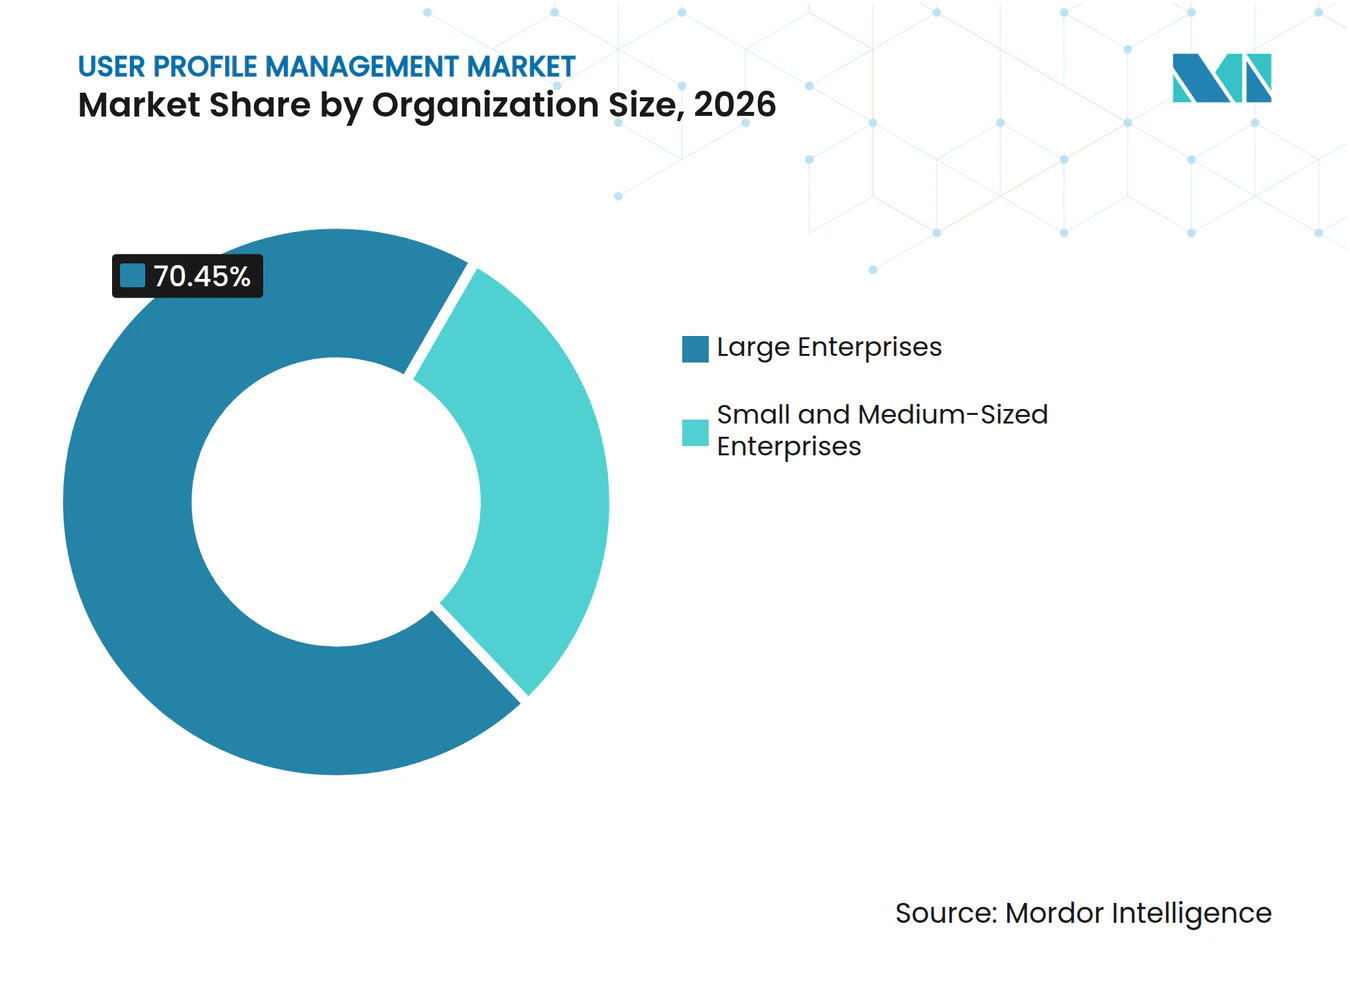
- 組織規模別では、大企業が2026年のユーザープロファイル管理市場の70.45%を占め、中小企業は2032年までにCAGR 21.39%で成長する見込みです。
- エンドユーザー産業別では小売およびEコマースが2026年のユーザープロファイル管理市場の29.56%を占め、BFSIは2032年までにCAGR 20.33%で成長する見込みです。
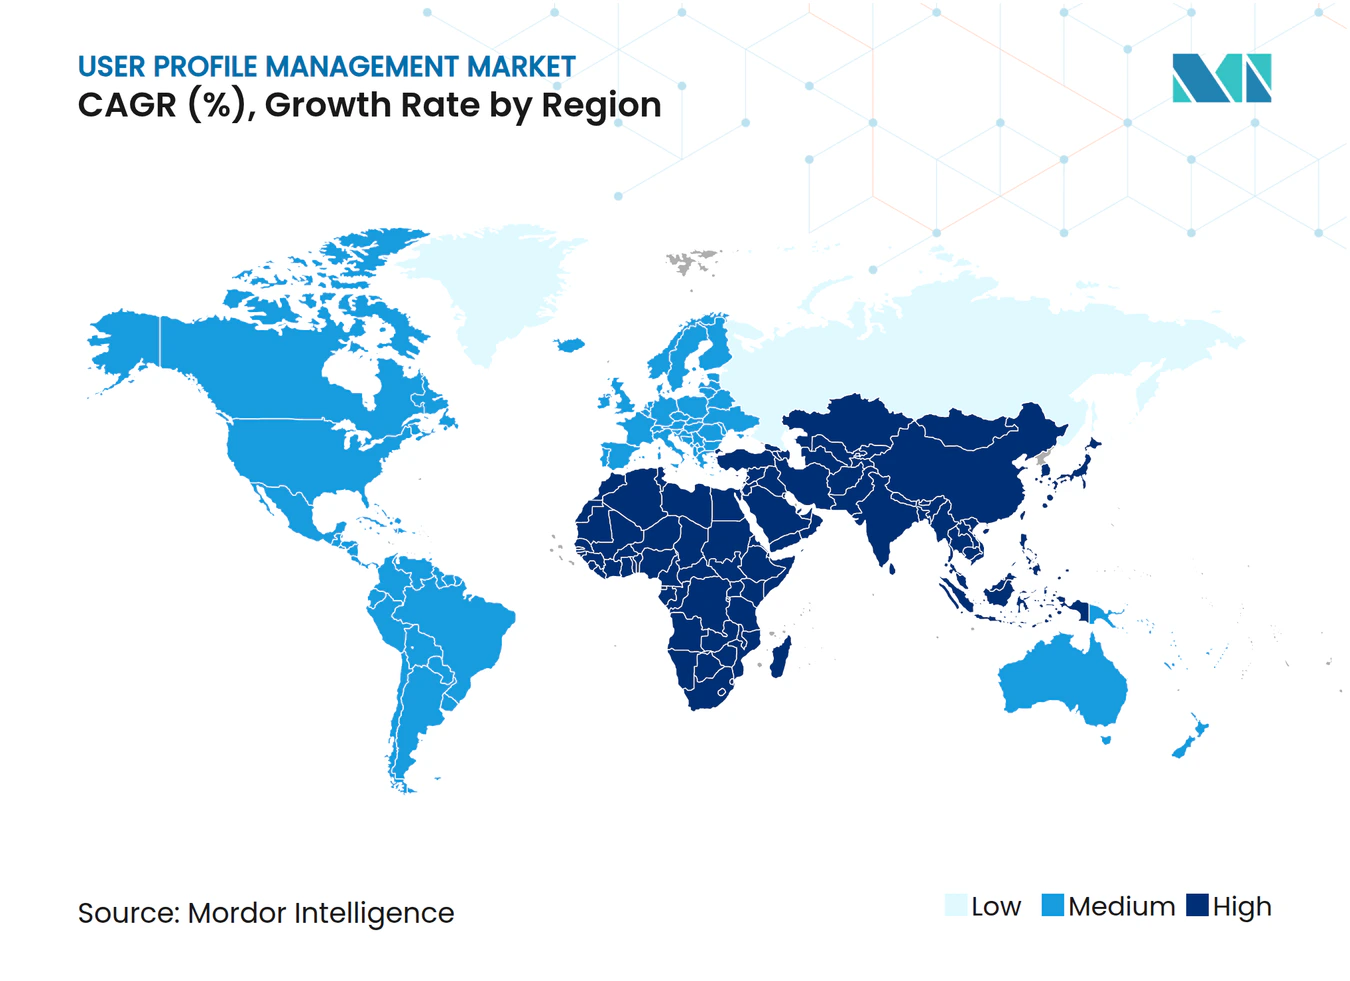
- 地域別では、北米が2026年のユーザープロファイル管理市場の35.18%を占め、アジア太平洋地域は2032年までにCAGR 20.67%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 統合されたクロスチャネルユーザープロファイルへの需要 | +4.5% | 北米および西ヨーロッパで最も高い強度を持つグローバル | 中期(2〜4年) |
| パスワードレス認証および顧客アイデンティティプラットフォームの採用拡大 | +3.8% | 北米およびアジア太平洋主要市場で早期の成果を持つグローバル | 短期(2年以内) |
| プライバシー、同意、およびアイデンティティガバナンス要件の強化 | +3.2% | ヨーロッパおよび北米、アジア太平洋および南米への波及あり | 中期(2〜4年) |
| AIエージェントアイデンティティおよびマシン間ユーザーコンテキストの成長 | +2.8% | 北米およびアジア太平洋のテクノロジーコリドーが主導するグローバル | 短期(2年以内) |
| ポータブルな同意対応アイデンティティグラフの必要性 | +2.1% | ヨーロッパおよび北米、インドおよびブラジルでの規制需要の高まりあり | 中期(2〜4年) |
| 継続的なプロファイルシグナルによるリアルタイム不正防止 | +1.8% | 北米、ヨーロッパ、インド、および東南アジアのBFSI重点市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合されたクロスチャネルユーザープロファイルへの需要
ユーザープロファイル管理市場は、ロイヤルティプログラム、モバイルアプリ、実店舗、およびデジタルストアフロントからのデータを統合する必要性によって推進されています。断片化されたレコードは、企業がチャネルをまたいで同一の顧客を認識できないため、パーソナライゼーションを制限する可能性があります。Shopifyは、統合された顧客プロファイルを使用するブランドが平均注文額を最大20%向上させることができると報告しています。このユースケースは、プロファイル管理をマーケティング部門を超えて、データ、テクノロジー、およびセキュリティ機能へと拡大させています。Salesforce AgentforceおよびAmperity社のモデルコンテキストプロトコルサーバーは、AIアプリケーションが解決済みプロファイルを直接利用でき、手動のデータパイプライン作業の必要性を低減できることを実証しました。AI支援の顧客インタラクションが増加するにつれて、レコード品質の低さは無視しにくくなります。なぜなら、それが顧客コンテキストに依存するすべてのインタラクションに影響を与える可能性があるからです。
パスワードレス認証および顧客アイデンティティプラットフォームの採用拡大
パスワードレス認証は、ユーザープロファイルプラットフォームの機能的役割を拡大しています。FIDO2やWebAuthnなどのFIDO標準は、主要なオペレーティングシステムおよびブラウザ全体でパスキーをサポートしており、FIDOアライアンスはコンシューマーおよびエンタープライズのサインインフローにおけるパスワードの代替としてパスキーを推進しています。パスキーはアカウント回復作業を削減し、ユーザーがパスワードを記憶しなければならない場合の離脱を減らすことができます。これにより、認証データは別個のセキュリティイベンではなく、アクティブなユーザーレコードの有用な一部となります。開発者向けの顧客アイデンティティツールも、より小規模な組織にとって高度な認証をよりアクセスしやすくしています。したがって、ユーザープロファイル管理市場は、マネージドツールが安全なサインインを提供するために必要な技術的作業を削減するにつれて、大規模なアイデンティティプログラムを超えて拡大することができます。
プライバシー、同意、およびアイデンティティガバナンス要件の強化
プライバシー規則は、同意データをプロファイルインフラストラクチャの中核部分にしています。欧州委員会は、一般データ保護規則を欧州連合における個人データの取り扱いと保護のための枠組みとして説明しています。欧州議会の2025年の手続き変更により、国境を越えた執行事案の取り扱いが明確化され、監査可能なレコードの必要性が高まっています。米国では、カリフォルニア州主導の執行活動が、企業が実際にグローバルプライバシーコントロールシグナルを認識しているかどうかをテストしています。自動化されたアプリケーションが許可を確認せずにデータを使用しようとする場合、別個の同意システムは運用上のギャップを生じさせる可能性があります。ユーザープロファイル管理市場は、設定、同意、およびアイデンティティレコードを使用時点で確認できる単一のレコードに統合することで、このニーズに応えています。
AIエージェントアイデンティティおよびマシン間ユーザーコンテキストの成長
AIエージェントは、アプリケーションにアクセスしてユーザーに代わって行動できるため、新たなアイデンティティガバナンス要件をもたらしています。SailPointは、AIエージェントを、組織が可視性、コントロール、および説明責任を通じてガバナンスする必要があるアイデンティティセキュリティ上の問題として特定しました。Oktaは2026年4月にAIエージェントガバナンスフレームワークを一般提供し、エージェントが事前登録なしに自身を識別できるクライアントアイデンティティメタデータドキュメントを導入しました。[1] Ping Identityは2026年6月にAWS、Google Cloud、およびCloudflare全体でAIエージェント向けのランタイムアイデンティティを拡張しました。これらの取り組みは、エージェントプロファイルにライフサイクルコントロール、スコープ付き権限、および監査証跡が必要であることを示しています。ユーザープロファイル管理市場は、人間のユーザー、デバイス、および自動化されたエージェントを区別しながら、このプロファイルタイプに対応しなければなりません。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーシステムとクラウドシステム間の統合の複雑さ | -2.5% | ヨーロッパの金融サービスおよび南アジア・東南アジアで最も高い影響を持つグローバル | 長期(4年以上) |
| データレジデンシー、国境を越えた転送、および規制の断片化 | -1.8% | アジア太平洋、ヨーロッパ、ロシア、および厳格なローカライゼーション義務を持つ市場 | 長期(4年以上) |
| アイデンティティ解決における誤一致とプロファイルの断片化 | -1.2% | 標準化された国家アイデンティティインフラが整備されていない市場を中心としたグローバル | 中期(2〜4年) |
| ベンダーロックインと使用量ベースのコストの変動性 | -0.9% | 最大のエンタープライズ展開基盤を持つ北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステムとクラウドシステム間の統合の複雑さ
ユーザープロファイル管理市場は、組織が古いアイデンティティストアを最新のクラウドツールと統合しなければならない場合、採用が遅くなる可能性があります。多くのレガシーシステムは、リアルタイムのプロファイル解決ではなく、静的で分離されたユーザーディレクトリ向けに設計されていました。統合プロジェクトは、統合されたレコードが利用可能になる前に、データ構造、アプリケーションインターフェース、およびアクセスルールの変更を必要とする場合があります。長い移行期間中、企業は古いシステムと新しいシステムを並行して運用する可能性があり、重複レコードが生じ、結果への信頼性が低下する可能性があります。この問題は、コアバンキングプラットフォームや公共部門システムが厳格な技術的制約を持つ規制された分野でより深刻です。RudderStackは2026年2月に、複雑な展開において信頼できる顧客コンテキストとデータコントロールを管理するための組織を支援するインフラストラクチャーアズコードガバナンス機能を導入しました。
データレジデンシー、国境を越えた転送、および規制の断片化
データレジデンシー規則は、ユーザープロファイルストレージの単一のグローバル設計を妨げる可能性があります。ユーザープロファイル管理市場は、各運営管轄区域において異なるホスティング、アクセス、および転送要件をサポートしなければなりません。ロシアの2025年データローカライゼーション要件は、ロシア市民の個人データを国外に保存することを制限し、集中型クラウドモデルのコストを引き上げています。インドのデジタル個人データ保護規則は2025年11月に公布され、2027年5月に発効する予定であり、国境を越えたデータ取り扱いにさらなる条件を追加しています。すべての国で必要なコントロールが完全に定義されていない場合、組織は投資を遅らせる可能性があります。ローカライゼーションが早期の調達要件である場合、設定可能なレジデンシーゾーンを提供するプロバイダーはより有利な立場に立てる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
展開作業の増加に伴いサービスがより速く成長ソフトウェアは2026年のユーザープロファイル管理市場の67.89%を占めました。この地位は、アイデンティティ解決、プロファイル統合、認証、認可、分析、および同意管理モジュールへのエンタープライズ支出を反映しています。組織はソフトウェア層を使用して、ビジネスシステム全体で認識できるプロファイルを作成および維持します。また、ユーザーまたはアプリケーションがサービスにアクセスできるかどうかを決定するルールもサポートします。アイデンティティ解決とプロファイル統合は、企業がアイデンティティグラフを耐久性のある運用インフラストラクチャとして捉えているため、高価値プロジェクトを引き付けます。ユーザープロファイル管理市場は、特に顧客、従業員、およびアプリケーションのアイデンティティが重複する場合に、これらの機能が連携して機能することを必要としています。
サービスは2032年までにCAGR 21.74%で成長すると予測されており、提供データの中で最も速いコンポーネント成長率です。プロファイル統合はソースシステム全体にわたる広範な作業を必要とする可能性があるため、実装、アドバイザリー、統合、およびサポートは引き続き重要です。Tealiumは2026年6月にコンテキストAPIを立ち上げ、AIエージェント、アプリケーション、およびエクスペリエンスがデータパイプラインを再構築することなく、ガバナンスされたリアルタイムの顧客コンテキストを使用できるようにしました。[2] 認証ソフトウェアもパスキーの採用とともに進化しており、同意ツールは静的なフォーム収集から管轄区域対応のコントロールへと移行しています。組織はデータモデル、統合、および同意ルールを最新の状態に保つ必要があるため、ライセンス購入後もサービス需要は高い水準を維持する可能性があります。これにより、ガバナンス品質を低下させることなく実装を短縮できるプロバイダーに機会が生まれます。


展開モード別:
クラウド採用が加速する中でオンプレミスの利用が継続オンプレミス展開は2026年のユーザープロファイル管理市場の66.15%を占めました。規制された産業や公共機関は、データレジデンシー、セクター固有の規則、または国家安全保障要件を管理しなければならないため、ローカル展開を維持することが多いです。金融サービス組織も、機密性の高いアイデンティティストアに対するより厳密なコントロールを好む場合があります。既存のオンプレミス基盤は単なる技術的選択ではなく、長期契約と確立された運用手順が移行を困難にする可能性があります。クラウドへの移行が内部リスク要件を満たさない場合、組織はオンプレミスシステムを使用し続ける可能性があります。このインストール済みベースは、より広範なエンタープライズインフラストラクチャがクラウド提供に移行しても、ローカル展開を重要なものとして維持しています。
クラウド展開は2032年までにCAGR 21.02%で成長すると予測されています。マネージドインフラストラクチャは、大規模なITチームを持たない中小企業の運用コストを削減できます。プライベートおよびソブリンクラウドオプションも、機密情報がどこに保存されるかに関する懸念に対処するのに役立ちます。ユーザープロファイル管理市場は、即時の完全移行なしに選択された機能をクラウドで提供できるモジュラーアーキテクチャへと移行しいます。このアプローチは、高リスクレコードに対するコントロールを維持しながら段階的な近代化をサポートできます。クラウド採用のペースは、信頼認証、統合品質、およびローカル要件を満たすクラウドロケーションの可用性に依存します。
組織規模別:
大企業がリードしながら中小企業がアクセスしやすいツールを採用大企業は2026年のユーザープロファイル管理市場の70.45%を占めました。これらの組織は、顧客アイデンティティ、アイデンティティガバナンス、コンプライアンス、および大規模データプログラムに長年投資してきました。その規模により多くのユースケースが可能となり、各ビジネスユニットが顧客、従業員、およびアプリケーションの別個のレコードを維持できます。これらのレコードを集中化することで、ポリシーの適用が改善され、繰り返しのサインインの必要性が減少します。大規模組織はまた、複雑なプロファイル統合プログラムをサポートできる内部チームを持つ可能性が高いです。現在の地位は、システムの広さと複数年にわたるプロジェクトに資金を提供する能力の両方を反映しています。
中小企業は2032年までにCAGR 21.39%を記録すると予測されています。開発者向けプラットフォームは実装時間を短縮し、リソースが少ない組織にとって顧客アイデンティティ機能をより実用的にすることができます。中小企業のセキュリティ対応準備に関する調査では、アイデンティティの複雑さとスケーラビリティがゼロトラスト採用の重要な障壁であることが判明しました。マネージド認証は、集中型アクセスコントロールを提供しながら管理作業を制限できます。ユーザープロファイル管理市場は、ツールの設定と維持が容易になるにつれて、このセグメントで拡大できます。重要なセクターにおけるコンプライアンス要求は、より小規模な企業がアイデンティティとプロファイルプロセスを正式化することをさらに促進する可能性があります。

エンドユーザー産業別:
小売がリードしながらBFSIがより速く拡大小売およびEコマースは2026年のユーザープロファイル管理市場の29.56%を占めました。小売業者はロイヤルティ帰属、パーソナライゼーション、クロスチャネル認識、および購買履歴のためにプロファイル統合に依存しています。このセクターは顧客データプラットフォームを早期に採用し、より広範なアイデンティティ解決の基盤を築きました。接続されたプロファイルは、許可が付与されたオンラインおよび物理的なインタラクション全体で顧客を認識するのに役立ちます。この運用上のニーズが、提供データの中で小売が最大のエンドユーザーカテゴリーであり続ける理由を説明しています。また、顧客エンゲージメント中に設定と同意ルールを適用できるシステムへの継続的な需要もサポートしています。
BFSIは2032年までにCAGR 20.33%で成長すると予測されています。インド準備銀行は2025年9月にデジタル決済取引に対するリスクベース認証ガイドラインを発行し、規則は2026年4月1日に発効しました。これらの要件は、取引リスクと現在のアイデンティティシグナルを使用する適応型チェックをサポートします。アトランタ連邦準備銀行も、強力なデジタルアイデンティティシステムと決済サービスへのより広いアクセスを結びつけています。ヘルスケア、政府、ITおよび通信、製造業、ならびにエネルギーおよびユーティリティも、レコードリンケージ、アクセスコントロール、およびアイデンティティガバナンスのためにプロファイルシステムを使用しています。BFSIでは、不正防止と同意義務の組み合わせが、継続的に更新されるプロファイルの特定のニーズを強調しています。
地域分析
北米ユーザープロファイル管理市場
北米は2026年のユーザープロファイル管理市場において35.18%のシェアを占めた。米国は顧客アイデンティティベンダーおよびエンタープライズバイヤーの成熟した基盤を有しており、地域企業はファーストパーティデータ、認証、同意管理、よびデジタル顧客体験への投資を継続している。カリフォルニア州のプライバシー要件は、消費者データを処理する組織にとって同意管理の重要性を維持している。カナダもプライバシー規制と企業データ慣行の進化に伴い需要に貢献している。同地域のベンダー集中度と確立されたテクノロジー支出がその主導的地位を支えている。
欧州ユーザープロファイル管理市場
欧州は供給分析において第2位の地域ポジションを占めた。ドイツ、英国、フランスは、国境を越えたデータ処理および規制対象サービスが管理されたアイデンティティ記録を必要とするため、主要な需要拠点となっている。GDPRは欧州連合全域でデータ保護に関する一貫した法的基盤を提供している。[3] HIDの2026年セキュリティ・アイデンティティレポートによると、ドイツはモバイルクレデンシャルおよび生体認証多要素認証へと移行しつつある。ロシアのデータローカライゼーション要件は外国クラウドの展開を制限する可能性があり、サプライヤーにとって地域設定とローカルホスティングが重要となっている。
アジア太平洋、南米および中東ユーザープロファイル管理市場
アジア太平洋地域は2032年までに20.67%のCAGRで成長すると予測されている。アジア太平洋地域のユーザープロファイル管理市場規模は、デジタル決済、国家アイデンティティプログラム、モバイル利用、およびデータ主権政策によって支えられている。インドは新たな個人データ規制と決済における리스크ベース認証要件を組み合わせている。日本と韓国はモバイル環境におけるリアルタイムかつデバイス対応型認証の需要を提供しており、ブラジル、サウジアラビア、およびアラブ首長国連邦はアイデンティティおよび同意フレームワークの成熟に伴い将来的な機会を提供している。
競合環境
市場集中度
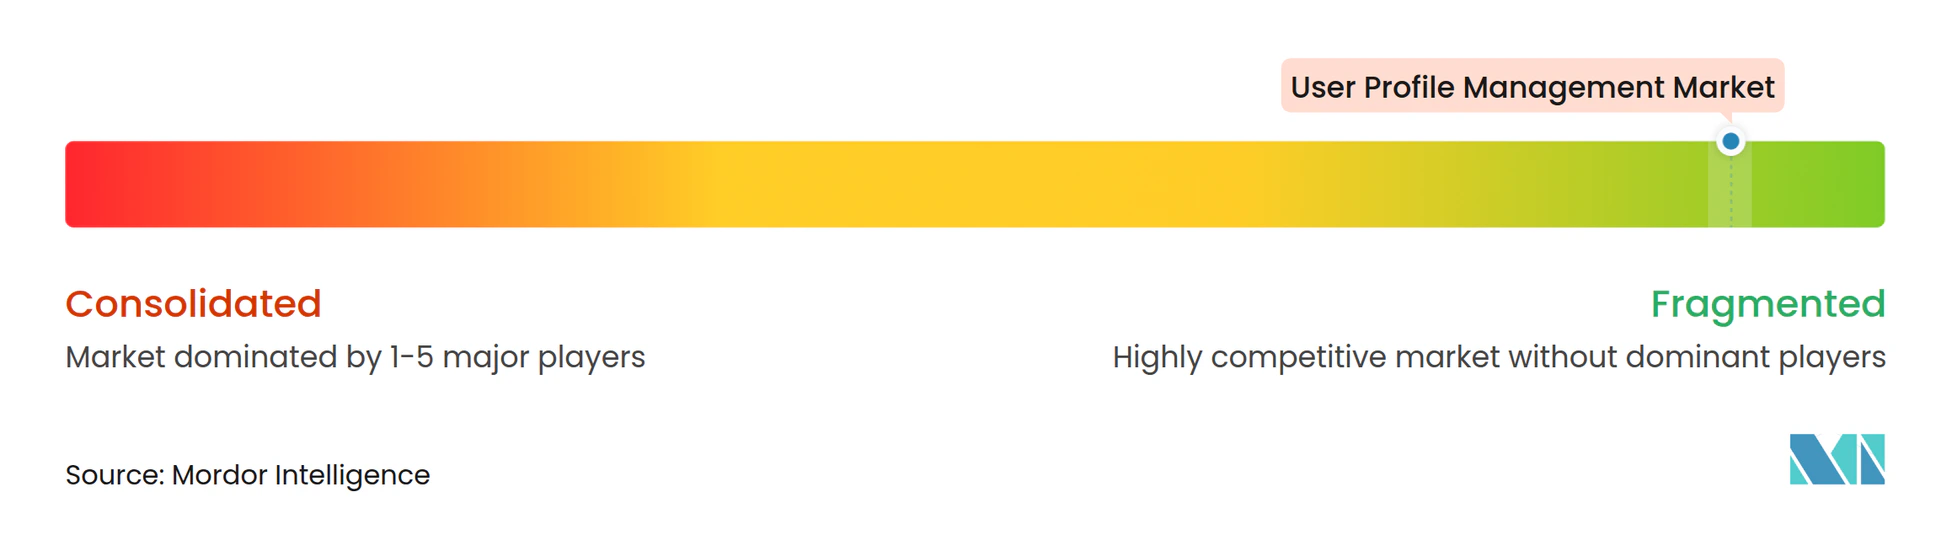
ユーザープロファイル管理市場には、確立された顧客アイデンティティおよび顧客データプラットフォームプロバイダー、ならびにウェアハウスネイティブおよび開発者向けの新規参入者が含まれます。Okta、Ping Identity、Tealium、およびAmperityは、認証、アイデンティティ解決、顧客コンテキスト、およびガバナンス全体で広範なエンタープライズ関連性を持っています。認証、同意、分析、およびプロファイル解決は別個のテクノロジーカテゴリーを通じて開発されているため、すべての機能を同等の深さでカバーするサプライヤーはいません。これにより、複数の専門プラットフォームを使用する顧客に統合作業が生じる可能性があります。AIエージェントが新しいアイデンティティおよびアクセスコントロールへの需要を生み出すにつれて、競争は激化しています。
買収はプラットフォームカバレッジを拡大する一つの方法となっています。Twilioは2025年10月にStytchの買収を完了し、Stytchのパスワードレス認証機能とTwilioの通信インフラストラクチャを統合しました。Contentstackは2025年1月に発表された取引でLyticsを買収し、リアルタイムの顧客データ機能をそのデジタルエクスペリエンスプラットフォームに追加しました。Redpoint Globalは2026年1月にSnowflake Marketplaceでアイデンティティスタジオを立ち上げ、その環境内でアイデンティティ解決機能を利用可能にしました。これらの動きは、データ、アイデンティティ、および顧客体験機能を接続することへの注力を示しています。
AI対応ガバナンスは重要な競争領域になりつつあります。OktaのAIエージェントイニシアティブ、Ping IdentityのランタイムアイデンティティオファリングおよびTealiumのコンテキストAPIは、自動化されたエージェントをガバナンスし、ガバナンスされた顧客コンテキストを提供する取り組みを示しています。[4] セキュリティ認証はエンタープライズ販売に引き続き必要であり、国固有の要件は規制されたセクターでの調達に影響を与える可能性があります。ユーザープロファイル管理市場は主要なテクノロジー機能全体で断片化されたままであり、提供された情報は主要ベンダーの合算市場シェアを提供していません。
ユーザープロファイル管理産業のリーダー
-
Okta, Inc.
-
Tealium Inc.
-
Ping Identity Corporation
-
mParticle, Inc.
-
Amperity, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ユーザープロファイル管理市場 このレポートでカバーされる企業
- Okta, Inc.
- Ping Identity Corporation
- Tealium Inc.
- mParticle, Inc.
- Amperity, Inc.
- Treasure Data, Inc.
- BlueConic, Inc.
- Lytics, Inc.
- ActionIQ, Inc.
- RedPoint Global Inc.
- RudderStack, Inc.
- Hightouch, Inc.
- Zeotap GmbH
- Bluecore, Inc.
- Blueshift, Inc.
- Simon Data, Inc.
- FusionAuth, Inc.
- Frontegg, Inc.
- Stytch, Inc.
- Clerk, Inc.
最近の産業開発事情 ユーザープロファイル管理市場
- 2026年10月:Ping Identityは、エージェントが情報提供から自律的なユーザー代理行動へと移行する際にAIの信頼ダイナミクスが大きく変化することを示す調査結果を発表し、エージェント型展開におけるユーザープロファイル管理プラットフォーム内での継続的かつスコープ付きアイデンティティガバナンスへの需要を強化しました。この調査は、きめ細かいエージェントレベルの同意と監査証跡に対するエンタープライズの高まるニーズを示しています。
- 2026年9月:Ping IdentityはGoogle Cloud Marketplaceで3つのアイデンティティエージェントを立ち上げました。これにはPingIDデバイス管理エージェントと、PingOneおよびAdvanced Identity Cloud向けの2つの管理者エージェントが含まれます。この立ち上げにより、そのアイデンティティプラットフォームはGoogleのGeminiインフラストラクチャ上に構築されたエンタープライズAIワークフローのネイティブコンポーネントとして位置付けられました。
- 2026年9月:OktaはOktane 2026でエンタープライズガバナンスイノベーションを発表しました。これにはAI搭載のインテリジェントリクエスト推奨、自動ドリフト検出と修復、およびAIエージェントを保護するための参照アーキテクチャをサポートする業界連合であるブループリントアライアンスが含まれます。Oktaはまた、アイデンティティ脅威の検出と対応機能を拡張するためにPermiso Securityを買収しました。
- 2026年9月:Ping Identityはエンタープライズパーソナルエージェントアクセスを一般提供し、デスクトップアシスタントやコーディングエージェントを含む個人AIエージェントのエンタープライズ環境内での発見とランタイムコントロールを可能にしました。各エージェントセッションは特定のユーザーとデバイスに関連付けられています。
グローバルユーザープロファイル管理市場レポートの範囲
ユーザープロファイル管理市場は、組織がデジタルチャネル、アプリケーション、およびエンタープライズシステム全体でユーザーアイデンティティとプロファイルデータを作成、管理、統合、強化、保護、ガバナンス、および活用できるようにするソフトウェアプラットフォームとサービスで構成されています。これらのソリューションは、アイデンティティ解決、プロファイル統合、認証と認可、同意管理、設定管理、プロファイル分析、および顧客プロファイル活用などの機能を提供します。この市場は、クラウドおよびオンプレミス環境全体で、顧客アイデンティティ、従業員アイデンティティ、不正防止、パーソナライゼーション、プライバシーコンプライアンス、およびAI駆動のアイデンティティインテリジェンスイニシアティブをサポートします。
ユーザープロファイル管理市場レポートは、コンポーネント(ソフトウェア〔アイデンティティ解決とプロファイル統合、認証と認可、同意と設定管理、プロファイル分析と強化、およびその他のソフトウェア〕、およびサービス〔実装と統合サービス、コンサルティングとアドバイザリーサービス、およびサポートとメンテナンスサービス〕)、展開モード(オンプレミス、およびクラウド)、組織規模(大企業、および中小企業)、エンドユーザー産業(銀行、金融サービス、および保険〔BFSI〕、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売およびEコマース、エネルギーおよびユーティリティ、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア | アイデンティティ解決とプロファイル統合 |
| 認証と認可 | |
| 同意と設定管理 | |
| プロファイル分析と強化 | |
| その他のソフトウェア | |
| サービス | 実装と統合サービス |
| コンサルティングとアドバイザリーサービス | |
| サポートとメンテナンスサービス |
| オンプレミス |
| クラウド |
| 大企業 |
| 中小企業 |
| 銀行、金融サービス、および保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売およびEコマース |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| メキシコ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | アイデンティティ解決とプロファイル統合 |
| 認証と認可 | ||
| 同意と設定管理 | ||
| プロファイル分析と強化 | ||
| その他のソフトウェア | ||
| サービス | 実装と統合サービス | |
| コンサルティングとアドバイザリーサービス | ||
| サポートとメンテナンスサービス | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行、金融サービス、および保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売およびEコマース | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ユーザープロファイル管理市場の規模はどのくらいですか?
ユーザープロファイル管理市場は、2026年の10.53 ビリオン 米ドルおよび2027年の12.62 ビリオン 米ドルから2032年までに31.06 ビリオン 米ドルへと、CAGR 19.85%で成長すると予測されています。
ユーザープロファイル管理プラットフォームへの需要を推進しているものは何ですか?
需要は、ファーストパーティデータの利用、同意要件、パスワードレス認証、およびAIエージェントアクセスをガバナンスする必要性によって支えられています。
ユーザープロファイル管理において最も速く成長しているコンポーネントはどれですか?
サービスは展開、統合、アドバイザリー、およびサポート作業が引き続き相当量あるため、2032年までにCAGR 21.74%で拡大すると予測されています。
オンプレミスプラットフォームが引き続き重要である理由は何ですか?
オンプレミス展開は、規制された組織がアイデンティティデータ、レジデンシー、およびアクセスポリシーに対するコントロールを必要とするため、2026年に66.15%を占めました。
最も速く拡大しているエンドユーザーセクターはどれですか?
BFSIはリスクベース認証と不正コントロールが現在のアイデンティティシグナルを必要とするため、2032年までにCAGR 20.33%で成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域はデジタル決済、モバイル利用、およびデジタルアイデンティティプログラムに支えられ、2032年までにCAGR 20.67%で成長すると予測されています。