
Marktgröße und Marktanteil für User Profile Management
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
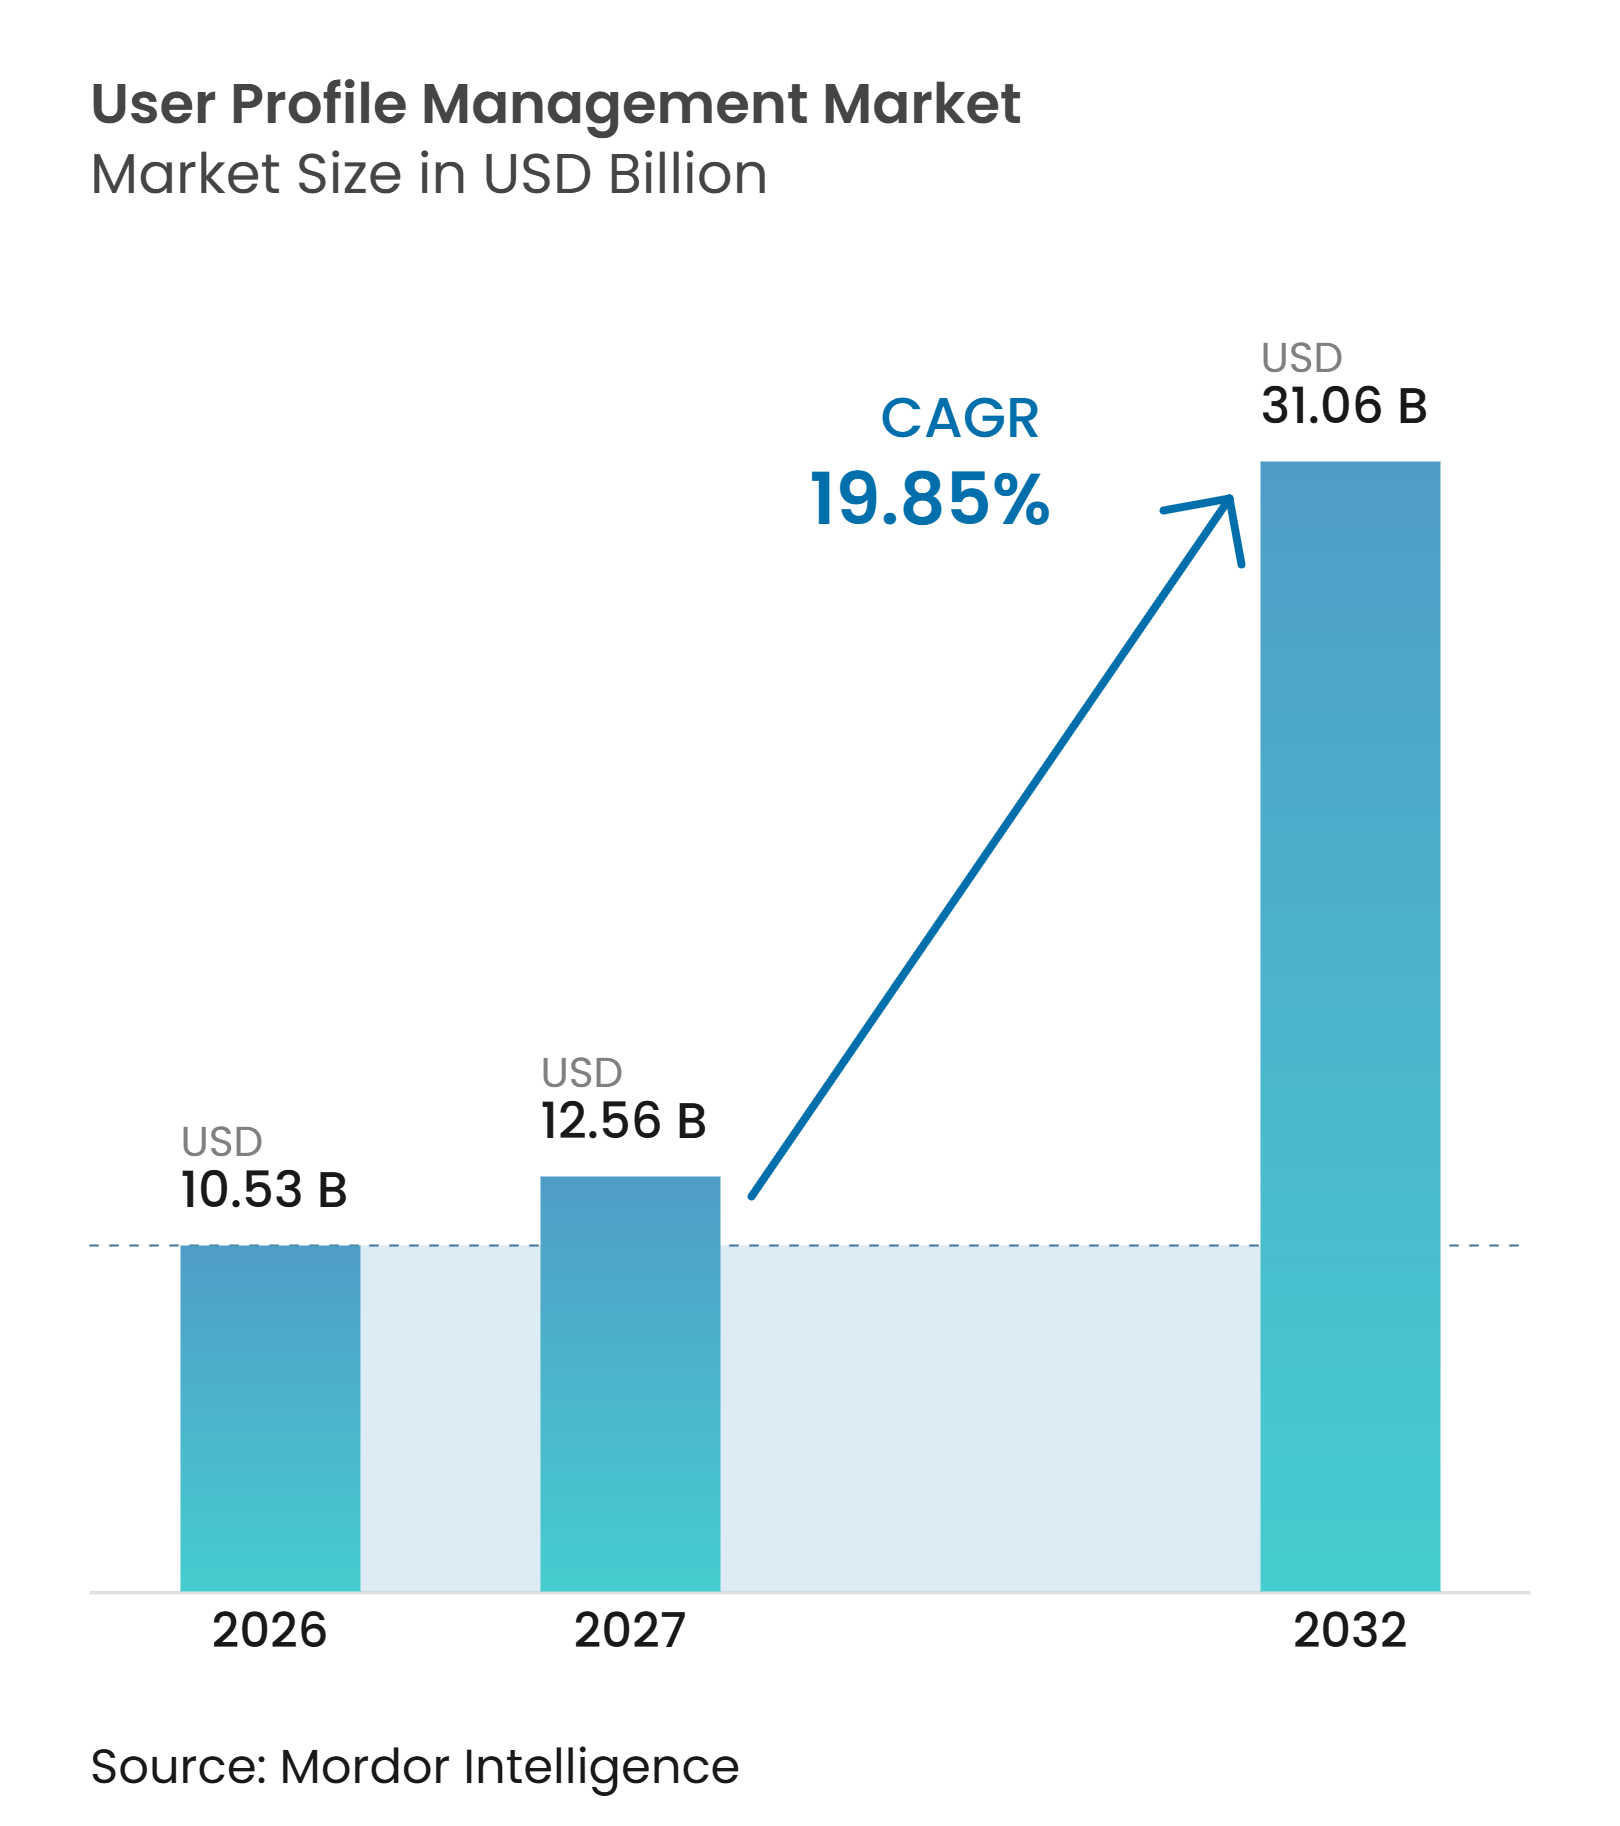
| Marktgröße (2027) | 12.56 Milliarden US-Dollar |
| Marktgröße (2032) | 31.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.85 % |
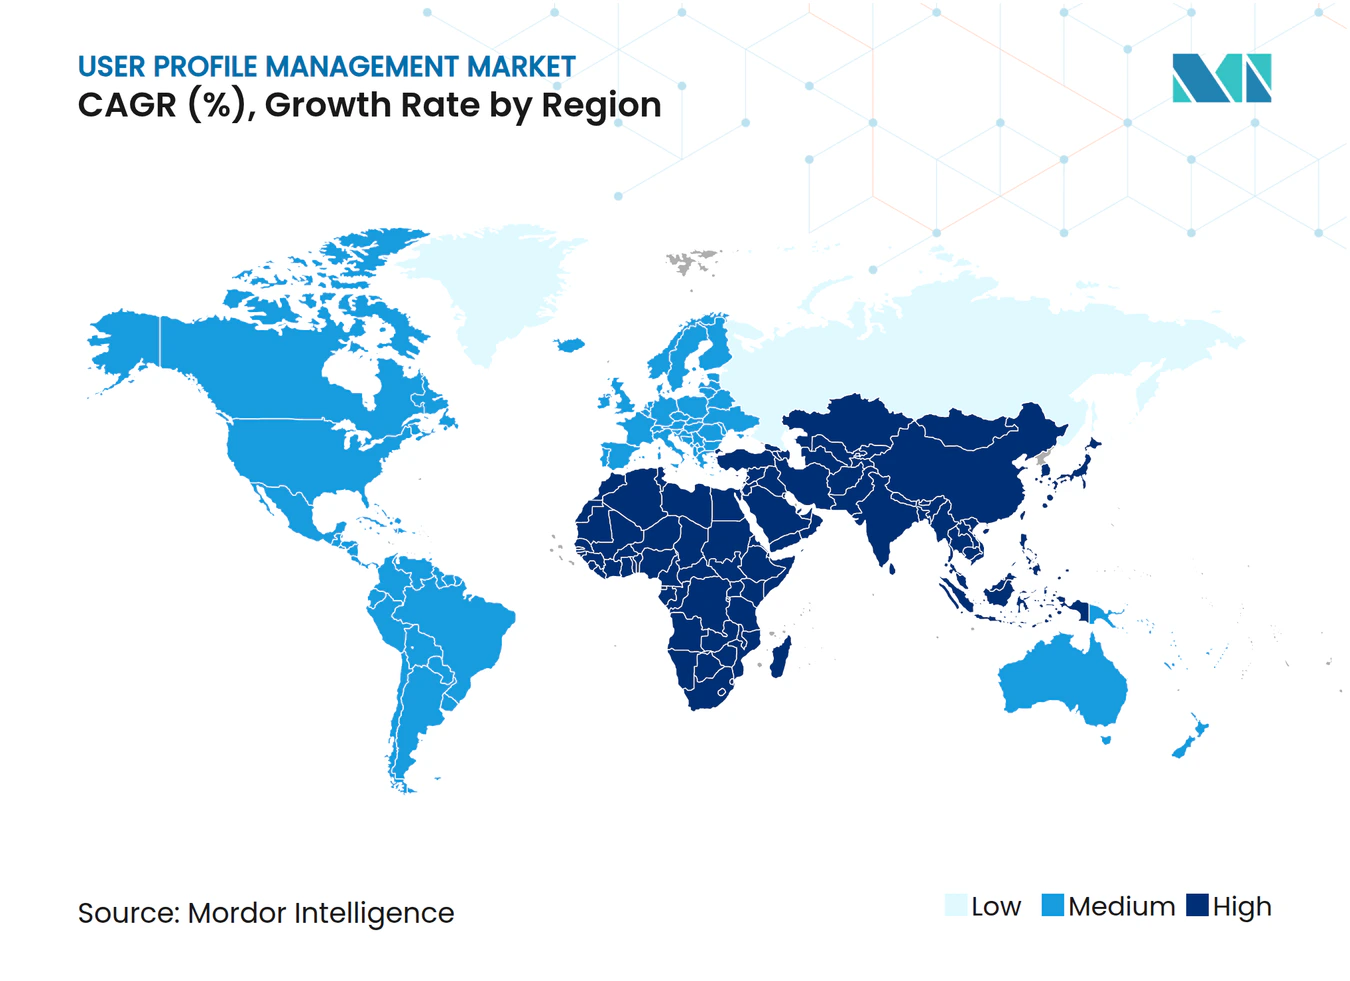
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für User Profile Management von Mordor Intelligence
Die Marktgröße für User Profile Management wird voraussichtlich von 10,53 Milliarden USD im Jahr 2026 auf 12,62 Milliarden USD im Jahr 2027 und bis 2032 auf 31,06 Milliarden USD anwachsen, was einer CAGR von 19,85 % zwischen 2027 und 2032 entspricht. Der Markt für User Profile Management gewinnt an Bedeutung, da Unternehmen Kunden-, Transaktions-, Geräte- und Einwilligungsdaten zu einem nutzbaren Datensatz für jede einzelne Person zusammenführen. Die Abschaffung von Drittanbieter-Cookies und strengere Einwilligungsanforderungen erhöhen den Wert zuverlässiger First-Party-Identitätsdaten. Anbieter kombinieren daher Identitätsauflösung, Authentifizierung, Autorisierung, Profilanalysen und Einwilligungstools in umfassenderen Plattformen. Der Markt für User Profile Management profitiert auch von der Verlagerung hin zu KI-gestützten Interaktionen, die auf aktuellem und genehmigtem Nutzerkontext basieren. Gleichzeitig können veraltete Integrationsanforderungen und unterschiedliche Datenspeicherungsvorschriften in verschiedenen Ländern die Beschaffung verlangsamen und die Bereitstellungszeiträume verlängern.
Wichtigste Erkenntnisse des Berichts
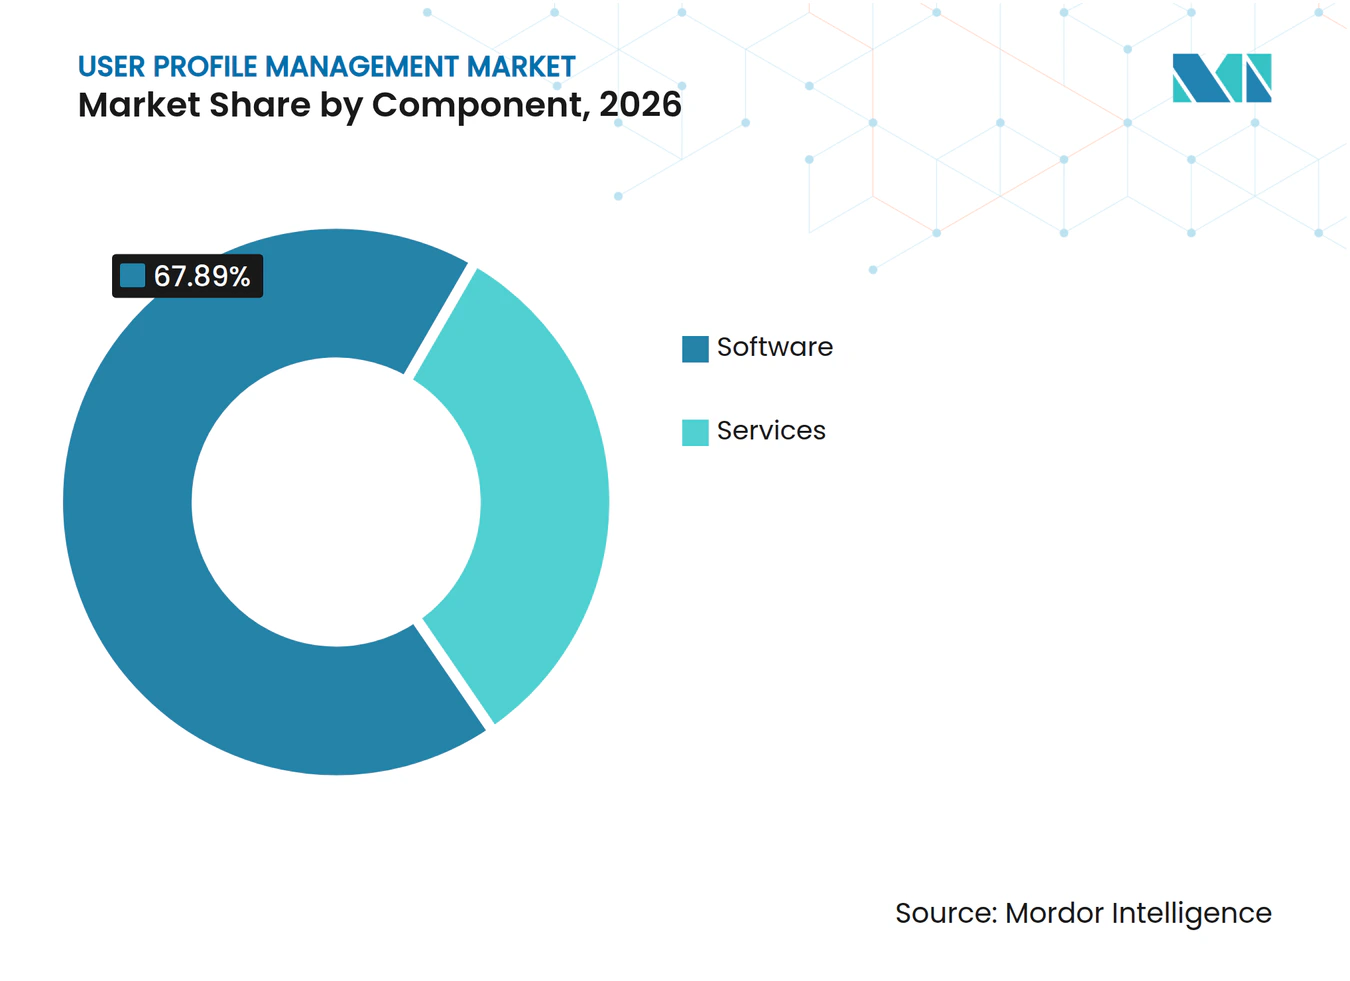
- Nach Komponente hielt Software im Jahr 2026 einen Marktanteil von 67,89 % am Markt für User Profile Management, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 21,74 % wachsen werden.
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2026 einen Marktanteil von 66,15 % am Markt für User Profile Management, während Cloud bis 2032 voraussichtlich mit einer CAGR von 21,02 % wachsen wird.
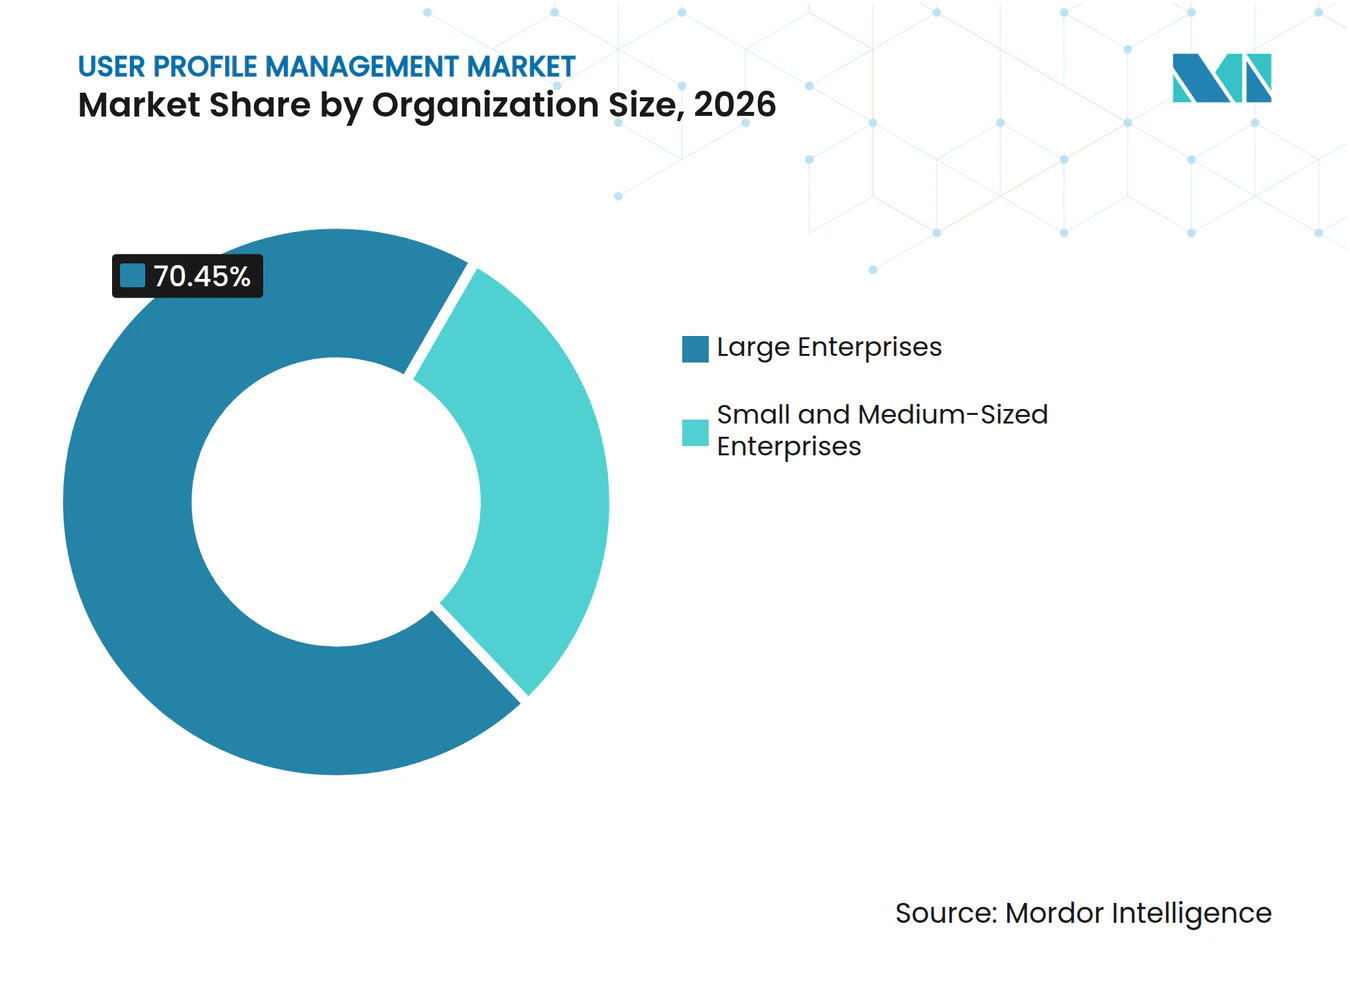
- Nach Unternehmensgröße entfielen im Jahr 2026 70,45 % des Marktes für User Profile Management auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 21,39 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 29,56 % des Marktes für User Profile Management auf Einzelhandel und E-Commerce, während BFSI bis 2032 voraussichtlich mit einer CAGR von 20,33 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,18 % am Markt für User Profile Management, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 20,67 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach einheitlichen kanalübergreifenden Nutzerprofilen | +4.5% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von passwortloser Authentifizierung und Plattformen für Kundenidentität | +3.8% | Global, mit frühen Gewinnen in Nordamerika und den wichtigsten asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Anforderungen an Datenschutz, Einwilligung und Identitäts-Governance | +3.2% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der KI-Agenten-Identität und des maschinellen Nutzerkontexts | +2.8% | Global, angeführt von Nordamerika und den Technologiezentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Bedarf an portablen, einwilligungsbewussten Identitätsgraphen | +2.1% | Europa und Nordamerika, mit wachsender regulatorischer Nachfrage in Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Echtzeit-Betrugsprävention durch kontinuierliche Profilsignale | +1.8% | BFSI-fokussierte Märkte in Nordamerika, Europa, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach einheitlichen kanalübergreifenden Nutzerprofilen
Der Markt für User Profile Management wird durch die Notwendigkeit angetrieben, Daten aus Treueprogrammen, mobilen Apps, stationären Geschäften und digitalen Verkaufskanälen zu integrieren. Fragmentierte Datensätze können die Personalisierung einschränken, da ein Unternehmen denselben Kunden nicht kanalübergreifend erkennen kann. Shopify berichtete, dass Marken, die einheitliche Kundenprofile verwenden, den durchschnittlichen Bestellwert um bis zu 20 % steigern können. Dieser Anwendungsfall verlagert das Profilmanagement über Marketingabteilungen hinaus in die Bereiche Daten, Technologie und Sicherheit. Salesforce Agentforce und der Model Context Protocol-Server von Amperity haben gezeigt, dass KI-Anwendungen aufgelöste Profile direkt nutzen können, wodurch der Bedarf an manueller Datenpipeline-Arbeit reduziert wird. Mit zunehmenden KI-gestützten Kundeninteraktionen wird eine schlechte Datenqualität schwerer zu ignorieren, da sie jede Interaktion beeinflussen kann, die auf dem Kundenkontext basiert.
Zunehmende Einführung von passwortloser Authentifizierung und Plattformen für Kundenidentität
Die passwortlose Authentifizierung erweitert die funktionale Rolle von Nutzerprofilplattformen. FIDO-Standards wie FIDO2 und WebAuthn unterstützen Passkeys auf allen wichtigen Betriebssystemen und Browsern, während die FIDO Alliance Passkeys als Ersatz für Passwörter in Verbraucher- und Unternehmensanmeldeprozessen gefördert hat. Passkeys können den Aufwand für die Kontowiederherstellung reduzieren und den Abbruch verringern, wenn Nutzer sich ein Passwort merken müssen. Dadurch werden Authentifizierungsdaten zu einem nützlichen Bestandteil eines aktiven Nutzerdatensatzes und nicht mehr zu einem separaten Sicherheitsereignis. Entwicklerorientierte Kundenidentitätstools machen fortschrittliche Authentifizierung auch für kleinere Organisationen zugänglicher. Der Markt für User Profile Management kann sich daher über große Identitätsprogramme hinaus ausweiten, da verwaltete Tools den technischen Aufwand für die Bereitstellung sicherer Anmeldungen reduzieren.
Verschärfung der Anforderungen an Datenschutz, Einwilligung und Identitäts-Governance
Datenschutzvorschriften machen Einwilligungsdaten zu einem zentralen Bestandteil der Profilinfrastruktur. Die Europäische Kommission beschreibt die Datenschutz-Grundverordnung als Rahmen für den Umgang mit und den Schutz von personenbezogenen Daten in der Europäischen Union. Die Verfahrensänderungen des Europäischen Parlaments von 2025 haben eine klarere Handhabung grenzüberschreitender Durchsetzungsfälle eingeführt, was den Bedarf an prüfbaren Aufzeichnungen erhöht. In den Vereinigten Staaten hat die von Kalifornien angeführte Durchsetzungsaktivität getestet, ob Unternehmen Global Privacy Control-Signale in der Praxis erkennen. Ein separates Einwilligungssystem kann operative Lücken schaffen, wenn automatisierte Anwendungen versuchen, Daten zu verwenden, ohne die Berechtigungen zu bestätigen. Der Markt für User Profile Management reagiert auf diesen Bedarf, indem er Präferenz-, Einwilligungs- und Identitätsdatensätze in einem einzigen Datensatz zusammenführt, der am Verwendungsort überprüft werden kann.
Wachstum der KI-Agenten-Identität und des maschinellen Nutzerkontexts
KI-Agenten führen eine neue Anforderung an die Identitäts-Governance ein, da sie auf Anwendungen zugreifen und im Namen von Nutzern handeln können. SailPoint identifizierte KI-Agenten als ein Identitätssicherheitsproblem, das Organisationen durch Transparenz, Kontrollen und Rechenschaftspflicht steuern müssen. Okta stellte sein KI-Agenten-Governance-Framework im April 2026 allgemein zur Verfügung und führte Client-Identitäts-Metadatendokumente ein, die es Agenten ermöglichen, sich ohne vorherige Registrierung zu identifizieren.[1] Ping Identity erweiterte Runtime Identity für KI-Agenten im Juni 2026 auf AWS, Google Cloud und Cloudflare. Diese Maßnahmen zeigen, dass Agentenprofile Lebenszykluskontrollen, begrenzte Berechtigungen und einen Prüfpfad benötigen. Der Markt für User Profile Management muss diesen Profiltyp berücksichtigen und dabei menschliche Nutzer, Geräte und automatisierte Agenten voneinander unterscheiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität über Legacy- und Cloud-Systeme hinweg | -2.5% | Global, mit den größten Auswirkungen im europäischen Finanzdienstleistungssektor sowie in Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Datenlokalisierung, grenzüberschreitende Übertragung und regulatorische Fragmentierung | -1.8% | Asiatisch-pazifischer Raum, Europa, Russland und Märkte mit strengen Lokalisierungsvorschriften | Langfristig (≥ 4 Jahre) |
| Falsche Übereinstimmungen und Profilfragmentierung bei der Identitätsauflösung | -1.2% | Global, insbesondere Märkte ohne standardisierte nationale Identitätsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und Kostenschwankungen bei nutzungsbasierter Abrechnung | -0.9% | Nordamerika und Europa, die über die größten Unternehmensbereitstellungsbasen verfügen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität über Legacy- und Cloud-Systeme hinweg
Der Markt für User Profile Management kann eine langsamere Einführung verzeichnen, wenn Organisationen ältere Identitätsspeicher mit modernen Cloud-Tools integrieren müssen. Viele Legacy-Systeme wurden für statische, separate Benutzerverzeichnisse und nicht für die Echtzeit-Profilauflösung konzipiert. Integrationsprojekte können Änderungen an Datenstrukturen, Anwendungsschnittstellen und Zugriffsregeln erfordern, bevor ein einheitlicher Datensatz verfügbar ist. Während eines langen Übergangs können Unternehmen alte und neue Systeme parallel betreiben, was zu doppelten Datensätzen führen und das Vertrauen in das Ergebnis verringern kann. Das Problem ist in regulierten Sektoren akuter, wo Kernbankplattformen und Systeme des öffentlichen Sektors starre technische Einschränkungen aufweisen. RudderStack führte im Februar 2026 Infrastructure-as-Code-Governance-Funktionen ein, um Organisationen bei der Verwaltung von vertrauenswürdigem Kundenkontext und Datenkontrollen in komplexen Bereitstellungen zu unterstützen.
Datenlokalisierung, grenzüberschreitende Übertragung und regulatorische Fragmentierung
Datenlokalisierungsvorschriften können ein einheitliches globales Design für die Speicherung von Nutzerprofilen verhindern. Der Markt für User Profile Management muss in jeder Betriebsgerichtsbarkeit unterschiedliche Hosting-, Zugriffs- und Übertragungsanforderungen unterstützen. Russlands Datenlokalisierungsanforderung von 2025 schränkt die Speicherung personenbezogener Daten russischer Bürger außerhalb des Landes ein und erhöht dadurch die Kosten eines zentralisierten Cloud-Modells. Indiens Regeln zum Schutz digitaler personenbezogener Daten wurden im November 2025 veröffentlicht und sollen im Mai 2027 in Kraft treten, was weitere Bedingungen für die grenzüberschreitende Datenverarbeitung hinzufügt. Organisationen können Investitionen verzögern, wenn die in jedem Land erforderlichen Kontrollen nicht vollständig definiert sind. Anbieter, die konfigurierbare Residenzzonen anbieten, können besser positioniert sein, wo Lokalisierung eine frühe Beschaffungsanforderung ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen wachsen schneller, da der Bereitstellungsaufwand zunimmtSoftware hielt im Jahr 2026 einen Anteil von 67,89 % am Markt für User Profile Management. Diese Position spiegelt die Unternehmensausgaben für Identitätsauflösung, Profilvereinheitlichung, Authentifizierung, Autorisierung, Analysen und Einwilligungsmanagement-Module wider. Organisationen nutzen die Softwareschicht, um ein Profil zu erstellen und zu pflegen, das über Geschäftssysteme hinweg erkannt werden kann. Sie unterstützt auch die Regeln, die bestimmen, ob ein Nutzer oder eine Anwendung auf einen Dienst zugreifen kann. Identitätsauflösung und Profilvereinheitlichung ziehen hochwertige Projekte an, da Unternehmen den Identitätsgraphen als dauerhafte Betriebsinfrastruktur betrachten. Der Markt für User Profile Management benötigt diese Funktionen, um zusammenzuarbeiten, insbesondere dort, wo sich Kunden-, Mitarbeiter- und Anwendungsidentitäten überschneiden.
Dienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 21,74 % wachsen, der schnellsten Komponentenrate in den bereitgestellten Daten. Implementierung, Beratung, Integration und Support bleiben wichtig, da die Profilvereinheitlichung umfangreiche Arbeit über Quellsysteme hinweg erfordern kann. Tealium startete die Context API im Juni 2026, um KI-Agenten, Anwendungen und Erlebnissen die Nutzung von gesteuertem Echtzeit-Kundenkontext zu ermöglichen, ohne Datenpipelines neu aufbauen zu müssen.[2] Authentifizierungssoftware entwickelt sich auch mit der Einführung von Passkeys weiter, während Einwilligungstools von der statischen Formularerfassung zu jurisdiktionsbewussten Kontrollen übergehen. Die Nachfrage nach Dienstleistungen kann nach dem Lizenzkauf hoch bleiben, da Organisationen ihre Datenmodelle, Integrationen und Einwilligungsregeln aktuell halten müssen. Dies schafft eine Chance für Anbieter, die die Implementierung verkürzen können, ohne die Governance-Qualität zu verringern.


Nach Bereitstellungsmodus:
On-Premises-Nutzung bleibt bestehen, während die Cloud-Einführung zunimmtDie On-Premises-Bereitstellung entfiel im Jahr 2026 auf 66,15 % des Marktes für User Profile Management. Regulierte Branchen und öffentliche Einrichtungen behalten häufig die lokale Bereitstellung bei, da sie Datenlokalisierung, branchenspezifische Vorschriften oder nationale Sicherheitsanforderungen verwalten müssen. Finanzdienstleistungsorganisationen bevorzugen möglicherweise auch eine engere Kontrolle über sensible Identitätsspeicher. Die bestehende On-Premises-Basis ist nicht nur eine Technologieentscheidung, da langfristige Verträge und etablierte Betriebsverfahren die Migration erschweren können. Organisationen können On-Premises-Systeme weiterhin nutzen, wenn ein Cloud-Übergang die internen Risikoanforderungen nicht erfüllt. Diese installierte Basis hält die lokale Bereitstellung wichtig, auch wenn die breitere Unternehmensinfrastruktur in Richtung Cloud-Bereitstellung tendiert.
Die Cloud-Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 21,02 % wachsen. Verwaltete Infrastruktur kann die Betriebskosten für kleinere Unternehmen ohne große IT-Teams senken. Private und souveräne Cloud-Optionen können auch dazu beitragen, Bedenken hinsichtlich des Speicherorts sensibler Informationen auszuräumen. Der Markt für User Profile Management entwickelt sich hin zu modularen Architekturen, die es ermöglichen, ausgewählte Funktionen in der Cloud bereitzustellen, ohne eine sofortige vollständige Migration durchzuführen. Dieser Ansatz kann eine schrittweise Modernisierung unterstützen und gleichzeitig die Kontrolle über risikoreiche Datensätze aufrechterhalten. Das Tempo der Cloud-Einführung wird von Vertrauenszertifizierungen, Integrationsqualität und der Verfügbarkeit von Cloud-Standorten abhängen, die lokale Anforderungen erfüllen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU zugängliche Tools einführenGroßunternehmen hielten im Jahr 2026 einen Anteil von 70,45 % am Markt für User Profile Management. Diese Organisationen haben jahrelang in Kundenidentität, Identitäts-Governance, Compliance und große Datenprogramme investiert. Ihre Größe ermöglicht viele Anwendungsfälle, da jede Geschäftseinheit separate Kunden-, Mitarbeiter- und Anwendungsdatensätze pflegen kann. Die Zentralisierung dieser Datensätze kann die Richtlinienanwendung verbessern und den Bedarf an wiederholten Anmeldungen reduzieren. Große Organisationen verfügen auch eher über interne Teams, die komplexe Profilintegrationsprogramme unterstützen können. Ihre aktuelle Position spiegelt sowohl die Breite ihrer Systeme als auch ihre Kapazität zur Finanzierung mehrjähriger Projekte wider.
Kleine und mittelständische Unternehmen werden voraussichtlich bis 2032 eine CAGR von 21,39 % verzeichnen. Entwicklerorientierte Plattformen können die Implementierungszeit verkürzen und Kundenidentitätsfunktionen für Organisationen mit weniger Ressourcen praktikabler machen. Untersuchungen zur Sicherheitsbereitschaft kleiner und mittelständischer Unternehmen ergaben, dass Identitätskomplexität und Skalierbarkeit wichtige Hindernisse für die Einführung von Zero Trust sind. Verwaltete Authentifizierung kann den Verwaltungsaufwand begrenzen und gleichzeitig zentralisierte Zugriffskontrollen bieten. Der Markt für User Profile Management kann in diesem Segment wachsen, da Tools einfacher zu konfigurieren und zu warten werden. Compliance-Anforderungen in kritischen Sektoren können kleinere Unternehmen weiter dazu ermutigen, ihre Identitäts- und Profilprozesse zu formalisieren.

Nach Endnutzerbranche:
Einzelhandel führt, während BFSI schneller wächstEinzelhandel und E-Commerce entfielen im Jahr 2026 auf 29,56 % des Marktes für User Profile Management. Einzelhändler sind auf Profilvereinheitlichung für Treuezuordnung, Personalisierung, kanalübergreifende Erkennung und Kaufhistorie angewiesen. Der Sektor hat Kundendatenplattformen früh eingeführt und damit die Grundlage für eine umfassendere Identitätsauflösung gelegt. Ein vernetztes Profil hilft einem Einzelhändler, einen Kunden über Online- und physische Interaktionen hinweg zu erkennen, sofern eine Genehmigung erteilt wurde. Dieser Betriebsbedarf erklärt, warum der Einzelhandel die größte Endnutzerkategorie in den bereitgestellten Daten bleibt. Er unterstützt auch die anhaltende Nachfrage nach Systemen, die Präferenzen und Einwilligungsregeln während der Kundenbindung anwenden können.
BFSI wird voraussichtlich bis 2032 mit einer CAGR von 20,33 % wachsen. Die Reserve Bank of India hat im September 2025 risikobasierte Authentifizierungsrichtlinien für digitale Zahlungstransaktionen herausgegeben, wobei die Regeln am 1. April 2026 in Kraft traten. Diese Anforderungen unterstützen adaptive Prüfungen, die das Transaktionsrisiko und aktuelle Identitätssignale nutzen. Die Federal Reserve Bank of Atlanta hat auch starke digitale Identitätssysteme mit einem breiteren Zugang zu Zahlungsdiensten verknüpft. Gesundheitswesen, Regierung, IT und Telekommunikation, Fertigung sowie Energie und Versorgungsunternehmen nutzen ebenfalls Profilsysteme für Datensatzverknüpfung, Zugangskontrolle und Identitäts-Governance. Im BFSI-Bereich unterstreicht die Kombination aus Betrugsprävention und Einwilligungspflichten den besonderen Bedarf an kontinuierlich aktualisierten Profilen.
Geografische Analyse
Markt für Benutzerprofilverwaltung in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 35,18 % am Markt für Benutzerprofilverwaltung. Die Vereinigten Staaten verfügen über eine ausgereifte Basis an Anbietern von Kundenidentitätslösungen und Unternehmenskäufern, und regionale Unternehmen investieren weiterhin in Erstanbieterdaten, Authentifizierung, Einwilligungskontrollen und digitale Kundenerlebnisse. Die Datenschutzanforderungen Kaliforniens halten das Einwilligungsmanagement für Organisationen, die Verbraucherdaten verarbeiten, relevant. Auch Kanada trägt zur Nachfrage bei, da sich Datenschutzvorschriften und unternehmerische Datenpraktiken weiterentwickeln. Die Anbieterkonzentration der Region und die etablierten Technologieausgaben stützen ihre führende Position.
Markt für Benutzerprofilverwaltung in Europa
Europa belegte die zweitgrößte regionale Position in der Angebotsanalyse. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Nachfragezentren, da grenzüberschreitende Verarbeitung und regulierte Dienste kontrollierte Identitätsdatensätze erfordern. Die DSGVO bietet eine einheitliche Rechtsgrundlage für den Datenschutz in der gesamten Europäischen Union.[3] Deutschland bewegt sich laut dem Sicherheits- und Identitätsbericht 2026 von HID in Richtung mobiler Ausweise und biometrischer Multifaktor-Authentifizierung. Russlands Lokalisierungsanforderungen können den Einsatz auslndischer Cloud-Lösungen einschränken, wodurch regionale Konfiguration und lokales Hosting für Anbieter an Bedeutung gewinnen.
Markt für Benutzerprofilverwaltung in APAC, Südamerika und dem Nahen Osten
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 20,67 % wachsen. Die Marktgröße für Benutzerprofilverwaltung in Asien-Pazifik wird durch digitale Zahlungen, nationale Identitätsprogramme, mobile Nutzung und Datensouveränitätsrichtlinien gestützt. Indien verbindet neue Regelungen zum Schutz personenbezogener Daten mit risikobasierten Authentifizierungsanforderungen für Zahlungen. Japan und Südkorea generieren Nachfrage nach Echtzeit- und gerätebasierter Authentifizierung in mobilen Umgebungen, während Brasilien, Saudi-Arabien und die Vereinigten Arabischen Emirate künftige Chancen bieten, sobald Identitäts- und Einwilligungsrahmen ausgereifter werden.
Wettbewerbslandschaft
Marktkonzentration
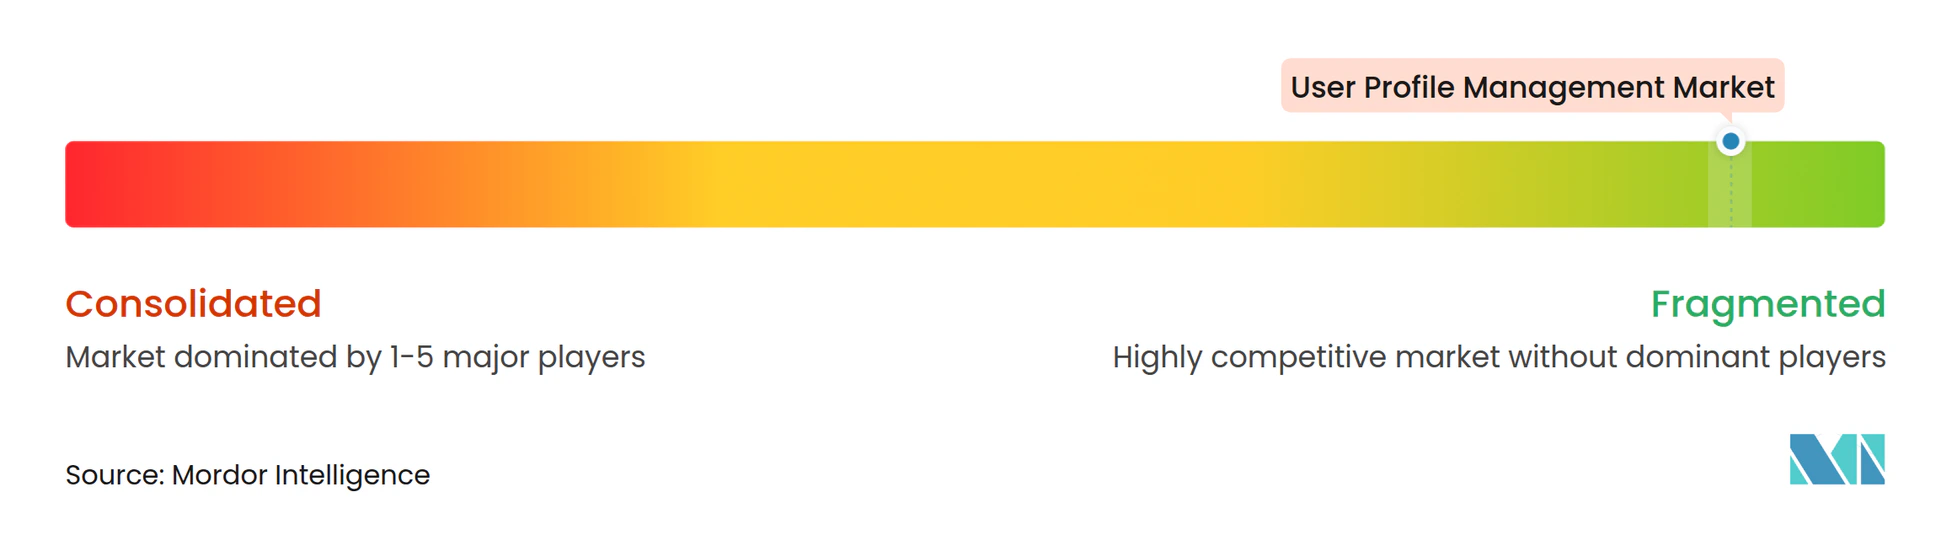
Der Markt für User Profile Management umfasst etablierte Anbieter von Kundenidentität und Kundendatenplattformen sowie warehouse-native und entwicklerorientierte Neueinsteiger. Okta, Ping Identity, Tealium und Amperity haben eine breite Unternehmensrelevanz in den Bereichen Authentifizierung, Identitätsauflösung, Kundenkontext und Governance. Kein Anbieter deckt jede Funktion mit gleicher Tiefe ab, da Authentifizierung, Einwilligung, Analysen und Profilauflösung durch separate Technologiekategorien entwickelt werden. Dies kann für Kunden, die mehrere Spezialistenplattformen nutzen, Integrationsaufwand erzeugen. Der Wettbewerb nimmt zu, da KI-Agenten eine Nachfrage nach neuen Identitäts- und Zugriffskontrollen erzeugen.
Akquisitionen waren eine Möglichkeit, die Plattformabdeckung zu erweitern. Twilio schloss die Übernahme von Stytch im Oktober 2025 ab und kombinierte dabei Stytchs passwortlose Authentifizierungsfähigkeiten mit Twilios Kommunikationsinfrastruktur. Contentstack übernahm Lytics in einer im Januar 2025 angekündigten Transaktion und fügte seiner digitalen Erlebnisplattform Echtzeit-Kundendatenfähigkeiten hinzu. Redpoint Global startete Identity Studio auf dem Snowflake Marketplace im Januar 2026, um Identitätsauflösungsfähigkeiten in dieser Umgebung verfügbar zu machen. Diese Schritte zeigen einen Fokus auf die Verbindung von Daten-, Identitäts- und Kundenerlebnisfunktionen.
KI-gestützte Governance wird zu einem wichtigen Wettbewerbsbereich. Die KI-Agenten-Initiativen von Okta, das Runtime Identity-Angebot von Ping Identity und die Context API von Tealium zeigen Bemühungen, automatisierte Agenten zu steuern und gesteuerten Kundenkontext bereitzustellen.[4] Sicherheitszertifizierungen bleiben für den Unternehmensvertrieb notwendig, während länderspezifische Anforderungen die Beschaffung in regulierten Sektoren beeinflussen können. Der Markt für User Profile Management bleibt über die wichtigsten Technologiefunktionen hinweg fragmentiert, und die bereitgestellten Informationen enthalten keine kombinierten Marktanteile für führende Anbieter.
Marktführer im Bereich User Profile Management
-
Okta, Inc.
-
Tealium Inc.
-
Ping Identity Corporation
-
mParticle, Inc.
-
Amperity, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Benutzerprofilverwaltung Unternehmen in diesem Bericht
- Okta, Inc.
- Ping Identity Corporation
- Tealium Inc.
- mParticle, Inc.
- Amperity, Inc.
- Treasure Data, Inc.
- BlueConic, Inc.
- Lytics, Inc.
- ActionIQ, Inc.
- RedPoint Global Inc.
- RudderStack, Inc.
- Hightouch, Inc.
- Zeotap GmbH
- Bluecore, Inc.
- Blueshift, Inc.
- Simon Data, Inc.
- FusionAuth, Inc.
- Frontegg, Inc.
- Stytch, Inc.
- Clerk, Inc.
Neueste Industrielle Entwicklungen in Markt für Benutzerprofilverwaltung
- Oktober 2026: Ping Identity veröffentlichte Umfrageergebnisse, die zeigen, dass sich die KI-Vertrauensdynamik wesentlich verändert, wenn Agenten von der Bereitstellung von Informationen zu autonomen Handlungen im Namen von Nutzern übergehen, was die Nachfrage nach kontinuierlicher, bereichsbegrenzter Identitäts-Governance in agentischen Bereitstellungen verstärkt. Die Umfrage signalisiert einen wachsenden Unternehmensbedarf an granularer Einwilligung auf Agentenebene und Prüfpfaden innerhalb von Plattformen für User Profile Management.
- September 2026: Ping Identity startete 3 Identitätsagenten auf dem Google Cloud Marketplace, darunter einen PingID-Geräteverwaltungsagenten und 2 Administratoragenten für PingOne und Advanced Identity Cloud. Der Start positionierte seine Identitätsplattform als native Komponente von KI-Unternehmensworkflows, die auf Googles Gemini-Infrastruktur aufgebaut sind.
- September 2026: Okta kündigte auf der Oktane 2026 Unternehmens-Governance-Innovationen an, darunter KI-gestützte intelligente Anforderungsempfehlungen, automatisierte Abweichungserkennung und -behebung sowie die Blueprint Alliance, eine Branchenkoalition, die eine Referenzarchitektur zur Sicherung von KI-Agenten unterstützt. Okta übernahm auch Permiso Security, um die Fähigkeiten zur Erkennung und Reaktion auf Identitätsbedrohungen zu erweitern.
- September 2026: Ping Identity stellte Enterprise Personal Agent Access allgemein zur Verfügung und ermöglichte damit die Erkennung und Laufzeitkontrolle persönlicher KI-Agenten, einschließlich Desktop-Assistenten und Coding-Agenten, in Unternehmensumgebungen. Jede Agentensitzung ist einem bestimmten Nutzer und Gerät zugeordnet.
Berichtsumfang des globalen Marktes für User Profile Management
Der Markt für User Profile Management umfasst Softwareplattformen und Dienstleistungen, die es Organisationen ermöglichen, Benutzeridentitäten und Profildaten über digitale Kanäle, Anwendungen und Unternehmenssysteme hinweg zu erstellen, zu verwalten, zu vereinheitlichen, anzureichern, zu sichern, zu steuern und zu aktivieren. Diese Lösungen bieten Funktionen wie Identitätsauflösung, Profilvereinheitlichung, Authentifizierung und Autorisierung, Einwilligungsmanagement, Präferenzmanagement, Profilanalysen und Kundenprofilaktivierung. Der Markt unterstützt Kundenidentität, Mitarbeiteridentität, Betrugsprävention, Personalisierung, Datenschutz-Compliance und KI-gestützte Identitätsintelligenz-Initiativen in Cloud- und On-Premises-Umgebungen.
Der Marktbericht für User Profile Management ist segmentiert nach Komponente (Software [Identitätsauflösung und Profilvereinheitlichung, Authentifizierung und Autorisierung, Einwilligungs- und Präferenzmanagement, Profilanalysen und -anreicherung sowie sonstige Software] und Dienstleistungen [Implementierungs- und Integrationsdienstleistungen, Beratungs- und Beratungsdienstleistungen sowie Support- und Wartungsdienstleistungen]), Bereitstellungsmodus (On-Premises und Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software | Identitätsauflösung und Profilvereinheitlichung |
| Authentifizierung und Autorisierung | |
| Einwilligungs- und Präferenzmanagement | |
| Profilanalysen und -anreicherung | |
| Sonstige Software | |
| Dienstleistungen | Implementierungs- und Integrationsdienstleistungen |
| Beratungs- und Beratungsdienstleistungen | |
| Support- und Wartungsdienstleistungen |
| On-Premises |
| Cloud |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | Identitätsauflösung und Profilvereinheitlichung |
| Authentifizierung und Autorisierung | ||
| Einwilligungs- und Präferenzmanagement | ||
| Profilanalysen und -anreicherung | ||
| Sonstige Software | ||
| Dienstleistungen | Implementierungs- und Integrationsdienstleistungen | |
| Beratungs- und Beratungsdienstleistungen | ||
| Support- und Wartungsdienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für User Profile Management?
Der Markt für User Profile Management wird voraussichtlich von 10,53 Milliarden USD im Jahr 2026 und 12,62 Milliarden USD im Jahr 2027 auf 31,06 Milliarden USD bis 2032 wachsen, bei einer CAGR von 19,85 %.
Was treibt die Nachfrage nach Plattformen für User Profile Management an?
Die Nachfrage wird durch die Nutzung von First-Party-Daten, Einwilligungsanforderungen, passwortlose Authentifizierung und die Notwendigkeit zur Steuerung des KI-Agentenzugriffs unterstützt.
Welche Komponente wächst im Bereich User Profile Management am schnellsten?
Dienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 21,74 % wachsen, da Bereitstellungs-, Integrations-, Beratungs- und Supportarbeiten erheblich bleiben.
Warum bleiben On-Premises-Plattformen wichtig?
Die On-Premises-Bereitstellung hielt im Jahr 2026 einen Anteil von 66,15 %, da regulierte Organisationen die Kontrolle über Identitätsdaten, Datenlokalisierung und Zugriffsrichtlinien benötigen.
Welcher Endnutzersektor wächst am schnellsten?
BFSI wird voraussichtlich bis 2032 mit einer CAGR von 20,33 % wachsen, da risikobasierte Authentifizierung und Betrugskontrollen aktuelle Identitätssignale erfordern.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 20,67 % wachsen, unterstützt durch digitale Zahlungen, mobile Nutzung und digitale Identitätsprogramme.