
Taille et part du marché de la gestion des profils utilisateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
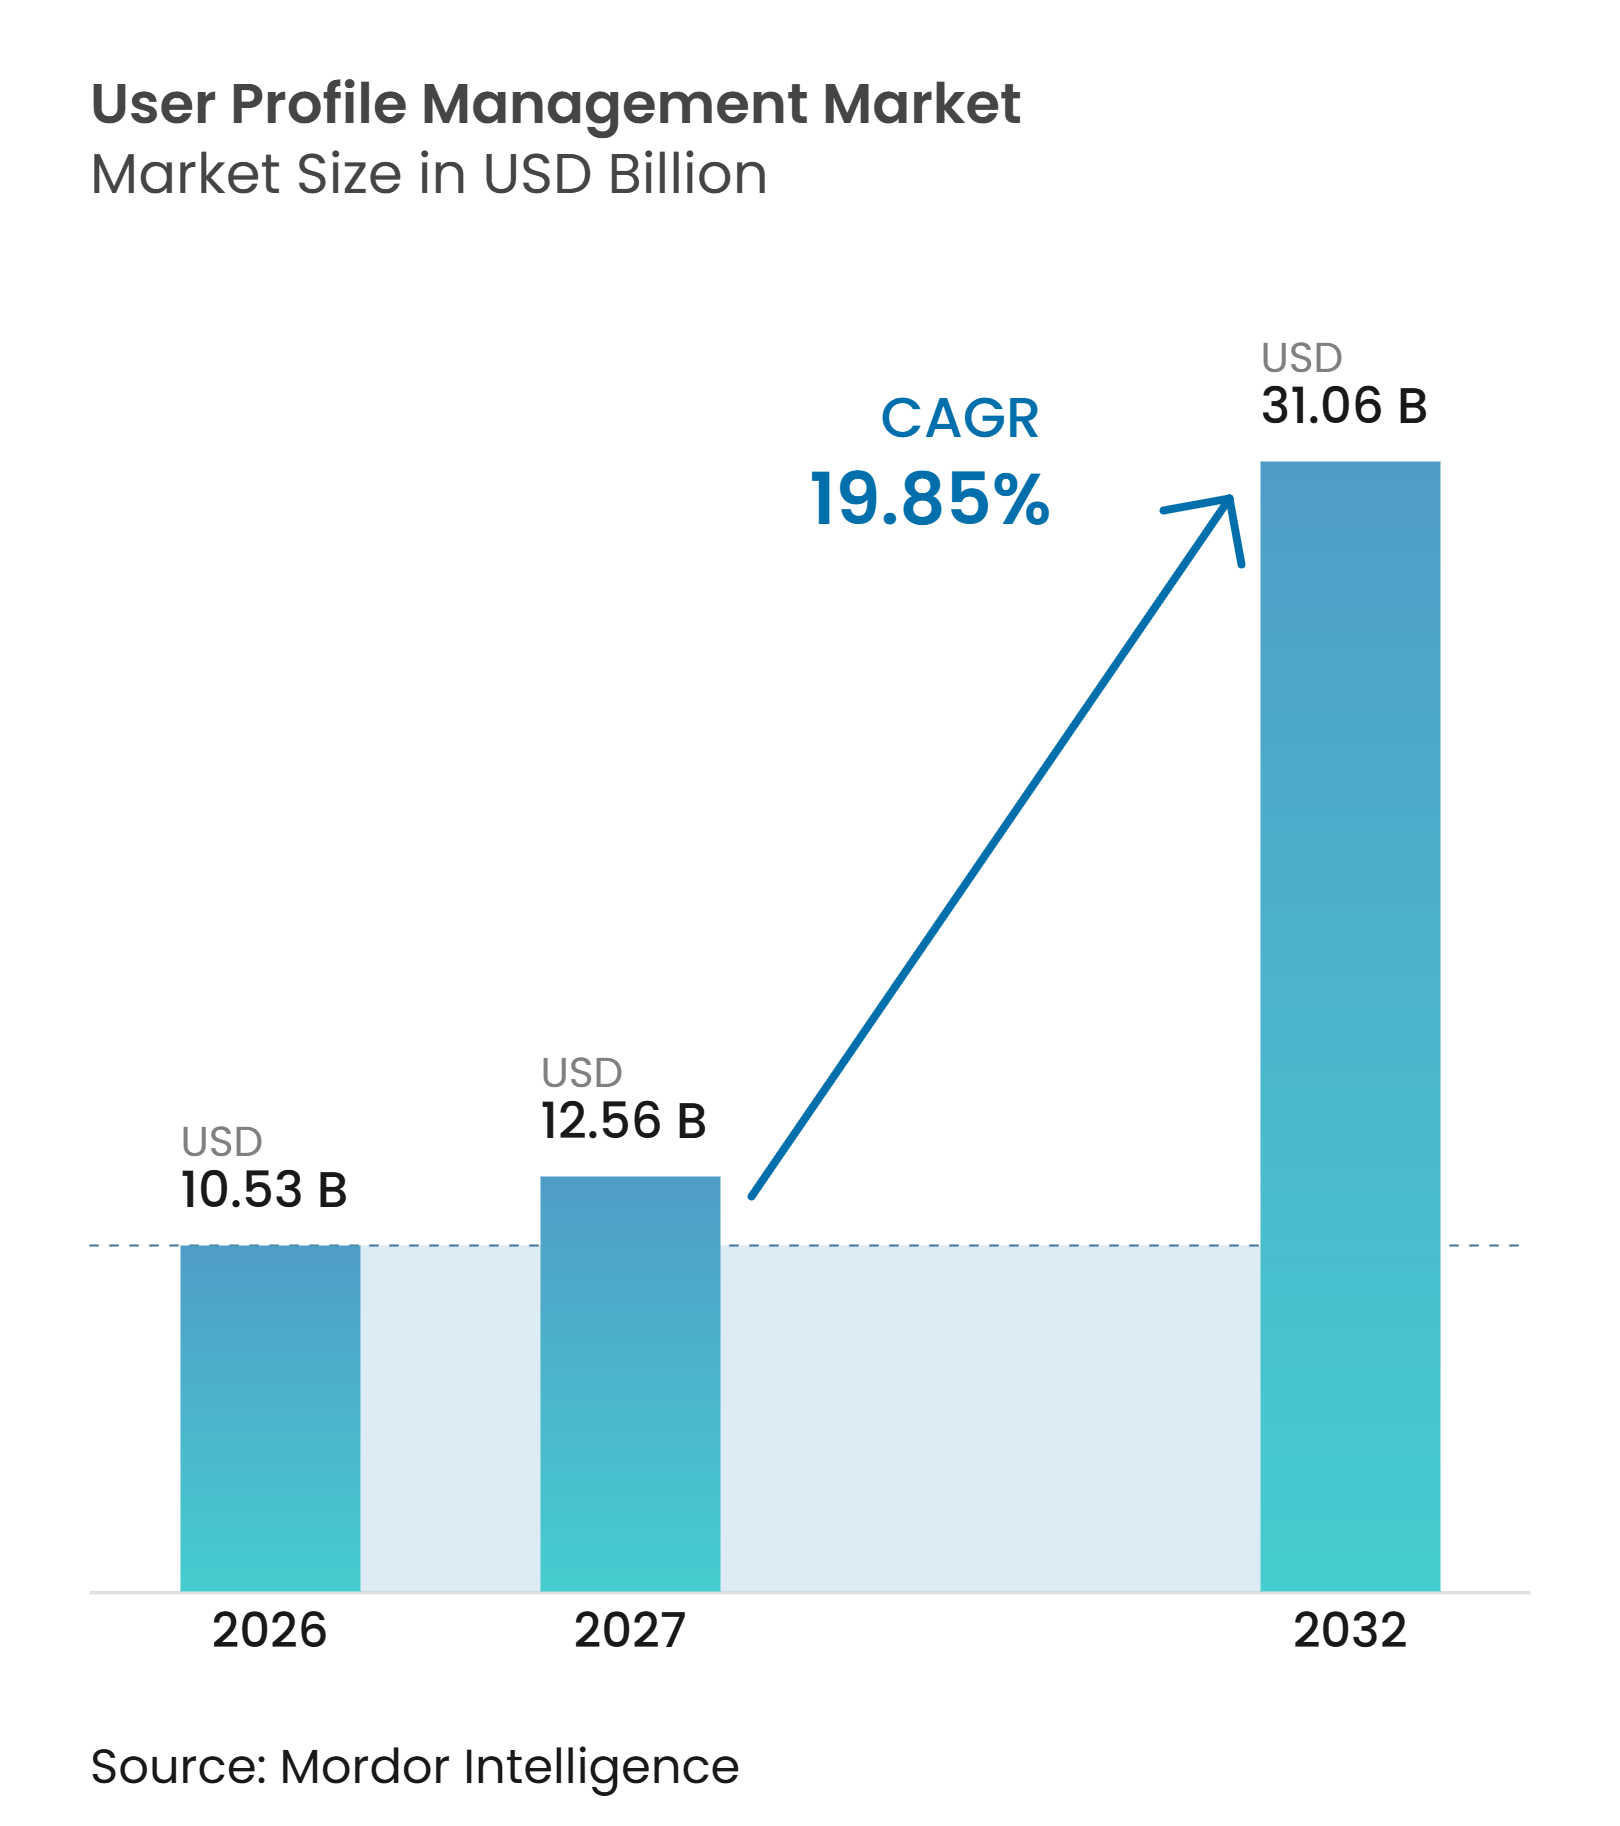
| Taille du Marché (2027) | 12.56 Milliards de dollars |
| Taille du Marché (2032) | 31.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.85 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des profils utilisateurs par Mordor Intelligence
La taille du marché de la gestion des profils utilisateurs devrait s'étendre de 10,53 milliards USD en 2026 à 12,62 milliards USD en 2027, puis à 31,06 milliards USD d'ici 2032, enregistrant un CAGR de 19,85 % entre 2027 et 2032. Le marché de la gestion des profils utilisateurs gagne en importance à mesure que les entreprises intègrent les données clients, transactionnelles, d'appareils et de consentement dans un enregistrement exploitable pour chaque individu. La suppression des cookies tiers et des exigences de consentement plus strictes augmentent la valeur des données d'identité de première partie fiables. Les fournisseurs combinent donc la résolution d'identité, l'authentification, l'autorisation, l'analyse des profils et les outils de consentement dans des plateformes plus larges. Le marché de la gestion des profils utilisateurs bénéficie également du mouvement vers les interactions assistées par l'IA, qui dépendent du contexte utilisateur actuel et autorisé. Dans le même temps, les exigences d'intégration des systèmes existants et les différentes règles de stockage des données selon les pays peuvent ralentir les achats et prolonger les délais de déploiement.
Points clés du rapport
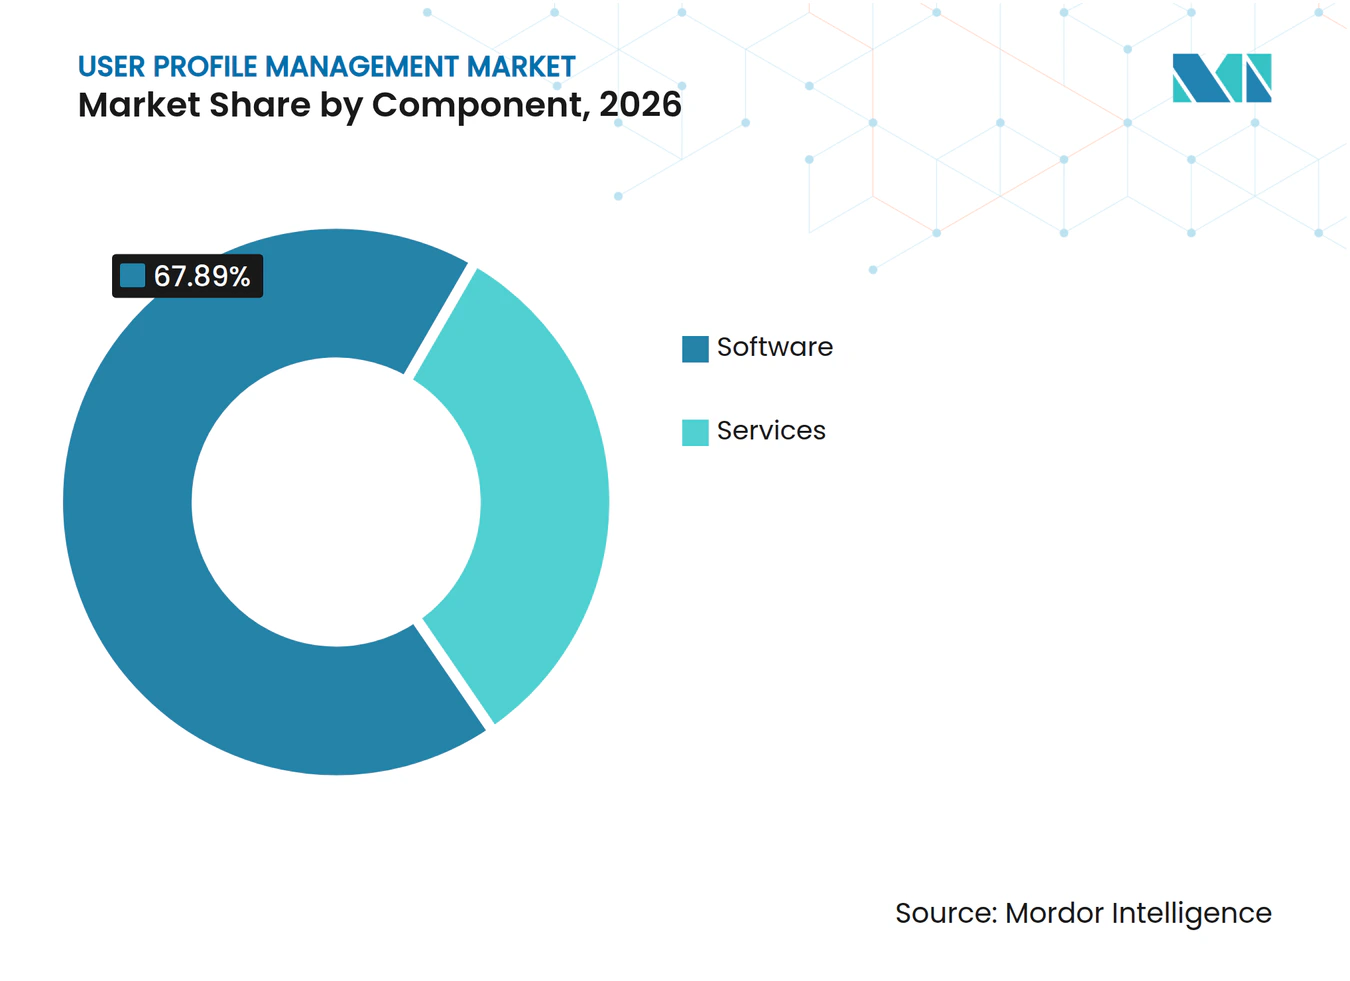
- Par composant, les logiciels détenaient 67,89 % de la part du marché de la gestion des profils utilisateurs en 2026, tandis que les services devraient se développer à un CAGR de 21,74 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site détenait 66,15 % de la part du marché de la gestion des profils utilisateurs en 2026, tandis que le cloud devrait croître à un CAGR de 21,02 % jusqu'en 2032.
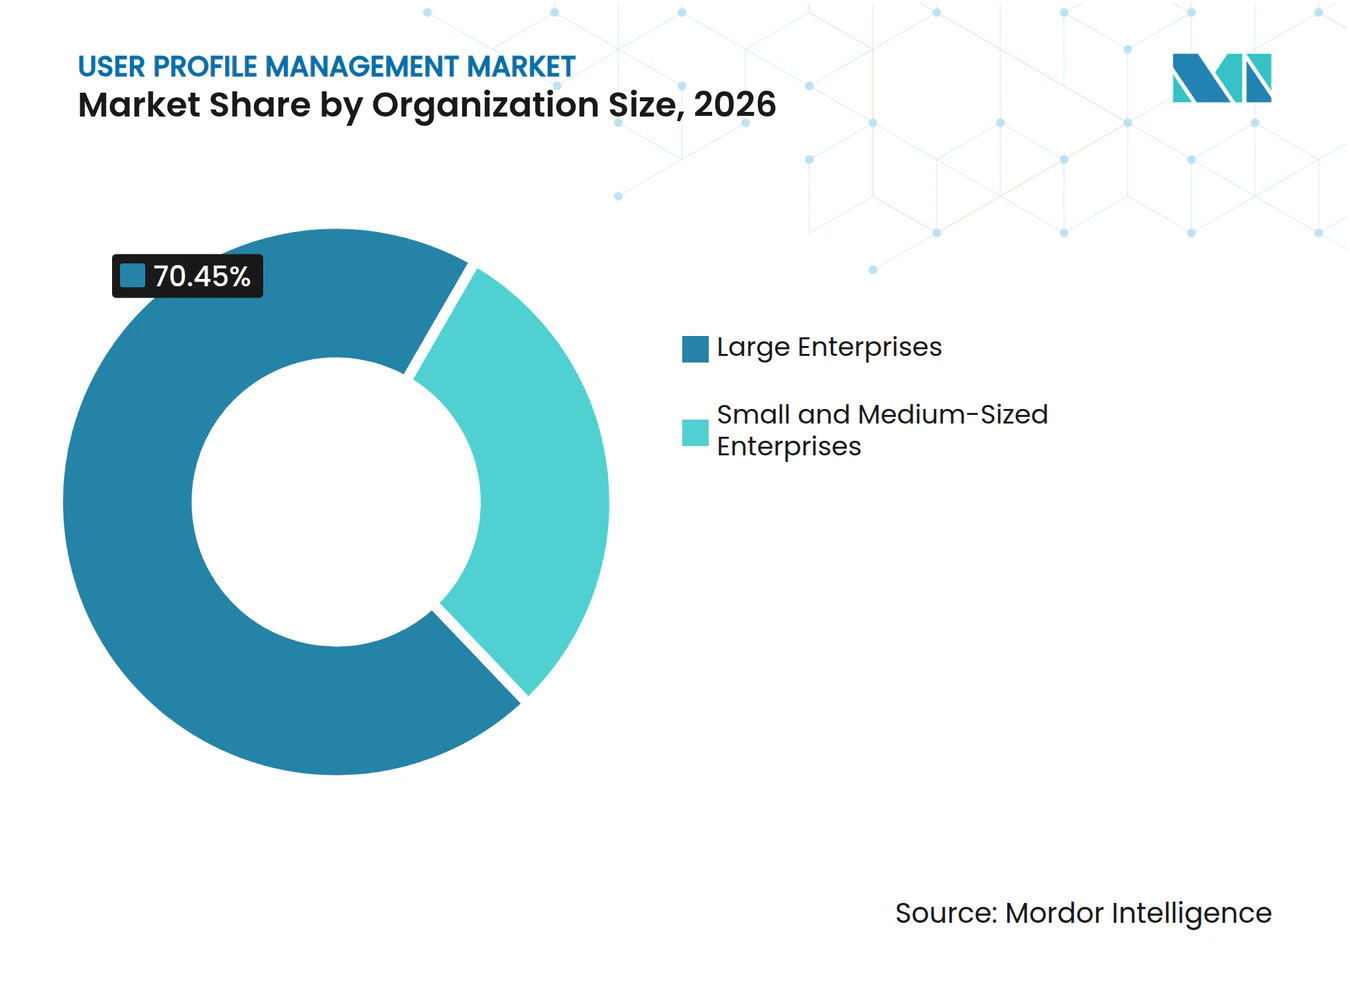
- Par taille d'organisation, les grandes entreprises représentaient 70,45 % du marché de la gestion des profils utilisateurs en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 21,39 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et l'e-commerce représentaient 29,56 % du marché de la gestion des profils utilisateurs en 2026, tandis que le BFSI devrait progresser à un CAGR de 20,33 % jusqu'en 2032.
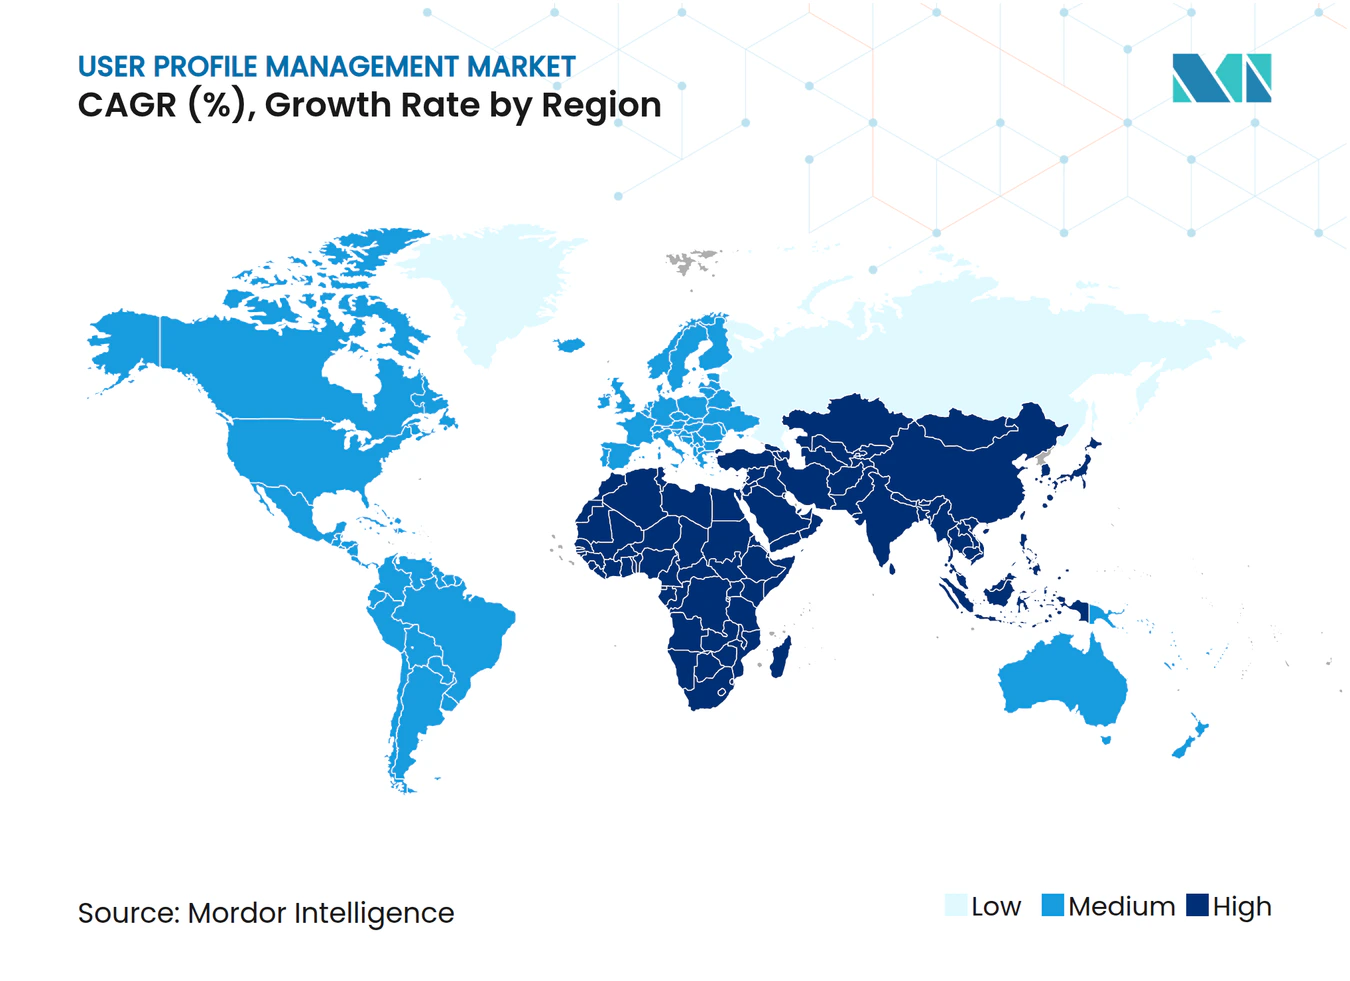
- Par géographie, l'Amérique du Nord détenait 35,18 % du marché de la gestion des profils utilisateurs en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de profils utilisateurs unifiés multicanaux | +4.5% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Adoption croissante de l'authentification sans mot de passe et des plateformes d'identité client | +3.8% | Mondial, avec des gains précoces en Amérique du Nord et dans les principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière de confidentialité, de consentement et de gouvernance des identités | +3.2% | Europe et Amérique du Nord, avec des répercussions en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Croissance de l'identité des agents IA et du contexte utilisateur de machine à machine | +2.8% | Mondial, porté par les corridors technologiques d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoin de graphes d'identité portables et respectueux du consentement | +2.1% | Europe et Amérique du Nord, avec une demande réglementaire croissante en Inde et au Brésil | Moyen terme (2 à 4 ans) |
| Prévention de la fraude en temps réel grâce aux signaux de profil continus | +1.8% | Marchés axés sur le BFSI en Amérique du Nord, en Europe, en Inde et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de profils utilisateurs unifiés multicanaux
Le marché de la gestion des profils utilisateurs est porté par la nécessité d'intégrer les données provenant des programmes de fidélité, des applications mobiles, des magasins physiques et des vitrines numériques. Des enregistrements fragmentés peuvent limiter la personnalisation, car une entreprise ne peut pas reconnaître le même client sur différents canaux. Shopify a rapporté que les marques utilisant des profils clients unifiés peuvent augmenter la valeur moyenne des commandes jusqu'à 20 %. Ce cas d'usage fait évoluer la gestion des profils au-delà des départements marketing pour s'étendre aux fonctions de données, de technologie et de sécurité. Salesforce Agentforce et le serveur Model Context Protocol d'Amperity ont démontré que les applications IA peuvent consommer directement des profils résolus, réduisant ainsi le besoin de travail manuel sur les pipelines de données. À mesure que les interactions clients assistées par l'IA augmentent, la mauvaise qualité des enregistrements devient plus difficile à ignorer, car elle peut affecter chaque interaction qui dépend du contexte client.
Adoption croissante de l'authentification sans mot de passe et des plateformes d'identité client
L'authentification sans mot de passe élargit le rôle fonctionnel des plateformes de profils utilisateurs. Les normes FIDO telles que FIDO2 et WebAuthn prennent en charge les clés d'accès sur les principaux systèmes d'exploitation et navigateurs, tandis que la FIDO Alliance a promu les clés d'accès comme remplacement des mots de passe dans les flux de connexion grand public et entreprise. Les clés d'accès peuvent réduire le travail de récupération de compte et diminuer l'abandon lorsque les utilisateurs doivent mémoriser un mot de passe. Cela fait des données d'authentification une partie utile d'un enregistrement utilisateur actif plutôt qu'un événement de sécurité distinct. Les outils d'identité client orientés développeurs rendent également l'authentification avancée plus accessible aux petites organisations. Le marché de la gestion des profils utilisateurs peut donc s'étendre au-delà des grands programmes d'identité à mesure que les outils gérés réduisent le travail technique nécessaire pour offrir une connexion sécurisée.
Renforcement des exigences en matière de confidentialité, de consentement et de gouvernance des identités
Les règles de confidentialité font des données de consentement un élément central de l'infrastructure des profils. La Commission européenne décrit le Règlement général sur la protection des données comme un cadre pour le traitement et la protection des données personnelles dans l'Union européenne. Les modifications de procédure du Parlement européen de 2025 ont introduit une gestion plus claire des cas d'application transfrontaliers, ce qui accroît le besoin d'enregistrements auditables. Aux États-Unis, l'activité d'application menée par la Californie a mis à l'épreuve la capacité des entreprises à reconnaître en pratique les signaux du Global Privacy Control. Un système de consentement distinct peut créer des lacunes opérationnelles lorsque des applications automatisées tentent d'utiliser des données sans confirmer les autorisations. Le marché de la gestion des profils utilisateurs répond à ce besoin en regroupant les enregistrements de préférences, de consentement et d'identité dans un enregistrement unique pouvant être vérifié au moment de l'utilisation.
Croissance de l'identité des agents IA et du contexte utilisateur de machine à machine
Les agents IA introduisent une nouvelle exigence de gouvernance des identités, car ils peuvent accéder aux applications et agir au nom des utilisateurs. SailPoint a identifié les agents IA comme un problème de sécurité des identités que les organisations doivent gérer par la visibilité, les contrôles et la responsabilité. Okta a rendu son cadre de gouvernance des agents IA généralement disponible en avril 2026 et a introduit des documents de métadonnées d'identité client permettant aux agents de s'identifier sans enregistrement préalable.[1] Ping Identity a étendu Runtime Identity pour les agents IA sur AWS, Google Cloud et Cloudflare en juin 2026. Ces actions montrent que les profils d'agents nécessitent des contrôles de cycle de vie, des autorisations délimitées et une piste d'audit. Le marché de la gestion des profils utilisateurs doit accueillir ce type de profil tout en maintenant la distinction entre les utilisateurs humains, les appareils et les agents automatisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration entre les systèmes existants et les systèmes cloud | -2.5% | Mondial, avec le plus fort impact dans les services financiers européens et en Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Résidence des données, transferts transfrontaliers et fragmentation réglementaire | -1.8% | Asie-Pacifique, Europe, Russie et marchés avec des mandats de localisation stricts | Long terme (≥ 4 ans) |
| Correspondances erronées et fragmentation des profils dans la résolution d'identité | -1.2% | Mondial, en particulier les marchés sans infrastructure d'identité nationale standardisée | Moyen terme (2 à 4 ans) |
| Dépendance vis-à-vis des fournisseurs et volatilité des coûts liés à l'utilisation | -0.9% | Amérique du Nord et Europe, qui disposent des bases de déploiement en entreprise les plus importantes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration entre les systèmes existants et les systèmes cloud
Le marché de la gestion des profils utilisateurs peut connaître une adoption plus lente lorsque les organisations doivent intégrer d'anciens référentiels d'identité avec des outils cloud modernes. De nombreux systèmes existants ont été conçus pour des répertoires d'utilisateurs statiques et séparés plutôt que pour la résolution de profils en temps réel. Les projets d'intégration peuvent nécessiter des modifications des structures de données, des interfaces applicatives et des règles d'accès avant qu'un enregistrement unifié soit disponible. Lors d'une longue transition, les entreprises peuvent exploiter en parallèle les anciens et les nouveaux systèmes, ce qui peut créer des enregistrements en double et réduire la confiance dans le résultat. Le problème est plus aigu dans les secteurs réglementés où les plateformes bancaires de base et les systèmes du secteur public ont des contraintes techniques rigides. RudderStack a introduit des capacités de gouvernance d'infrastructure en tant que code en février 2026 pour aider les organisations à gérer le contexte client de confiance et les contrôles de données dans des déploiements complexes.
Résidence des données, transferts transfrontaliers et fragmentation réglementaire
Les règles de résidence des données peuvent empêcher une conception mondiale unique pour le stockage des profils utilisateurs. Le marché de la gestion des profils utilisateurs doit prendre en charge différentes exigences d'hébergement, d'accès et de transfert dans chaque juridiction d'exploitation. L'exigence de localisation des données de la Russie en 2025 limite le stockage des données personnelles des citoyens russes en dehors du pays, augmentant ainsi le coût d'un modèle cloud centralisé. Les règles de protection des données personnelles numériques de l'Inde ont été publiées en novembre 2025 et sont prévues pour entrer en vigueur en mai 2027, ajoutant des conditions supplémentaires pour le traitement transfrontalier des données. Les organisations peuvent retarder leurs investissements lorsque les contrôles requis dans chaque pays ne sont pas entièrement définis. Les fournisseurs proposant des zones de résidence configurables peuvent être mieux positionnés là où la localisation est une exigence d'achat précoce.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services croissent plus rapidement à mesure que le travail de déploiement augmenteLes logiciels détenaient 67,89 % du marché de la gestion des profils utilisateurs en 2026. Cette position reflète les dépenses des entreprises en modules de résolution d'identité, d'unification des profils, d'authentification, d'autorisation, d'analyse et de gestion du consentement. Les organisations utilisent la couche logicielle pour créer et maintenir un profil reconnaissable dans tous les systèmes d'entreprise. Elle prend également en charge les règles qui déterminent si un utilisateur ou une application peut accéder à un service. La résolution d'identité et l'unification des profils attirent des projets à haute valeur ajoutée, car les entreprises considèrent le graphe d'identité comme une infrastructure opérationnelle durable. Le marché de la gestion des profils utilisateurs a besoin que ces fonctions fonctionnent ensemble, en particulier lorsque les identités des clients, des employés et des applications se chevauchent.
Les services devraient croître à un CAGR de 21,74 % jusqu'en 2032, le taux de composant le plus rapide dans les données fournies. La mise en œuvre, le conseil, l'intégration et le support restent importants car l'unification des profils peut nécessiter un travail étendu sur les systèmes sources. Tealium a lancé l'API Context en juin 2026 pour permettre aux agents IA, aux applications et aux expériences d'utiliser un contexte client gouverné et en temps réel sans avoir à reconstruire les pipelines de données.[2] Le logiciel d'authentification évolue également avec l'adoption des clés d'accès, tandis que les outils de consentement passent de la collecte de formulaires statiques aux contrôles tenant compte des juridictions. La demande de services peut rester élevée après l'achat de licences, car les organisations doivent maintenir à jour leurs modèles de données, leurs intégrations et leurs règles de consentement. Cela crée une opportunité pour les fournisseurs capables de raccourcir la mise en œuvre sans réduire la qualité de la gouvernance.


Par mode de déploiement :
l'utilisation sur site se maintient tandis que l'adoption du cloud s'accélèreLe déploiement sur site représentait 66,15 % du marché de la gestion des profils utilisateurs en 2026. Les industries réglementées et les institutions publiques conservent souvent le déploiement local car elles doivent gérer la résidence des données, les règles sectorielles spécifiques ou les exigences de sécurité nationale. Les organisations de services financiers peuvent également préférer un contrôle plus étroit sur les référentiels d'identité sensibles. La base sur site existante n'est pas seulement un choix technologique, car les contrats à long terme et les procédures opérationnelles établies peuvent rendre la migration difficile. Les organisations peuvent continuer à utiliser des systèmes sur site lorsqu'une transition vers le cloud ne satisfait pas aux exigences internes de gestion des risques. Cette base installée maintient le déploiement local important même si l'infrastructure d'entreprise plus large évolue vers la livraison cloud.
Le déploiement cloud devrait croître à un CAGR de 21,02 % jusqu'en 2032. L'infrastructure gérée peut réduire les coûts opérationnels pour les petites entreprises sans grandes équipes informatiques. Les options de cloud privé et souverain peuvent également aider à répondre aux préoccupations concernant l'endroit où les informations sensibles sont stockées. Le marché de la gestion des profils utilisateurs évolue vers des architectures modulaires permettant de livrer certaines fonctions dans le cloud sans migration complète immédiate. Cette approche peut soutenir une modernisation progressive tout en maintenant le contrôle sur les enregistrements à haut risque. Le rythme d'adoption du cloud dépendra des certifications de confiance, de la qualité de l'intégration et de la disponibilité d'emplacements cloud répondant aux exigences locales.
Par taille d'organisation :
les grandes entreprises sont en tête tandis que les PME adoptent des outils accessiblesLes grandes entreprises détenaient 70,45 % du marché de la gestion des profils utilisateurs en 2026. Ces organisations ont investi pendant des années dans l'identité client, la gouvernance des identités, la conformité et les grands programmes de données. Leur échelle permet de nombreux cas d'usage, car chaque unité commerciale peut maintenir des enregistrements distincts pour les clients, la main-d'œuvre et les applications. La centralisation de ces enregistrements peut améliorer l'application des politiques et réduire le besoin de connexions répétées. Les grandes organisations sont également plus susceptibles de disposer d'équipes internes capables de soutenir des programmes complexes d'intégration de profils. Leur position actuelle reflète à la fois l'étendue de leurs systèmes et leur capacité à financer des projets pluriannuels.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 21,39 % jusqu'en 2032. Les plateformes orientées développeurs peuvent réduire le temps de mise en œuvre et rendre les fonctions d'identité client plus pratiques pour les organisations disposant de moins de ressources. La recherche sur la préparation à la sécurité des petites et moyennes entreprises a révélé que la complexité de l'identité et l'évolutivité sont des obstacles importants à l'adoption du Zero Trust. L'authentification gérée peut limiter l'effort administratif tout en offrant des contrôles d'accès centralisés. Le marché de la gestion des profils utilisateurs peut se développer dans ce segment à mesure que les outils deviennent plus faciles à configurer et à maintenir. Les exigences de conformité dans les secteurs critiques peuvent également encourager les petites entreprises à formaliser leurs processus d'identité et de profil.

Par secteur d'activité des utilisateurs finaux :
le commerce de détail est en tête tandis que le BFSI se développe plus rapidementLe commerce de détail et l'e-commerce représentaient 29,56 % du marché de la gestion des profils utilisateurs en 2026. Les détaillants dépendent de l'unification des profils pour l'attribution de la fidélité, la personnalisation, la reconnaissance multicanale et l'historique des achats. Le secteur a adopté les plateformes de données clients tôt, posant les bases d'une résolution d'identité plus large. Un profil connecté aide un détaillant à reconnaître un client lors d'interactions en ligne et physiques lorsque l'autorisation a été accordée. Ce besoin opérationnel explique pourquoi le commerce de détail reste la plus grande catégorie d'utilisateurs finaux dans les données fournies. Il soutient également la demande continue de systèmes capables d'appliquer les préférences et les règles de consentement lors de l'engagement client.
Le BFSI devrait croître à un CAGR de 20,33 % jusqu'en 2032. La Reserve Bank of India a publié des directives d'authentification basée sur les risques pour les transactions de paiement numérique en septembre 2025, avec des règles entrant en vigueur le 1er avril 2026. Ces exigences soutiennent des contrôles adaptatifs utilisant le risque de transaction et les signaux d'identité actuels. La Federal Reserve Bank of Atlanta a également lié des systèmes d'identité numérique solides à un accès plus large aux services de paiement. La santé, le gouvernement, les technologies de l'information et les télécommunications, la fabrication industrielle, et l'énergie et les services publics utilisent également des systèmes de profils pour la liaison des enregistrements, le contrôle d'accès et la gouvernance des identités. Dans le BFSI, la combinaison de la prévention de la fraude et des obligations de consentement souligne le besoin particulier de profils continuellement mis à jour.
Analyse géographique
Marché de la Gestion des Profils Utilisateurs en Amérique du Nord
L'Amérique du Nord détenait 35,18 % du marché de la gestion des profils utilisateurs en 2026. Les États-Unis disposent d'une base mature de fournisseurs d'identité client et d'acheteurs en entreprise, et les entreprises régionales continuent d'investir dans les données propriétaires, l'authentification, les contrôles de consentement et les expériences client numériques. Les exigences en matière de confidentialité en Californie maintiennent la pertinence de la gestion du consentement pour les organisations qui traitent des données consommateurs. Le Canada contribue également à la demande à mesure que les règles de confidentialité et les pratiques de données des entreprises évoluent. La concentration des fournisseurs dans la région et les dépenses technologiques établies soutiennent sa position de leader.
Marché de la Gestion des Profils Utilisateurs en Europe
L'Europe occupait la deuxième position régionale dans l'analyse de l'offre. L'Allemagne, le Royaume-Uni et la France sont les principaux centres de demande, car le traitement transfrontalier et les services réglementés nécessitent des enregistrements d'identité contrôlés. Le RGPD fournit un cadre juridique cohérent pour la protection des données au sein de l'Union européenne.[3] L'Allemagne s'oriente vers les justificatifs d'identité mobiles et l'authentification multifacteur biométrique, selon le rapport 2026 de HID sur la sécurité et l'identité. Les exigences de localisation de la Russie peuvent limiter le déploiement en cloud étranger, rendant la configuration régionale et l'hébergement local importants pour les fournisseurs.
Marché de la Gestion des Profils Utilisateurs en Asie-Pacifique, Amérique du Sud et Moyen-Orient
L'Asie-Pacifique devrait croître à un CAGR de 20,67 % jusqu'en 2032. La taille du marché de la gestion des profils utilisateurs pour l'Asie-Pacifique est soutenue par les paiements numériques, les programmes d'identité nationale, l'utilisation mobile et les politiques de souveraineté des données. L'Inde combine de nouvelles règles relatives aux données personnelles avec des exigences d'authentification basée sur les risques pour les paiements. Le Japon et la Corée du Sud offrent une demande pour une authentification en temps réel et adaptée aux appareils dans les environnements mobiles, tandis que le Brésil, l'Arabie saoudite et les Émirats arabes unis offrent des opportunités futures à mesure que les cadres d'identité et de consentement arrivent à maturité.
Paysage concurrentiel
Concentration du Marché
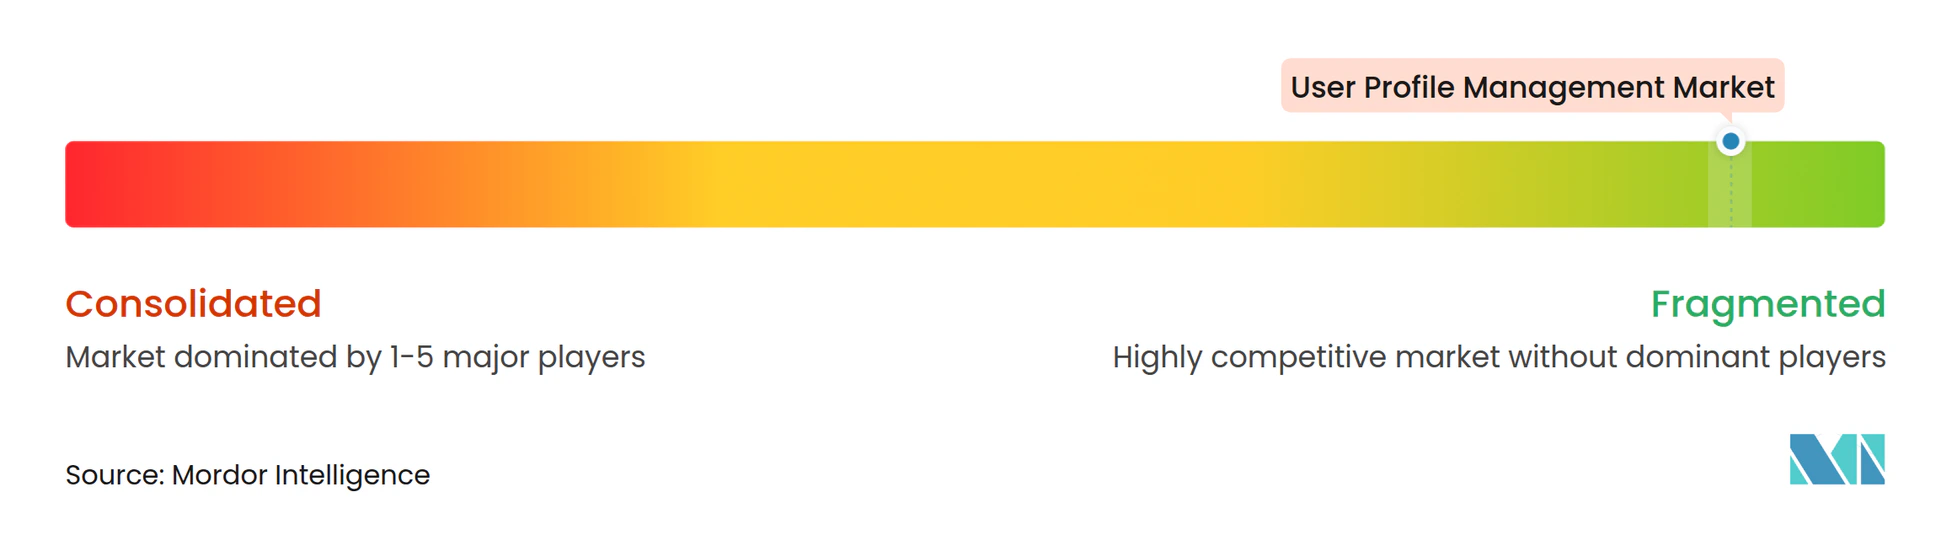
Le marché de la gestion des profils utilisateurs comprend des fournisseurs établis de plateformes d'identité client et de données clients, ainsi que des entrants natifs des entrepôts de données et orientés développeurs. Okta, Ping Identity, Tealium et Amperity ont une pertinence large en entreprise dans les domaines de l'authentification, de la résolution d'identité, du contexte client et de la gouvernance. Aucun fournisseur ne couvre chaque fonction avec une profondeur égale, car l'authentification, le consentement, l'analyse et la résolution de profils sont développés à travers des catégories technologiques distinctes. Cela peut créer un travail d'intégration pour les clients qui utilisent plusieurs plateformes spécialisées. La concurrence s'intensifie à mesure que les agents IA créent une demande pour de nouveaux contrôles d'identité et d'accès.
Les acquisitions ont été un moyen d'élargir la couverture des plateformes. Twilio a finalisé l'acquisition de Stytch en octobre 2025, combinant les capacités d'authentification sans mot de passe de Stytch avec l'infrastructure de communications de Twilio. Contentstack a acquis Lytics dans une transaction annoncée en janvier 2025, ajoutant des capacités de données clients en temps réel à sa plateforme d'expérience numérique. Redpoint Global a lancé Identity Studio sur Snowflake Marketplace en janvier 2026 pour rendre les capacités de résolution d'identité disponibles dans cet environnement. Ces mouvements montrent une focalisation sur la connexion des fonctions de données, d'identité et d'expérience client.
La gouvernance activée par l'IA devient un domaine concurrentiel important. Les initiatives d'agents IA d'Okta, l'offre Runtime Identity de Ping Identity et l'API Context de Tealium montrent des efforts pour gouverner les agents automatisés et fournir un contexte client gouverné.[4] Les certifications de sécurité restent nécessaires pour les ventes en entreprise, tandis que les exigences spécifiques aux pays peuvent influencer les achats dans les secteurs réglementés. Le marché de la gestion des profils utilisateurs reste fragmenté entre les principales fonctions technologiques, et les informations fournies ne donnent pas de parts de marché combinées pour les principaux fournisseurs.
Leaders du secteur de la gestion des profils utilisateurs
-
Okta, Inc.
-
Tealium Inc.
-
Ping Identity Corporation
-
mParticle, Inc.
-
Amperity, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Gestion des Profils Utilisateurs Entreprises couvertes dans ce rapport
- Okta, Inc.
- Ping Identity Corporation
- Tealium Inc.
- mParticle, Inc.
- Amperity, Inc.
- Treasure Data, Inc.
- BlueConic, Inc.
- Lytics, Inc.
- ActionIQ, Inc.
- RedPoint Global Inc.
- RudderStack, Inc.
- Hightouch, Inc.
- Zeotap GmbH
- Bluecore, Inc.
- Blueshift, Inc.
- Simon Data, Inc.
- FusionAuth, Inc.
- Frontegg, Inc.
- Stytch, Inc.
- Clerk, Inc.
Développements industriels récents dans Marché de la Gestion des Profils Utilisateurs
- Octobre 2026 : Ping Identity a publié les résultats d'une enquête montrant que la dynamique de confiance envers l'IA évolue sensiblement lorsque les agents passent de la fourniture d'informations à l'exécution d'actions autonomes au nom des utilisateurs, renforçant la demande de gouvernance d'identité continue et délimitée dans les déploiements agentiques. L'enquête signale un besoin croissant des entreprises en matière de consentement granulaire au niveau des agents et de pistes d'audit au sein des plateformes de gestion des profils utilisateurs.
- Septembre 2026 : Ping Identity a lancé 3 agents d'identité sur Google Cloud Marketplace, dont un agent de gestion des appareils PingID et 2 agents administrateurs pour PingOne et Advanced Identity Cloud. Le lancement a positionné sa plateforme d'identité comme un composant natif des flux de travail IA d'entreprise construits sur l'infrastructure Gemini de Google.
- Septembre 2026 : Okta a annoncé des innovations en matière de gouvernance d'entreprise lors d'Oktane 2026, notamment des recommandations de demandes intelligentes alimentées par l'IA, la détection et la remédiation automatisées des dérives, et la Blueprint Alliance, une coalition industrielle soutenant une architecture de référence pour la sécurisation des agents IA. Okta a également acquis Permiso Security pour étendre ses capacités de détection et de réponse aux menaces d'identité.
- Septembre 2026 : Ping Identity a rendu généralement disponible l'accès aux agents personnels d'entreprise, permettant la découverte et le contrôle en temps réel des agents IA personnels, y compris les assistants de bureau et les agents de codage, dans les environnements d'entreprise. Chaque session d'agent est associée à un utilisateur et un appareil spécifiques.
Périmètre du rapport mondial sur le marché de la gestion des profils utilisateurs
Le marché de la gestion des profils utilisateurs comprend les plateformes logicielles et les services qui permettent aux organisations de créer, gérer, unifier, enrichir, sécuriser, gouverner et activer les identités des utilisateurs et les données de profil sur les canaux numériques, les applications et les systèmes d'entreprise. Ces solutions offrent des capacités telles que la résolution d'identité, l'unification des profils, l'authentification et l'autorisation, la gestion du consentement, la gestion des préférences, l'analyse des profils et l'activation des profils clients. Le marché soutient les initiatives d'identité client, d'identité de la main-d'œuvre, de prévention de la fraude, de personnalisation, de conformité à la confidentialité et d'intelligence d'identité pilotée par l'IA dans les environnements cloud et sur site.
Le rapport sur le marché de la gestion des profils utilisateurs est segmenté par composant (logiciels [résolution d'identité et unification des profils, authentification et autorisation, gestion du consentement et des préférences, analyse et enrichissement des profils, et autres logiciels], et services [services de mise en œuvre et d'intégration, services de conseil et d'accompagnement, et services de support et de maintenance]), mode de déploiement (sur site et cloud), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, fabrication industrielle, commerce de détail et e-commerce, énergie et services publics, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels | Résolution d'identité et unification des profils |
| Authentification et autorisation | |
| Gestion du consentement et des préférences | |
| Analyse et enrichissement des profils | |
| Autres logiciels | |
| Services | Services de mise en œuvre et d'intégration |
| Services de conseil et d'accompagnement | |
| Services de support et de maintenance |
| Sur site |
| Cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Fabrication industrielle |
| Commerce de détail et e-commerce |
| Énergie et services publics |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Logiciels | Résolution d'identité et unification des profils |
| Authentification et autorisation | ||
| Gestion du consentement et des préférences | ||
| Analyse et enrichissement des profils | ||
| Autres logiciels | ||
| Services | Services de mise en œuvre et d'intégration | |
| Services de conseil et d'accompagnement | ||
| Services de support et de maintenance | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et e-commerce | ||
| Énergie et services publics | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des profils utilisateurs ?
Le marché de la gestion des profils utilisateurs devrait croître de 10,53 milliards USD en 2026 et 12,62 milliards USD en 2027 à 31,06 milliards USD d'ici 2032, à un CAGR de 19,85 %.
Qu'est-ce qui stimule la demande pour les plateformes de gestion des profils utilisateurs ?
La demande est soutenue par l'utilisation des données de première partie, les exigences de consentement, l'authentification sans mot de passe et la nécessité de gouverner l'accès des agents IA.
Quel composant connaît la croissance la plus rapide dans la gestion des profils utilisateurs ?
Les services devraient se développer à un CAGR de 21,74 % jusqu'en 2032, car le travail de déploiement, d'intégration, de conseil et de support reste substantiel.
Pourquoi les plateformes sur site restent-elles importantes ?
Le déploiement sur site représentait 66,15 % en 2026, car les organisations réglementées ont besoin de contrôler les données d'identité, la résidence et les politiques d'accès.
Quel secteur d'utilisateurs finaux se développe le plus rapidement ?
Le BFSI devrait croître à un CAGR de 20,33 % jusqu'en 2032, car l'authentification basée sur les risques et les contrôles de fraude nécessitent des signaux d'identité actuels.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 20,67 % jusqu'en 2032, soutenue par les paiements numériques, l'utilisation mobile et les programmes d'identité numérique.