
トライアスロンウェア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
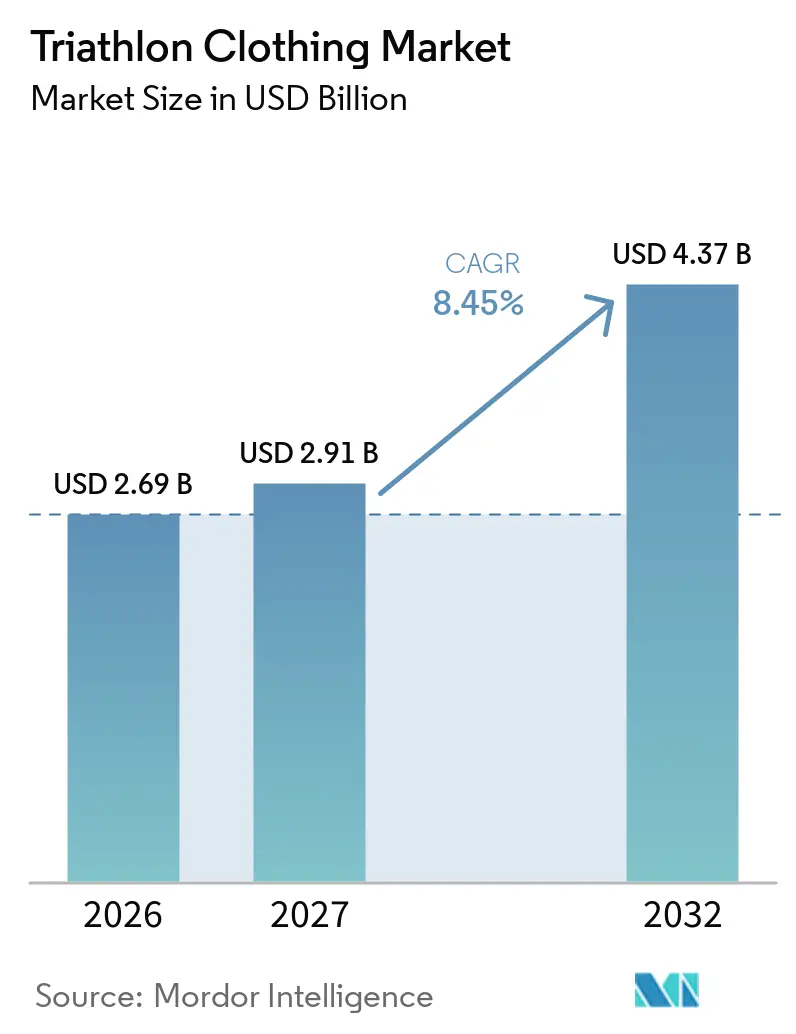
| 市場規模 (2027) | 2.91 十億米ドル |
| 市場規模 (2032) | 4.37 十億米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトライアスロンウェア市場分析
トライアスロンウェア市場規模は2026年に26.9 ビリオン 米ドルと評価され、予測期間(2027年〜2032年)においてCAGR 8.45%で成長し、2032年までに43.7 ビリオン 米ドルに達すると推定されています。トライアスロンウェア市場は、特に新規・若年層の参加者増加によるレース参加者数の拡大に支えられており、IRONMAN Groupは2025年に世界148イベントで25万件以上の登録を報告し、初参加者数は前年比10%増加しました。新規参加者はそれぞれ水泳・自転車・ランニング・トランジションに適したウェアを必要とするため、初回購入および後続のアップグレード需要を支えています。また、技術的なデザイン、デジタル購買、アジア太平洋地域でのレース活動の活発化が、トライアスロンウェア市場におけるブランドおよびチャネル戦略の意思決定を形成しています。新規アスリートにとって価格感度は依然として制約要因であり、専用製品ではなく一般的なサイクリングウェアや水泳用ウェアを選択する場合もありますが、最大の商業的機会は、参加者が初回イベトから定期的なトレーニング、さらには競技へと進歩するプロセスを支援することにあり、初回販売を顧客関係の全てとして捉えるべきではありません。レース参加は明確なウェアの必要性を生み出しますが、特に参加者層が若年化・デジタル化する一方で、複雑なフィット要件を持つ製品において対面フィッティングやレースエキスポでの接点が依然として重要であることを踏まえると、専門的な構造がなぜ重要かという理解を自動的に生み出すわけではありません。
主要レポートのポイント
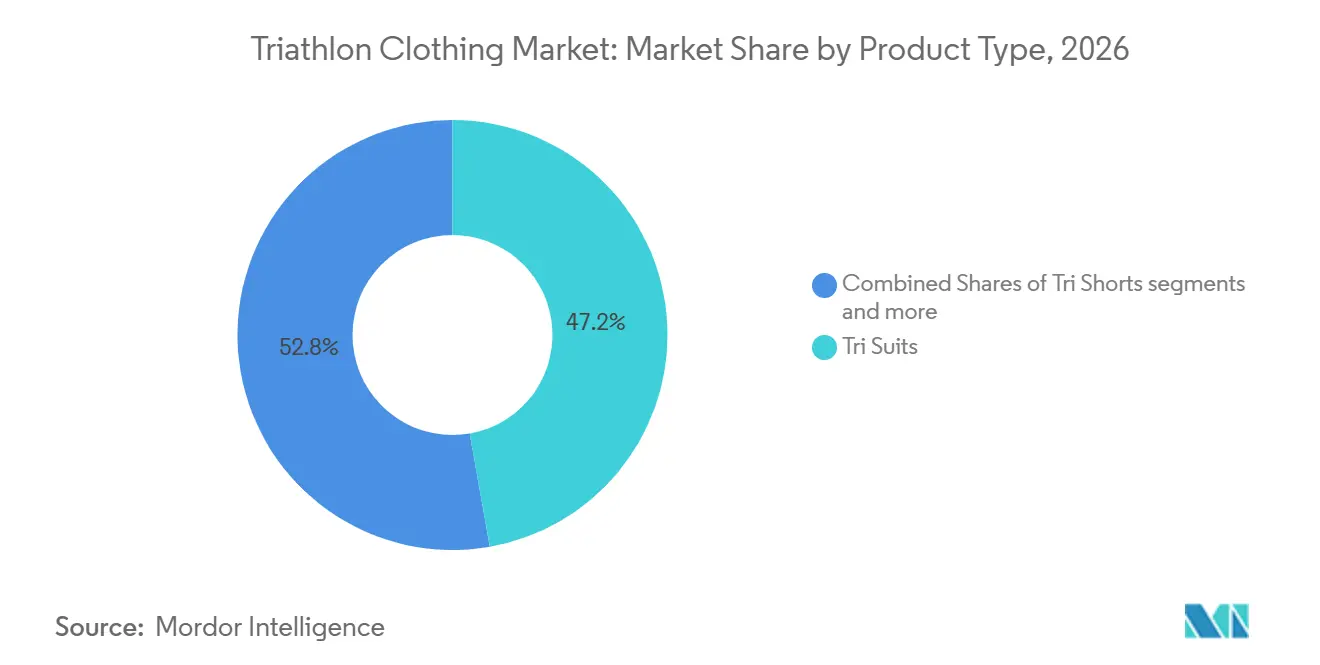
- 製品タイプ別では、トライスーツが2026年のトライアスロンウェア市場シェアの47.23%を占め、トライショーツは2032年までにCAGR 10.92%で成長すると予測されています。
- スポーツタイプ別では、サイクリングが2026年の収益の36.12%を占め、水泳は2032年までにCAGR 10.72%で成長すると予測されています。
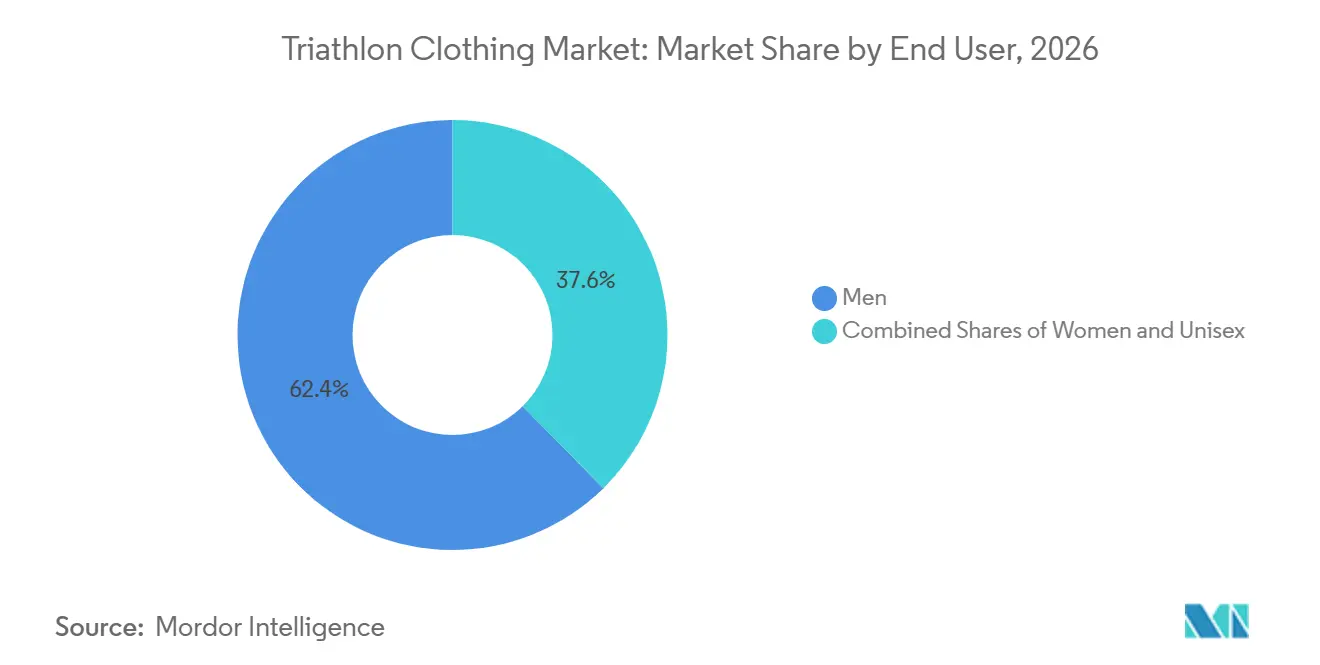
- エンドユーザー別では、男性が2026年の収益の62.38%を占め、ユニセックスは2032年でにCAGR 11.27%で成長すると予測されています。
- 流通チャネル別では、オフラインストアが2026年の収益の78.46%を占め、オンラインストアは2032年までにCAGR 10.78%で成長すると予測されています。
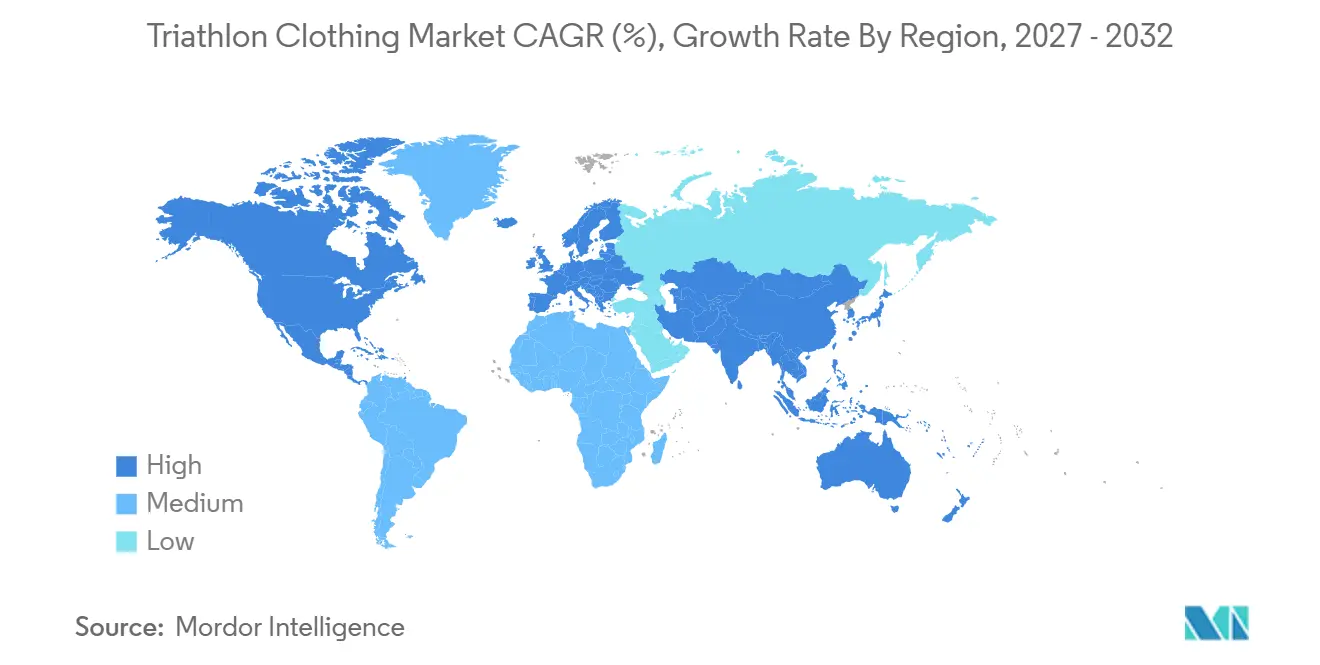
- 地域別では、北米が2026年の収益の36.26%を占め、アジア太平洋地域は2032年までにCAGR 10.15%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のトライアスロンウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| トライアスロンおよび持久系スポーツへの参加増加 | +2.2% | グローバル | 短期(2年以内) |
| 健康・フィットネス・アクティブなライフスタイルへの意識の高まり | +1.6% | グローバル | 中期(2~4年) |
| 高性能・技術的スポーツウェアへの強い需要 | +1.3% | 北米・欧州 | 中期(2~4年) |
| 軽量・空力的素材における技術的進歩 | +1.0% | グローバル | 長期(4年以上) |
| アマチュアおよびレクリエーショントライアスロンイベントの人気上昇 | +0.9% | 北米・アジア太平洋 | 中期(2~4年) |
| 専門的スポーツウェアのプミアム化の進展 | +0.7% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トライアスロンおよび持久系スポーツへの参加増加
イベント登録数は、トライアスロンウェア市場において価格帯を問わず繰り返しのアパレル購買サイクルを生み出しています。USA Triathlonは2025年に303,000人のユニークアクティブ会員を報告し、20〜29歳の年齢層は約20%増加し、そのうち3分の2がスポーツ初参加者でした[1]。同レポートでは、参加者の73%が短距離フォーマットでレースに出場しており、これが専門ウェアの初回購入増加につながる可能性があります。新規アスリートはエントリーレベルのニーズを持って参入し、リピートアスリートはより高性能なスーツへと移行することができます。これにより、プレミアム価格帯のみならず、製品価格帯全体にわたる需要が生まれます。したがって、トライアスロンウェア市場は、より広い参加者基盤と繰り返しの買い替え需要の両方から恩恵を受けています。参加者のニーズは、レース距離、トレーニング頻度、専門機器への習熟度の変化に伴って変化するためです。エントリーレベルの購入者は個別のウェアから始める場合がありますが、より経験豊富な競技者は消耗したウェアを買い替えたり、より特化したファブリックやフィット機能を持つ製品を選択したりする場合があります。このような購買の流れにより、ブランドは顧客の次回購入を獲得できる複数の接点を持つことができます。
軽量・空力的素材における技術的進歩
テキスタイル開発により、エリートレーシングの空力的特性がより広いトライアスロンウェア市場にもたらされています。2XU Pty Ltd.は2025年2月、18ヶ月にわたる風洞開発を経てLight Speed Reactトライスーツを発売し、体温上昇に伴う汗の蒸発を高めるHeiQ Smart Temp技術を採用しました。Zone3は2025年のAspireウェットスーツに石灰岩由来のB-preneネオプレンを採用し、堆肥化条件下で522日以内に30%生分解すると述べています。これらの製品開発は、熱管理、流体力学、素材選択を組み合わせています。World Triathlonの機器規則は、ブランドが構造および浮力の改善を追求する際にコンプライアンスを重要にしています。これは、パフォーマンス機能を公認競技に適した製品に転換できるブランドに有利に働きます。また、技術的特性が単一の活動ではなく、水中、サイクリング、ランニングの条件全体で機能する必要があるため、研究と製品開発が競争上のポジショニングの中心に置かれます。ブランドはパフォーマンスの主張と快適性、耐久性、アマチュア競技者の実際の期待とのバランスを取る必要があります。素材の選択は、より高価格の専門ウェアの価値をアスリートがどのように評価するかにも影響を与える可能性があります。
アマチュアおよびレクリエーショントライアスロンイベントの人気上昇
アマチュアレーシングがトライアスロンウェア市場のアドレサブルベースを拡大しています。IRONMANは2025年に北米で4つのイベントを追加し、イベントの平均参加者年齢は42.50歳から40歳に低下しました。IRONMAN 70.3 Valencia 2027は10日間で完売し、2026年イベントより80日早く、参加者の55.60%が初参加のIRONMAN 70.3参加者でした。初参加はスーツ、ショーツ、アクセサリーの同時購入につながる可能性があります。レースエキスポとターゲットを絞ったデジタル活動は、機器への必要性が最も高まった時にアスリートにリーチできます。この購入タイミングにサービスを提供するブランドは、アスリートが製品の好みを確立する前に関係を構築できます。アマチュアイベントの成長は、伝統的なエリートレーシング以外の機会も支援しており、イベント関連の小売、教育コンテンツ、直接オンラインエンゲージメントを通じて技術的製品を紹介する機会も含まれます。初回レースの準備をしている参加者は、各ウェアの目的やいつ製品を使用すべきかについて疑問を持つ場合があります。明確なガイダンスにより、そうでなければ一般的なスポーツウェアを選択するアスリートにとって専門的なアパレルがより身近なものになります。
専門的スポーツウェアのプレミアム化の進展
専門的なアパレルは、エリートパートナーシップとパフォーマンス主導の製品ポジショニングを通じて注目度を高めています。ROKAは2025年1月にUSA Triathlonとのパートナーシップを更新し、LA28に向けた高性能アスリートの公式トライスーツおよびポジウムパフォーマンスパートナーとなりました。このパートナーシップは、オリンピックサイクルで競技するアスリートへの製品露出を結びつけています。プレミアム製品は、エリートのレース当日の機器をフォローし、技術的なメリットを求めるアマチュアにアピールできます。これにより、パフォーマンスの主張が信頼できる場合に、ブランドがより高価値の購入を支援するルートが生まれます。トライアスロンウェア市場は、主要な競技やアスリートの知名度に関連したアパレルからも恩恵を受けることができます。製品品質、フィット、明確な技術的差別化は、アスリートが一般的なスポーツウェア、サイクリング製品、専用トライアスロンウェアから選択できる場合に、ブランドがこの需要を維持するために依然として必要です。エリートの知名度は製品の検討を促進できますが、実際のトレーニングとレース条件での明確なメリットを提供する必要性をなくすものではありません。スポンサーシップ、製品開発、アスリート体験の間の一貫したつながりが引き続き重要です。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 専門的なトライアスロンアパレルの高価格 | -0.8% | グローバル | 短期(2年以内) |
| 一般的なスポーツウェアおよびサイクリングアパレルからの代替品の入手可能性 | -0.5% | 北米・欧州 | 中期(2~4年) |
| 屋外イベントにおける季節的需要と天候依存の参加 | -0.4% | アジア太平洋・欧州 | 中期(2~4年) |
| 専門的なトライアスロンウェアに対する消費者認知の限界 | -0.3% | アジア太平洋・中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門的なトライアスロンアパレルの高価格
プレミアムトライスーツの小売価格は200米ドルから500米ドルの間であり、初参加者や価格に敏感な参加者を躊躇させる可能性があります。IRONMANは、特に30歳未満のアスリトにとって、キットコストが参入障壁であると認識しています。この問題は、可処分所得が輸入パフォーマンスアパレルの購入を制限する地域で特に関連性が高くなります。エントリーレベルのラインナップは、ブランドがレース当日の製品に移行する前のアスリートにリーチするのに役立ちます。ただし、複数の価格帯を維持することで、在庫管理とラインナップ管理の負担が増加する可能性があります。この制約は、トライアスロンウェア市場における初回購入段階での転換を制限する可能性があります。なぜなら、初回購入はアスリートがスポーツへの長期的なコミットメントを確立する前に行われることが多いからです。段階的なラインナップはエントリーポイントを提供できますが、ブランドは顧客がより高価格の製品に移行する際に何が変わるかを伝える必要があります。課題は、プレミアム機器の価値を損なうことなく、技術的なウェアを手の届くものにすることです。
一般的なスポーツウェアおよびサイクリングアパレルからの代替品の入手可能性
一般的なスポーツウェア、サイクリグショーツ、ウェットスーツ、ランニングトップスは、年に1~2回しか競技しないアスリートのニーズを満たすことができます。これらの消費者は、専用のトライスーツを購入する代わりに、アイテムを個別に購入する場合があります。Decathlonやメインストリームのサイクリングブランドは、専門的なアパレルよりも低価格でマルチスポーツおよびトライアスロン製品を提供しています。競争リスクは、購入者が専用製品から明確なメリットを見出せない場合に最も高くなります。専門家は、フィット、トランジションの利便性、素材のパフォーマンス、空力的デザインの価値を説明する必要があります。より広い小売カバレッジと強力な一般認知度は、特に購入者がスポーツの経験が限られている場合に、トライアスロンウェア市場において一般的なスポーツウェアを実用的な代替品にする可能性があります。専門ブランドは、ウェアの構造がトランジション、長時間のサイクリング、3つの活動にわたる動きをどのようにサポートするかを示すことで対応できます。製品教育は、初回購入を不必要に複雑に見せことなく、区別を意味のあるものにするのに十分な具体性が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:トライスーツが収益を牽引し、トライショーツが成長をリード
トライスーツは2026年の収益の47.23%を占めました。このリードは、水泳、サイクリング、ランニング、トランジションを通じて着用できる統合されたウェアにアスリートが置く価値を反映しています。ワンピースデザインは、競技中に別々のウェアを重ね着する必要性を減らすことができます。また、より大きな連続した表面にわたる素材ゾーニングもサポートします。ウェットスーツは、オープンウォータースイミングの条件が必要とする場所では引き続き関連性があります。トライトップとアクセサリーはトレーニング日の需要をサポートし、レース頻度が低いアスリートに購入機会を追加します。より短いイベントを通じて参加するアスリートは、完全なレースキットをすぐに購入するのではなく、複数回の購入でウェアを揃えることができます。これにより、レースへの適合性と頻繁なトレーニング使用のバランスを取る製品役割が生まれます。ブランドは、すべての参加者が同じ購買経路をたどると仮定せずに、これらの購入をつなぐ統一されたラインナップを使用できます。トライアスロンウェア市場は、製品の選択が初回参加と継続的な関与の両方をサポートする場合に恩恵を受けます。
トライショーツは2027年から2032年の間にCAGR 10.92%で成長すると予測されています。2025年にUSA Triathlonメンバーの73%がスプリントまたはオリンピック距離のイベントを選択したため、短い形式のレーシングがこのカテゴリーをサポートしています。トレーニング需要も、快適性とシャモアの柔軟性がフルレースの空力性能よりも優先される製品を支持しています。Champion System Japanは2025年のトライスーツラインナップをスピード重視のスリーブ構成と換気重視のメッシュパネルで再設計しました[2]。このリリースは、トレーニングと競技の両方で使用可能なアパレルへの需要を反映しています。トライアスロンウェア業界は、この重複を利用して複数のユースケースにわたってアスリートにサービスを提供できます。トレーニングで快適でレース当日に信頼できる製品は、別々のワードローブの必要性を減らすことができます。その実用的な価値は、好みの距離に合った製品構成をまだ学んでいるアスリートに関連しています。また、メーカーがパディング、換気、フィットの意図された使用を明確な言葉で説明する理由も与えます。このトレーニングと競技のニーズの組み合わせは、トライアスロンウェア市場内でのトライショーツへの継続的な注目をサポートします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
スポーツタイプ別:サイクリングの優位性が水泳の構造的台頭を覆い隠す
サイクリンは2026年の収益の36.12%を占めました。サイクリングレグは多くのトライアスロン形式において経過時間で最も長い種目であり、空力的パフォーマンスに強い重点を置いています。これにより、サイクリングアパレルの特性が製品設計とアスリートの購買決定の中心となっています。ランニングは、アスリートが定期的なブリックトレーニングセッションのためにウェアを必要とするため、安定した需要を維持しています。Frontiers in Sports and Active Livingの2025年のレビューでは、女性が世界のトライアスロンイベントフィールドの25%から40%を占め、多くの場合、より短い距離のイベントに集中していることが指摘されています。これらの形式は、軽量で柔軟なランニング向けテキスタイルの重要性を高める可能性があります。サイクリングは多くのイベントで最も長い種目であるため設計の基準点であり続けますが、単独で考えることはできません。アスリートは水泳後およびランニング中のウェアのパフォーマンスも評価します。したがって、製品開発は3つの種目すべての相互作用を考慮する必要があります。この要により、サイクリングセグメントはトライアスロンウェア市場にとって重要であり続けながら、他のスポーツタイプが関連性を高める余地を残しています。
水泳は2027年から2032年の間にCAGR 10.72%で成長すると予測されています。オープンウォーター参加とトライアスロン水泳機器への需要がこの拡大を支えています。Zone3は2025年のオープンウォーターラインナップをVanquish-X Limited Editionウェットスーツ、Bio-Rubberパネル、Alpha Titaniumライニングで発売しました。TYRはまた、シンガポール、ブダペスト、北京での選手権を含むイベントをカバーする2029年までのWorld Aquaticsとの独占グローバルサプライヤーパートナーシップを確保しました。このパートナーシップは競技水泳製品への継続的な知名度を提供します。これらの開発により、水泳に特化した製品がトライアスロンウェア市場内でより強い役割を果たすようになります。ウェットスーツおよび関連製品は、サイクリングレグ前の動きと快適性だけでなく、オープンウォーターの条件にも対応する必要があります。素材の選択は、製品の責任を重視するアスートによるブランドの評価にも影響を与える可能性があります。したがって、このセグメントは技術的なアパレルデザインと水泳特有の参加を同じ購買決定に取り込みます。継続的なイベントの知名度は、メーカーがそれらの区別を新しい顧客に説明するのに役立ちます。
エンドユーザー別:男性セグメントがリード、ユニセックスが最速の成長を示す
2026年の収益において男性が62.38%を占めました。この状況は、トライアスロンにおける歴史的に男性偏重の参加者基盤を反映しています。IRONMAN Groupは2025年に世界の女性アスリートが前年比9%増加したと報告し、IRONMAN 70.3イベントでは25〜29歳の女性が約44%増加しました。参加者数の増加に伴い、女性セグメントは引き続き重要です。トライアスロン産業連盟は2025年に英国での女性参加率が32%であり、短距離フォーマットのイベントでは同等であると報告しました。製品のフィット感、快適性、技術的デザインは、この顧客層へのアプローチにおいて引き続き重要です。IRONMAN 70.3イベントにおける若い女性の参加増加は、需要がスポーツの従来の参加者プロフィールに限定されないことを示しています。アスリートがサイクリング、水泳、ランニングにわたって異なる要件を持つ場合、ブランドはサイジングを製品の細部として扱うことを避ける必要があります。より広いフィット範囲は、専門製品の実用的な関連性を向上させることができます。これらの考慮事項は、トライアスロンウェア市場が参加者数の増加をより効果的に取り込むのに役立ちます。
ユニセックスは2027年から2032年にかけてCAGR 11.27%で成長すると予測されています。若い参加者はジェンダーニュートラルなサイジングとデザインをより重視しています。アジアトライアスロンは、ユース育成プログラムを通じて12カ国が2026年ユース・オリンピック競技大会の出場資格を得たと報告しました[2]。これらのプログラムは、スポーツに参入するアスリートの期待を形成することができます。信頼性の高いユニセックスラインを持つブランドは、インクルーシブなフィットオプションへの需要に応えることができます。トイアスロンウェア市場は、この変化する参加者プロフィールを反映した製品選択を必要とするでしょう。ユニセックスレンジは、男性または女性向けに設計された製品に取って代わるのではなく、追加の選択肢を提供することができます。顧客が初めてオンラインで購入する際には、明確なサイジング情報が特に重要になります。ブランドはまた、技術的な機能がさまざまな体型や用途に対して適切であり続けることを確保する必要があります。これにより、インクルーシブデザインはブランドポジショニングの決定であると同時に、製品開発上の課題にもなります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:オフライン小売がリード、オンライン成長が購買行動を再形成
オフラインストアは2026年の収益の78.46%を占めました。フィット、コンプレッション、シャモア密度、素材の重さは、多くのアスリートが技術的なウェアを購入する前に評価することを好む特性です。専門店とレースエキスポは、ブランドに直接フィッティングと製品教育の機会を提供します。IRONMANの2025年の148イベントサーキットは、トライアスロン参加者への定期的な対面アクセスを生み出しました。トライスーツはフィットが一般的なアクティブウェアよりも複雑であるため、オンラインでの返品リスクが高くなる可能性があります。これらの条件により、物理的な小売はトライアスロンウェア市場にとって引き続き重要です。対面でのアドバイスは、アスリートがトレーニングウェアとレース当日のウェアの違いを理解するのに役立ちます。小売スタッフとイベントエキスポチームは、購入者がより高価値の購入をする前にフィットに関する質問に対応することもできます。この機能は、以前にトライスーツを着用したことがない参加者にとって特に有用です。したがって、物理的なチャネルはデジタル購買が一般的になっても引き続き関連性があります。
オンラインストアは2027年から2032年の間にCAGR 10.78%で成長すると予測されています。Zootの親会社は2025年10月にTailwind Brands GmbHを買収し、欧州事業を直接管理下に置きました。直接販売チャネルにより、ブランドはサイジング、返品、リピート購入に関する情報を得ることができます。その情報は製品開発と顧客維持をサポートできます。オンラインチャネルはまた、デジタルチャネルを通じて製品を発見する若いアスリートにリーチする実用的な方法を提供します。チャネルシフトにより、明確なフィットガイダンスと購入後の効果的なサービスの必要性が高まります。オンラインセラーは、製品の寸法、意図された条件、返品プロセスを明確に説明することで不確実性を減らすことができま。アスリートがブランドのサイジングの一貫性を信頼する場合、リピート購入がより可能性が高くなります。デジタルチャネルはまた、ブランドがイベントとトレーニングサイクルの間に連絡を維持することを可能にします。これらの特性は、トライアスロンウェア市場におけるオンラインストアの役割の高まりをサポートします。
地域分析
北米は2026年の収益の36.26%を占めました。この地域は、密なイベントカレンダーとパフォーマンス機器への消費者の支出意欲から恩恵を受けています。IRONMANは2025年にロックフォード、ボイジー、オタワ、オクラホマシティで4つの北米イベントを追加しました。同社はまた2026年に4つの追加北米イベントデビューを計画していました。参加者基盤は2025年に若返り、平均年齢は40歳に低下しました。18~29歳のアスリートの成長は、よりデジタルファーストの購買行動をサポートする可能性があります。より若い参加者基盤は、店舗やレースエキスポに行く前にオンラインで製品を調査することをより厭わない可能性があります。同時に、技術的なフィットのニーズは、デジタルでの発見が物理的なサポートの役割をなくすわけではないことを意味します。地域のイベントカレンダーは、アパレルブランドに異なる経験段階のアスリートとの繰り返しの接点を提供します。したがって、北米はトライアスロンウェア市場において専門小売と直接ブランド活動の両方に有利な環境を維持しています。
欧州は技術的および持続可能な製品への活発な需要を持つ成熟した地域です。フランスは2025年にIRONMANの第2位の欧州市場となり、フランスの登録数は25%増加し、フランスのイベントへの国際参加者は31%増加しました。Zone3の生分解性B-preneウェットスーツラインナップは、スペイン、ベネルクス、オーストラリアへの国際展開をサポートしました。スペインは2025年にスポーツウェアの売上が63億ユーロに達し、15歳以上の48%が定期的にスポーツを実践していると、提供された資料に記載されています。この数字の元の出典は商業的な市場調査プロバイダーであったため、ここでは裏付け証拠として使用されていません。欧州の需要はそれでもプレミアム技術製品と国内ブランドパーナーシップに関連性があります。この地域には確立されたイベント参加があり、技術的なアパレルブランドに製品ローンチとアスリートエンゲージメントの基盤を提供しています。持続可能な素材の選択は、購入者がパフォーマンスと製品の責任の両方を考慮する場所で関連性がある可能性があります。国内および国際ブランドの存在は、消費者に専門製品のより広い選択肢を提供します。この競争的な環境は、素材開発、フィット、レースコミュニティの知名度を通じた差別化を促進する可能性があります。
アジア太平洋地域は2027年から2032年の間にCAGR 10.15%で成長すると予測されており、トライアスロンウェア市場で最も速い地域成長率です。World Triathlonは、提供された資料に記載されているように、2026年のスケジュールに北京と香港カップイベントを追加しました。南米と中東・アフリカは依然として小さな地域ですが、新しいイベントとより広い参加がその関連性を高めています。大規模なアジアの消費者センターでのエリートイベントの拡大は、スポーツとその機器ニーズへの認知度を向上させことができます。一般的なアクティブウェアから専用ウェアに移行する地元アスリートは、小売と直接消費者向け開発をサポートできます。この地域に参入するブランドは、地元のフィッティングサービス、製品の入手可能性、価格感度を考慮する必要があります。アジア太平洋地域はトライアスロンウェア市場で最も速い地域成長見通しを提供しますが、進展は参加を繰り返しの専門アパレル購入に転換することにかかっています。
競争環境
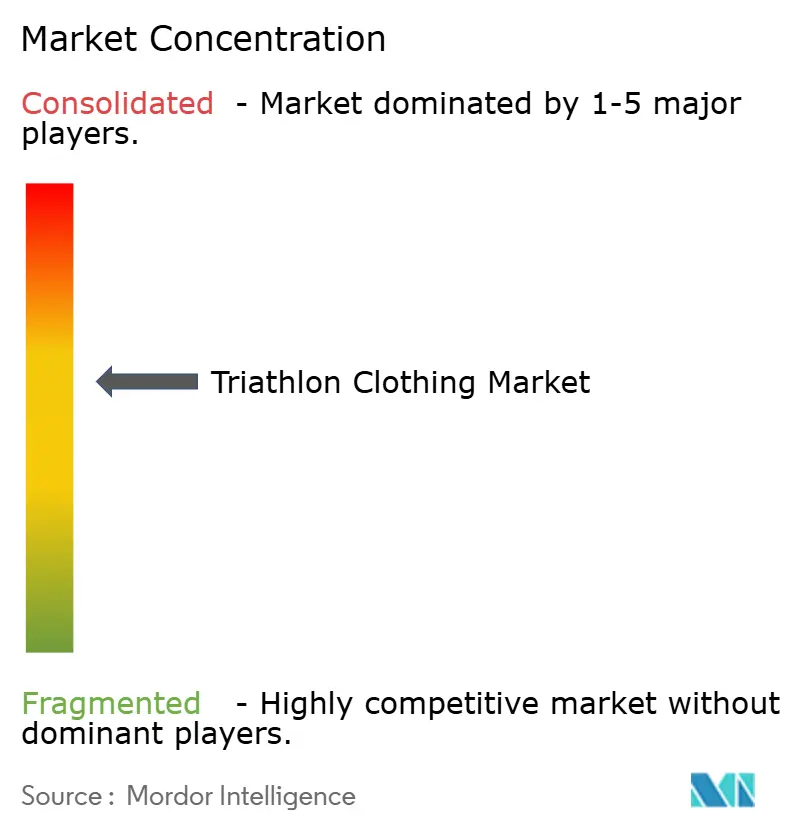
トライアスロンウェア市場は中程度の集中度を持ち、依然として断片化しています。競争は技術的パフォーマンス、アスリートコミュニティにおける信頼性、エリートパートナーシップ、イベントスポンサーシップを中心に展開されています。Zoot Sportsは2028年まで IRONMAN Groupの独占サイクリング・トライアスロンウェアパートナーです[3]。このパートナーシップにより、Zoot SportsはIRONMANおよびIRONMAN 70.3イベントへの継続的なアクセスを通じて製品の視認性を確保しています。同社の親会社による2025年10月のTailwind Brands GmbHの買収は、欧州事業を直接管理下に置くことを目的としていました。この動きは、確立されたブランドが地域流通とアスリートとの直接関係を強化している様子を示しています。独占的なイベントパートナーシップは、アパレルのローンチとアスリートとのインタラクションのための認知度の高いプラットフォームを提供することができます。また、ブランドが複数の国にわたってレース参加と自社製品を結びつけることも可能にします。流通管理の強化は、ブランドがそのレンジを提示し、地域のチャネルニーズに対応する方法を改善することができます。これらの選択は、パートナーシップが根本的な競争構造を変えることなく視認性を高めることができる断片化したカテゴリーにおいて重要です。
技術的な製品開発も、トライアスロンウェア市場における競争要因の一つです。Zone3の生分解性B-プレンネオプレンに関する取り組みは、パフォーマンスウェットスーツ内でサステナビリティに焦点を当てたポジションを提供しています。このようなローンチは、ブランドがファブリック、空力デザイン、快適性を活用して製品を差別化する方法を示しています。新興の挑戦者もダイレクト・トゥ・コンシューマー流通とパフォーマンス志向のデザインを活用して、エリート価格帯以下で競争しています。購入者が専門製品と一般的なスポーツウェアを比較する際、明確な製品ベネフィットを提示する能力は重要です。技術的な主張は、アスリートが購入前に理解できる情報によって裏付けられる必要があります。3つの競技全体を通じた快適性は、エリートレベルの機能と同様に、レクリエーション購入者にとって重要である場合があります。ダイレクト・トゥ・コンシューマーブランドは、実店舗でのプレゼンスが限られている場合に、製品教育を活用して競争することができます。トライアスンウェア市場は、信頼性の高いパフォーマンスデザインとアクセスしやすい顧客コミュニケーションを組み合わせるブランドに対して引き続き開かれています。
女性向け専用の技術開発とインクルーシブなサイジングは、依然として機会の領域です。女性および若年層の参加者が増加するにつれて、ブランドはフィットと製品ニーズに対応することができます。トライアスロンウェア業界は、需要に対して支配的な支配力を持つ単一の参加者が存在しないため、競争が続く可能性が高いです。戦略的パートナーシップ、素材革新、アスリートとの直接的なエンゲージメントは、ブランドポジショニングの中心であり続けるでしょう。個々の企業によるリーダーシップの主張を裏付けるような企業シェアの数値は提供されていません。提供された集中度評価は、確立されたブランドと小規模な挑戦者の両方が競争できる分野を示しています。これにより、製品の関連性とアスリートの信頼が商業的成果の中心に置かれ続けます。フィット、価格、サステナビリティ、チャネルへの期待に応えるブランドは、支的な市場ポジションに依存することなく機会を追求することができます。
トライアスロンウェア業界リーダー
-
Zoot Sports
-
TYR Sport, Inc.
-
ROKA Sports, Inc.
-
HUUB Ltd.
-
IRONMAN Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Casper Stornesが、プロトライアスリートのCasper Stornesとのコラボレーションで開発されたDottore Speed TRI SkinsuitとGregarius Clima Jerseyをフィーチャーしたリミテッドエディションコレクションを発売しました。
- 2026年6月:Zone 3が、アスリートの快適性とレース当日のパフォーマンスを向上させるために設計された、リサイクルされたパフォーマンス素材で作られた更新されたトライスーツを発表しました。新しいデザインは、通気性をサポートするための改善された換気、抵抗を減らすための空力的なスリーブ素材、レース当日の栄養補給のための便利な収納を提供する実用的なポケットを特徴としています。
- 2026年3月:Zoot Sportsが、プロトライアスリートのSam Longと共同開発した、トレーニングとレーシング向けに設計された男性用および女性用ギアをフィーチャーしたパフォーマンス志向のトライアスロンアパレルコレクションを発売しました。
世界のトライアスロンウェア市場レポートの範囲
トライアスロンウェア市場は、製品タイプ別にトライトップ、トライショーツ、トライスーツ、ウェットスーツ、アクセサリーにセグメント化されています。スポーツタイプ別では、市場は水泳、サイクリング、ランニング、その他のスポーツタイプに分類されています。エンドユーザー別では、市場は男性、女性、ユニセックスに分けられています。流通チャネル別では、市場はオンラインストアとオフラインストアにセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしています。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
| トライトップ |
| トライショーツ |
| トライスーツ |
| ウェットスーツ |
| アクセサリー |
| 水泳 |
| サイクリング |
| ランニング |
| その他のスポーツタイプ |
| 男性 |
| 女性 |
| ユニセックス |
| オンラインストア |
| オフラインストア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | トライトップ | |
| トライショーツ | ||
| トライスーツ | ||
| ウェットスーツ | ||
| アクセサリー | ||
| スポーツタイプ | 水泳 | |
| サイクリング | ||
| ランニング | ||
| その他のスポーツタイプ | ||
| エンドユーザー | 男性 | |
| 女性 | ||
| ユニセックス | ||
| 流通チャネル | オンラインストア | |
| オフラインストア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のトライアスロンウェアの予測値はいくらですか?
このカテゴリーは2032年までに43.7 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.45%で拡大すると予測されています。
最も大きな収益シェアを持つトライアスロンウェア製品はどれですか?
トライスーツは2026年に47.23%のシェアで製品収益をリードしています。
最も速く成長している製品カテゴリーはどれですか?
トライショーツは2032年までにCAGR 10.92%で成長すると予測されています。
トライアスロンウェアで最も速く成長している販売チャネルはどれですか?
オンラインストアは2027年から2032年にかけてCAGR 10.78%で拡大すると予測されています。