
Marktgröße und Marktanteil für Triathlonbekleidung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
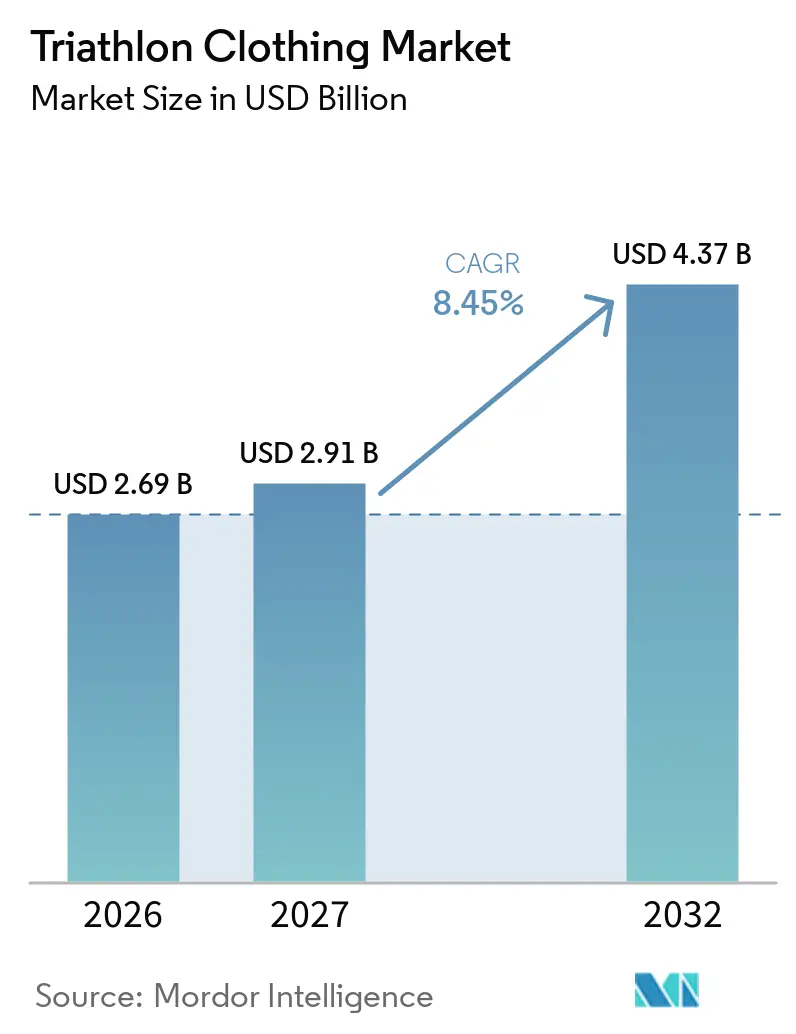
| Marktgröße (2027) | 2.91 Milliarden US-Dollar |
| Marktgröße (2032) | 4.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Triathlonbekleidung von Mordor Intelligence
Die Größe des Triathlon-Bekleidungsmarktes wurde im Jahr 2026 auf 2,69 Milliarden USD geschätzt und soll bis 2032 auf 4,37 Milliarden USD anwachsen, mit einer CAGR von 8,45 % während des Prognosezeitraums (2027–2032). Der Triathlon-Bekleidungsmarkt wird durch eine höhere Wettkampfbeteiligung gestützt, insbesondere unter neuen und jüngeren Teilnehmern. IRONMAN meldete im Jahr 2025 mehr als 250.000 Anmeldungen bei 148 Veranstaltungen weltweit, während die Erstanmeldungen gegenüber dem Vorjahr um 10 % stiegen. Jeder neue Teilnehmer benötigt Bekleidung, die für Schwimmen, Radfahren, Laufen und Wechselzonen geeignet ist, was Erstkäufe und spätere Upgrades unterstützt. Technisches Design, digitaler Einkauf und eine zunehmende Wettkampfaktivität im asiatisch-pazifischen Raum prägen die Marken- und Kanalentscheidungen im Triathlon-Bekleidungsmarkt. Die Preissensibilität bleibt eine Einschränkung für neue Athleten, die möglicherweise allgemeine Rad- oder Schwimmbekleidung anstelle von Spezialprodukten wählen. Die stärkste kommerzielle Chance liegt jedoch darin, einem Teilnehmer zu helfen, von einem ersten Wettkampf zu regelmäßigem Training und späterem Wettkampf zu gelangen, anstatt den Erstkauf als die vollständige Kundenbeziehung zu betrachten. Wettkampfbeteiligung kann einen klaren Bedarf an Bekleidung schaffen, führt jedoch nicht automatisch zu einem Verständnis dafür, warum spezialisierte Konstruktion wichtig ist – insbesondere da die Teilnehmer jünger und digital versierter werden, während physische Anproben und Kontakte auf Wettkampfmessen für Produkte mit komplexen Passformanforderungen weiterhin wichtig bleiben.
Wichtigste Erkenntnisse des Berichts
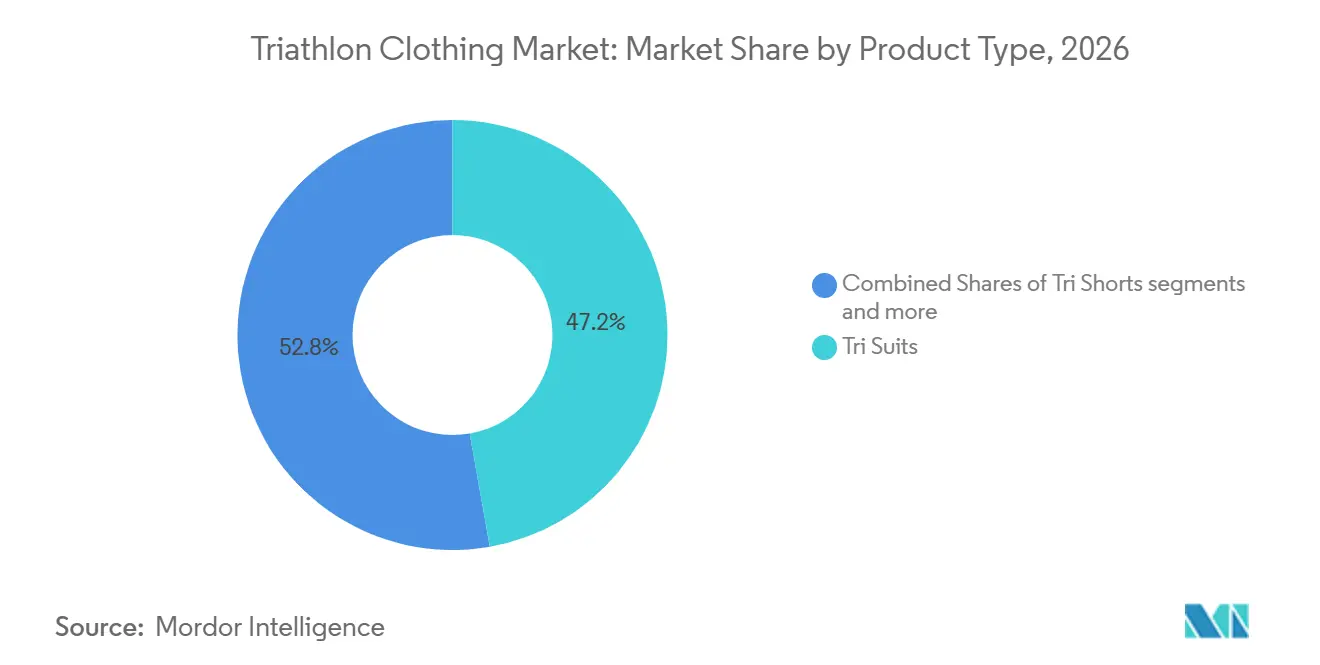
- Nach Produkttyp hielten Tri-Suits im Jahr 2026 einen Marktanteil von 47,23 % am Markt für Triathlonbekleidung, während Tri-Shorts bis 2032 mit einer CAGR von 10,92 % wachsen sollen.
- Nach Sportart entfielen im Jahr 2026 36,12 % des Umsatzes auf Radfahren, während Schwimmen bis 2032 mit einer CAGR von 10,72 % wachsen soll.
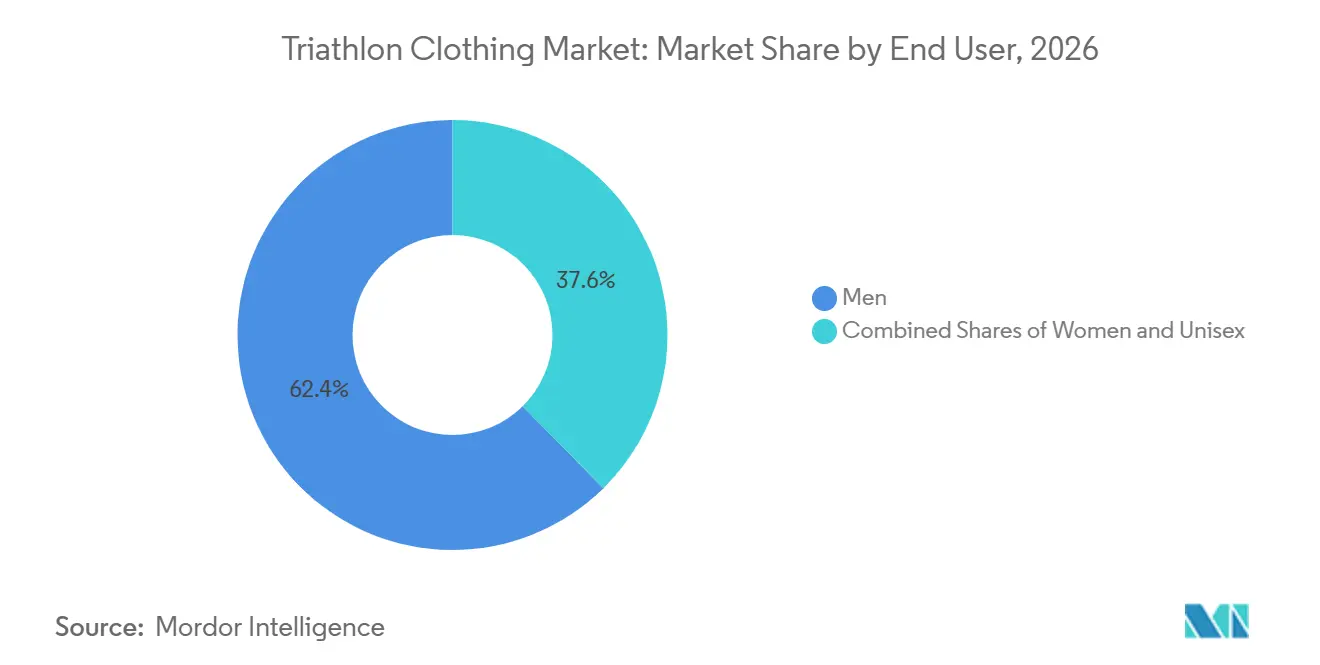
- Nach Endnutzer hielten Herren im Jahr 2026 einen Umsatzanteil von 62,38 %, während Unisex bis 2032 mit einer CAGR von 11,27 % wachsen soll.
- Nach Vertriebskanal entfielen im Jahr 2026 78,46 % des Umsatzes auf den stationären Handel, während Online-Shops bis 2032 mit einer CAGR von 10,78 % wachsen sollen.
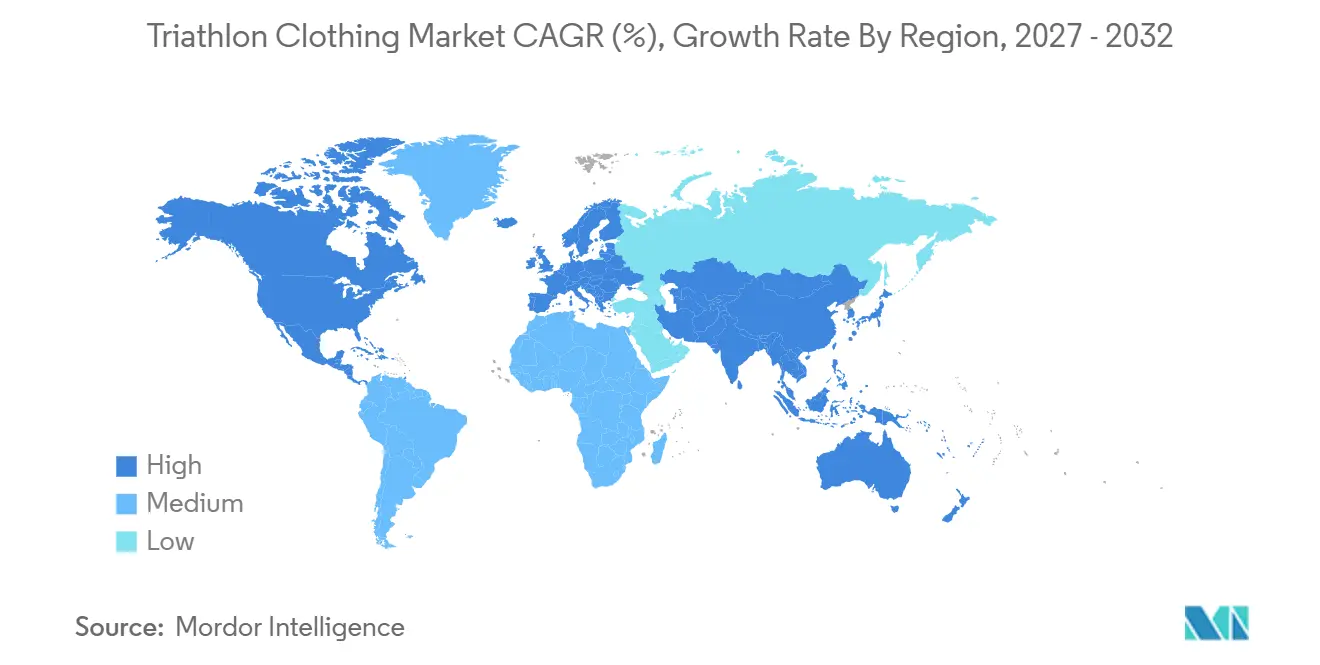
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,26 %, während Asien-Pazifik bis 2032 mit einer CAGR von 10,15 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Triathlonbekleidung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beteiligung an Triathlon und Ausdauersport | +2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für Gesundheit, Fitness und aktive Lebensstile | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage nach Hochleistungs- und technischer Sportbekleidung | +1.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei leichten und aerodynamischen Textilien | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Beliebtheit von Amateur- und Freizeittriathlonveranstaltungen | +0.9% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Premiumisierung spezialisierter Sportbekleidung | +0.7% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beteiligung an Triathlon und Ausdauersport
Veranstaltungsanmeldungen schaffen im Triathlon-Bekleidungsmarkt wiederkehrende Bekleidungskaufzyklen über verschiedene Preisstufen hinweg. USA Triathlon meldete im Jahr 2025 303.000 einzigartige aktive Mitglieder, und die Altersgruppe der 20- bis 29-Jährigen wuchs um fast 20 %, wobei 2 von 3 dieser Mitglieder neu im Sport waren[1]. Derselbe Bericht ergab, dass 73 % der Teilnehmer kürzere Formate absolvierten, was Erstkäufe von Spezialbekleidung fördern kann. Neue Athleten treten mit Einstiegsbedarf in die Kategorie ein, während zurückkehrende Athleten zu leistungsstärkeren Anzügen wechseln können. Dies schafft Nachfrage über verschiedene Produktpreispunkte hinweg und nicht nur im Premiumsegment. Der Triathlon-Bekleidungsmarkt profitiert daher sowohl von einer breiteren Teilnehmerbasis als auch von einer wiederkehrenden Ersatznachfrage, da sich die Bedürfnisse eines Teilnehmers mit zunehmenden Wettkampfdistanzen, Trainingshäufigkeit und Vertrautheit mit Spezialausrüstung verändern können. Einsteiger beginnen möglicherweise mit einzelnen Kleidungsstücken, während erfahrenere Wettkämpfer abgenutzte Bekleidung ersetzen oder Produkte mit gezielteren Stoff- und Passformeigenschaften wählen. Diese Abfolge gibt Marken mehrere Punkte, an denen sie den nächsten Kauf eines Kunden gewinnen können.
Technologische Fortschritte bei leichten und aerodynamischen Textilien
Die Textilentwicklung bringt aerodynamische Merkmale aus dem Eliterennsport in den breiteren Markt für Triathlonbekleidung. 2XU brachte im Februar 2025 seinen Light Speed React Tri-Suit nach 18 Monaten Windkanalentwicklung auf den Markt und integrierte die HeiQ Smart Temp-Technologie, um die Schweißverdunstung bei steigender Körpertemperatur zu erhöhen. Zone3 stellte seinen 2025er Aspire-Neoprenanzug mit aus Kalkstein gewonnenem B-prene-Neopren vor, das nach eigenen Angaben unter kompostierbaren Bedingungen innerhalb von 522 Tagen zu 30 % biologisch abbaubar ist. Diese Produktentwicklungen kombinieren Wärmemanagement, Hydrodynamik und Materialauswahl. Die Ausrüstungsregeln von World Triathlon machen die Konformität auch dann wichtig, wenn Marken Konstruktions- und Auftriebsverbesserungen anstreben. Dies begünstigt Marken, die Leistungsmerkmale in Produkte übersetzen können, die für den sanktionierten Wettkampf geeignet sind. Es hält auch Forschung und Produktentwicklung im Mittelpunkt der Wettbewerbspositionierung, da technische Merkmale über Wasser-, Rad- und Laufbedingungen hinweg funktionieren müssen und nicht nur bei einer einzigen Aktivität. Marken müssen Leistungsversprechen mit Komfort, Langlebigkeit und den praktischen Erwartungen von Amateurwettkämpfern in Einklang bringen. Materialentscheidungen können auch beeinflussen, wie ein Athlet den Wert eines höherpreisigen Spezialkleidungsstücks bewertet.
Zunehmende Beliebtheit von Amateur- und Freizeittriathlonveranstaltungen
Der Amateurrennsport erweitert die adressierbare Basis für den Markt für Triathlonbekleidung. IRONMAN fügte 2025 4 nordamerikanische Veranstaltungen hinzu, und das Durchschnittsalter der Teilnehmer bei seinen Veranstaltungen sank von 42,50 Jahren auf 40 Jahre. IRONMAN 70.3 Valencia für 2027 war in 10 Tagen ausverkauft, 80 Tage früher als die Veranstaltung 2026, und 55,60 % der Teilnehmer nahmen zum ersten Mal an einem IRONMAN 70.3 teil. Eine erstmalige Teilnahme kann gleichzeitig zu Käufen von Anzügen, Shorts und Zubehör führen. Wettkampfmessen und gezielte digitale Aktivitäten können Athleten erreichen, wenn ihr Bedarf an Ausrüstung am unmittelbarsten ist. Marken, die diesen Kaufmoment bedienen, können Beziehungen aufbauen, bevor Athleten Produktpräferenzen entwickeln. Das Wachstum von Amateurveranstaltungen unterstützt auch Möglichkeiten außerhalb des traditionellen Eliterennsports, einschließlich der Möglichkeit, technische Produkte über veranstaltungsbezogenen Einzelhandel, Bildungsinhalte und direktes Online-Engagement einzuführen. Teilnehmer, die sich auf ein erstes Rennen vorbereiten, können Fragen zum Zweck jedes Kleidungsstücks und zur Verwendung eines Produkts haben. Klare Orientierung kann Spezialkleidung für Athleten zugänglicher machen, die sonst allgemeine Sportbekleidung wählen würden.
Wachsende Premiumisierung spezialisierter Sportbekleidung
Spezialisierte Bekleidung gewinnt durch Elite-Partnerschaften und leistungsorientierte Produktpositionierung an Sichtbarkeit. ROKA erneuerte im Januar 2025 seine Partnerschaft mit USA Triathlon als offizieller Tri-Suit- und Podiumsleistungspartner für Hochleistungsathleten bis LA28. Die Partnerschaft verknüpft die Produktpräsenz mit Athleten, die im olympischen Zyklus antreten. Premiumprodukte können Amateure ansprechen, die die Wettkampfausrüstung von Eliteathleten verfolgen und technische Vorteile suchen. Dies gibt Marken einen Weg, höherwertige Käufe zu unterstützen, wenn Leistungsversprechen glaubwürdig sind. Der Markt für Triathlonbekleidung kann auch von Bekleidung profitieren, die mit großen Wettkämpfen und der Sichtbarkeit von Athleten verbunden ist. Produktqualität, Passform und klare technische Differenzierung bleiben notwendig, damit Marken diese Nachfrage aufrechterhalten können, insbesondere wenn ein Athlet zwischen allgemeiner Sportbekleidung, Radprodukten und speziellen Triathlonkleidungsstücken wählen kann. Elite-Sichtbarkeit kann die Produktbetrachtung fördern, beseitigt jedoch nicht die Notwendigkeit, einen klaren Nutzen unter realen Trainings- und Wettkampfbedingungen zu liefern. Eine konsistente Verbindung zwischen Sponsoring, Produktentwicklung und Athletenerfahrung bleibt wichtig.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preise für spezialisierte Triathlonbekleidung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Substituten aus allgemeiner Sportbekleidung und Radbekleidung | -0.5% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfrage und wetterabhängige Beteiligung an Outdoor-Veranstaltungen | -0.4% | Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Geringes Verbraucherbewusstsein für spezialisierte Triathlonbekleidung | -0.3% | Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preise für spezialisierte Triathlonbekleidung
Premium-Tri-Suits werden zwischen 200 und 500 USD verkauft, was Ersteinsteiger und preissensible Teilnehmer abschrecken kann. IRONMAN identifiziert die Ausrüstungskosten als Einstiegshürde, insbesondere für Athleten unter 30 Jahren. Das Problem ist besonders relevant, wenn das verfügbare Einkommen den Kauf importierter Hochleistungsbekleidung einschränkt. Einstiegspreisklassen können Marken dabei helfen, Athleten zu erreichen, bevor diese zu Wettkampfprodukten wechseln. Die Pflege mehrerer Preisstufen kann jedoch den Lagerhaltungs- und Sortimentsmanagementaufwand erhöhen. Dieses Hemmnis kann die Konversion beim Erstkauf im Markt für Triathlonbekleidung einschränken, da der Erstkauf häufig erfolgt, bevor ein Athlet eine langfristige Bindung an den Sport aufgebaut hat. Ein gestuftes Sortiment kann einen Einstiegspunkt bieten, aber Marken müssen dennoch kommunizieren, was sich beim Wechsel zu einem höherpreisigen Produkt ändert. Die Herausforderung besteht darin, technische Bekleidung erschwinglich zu machen, ohne den Wert von Premiumausrüstung zu schwächen.
Verfügbarkeit von Substituten aus allgemeiner Sportbekleidung und Radbekleidung
Allgemeine Sportbekleidung, Radshorts, Neoprenanzüge und Lauftops können die Bedürfnisse von Athleten erfüllen, die nur ein- oder zweimal im Jahr an Wettkämpfen teilnehmen. Diese Verbraucher kaufen möglicherweise Einzelteile, anstatt einen speziellen Tri-Suit zu erwerben. Decathlon und gängige Radmarken bieten Mehrsport- und Triathlonprodukte zu niedrigeren Preisen als Spezialbekleidung an. Das Wettbewerbsrisiko ist am stärksten, wenn Käufer keinen klaren Nutzen eines Spezialprodukts erkennen. Spezialisten müssen den Wert von Passform, Wechselkomfort, Stoffleistung und aerodynamischem Design erklären. Eine breitere Einzelhandelsabdeckung und ein stärkeres öffentliches Bewusstsein können allgemeine Sportbekleidung zu einem praktischen Substitut im Markt für Triathlonbekleidung machen, insbesondere wenn ein Käufer nur begrenzte Erfahrung mit dem Sport hat. Spezialisierte Marken können reagieren, indem sie zeigen, wie die Kleidungskonstruktion Wechsel, längeres Radfahren und Bewegung über 3 Aktivitäten hinweg unterstützt. Die Produktaufklärung muss spezifisch genug sein, um die Unterscheidung bedeutsam zu machen, ohne einen Erstkauf unnötig kompliziert erscheinen zu lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Tri-Suits sichern Umsätze, Tri-Shorts führen das Wachstum an
Tri-Suits hielten im Jahr 2026 einen Umsatzanteil von 47,23 %. Ihre Führungsposition spiegelt den Wert wider, den Athleten einem integrierten Kleidungsstück beimessen, das beim Schwimmen, Radfahren, Laufen und in den Wechselzonen getragen werden kann. Ein einteiliges Design kann die Notwendigkeit reduzieren, während des Wettkampfs separate Kleidungsstücke zu schichten. Es unterstützt auch die Stoffzonierung über eine größere zusammenhängende Fläche. Neoprenanzüge bleiben relevant, wo Freiwasserschwimmbedingungen sie erfordern. Tri-Tops und Zubehör unterstützen die Trainingsnachfrage und schaffen zusätzliche Kaufanlässe für Athleten, die seltener an Wettkämpfen teilnehmen. Athleten, die über kürzere Veranstaltungen einsteigen, können Bekleidung über mehrere Käufe zusammenstellen, anstatt sofort ein vollständiges Wettkampfset zu kaufen. Dies schafft eine Rolle für Produkte, die Wettkampftauglichkeit mit häufigem Trainingsgebrauch verbinden. Marken können koordinierte Sortimente nutzen, um diese Käufe zu verbinden, ohne davon auszugehen, dass jeder Teilnehmer denselben Kaufweg verfolgt. Der Markt für Triathlonbekleidung profitiert, wenn Produktentscheidungen sowohl die anfängliche Teilnahme als auch das fortlaufende Engagement unterstützen.
Tri-Shorts sollen zwischen 2027 und 2032 mit einer CAGR von 10,92 % wachsen. Rennen in kürzeren Formaten unterstützen diese Kategorie, da 73 % der USA Triathlon-Mitglieder im Jahr 2025 Sprint- oder olympische Distanzveranstaltungen wählten. Die Trainingsnachfrage begünstigt auch Produkte, bei denen Komfort und Polsterflexibilität Vorrang vor vollständiger Wettkampfaerodynamik haben können. Champion System Japan überarbeitete sein 2025er Tri-Suit-Sortiment mit geschwindigkeitsorientierten Ärmelkonfigurationen und belüftungsorientierten Netzpaneelen[2]. Diese Markteinführung spiegelt die Nachfrage nach Bekleidung wider, die sowohl im Training als auch im Wettkampf einsetzbar ist. Die Triathlonbekleidungsbranche kann diese Überschneidung nutzen, um Athleten in mehr als einem Anwendungsfall zu bedienen. Ein Produkt, das im Training komfortabel und am Wettkampftag zuverlässig ist, kann die Notwendigkeit separater Garderoben reduzieren. Dieser praktische Wert ist für Athleten relevant, die noch herausfinden, welche Produktkonfiguration zu ihrer bevorzugten Distanz passt. Es gibt Herstellern auch einen Grund, den beabsichtigten Einsatz von Polsterung, Belüftung und Passform in klaren Worten zu erläutern. Diese Kombination aus Trainings- und Wettkampfbedürfnissen unterstützt die anhaltende Aufmerksamkeit für Tri-Shorts im Markt für Triathlonbekleidung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sportart: Dominanz des Radfahrens verdeckt den strukturellen Aufstieg des Schwimmens
Radfahren entfiel im Jahr 2026 auf 36,12 % des Umsatzes. Die Raddisziplin ist in vielen Triathlonformaten die längste Disziplin nach verstrichener Zeit und legt großen Wert auf aerodynamische Leistung. Dies macht Radbekleidungsmerkmale zu einem zentralen Element bei Produktdesign und Kaufentscheidungen der Athleten. Laufen hält eine stabile Nachfrage aufrecht, da Athleten Bekleidung für regelmäßige Kombinationstrainingseinheiten benötigen. Eine Überprüfung aus dem Jahr 2025 in Frontiers in Sports and Active Living stellte fest, dass Frauen weltweit 25 % bis 40 % der Triathlonveranstaltungsfelder ausmachten und sich häufig auf Kurzstreckenveranstaltungen konzentrierten. Diese Formate können die Bedeutung leichter und flexibler lauforientierter Textilien erhöhen. Radfahren bleibt der Referenzpunkt für das Design, da es in vielen Veranstaltungen die längste Disziplin ist, kann aber nicht isoliert betrachtet werden. Athleten beurteilen auch, wie ein Kleidungsstück nach dem Schwimmen und während des Laufens abschneidet. Die Produktentwicklung muss daher das Zusammenspiel aller 3 Disziplinen berücksichtigen. Diese Anforderung hält das Radsegment für den Markt für Triathlonbekleidung wichtig, lässt aber gleichzeitig Raum für andere Sportarten, an Relevanz zu gewinnen.
Schwimmen soll zwischen 2027 und 2032 mit einer CAGR von 10,72 % wachsen. Die Beteiligung am Freiwasserschwimmen und die Nachfrage nach Triathlonschwimmausrüstung unterstützen diese Expansion. Zone3 brachte seine 2025er Freiwasserserie mit dem Vanquish-X Limited Edition Neoprenanzug, Bio-Rubber-Paneelen und Alpha Titanium-Futter auf den Markt. TYR sicherte sich außerdem eine exklusive globale Lieferantenpartnerschaft mit World Aquatics bis 2029, die Veranstaltungen einschließlich der Weltmeisterschaften in Singapur, Budapest und Peking abdeckt. Die Partnerschaft sorgt für anhaltende Sichtbarkeit für wettbewerbsorientierte Schwimmprodukte. Diese Entwicklungen geben schwimmorientierten Produkten eine stärkere Rolle im Markt für Triathlonbekleidung. Neoprenanzüge und verwandte Produkte müssen Freiwasserbedingungen sowie Bewegung und Komfort vor der Raddisziplin berücksichtigen. Materialentscheidungen können auch beeinflussen, wie eine Marke von Athleten wahrgenommen wird, die Produktverantwortung schätzen. Das Segment bringt daher technisches Bekleidungsdesign und schwimmspezifische Beteiligung in dieselbe Kaufentscheidung. Anhaltende Veranstaltungssichtbarkeit kann Herstellern helfen, diese Unterschiede neuen Kunden zu erklären.
Nach Endnutzer: Herrensegment führt, Unisex entwickelt sich zum schnellsten Wachstumssegment
Männer hielten im Jahr 2026 einen Umsatzanteil von 62,38 %. Diese Position spiegelt die historisch männlich geprägte Teilnehmerbasis im Triathlon wider. IRONMAN meldete im Jahr 2025 einen Anstieg der weiblichen Athletinnen weltweit um 9 % gegenüber dem Vorjahr, während Frauen im Alter von 25 bis 29 Jahren bei IRONMAN-70.3-Veranstaltungen um fast 44 % zunahmen. Das Frauensegment bleibt wichtig, da die Beteiligung wächst. Die Triathlon Industry Alliance meldete im Jahr 2025 eine weibliche Beteiligung von 32 % in Großbritannien und Parität bei Veranstaltungen im Kurzformat. Produktpassform, Komfort und technisches Design bleiben relevant, um diese Kundenbasis zu erreichen. Das gemeldete Wachstum jüngerer Frauen bei IRONMAN-70.3-Veranstaltungen zeigt, dass die Nachfrage nicht auf das traditionelle Teilnehmerprofil des Sports beschränkt ist. Marken müssen vermeiden, die Größengebung als ein untergeordnetes Produktdetail zu behandeln, wenn Athleten unterschiedliche Anforderungen beim Radfahren, Schwimmen und Laufen haben. Ein breiteres Größenangebot kann die praktische Relevanz von Spezialprodukten verbessern. Diese Überlegungen helfen dem Triathlon-Bekleidungsmarkt, das Wachstum der Beteiligung effektiver zu bedienen.
Unisex wird zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen. Jüngere Teilnehmer legen mehr Wert auf geschlechtsneutrale Größen und Designs. Asia Triathlon meldete, dass sich 12 Länder durch Jugendentwicklungsprogramme Athleten für die Olympischen Jugendspiele 2026 qualifiziert haben[2]. Diese Programme können die Erwartungen von Athleten prägen, die in den Sport einsteigen. Marken mit glaubwürdigen Unisex-Linien können auf die Nachfrage nach inklusiven Passformoptionen reagieren. Der Triathlon-Bekleidungsmarkt wird Produktangebote benötigen, die dieses sich verändernde Teilnehmerprofil widerspiegeln. Unisex-Sortimente können eine zusätzliche Option bieten, anstatt Produkte zu ersetzen, die für Männer oder Frauen konzipiert wurden. Klare Größeninformationen werden besonders wichtig, wenn der Kunde zum ersten Mal online kauft. Marken müssen auch sicherstellen, dass technische Merkmale für verschiedene Körperformen und Verwendungszwecke geeignet bleiben. Dies macht inklusives Design sowohl zu einer Produktentwicklungsfrage als auch zu einer Markenpositionierungsentscheidung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Stationärer Handel führt, Online-Wachstum verändert das Kaufverhalten
Der stationäre Handel entfiel im Jahr 2026 auf 78,46 % des Umsatzes. Passform, Kompression, Polsterdichte und Stoffgewicht sind Merkmale, die viele Athleten vor dem Kauf technischer Bekleidung bevorzugen zu beurteilen. Fachgeschäfte und Wettkampfmessen bieten Marken Möglichkeiten zur direkten Anprobe und Produktaufklärung. Der 148-Veranstaltungen-Kalender von IRONMAN im Jahr 2025 schuf wiederkehrenden persönlichen Zugang zu Triathlonteilnehmern. Tri-Suits können auch ein höheres Rückgaberisiko online erzeugen, da die Passform komplexer ist als bei allgemeiner Aktivbekleidung. Diese Bedingungen halten den stationären Handel für den Markt für Triathlonbekleidung wichtig. Persönliche Beratung kann einem Athleten helfen, den Unterschied zwischen einem Trainingskleidungsstück und einem Wettkampfkleidungsstück zu verstehen. Einzelhandelsmitarbeiter und Veranstaltungsmesseteams können auch Fragen zur Passform beantworten, bevor ein Käufer einen höherwertigen Kauf tätigt. Diese Funktion ist besonders nützlich für Teilnehmer, die noch keinen Tri-Suit getragen haben. Physische Kanäle bleiben daher relevant, auch wenn digitales Einkaufen immer häufiger wird.
Online-Shops sollen zwischen 2027 und 2032 mit einer CAGR von 10,78 % wachsen. Das Mutterunternehmen von Zoot erwarb im Oktober 2025 Tailwind Brands GmbH, um die direkte Kontrolle über seine europäischen Aktivitäten zu übernehmen. Direktvertriebskanäle können Marken Informationen über Größen, Rücksendungen und Wiederholungskäufe liefern. Diese Informationen können die Produktentwicklung und Kundenbindung unterstützen. Online-Kanäle bieten auch eine praktische Möglichkeit, jüngere Athleten zu erreichen, die Produkte über digitale Kanäle entdecken. Der Kanalwechsel erhöht den Bedarf an klarer Passformberatung und effektivem Service nach dem Kauf. Online-Verkäufer können Unsicherheiten reduzieren, indem sie Produktmaße, beabsichtigte Bedingungen und Rückgabeprozesse klar erläutern. Wiederholungskäufe können wahrscheinlicher werden, wenn Athleten der Größenkonsistenz einer Marke vertrauen. Digitale Kanäle ermöglichen es Marken auch, zwischen Veranstaltungen und Trainingszyklen in Kontakt zu bleiben. Diese Merkmale unterstützen die wachsende Rolle von Online-Shops im Markt für Triathlonbekleidung.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 36,26 %. Die Region profitiert von einem dichten Veranstaltungskalender und der Bereitschaft der Verbraucher, in Hochleistungsausrüstung zu investieren. IRONMAN fügte 2025 4 nordamerikanische Veranstaltungen in Rockford, Boise, Ottawa und Oklahoma City hinzu. Das Unternehmen plante außerdem 4 weitere nordamerikanische Veranstaltungspremieren für 2026. Seine Teilnehmerbasis wurde 2025 jünger, da das Durchschnittsalter auf 40 Jahre sank. Das Wachstum unter Athleten im Alter von 18 bis 29 Jahren kann ein stärker digital geprägtes Kaufverhalten unterstützen. Eine jüngere Teilnehmerbasis ist möglicherweise eher bereit, Produkte online zu recherchieren, bevor sie ein Geschäft oder eine Wettkampfmesse besucht. Gleichzeitig bedeuten technische Passformanforderungen, dass digitale Entdeckung die Rolle physischer Unterstützung nicht beseitigt. Der regionale Veranstaltungskalender gibt Bekleidungsmarken wiederkehrende Kontaktpunkte mit Athleten auf verschiedenen Erfahrungsstufen. Nordamerika behält daher ein günstiges Umfeld sowohl für den Facheinzelhandel als auch für direkte Markenaktivitäten im Markt für Triathlonbekleidung.
Europa ist eine reife Region mit aktiver Nachfrage nach technischen und nachhaltigen Produkten. Frankreich wurde im Jahr 2025 zum zweitgrößten europäischen Markt von IRONMAN, wobei die französischen Anmeldungen um 25 % und die internationalen Teilnehmer bei französischen Veranstaltungen um 31 % stiegen. Zone3s biologisch abbaubare B-prene-Neoprenanzugserie unterstützte seine internationale Expansion in Spanien, Benelux und Australien. Spanien verzeichnete im Jahr 2025 Sportbekleidungsverkäufe von 6,3 Milliarden EUR, und 48 % der Menschen ab 15 Jahren betrieben regelmäßig Sport, wie im bereitgestellten Material angegeben. Die ursprüngliche Quelle für diese Zahl war ein kommerzieller Marktforschungsanbieter, daher wird sie hier nicht als Beleg verwendet. Die europäische Nachfrage bleibt dennoch für Premium-Technologieprodukte und inländische Markenpartnerschaften relevant. Die Region verfügt über eine etablierte Veranstaltungsbeteiligung, die technischen Bekleidungsmarken eine Basis für Produkteinführungen und Athletenengagement bietet. Nachhaltige Materialentscheidungen können dort relevant sein, wo Käufer sowohl Leistung als auch Produktverantwortung berücksichtigen. Die Präsenz inländischer und internationaler Marken bietet Verbrauchern auch eine breitere Auswahl an Spezialprodukten. Dieses Wettbewerbsumfeld kann die Differenzierung durch Textilentwicklung, Passform und Sichtbarkeit in der Wettkampfgemeinschaft fördern.
Asien-Pazifik soll zwischen 2027 und 2032 mit einer CAGR von 10,15 % wachsen, der schnellsten regionalen Rate im Markt für Triathlonbekleidung. World Triathlon fügte Peking und den Hong Kong Cup zu seinem Veranstaltungskalender 2026 hinzu, wie im bereitgestellten Material angegeben. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Regionen, obwohl neue Veranstaltungen und eine breitere Beteiligung ihre Relevanz erhöhen. Die Ausweitung von Elite-Veranstaltungen in großen asiatischen Verbraucherzentren kann das Bewusstsein für den Sport und seinen Ausrüstungsbedarf verbessern. Lokale Athleten, die von allgemeiner Aktivbekleidung zu spezialisierter Bekleidung wechseln, können die Entwicklung des Einzel- und Direktvertriebs unterstützen. Marken, die in die Region eintreten, müssen lokale Anpassungsservices, Produktverfügbarkeit und Preissensibilität berücksichtigen. Asien-Pazifik bietet die schnellste regionale Wachstumsprognose für den Markt für Triathlonbekleidung, aber der Fortschritt wird davon abhängen, die Beteiligung in wiederkehrende Spezialbekleidungskäufe umzuwandeln.
Wettbewerbslandschaft
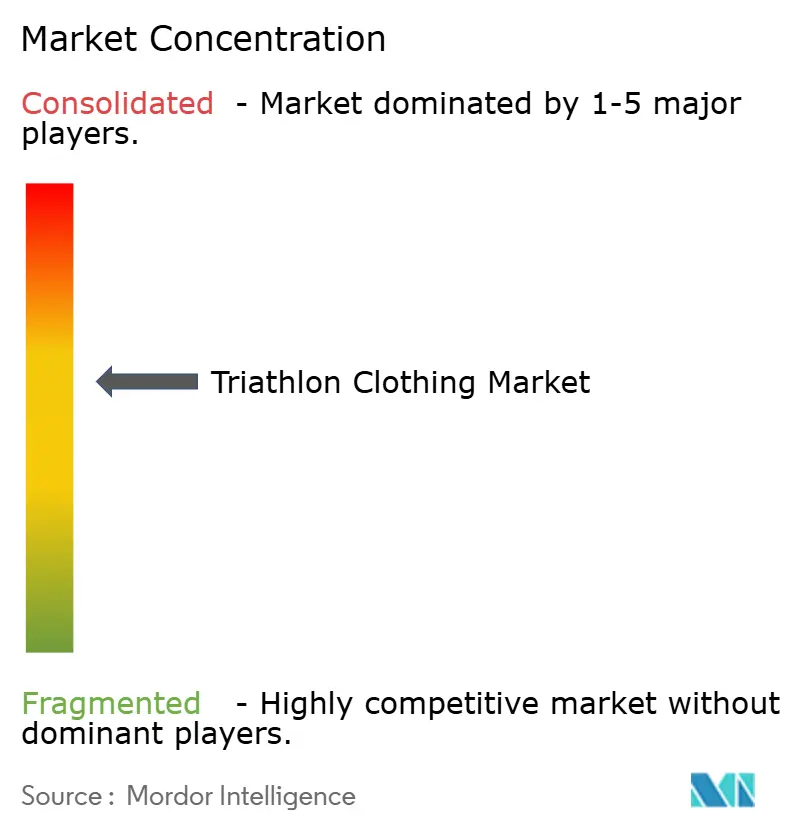
Der Triathlon-Bekleidungsmarkt weist eine mittlere Konzentration auf und bleibt fragmentiert. Der Wettbewerb konzentriert sich auf technische Leistung, Glaubwürdigkeit in der Athletengemeinschaft, Partnerschaften mit Eliteathleten und Veranstaltungssponsorings. Zoot ist bis 2028 der exklusive Rad- und Triathlon-Bekleidungspartner der IRONMAN Group[3]. Diese Partnerschaft verschafft Zoot einen konsistenten Zugang zu IRONMAN- und IRONMAN-70.3-Veranstaltungen für die Produktsichtbarkeit. Die Übernahme von Tailwind Brands GmbH durch das Mutterunternehmen im Oktober 2025 sollte die europäischen Aktivitäten unter direkte Kontrolle bringen. Dieser Schritt veranschaulicht, wie etablierte Marken ihre regionale Distribution und direkte Beziehungen zu Athleten stärken. Exklusive Veranstaltungspartnerschaften können eine erkennbare Plattform für Produkteinführungen und Athleteninteraktionen bieten. Sie ermöglichen es einer Marke auch, die Wettkampfbeteiligung mit ihren Produkten in mehreren Ländern zu verknüpfen. Distributionskontrolle kann verbessern, wie eine Marke ihr Sortiment präsentiert und auf lokale Kanalbedürfnisse reagiert. Diese Entscheidungen sind in einer fragmentierten Kategorie wichtig, in der Partnerschaften die Sichtbarkeit erhöhen können, ohne die zugrunde liegende Wettbewerbsstruktur zu verändern.
Technische Produktentwicklung ist ein weiterer Wettbewerbsfaktor im Triathlon-Bekleidungsmarkt. Zone3s Arbeit an biologisch abbaubarem B-Pren-Neopren bietet eine nachhaltigkeitsorientierte Position innerhalb leistungsstarker Neoprenanzüge. Solche Markteinführungen zeigen, wie Marken Stoff, aerodynamisches Design und Komfort nutzen, um ihre Angebote zu differenzieren. Aufstrebende Herausforderer nutzen ebenfalls den Direktvertrieb an Verbraucher und leistungsorientiertes Design, um unterhalb der Elitepreispunkte zu konkurrieren. Die Fähigkeit, klare Produktvorteile darzustellen, ist wichtig, wenn Käufer Spezialprodukte mit allgemeiner Sportbekleidung vergleichen. Technische Aussagen müssen durch Informationen unterstützt werden, die Athleten vor einem Kauf verstehen können. Komfort in allen 3 Disziplinen kann für einen Freizeitkäufer ebenso wichtig sein wie ein Merkmal auf Eliteebene. Direktvertriebsmarken können Produktaufklärung nutzen, um dort zu konkurrieren, wo ihre physische Einzelhandelspräsenz begrenzt ist. Der Triathlon-Bekleidungsmarkt bleibt offen für Marken, die glaubwürdiges Leistungsdesign mit zugänglicher Kundenkommunikation verbinden.
Technische Entwicklungen speziell für Frauen und inklusive Größengebung bleiben Chancenbereiche. Marken können Passform- und Produktbedürfnisse ansprechen, da die Beteiligung von Frauen und jüngeren Teilnehmern zunimmt. Die Triathlon-Bekleidungsbranche wird voraussichtlich wettbewerbsintensiv bleiben, da kein einzelner Marktteilnehmer eine dominante Kontrolle über die Nachfrage hat. Strategische Partnerschaften, Materialinnovation und direktes Engagement mit Athleten werden weiterhin zentral für die Markenpositionierung sein. Es wurden keine Unternehmensanteilszahlen geliefert, die eine Führungsanspruch eines einzelnen Unternehmens stützen würden. Die gelieferte Konzentrationsbeurteilung deutet stattdessen auf ein Feld hin, in dem sowohl etablierte Marken als auch kleinere Herausforderer konkurrieren können. Dies hält Produktrelevanz und Athletenvertrauen zentral für kommerzielle Ergebnisse. Marken, die auf Passform-, Preis-, Nachhaltigkeits- und Kanalerwartungen reagieren, können Chancen verfolgen, ohne sich auf eine dominante Marktposition zu stützen.
Marktführer in der Triathlonbekleidungsbranche
-
Zoot Sports
-
TYR Sport, Inc.
-
ROKA Sports, Inc.
-
HUUB Ltd.
-
IRONMAN Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- August 2026: Casper Stornes brachte eine limitierte Kollektion auf den Markt, die den Dottore Speed TRI Skinsuit und das Gregarius Clima Jersey umfasst, entwickelt in Zusammenarbeit mit dem professionellen Triathleten Casper Stornes.
- Juni 2026: Zone 3 stellte aktualisierte Tri-Suits aus recycelten Hochleistungsmaterialien vor, die den Athletenkomfort und die Wettkampfleistung verbessern sollen. Die neuen Designs verfügen über verbesserte Belüftung zur Unterstützung der Atmungsaktivität, aerodynamische Ärmelgewebe zur Reduzierung des Luftwiderstands und praktische Taschen für eine bequeme Aufbewahrung der Wettkampfverpflegung.
- März 2026: Zoot Sports brachte eine leistungsorientierte Triathlonbekleidungskollektion auf den Markt, die in Zusammenarbeit mit dem professionellen Triathleten Sam Long entwickelt wurde und Herren- und Damenausrüstung für Training und Wettkampf umfasst.
Globaler Berichtsumfang des Marktes für Triathlonbekleidung
Der Markt für Triathlonbekleidung ist nach Produkttyp in Tri-Tops, Tri-Shorts, Tri-Suits, Neoprenanzüge und Zubehör segmentiert. Nach Sportart ist der Markt in Schwimmen, Radfahren, Laufen und sonstige Sportarten unterteilt. Nach Endnutzer ist der Markt in Herren, Damen und Unisex aufgeteilt. Basierend auf dem Vertriebskanal ist der Markt in Online-Shops und stationären Handel segmentiert. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
| Tri-Tops |
| Tri-Shorts |
| Tri-Suits |
| Neoprenanzüge |
| Zubehör |
| Schwimmen |
| Radfahren |
| Laufen |
| Sonstige Sportarten |
| Herren |
| Damen |
| Unisex |
| Online-Shops |
| Stationärer Handel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Tri-Tops | |
| Tri-Shorts | ||
| Tri-Suits | ||
| Neoprenanzüge | ||
| Zubehör | ||
| Sportart | Schwimmen | |
| Radfahren | ||
| Laufen | ||
| Sonstige Sportarten | ||
| Endnutzer | Herren | |
| Damen | ||
| Unisex | ||
| Vertriebskanal | Online-Shops | |
| Stationärer Handel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Triathlonbekleidung bis 2032 erreichen?
Die Kategorie soll bis 2032 einen Wert von 4,37 Milliarden USD erreichen und sich von 2027 bis 2032 mit einer CAGR von 8,45 % ausweiten.
Welches Triathlonbekleidungsprodukt hat den größten Umsatzanteil?
Tri-Suits führen den Produktumsatz mit einem Anteil von 47,23 % im Jahr 2026 an.
Welche Produktkategorie wächst am schnellsten?
Tri-Shorts sollen bis 2032 mit einer CAGR von 10,92 % wachsen.
Welcher Vertriebskanal wächst für Triathlonbekleidung am schnellsten?
Online-Shops sollen zwischen 2027 und 2032 mit einer CAGR von 10,78 % wachsen.