
Taille et part du marché des vêtements de triathlon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
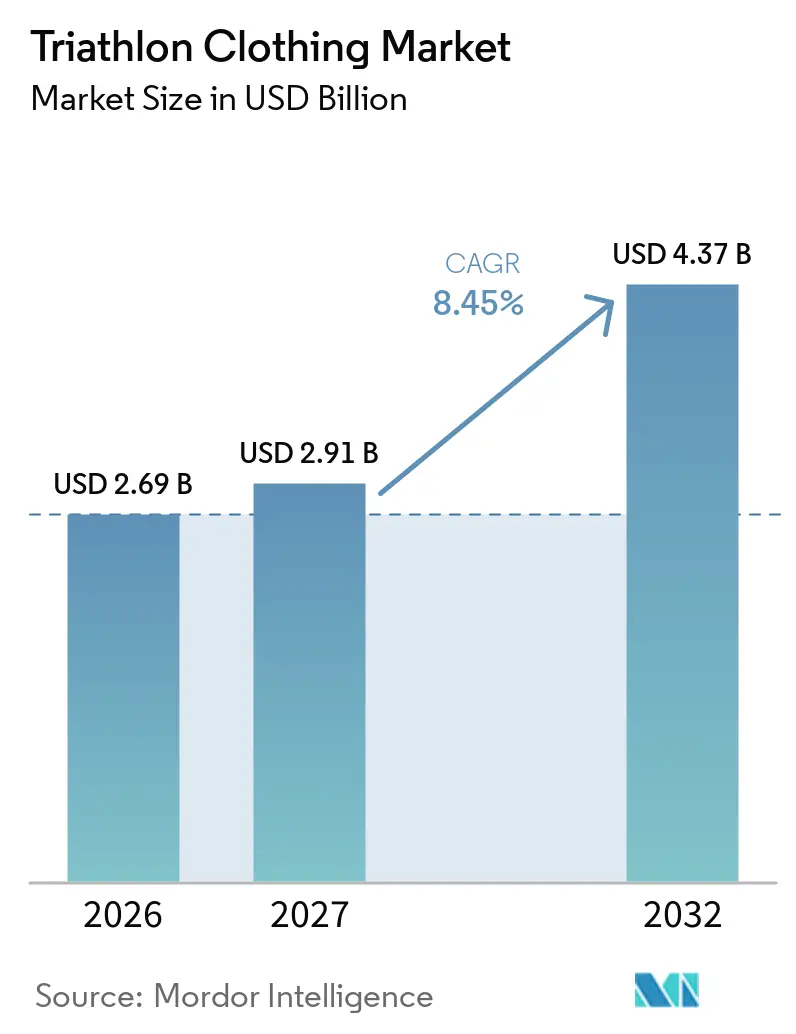
| Taille du Marché (2027) | 2.91 Milliards de dollars |
| Taille du Marché (2032) | 4.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vêtements de triathlon par Mordor Intelligence
La taille du marché des vêtements de triathlon était évaluée à 2,69 milliards USD en 2026 et devrait croître pour atteindre 4,37 milliards USD d'ici 2032, à un TCAC de 8,45 % durant la période de prévision (2027-2032). Le marché des vêtements de triathlon est soutenu par une participation accrue aux courses, notamment chez les nouveaux entrants et les plus jeunes, et IRONMAN a enregistré plus de 250 000 inscriptions lors de 148 événements à l'échelle mondiale en 2025, tandis que les premières participations ont augmenté de 10 % par rapport à l'année précédente. Chaque nouveau participant a besoin de vêtements adaptés à la natation, au cyclisme, à la course à pied et aux transitions, ce qui soutient les premiers achats et les mises à niveau ultérieures, tandis que la conception technique, les achats numériques et une activité de course plus importante en Asie-Pacifique façonnent les décisions de marque et de canal dans le marché des vêtements de triathlon. La sensibilité aux prix reste une contrainte pour les nouveaux athlètes, qui peuvent choisir des vêtements de cyclisme ou de natation généraux plutôt que des produits dédiés, mais la plus grande opportunité commerciale réside dans l'accompagnement d'un participant depuis son premier événement vers un entraînement régulier puis vers la compétition, plutôt que de considérer la vente initiale comme la relation client complète. La participation aux courses peut créer un besoin évident de vêtements, mais elle ne génère pas automatiquement une compréhension des raisons pour lesquelles une construction spécialisée est importante, d'autant plus que la participation devient plus jeune et plus informée numériquement, tandis que l'essayage en magasin et le contact lors des expositions de course restent importants pour les produits aux exigences d'ajustement complexes.
Points clés du rapport
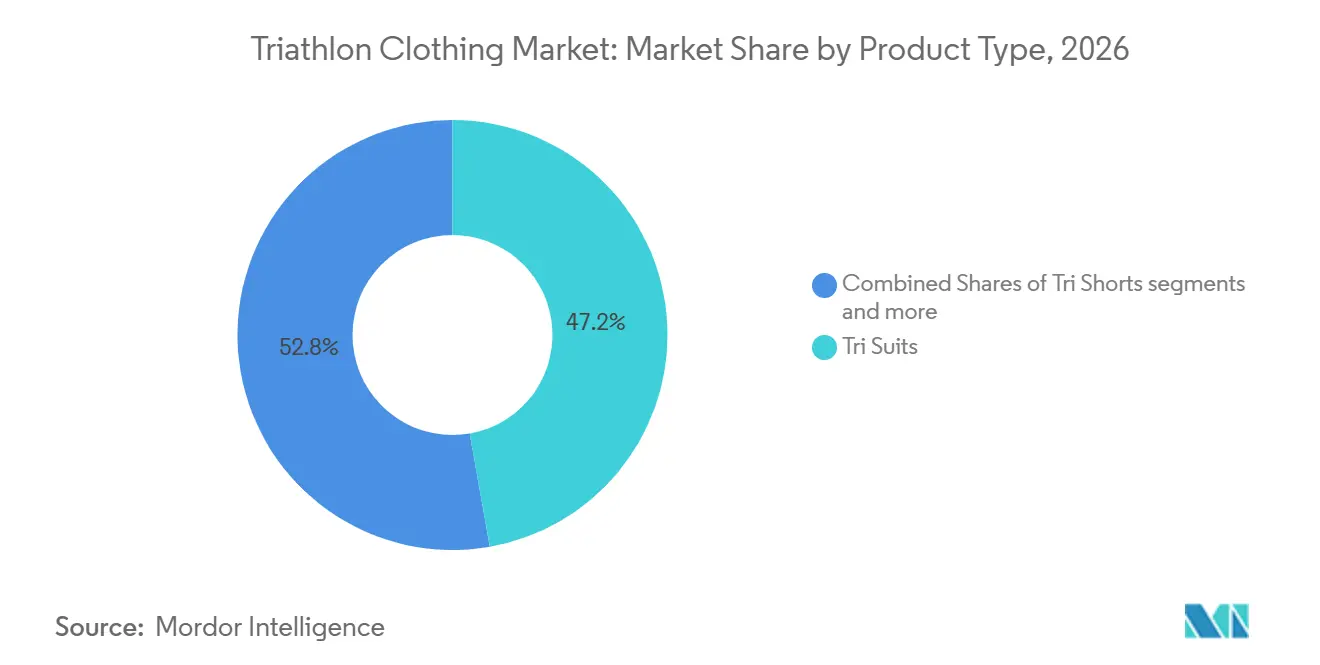
- Par type de produit, les combinaisons de triathlon détenaient 47,23 % de la part du marché des vêtements de triathlon en 2026, tandis que les shorts de triathlon devraient croître à un CAGR de 10,92 % jusqu'en 2032.
- Par type de sport, le cyclisme représentait 36,12 % du chiffre d'affaires en 2026, tandis que la natation devrait croître à un CAGR de 10,72 % jusqu'en 2032.
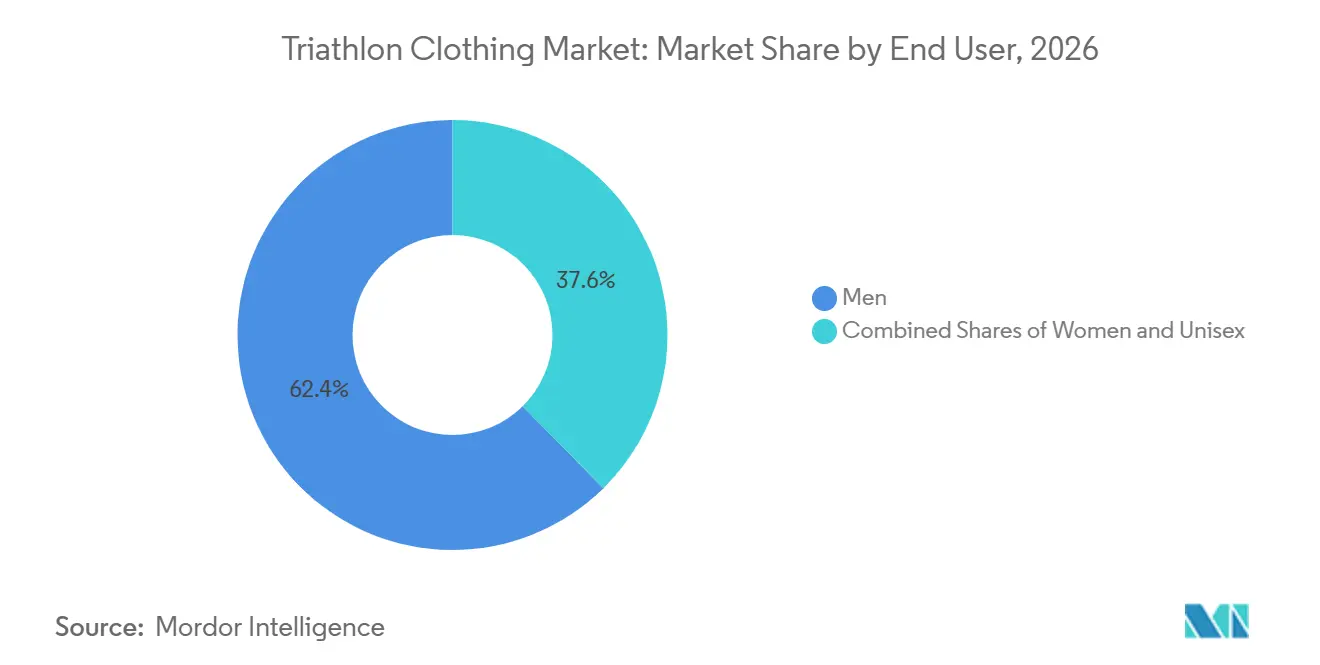
- Par utilisateur final, les hommes détenaient 62,38 % du chiffre d'affaires en 2026, tandis que l'unisexe devrait croître à un CAGR de 11,27 % jusqu'en 2032.
- Par canal de distribution, les boutiques hors ligne représentaient 78,46 % du chiffre d'affaires en 2026, tandis que les boutiques en ligne devraient croître à un CAGR de 10,78 % jusqu'en 2032.
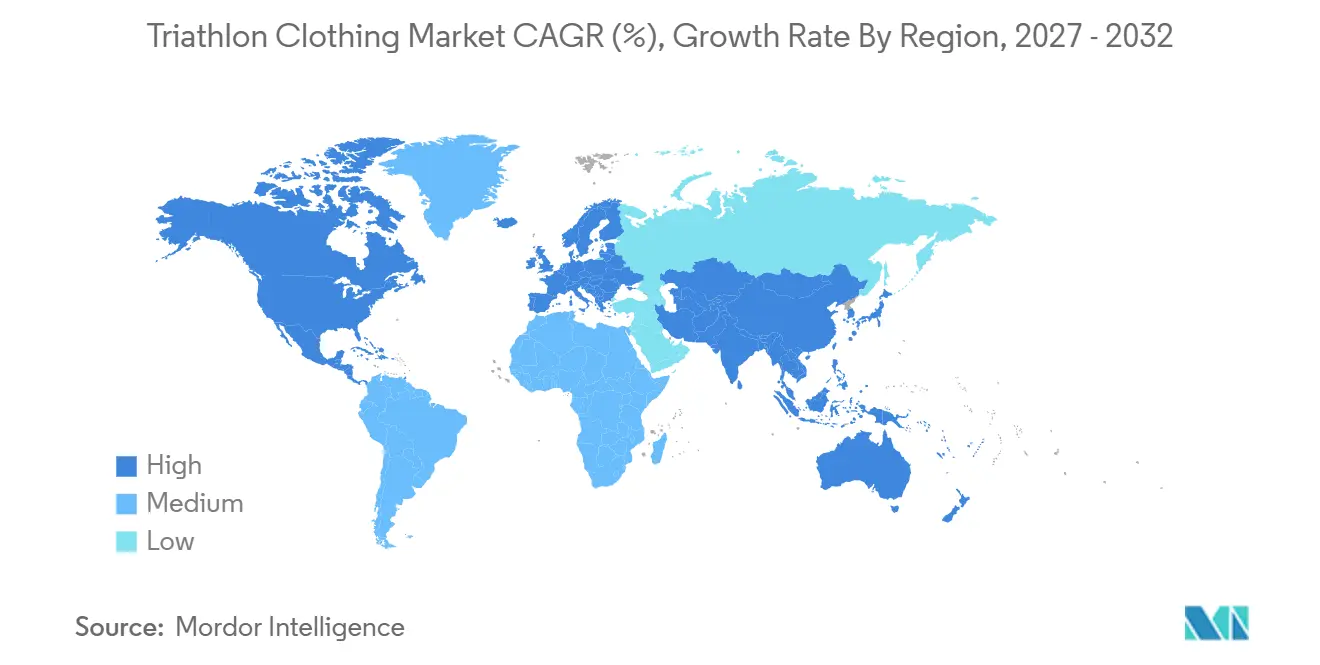
- Par géographie, l'Amérique du Nord détenait 36,26 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des vêtements de triathlon
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Participation croissante au triathlon et aux sports d'endurance | +2.2% | Mondial | Court terme (≤ 2 ans) |
| Sensibilisation accrue à la santé, à la forme physique et aux modes de vie actifs | +1.6% | Mondial | Moyen terme (2–4 ans) |
| Forte demande de vêtements de sport techniques et haute performance | +1.3% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Avancées technologiques dans les tissus légers et aérodynamiques | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Popularité croissante des événements de triathlon amateurs et récréatifs | +0.9% | Amérique du Nord et Asie-Pacifique | Moyen terme (2–4 ans) |
| Premiumisation croissante des vêtements sportifs spécialisés | +0.7% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Participation croissante au triathlon et aux sports d'endurance
Les inscriptions aux événements créent des cycles d'achat répétés de vêtements à différents niveaux de prix dans le marché des vêtements de triathlon. USA Triathlon a recensé 303 000 membres actifs uniques en 2025, et le groupe d'âge des 20-29 ans a progressé de près de 20 %, avec 2 membres sur 3 nouveaux dans le sport[1]. Le même rapport a révélé que 73 % des participants ont couru des formats plus courts, ce qui peut augmenter les premiers achats de vêtements spécialisés. Les nouveaux athlètes entrent dans la catégorie avec des besoins de niveau d'entrée, tandis que les athlètes de retour peuvent évoluer vers des combinaisons plus performantes. Cela crée une demande sur l'ensemble des gammes de prix des produits et non uniquement au niveau premium. Le marché des vêtements de triathlon bénéficie donc à la fois d'une base de participation plus large et d'une demande de remplacement répétée, car les besoins d'un participant peuvent évoluer à mesure que les distances de course, la fréquence d'entraînement et la familiarité avec l'équipement spécialisé se développent. Les acheteurs de niveau d'entrée peuvent commencer par des vêtements individuels, tandis que les compétiteurs plus expérimentés peuvent remplacer des vêtements usés ou choisir des produits aux caractéristiques de tissu et d'ajustement plus ciblées. Cette séquence offre aux marques plusieurs points auxquels elles peuvent fidéliser un client pour son prochain achat.
Avancées technologiques dans les tissus légers et aérodynamiques
Le développement textile apporte des caractéristiques aérodynamiques de la course d'élite vers le marché plus large des vêtements de triathlon. 2XU a lancé sa combinaison de triathlon Light Speed React en février 2025 après 18 mois de développement en soufflerie et a intégré la technologie HeiQ Smart Temp pour augmenter l'évaporation de la transpiration à mesure que la température corporelle augmente. Zone3 a présenté sa combinaison de natation Aspire 2025 avec du néoprène B-prene dérivé du calcaire, qui, selon la marque, se biodégrade à 30 % en 522 jours dans des conditions de compostage. Ces développements de produits combinent gestion thermique, hydrodynamique et sélection des matériaux. Les règles d'équipement de World Triathlon rendent également la conformité importante lorsque les marques poursuivent des améliorations de construction et de flottabilité. Cela favorise les marques capables de traduire les caractéristiques de performance en produits adaptés à la compétition sanctionnée. Cela maintient également la recherche et le développement de produits au cœur du positionnement concurrentiel, car les caractéristiques techniques doivent fonctionner dans les conditions de l'eau, du cyclisme et de la course à pied plutôt que dans une seule activité. Les marques doivent équilibrer les revendications de performance avec le confort, la durabilité et les attentes pratiques des compétiteurs amateurs. Les choix de matériaux peuvent également influencer la façon dont un athlète évalue la valeur d'un vêtement spécialisé à prix plus élevé.
Popularité croissante des événements de triathlon amateurs et récréatifs
La course amateur élargit la base adressable du marché des vêtements de triathlon. IRONMAN a ajouté 4 événements en Amérique du Nord en 2025, et l'âge moyen des participants à ses événements est passé de 42,50 ans à 40 ans. IRONMAN 70.3 Valencia pour 2027 s'est vendu en 10 jours, soit 80 jours plus tôt que l'édition 2026, et 55,60 % des participants étaient des premiers participants à l'IRONMAN 70.3. La première participation peut conduire à des achats de combinaisons, de shorts et d'accessoires simultanément. Les expos de course et les activités numériques ciblées peuvent atteindre les athlètes au moment où leur besoin en équipement est le plus immédiat. Les marques qui répondent à ce moment d'achat peuvent établir des relations avant que les athlètes n'établissent leurs préférences de produits. La croissance des événements amateurs soutient également des opportunités en dehors de la course d'élite traditionnelle, notamment des opportunités d'introduire des produits techniques via la vente au détail liée aux événements, le contenu éducatif et l'engagement direct en ligne. Les participants qui se préparent pour une première course peuvent avoir des questions sur l'utilité de chaque vêtement et sur le moment où un produit doit être utilisé. Des conseils clairs peuvent rendre les vêtements spécialisés plus accessibles aux athlètes qui choisiraient autrement des vêtements de sport généraux.
Premiumisation croissante des vêtements sportifs spécialisés
Les vêtements spécialisés gagnent en visibilité grâce aux partenariats avec l'élite et au positionnement des produits axé sur la performance. ROKA a renouvelé son partenariat avec USA Triathlon en janvier 2025 en tant que partenaire officiel de combinaison de triathlon et de performance sur le podium pour les athlètes de haute performance jusqu'aux Jeux olympiques de LA28. Le partenariat associe l'exposition des produits aux athlètes en compétition dans le cycle olympique. Les produits premium peuvent séduire les amateurs qui suivent l'équipement des élites le jour de la course et recherchent des avantages techniques. Cela offre aux marques un moyen de soutenir des achats à plus haute valeur lorsque les revendications de performance sont crédibles. Le marché des vêtements de triathlon peut également bénéficier de vêtements associés à des compétitions majeures et à la visibilité des athlètes. La qualité du produit, l'ajustement et une différenciation technique claire restent nécessaires pour que les marques maintiennent cette demande, surtout lorsqu'un athlète peut choisir parmi des vêtements de sport généraux, des produits de cyclisme et des vêtements de triathlon dédiés. La visibilité de l'élite peut encourager la considération du produit, mais elle ne supprime pas la nécessité de fournir un avantage clair dans les conditions réelles d'entraînement et de course. Un lien cohérent entre le parrainage, le développement des produits et l'expérience des athlètes reste important.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevés des vêtements de triathlon spécialisés | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité de substituts issus des vêtements de sport généraux et des vêtements de cyclisme | -0.5% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Demande saisonnière et participation aux événements en plein air dépendante des conditions météorologiques | -0.4% | APAC et Europe | Moyen terme (2–4 ans) |
| Faible sensibilisation des consommateurs aux vêtements de triathlon spécialisés | -0.3% | APAC et MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix élevés des vêtements de triathlon spécialisés
Les combinaisons de triathlon premium se vendent entre 200 et 500 USD, ce qui peut décourager les participants pour la première fois et ceux sensibles aux prix. IRONMAN identifie le coût de l'équipement comme une barrière à l'entrée, notamment pour les athlètes de moins de 30 ans. Le problème est particulièrement pertinent là où le revenu disponible limite les achats de vêtements de performance importés. Les gammes d'entrée de gamme peuvent aider les marques à atteindre les athlètes avant qu'ils ne passent aux produits pour le jour de la course. Cependant, le maintien de plusieurs niveaux de prix peut augmenter les exigences en matière de gestion des stocks et des gammes. Ce frein peut limiter la conversion lors de la phase d'achat initiale sur le marché des vêtements de triathlon, car le premier achat intervient souvent avant qu'un athlète n'ait établi un engagement à long terme envers le sport. Une gamme à plusieurs niveaux peut fournir un point d'entrée, mais les marques doivent toujours communiquer ce qui change lorsque les clients passent à un produit plus cher. Le défi consiste à rendre les vêtements techniques accessibles sans affaiblir la valeur des équipements premium.
Disponibilité de substituts issus des vêtements de sport généraux et des vêtements de cyclisme
Les vêtements de sport généraux, les shorts de cyclisme, les combinaisons de natation et les hauts de course peuvent répondre aux besoins des athlètes qui ne participent qu'une ou deux fois par an à des compétitions. Ces consommateurs peuvent acheter des articles séparément plutôt que d'acquérir une combinaison de triathlon dédiée. Decathlon et les grandes marques de cyclisme proposent des produits multisports et de triathlon à des prix inférieurs à ceux des vêtements spécialisés. Le risque concurrentiel est le plus fort lorsque les acheteurs ne perçoivent pas d'avantage clair dans un produit dédié. Les spécialistes doivent expliquer la valeur de l'ajustement, la commodité lors des transitions, les performances du tissu et le design aérodynamique. Une couverture de vente au détail plus large et une meilleure notoriété publique peuvent faire des vêtements de sport généraux un substitut pratique sur le marché des vêtements de triathlon, notamment lorsqu'un acheteur a une expérience limitée du sport. Les marques dédiées peuvent répondre en montrant comment la construction du vêtement soutient les transitions, le cyclisme prolongé et les mouvements dans 3 activités. L'éducation sur les produits doit être suffisamment spécifique pour rendre la distinction significative sans rendre un premier achat inutilement compliqué.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les combinaisons de triathlon ancrent les revenus, les shorts de triathlon mènent la croissance
Les combinaisons de triathlon détenaient 47,23 % du chiffre d'affaires en 2026. Leur avance reflète la valeur que les athlètes accordent à un vêtement intégré pouvant être porté lors de la natation, du cyclisme, de la course à pied et des transitions. Un design une pièce peut réduire la nécessité de superposer des vêtements séparés pendant la compétition. Il soutient également le zonage des tissus sur une surface continue plus grande. Les combinaisons de natation restent pertinentes là où les conditions de natation en eau libre les exigent. Les hauts de triathlon et les accessoires soutiennent la demande lors des jours d'entraînement et ajoutent des occasions d'achat pour les athlètes qui participent moins souvent à des courses. Les athlètes qui entrent par des événements plus courts peuvent assembler des vêtements sur plusieurs achats plutôt que d'acheter immédiatement un kit de course complet. Cela crée un rôle pour les produits qui équilibrent l'adéquation à la course avec une utilisation fréquente à l'entraînement. Les marques peuvent utiliser des gammes coordonnées pour relier ces achats sans supposer que chaque participant suit le même parcours d'achat. Le marché des vêtements de triathlon bénéficie lorsque les choix de produits soutiennent à la fois la participation initiale et l'implication continue.
Les shorts de triathlon devraient croître à un CAGR de 10,92 % entre 2027 et 2032. La course en format court soutient cette catégorie car 73 % des membres de USA Triathlon ont choisi des épreuves Sprint ou de distance olympique en 2025. La demande à l'entraînement favorise également les produits où le confort et la flexibilité du chamois peuvent primer sur l'aérodynamisme de course complète. Champion System Japan a repensé sa gamme de combinaisons de triathlon 2025 avec des configurations de manches axées sur la vitesse et des panneaux en maille axés sur la ventilation[2]. Ce lancement reflète la demande de vêtements utilisables à l'entraînement et en compétition. Le secteur des vêtements de triathlon peut utiliser ce chevauchement pour servir les athlètes dans plus d'un cas d'utilisation. Un produit confortable à l'entraînement et fiable le jour de la course peut réduire le besoin de garde-robes séparées. Cette valeur pratique est pertinente pour les athlètes qui apprennent encore quelle configuration de produit convient à leur distance préférée. Elle donne également aux fabricants une raison d'expliquer l'utilisation prévue du rembourrage, de la ventilation et de l'ajustement en termes clairs. Cette combinaison de besoins d'entraînement et de compétition soutient une attention continue aux shorts de triathlon au sein du marché des vêtements de triathlon.

Par type de sport : la domination du cyclisme masque l'ascension structurelle de la natation
Le cyclisme représentait 36,12 % du chiffre d'affaires en 2026. L'épreuve de cyclisme est la discipline la plus longue en temps écoulé dans de nombreux formats de triathlon et accorde une grande importance à la performance aérodynamique. Cela place les caractéristiques des vêtements de cyclisme au cœur des décisions de conception des produits et d'achat des athlètes. La course à pied maintient une demande stable car les athlètes ont besoin de vêtements pour les séances d'entraînement combinées régulières. Une revue de 2025 dans Frontiers in Sports and Active Living a noté que les femmes représentaient 25 % à 40 % des participants aux événements de triathlon dans le monde et se concentraient souvent dans des événements de plus courte distance. Ces formats peuvent accroître l'importance des textiles légers et flexibles orientés vers la course à pied. Le cyclisme reste le point de référence pour la conception car c'est la discipline la plus longue dans de nombreux événements, mais il ne peut pas être considéré isolément. Les athlètes évaluent également les performances d'un vêtement après la natation et pendant la course à pied. Le développement des produits doit donc prendre en compte l'interaction des 3 disciplines. Cette exigence maintient le segment cyclisme important pour le marché des vêtements de triathlon tout en laissant de la place à d'autres types de sports pour gagner en pertinence.
La natation devrait croître à un CAGR de 10,72 % entre 2027 et 2032. La participation en eau libre et la demande d'équipements de natation pour le triathlon soutiennent cette expansion. Zone3 a lancé sa gamme d'eau libre 2025 avec la combinaison de natation en édition limitée Vanquish-X, des panneaux Bio-Rubber et une doublure Alpha Titanium. TYR a également obtenu un partenariat exclusif de fournisseur mondial avec World Aquatics jusqu'en 2029, couvrant des événements incluant des Championnats à Singapour, Budapest et Pékin. Le partenariat assure une visibilité continue aux produits de natation compétitive. Ces développements donnent aux produits axés sur la natation un rôle plus fort au sein du marché des vêtements de triathlon. Les combinaisons de natation et les produits connexes doivent répondre aux conditions de l'eau libre ainsi qu'aux mouvements et au confort avant l'épreuve de cyclisme. Les choix de matériaux peuvent également influencer la façon dont une marque est perçue par les athlètes qui valorisent la responsabilité des produits. Le segment réunit donc la conception de vêtements techniques et la participation spécifique à la natation dans la même décision d'achat. La visibilité continue des événements peut aider les fabricants à expliquer ces distinctions aux nouveaux clients.
Par utilisateur final : le segment masculin est en tête, l'unisexe émerge comme le segment à la croissance la plus rapide
Les hommes représentaient 62,38 % du chiffre d'affaires en 2026. Cette position reflète la base de participation historiquement masculine dans le triathlon. IRONMAN a signalé une augmentation de 9 % d'une année sur l'autre du nombre d'athlètes féminines à l'échelle mondiale en 2025, tandis que les femmes âgées de 25 à 29 ans ont progressé de près de 44 % lors des événements IRONMAN 70.3. Le segment féminin reste important à mesure que la participation augmente. La Triathlon Industry Alliance a signalé une participation féminine de 32 % en Grande-Bretagne en 2025 et une parité dans les événements de format plus court. L'ajustement, le confort et la conception technique des produits restent pertinents pour atteindre cette clientèle. La croissance signalée chez les jeunes femmes lors des événements IRONMAN 70.3 indique que la demande ne se limite pas au profil traditionnel des participants au sport. Les marques doivent éviter de traiter le dimensionnement comme un détail mineur du produit lorsque les athlètes ont des exigences différentes en matière de cyclisme, de natation et de course à pied. Une gamme de tailles plus large peut améliorer la pertinence pratique des produits spécialisés. Ces considérations aident le marché des vêtements de triathlon à répondre plus efficacement à la croissance de la participation.
La catégorie unisexe devrait croître à un TCAC de 11,27 % entre 2027 et 2032. Les participants plus jeunes accordent davantage d'importance aux tailles et aux designs neutres en termes de genre. Asia Triathlon a rapporté que 12 pays ont qualifié des athlètes pour les Jeux Olympiques de la Jeunesse 2026 grâce à des programmes de développement des jeunes[2]. Ces programmes peuvent façonner les attentes des athlètes entrant dans le sport. Les marques disposant de lignes unisexes crédibles peuvent répondre à la demande d'options d'ajustement inclusives. Le marché des vêtements de triathlon aura besoin de choix de produits qui reflètent ce profil de participant en évolution. Les gammes unisexes peuvent offrir une option supplémentaire plutôt que de remplacer les produits conçus pour les hommes ou les femmes. Des informations claires sur les tailles deviennent particulièrement importantes lorsque le client achète en ligne pour la première fois. Les marques doivent également s'assurer que les caractéristiques techniques restent adaptées à différentes morphologies et utilisations prévues. Cela fait du design inclusif une question de développement de produit autant qu'une décision de positionnement de marque.
Par canal de distribution : le commerce de détail hors ligne est en tête, la croissance en ligne remodèle le comportement d'achat
Les boutiques hors ligne représentaient 78,46 % du chiffre d'affaires en 2026. L'ajustement, la compression, la densité du chamois et le poids du tissu sont des caractéristiques que de nombreux athlètes préfèrent évaluer avant d'acheter des vêtements techniques. Les magasins spécialisés et les expos de course offrent aux marques des opportunités d'essayage direct et d'éducation sur les produits. Le circuit de 148 événements d'IRONMAN en 2025 a créé un accès en personne récurrent aux participants au triathlon. Les combinaisons de triathlon peuvent également créer un risque de retour plus élevé en ligne car l'ajustement est plus complexe que pour les vêtements de sport généraux. Ces conditions maintiennent le commerce de détail physique important pour le marché des vêtements de triathlon. Les conseils en personne peuvent aider un athlète à comprendre la différence entre un vêtement d'entraînement et un vêtement pour le jour de la course. Le personnel de vente au détail et les équipes des expos d'événements peuvent également répondre aux questions sur l'ajustement avant qu'un acheteur effectue un achat à plus haute valeur. Cette fonction est particulièrement utile pour les participants qui n'ont jamais porté de combinaison de triathlon auparavant. Les canaux physiques restent donc pertinents même si les achats numériques deviennent plus courants.
Les boutiques en ligne devraient croître à un CAGR de 10,78 % entre 2027 et 2032. La société mère de Zoot a acquis Tailwind Brands GmbH en octobre 2025 pour prendre le contrôle direct de ses opérations européennes. Les canaux de vente directe peuvent fournir aux marques des informations sur les tailles, les retours et les achats répétés. Ces informations peuvent soutenir le développement des produits et la fidélisation des clients. Les canaux en ligne offrent également un moyen pratique d'atteindre les jeunes athlètes qui découvrent les produits via les canaux numériques. Le changement de canal accroît le besoin de conseils clairs sur l'ajustement et d'un service efficace après l'achat. Les vendeurs en ligne peuvent réduire l'incertitude en expliquant clairement les mesures des produits, les conditions d'utilisation prévues et les processus de retour. Les achats répétés peuvent devenir plus probables lorsque les athlètes font confiance à la cohérence des tailles d'une marque. Les canaux numériques permettent également aux marques de rester en contact entre les événements et les cycles d'entraînement. Ces caractéristiques soutiennent le rôle croissant des boutiques en ligne sur le marché des vêtements de triathlon.
Analyse géographique
L'Amérique du Nord détenait 36,26 % du chiffre d'affaires en 2026. La région bénéficie d'un calendrier d'événements dense et de la volonté des consommateurs de dépenser pour des équipements de performance. IRONMAN a ajouté 4 événements en Amérique du Nord en 2025 à Rockford, Boise, Ottawa et Oklahoma City. La société a également prévu 4 débuts supplémentaires d'événements en Amérique du Nord pour 2026. Sa base de participants est devenue plus jeune en 2025, l'âge moyen étant tombé à 40 ans. La croissance chez les athlètes âgés de 18 à 29 ans peut soutenir un comportement d'achat davantage axé sur le numérique. Une base de participants plus jeune peut être plus disposée à rechercher des produits en ligne avant de se rendre dans un magasin ou une expo de course. Dans le même temps, les besoins d'ajustement technique signifient que la découverte numérique ne supprime pas le rôle du soutien physique. Le calendrier régional des événements offre aux marques de vêtements des points de contact répétés avec les athlètes à différents stades d'expérience. L'Amérique du Nord conserve donc un cadre favorable à la fois pour le commerce de détail spécialisé et l'activité directe des marques sur le marché des vêtements de triathlon.
L'Europe est une région mature avec une demande active pour les produits techniques et durables. La France est devenue le deuxième marché européen d'IRONMAN en 2025, avec des inscriptions françaises en hausse de 25 % et des participants internationaux aux événements français en hausse de 31 %. La gamme de combinaisons de natation biodégradables B-prene de Zone3 a soutenu son expansion internationale en Espagne, au Benelux et en Australie. L'Espagne a enregistré des ventes de vêtements de sport de 6,3 milliards EUR en 2025, et 48 % des personnes âgées de 15 ans et plus pratiquaient régulièrement des sports, comme indiqué dans le matériel fourni. La source originale de ce chiffre était un fournisseur commercial d'études de marché, il n'est donc pas utilisé comme preuve à l'appui ici. La demande européenne reste néanmoins pertinente pour les produits techniques premium et les partenariats avec des marques nationales. La région dispose d'une participation établie aux événements, ce qui offre aux marques de vêtements techniques une base pour les lancements de produits et l'engagement des athlètes. Les choix de matériaux durables peuvent être pertinents là où les acheteurs considèrent à la fois la performance et la responsabilité des produits. La présence de marques nationales et internationales offre également aux consommateurs un choix plus large de produits spécialisés. Ce cadre concurrentiel peut encourager la différenciation par le développement des tissus, l'ajustement et la visibilité au sein de la communauté des courses.
L'Asie-Pacifique devrait croître à un CAGR de 10,15 % entre 2027 et 2032, le taux régional le plus rapide sur le marché des vêtements de triathlon. World Triathlon a ajouté des événements à Pékin et à Hong Kong Cup à son calendrier 2026, comme indiqué dans le matériel fourni. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des régions plus petites, bien que de nouveaux événements et une participation plus large augmentent leur pertinence. L'expansion des événements d'élite dans les grands centres de consommation asiatiques peut améliorer la notoriété du sport et de ses besoins en équipement. Les athlètes locaux qui passent des vêtements de sport généraux aux vêtements dédiés peuvent soutenir le développement du commerce de détail et de la vente directe aux consommateurs. Les marques entrant dans la région doivent prendre en compte les services d'ajustement locaux, la disponibilité des produits et la sensibilité aux prix. L'Asie-Pacifique offre les perspectives de croissance régionale les plus rapides pour le marché des vêtements de triathlon, mais les progrès dépendront de la conversion de la participation en achats répétés de vêtements spécialisés.
Paysage concurrentiel
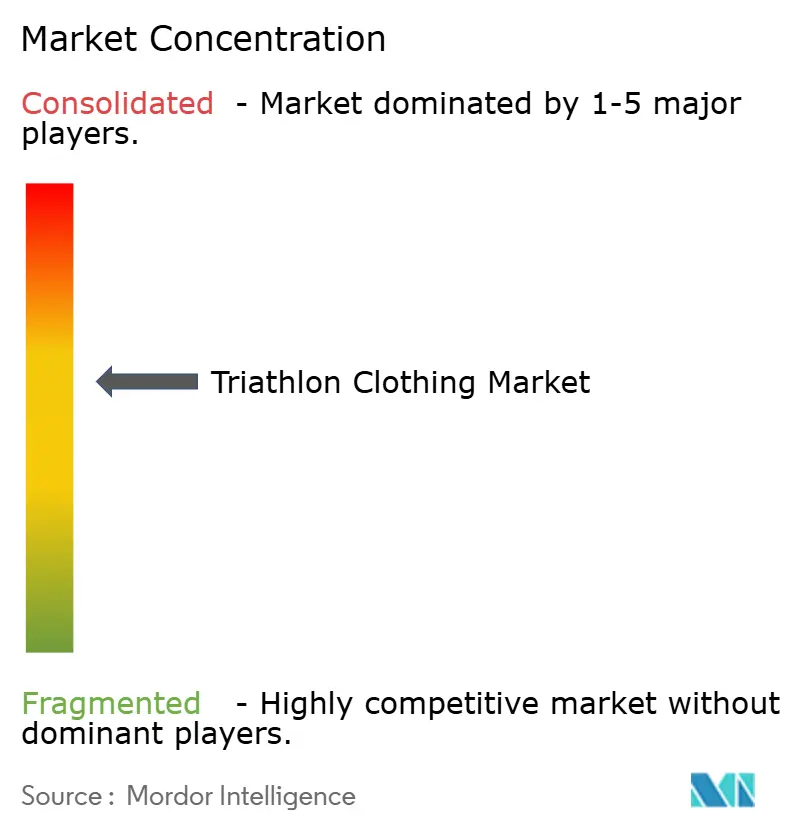
Le marché des vêtements de triathlon présente une concentration moyenne et reste fragmenté. La concurrence se concentre sur la performance technique, la crédibilité au sein de la communauté des athlètes, les partenariats avec des athlètes d'élite et les parrainages d'événements. Zoot est le partenaire exclusif de vêtements de cyclisme et de triathlon de l'IRONMAN Group jusqu'en 2028[3]. Ce partenariat offre à Zoot un accès régulier aux événements IRONMAN et IRONMAN 70.3 pour la visibilité des produits. L'acquisition par sa société mère de Tailwind Brands GmbH en octobre 2025 visait à placer les opérations européennes sous contrôle direct. Cette démarche illustre comment les marques établies renforcent leur distribution régionale et leurs relations directes avec les athlètes. Les partenariats exclusifs avec des événements peuvent offrir une plateforme reconnue pour les lancements de vêtements et les interactions avec les athlètes. Ils permettent également à une marque de relier la participation aux courses à ses produits dans plusieurs pays. Le contrôle de la distribution peut améliorer la façon dont une marque présente sa gamme et répond aux besoins locaux des canaux. Ces choix sont importants dans une catégorie fragmentée où les partenariats peuvent accroître la visibilité sans modifier la structure concurrentielle sous-jacente.
Le développement technique des produits est un autre facteur concurrentiel dans le marché des vêtements de triathlon. Les travaux de Zone3 sur le néoprène B-prene biodégradable offrent un positionnement axé sur la durabilité au sein des combinaisons de performance. Ces lancements montrent comment les marques utilisent le tissu, la conception aérodynamique et le confort pour différencier leurs offres. Les challengers émergents utilisent également la distribution directe aux consommateurs et la conception orientée performance pour concurrencer en dessous des prix d'élite. La capacité à présenter des avantages produits clairs est importante lorsque les acheteurs comparent des produits spécialisés avec des vêtements de sport généraux. Les arguments techniques doivent être accompagnés d'informations que les athlètes peuvent comprendre avant de faire un achat. Le confort dans les 3 disciplines peut être aussi important pour un acheteur récréatif qu'une caractéristique de niveau élite. Les marques en vente directe aux consommateurs peuvent utiliser la pédagogie produit pour concurrencer là où leur présence en commerce physique est limitée. Le marché des vêtements de triathlon reste ouvert aux marques qui combinent une conception de performance crédible avec une communication client accessible.
Le développement technique spécifique aux femmes et les tailles inclusives restent des domaines d'opportunité. Les marques peuvent répondre aux besoins d'ajustement et de produits à mesure que la participation féminine et jeune augmente. Le secteur des vêtements de triathlon devrait rester concurrentiel car aucun acteur unique ne détient un contrôle dominant sur la demande. Les partenariats stratégiques, l'innovation en matière de matériaux et l'engagement direct avec les athlètes resteront au cœur du positionnement des marques. Aucun chiffre de part de marché n'a été fourni qui permettrait d'affirmer la position de leader d'une entreprise individuelle. L'évaluation de la concentration fournie indique plutôt un domaine où les marques établies et les challengers plus petits peuvent tous deux concurrencer. Cela maintient la pertinence des produits et la confiance des athlètes au cœur des résultats commerciaux. Les marques qui répondent aux attentes en matière d'ajustement, de prix, de durabilité et de canaux peuvent saisir des opportunités sans s'appuyer sur une position dominante sur le marché.
Leaders du secteur des vêtements de triathlon
-
Zoot Sports
-
TYR Sport, Inc.
-
ROKA Sports, Inc.
-
HUUB Ltd.
-
IRONMAN Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Casper Stornes a lancé une collection en édition limitée comprenant le Dottore Speed TRI Skinsuit et le Gregarius Clima Jersey, développés en collaboration avec le triathlète professionnel Casper Stornes.
- Juin 2026 : Zone 3 a présenté des combinaisons de triathlon mises à jour fabriquées à partir de matériaux de performance recyclés, conçues pour améliorer le confort des athlètes et les performances le jour de la course. Les nouveaux designs présentent une ventilation améliorée pour favoriser la respirabilité, des tissus de manches aérodynamiques pour aider à réduire la traînée, et des poches pratiques offrant un rangement pratique pour la nutrition le jour de la course.
- Mars 2026 : Zoot Sports a lancé une collection de vêtements de triathlon axée sur la performance, développée avec le triathlète professionnel Sam Long, comprenant des équipements pour hommes et femmes conçus pour l'entraînement et la course.
Portée du rapport mondial sur le marché des vêtements de triathlon
Le marché des vêtements de triathlon est segmenté par type de produit en hauts de triathlon, shorts de triathlon, combinaisons de triathlon, combinaisons de natation et accessoires. Par type de sport, le marché est catégorisé en natation, cyclisme, course à pied et autres types de sports. Par utilisateur final, le marché est divisé en hommes, femmes et unisexe. Sur la base du canal de distribution, le marché est segmenté en boutiques en ligne et boutiques hors ligne. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. La taille du marché a été calculée en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
| Hauts de triathlon |
| Shorts de triathlon |
| Combinaisons de triathlon |
| Combinaisons de natation |
| Accessoires |
| Natation |
| Cyclisme |
| Course à pied |
| Autre type de sport |
| Hommes |
| Femmes |
| Unisexe |
| Boutiques en ligne |
| Boutiques hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Viêt Nam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Hauts de triathlon | |
| Shorts de triathlon | ||
| Combinaisons de triathlon | ||
| Combinaisons de natation | ||
| Accessoires | ||
| Type de sport | Natation | |
| Cyclisme | ||
| Course à pied | ||
| Autre type de sport | ||
| Utilisateur final | Hommes | |
| Femmes | ||
| Unisexe | ||
| Canal de distribution | Boutiques en ligne | |
| Boutiques hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Viêt Nam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des vêtements de triathlon d'ici 2032 ?
La catégorie devrait atteindre 4,37 milliards USD d'ici 2032, en progression à un TCAC de 8,45 % de 2027 à 2032.
Quel produit de vêtements de triathlon détient la plus grande part de chiffre d'affaires ?
Les combinaisons de triathlon mènent le chiffre d'affaires des produits avec une part de 47,23 % en 2026.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les shorts de triathlon devraient croître à un CAGR de 10,92 % jusqu'en 2032.
Quel canal de vente connaît la croissance la plus rapide pour les vêtements de triathlon ?
Les boutiques en ligne devraient se développer à un CAGR de 10,78 % de 2027 à 2032.