
SSL/TLS証明書市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
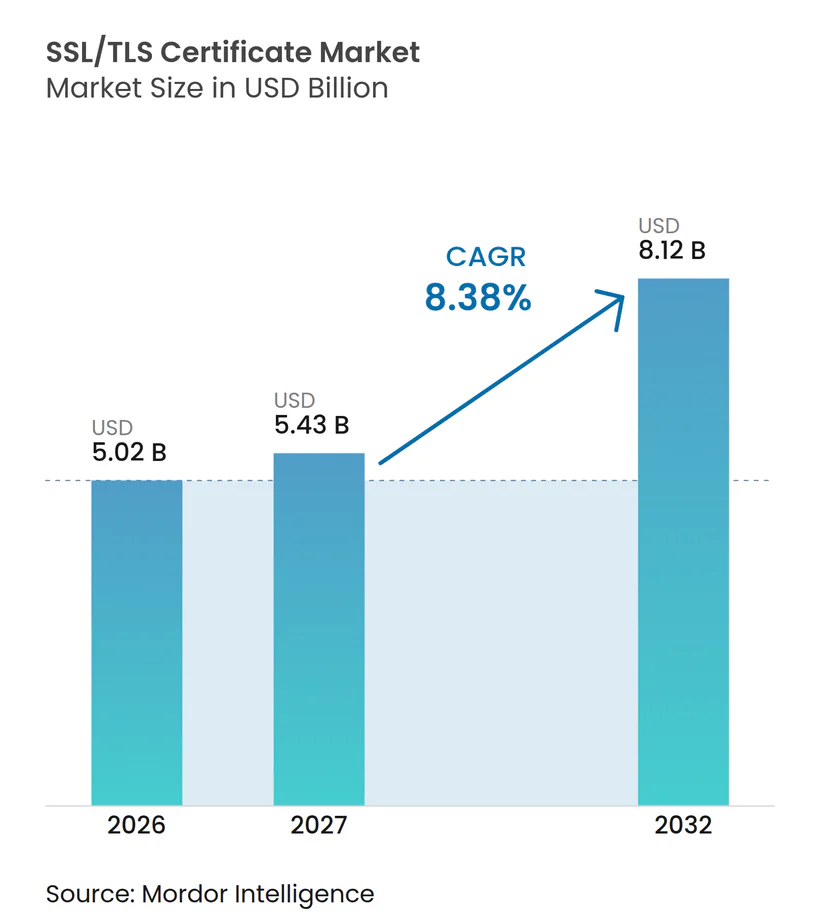
| 市場規模 (2027) | 5.43 十億米ドル |
| 市場規模 (2032) | 8.12 十億米ドル |
| 成長率 (2027 - 2032) | 8.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるSSL/TLS証明書市場分析
SSL/TLS証明書市場は2026年に5.02 ビリオン 米ドルに達し、2032年までに8.12 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.38%で拡大します。HTTPSのほぼ普遍的な利用により、需要は基本的なウェブサイト暗号化から、信頼性の高い証明書の検出・更新・ポリシー管理へとシフトしています。証明書の有効期間の短縮により、特に大規模かつ分散した証明書資産を持つ組織において、手動での更新作業の実行可能性が低下しています。この変化は、公開証明書の発行と証明書ライフサイクル管理、自動化インターフェース、クラウド統合を組み合わせたプロバイダーに有利に働きます。内部API、コンテナ、サービスメッシュ、デバイスIDを保護する企業にとって、プライベートPKIの重要性も高まっています。したがって、競争は個別証明書の販売から、長期的なソフトウェアおよびマネージドサービスの関係へとシフトしています。
レポートの主要ポイント
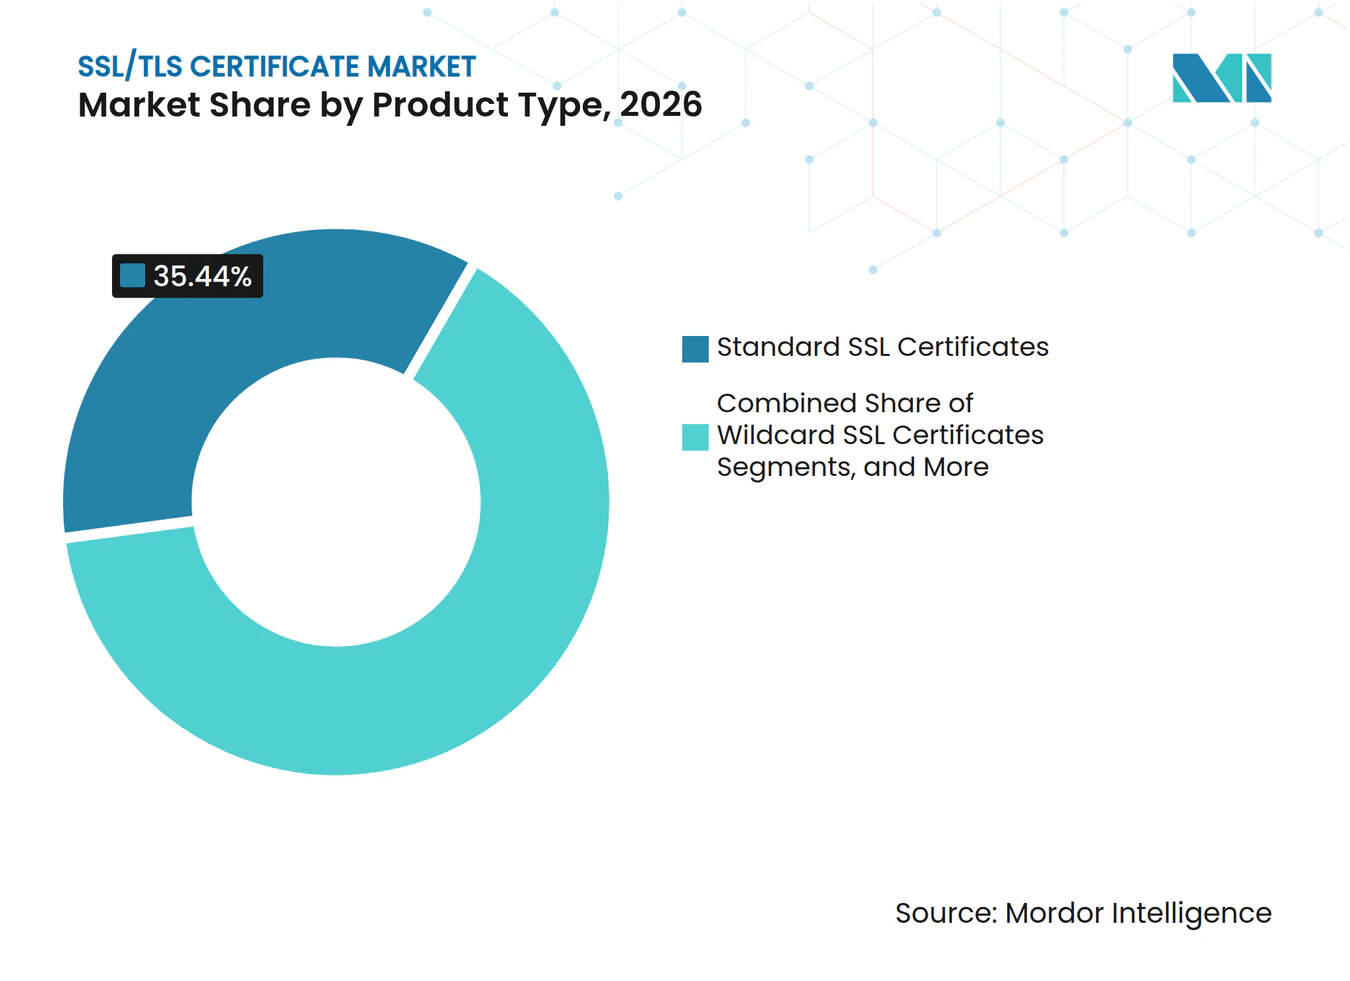
- 製品タイプ別では、スタンダードSSL証明書が2026年の市場シェアの35.44%を占め、SAN証明書は2032年にかけてCAGR 8.66%で拡大すると予測されています。
- 検証レベル別では、組織検証(OV)証明書が2026年に43.99%のシェアを占め、ドメイン検証(DV)証明書は2032年にかけてCAGR 8.72%で拡大すると予測されています。
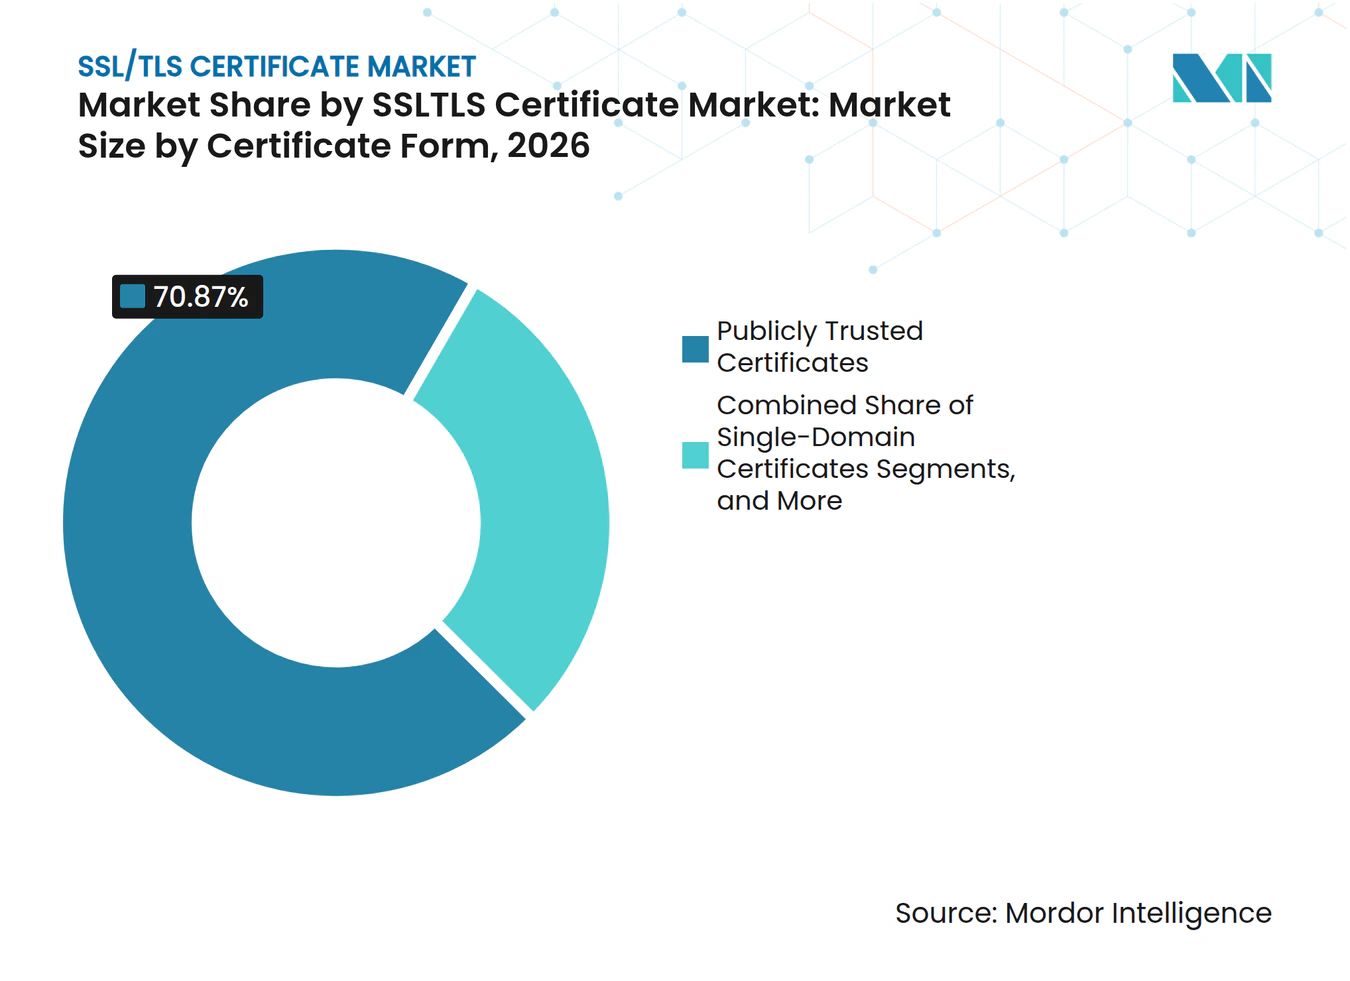
- 証明書形式別では、公開信頼証明書が2026年に70.87%のシェアを占め、プライベート信頼証明書は2032年にかけてCAGR 8.63%で拡大すると予測されています。
- 展開モデル別では、クラウドベースの展開が2026年に53.97%のシェアを占め、ハイブリッド展開は2032年にかけてCAGR 8.94%で拡大すると予測されています。
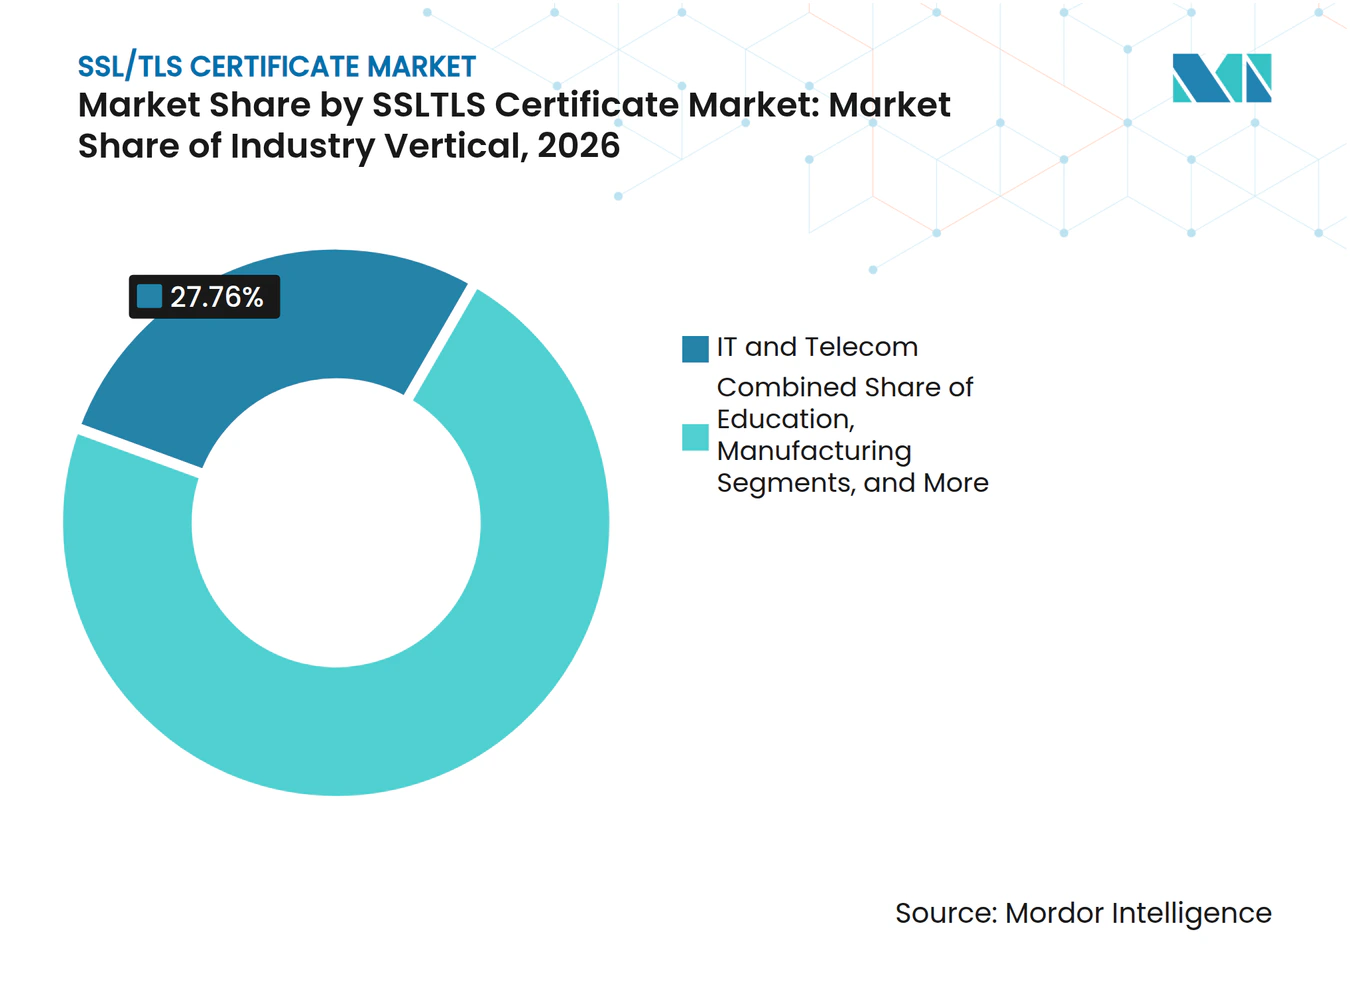
- 業種別では、ITおよび通信が2026年に27.76%のシェアを占め、医療・ライフサイエンスは2032年にかけてCAGR 9.12%で拡大すると予測されています。
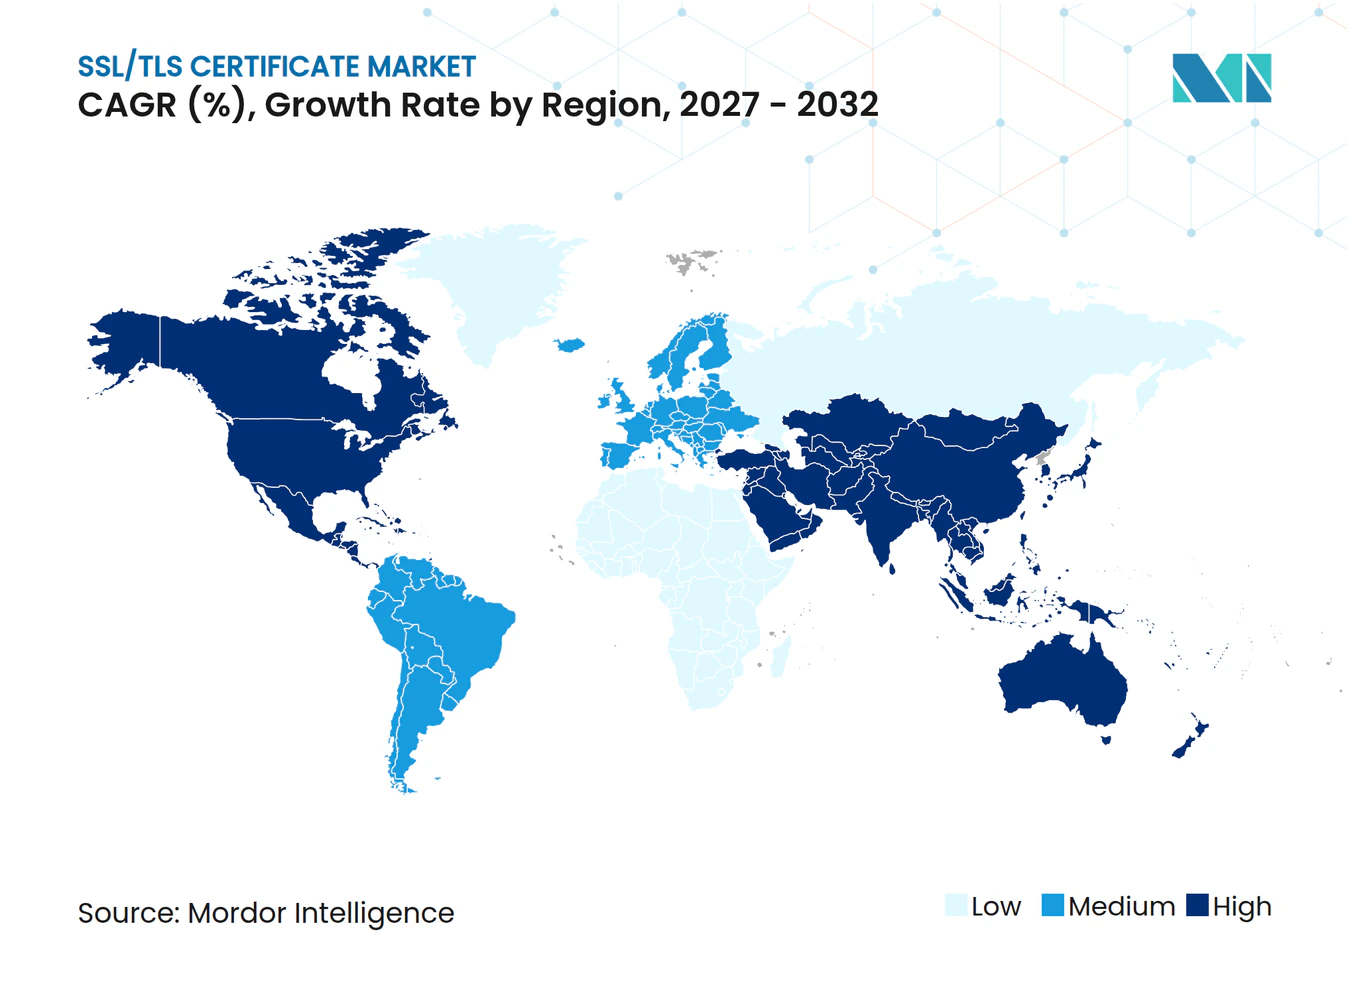
- 地域別では、北米が2026年に36.68%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 9.23%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルサービス全体でのHTTPS普及の拡大 | +2.5% | グローバル | 短期(2年以内) |
| TLS証明書ライフサイクルの短縮化 | +2.0% | グローバル | 短期(2年以内) |
| クラウドネイティブおよびマシンIDの拡大 | +1.3% | 北米、欧州、アジア太平洋中核地域、中東への波及 | 中期(2〜4年) |
| 規制およびデジタルトラストの要件 | +1.0% | 欧州、北米 | 中期(2〜4年) |
| ACMEおよびDevSecOpsを通じた自動発行 | +0.7% | グローバル、北米および西欧での早期成果 | 中期(2〜4年) |
| 証明書の透明性と継続的モニタリング | +0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルサービス全体でのHTTPS普及の拡大
HTTPSは現在、ほとんどのインターネット通信においてデフォルトのセキュリティレイヤーとなっています。2025年版ウェブ年鑑(Web Almanac)は、2025年7月のクロールにおいて、デスクトップホームページの97.5%、モバイルホームページの97.3%がHTTPSで提供されていたと報告しています。また、モバイルリクエストの98.8%が暗号化されていたことも明らかにしています。[1] 大企業の多くは初期のHTTPS移行をほぼ完了していますが、中小企業、地域の出版社、公共ポータルは依然として証明書のプロビジョニングと更新をより簡単に行う方法を必要としています。ブラウザの警告とHTTPSファーストのアプローチにより、暗号化の欠如がこれらのユーザーにとってより目立つようになっています。マネージドサービスが、これまで中小企業での普及を遅らせてきた運用上の負担を取り除くことで、SSL/TLS証明書市場は恩恵を受けます。
TLS証明書ライフサイクルの短縮化
CA/ブラウザフォーラムは2025年4月にバロットSC-081v3を承認し、TLS証明書の最大有効期間を段階的に短縮することを決定しました。最大期間は2026年3月に200日、2027年3月に100日、2029年3月に47日へと短縮されます。数千の証明書を管理する組織は、従来の398日間の期間と比べてはるかに頻繁に認証情報を更新しなければなりません。証明書が顧客向けアプリケーション、決済システム、または医療情報交換を支えている場合、手動での追跡は特にリスクが高くなります。したがって、SSL/TLS証明書市場は、自動化された検出・承認・発行・更新・失効ツールへと移行しています。このシフトはまた、個別の証明書購入ではなく、定期的なライフサイクル管理契約を支持するものでもあります。
クラウドネイティおよびマシンIDの拡大
クラウドネイティブアプリケーションは、API、コンテナ、サービスメッシュ、デバイス接続全体にわたって証明書を使用します。CyberArkは、2025年の企業環境においてマシンIDが人間のIDを82対1の比率で上回ったと報告しています。AWSは2025年7月、対象となるパーティション化されたCRL構成向けに、AWS Private CAの容量をCA当たり1億証明書に増加させました。[2] これらの規模は、基本的な発行だけでは組織がマシンIDを十分に管理できない理由を示しています。企業が適切な暗号化ポリシーを持っていても、見落とされた証明書がアプリケーションを中断させる可能性があるため、検出・インベントリツールが重要になっています。SSL/TLS証明書市場は、ハイブリッド環境全体でこのより広範なID管理ニーズを支援する機会を持っています。
規制およびデジタルトラストの要件
欧州のデジタルID規則は、適格証明書および信頼サービスの重要性を高めています。EU規則2024/1183は欧州デジタルIDフレームワークを創設し、加盟国に対して2026年末までにデジタルIDウォレットを利用可能にすることを求めています。これらの要件は、デジタル認証情報を発行・検証・依拠する組織に対して技術的・運用的な要求を課します。NISTはまた、最初のポスト量子暗号標準としてFIPS 203、FIPS 204、FIPS 205を最終化しました。証明書インベントリは、新しい暗号化方式への移行における必要な出発点です。コンプライアンスプログラムが証明書の所有権、有効期限、鍵の種類に関する一元的な可視性を必要とする場合、SSL/TLS証明書市場は恩恵を受けることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業における低い認知度と脆弱な証明書ガバナンス | -1.2% | グローバル、南米・アフリカ・東南アジアで最も深刻 | 短期(2年以内) |
| 内部ワークロードに対する自己署名証明書およびプライベートCAによる代替 | -0.8% | 北米および欧州、クラウドネイティブ普及率が高い地域 | 中期(2〜4年) |
| レガシーシステム統合とスキル上の制約 | -0.5% | アジア太平洋、南米、アフリカ | 中期(2〜4年) |
| マルチプロバイダーの断片化と所有権の盲点 | -0.4% | グローバル、ITが分散化した大企業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小企業における低い認知度と脆弱な証明書ガバナンス
中小企業は、証明書の所有権と更新に関する正式なポリシーを持っていないことが多いです。2025年10月に発表されたCSCの調査によると、企業の約60%が3社以上のSSLプロバイダーを利用していることが明らかになりました。[3] 複数のプロバイダーを利用すると、チームが別々のインベントリを持ち、期限切れ証明書に対する責任が不明確になる可能性があります。この問題は、PKI専門スタッフや高コストの自動化プラットフォームを正当化できない企業にとってより困難です。SectionigoとOmdiaは、調査対象組織の95%が少なくとも部分的に手動プロセスに依存していると報告しています。この依存性は近期的に普及を遅らせる可能性がある一方で、低コストのマネージド自動化に対する将来の需要を生み出します。
内部ワークロードに対する自己署名証明書およびプライベートCAによる代替
内部サービスは必ずしも公開信頼証明書を必要としません。自己署名証明書とプライベートCA階層は、公開証明書を購入することなく、内部API、コンテナトラフィック、サービスメッシュ接続を保護できます。AWS Private CA、Googleの認証局サービス、Microsoft Intune Cloud PKIは、クラウド環境でこのアプローチをサポートしています。AWSはまた、2025年6月にエクスポート可能な公開証明書を導入し、完全修飾ドメイン名当たり15米ドル、ワイルドカード証明書当たり149米ドルで提供しています。この代替は、急速に拡大する内部ワークロードにおける商業用公開証明書の需要を制限する可能性があります。商業プロバイダーは、プライベートPKIと公開発行の両方を管理する統合プラットフォームを提供することで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
SAN証明書がマルチクラウド展開を支援スタンダードSSL証明書は2026年の市場シェアの35.44%を占めました。その地位は、中小企業やコンテンツパブリッシャーの間でのシングルドメイン要件の高い需要量を反映しています。SAN証明書は2032年にかけてCAGR 8.66%で拡大すると予測されています。SAN証明書は、企業が単一の証明書で複数のホスト名を保護することを可能にし、アプリケーションが複数のクラウドリージョンとサブドメインにまたがって動作する場合に有用です。SAN証明書の市場規模は、確立された展開ワークフロー内でプログラム的な発行を求めるインフラチームから恩恵を受けます。
NGINXは2025年にACMEプロトコルのネイティブサポートを導入し、自動化された証明書ワークフローを一般的なインフラツールに近づけました。この統合は、リクエストと更新がDevSecOpsプロセスを通じて処理されるSAN証明書の使用を支援します。ワイルドカードおよびマルチドメイン証明書は、より広範なサブドメイン構造を管理するユーザーに引き続き対応しています。47日間のライフサイクルにより、長い更新間隔を前提に設計された認証情報のメリットが低下するため、その価値は変化しています。提供された資料によると、ECDSA証明書は2026年第3四半期のCTレコードの50.11%を占めており、暗号化の選択における継続的な変化を示しています。SAN証明書は、有効期間の短縮が促す、より迅速な鍵の再生成と再発行の慣行に適合しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
検証レベル別:
OVが企業の支持を維持しながらDVが自動化を推進組織検証(OV)証明書は2026年の市場シェアの43.99%を占めました。OV証明書は、拡張検証(EV)に関連する広範な審査を行わずに、申請組織の法的存在を確認します。この保証レベルは、B2Bポータル、APIゲートウェイ、従業員向けアプリケーションに引き続き適しています。ドメイン検証(DV)証明書は2032年にかけてCAGR 8.72%で拡大すると予測されています。その成長は、人間による検証ステップを必要としないマシン間接続向けのACME対応発行と関連しています。
拡張検証(EV)証明書は、金融サービスおよびeコマースにおいてコンプライアンスベースの役割を維持しています。ブラウザインターフェースが高保証証明書の視覚的な差別化を縮小した後、その価格プレミアムはあまり明確ではなくなっています。Let's Encryptは2025年8月にRFC 6962証明書透明性ログの廃止計画を発表し、静的CT API実装へと移行しました。この移行は、大量の証明書エコシステムの技術的なスケーリングを支援します。商業的に発行されたDV証明書は、証明書ポリシー内で監査可能な検証記録を必要とする組織を引き続き支援できます。その要件は、規制された運用環境において自己署名証明書との差別化要因となり得ます。
証明書形式別:
公開信頼が中心的役割を維持しながらプライベート信頼が拡大公開信頼証明書は2026年の市場シェアの70.87%を占めました。公開向けウェブサイトおよびサービスは、主要なブラウザのルートストアに認識されるトラストチェーンを必要とします。この要件は、消費者向け、パートナー向け、および外部ビジネスアプリケーションにおける公開WebPKIの中心的な役割を維持します。プライベート信頼証明書は2032年にかけてCAGR 8.63%で拡大すると予測されています。相互TLS認証、制御されたトラスト境界、および機密データのローカル処理を必要とする内部サービスでの使用が増加しています。
プライベートルートCAにより、規制を受ける組織は内部システムのIDおよびポリシールールをカスタマイズできます。ブラウザ認識を必要としないが、デバイス、アプリケーション、またはユーザーを認証しなければならないサービスに関連しています。AWS Certificate Managerは2025年6月、AWS内外のワークロード向けにエクスポート可能な公開証明書を提供開始しました。このサービスは、組織がハイブリッド環境でクラウド管理の公開証明書を使用するのに役立ちます。SSL/TLS証明書市場には公開と非公開の両方のトラストニーズが含まれており、大企業は外部サービスと内部サービスを同時に運用することが多いためです。両形式にわたるライフサイクル管理を提供するプロバイダーは、両者間の運用上の分断を縮小できます。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
展開モデル別:
クラウドベースサービスがリードしながらハイブリッド環境が拡大クラウドベースの展開は2026年の市場規模の53.97%のシェアを占めました。このリードは、クラウドツールチェーンへの証明書サービスの統合と、オンプレミスCAインフラコストの回避を反映しています。クラウド提供は、すでにハイパースケールプラットフォームを通じてアプリケーションを管理しているチームのプロビジョニングを簡素化でます。ハイブリッド展開は2032年にかけてCAGR 8.94%で拡大すると予測されています。これは、多くの大企業がレガシーシステム、複数のパブリッククラウド、エッジワークロードを同時に運用しているという事実を反映しています。
オンプレミス展開は、エアギャップ環境、重要インフラ、厳格なデータ居住要件がある場所で引き続き関連性を持ちます。Entrustは2025年1月、プライベートPKIおよび証明書ライフサイクル管理のためのコンテナベースの仮想アプライアンスとしてPKI Hubを発売しました。ハイブリッド環境では、AWS、Azure、Google Cloud、およびローカルシステム全体で一貫したポリシーが必要です。各環境には異なる証明書サービス、API、およびルールが存在する可能性があります。SSL/TLS証明書市場は、インベントリ、ポリシー施行、更新自動化を一元化するCA非依存プラットフォームを通じてこの断片化に対応しています。企業の約60%が3社以上のSSLプロバイダーを利用しているというCSCの調査結果は、このニーズを裏付けています。
業種別:
ITおよび通信がリードしながら医療が前進ITおよび通信は2026年の市場シェアの27.76%を占めました。このセクターは、他の産業が使用する証明書で保護されたインフラの多くを運用しています。クラウドネイティブの5Gコアネットワークも、内部コンポーネント間のセキュアな通信を必要とします。銀行・金融サービスは、決済およびセキュリティ規則が暗号化衛生のベースラインを確立しているため、引き続き重要なユーザーです。政府・防衛、小売・eコマース、教育、製造、旅行・ホスピタリティも、デジタルサービスの拡大に伴い証明書の使用を増やしています。
医療・ライフサイエンスは2032年にかけてCAGR 9.12%で拡大すると予測されています。医療システムは、臨床アプリケーション、患者ポータル、および接続されたパートナー全体でセキュアなデータ転送を必要とします。2025年1月に発表されたHIPAAセキュリティルールの改正案は、提供された資料によると、保護された医療情報の暗号化を対処可能な保護措置ではなく必須の保護措置にするものです。GoogleのChromeのクライアント認証ポリシーも、相互TLS医療情報交換システムを使用する組織に対して、プライベートCAトラストチェーンの検討を求めています。これらの変化は、病院システムおよび医療ITベンダー全体での検出とライフサイクル管理の需要を支援します。セキュアな接続は暗号化と証明書の継続性の両方に依存するため、SSL/TLS証明書産業は医療業務においてますます重要になっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米のSSL/TLS証明書市場
北米は2026年の市場シェアの36.68%を占めました。米国は、大規模な企業ユーザー、クラウドプロバイダー、SaaSベンダー、および公開PKIサービスの集積地であるため、この地位の多くを占めています。NISTは2025年9月にSP 1800-37を発表し、TLS 1.2からTLS 1.3への移行中に可視性の課題に対処するための指針を企業に提供しました。このガイダンスは、暗号化のアップグレード中にネットワークの可視性を維持する必要がある金融サービス、医療、および政府機関に関連しています。DigiCertの2026年9月のNewfold Digitalとのパートナーシップは、大規模な北米プラットフォームが数百万の中小企業顧客向けに証明書インフラを標準化している方法を示しています。
欧州のSSL/TLS証明書市場
欧州は第2位の地域SSL/TLS証明書市場です。EU規則2024/1183は、デジタルIDウォレット、適格証明書、および信頼サービスに関するコンプライアンス重視の環境を推進しています。英国、ドイツ、フランスは引き続き企業需要の中核的な源泉です。2025年11月に発表されたSwissSignとEvertrustのパートナーシップは、ライフサイクル管理プラットフォームとスイス製証明書を欧州主権のポジショニングのもとで組み合わせました。このタイプの地域提供は、eIDAS 2.0、GDPR、NIS2に関連する重複する要件に対応しています。
アジア太平洋、中東・アフリカ、南米のSSL/TLS証明書市場
アジア太平洋地域は2032年にかけてCAGR 9.23%で拡大すると予測されており、SSL/TLS証明書市場において最も成長が速い地域です。提供された政府資料によると、中国の59の認証局機関は2025年に125.1 ビリオン件のデジタル認証証明書を発行し、前年比31.0%増となりました。金融セクターの発行は中国の総数の73.3%を占め、事業収入は37.7 ビリオン 人民元(520 ミリオン 米ドル相当)に達しました。インドのデジタル経済は、銀行、保険、政府ポータルにおける証明書需要を支えています。南米はeガバメントおよびeコマースの普及を通じて前進していますが、中小企業のガバナンスの弱さが展開を遅らせる可能性があります。中東はUAEとサウジアラビアのデジタルトランスフォーメーションプログラムに支えられており、南アフリカとエジプトでの早期普及はfintechとモバイルインターネットの利用と結びついています。
競合環境
市場集中度
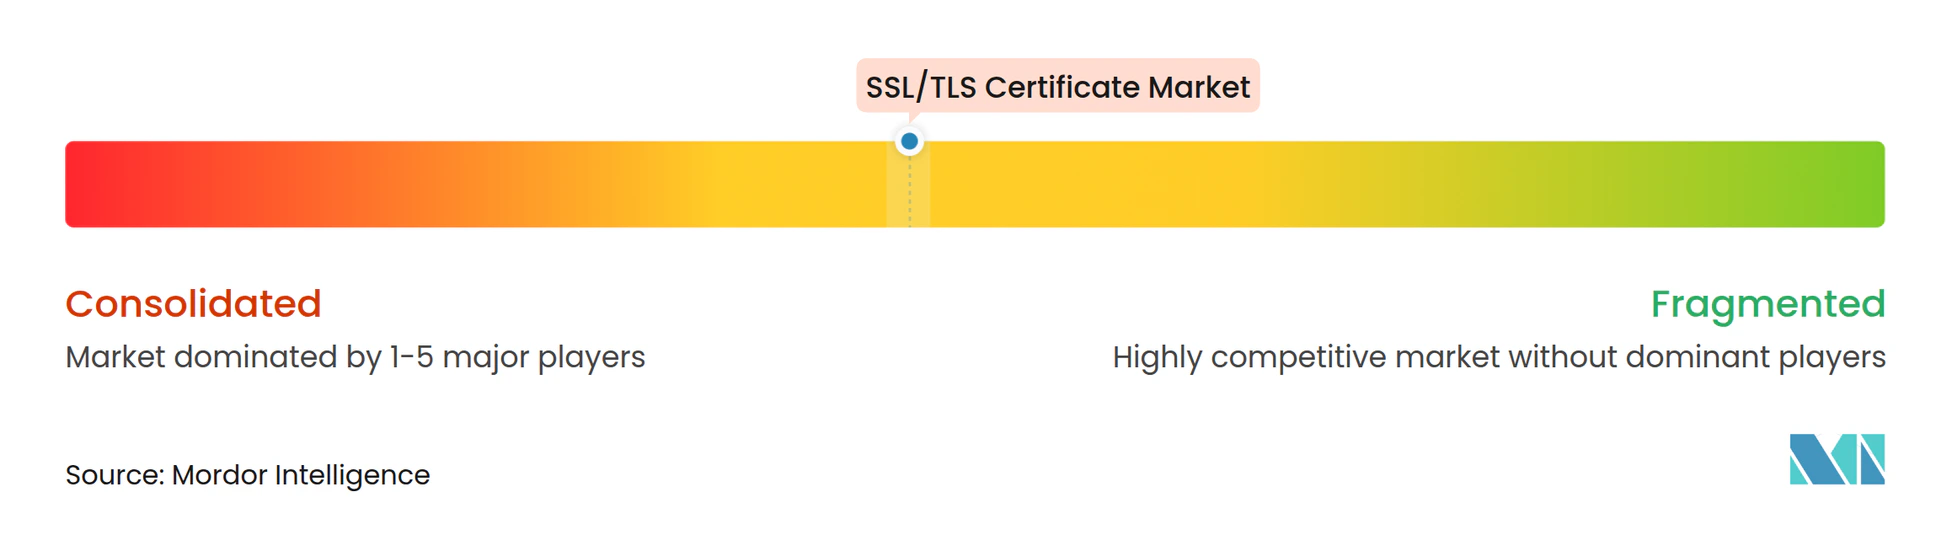
SSL/TLS証明書市場は、公開認証局の間で適度に集中しており、DigiCert、Sectigo、GlobalSign、Amazon Trust Servicesが重要な役割を果たしています。競争上の優位性は、ライフサイクル自動化、APIカバレッジ、クラウドサポート、および開発プロセスとの統合にますます依存しています。公開発行は依然として不可欠ですが、もはや顧客関係全体を定義するものではありません。ベンダーは、検出、ガバナンス、自動更新、プライベートPKI、およびポリシー管理を通じて定期的な収益を追求しています。このサービス提供の拡大は、個別の証明書のみを販売するプロバイダーにとっての参入障壁を高めます。
Sectigoは2025年9月にEntrustの公開証明書事業を買収した後、50万件以上の証明書の移行を完了しました。この動きにより、大規模な公開証明書基盤とSectigoの証明書マネージャー、および短い証明書ライフサイクルへの注力が組み合わさりました。DigiCertは2025年9月にValimail社を買収し、ゼロトラストメール認証機能をプラットフォームに追加しました。GlobalSignは、Microsoft CA、EJBCA、Kubernetes、F5環境と連携するエンドツーエンドの証明書管理およびライフサイクル制御プラットフォームとしてLifeCycleXを入しました。これらの動きは、主要プロバイダーがマルチCA オーケストレーションプラットフォームとして自社を位置づけている方法を示しています。
ポスト量子への対応も、もう一つの競争上の要件となっています。Microsoftは2026年8月27日にPQC TLSパイロットプログラムを開始し、Microsoftの信頼されたルートプログラムに参加する対象の認証局がポスト量子認証の準備状況をテストできるようにしました。信頼できる移行計画を持たないプロバイダーは、将来の技術的な期待を満たすことが難しくなる可能性があります。Actalis、SSL.com、Certum、D-TRUSTなどの地域専門業者は、地域の規制専門知識が重要な場所での役割を維持しています。Buypassは2025年10月にTLSおよびSSL証明書の発行を終了し、より広範なプラットフォームサービスを持たない単独発行ビジネスへの圧力を示しました。競争環境は、信頼できる発行と柔軟な自動化および地域コンプライアンスサポートを組み合わせた企業に有利に働く可能性が高いです。
SSL/TLS証明書産業のリーダー企業
-
Internet Security Research Group
-
GlobalSign nv-sa
-
Sectigo Limited
-
GoDaddy Operating Company, LLC
-
DigiCert, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
SSL/TLS証明書市場 このレポートでカバーされる企業
- DigiCert, Inc.
- Sectigo Limited
- GlobalSign nv-sa
- GoDaddy Operating Company, LLC
- Internet Security Research Group
- Google Trust Services LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Entrust Corporation
- SSL.com LLC
- Actalis S.p.A.
- Asseco Data Systems S.A.
- IdenTrust, Inc.
- Network Solutions, LLC
- WISeKey International Holding Ltd
- SwissSign AG
- OneSpan Inc.
- Trustwave Holdings, Inc.
- Buypass AS
- Certum sp. z o.o.
最近の産業開発事情 SSL/TLS証明書市場
- 2026年9月:世界で約600万人の顧客を持つNewfold Digital(Network SolutionsおよびBluehost ブランドを含む)は、SSL/TLS証明書インフラを近代化し、数百万の中小企業顧客に対してエンタープライズグレードの証明書管理をスケールで提供するため、DigiCertをデジタルトラスト技術パートナーとして選定しました。
- 2026年8月:Microsoftは2026年8月27日にPQC TLSパイロットプログラムを開始し、Microsoftの信頼されたルートプログラムに参加する対象の認証局を招待して、2026年末まで継続的な参加受付を通じてポスト量子認証の準備状況をテストできるようにしました。これは、本番規模でのポスト量子証明書発行ワークフローに関するハイパースケーラー主導の初の正式な検証です。
- 2026年7月:Sectigoは、47日間のTLS証明書ライフサイクルに備えるインド企業の動化されたCLM普及を加速するため、eCAPS Computers Indiaとの戦略的パートナーシップを発表し、アジア太平洋成長回廊をターゲットとしました。
- 2026年4月:SectigoはF5と提携し、F5のアプリケーション配信・セキュリティプラットフォーム全体で自動化された証明書ライフサイクル管理を提供し、アプリケーション配信インフラ内でのエンタープライズ規模の自動化された証明書更新と失効を可能にしました。
グローバルSSL/TLS証明書市場レポートの範囲
SSL/TLS証明書市場とは、ウェブサイト、サーバー、デバイス、およびユーザーのIDを認証し、SSL/TLSプロトコルを使用してネットワーク上での暗号化通信を可能にするデジタル証明書の市場を指します。これらの証明書は、発行前にドメインの所有権および/または組織の詳細を確認する信頼された認証局(CA)によって発行され、HTTPS、セキュアメール、APIセキュリティ、およびマシン間通信の基盤となっています。
SSL/TLS証明書市場レポートは、製品タイプ(スタンダードSSL証明書、ワイルドカードSSL証明書、マルチドメインSSL証明書、サブジェクト代替名証明書)、検証レベル(ドメイン検証証明書、組織検証証明書、拡張検証証明書)、証明書形式(シングルドメイン証明書、マルチドメイン証明書、ワイルドカード証明書、公開信頼証明書、プライベート信頼証明書)、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、業種(銀行・金融サービス、ITおよび通信、小売・eコマース、医療・ライフサイエンス、政府・防衛、旅行・ホスピタリティ、教育、製造、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| スタンダードSSL証明書 |
| ワイルドカードSSL証明書 |
| マルチドメインSSL証明書 |
| サブジェクト代替名証明書 |
| ドメイン検証証明書 |
| 組織検証証明書 |
| 拡張検証証明書 |
| シングルドメイン証明書 |
| マルチドメイン証明書 |
| ワイルドカード証明書 |
| 公開信頼証明書 |
| プライベート信頼証明書 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 銀行・金融サービス |
| ITおよび通信 |
| 小売・eコマース |
| 医療・ライフサイエンス |
| 政府・防衛 |
| 旅行・ホスピタリティ |
| 教育 |
| 製造 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 製品タイプ別 | スタンダードSSL証明書 | |
| ワイルドカードSSL証明書 | ||
| マルチドメインSSL証明書 | ||
| サブジェクト代替名証明書 | ||
| 検証レベル別 | ドメイン検証証明書 | |
| 組織検証証明書 | ||
| 拡張検証証明書 | ||
| 証明書形式別 | シングルドメイン証明書 | |
| マルチドメイン証明書 | ||
| ワイルドカード証明書 | ||
| 公開信頼証明書 | ||
| プライベート信頼証明書 | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 業種別 | 銀行・金融サービス | |
| ITおよび通信 | ||
| 小売・eコマース | ||
| 医療・ライフサイエンス | ||
| 政府・防衛 | ||
| 旅行・ホスピタリティ | ||
| 教育 | ||
| 製造 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
市場規模はどのくらいですか?
市場規模は2026年に5.02 ビリオン 米ドルであり、2027年〜2032年のCAGR 8.38%で2032年までに8.12 ビリオン 米ドルに達すると予測されています。
SSL/TLS証明書のライフサイクルはなぜ短縮されているのですか?
CA/ブラウザフォーラムのバロットSC-081v3により、証明書の最大有効期間が2026年に200日、2027年に100日、2029年に47日に短縮されます。
どの証明書製品タイプが最も急速に拡大していますか?
SAN証明書は、マルチクラウド環境で複数のホスト名を保護できるため、2032年にかけてCAGR 8.66%で拡大すると予測されています。
どの展開アプローチが証明書管理をリードしていますか?
クラウドベースの展開は2026年に53.97%のシェアを占め、ハイブリッド展開は2032年にかけてCAGR 8.94%で拡大すると予測されています。
最も高い予測成長率を持つエンドユーザーセクターはどこですか?
医療・ライフサイエンスは、セキュアなデータ転送要件に支えられ、2032年にかけてCAGR 9.12%で拡大すると予測されています。
どの地域が最も急速に成長すると予測されていますか?
アジア太平洋地域は、広範なデジタル化と証明書発行活動に支えられ、2032年にかけてCAGR 9.23%で拡大すると予測されています。