
Taille et part du marché des graines de chia emballées en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 35.45 Millions de dollars américains |
| Taille du Marché (2026) | 39.63 Millions de dollars américains |
| Taille du Marché (2031) | 72.66 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.89 % |
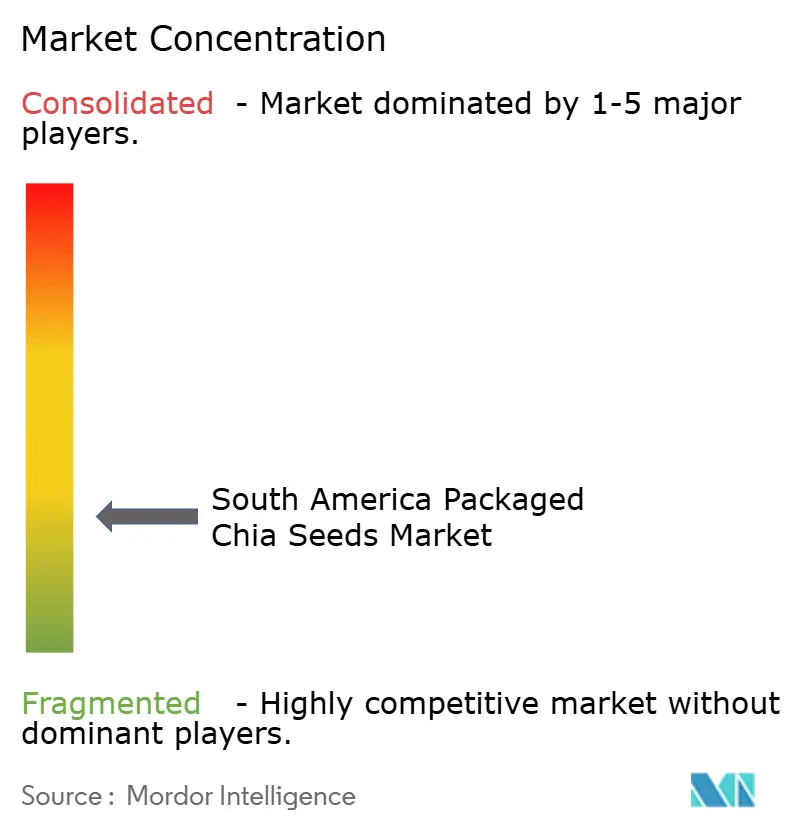
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des graines de chia emballées en Amérique du Sud par Mordor Intelligence
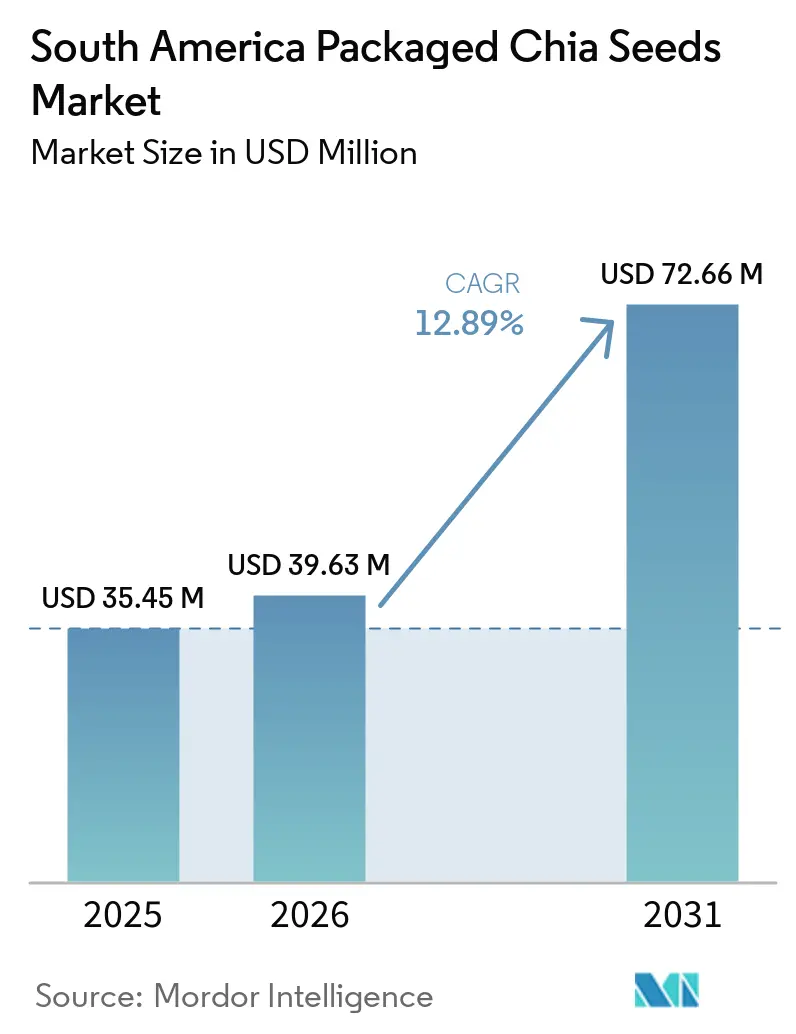
Le marché des graines de chia emballées en Amérique du Sud devrait croître de 35,45 millions USD en 2025 à 39,63 millions USD en 2026, pour atteindre 72,66 millions USD d'ici 2031, à un CAGR de 12,89 % durant la période 2026–2031. La croissance du marché est soutenue par la préférence croissante des consommateurs pour les aliments naturels et peu transformés, un intérêt accru pour les produits à base de graines entières riches en nutriments, et l'intégration croissante du chia dans les régimes alimentaires quotidiens. Le marché bénéficie également d'une plus grande commercialisation du chia grâce à des processus standardisés de nettoyage, de calibrage, de tri, de contrôle qualité et d'emballage. La disponibilité de produits conventionnels et biologiques, des informations plus claires sur les ingrédients et les certifications, des formats d'emballage pratiques et l'élargissement des options d'achat en ligne renforcent l'accès des consommateurs et la visibilité des produits.
Points clés du rapport
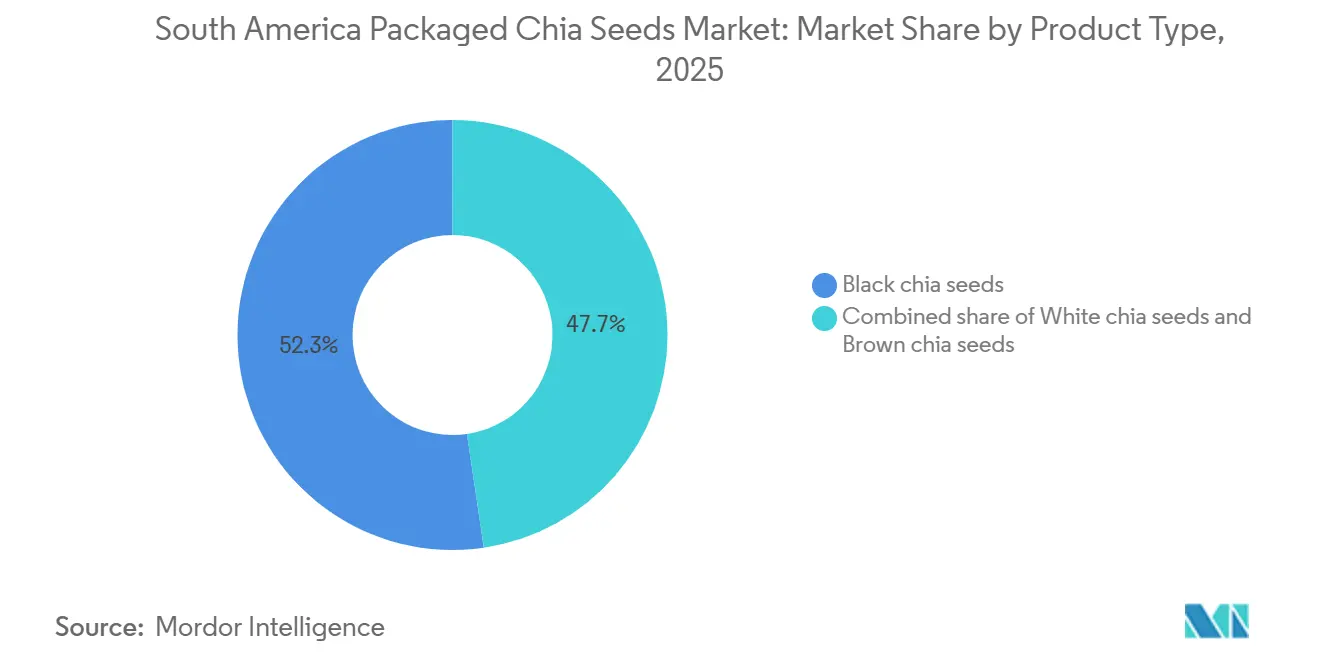
- Par type de produit, les graines de chia noires détenaient 52,32 % de la part du marché des graines de chia en Amérique du Sud en 2025, tandis que les graines de chia blanches devraient croître à un CAGR de 13,74 % jusqu'en 2031.
- Par nature, les graines de chia conventionnelles représentaient 82,34 % de la part du marché des graines de chia en Amérique du Sud en 2025, tandis que les graines de chia biologiques devraient se développer à un CAGR de 15,12 % jusqu'en 2031.
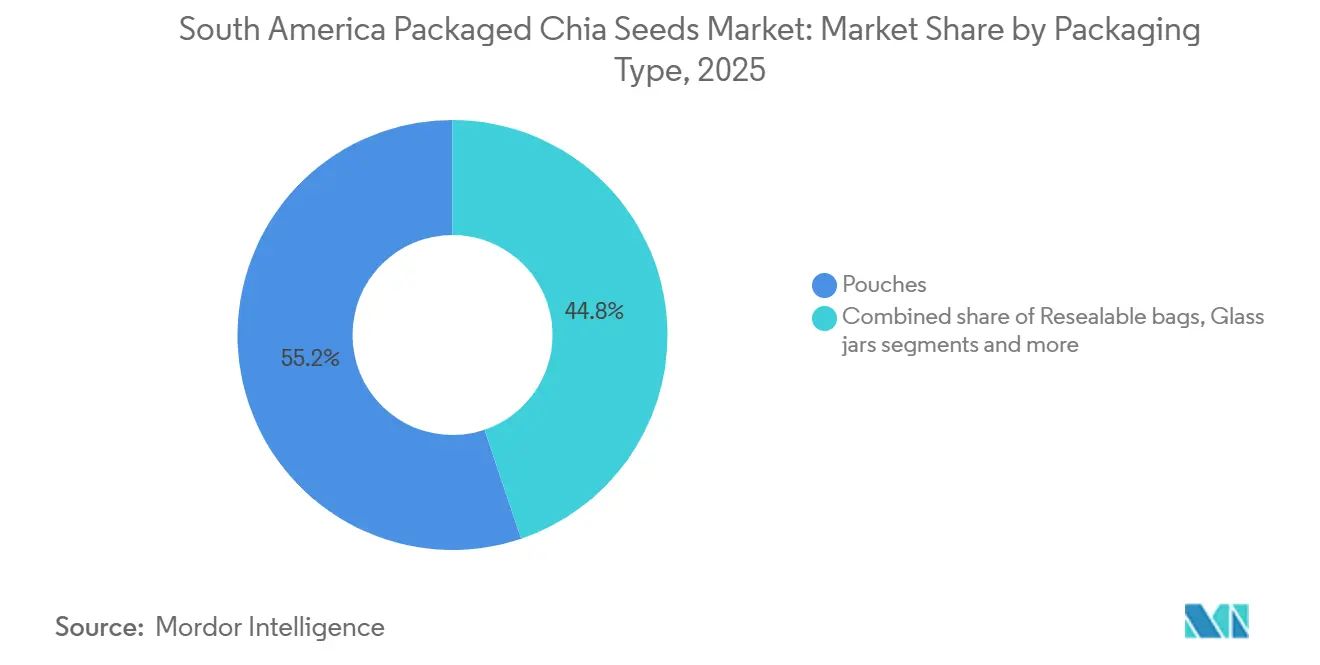
- Par type d'emballage, les sachets captaient 55,18 % de la part du marché des graines de chia en Amérique du Sud en 2025, tandis que les sachets refermables devraient enregistrer un CAGR de 14,86 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés représentaient 44,56 % de la part du marché des graines de chia en Amérique du Sud en 2025, tandis que les boutiques de vente en ligne devraient croître à un CAGR de 15,65 % jusqu'en 2031.
- Par géographie, le Brésil représentait 34,82 % de la part du marché des graines de chia en Amérique du Sud en 2025, tandis que le Pérou devrait croître à un CAGR de 14,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des graines de chia emballées en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des régimes alimentaires végétaux et sans gluten | +3.2% | Débordement de la demande mondiale, plus fort au Brésil, au Chili et en Colombie | Moyen terme (2 à 4 ans) |
| Positionnement santé et bien-être des graines riches en oméga-3 et en fibres | +2.9% | Mondial ; concentré dans les centres urbains du Brésil et de l'Argentine | Long terme (≥ 4 ans) |
| Utilisation croissante du chia dans les aliments du petit-déjeuner et du quotidien | +2.0% | Brésil, Argentine, Chili (marchés de consommation principaux) | Moyen terme (2 à 4 ans) |
| Intérêt croissant des consommateurs pour les aliments naturels et peu transformés | +1.8% | Marchés principaux d'Amérique du Sud, gains précoces en Colombie et au Pérou | Court terme (≤ 2 ans) |
| Expansion des produits de chia à origine unique | +0.9% | Brésil, Pérou, Chili (commerce de détail premium) | Moyen terme (2 à 4 ans) |
| Développement des réseaux régionaux de commerce et d'approvisionnement en chia | +1.5% | Amérique du Sud (Paraguay, Bolivie, Pérou comme pôles d'origine) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des régimes alimentaires végétaux et sans gluten
L'adoption croissante des régimes alimentaires végétaux et sans gluten stimule la demande sur le marché des graines de chia emballées en Amérique du Sud. Les consommateurs recherchent de plus en plus des ingrédients alimentaires naturellement d'origine végétale et sans gluten, avec des profils d'ingrédients simples et reconnaissables, ce qui correspond aux caractéristiques inhérentes des graines de chia. Cette évolution incite également les détaillants à allouer davantage d'espace en rayon et à introduire une plus grande différenciation des produits au sein des catégories d'aliments emballés. À mesure que les régimes alimentaires végétaux et sans gluten s'ancrent davantage dans le comportement d'achat des consommateurs, les graines de chia emballées bénéficient de leur compatibilité naturelle avec ces deux tendances, soutenant une acceptation plus large des consommateurs et la pénétration du marché.
Positionnement santé et bien-être des graines riches en oméga-3 et en fibres
Le positionnement santé et bien-être des graines riches en oméga-3 et en fibres stimule le marché des graines de chia emballées en Amérique du Sud, car le fardeau croissant de l'obésité accroît l'attention portée aux choix alimentaires plus sains et à la qualité nutritionnelle. En 2025, plus de 1,5 million d'adultes étaient enregistrés comme obèses dans le Système de surveillance alimentaire et nutritionnelle du Brésil (SISVAN), selon la Fédération mondiale de l'obésité, soulignant l'ampleur du défi que représente l'obésité dans ce pays[1]. Cet environnement renforce l'intérêt pour les aliments à haute densité nutritionnelle tels que les graines de chia, naturellement riches en fibres alimentaires et fournissant des acides gras oméga-3 d'origine végétale (ALA), soutenant leur positionnement en tant qu'aliment emballé orienté santé. L'accent croissant mis sur la prévention de l'obésité et une alimentation plus saine crée un environnement favorable aux graines de chia emballées, notamment à mesure que les consommateurs évaluent de plus en plus les aliments en fonction de leurs attributs nutritionnels et de leur contribution à des régimes alimentaires plus sains.
Utilisation croissante du chia dans les aliments du petit-déjeuner et du quotidien
L'utilisation croissante du chia dans les aliments du petit-déjeuner et du quotidien stimule le marché des graines de chia emballées en Amérique du Sud en augmentant la fréquence à laquelle les consommateurs intègrent le chia dans leur alimentation régulière. Sa polyvalence, sa saveur douce et sa capacité à se mélanger facilement avec des aliments couramment consommés rendent le chia adapté à une consommation routinière plutôt qu'occasionnelle. Cela soutient les achats répétés des ménages et encourage les graines de chia emballées à passer d'un ingrédient de niche à un produit alimentaire acheté plus régulièrement. À mesure que les consommateurs recherchent de plus en plus des ingrédients pratiques pouvant être intégrés dans les habitudes alimentaires quotidiennes avec une préparation minimale, l'intégration plus large du chia dans la consommation alimentaire quotidienne soutient une demande soutenue pour les graines de chia emballées.
Intérêt croissant des consommateurs pour les aliments naturels et peu transformés
L'intérêt croissant des consommateurs pour les aliments naturels et peu transformés stimule le marché des graines de chia emballées en Amérique du Sud. Les consommateurs favorisent de plus en plus les produits aux ingrédients simples et reconnaissables et à la transformation limitée. Les graines de chia s'alignent sur cette préférence, car elles peuvent être commercialisées comme un produit à base de graines entières avec une transformation minimale entre la récolte et l'emballage au détail, préservant leur forme naturelle et la simplicité de leurs ingrédients évidente pour les consommateurs. Cela confère aux graines de chia emballées un avantage de positionnement clair, notamment à mesure que les consommateurs prêtent une attention plus étroite à la composition des ingrédients, aux niveaux de transformation et à l'authenticité des produits. La préférence croissante pour des choix alimentaires propres et simples encourage également une plus grande acceptation des produits à ingrédient unique, réduisant la perception que les aliments emballés doivent impliquer des formulations complexes ou une transformation extensive.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte dépendance aux conditions agricoles régionales | −2.2% | Paraguay, Bolivie, Pérou (zones de production primaires) | Court terme (≤ 2 ans) |
| Concurrence des graines de substitution | −1.5% | Marchés urbains d'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Incohérence de la qualité dans les chaînes d'approvisionnement fragmentées | −1.3% | Amérique du Sud (petits producteurs indépendants) | Moyen terme (2 à 4 ans) |
| Coûts des matériaux d'emballage et des technologies | −0.7% | Amérique du Sud (PME et producteurs régionaux) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance aux conditions agricoles régionales
La forte dépendance aux conditions agricoles régionales freine le marché des graines de chia emballées en Amérique du Sud. La production de chia est concentrée dans un couloir géographique relativement étroit s'étendant du sud du Paraguay, au nord-est de l'Argentine et aux hauts plateaux de Bolivie. Cette concentration accroît l'exposition du marché aux perturbations météorologiques localisées, car des précipitations défavorables, des fluctuations de température, la sécheresse ou une humidité excessive peuvent affecter les rendements des cultures et la qualité des graines au cours du même cycle de production. Des fenêtres météorologiques étroites augmentent encore la sensibilité des calendriers de culture et de récolte à la variabilité climatique, tandis que de graves perturbations saisonnières peuvent réduire la disponibilité des matières premières pour le nettoyage, le calibrage, la transformation et l'emballage. Les interruptions d'approvisionnement peuvent créer une incertitude d'approvisionnement et des fluctuations des coûts des matières premières pour les producteurs de chia emballé. La diversification géographique limitée de la production rend la chaîne d'approvisionnement en graines de chia emballées plus vulnérable aux événements climatiques régionaux, en particulier lorsque des conditions défavorables affectent simultanément plusieurs zones de production majeures.
Concurrence des graines de substitution
La concurrence des graines de substitution freine le marché des graines de chia emballées en Amérique du Sud. Les graines de lin, les graines de chanvre, les graines de courge et les graines de sésame sont en concurrence avec les graines de chia dans les circuits de vente au détail d'aliments santé, offrant aux consommateurs de multiples alternatives au sein de la catégorie des graines emballées. La disponibilité de ces substituts accroît la pression concurrentielle pour l'espace en rayon et l'attention des consommateurs, en particulier lorsque les produits à base de graines sont positionnés autour d'attributs naturels, peu transformés et riches en nutriments. Les consommateurs peuvent facilement passer d'une variété de graines à une autre en fonction du goût, de la texture, du prix, de la disponibilité et des caractéristiques de produit préférées, ce qui limite la capacité des graines de chia à capter toute la demande incrémentale au sein de la catégorie. La présence de plusieurs alternatives de graines établies offre également aux détaillants une plus grande flexibilité dans l'allocation de l'espace en rayon entre les produits concurrents, ce qui peut contraindre la visibilité et l'expansion de la distribution des graines de chia emballées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les graines noires définissent la base commerciale
Les graines de chia noires représentaient 52,32 % du marché des graines de chia emballées en Amérique du Sud en 2025, principalement en raison de leur plus grande disponibilité au sein des approvisionnements commerciaux en graines et de la relative facilité d'approvisionnement, de calibrage et de standardisation des lots à graines foncées pour l'emballage au détail. Le chia noir est un type de graine commerciale largement établi, offrant aux transformateurs de graines emballées une base de matières premières plus large et plus cohérente par rapport aux variantes de couleur moins répandues. Son apparence foncée distincte permet également une identification visuelle claire dans les emballages transparents et à fenêtre, contribuant à maintenir une présentation cohérente du produit dans différentes références de vente au détail. La plus grande prévalence des variétés à graines foncées réduit également la nécessité d'un approvisionnement hautement sélectif ou d'un tri étendu par couleur lorsque les transformateurs ciblent des emballages principalement à graines noires, soutenant une préparation plus efficace de produits de détail standardisés.
Les graines de chia blanches devraient croître à un CAGR de 13,74 % durant 2026–2031, soutenues par la disponibilité croissante des variétés à graines blanches au sein des chaînes d'approvisionnement commerciales et une plus grande différenciation des variantes de couleur de graines dans les produits de détail emballés. Le segment bénéficie de son apparence distincte de couleur claire, qui offre une différenciation visuelle claire par rapport au format dominant de chia noir et rend le chia blanc adapté aux marques cherchant à diversifier leurs portefeuilles de produits emballés. Son apparence contrastée peut également soutenir les emballages transparents et à fenêtre, permettant aux consommateurs d'identifier le type de graine avant l'achat. À mesure que le marché du chia emballé se différencie davantage par variété de graines, une plus grande reconnaissance des consommateurs du chia blanc, une disponibilité accrue à partir de lots de graines spécialisés, des capacités améliorées de tri et de calibrage, et l'introduction de références distinctes à graines blanches devraient soutenir une expansion plus rapide du segment.


Par nature : le volume conventionnel ancre le marché, le biologique remodèle le segment premium
Les graines de chia conventionnelles représentaient 82,34 % du marché des graines de chia emballées en Amérique du Sud en 2025, soutenues par leur plus grande disponibilité dans les chaînes d'approvisionnement commerciales et leur position établie en tant que matière première standard pour les produits de chia emballés. Les graines conventionnelles bénéficient d'un plus grand bassin d'approvisionnement, permettant aux transformateurs de se procurer les volumes nécessaires à une production au détail cohérente sans les exigences supplémentaires d'approvisionnement et de certification associées aux produits biologiques. Le segment est également soutenu par des flux de travail d'approvisionnement et de transformation plus simples, car le chia conventionnel ne nécessite pas de ségrégation spécifique au biologique, de vérification de certification ou de procédures de traçabilité dédiées tout au long de la chaîne d'approvisionnement.
Les graines de chia biologiques devraient être le segment à la croissance la plus rapide, se développant à un CAGR de 15,12 % durant 2026–2031. La croissance est soutenue par l'institutionnalisation croissante de la production biologique, des cadres de certification plus solides et une plus grande visibilité des aliments produits biologiquement dans le secteur des aliments emballés en Amérique du Sud. Au Brésil, le Ministère de l'Agriculture et de l'Élevage (MAPA) a lancé sa XXIe Campagne annuelle de production biologique en juillet 2025, avec des initiatives axées sur le renforcement des réseaux de production biologique et l'encouragement d'une consommation responsable[2]. Ce soutien institutionnel peut améliorer la notoriété et la reconnaissance des produits biologiques certifiés tout en renforçant la confiance des consommateurs dans l'étiquetage biologique et les normes de production.
Par type d'emballage : les sachets occupent le rayon ; les formats refermables stimulent la premiumisation
Les sachets représentaient 55,18 % du marché des graines de chia emballées en Amérique du Sud en 2025, soutenus par leur adéquation à l'emballage au détail standardisé, l'utilisation efficace des matériaux et la flexibilité pour différentes tailles d'emballage. Les sachets offrent un format léger qui peut être efficacement rempli, scellé, empilé et transporté, ce qui les rend bien adaptés aux graines emballées où la protection du produit et l'efficacité de manutention sont importantes. Leur structure adaptable permet également aux fabricants d'incorporer des couches barrières qui aident à protéger les graines de chia contre l'humidité, l'oxygène, la lumière et les contaminants externes, soutenant la qualité du produit tout au long de la durée de vie en rayon.
Les sachets refermables devraient être le format d'emballage à la croissance la plus rapide, se développant à un CAGR de 14,86 % durant 2026–2031, portés par leur capacité à combiner la protection du produit avec la commodité d'une utilisation répétée. Les fermetures refermables permettent aux consommateurs d'ouvrir et de fermer l'emballage plusieurs fois tout en limitant l'exposition à l'humidité et à l'air entre les utilisations, ce qui est particulièrement pertinent pour les graines de chia généralement achetées dans des emballages destinés à une consommation répétée. Le format réduit également la nécessité de transférer les graines dans des contenants de stockage séparés, tout en maintenant un encombrement compact et en prenant en charge des tailles d'emballage plus grandes. À mesure que l'emballage met de plus en plus l'accent sur la conservation de la fraîcheur, la facilité de stockage, la gestion des portions et l'accès répété, les sachets refermables sont bien positionnés pour gagner des parts au sein du marché des graines de chia emballées.
Par canal de distribution : les supermarchés fixent le volume ; la vente en ligne stimule la premiumisation
Les supermarchés et hypermarchés représentaient 44,56 % du marché des graines de chia emballées en Amérique du Sud en 2025, soutenus par leur large portée au détail, leur infrastructure d'épicerie établie et leur capacité à offrir plusieurs variantes de graines de chia emballées dans un seul environnement d'achat. Ces points de vente offrent une plus grande visibilité physique aux produits emballés et permettent aux consommateurs de comparer directement en rayon les tailles d'emballage, les prix, les formats d'emballage et les attributs des produits. Leurs systèmes établis de gestion des catégories permettent aux graines de chia emballées d'être positionnées aux côtés d'autres graines, céréales et produits d'épicerie orientés santé, soutenant une disponibilité cohérente des produits et des achats répétés.
Les boutiques de vente en ligne ont enregistré la croissance la plus rapide dans le segment des canaux de distribution, avec un CAGR de 15,65 % durant 2026–2031. Cette croissance a été soutenue par l'expansion des achats numériques en Amérique du Sud, notamment au Brésil. Selon l'Administration du commerce international (ITA), 94 millions de Brésiliens ont effectué des achats en ligne en 2025, contre 91 millions en 2024, reflétant l'expansion continue de la base de consommateurs en ligne du pays. Pour les graines de chia emballées, la vente en ligne a fourni un accès à un plus large assortiment de marques, de tailles d'emballage, de variantes biologiques et de produits spécialisés, tandis que les fiches produits numériques ont permis aux consommateurs de consulter les informations nutritionnelles, les certifications, les détails d'emballage et les avis des clients avant l'achat. Ces caractéristiques ont soutenu la découverte de produits en ligne et l'adoption croissante du commerce électronique pour les achats de graines de chia emballées.
Analyse géographique
Le Brésil représentait 34,82 % du marché des graines de chia emballées en Amérique du Sud en 2025, soutenu par son vaste écosystème de vente alimentaire au détail diversifié, la large disponibilité des produits à base de graines emballées et l'accès établi des consommateurs au chia via les circuits d'épicerie grand public. L'infrastructure de vente au détail étendue du pays offre aux marques de chia emballé de multiples points de distribution et permet une disponibilité plus large dans différentes tailles d'emballage et formats de produits. Le secteur des aliments emballés établi soutient également une transformation, un emballage et une commercialisation efficaces des graines de chia, renforçant la part du Brésil sur le marché régional.
Le Pérou devrait être le marché à la croissance la plus rapide dans la région, se développant à un CAGR de 14,67 % durant 2026–2031. La croissance est soutenue par le rôle croissant du pays dans la chaîne d'approvisionnement régionale en chia et son intégration croissante avec les marchés internationaux. Son infrastructure établie d'exportation agricole fournit une base pour une plus grande commercialisation du chia, tandis que les capacités croissantes de transformation et de valorisation soutiennent la transition du commerce de graines en vrac vers des produits emballés plus standardisés. Une disponibilité accrue du chia via le commerce de détail organisé et les canaux en ligne devrait également améliorer l'accès des consommateurs et soutenir la pénétration des formats emballés tout au long de la période de prévision.
Le Chili, la Colombie et le reste de l'Amérique du Sud représentaient la part restante du marché régional des graines de chia emballées en 2025, reflétant la distribution de la demande du marché dans d'autres économies sud-américaines. Le Paraguay revêt une importance particulière dans la base d'approvisionnement en chia de la région. Selon le Service national de la qualité et de la santé des vgétaux et des semences du Paraguay (SENAVE), le pays a généré 221,98 millions USD d'exportations de chia franco à bord (FAB) en 2025, le chia paraguayen étant exporté vers 75 pays au cours de l'année[3]. Cette activité d'exportation soutient la disponibilité régionale du chia en tant que matière première et contribue à la transformation en aval et à l'approvisionnement en produits emballés sur les marchés sud-américains.
Paysage concurrentiel
Le marché des graines de chia emballées en Amérique du Sud présente un paysage concurrentiel fragmenté, avec des producteurs régionaux d'aliments naturels et des entreprises alimentaires orientées santé établies en concurrence dans les segments de chia emballé conventionnel, biologique et de spécialité. Les acteurs régionaux maintiennent une forte présence grâce à des portefeuilles d'aliments naturels établis localement et à des réseaux de distribution au détail, tandis que les grandes marques se différencient par des portefeuilles de produits plus larges, un positionnement biologique et des formats d'emballage différenciés. Les participants notables sur le marché comprennent Jasmine Alimentos Ltda., Vitalin Alimentos Ltda., Native Produtos Orgânicos Ltda., Mãe Terra Produtos Naturais Ltda. et Vitao Alimentos Ltda.
Les entreprises différencient leurs offres par la certification biologique, le positionnement sans gluten, les variétés de graines, les formats d'emballage et le positionnement de produits peu transformés. Vitalin, par exemple, propose du chia conventionnel, du chia biologique et du chia blanc dans des emballages de taille consommateur, offrant une exposition à la fois aux segments de nature et de type de produit du marché. Son chia biologique est commercialisé comme des graines de chia biologiques entières dans un emballage au détail de 120 g, tandis que son chia blanc est proposé séparément comme produit de graines emballées. Jasmine maintient également une offre de graines de chia emballées en format 120 g et positionne son portefeuille plus large autour d'aliments peu transformés et orientés santé.
Les entreprises renforcent leurs positions concurrentielles par l'expansion du portefeuille de produits, une plus grande disponibilité au détail, la différenciation des emballages et une segmentation plus claire des produits. Les variantes biologiques et conventionnelles permettent aux acteurs de répondre à différentes préférences des consommateurs et à différents niveaux de prix, tandis que les types de graines différenciés offrent des opportunités supplémentaires d'élargir les gammes de produits. Les stratégies d'emballage axées sur le détail, notamment les emballages consommateurs plus petits et les formats refermables, sont utilisées pour améliorer la commodité, le stockage et la visibilité des produits. Les entreprises mettent également l'accent sur les attributs d'étiquette propre, naturels, peu transformés et liés à la certification pour se différencier dans une catégorie de graines emballées de plus en plus encombrée. L'expansion dans les supermarchés, les détaillants spécialisés en aliments naturels et les canaux de vente en ligne permet en outre aux entreprises d'accroître l'accessibilité des produits et de renforcer la visibilité de la marque sur les marchés sud-américains.
Leaders du secteur des graines de chia emballées en Amérique du Sud
-
Jasmine Alimentos Ltda.
-
Vitalin Alimentos Ltda.
-
Native Produtos Orgânicos Ltda.
-
Mãe Terra Produtos Naturais Ltda.
-
Vitao Alimentos Ltda.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : PEKTOS AG a été annoncé comme distributeur régional officiel du portefeuille d'ingrédients de chia de Benexia, incluant le concentré de fibres de chia, marquant une expansion des réseaux d'exportation de chia sud-américains de Benexia.
- Juin 2025 : Jasmine a lancé de nouveaux emballages pour l'ensemble de son portefeuille, intégrant des informations produit plus claires et mettant en avant des attributs tels que l'emballage vegan, neutre en carbone et recyclable. Son portefeuille comprend un produit de graines de chia emballées, rendant la mise à jour de l'emballage pertinente pour son offre de chia au détail.


Périmètre du rapport sur le marché des graines de chia emballées en Amérique du Sud
Les graines de chia sont dérivées de la plante Salvia hispanica et sont de petites graines à haute densité nutritionnelle contenant des fibres alimentaires, des protéines d'origine végétale, des acides gras oméga-3, des minéraux et d'autres composants nutritionnels. Le marché des graines de chia emballées en Amérique du Sud est segmenté par type de produit, nature, type d'emballage et canal de distribution. Sur la base du type de produit, le marché est segmenté en graines de chia blanches, graines de chia noires et graines de chia brunes. Sur la base de la nature, le marché est segmenté en graines de chia biologiques et graines de chia conventionnelles. Sur la base du type d'emballage, le marché est segmenté en sachets, sachets refermables, bocaux en verre, contenants/bouteilles en plastique et autres. Sur la base du canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries et commerces de proximité, boutiques de vente en ligne et autres canaux de distribution. Sur la base de la géographie, le marché est segmenté en Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en millions USD).
| Graines de chia blanches |
| Graines de chia noires |
| Graines de chia brunes |
| Graines de chia biologiques |
| Graines de chia conventionnelles |
| Sachets |
| Sachets refermables |
| Bocaux en verre |
| Contenants/bouteilles en plastique |
| Autres |
| Supermarchés/hypermarchés |
| Épiceries et commerces de proximité |
| Boutiques de vente en ligne |
| Autres canaux de distribution |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de produit | Graines de chia blanches |
| Graines de chia noires | |
| Graines de chia brunes | |
| Par nature | Graines de chia biologiques |
| Graines de chia conventionnelles | |
| Par type d'emballage | Sachets |
| Sachets refermables | |
| Bocaux en verre | |
| Contenants/bouteilles en plastique | |
| Autres | |
| Par canal de distribution | Supermarchés/hypermarchés |
| Épiceries et commerces de proximité | |
| Boutiques de vente en ligne | |
| Autres canaux de distribution | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu du marché des graines de chia en Amérique du Sud ?
Le marché des graines de chia en Amérique du Sud devrait croître à un CAGR de 12,89 % de 2026 à 2031, passant de 39,63 millions USD en 2026 à 72,66 millions USD d'ici 2031.
Quel type de graine de chia détient la plus grande part en Amérique du Sud ?
Les graines de chia noires détenaient la plus grande part à 52,32 % en 2025. Leur disponibilité, leur prix inférieur aux variétés blanches et leur présence établie au détail soutiennent leur position.
Quel segment de nature connaît la croissance la plus rapide pour les graines de chia ?
Les graines de chia biologiques sont le segment de nature à la croissance la plus rapide, avec un CAGR projeté de 15,12 % jusqu'en 2031. Les exigences de certification et la demande d'ingrédients à étiquette propre soutiennent cette croissance.
Quel canal de vente devrait connaître la croissance la plus rapide pour les graines de chia ?
Les boutiques de vente en ligne devraient croître à un CAGR de 15,65 % jusqu'en 2031. L'expansion de la base de commerce électronique du Brésil soutient l'accès aux produits de chia premium et spécialisés.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

