
固形回収燃料(SRF)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.97 十億米ドル |
| 市場規模 (2031) | 9.01 十億米ドル |
| 成長率 (2026 - 2031) | 5.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる固形回収燃料(SRF)市場分析
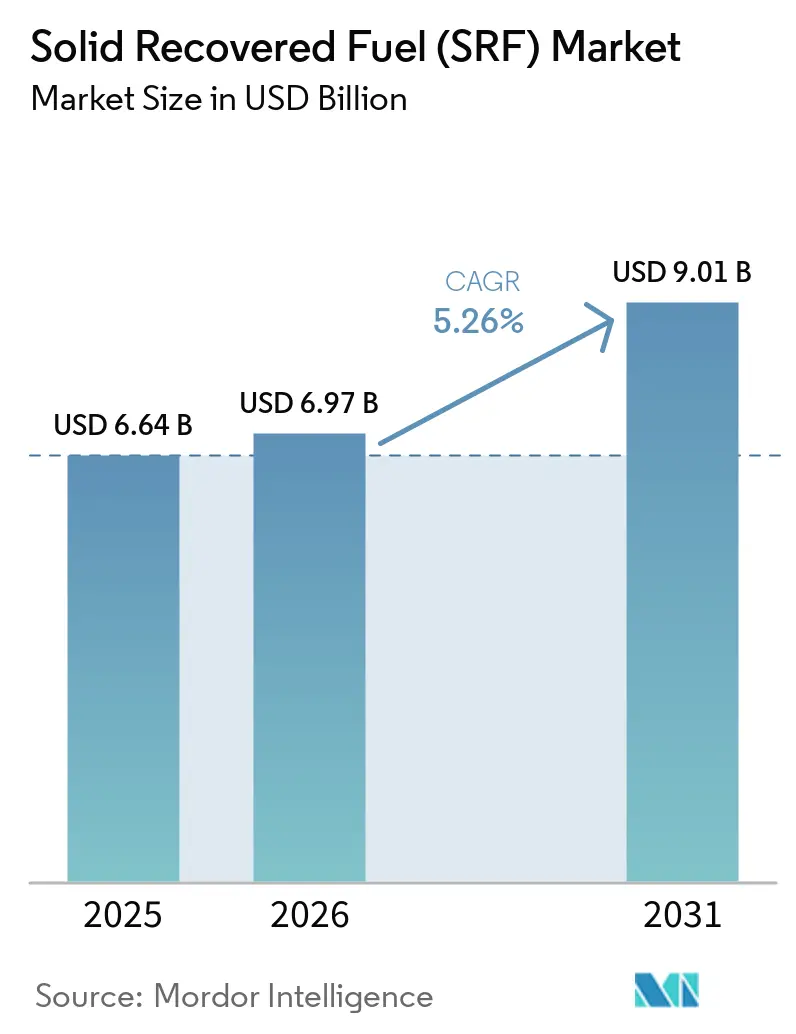
固形回収燃料市場規模は、2025年の6.64 ビリオン 米ドルから2026年には6.97 ビリオン 米ドルへと成長し、2026年から2031年にかけて5.26%のCAGRで2031年までに9.01 ビリオン 米ドルに達すると予測されています。固形回収燃料市場は、埋立処分規制、産業の脱炭素化要件、およびエネルギー集約型キルンにおける石炭・石油コークスの代替需要によって支えられています。EU埋立指令は、2035年までに埋立処分される都市廃棄物を10%以下に制限することを加盟国に求めており、残余廃棄物を回収ルートへと転換させています。セメントメーカーは、熱代替率の向上と化石炭素リスクの低減を追求する中で、より長期的な燃料調達契約を締結しています。より厳格な燃料仕様と選別システムも、固形回収燃料市場サプライヤー間の競争基盤を変えつつあります。SRFは嵩に対するエネルギー価値が限られているため、輸送経済性が依然として制約要因となっており、長距離輸送の商業的支援が困難です。
主要レポートのポイント
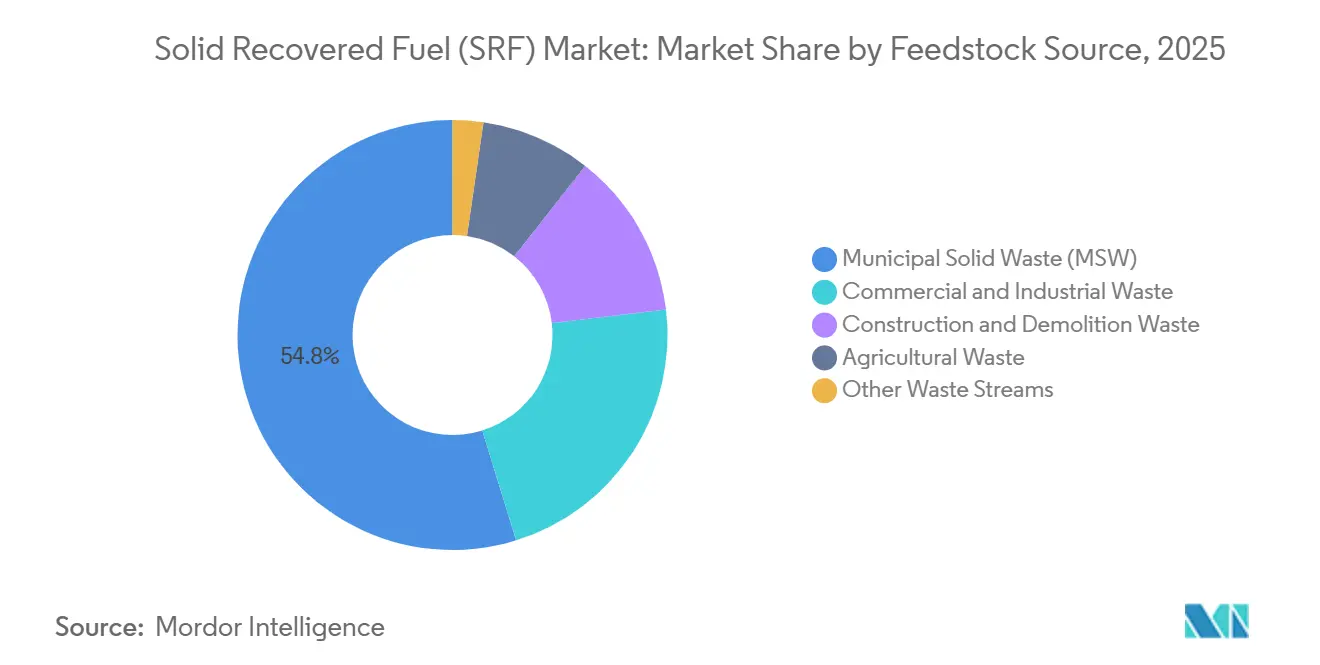
- 原料源別では、都市固形廃棄物が2025年の固形回収燃料市場シェアの54.8%を占め、商業・産業廃棄物は2031年にかけて5.9%のCAGRで成長すると予測されています。
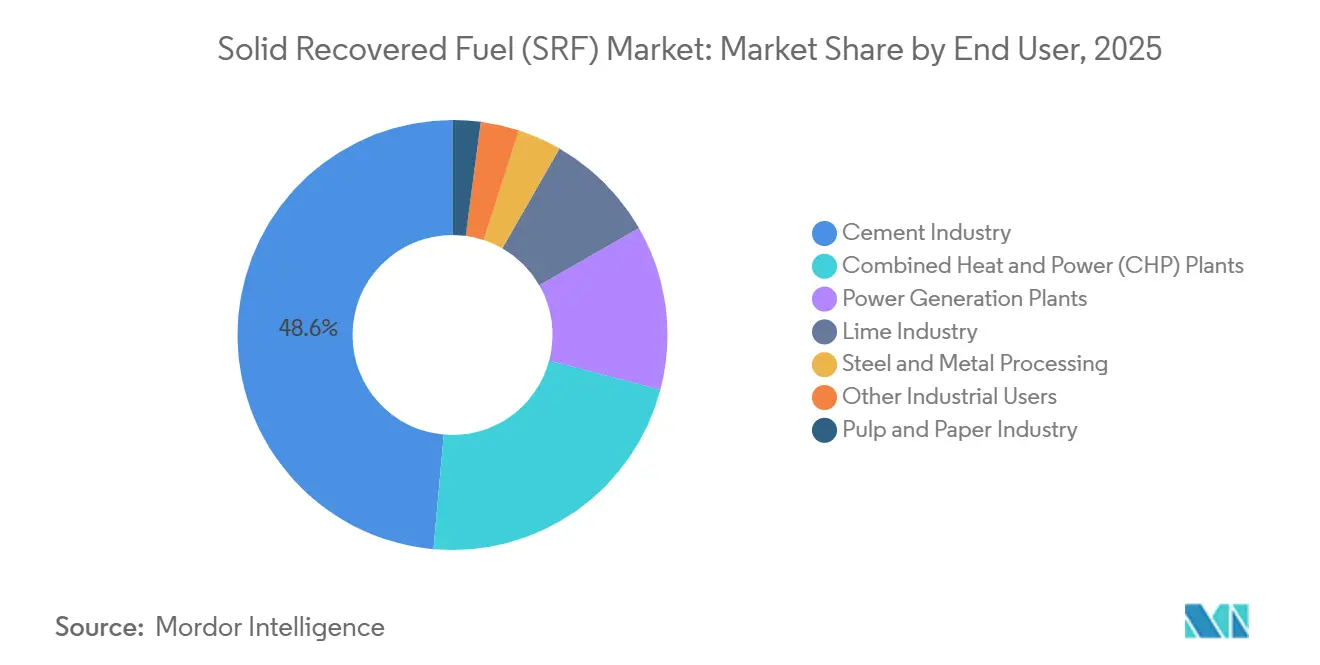
- エンドユーザー別では、セメント産業が2025年の固形回収燃料市場シェアの48.6%を占め、コジェネレーションプラントは2031年にかけて6.4%のCAGRで成長すると予測されています。
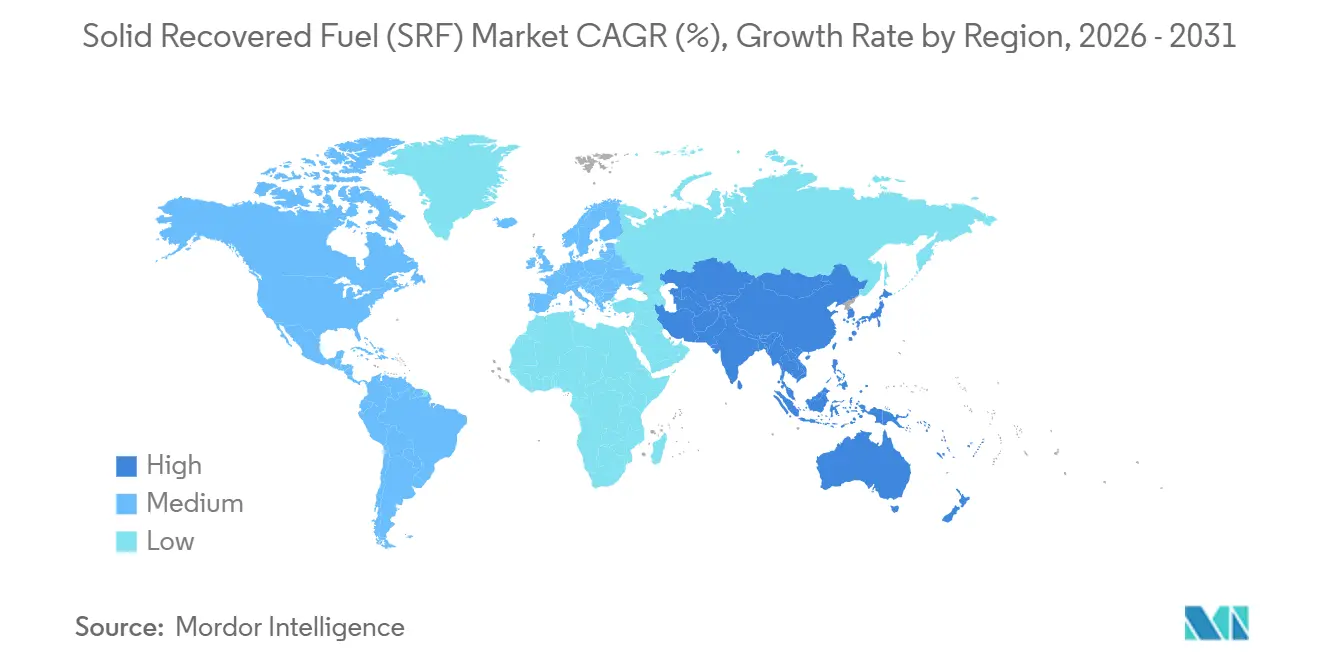
- 地域別では、欧州が2025年の収益の56.9%を占め、アジア太平洋は2031年にかけて7.2%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 埋立処分転換とエネルギー回収義務 | +1.20% | EUおよび英国でコンプライアンス圧力が最も高いグローバル市場 | 中期(2〜4年) |
| セメント製造における化石燃料代替 | +1.50% | 欧州主導でアジア太平洋・南米へ拡大するグローバル市場 | 長期(4年以上) |
| 高度選別およびSRF品質インフラへの投資 | +0.90% | 欧州・アジア太平洋がコア、中東・アフリカへの波及 | 中期(2〜4年) |
| 廃棄物発生と産業熱需要 | +0.70% | 都市化が進むアジア太平洋経済圏が主導するグローバル市場 | 長期(4年以上) |
| EU排出量取引制度(ETS)の化石炭素トレーサビリティとプレミアムSRF需要 | +0.60% | EU加盟国、欧州経済領域(EEA)および英国のコンプライアンス枠組みへの波及 | 短期(2年以内) |
| 国境を越えた価格裁定とデジタルトレーサビリティ | +0.40% | EU域内、南北・東西回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
埋立処分転換とエネルギー回収義務
埋立地削減目標により、残余廃棄物は回収ルートへと移行しつつあり、固体回収燃料市場における原料の供給可能性を支えている。EUの枠組みは、加盟国に対し、2035年までに埋立地へ送られる都市廃棄物を10%以下に制限することを求めている。EU出版局向けの2024年の調査では、SRFの潜在的な生産量が、複数の加盟国におけるSRF受け入れの推定最大容量を超える可能性があることが明らかになった。[1] これにより、廃棄物の供給可能性だけでなく、処理能力と安定した産業向け引き取り契約の重要性が一層高まっている。規制上の期限が厳化される前にSRF対応プラントを開発した事業者は、地域の集荷エリアにおける残余材料へのアクセスを確保できる。フランスのセクターは年間約100万メトリックトンを生産しており、2030年までに250万〜300万メトリックトンを目標としていたが、2025年にADEMEプロジェクト基金が廃止されたことを受け、AFOCOは10億ユーロの投資不足を指摘した。
セメント製造における化石燃料代替
セメントキルンは、高い操業温度により適格な廃棄物由来燃料を受け入れることができるため、固体回収燃料市場における安定した需要源であり続けている。オーストリアのセメント産業は、2025年に代替燃料比率88.8%を達成し、2024年の87.7%から上昇した一方、従来型燃料の投入量は前年比6.4%減少した。[2] 2025年の査読済み研究では、セメントキルンにおけるSRF代替により、セメント1トンあたりのプロセス室効果ガス排出量をCO2換算200kg削減できることが示され、環境便益の最適点として80%代替が特定された。都市固形廃棄物由来SRFに含まれるバイオジェニック炭素分は、EU排出量取引制度(EU ETS)の対象となるセメント事業者の化石炭素負担を軽減できる。そのため、生産者は低品位の廃棄物由来燃料よりも認証済み燃料を供給する強い動機を持つ。フランスのセメントセクターは、2023年の52%から2024年には熱代替率を55%に引き上げ、2030年までに80%を目標とすることを表明した。
EU排出量取引制度(ETS)の化石炭素トレーサビリティとプレミアムSRF需要
EU排出量取引制度(ETS)における化石炭素モニタリングにより、固形回収燃料市場での燃料文書化がより重要になっています。Geminorは、2025年に9カ国にわたる214万トンのSRFおよびRDF事業において、燃料品質、化石炭素、および関連コストが中心的な戦略課題であったと報告しました。[3] 同社は、残余廃棄物の炭素測定に関するISO要件に沿ったサンプリング手法を開発するため、2025〜2028年の研究プログラムを開始しました。化石炭素分が低いことを検証できる生産者は、より厳しい炭素コストに直面する施設により適切に対応できます。ISO 21644および関連方法論は、回収固形燃料のバイオマス含有量を決定する手法を提供しています。これにより、サプライチェーン全体にわたる放射性炭素分析、一貫したサンプリング、および監査可能なデータの価値が高まっています。小規模生産者は、共有試験能力やデジタルトレーサビリティへの投資なしにこれらの要件を満たすことが困難になる可能性があります。
高度選別およびSRF品質インフラへの投資
光学選別および工場デジタル制御への投資が、固体回収燃料市場における燃料品質の安定性を向上させている。PreZeroは2025年6月、バルセロナに4,200万ユーロの施設を開設した。同施設の年間受け入れ能力は19万メトリックトンで、SRF産出量は7万メトリックトンを見込んでいる。同プラントは6台のPellenc ST光学選別機と人工知能を活用したデジタルツインシステムを採用している。選別精度の向上により、発熱量の品質を高め、塩素含有量を低減することができ、これはセメントキルンに供給される高規格燃料において要である。N+P Groupは2025年、ハートルプールに時間あたり5トンのパイロットラインを承認し、困難な都市固形廃棄物および材料回収施設の残渣から高バイオジェニック燃料を回収することを目指している。同プロジェクトは70%超のバイオジェニック含有量を持つ燃料を目標としており、エネルギー価値だけでなく炭素特性の改善に向けたシフトを示している。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料の水分・組成変動性 | -0.80% | 前処理が限られるアジア太平洋・南米で最も深刻なグローバル市場 | 長期(4年以上) |
| 資本・許認可・地域受容性要件 | -0.60% | EU・北米;許認可の遅延によりプロジェクトスケジュールが2〜4年延長 | 中期(2〜4年) |
| リサイクルによる原料競合とマイナス価値プラスチック分 | -0.40% | EUコア、特にリサイクル目標が高いドイツおよびベネルクス | 短期(2年以内) |
| 経済的輸送距離の限界と汚染リスク | -0.30% | 全地域;廃棄物地理が分散した地域(中東・アフリカ、アジア太平洋の一部)で最も制約的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料の水分・組成変動性
水分含有量と組成の不一致は、固形回収燃料市場における運営上の課題であり続けています。EUWIDは2024年12月に、ドイツの施設に供給された商業・産業廃棄物の発熱量がプラント設計値9.5〜10.5 MJ/kgに対して11〜12 MJ/kgであったと報告しました。このような変動は熱的ストレスを生じさせ、意図されたキルン用途への燃料の適合性を低下させる可能性があります。リサイクル要件により、PVCリッチプラスチック、複合材料、多層包装などの困難な分画が残余流に残ることもあります。これらの材料は汚染リスクを高め、一貫した燃料生産をより困難にします。適応型光学選別とリアルタイム発熱量モニタリングにより、プラントは変化する投入物に対応できますが、継続的な資本・運営支出が必要です。
資本・許認可・地域受容性要件
資本要件と許認可の遅延が、固体回収燃料市場における新規能力の拡大ペースを制限している。フランスは2022年時点で36施設にわたり年間120万メトリックトンの理論的処理能力を有していたが、同年の実際の産出量は40万メトリックトンにとどまった。この差は、SRF分類をめぐる法的不確実性と多額の初期資金調達要件を反映している。フランス生態転換省は2025年8月、指定施設規則に基づくSRF焼却の許認可簡素化について協議を行った。地域住民の懸念により、大規模な処理・エネルギー回収施設の開発スケジュールに2〜4年が追加される可能性がある。長期的な引き取り契約は、収益の不確実性を低減し、プロジェクトファイナンスを支援するうえで重要である。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料源別:
都市固形廃棄物供給が成熟する中で商業・産業廃棄物が台頭都市固形廃棄物は、2025年の原料別シェアにおいて固体回収燃料市場規模の54.8%を占めた。これは、欧州および北米における家庭廃棄物収集システムの規模と相対的な安定性を反映している。都市固形廃棄物の確立した地位は、この原料が多くの欧州市場において成熟していることも示している。発熱量の高い材料は機械的生物処理やリサイクルに振り向けられる可能性があり、適切な都市固形廃棄物の分画をめぐる競争が激化する恐れがある。商業・産業廃棄物は2026年から2031年にかけて5.9%のCAGRで成長すると予測されている。
PreZeroのムルシア施設はCemexのアリカンテ工場に供給しており、バルセロナ工場は年間19万メトリックトンの商業・産業廃棄物を処理している。[4] これらの施設は、選別と物流が統合されている場合に商業・産業廃棄物をセメント用途に活用できることを示している。建設・解体廃棄物は、無機物、金属、石膏が発熱量を低下させる可能性があるため、依然として活用が進んでいない。農業廃棄物およびその他の廃棄物流は、固体回収燃料産業においてより小さな要素にとどまっており、主にバイオマスの供給可能性が発展途上のセメント共処理能力と合致する南アジアおよび東南アジアに集中している。ドイツのセメント企業は2025年、都市固形廃棄物と商業・産業廃棄物の文書化されたブレンドを通じて2030年の熱代替目標を引き上げていると報告された。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
コジェネレーションプラントが石炭撤退を加速し、セメントがSRFベースロードを固めるセメント産業は、2025年のエンドユーザー別シェアにおいて固体回収燃料市場規模の48.6%を占めた。セメントキルンは高温でSRFを使用し化石燃料を代替できるため、中心的な引き取りルートであり続けている。コジェネレーション(熱電併給)プラントは最も成長の速いエンドユーザーカテゴリーであり、2026年から2031年にかけて6.4%のCAGRが予測されている。Veoliaのチェコにおけるカルヴィナー地域熱供給プロジェクトは、残り4基の石炭ボイラーを、地域で選別された都市廃棄物由来のRDFおよびSRFを使用する多燃料循環流動層ボイーに置き換えるものである。同プロジェクトは、脱炭素化前の構成と比較して二酸化炭素排出量を20万メトリックトン削減することを目的としている。
コジェネレーションプラントは、一部の構成においてセメントキルンよりも広い発熱量範囲を受け入れることができるが、需要は地域熱供給のニーズによって変動する場合がある。これにより、生産者は柔軟な顧客基盤を持てる一方、季節的な収益変動が生じる可能性がある。発電、石灰、鉄鋼・金属加工は固体回収燃料産業における二次的なユーザーにとどまっている。石灰セクターは、か焼における化石燃料使用を削減するため、ドイツおよびオーストリアでの利用を拡大している。パルプ・紙は、バイオマスリッチな燃料が既存のボイラーに適しているスカンジナビアおよび中央ヨーロッパを中心に、より小規模で地域的なエンドユーザーである。
地域分析
欧州固体回収燃料(SRF)市場
欧州は2025年に固体回収燃料市場シェアの56.9%を占めた。この地位は、廃棄物処理への長期投資、燃料品質基準、共処理ネトワーク、および物流における継続的な取り組みを反映している。オーストリア、ドイツ、スウェーデン、オランダは成熟した利用システムを有している。オーストリアのセメント産業は、仕様ベースの燃料契約を通じて、2025年に88.8%の代替燃料代替率を達成した。改正EU廃棄物輸送規則およびデジタル廃棄物輸送システムは2026年5月に適用開始となった。
アジア太平洋固体回収燃料(SRF)市場
アジア太平洋地域は2026年から2031年にかけて7.2%のCAGRで拡大すると予測されており、固体回収燃料市場において地域別で最も高い成長率となっている。中国、インド、インドネシア、ベトナムが主要な成長エリアである。中国のゼロ廃棄物都市イニシアチブには、都市廃棄物管理をより強固な資源回収システムへと誘導するパイロット都市が含まれている。インドネシアは2026年に6億米ドル超の廃棄物エネルギー化投資を開始し、前処理および燃料製造インフラを支援している。インドでは都市廃棄物における水分および汚染の問題があり、乾燥および高度な前処理を行わない場合、発熱量の低下を招く可能性がある。
南北アメリカおよびMEA固体回収燃料(SRF)市場
北米は規模としては依然小さいものの、セメントメーカーが代替率を引き上げ、埋立コストが上昇するにつれて発展の余地がある。南米はブラジルを中心に前進しており、サンパウロのUTM Leste工場(年間55万トン規模)は2027年の稼働開始が予定されており、RDF生産と有機物回収を組み合わせる設計となっている。中東およびアフリカは共処理インフラが限られているため、依然として初期段階にある。Geminorは2026年2月にNoradから500万ノルウェークローネの助成金を受け、西アフリカにおけるセメントキルン利用を目的としたプラスチック廃棄物からSRFへのハブの可能性調査を実施した。
競合環境
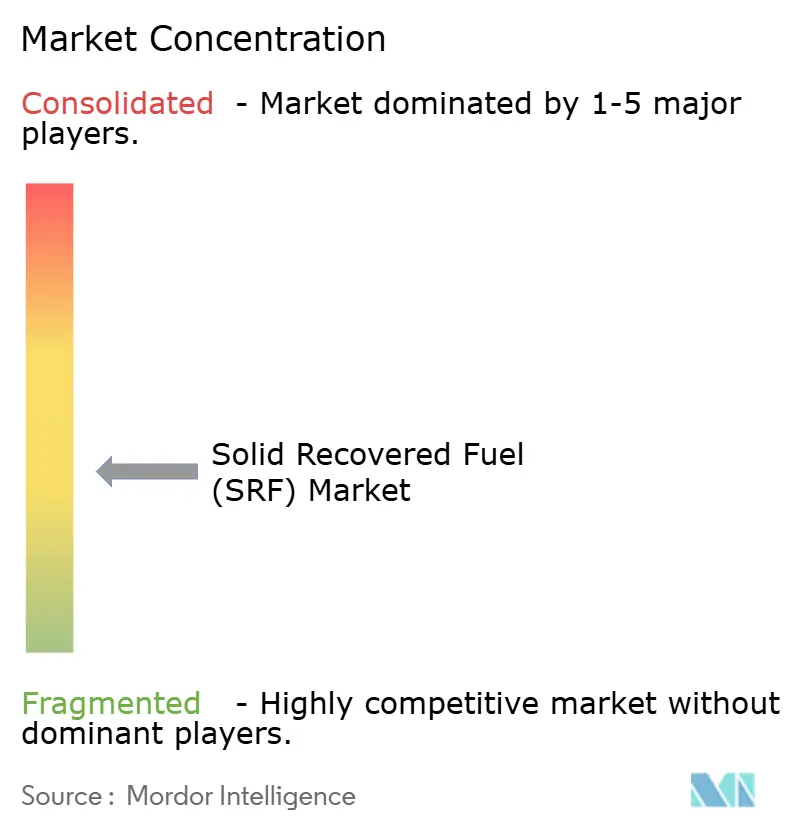
固形回収燃料市場は欧州において中程度の集中度を示しており、4〜6の大手廃棄物管理グループが相当な処理・物流能力を保有しています。欧州以外では、供給は地域事業者、自治体所有サイト、および発展途上の民間企業の間でより分散しています。Veolia、SUEZ、REMONDISは廃棄物収集、SRF処理、エネルギー引き取りにわたって事業を展開しています。この統合モデルにより、産業顧客に複合サービスを提供することが可能です。GeminorのGemisoftプラットフォームは、SRFおよびRDFの移動と品質情報のリアルタイムトレーサビリティを提供しています。
N+P Groupは2026年3月にNatWestから3,060万ポンドのバイラテラルファシリティを確保し、クレイフォードおよびティーズサイドの事業を改善しました。この投資は、ロンドンの新しいミニ素材回収施設とメイン選別プラント、およびティーズサイドSRFプラントの処理改善を支援します。PreZeroのバルセロナ施設は光学選別と人工知能対応デジタルツインを使用して、入荷廃棄物の組成に応じて操業を調整しています。このアプローチは、処理コストの同等の上昇なしに燃料品質の変動を低減するのに役立ちます。
ホワイトスペースの機会としては、北欧の廃棄物エネルギー化プラント向け認証高バイオジェニックSRFや、セメント施設における統合SRFおよびカーボンキャプチャーパートナーシップが挙げられます。Indaverは、リヴェンホールで廃棄物エネルギー化とカーボンキャプチャー利用プロジェクトを開発しており、近隣の園芸施設に二酸化炭素を供給する予定です。PaprecとVicatは2026年7月にマルティーグでALTèreNATIVEプラントを開設し、SRF生産と隣接するセメントキルンとの直接的な連携を構築しました。
固形回収燃料(SRF)産業リーダー
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Renewi plc
-
Biffa Limited
- 注:主要企業の掲載順は順位を示すものではありません。
固体回収燃料(SRF)市場 このレポートでカバーされる企業
- A2A S.p.A.
- Andusia Recovered Fuels Limited
- Beauparc Group
- Biffa Limited
- BMH Technology Oy
- Enva Group plc
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geminor AS
- Geocycle SA
- Indaver NV
- N+P Group Holdings Ltd.
- PreZero International GmbH
- REMONDIS SE & Co. KG
- Renewi plc
- SUEZ S.A.
- Veolia Environnement S.A.
最近の産業開発事情 固体回収燃料(SRF)市場
- 2026年7月:PaprecとVicatは、フランスのマルティーグにALTèreNATIVEを開所した。同施設は当時フランス最大のSRF生産プラントであり、1,540万ユーロが投資され、年間5万メトリックトンの処理能力を有する。同プラントは、Vicatの隣接するセメントキルンに直接供給する統合供給契約を締結している。合弁事業は子会社CIRCULèreを通じて運営され、原料処理と産業利用を商業規模で結びつけている。
- 2026年5月:EUの改正廃棄物輸送規則が、義務的なデジタル廃棄物輸送システムとともに適用開始となった。同システムは、届出が必要な国境を越えた廃棄物輸送に対して電子的な事前同意手続きを義務付け、欧州におけるSRF移動の行政プロセスを変更するものである。
- 2026年4月:Kanadevia InovaがIndaverのリヴェンホール統合廃棄物管理施設(英国エセックス州)を引き渡した。建設および試運転の完了を受けてのことである。5億8,900万ポンドを投じた2ライン構成のエネルギー回収施設は、エセックス州議会との14年間の契約のもと、年間最大59万5,000メトリックトンの残余都市廃棄物および商業廃棄物を処理する。同サイトは廃棄物処理とエネルギー回収を連携させており、将来の脱炭素化開発に向けた位置づけがなされている。
- 2026年3月:N+P GroupはNatWest銀行から3,060万ポンドの二国間融資パッケージを確保し、ロンドンのクレイフォード材料回収施設の改良およびティーズサイドのSRF生産プラントの処理最適化に充当する。融資には500万ポンドのロンバード連動ファシリティが含まれている。計画された作業は、新設のミニ材料回収施設、主要選別プラント、およびティーズサイドにおける操業改善を対象としている。
グローバル固形回収燃料(SRF)市場レポートの調査範囲
グローバル固形回収燃料(SRF)市場は、非危険性可燃廃棄物(都市固形廃棄物(MSW)、商業・産業(C&I)廃棄物、建設・解体(C&D)廃棄物、および選定されたバイオマス残渣を含む)から製造された高品質代替燃料である固形回収燃料(SRF)の生産、処理、流通、および利用を包含しています。生産者は、標準化された燃料仕様(特に欧州規格EN ISO 21640(旧EN 15359))を満たすために、選別、破砕、乾燥、金属除去、品質管理を含む高度な廃棄物処理プロセスを通じてSRFを製造します。エネルギー集約型産業は主に石炭・石油コークスなどの化石燃料の代替としてSRFを使用します。
グローバル固形回収燃料(SRF)市場は、原料源、エンドユーザー、および地域別にセグメント化されています。原料源別では、市場は都市固形廃棄物(MSW)、商業・産業(C&I)廃棄物、建設・解体(C&D)廃棄物、およびその他廃棄物流にセグメント化されています。エンドユーザー別では、市場はセメント産業、コジェネレーション(CHP)プラント、発電プラント、石灰産業、鉄鋼・金属加工、パルプ・紙、およびその他産業ユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル固形回収燃料(SRF)市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 都市固形廃棄物(MSW) |
| 商業・産業(C&I)廃棄物 |
| 建設・解体(C&D)廃棄物 |
| 農業廃棄物 |
| その他廃棄物流 |
| セメント産業 |
| コジェネレーション(CHP)プラント |
| 発電プラント |
| 石灰産業 |
| 鉄鋼・金属加工 |
| パルプ・紙産業 |
| その他産業ユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| 原料源別 | 都市固形廃棄物(MSW) | |
| 商業・産業(C&I)廃棄物 | ||
| 建設・解体(C&D)廃棄物 | ||
| 農業廃棄物 | ||
| その他廃棄物流 | ||
| エンドユーザー別 | セメント産業 | |
| コジェネレーション(CHP)プラント | ||
| 発電プラント | ||
| 石灰産業 | ||
| 鉄鋼・金属加工 | ||
| パルプ・紙産業 | ||
| その他産業ユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
固形回収燃料市場の2031年の予測値は?
固形回収燃料市場は2026年から5.26%のCAGRで成長し、2031年までに9.01 ビリオン 米ドルに達すると予測されています。
SRF生産をリードする原料は何ですか?
都市固形廃棄物が2025年に54.8%のシェアで原料供給をリードしており、商業・産業廃棄物は5.9%のCAGRでより速く成長すると予測されています。
セメントプラントが固形回収燃料を使用する理由は何ですか?
セメントキルンは適格なSRFを使用して化石燃料を代替し、熱代替率を高め、化石炭素リスクを低減します。オーストリアは2025年に88.8%の代替燃料率を達成しました。
SRF導入において最も成長が速い地域はどこですか?
アジア太平洋は2026年から2031年にかけて最も高い地域CAGRである7.2%を記録すると予測されています。
SRFプラント開発を制約するものは何ですか?
原料の変動性、資本ニーズ、許認可要件、および地域社会の受容性が投資を遅らせ、一貫した生産を制限する可能性があります。
SRF品質はどのように重要性を増していますか?
炭トレーサビリティ、バイオジェニック含有量認証、および高度選別により、生産者はより厳格な顧客・排出要件を満たすことができます。