
Marktgröße und Marktanteil für Solid Recovered Fuel (SRF)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.97 Milliarden US-Dollar |
| Marktgröße (2031) | 9.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solid Recovered Fuel (SRF) von Mordor Intelligence
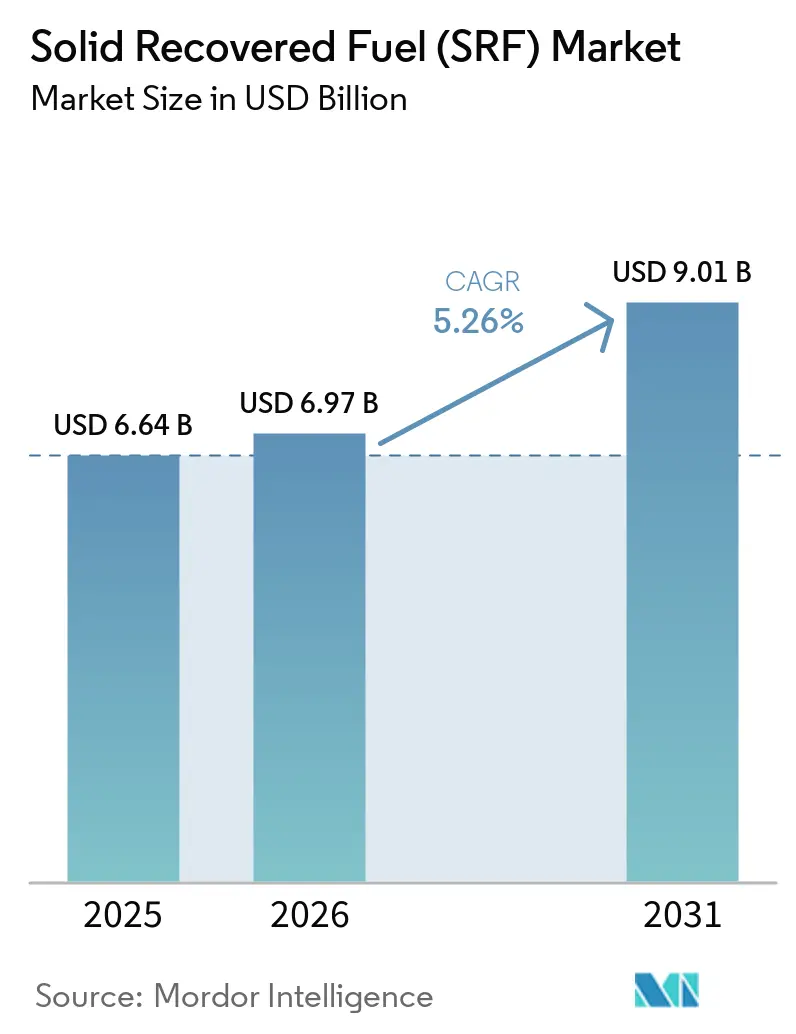
Die Marktgröße für Solid Recovered Fuel wird voraussichtlich von 6,64 Milliarden USD im Jahr 2025 auf 6,97 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,26 % über den Zeitraum 2026–2031 einen Wert von 9,01 Milliarden USD erreichen. Der Markt für Solid Recovered Fuel wird durch Deponieverbote, industrielle Dekarbonisierungsanforderungen und die Notwendigkeit gestützt, Kohle und Petrolkoks in energieintensiven Öfen zu ersetzen. Die 10-%-Obergrenze der EU-Deponierichtlinie für bis 2035 auf Deponien verbrachte Siedlungsabfälle lenkt Restmaterial in Verwertungswege um. Zementhersteller treffen längerfristige Kraftstoffvereinbarungen, da sie eine höhere thermische Substitution und eine geringere Exposition gegenüber fossilem Kohlenstoff anstreben. Strengere Kraftstoffspezifikationen und Sortiersysteme verändern auch die Wettbewerbsgrundlage unter den Lieferanten im Markt für Solid Recovered Fuel. Die Transportwirtschaft bleibt eine Einschränkung, da SRF im Verhältnis zu seinem Volumen einen begrenzten Energiewert aufweist, was Langstreckentransporte kommerziell schwerer tragbar macht.
Wichtigste Erkenntnisse des Berichts
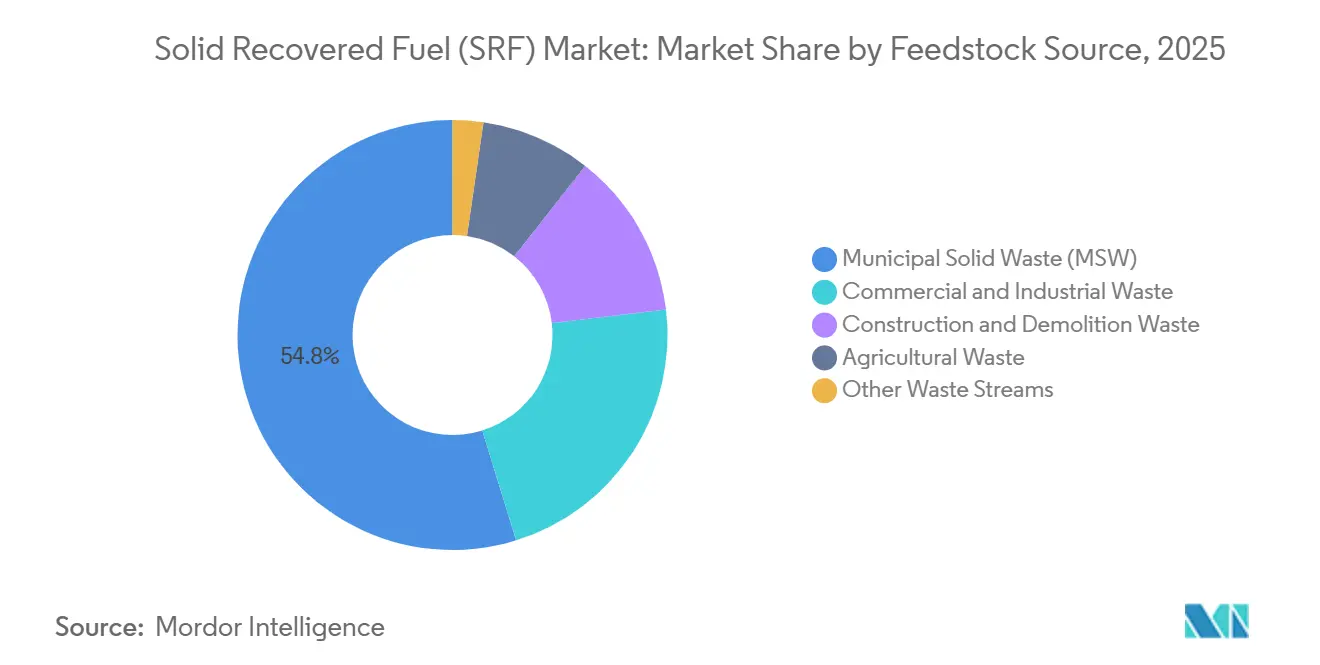
- Nach Einsatzstoffquelle hielt Siedlungsabfall im Jahr 2025 einen Anteil von 54,8 % am Markt für Solid Recovered Fuel, während Gewerbe- und Industrieabfall bis 2031 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
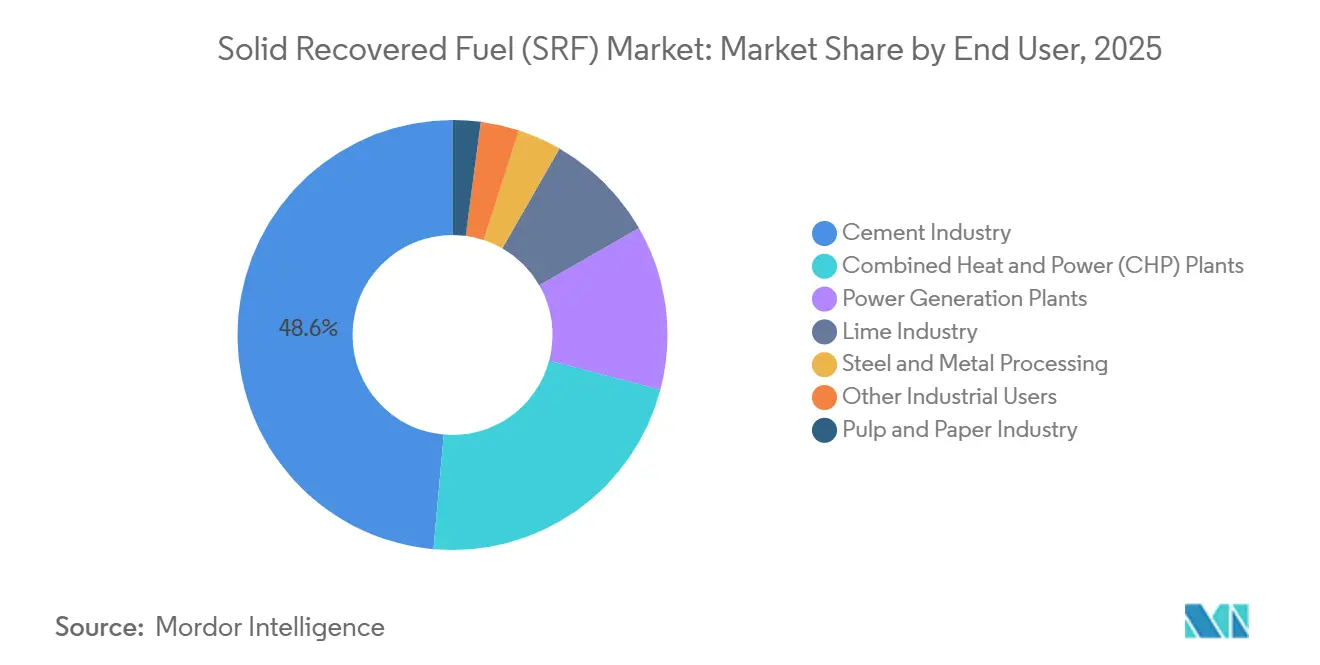
- Nach Endverbraucher hielt die Zementindustrie im Jahr 2025 einen Anteil von 48,6 % am Markt für Solid Recovered Fuel, während Kraft-Wärme-Kopplungsanlagen bis 2031 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 56,9 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 7,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Deponievermeidung und Mandate zur Energierückgewinnung | +1.20% | Global, mit dem höchsten Konformitätsdruck in der EU und im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Substitution fossiler Brennstoffe in der Zementherstellung | +1.50% | Global, angeführt von Europa, mit Ausweitung auf Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Investitionen in fortschrittliche Sortier- und SRF-Qualitätsinfrastruktur | +0.90% | Kernregionen Europa und Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Abfallaufkommen und industrieller Wärmebedarf | +0.70% | Global, dominant in den sich urbanisierenden Volkswirtschaften Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| EU-ETS-Rückverfolgbarkeit von fossilem Kohlenstoff und Nachfrage nach Premium-SRF | +0.60% | EU-Mitgliedstaaten; Ausstrahlungseffekte auf EWR- und UK-Compliance-Rahmen | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Preisarbitrage und digitale Rückverfolgbarkeit | +0.40% | Innerhalb der EU, Nord-Süd- und Ost-West-Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Deponievermeidung und Mandate zur Energierückgewinnung
Deponierungsreduktionsziele verlagern Restabfälle in Richtung Verwertungswege und unterstützen die Verfügbarkeit von Einsatzstoffen für den Markt für Solid Recovered Fuel. Der EU-Rahmen verpflichtet die Mitgliedstaaten, den auf Deponien verbrachten Siedlungsabfall bis 2035 auf 10 % oder weniger zu begrenzen. Eine Studie aus dem Jahr 2024 für das Amt für Veröffentlichungen der Europäischen Union ergab, dass die potenzielle SRF-Produktion in mehreren Mitgliedstaaten die geschätzte maximale Aufnahmekapazität für SRF übersteigen könnte.[1] Dies verleiht der Verarbeitungskapazität und einer stabilen industriellen Abnahme größere Bedeutung als der bloßen Abfallverfügbarkeit. Betreiber, die SRF-fähige Anlagen vor dem Verschärfen regulatorischer Fristen entwickeln, können sich den Zugang zu Restmaterial in ihren lokalen Einzugsgebieten sichern. Frankreichs Sektor produzierte jährlich nahezu 1 Million Tonnen und hatte ein Ziel von 2,5 Millionen bis 3 Millionen Tonnen bis 2030, obwohl AFOCO nach der Streichung des ADEME-Projektfonds im Jahr 2025 eine Investitionslücke von 1 Milliarde EUR identifizierte.
Substitution fossiler Brennstoffe in der Zementherstellung
Zementöfen bleiben eine verlässliche Nachfragequelle für den Markt für Solid Recovered Fuel, da ihre hohen Betriebstemperaturen qualifizierte abfallbasierte Brennstoffe aufnehmen können. Österreichs Zementindustrie erreichte 2025 eine Alternativbrennstoffquote von 88,8 %, gegenüber 87,7 % im Jahr 2024, während der Einsatz konventioneller Brennstoffe im Jahresvergleich um 6,4 % zurückging.[2] Eine 2025 veröffentlichte, begutachtete Studie ergab, dass die SRF-Substitution in Zementöfen die prozessbedingten Treibhausgasemissionen um 200 kg CO2-Äquivalent pro Tonne Zement reduzieren kann, wobei eine 80-prozentige Substitution als optimaler Punkt für den Umweltnutzen identifiziert wurde. Der biogene Kohlenstoffanteil in aus Siedlungsabfall gewonnenem SRF kann die fossile Kohlenstoffbelastung für Zementbetreiber, die dem EU-EHS unterliegen, senken. Produzenten haben daher einen stärkeren Anreiz, zertifizierten Brennstoff anstelle von minderwertigem Ersatzbrennstoff aus Abfällen bereitzustellen. Frankreichs Zementsektor steigerte die thermische Substitution 2024 auf 55 % gegenüber 52 % im Jahr 2023 und nannte ein Ziel von 80 % bis 2030.
EU-ETS-Rückverfolgbarkeit von fossilem Kohlenstoff und Nachfrage nach Premium-SRF
Die Überwachung von fossilem Kohlenstoff im Rahmen des EU-ETS macht die Brennstoffdokumentation im Markt für Solid Recovered Fuel wichtiger. Geminor berichtete, dass Brennstoffqualität, fossiler Kohlenstoff und damit verbundene Kosten im Jahr 2025 zentrale strategische Themen für seinen SRF- und RDF-Betrieb von 2,14 Millionen Tonnen in 9 Ländern waren.[3] Das Unternehmen startete ein Forschungsprogramm für 2025–2028 zur Entwicklung von Probenahmemethoden, die mit den ISO-Anforderungen für Kohlenstoffmessungen in Restabfällen übereinstimmen. Hersteller, die einen niedrigeren Anteil an fossilem Kohlenstoff nachweisen, können Anlagen mit höheren Kohlenstoffkosten besser bedienen. ISO 21644 und verwandte Methoden bieten Verfahren zur Bestimmung des Biomassegehalts in aufbereiteten festen Brennstoffen. Dies erhöht den Wert von Radiokohlenstoffanalysen, konsistenter Probenahme und prüffähigen Daten entlang der Lieferkette. Kleinere Hersteller könnten es schwerer finden, diese Anforderungen ohne gemeinsame Testkapazitäten oder Investitionen in digitale Rückverfolgbarkeit zu erfüllen.
Investitionen in fortschrittliche Sortier- und SRF-Qualitätsinfrastruktur
Investitionen in optische Sortierung und digitale Anlagensteuerung verbessern die Brennstoffkonsistenz im Markt für Solid Recovered Fuel. PreZero eröffnete im Juni 2025 eine Anlage im Wert von 42 Millionen EUR in Barcelona mit einer jährlichen Aufnahmekapazität von 190.000 Tonnen und einer erwarteten SRF-Produktion von 70.000 Tonnen. Die Anlage verwendet 6 optische Sortierer von Pellenc ST sowie ein durch künstliche Intelligenz gesteuertes digitales Zwillingssystem. Eine verbesserte Sortierung kann den Heizwert steigern und den Chlorgehalt senken, was für hochspezifizierten Brennstoff, der an Zementöfen geliefert wird, von Bedeutung ist. N+P Group genehmigte 2025 eine Pilotlinie mit 5 Tonnen pro Stunde in Hartlepool, um biogenen Brennstoff aus schwierigen Siedlungsabfällen und Rückständen aus Wertstoffaufbereitungsanlagen zu gewinnen. Das Projekt zielt auf Brennstoff mit einem biogenen Anteil von mehr als 70 % ab und zeigt die Verlagerung hin zur Verbesserung der Kohlenstoffeigenschaften sowie des Energiegehalts.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität von Einsatzstofffeuchte und -zusammensetzung | -0.80% | Global; am stärksten ausgeprägt in Asien-Pazifik und Südamerika, wo die Vorbehandlung begrenzt ist | Langfristig (≥ 4 Jahre) |
| Kapital-, Genehmigungs- und Akzeptanzanforderungen in der Gemeinschaft | -0.60% | EU, Nordamerika; langsamere Genehmigungsverfahren verlängern Projektzeitpläne um 2–4 Jahre | Mittelfristig (2–4 Jahre) |
| Kannibalisierung durch Recycling und Kunststofffraktionen mit negativem Wert | -0.40% | EU-Kernbereich, insbesondere Deutschland und Benelux mit hohen Recyclingzielen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte wirtschaftliche Transportdistanz und Kontaminationsrisiko | -0.30% | Alle Regionen; am stärksten einschränkend in fragmentierten Abfallgeografien (Naher Osten und Afrika, Teile Asien-Pazifiks) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität von Einsatzstofffeuchte und -zusammensetzung
Inkonsistenter Feuchtegehalt und inkonsistente Zusammensetzung bleiben betriebliche Herausforderungen für den Markt für Solid Recovered Fuel. EUWID berichtete im Dezember 2024, dass Gewerbe- und Industrieabfälle, die an deutsche Anlagen geliefert wurden, Heizwerte von 11–12 MJ/kg gegenüber Anlagenauslegungen von 9,5–10,5 MJ/kg aufwiesen. Solche Schwankungen können thermische Belastungen erzeugen und die Eignung des Brennstoffs für vorgesehene Ofenanwendungen verringern. Recyclinganforderungen können auch schwierige Fraktionen, einschließlich PVC-reicher Kunststoffe, Verbundwerkstoffe und Mehrschichtverpackungen, im Reststrom hinterlassen. Diese Materialien erhöhen das Kontaminationsrisiko und erschweren eine konsistente Brennstoffproduktion. Adaptive optische Sortierung und Echtzeit-Heizwertüberwachung können Anlagen dabei helfen, auf sich ändernde Eingangsstoffe zu reagieren, erfordern jedoch fortlaufende Kapital- und Betriebsausgaben.
Kapital-, Genehmigungs- und Akzeptanzanforderungen in der Gemeinschaft
Kapitalanforderungen und Genehmigungsverzögerungen begrenzen das Tempo des Kapazitätsaufbaus im Markt für Solid Recovered Fuel. Frankreich verfügte 2022 über eine theoretische Kapazität von 1,2 Millionen Tonnen pro Jahr in 36 Anlagen, während die tatsächliche Produktion im selben Jahr 400.000 Tonnen betrug. Der Unterschied spiegelte rechtliche Unsicherheiten bei der SRF-Klassifizierung sowie erhebliche Vorabfinanzierungsanforderungen wider. Das französische Ministerium für ökologischen Wandel konsultierte im August 2025 zur Vereinfachung der Genehmigungsverfahren für die SRF-Verbrennung im Rahmen der Regelungen für klassifizierte Anlagen. Bedenken der Bevölkerung können die Entwicklungszeitpläne für größere Verarbeitungs- und Energierückgewinnungsstandorte um 2 bis 4 Jahre verlängern. Langfristige Abnahmevereinbarungen sind wichtig, da sie die Erlösunsicherheit verringern und die Projektfinanzierung unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Einsatzstoffquelle:
Gewerbe- und Industrieabfall gewinnt an Boden, während das MSW-Angebot reiftSiedlungsabfall hielt 2025 einen Anteil von 54,8 % am Marktvolumen für Solid Recovered Fuel nach Einsatzstoffanteil. Dies spiegelt den Umfang und die relative Konsistenz der Haushaltsabfallsammelsysteme in Europa und Nordamerika wider. Die etablierte Stellung von Siedlungsabfall zeigt zudem, dass dieser Einsatzstoff in vielen europäischen Märkten ausgereift ist. Material mit höherem Heizwert kann in Richtung mechanisch-biologische Behandlung und Recycling gelenkt werden, was den Wettbewerb um geeignete Siedlungsabfallfraktionen verschärfen kann. Gewerbe- und Industrieabfall wird von 2026 bis 2031 mit einem CAGR von 5,9 % wachsen.
PreZeros Anlage in Murcia beliefert das Cemex-Werk in Alicante, und die Anlage in Barcelona verarbeitet jährlich 190.000 Tonnen Gewerbe- und Industrieabfall.[4] Diese Anlagen zeigen, wie Gewerbe- und Industrieabfall in Zementanwendungen eingesetzt werden kann, wenn Sortierung und Logistik integriert sind. Bau- und Abbruchabfall bleibt untergenutzt, da mineralische Inertmaterialien, Metalle und Gips den Heizwert mindern können. Landwirtschaftliche und sonstige Abfallströme bleiben kleinere Bestandteile der Solid-Recovered-Fuel-Branche, hauptsächlich in Süd- und Südostasien, wo die Verfügbarkeit von Biomasse auf eine sich entwickelnde Kapazität zur Mitverbrennung in Zementwerken trifft. Deutschen Zementunternehmen wurde 2025 berichtet, dass sie ihre thermischen Substitutionsziele für 2030 durch dokumentierte Mischungen aus Siedlungsabfall sowie Gewerbe- und Industriefraktionen erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Endverbraucher:
KWK-Anlagen beschleunigen den Kohleausstieg, während Zement die SRF-Grundlast festigtDie Zementindustrie hatte 2025 einen Anteil von 48,6 % am Marktvolumen für Solid Recovered Fuel nach Endverbraucheranteil. Zementöfen bleiben der zentrale Abnahmeweg, da sie SRF bei hohen Temperaturen einsetzen und fossile Brennstoffe ersetzen können. Kraft-Wärme-Kopplungsanlagen sind die am schnellsten wachsende Endverbraucherkategorie mit einem prognostizierten CAGR von 6,4 % von 2026 bis 2031. Veolias Fernwärmeprojekt Karviná in der Tschechischen Republik ersetzt 4 verbleibende Kohlekessel durch einen mit mehreren Brennstoffen betriebenen zirkulierenden Wirbelschichtkessel, der RDF und SRF aus lokal sortiertem Siedlungsabfall verwendet. Das Projekt soll die Kohlendioxidemissionen im Vergleich zur Konfiguration vor der Dekarbonisierung um 200.000 Tonnen reduzieren.
Kraft-Wärme-Kopplungsanlagen können in einigen Konfigurationen breitere Heizwertbereiche als Zementöfen aufnehmen, obwohl die Nachfrage je nach Fernwärmebedarf variieren kann. Dies verschafft den Produzenten eine flexible Kundenbasis, kann jedoch saisonale Erlösschwankungen hinzufügen. Stromerzeugung, Kalk sowie Stahl- und Metallverarbeitung bleiben sekundäre Nutzer in der Solid-Recovered-Fuel-Branche. Der Kalksektor weitet seinen Einsatz in Deutschland und Österreich aus, um den Einsatz fossiler Brennstoffe bei der Kalzinierung zu reduzieren. Zellstoff und Papier ist ein kleinerer, stärker regionaler Endverbraucher, insbesondere in Skandinavien und Mitteleuropa, wo biomassehaltige Brennstoffe zu vorhandenen Kesseln passen.
Geografische Analyse
Europäischer Markt für Solid Recovered Fuel (SRF)
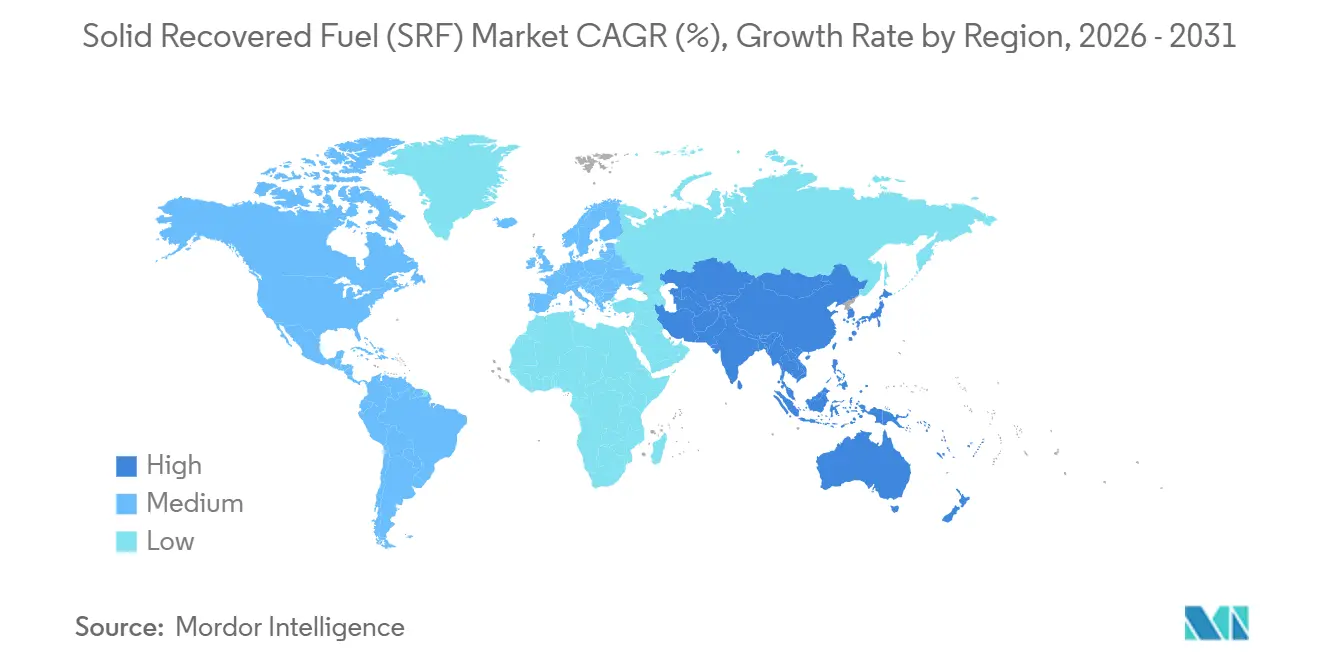
Europa hielt im Jahr 2025 einen Marktanteil von 56,9 % am Markt für Solid Recovered Fuel. Diese Position spiegelt langfristige Investitionen in die Abfallverarbeitung, Kraftstoffqualitätsstandards, Co-Processing-Netzwerke und Logistik wider. Österreich, Deutschland, Schweden und die Niederlande verfügen über ausgereifte Nutzungssysteme. Die österreichische Zementindustrie erreichte im Jahr 2025 durch spezifikationsbasierte Brennstoffverträge eine Substitutionsrate von 88,8 % bei alternativen Brennstoffen. Die überarbeitete EU-Verordnung über Abfallverbringungen und das Digitale Abfallverbringungssystem wurden im Mai 2026 anwendbar.
Asiatisch-pazifischer Markt für Solid Recovered Fuel (SRF)
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,2 % wachsen – der höchsten Rate unter allen Regionen im Markt für Solid Recovered Fuel. China, Indien, Indonesien und Vietnam sind die wichtigsten Wachstumsmärkte. Chinas Initiative „Zero Waste City” umfasst Pilotstädte, die das städtische Abfallmanagement auf stärkere Ressourcenrückgewinnungssysteme ausrichten. Indonesien initiierte im Jahr 2026 Investitionen in Abfall-zu-Energie-Projekte von mehr als 600 Millionen USD und unterstützte damit die Infrastruktur für Vorbehandlung und Brennstoffaufbereitung. Indien steht vor Herausforderungen durch Feuchtigkeits- und Kontaminationsprobleme im Siedlungsabfall, die ohne Trocknung und fortschrittliche Vorbehandlung den Heizwert verringern können.
Markt für Solid Recovered Fuel (SRF) in Amerika und MEA
Nordamerika bleibt kleiner, hat jedoch Entwicklungspotenzial, da Zementhersteller die Substitutionsraten erhöhen und die Deponiekosten steigen. Südamerika entwickelt sich durch Brasilien weiter, wo die Anlage UTM Leste in São Paulo mit einer Kapazität von 550.000 Tonnen pro Jahr für die Inbetriebnahme im Jahr 2027 geplant ist und darauf ausgelegt ist, die RDF-Produktion mit organischer Rückgewinnung zu kombinieren. Der Nahe Osten und Afrika befinden sich noch in einem früheren Entwicklungsstadium, da die Co-Processing-Infrastruktur begrenzt ist. Geminor erhielt im Februar 2026 einen Zuschuss von 5 Millionen NOK von Norad zur Bewertung eines Kunststoffabfall-zu-SRF-Hubs in Westafrika für den Einsatz in Zementöfen.

Wettbewerbslandschaft
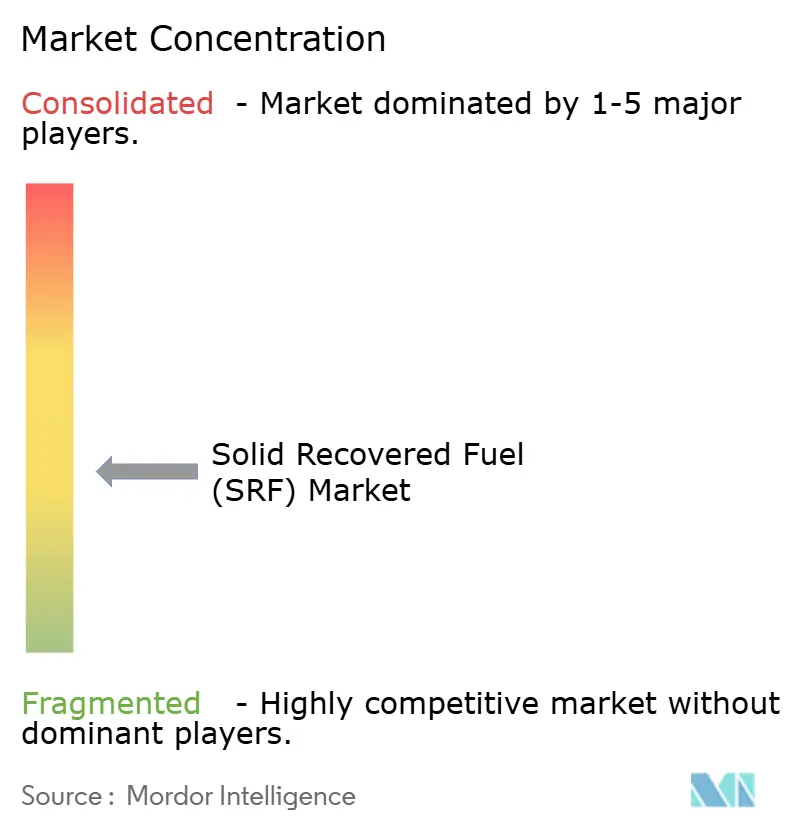
Der Markt für Solid Recovered Fuel ist in Europa mäßig konzentriert, wo 4–6 große Abfallwirtschaftsgruppen erhebliche Verarbeitungs- und Logistikkapazitäten halten. Außerhalb Europas bleibt das Angebot stärker fragmentiert unter regionalen Betreibern, kommunalen Standorten und sich entwickelnden privaten Unternehmen. Veolia, SUEZ und REMONDIS sind in den Bereichen Abfallsammlung, SRF-Verarbeitung und Energieabnahme tätig. Dieses integrierte Modell ermöglicht es ihnen, kombinierten Service für Industriekunden anzubieten. Die Gemisoft-Plattform von Geminor bietet Echtzeit-Rückverfolgbarkeit für SRF- und RDF-Bewegungen sowie Qualitätsinformationen.
N+P Group sicherte sich im März 2026 eine bilaterale Fazilität von 30,6 Millionen GBP von NatWest zur Verbesserung seiner Betriebe in Crayford und Teesside. Die Investition unterstützt eine neue Mini-Materialaufbereitungsanlage und eine Hauptsortieranlage in London sowie Verarbeitungsverbesserungen in der SRF-Anlage Teesside. PreZeros Anlage in Barcelona nutzt optische Sortierung und ein durch künstliche Intelligenz gesteuertes digitales Zwillingssystem, um den Betrieb an die eingehende Abfallzusammensetzung anzupassen. Dieser Ansatz hilft, Schwankungen in der Brennstoffqualität zu reduzieren, ohne einen entsprechenden Anstieg der Verarbeitungskosten.
Zu den Chancen in noch nicht erschlossenen Bereichen gehören zertifizierter hochbiogener SRF für nordische Abfall-zu-Energie-Anlagen und integrierte SRF- und Kohlenstoffabscheidungspartnerschaften bei Zementanlagen. Indaver entwickelt ein Energie-aus-Abfall- und Kohlenstoffabscheidungs- und -nutzungsprojekt in Rivenhall, das Kohlendioxid an den benachbarten Gartenbau liefern würde. Paprec und Vicat eröffneten im Juli 2026 die Anlage ALTèreNATIVE in Martigues und schufen damit eine direkte Verbindung zwischen der SRF-Produktion und einem benachbarten Zementofen.
Branchenführer im Bereich Solid Recovered Fuel (SRF)
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Renewi plc
-
Biffa Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solid Recovered Fuel (SRF) Unternehmen in diesem Bericht
- A2A S.p.A.
- Andusia Recovered Fuels Limited
- Beauparc Group
- Biffa Limited
- BMH Technology Oy
- Enva Group plc
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geminor AS
- Geocycle SA
- Indaver NV
- N+P Group Holdings Ltd.
- PreZero International GmbH
- REMONDIS SE & Co. KG
- Renewi plc
- SUEZ S.A.
- Veolia Environnement S.A.

Neueste Industrielle Entwicklungen in Markt für Solid Recovered Fuel (SRF)
- Juli 2026: Paprec und Vicat eröffneten ALTèreNATIVE in Martigues, Frankreich, die zum Zeitpunkt der Eröffnung größte SRF-Produktionsanlage des Landes, mit einem investierten Betrag von 15,4 Millionen EUR und einer Kapazität von 50.000 Tonnen pro Jahr. Die Anlage verfügt über eine integrierte Liefervereinbarung, die Vicats benachbarten Zementofen direkt beliefert. Das Gemeinschaftsunternehmen wird über die Tochtergesellschaft CIRCULère betrieben und verknüpft die Einsatzstoffverarbeitung mit der industriellen Nutzung in kommerziellem Maßstab.
- Mai 2026: Die überarbeitete Abfallverbringungsverordnung der EU trat zusammen mit dem obligatorischen Digitalen Abfallverbringungssystem in Anwendung. Das System erfordert elektronische Verfahren zur vorherigen Zustimmung nach Inkenntnissetzung für notifizierte grenzüberschreitende Abfallverbringungen und ändert das Verwaltungsverfahren für europäische SRF-Bewegungen.
- April 2026: Kanadevia Inova übergab Indavers Rivenhall Integrated Waste Management Facility in Essex, Vereinigtes Königreich, nach Abschluss von Bau und Inbetriebnahme. Die 589 Millionen GBP teure, zweilinige Energierückgewinnungsanlage verarbeitet im Rahmen einer 14-jährigen Vereinbarung mit dem Essex County Council jährlich bis zu 595.000 Tonnen kommunalen und gewerblichen Restabfall. Der Standort verbindet Abfallbehandlung mit Energierückgewinnung und wurde für eine künftige Dekarbonisierungsentwicklung positioniert.
- März 2026: N+P Group sicherte sich ein bilaterales Finanzierungspaket in Höhe von 30,6 Millionen GBP von der NatWest Bank zur Finanzierung von Aufrüstungen an seiner Wertstoffaufbereitungsanlage in Crayford, London, und zur Optimierung der Verarbeitung in seiner SRF-Produktionsanlage in Teesside. Die Finanzierung umfasste eine damit verbundene Lombard-Fazilität in Höhe von 5 Millionen GBP. Die geplanten Arbeiten umfassen eine neue Mini-Wertstoffaufbereitungsanlage, eine Hauptsortieranlage sowie betriebliche Verbesserungen in Teesside.


Berichtsumfang des globalen Marktes für Solid Recovered Fuel (SRF)
Der globale Markt für Solid Recovered Fuel (SRF) umfasst die Produktion, Verarbeitung, Verteilung und Nutzung von Solid Recovered Fuel (SRF), einem hochwertigen alternativen Brennstoff, der aus nicht gefährlichen brennbaren Abfällen hergestellt wird, einschließlich Siedlungsabfall (MSW), Gewerbe- und Industrieabfall (C&I), Bau- und Abbruchabfall (C&D) und ausgewählten Biomasserückständen. Hersteller produzieren SRF durch fortschrittliche Abfallbehandlungsverfahren, einschließlich Sortierung, Schreddern, Trocknung, Metallentfernung und Qualitätskontrolle, um standardisierte Brennstoffspezifikationen zu erfüllen, insbesondere die europäische Norm EN ISO 21640 (früher EN 15359). Energieintensive Industrien verwenden SRF hauptsächlich als Ersatz für fossile Brennstoffe wie Kohle und Petrolkoks.
Der globale Markt für Solid Recovered Fuel (SRF) ist nach Einsatzstoffquelle, Endverbraucher und Geografie segmentiert. Nach Einsatzstoffquelle ist der Markt in Siedlungsabfall (MSW), Gewerbe- und Industrieabfall (C&I), Bau- und Abbruchabfall (C&D) und sonstige Abfallströme segmentiert. Nach Endverbraucher ist der Markt in die Zementindustrie, Kraft-Wärme-Kopplungsanlagen (KWK), Stromerzeugungsanlagen, Kalkindustrie, Stahl- und Metallverarbeitung, Zellstoff und Papier sowie sonstige Industrienutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Solid Recovered Fuel (SRF) in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Siedlungsabfall (MSW) |
| Gewerbe- und Industrieabfall (C&I) |
| Bau- und Abbruchabfall (C&D) |
| Landwirtschaftlicher Abfall |
| Sonstige Abfallströme |
| Zementindustrie |
| Kraft-Wärme-Kopplungsanlagen (KWK) |
| Stromerzeugungsanlagen |
| Kalkindustrie |
| Stahl- und Metallverarbeitung |
| Zellstoff- und Papierindustrie |
| Sonstige Industrienutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Einsatzstoffquelle | Siedlungsabfall (MSW) | |
| Gewerbe- und Industrieabfall (C&I) | ||
| Bau- und Abbruchabfall (C&D) | ||
| Landwirtschaftlicher Abfall | ||
| Sonstige Abfallströme | ||
| Nach Endverbraucher | Zementindustrie | |
| Kraft-Wärme-Kopplungsanlagen (KWK) | ||
| Stromerzeugungsanlagen | ||
| Kalkindustrie | ||
| Stahl- und Metallverarbeitung | ||
| Zellstoff- und Papierindustrie | ||
| Sonstige Industrienutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Solid Recovered Fuel bis 2031 erreichen?
Der Markt für Solid Recovered Fuel wird voraussichtlich bis 2031 einen Wert von 9,01 Milliarden USD erreichen und von 2026 an mit einem CAGR von 5,26 % wachsen.
Welcher Einsatzstoff führt die SRF-Produktion an?
Siedlungsabfall führte die Einsatzstoffversorgung im Jahr 2025 mit einem Anteil von 54,8 % an, während Gewerbe- und Industrieabfall voraussichtlich schneller mit einem CAGR von 5,9 % wachsen wird.
Warum verwenden Zementwerke Solid Recovered Fuel?
Zementöfen verwenden qualifizierten SRF, um fossile Brennstoffe zu ersetzen, die thermische Substitution zu erhöhen und die Exposition gegenüber fossilem Kohlenstoff zu verringern. Österreich erreichte im Jahr 2025 eine Alternativbrennstoffquote von 88,8 %.
Welche Region verzeichnet das schnellste Wachstum bei der SRF-Nutzung?
Asien-Pazifik wird voraussichtlich den höchsten regionalen CAGR von 7,2 % von 2026 bis 2031 verzeichnen.
Was hemmt die Entwicklung von SRF-Anlagen?
Einsatzstoffvariabilität, Kapitalbedarf, Genehmigungsanforderungen und die Akzeptanz in der lokalen Gemeinschaft können Investitionen verzögern und eine konsistente Produktion einschränken.
Wie wird die SRF-Qualität immer wichtiger?
Kohlenstoffrückverfolgbarkeit, Zertifizierung des biogenen Anteils und fortschrittliche Sortierung helfen Herstellern, strengere Kunden- und Emissionsanforderungen zu erfüllen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
