
Tamaño y Participación del Mercado de Combustible Sólido Recuperado (SRF)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Combustible Sólido Recuperado (SRF) por Mordor Intelligence
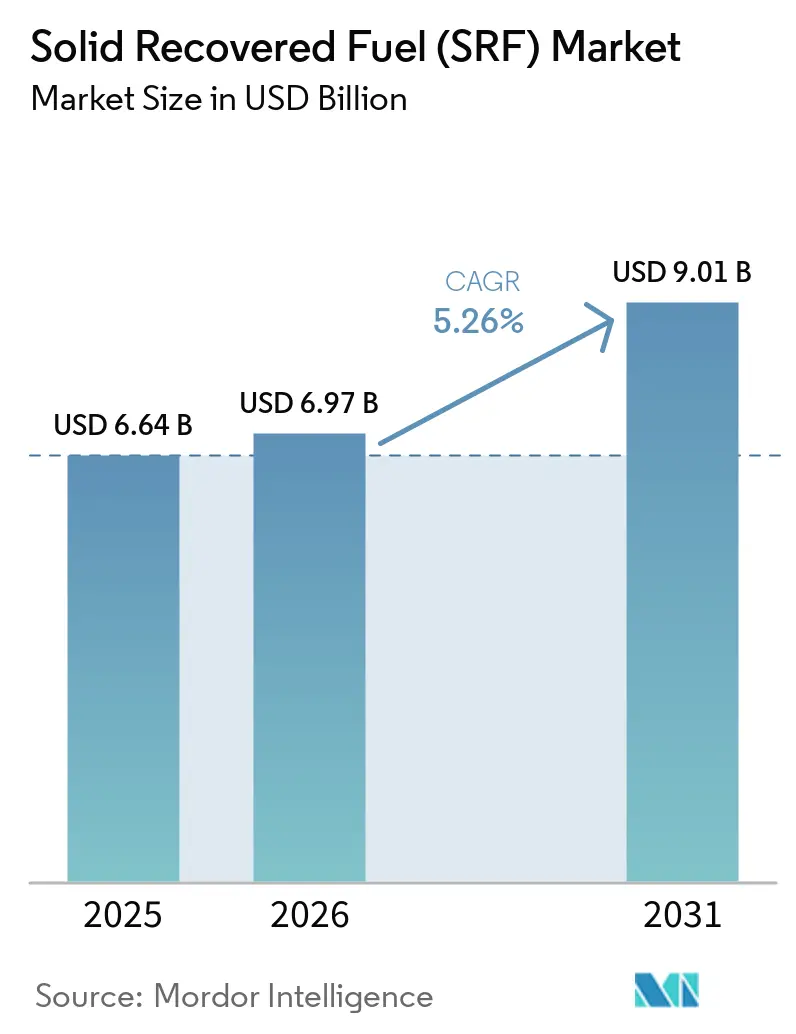
Se espera que el tamaño del Mercado de Combustible Sólido Recuperado crezca de 6,64 mil millones de USD en 2025 a 6,97 mil millones de USD en 2026 y se prevé que alcance los 9,01 mil millones de USD en 2031 a una CAGR del 5,26% durante 2026-2031. El mercado de combustible sólido recuperado está respaldado por las restricciones a los vertederos, los requisitos de descarbonización industrial y la necesidad de sustituir el carbón y el coque de petróleo en hornos de alta intensidad energética. El límite del 10% de la Directiva de Vertederos de la UE para los residuos municipales enviados a vertederos antes de 2035 redirige el material residual hacia rutas de valorización. Los productores de cemento están estableciendo acuerdos de combustible a más largo plazo a medida que persiguen una mayor sustitución térmica y una menor exposición al carbono fósil. Las especificaciones de combustible más rigurosas y los sistemas de clasificación también están cambiando la base de la competencia entre los proveedores del mercado de combustible sólido recuperado. La economía del transporte sigue siendo un límite porque el SRF tiene un valor energético limitado en relación con su volumen, lo que dificulta el apoyo comercial a los movimientos de larga distancia.
Conclusiones Clave del Informe
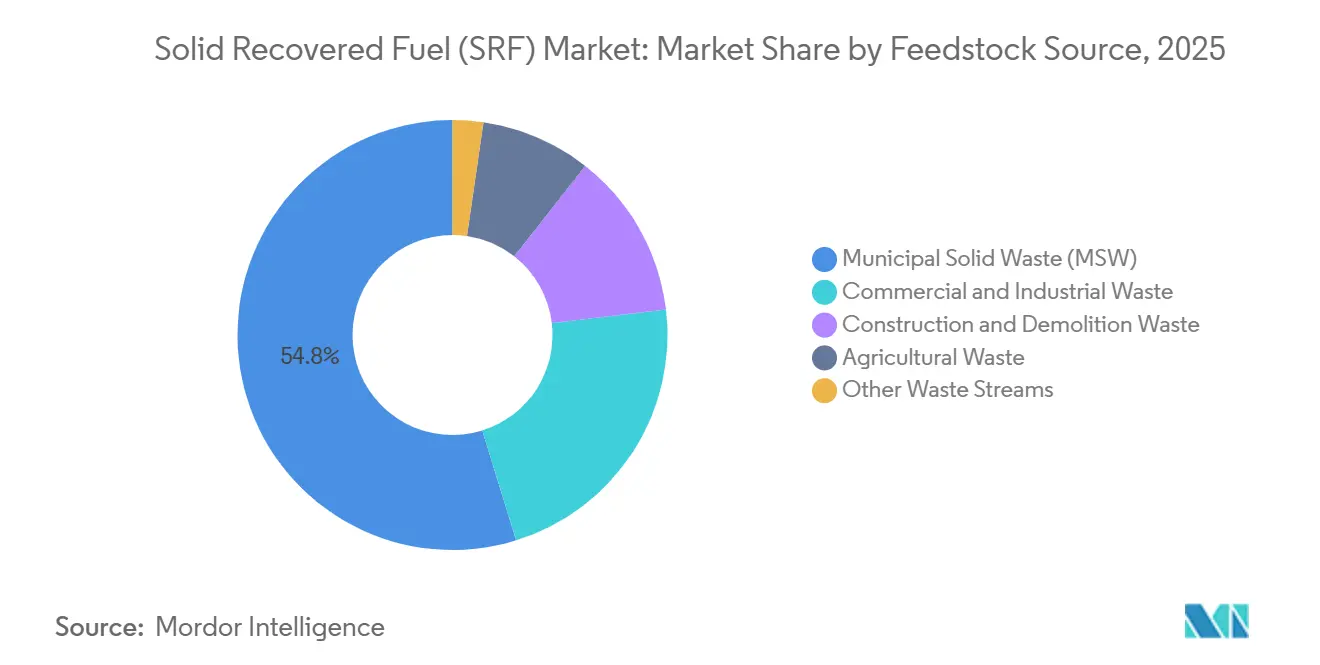
- Por fuente de materia prima, los residuos sólidos urbanos representaron el 54,8% de la participación del mercado de combustible sólido recuperado en 2025, mientras que se proyecta que los residuos comerciales e industriales crezcan a una CAGR del 5,9% hasta 2031.
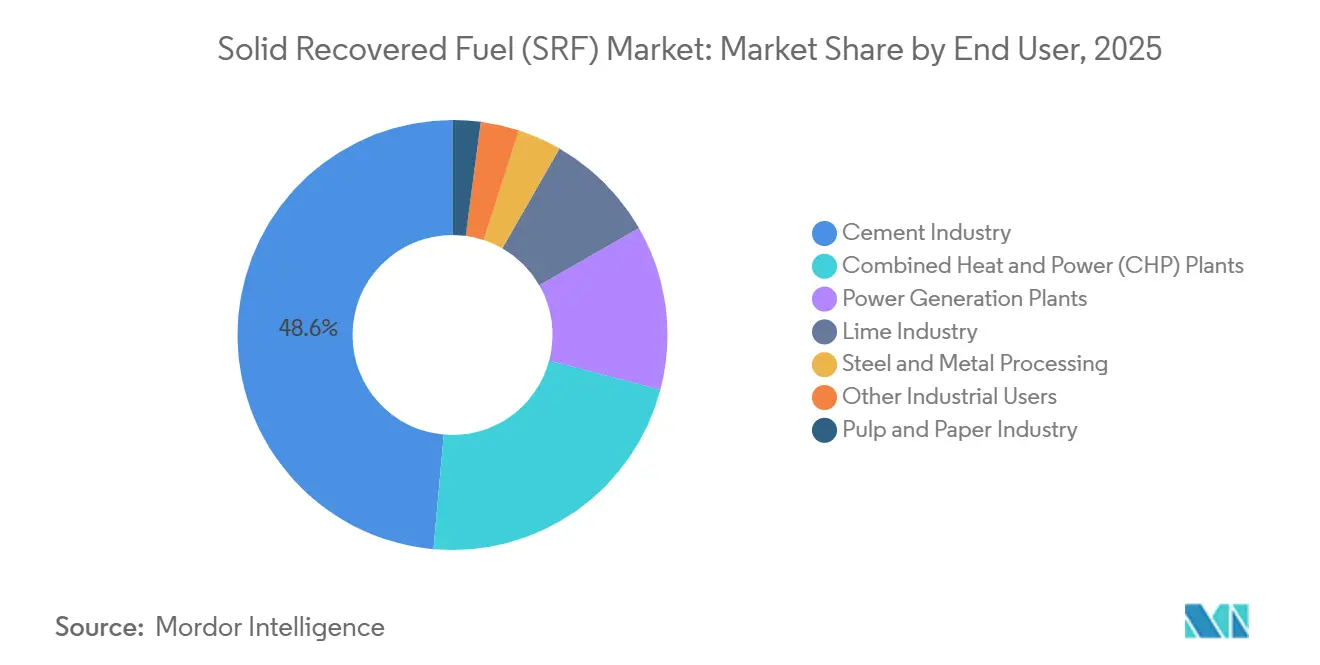
- Por usuario final, la industria cementera representó el 48,6% de la participación del mercado de combustible sólido recuperado en 2025, mientras que se proyecta que las plantas de cogeneración crezcan a una CAGR del 6,4% hasta 2031.
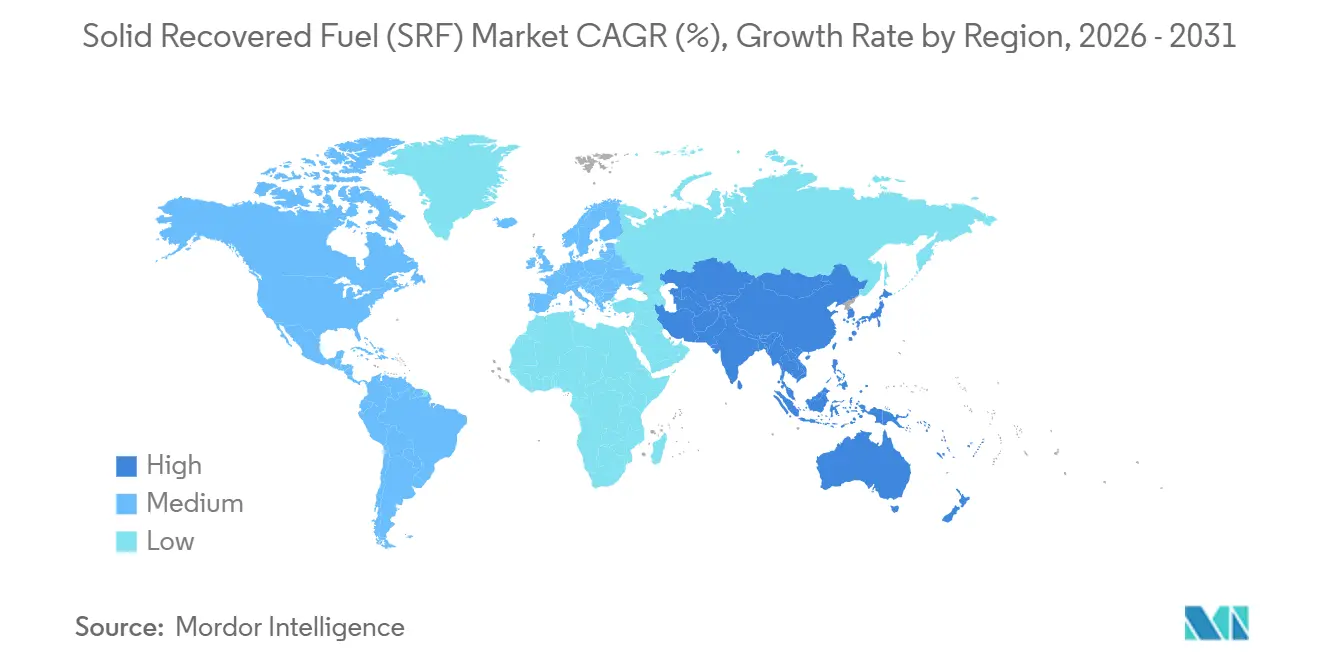
- Por geografía, Europa representó el 56,9% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desvío de Vertederos y Mandatos de Recuperación Energética | +1.20% | Global, con mayor presión de cumplimiento en la UE y el Reino Unido | Mediano plazo (2-4 años) |
| Sustitución de Combustibles Fósiles en la Fabricación de Cemento | +1.50% | Global, liderado por Europa, con expansión hacia Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Inversión en Clasificación Avanzada e Infraestructura de Calidad del SRF | +0.90% | Europa y Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Generación de Residuos y Demanda de Calor Industrial | +0.70% | Global, dominante en las economías de Asia-Pacífico en proceso de urbanización | Largo plazo (≥ 4 años) |
| Trazabilidad del Carbono Fósil en el Régimen de Comercio de Derechos de Emisión de la UE y Demanda de SRF Premium | +0.60% | Estados miembros de la UE; expansión hacia los marcos de cumplimiento del EEE y el Reino Unido | Corto plazo (≤ 2 años) |
| Arbitraje de Precios Transfronterizo y Trazabilidad Digital | +0.40% | Intra-UE, corredores Norte-Sur y Este-Oeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desvío de Vertederos y Mandatos de Recuperación Energética
Los objetivos de reducción de vertederos están desviando los residuos residuales hacia rutas de valorización y apoyando la disponibilidad de materias primas para el mercado de combustible sólido recuperado. El marco de la UE exige a los estados miembros que limiten los residuos municipales enviados a vertedero al 10% o menos para 2035. Un estudio de 2024 para la Oficina de Publicaciones de la UE concluyó que la producción potencial de SRF podría superar la capacidad máxima estimada de absorción de SRF en varios estados miembros.[1] Esto otorga mayor importancia a la capacidad de procesamiento y a la absorción industrial estable que a la disponibilidad de residuos por sí sola. Los operadores que desarrollen plantas con capacidad para SRF antes de que se endurezcan los plazos regulatorios pueden asegurar el acceso a material residual en sus áreas de captacin locales. El sector francés produjo casi 1 millón de toneladas métricas al año y tenía un objetivo de 2,5 a 3 millones de toneladas métricas para 2030, aunque AFOCO identificó una brecha de inversión de 1.000 millones de EUR tras la cancelación del fondo de proyectos ADEME en 2025.
Sustitución de Combustibles Fósiles en la Fabricación de Cemento
Los hornos de cemento siguen siendo una fuente de demanda fiable para el mercado de combustible sólido recuperado, ya que sus elevadas temperaturas de operación pueden acomodar combustibles derivados de residuos cualificados. La industria cementera austriaca alcanzó una tasa de combustibles alternativos del 88,8% en 2025, frente al 87,7% en 2024, mientras que los insumos de combustibles convencionales cayeron un 6,4% interanual.[2] Un estudio revisado por pares de 2025 concluyó que la sustitución por SRF en hornos de cemento puede reducir las emisiones de gases de efecto invernadero del proceso en 200 kg de CO2 equivalente por tonelada de cemento, identificándose el 80% de sustitución como el punto óptimo para el beneficio medioambiental. La fracción de carbono biogénico en el SRF derivado de residuos sólidos urbanos puede reducir la responsabilidad por carbono fósil para los operadores cementeros cubiertos por el RCDE de la UE. Los productores tienen, por tanto, una razón más sólida para suministrar combustible certificado en lugar de combustible derivado de residuos de menor calidad. El sector cementero francés elevó la sustitución térmica al 55% en 2024 desde el 52% en 2023 y declaró un objetivo del 80% para 2030.
Trazabilidad del Carbono Fósil en el Régimen de Comercio de Derechos de Emisión de la UE y Demanda de SRF Premium
El seguimiento del carbono fósil en el marco del Régimen de Comercio de Derechos de Emisión de la UE está haciendo que la documentación del combustible sea más importante en el mercado de combustible sólido recuperado. Geminor informó que la calidad del combustible, el carbono fósil y los costes asociados fueron cuestiones estratégicas centrales para su operación de 2,14 millones de toneladas de SRF y RDF en 9 países en 2025.[3] La empresa inició un programa de investigación 2025-2028 para desarrollar métodos de muestreo alineados con los requisitos de la ISO para mediciones de carbono en residuos residuales. Los productores que verifiquen una fracción de carbono fósil más baja pueden servir mejor a las instalaciones que enfrentan costes de carbono más estrictos. La norma ISO 21644 y las metodologías relacionadas proporcionan métodos para determinar el contenido de biomasa en combustibles sólidos recuperados. Esto aumenta el valor del análisis de radiocarbono, el muestreo consistente y los datos auditables a lo largo de la cadena de suministro. Los productores más pequeños pueden encontrar más difícil cumplir estos requisitos sin capacidad de prueba compartida o inversión en trazabilidad digital.
Inversión en Clasificación Avanzada e Infraestructura de Calidad del SRF
La inversión en clasificación óptica y controles digitales de planta está mejorando la consistencia del combustible en el mercado de combustible sólido recuperado. PreZero inauguró una instalación de 42 millones de EUR en Barcelona en junio de 2025, con una capacidad de recepción anual de 190.000 toneladas métricas y una producción esperada de SRF de 70.000 toneladas métricas. La planta utiliza 6 clasificadores ópticos Pellenc ST y un sistema de gemelo digital habilitado por inteligencia artificial. Una mejor clasificación puede elevar la calidad calorífica y reducir el contenido de cloro, lo cual es importante para el combustible de alta especificación suministrado a los hornos de cemento. N+P Group aprobó una línea piloto de 5 toneladas por hora en Hartlepool en 2025 para recuperar combustible de alto contenido biogénico a partir de residuos sólidos urbanos difíciles y residuos de instalaciones de recuperación de materiales. El proyecto tiene como objetivo un combustible con más del 70% de contenido biogénico y muestra el cambio hacia la mejora de las características de carbono además del valor energético.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad de la Humedad y Composición de la Materia Prima | -0.80% | Global; más aguda en Asia-Pacífico y América del Sur donde el pretratamiento es limitado | Largo plazo (≥ 4 años) |
| Requisitos de Capital, Permisos y Aceptación Comunitaria | -0.60% | UE, América del Norte; los permisos más lentos añaden 2-4 años a los plazos de los proyectos | Mediano plazo (2-4 años) |
| Canibalización del Reciclaje y Fracciones Plásticas de Valor Negativo | -0.40% | Núcleo de la UE, particularmente Alemania y el Benelux con altos objetivos de reciclaje | Corto plazo (≤ 2 años) |
| Distancia de Transporte Económicamente Viable Limitada y Riesgo de Contaminación | -0.30% | Todas las regiones; más restrictivo en geografías de residuos fragmentadas (Oriente Medio y África, partes de Asia-Pacífico) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad de la Humedad y Composición de la Materia Prima
El contenido de humedad y la composición inconsistentes siguen siendo desafíos operativos para el mercado de combustible sólido recuperado. EUWID informó en diciembre de 2024 que los residuos comerciales e industriales suministrados a las instalaciones alemanas entregaban valores caloríficos de 11-12 MJ/kg frente a los diseños de planta de 9,5-10,5 MJ/kg. Tal variación puede generar estrés térmico y reducir la idoneidad del combustible para las aplicaciones de horno previstas. Los requisitos de reciclaje también pueden dejar fracciones difíciles, incluidos plásticos ricos en PVC, compuestos y envases multicapa, en el flujo residual. Estos materiales aumentan los riesgos de contaminación y dificultan la producción consistente de combustible. La clasificación óptica adaptativa y el monitoreo calorífico en tiempo real pueden ayudar a las plantas a responder a los insumos cambiantes, pero requieren un gasto de capital y operativo continuo.
Requisitos de Capital, Permisos y Aceptación Comunitaria
Los requisitos de capital y los retrasos en la obtención de permisos limitan el ritmo de nueva capacidad en el mercado de combustible sólido recuperado. Francia tenía una capacidad teórica de 1,2 millones de toneladas métricas al año en 36 instalaciones en 2022, mientras que la producción real fue de 400.000 toneladas métricas ese mismo año. La diferencia reflejó la incertidumbre jurídica en torno a la clasificación del SRF y los sustanciales requisitos de financiación inicial. El Ministerio de Transición Ecológica francés consultó en agosto de 2025 sobre la simplificación de los permisos para la incineración de SRF en el marco de las normas de instalaciones clasificadas. Las preocupaciones de la comunidad pueden añadir entre 2 y 4 años a los calendarios de desarrollo de los sitios de procesamiento y recuperación energética de mayor tamaño. Los acuerdos de absorción a largo plazo son importantes porque pueden reducir la incertidumbre de los ingresos y apoyar la financiación de proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Materia Prima:
Los Residuos Comerciales e Industriales Ganan Terreno a Medida que la Oferta de RSU MaduraLos residuos sólidos urbanos representaron el 54,8% del tamaño del mercado de combustible sólido recuperado por cuota de materia prima en 2025. Esto refleja la escala y la relativa consistencia de los sistemas de recogida de residuos domésticos en Europa y América del Norte. La posición consolidada de los residuos sólidos urbanos también muestra que esta materia prima está madura en muchos mercados europeos. El material de mayor poder calorífico puede dirigirse al tratamiento mecánico-biológico y al reciclaje, lo que puede intensificar la competencia por las fracciones adecuadas de residuos sólidos urbanos. Se prevé que los residuos comerciales e industriales crezcan a una CAGR del 5,9% entre 2026 y 2031.
La instalación de PreZero en Murcia abastece a la planta de Cemex en Alicante, y su planta de Barcelona procesa 190.000 toneladas métricas de residuos comerciales e industriales al año.[4] Estas instalaciones muestran cómo los residuos comerciales e industriales pueden utilizarse en aplicaciones cementeras cuando la clasificación y la logística están integradas. Los residuos de construcción y demolición siguen siendo infrautilizados porque los inertes minerales, los metales y el yeso pueden reducir el rendimiento calorífico. Los flujos de residuos agrícolas y otros residuos siguen siendo elementos menores de la industria del combustible sólido recuperado, principalmente en el sur y el sudeste asiático, donde la disponibilidad de biomasa se combina con la capacidad de coprocesamiento en cemento en desarrollo. Se informó en 2025 que las empresas cementeras alemanas estaban aumentando sus objetivos de sustitución térmica para 2030 mediante mezclas documentadas de residuos sólidos urbanos y fracciones comerciales e industriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
Las Plantas de Cogeneración Aceleran la Salida del Carbón Mientras el Cemento Consolida la Demanda Base de SRFLa industria cementera representó el 48,6% del tamaño del mercado de combustible sólido recuperado por cuota de usuario final en 2025. Los hornos de cemento siguen siendo la principal ruta de absorción porque pueden utilizar SRF a altas temperaturas y sustituir los combustibles fósiles. Las plantas de cogeneración son la categoría de usuario final de más rápido crecimiento, con una CAGR prevista del 6,4% entre 2026 y 2031. El proyecto de calefacción urbana de Veolia en Karviná, República Checa, está sustituyendo 4 calderas de carbón restantes por una caldera de lecho fluidizado circulante multifuel que utiliza combustible derivado de residuos y SRF procedente de residuos municipales clasificados localmente. El proyecto tiene como objetivo reducir las emisiones de dióxido de carbono en 200.000 toneladas métricas en comparación con la configuración previa a la descarbonización.
Las plantas de cogeneración pueden aceptar rangos de valor calorífico más amplios que los hornos de cemento en algunas configuraciones, aunque la demanda puede variar según las necesidades de calefacción urbana. Esto proporciona a los productores una base de clientes flexible, pero puede añadir variación estacional en los ingresos. La generación de energía, la cal y el procesamiento de acero y metales siguen siendo usuarios secundarios en la industria del combustible sólido recuperado. El sector de la cal está ampliando su uso en Alemania y Austria para reducir el consumo de combustibles fósiles en la calcinación. La pasta de papel y el papel es un usuario final más pequeño y regional, especialmente en Escandinavia y Europa Central, donde los combustibles ricos en biomasa se adaptan a las calderas existentes.
Análisis Geográfico
Mercado Europeo de Combustible Sólido Recuperado (SRF)
Europa concentró el 56,9% de la cuota del mercado de combustible sólido recuperado en 2025. Esta posición refleja una inversión a largo plazo en procesamiento de residuos, estándares de calidad del combustible, redes de coprocesamiento y logística. Austria, Alemania, Suecia y los Países Bajos cuentan con sistemas de utilización maduros. La industria cementera de Austria alcanzó una tasa de sustitución de combustibles alternativos del 88,8% en 2025 mediante contratos de combustible basados en especificaciones. El Reglamento revisado de la UE sobre Traslado de Residuos y el Sistema Digital de Traslado de Residuos entraron en vigor en mayo de 2026.
Mercado de Combustible Sólido Recuperado (SRF) en Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,2% entre 2026 y 2031, la tasa más alta entre las regiones en el mercado de combustible sólido recuperado. China, India, Indonesia y Vietnam son las principales áreas de crecimiento. La iniciativa de Ciudades de Residuo Cero de China ha incluido ciudades piloto que orientan la gestión de residuos urbanos hacia sistemas más sólidos de recuperación de recursos. Indonesia inició más de 600 millones de USD en inversión en proyectos de conversión de residuos en energía en 2026, apoyando la infraestructura de pretratamiento y preparación de combustible. India enfrenta problemas de humedad y contaminación en los residuos municipales, lo que puede reducir el rendimiento calorífico sin secado y pretratamiento avanzado.
Mercado de Combustible Sólido Recuperado (SRF) en las Américas y Oriente Medio y África
América del Norte sigue siendo un mercado más pequeño, pero tiene margen de desarrollo a medida que los productores de cemento elevan las tasas de sustitución y aumentan los costos de vertedero. América del Sur avanza a través de Brasil, donde la planta UTM Leste de 550.000 toneladas por año en São Paulo está programada para su puesta en marcha en 2027 y está diseñada para combinar la producción de combustible derivado de residuos con la recuperación orgánica. Oriente Medio y África se encuentran en una etapa más temprana debido a la limitada infraestructura de coprocesamiento. Geminor recibió una subvención de 5 millones de NOK de Norad en febrero de 2026 para evaluar un centro de conversión de residuos plásticos en SRF en África Occidental destinado al uso en hornos de cemento.

Panorama Competitivo
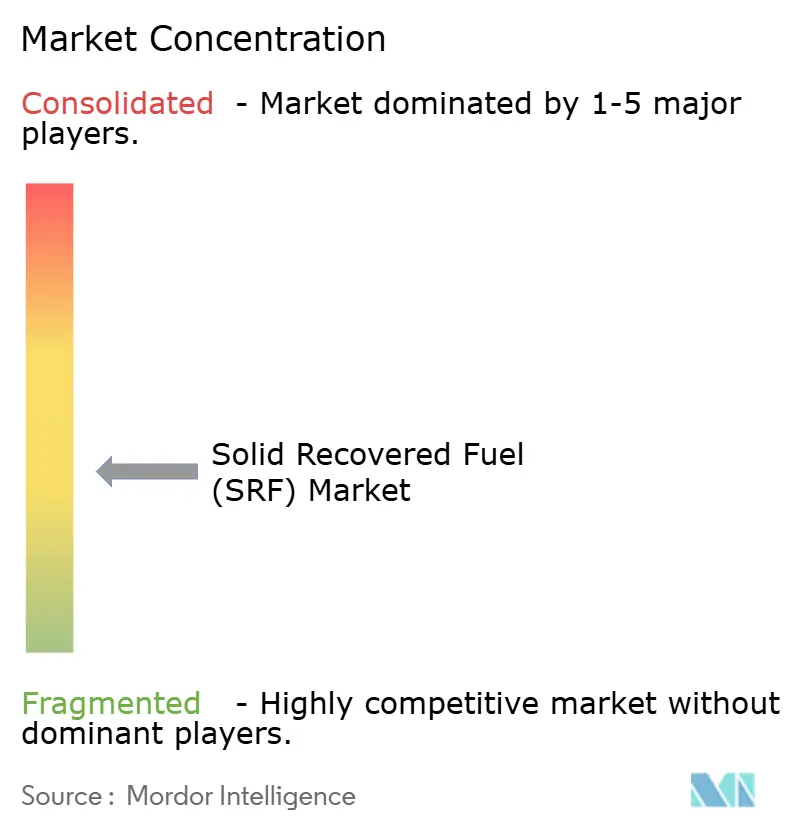
El mercado de combustible sólido recuperado está moderadamente concentrado en Europa, donde 4-6 grandes grupos de gestión de residuos poseen una capacidad sustancial de procesamiento y logística. Fuera de Europa, la oferta sigue siendo más fragmentada entre operadores regionales, sitios de propiedad municipal y empresas privadas en desarrollo. Veolia, SUEZ y REMONDIS operan en la recogida de residuos, el procesamiento de SRF y la absorción energética. Este modelo integrado les permite ofrecer servicios combinados a clientes industriales. La plataforma Gemisoft de Geminor proporciona trazabilidad en tiempo real para el movimiento y la información de calidad del SRF y el RDF.
N+P Group aseguró una facilidad bilateral de 30,6 millones de GBP de NatWest en marzo de 2026 para mejorar sus operaciones en Crayford y Teesside. La inversión apoya una nueva mini instalación de recuperación de materiales y una planta de clasificación principal en Londres, junto con mejoras de procesamiento en la planta de SRF de Teesside. La instalación de PreZero en Barcelona utiliza clasificación óptica y un gemelo digital habilitado por inteligencia artificial para ajustar las operaciones a la composición de los residuos entrantes. Este enfoque ayuda a reducir la variación en la calidad del combustible sin un aumento equivalente en el coste de procesamiento.
Las oportunidades de espacio en blanco incluyen SRF certificado de alto contenido biogénico para plantas nórdicas de residuos a energía y asociaciones integradas de SRF y captura de carbono en instalaciones cementeras. Indaver está desarrollando un proyecto de energía a partir de residuos y captura y utilización de carbono en Rivenhall que suministraría dióxido de carbono a la horticultura cercana. Paprec y Vicat inauguraron la planta ALTèreNATIVE en Martigues en julio de 2026, creando un vínculo directo entre la producción de SRF y un horno de cemento vecino.
Líderes de la Industria de Combustible Sólido Recuperado (SRF)
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
REMONDIS SE & Co. KG
-
Renewi plc
-
Biffa Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustible Sólido Recuperado (SRF) Empresas cubiertas en este informe
- A2A S.p.A.
- Andusia Recovered Fuels Limited
- Beauparc Group
- Biffa Limited
- BMH Technology Oy
- Enva Group plc
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geminor AS
- Geocycle SA
- Indaver NV
- N+P Group Holdings Ltd.
- PreZero International GmbH
- REMONDIS SE & Co. KG
- Renewi plc
- SUEZ S.A.
- Veolia Environnement S.A.

Desarrollos recientes de la industria en Mercado de Combustible Sólido Recuperado (SRF)
- Julio de 2026: Paprec y Vicat inauguraron ALTèreNATIVE en Martigues, Francia, la mayor planta de producción de SRF del país en el momento de su lanzamiento, con una inversión de 15,4 millones de EUR y una capacidad de 50.000 toneladas métricas al año. La planta cuenta con un acuerdo de suministro integrado que alimenta directamente el horno de cemento adyacente de Vicat. La empresa conjunta opera a través de la filial CIRCULère y vincula el procesamiento de materias primas con el uso industrial a escala comercial.
- Mayo de 2026: El Reglamento revisado de la UE sobre traslados de residuos entró en aplicación junto con el Sistema Digital Obligatorio de Traslados de Residuos. El sistema exige procedimientos electrónicos de consentimiento previo informado para los traslados transfronterizos de residuos notificados y modifica el proceso administrativo para los movimientos europeos de SRF.
- Abril de 2026: Kanadevia Inova entregó la Instalación Integrada de Gestión de Residuos de Rivenhall de Indaver en Essex, Reino Unido, tras la finalización de la construcción y la puesta en marcha. La instalación de valorización energética de residuos de 589 millones de GBP con 2 líneas procesa hasta 595.000 toneladas métricas de residuos municipales y comerciales residuales al año en virtud de un acuerdo de 14 años con el Consejo del Condado de Essex. El emplazamiento vincula el tratamiento de residuos con la recuperación de energía y ha sido posicionado para el desarrollo futuro de la descarbonización.
- Marzo de 2026: N+P Group obtuvo un paquete de financiación bilateral de 30,6 millones de GBP de NatWest Bank para financiar mejoras en su instalación de recuperación de materiales de Crayford en Londres y optimizar el procesamiento en su planta de producción de SRF en Teesside. La financiación incluyó una instalación Lombard vinculada de 5 millones de GBP. Los trabajos previstos incluyen una nueva mini instalación de recuperación de materiales, una planta principal de clasificación y mejoras operativas en Teesside.


Alcance del Informe del Mercado Global de Combustible Sólido Recuperado (SRF)
El Mercado Global de Combustible Sólido Recuperado (SRF) comprende la producción, el procesamiento, la distribución y la utilización del Combustible Sólido Recuperado (SRF), un combustible alternativo de alta calidad fabricado a partir de residuos combustibles no peligrosos, incluidos los residuos sólidos urbanos (RSU), los residuos comerciales e industriales (C&I), los residuos de construcción y demolición (C&D) y los residuos de biomasa seleccionados. Los productores fabrican SRF mediante procesos avanzados de tratamiento de residuos, incluidos la clasificación, el triturado, el secado, la eliminación de metales y el control de calidad, para cumplir con las especificaciones de combustible estandarizadas, en particular la norma europea EN ISO 21640 (anteriormente EN 15359). Las industrias de alta intensidad energética utilizan principalmente el SRF como sustituto de los combustibles fósiles, como el carbón y el coque de petróleo.
El mercado global de Combustible Sólido Recuperado (SRF) está segmentado por fuente de materia prima, usuario final y geografía. Por fuente de materia prima, el mercado está segmentado en residuos sólidos urbanos (RSU), residuos comerciales e industriales (C&I), residuos de construcción y demolición (C&D) y otras corrientes de residuos. Por usuario final, el mercado está segmentado en la industria cementera, plantas de cogeneración, plantas de generación de energía, industria de la cal, procesamiento de acero y metales, celulosa y papel, y otros usuarios industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de Combustible Sólido Recuperado (SRF) en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Residuos Sólidos Urbanos (RSU) |
| Residuos Comerciales e Industriales (C&I) |
| Residuos de Construcción y Demolición (C&D) |
| Residuos Agrícolas |
| Otras Corrientes de Residuos |
| Industria Cementera |
| Plantas de Cogeneración |
| Plantas de Generación de Energía |
| Industria de la Cal |
| Procesamiento de Acero y Metales |
| Industria de Celulosa y Papel |
| Otros Usuarios Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Fuente de Materia Prima | Residuos Sólidos Urbanos (RSU) | |
| Residuos Comerciales e Industriales (C&I) | ||
| Residuos de Construcción y Demolición (C&D) | ||
| Residuos Agrícolas | ||
| Otras Corrientes de Residuos | ||
| Por Usuario Final | Industria Cementera | |
| Plantas de Cogeneración | ||
| Plantas de Generación de Energía | ||
| Industria de la Cal | ||
| Procesamiento de Acero y Metales | ||
| Industria de Celulosa y Papel | ||
| Otros Usuarios Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de combustible sólido recuperado para 2031?
Se proyecta que el mercado de combustible sólido recuperado alcance los 9,01 mil millones de USD en 2031, creciendo a una CAGR del 5,26% desde 2026.
¿Qué materia prima lidera la producción de SRF?
Los residuos sólidos urbanos lideraron el suministro de materia prima con una participación del 54,8% en 2025, mientras que se prevé que los residuos comerciales e industriales crezcan más rápido a una CAGR del 5,9%.
¿Por qué las plantas de cemento utilizan combustible sólido recuperado?
Los hornos de cemento utilizan SRF cualificado para sustituir combustibles fósiles, aumentar la sustitución térmica y reducir la exposición al carbono fósil. Austria alcanzó una tasa de combustible alternativo del 88,8% en 2025.
¿Qué región está creciendo más rápido en la adopción de SRF?
Se prevé que Asia-Pacífico registre la CAGR regional más alta del 7,2% de 2026 a 2031.
¿Qué limita el desarrollo de plantas de SRF?
La variabilidad de la materia prima, las necesidades de capital, los requisitos de permisos y la aceptación de la comunidad local pueden retrasar la inversión y limitar la producción consistente.
¿Cómo está ganando importancia la calidad del SRF?
La trazabilidad del carbono, la certificación del contenido biogénico y la clasificación avanzada ayudan a los productores a cumplir con los requisitos más estrictos de los clientes y las emisiones.


 Sus datos están seguros y nunca se venden ni se comparten.
