
シークレット検出およびスキャニングツール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.17 十億米ドル |
| 市場規模 (2032) | 7.68 十億米ドル |
| 成長率 (2027 - 2032) | 19.36 % |
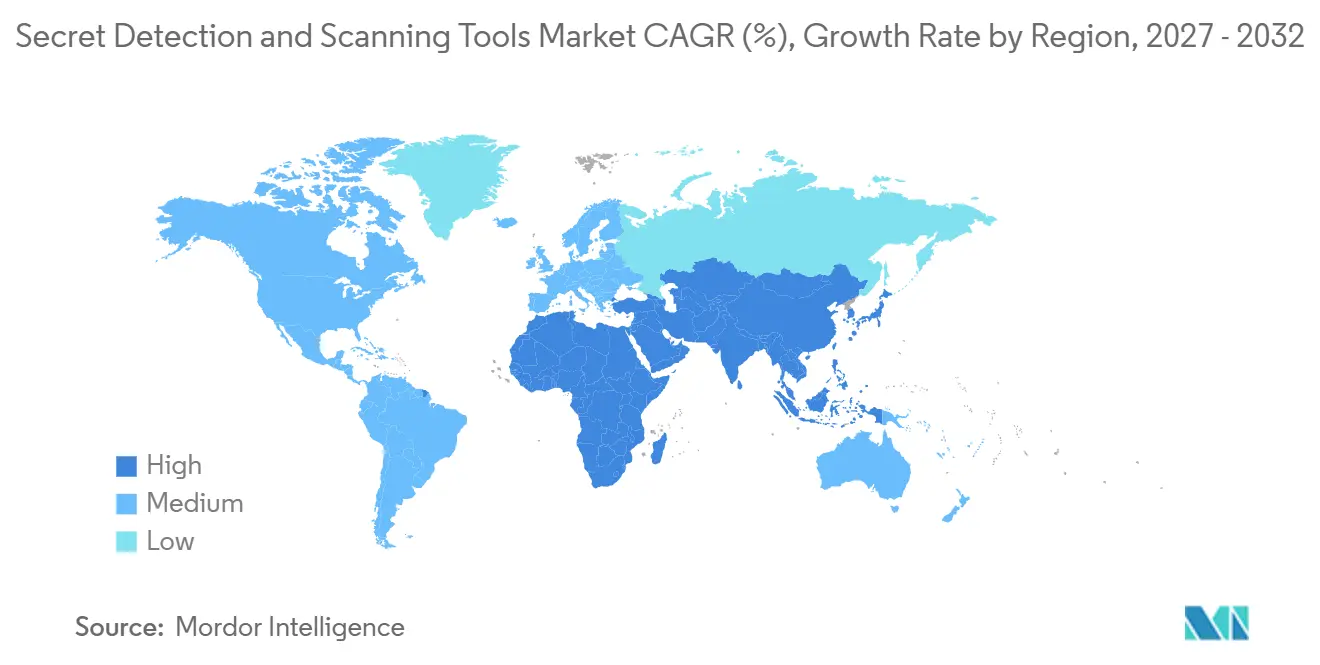
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
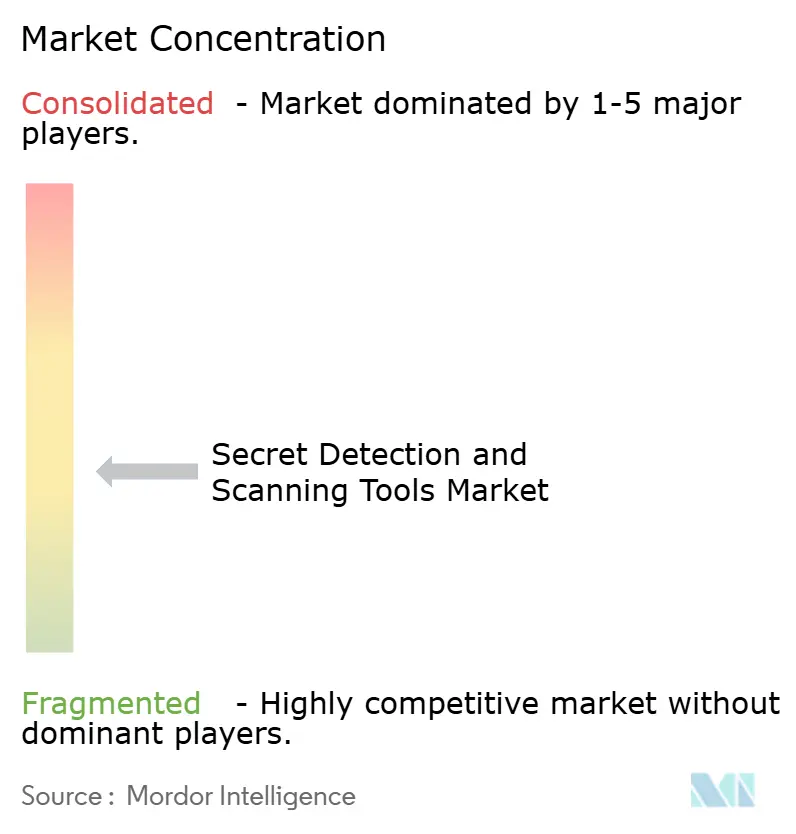
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシークレット検出およびスキャニングツール市場分析
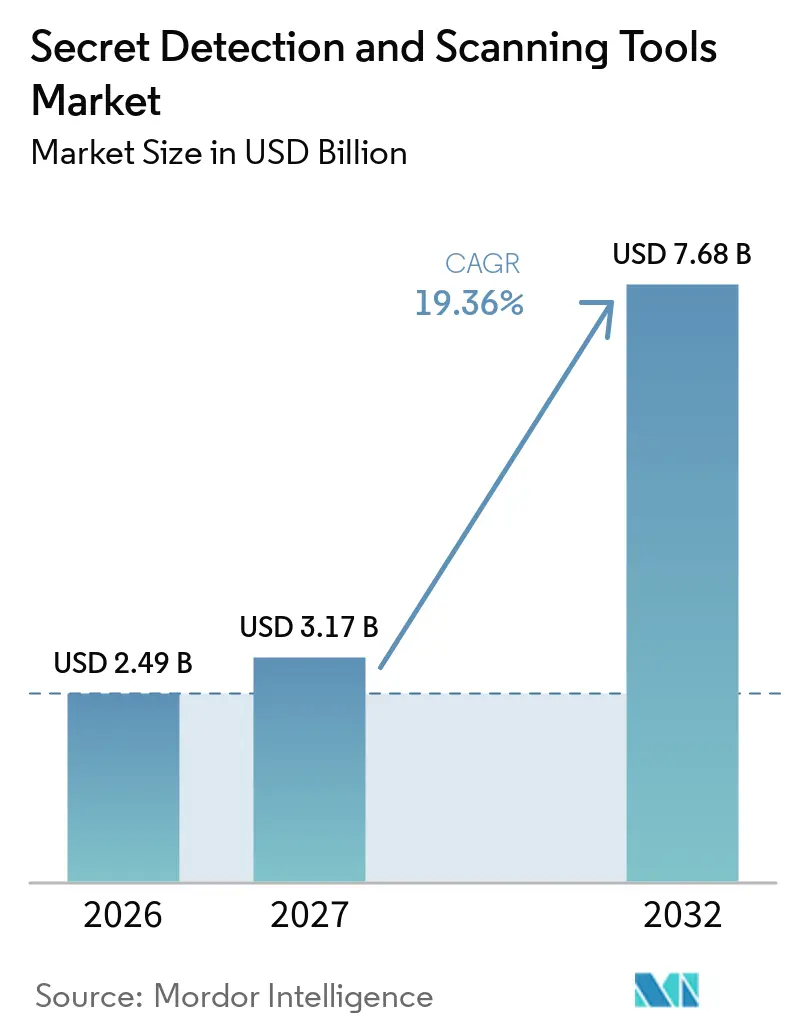
シークレット検出およびスキャニングツール市場規模は、2026年の2.49 ビリオン 米ドルから2027年には3.17 ビリオン 米ドルに増加し、2032年までに7.68 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 19.36%で成長します。シークレット検出およびスキャニングツール市場は、ソースリポジトリ、CI/CD設定、コンテナイメージ、コラボレーションツール全体で漏洩した認証情報が出現するにつれて拡大しています。DevSecOpsの実践により、ージョン履歴に入り込んだ認証情報は削除やローテーションが困難になるため、早期検出の重要性が高まっています。非人間アイデンティティの増加により、監視が必要なサービスアカウント、証明書、トークンの数も拡大しています。より広範なプラットフォームカバレッジは、特にクラウドボールト、アーティファクト、開発者ワークフロー全体において、シークレット検出およびスキャニングツール市場における競争上の要件となりつつあります。AIを活用したコーディングは、定期的なスキャンが識別できるよりも速いペースで認証情報が生成・コミットされる可能性があるため、迅速な検出の必要性をさらに高めています。
主要レポートのポイント
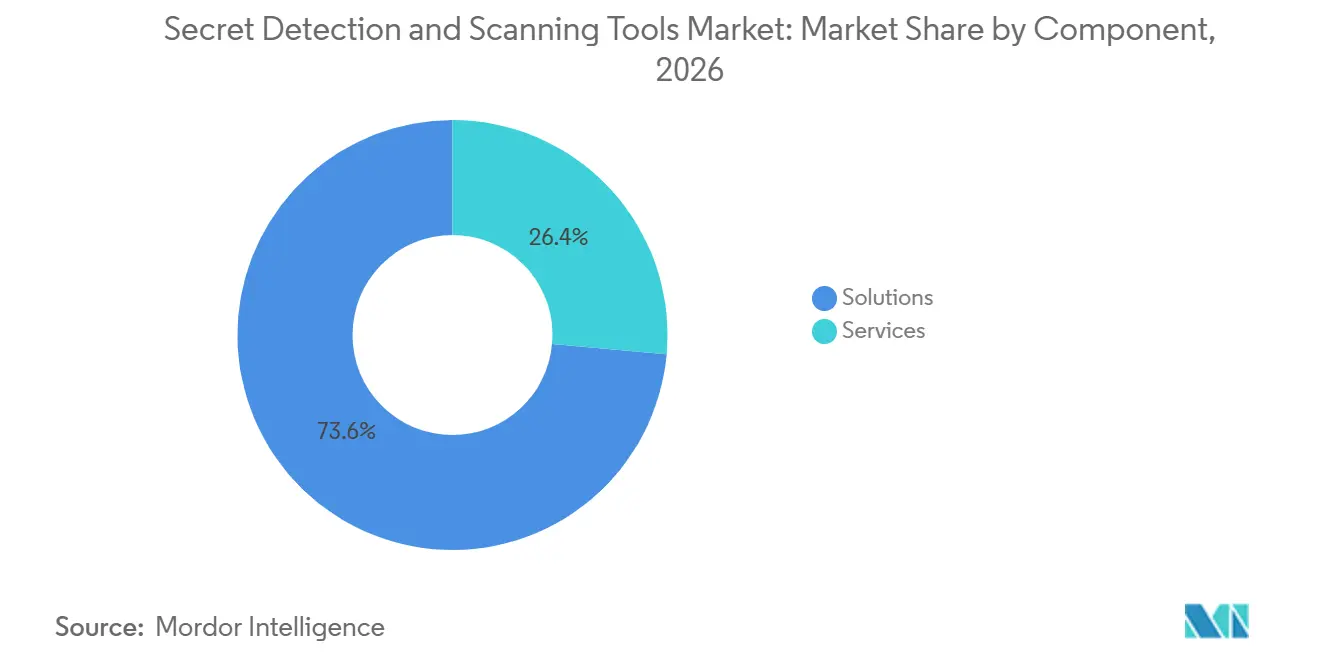
- コンポーネント別では、ソリューションが2026年のシークレット検出およびスキャニングツール市場の73.58%を占め、サービスは2032年までにCAGR 21.76%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2026年の市場の67.58%を占め、2032年までにCAGR 22.81%で成長する見込みです。
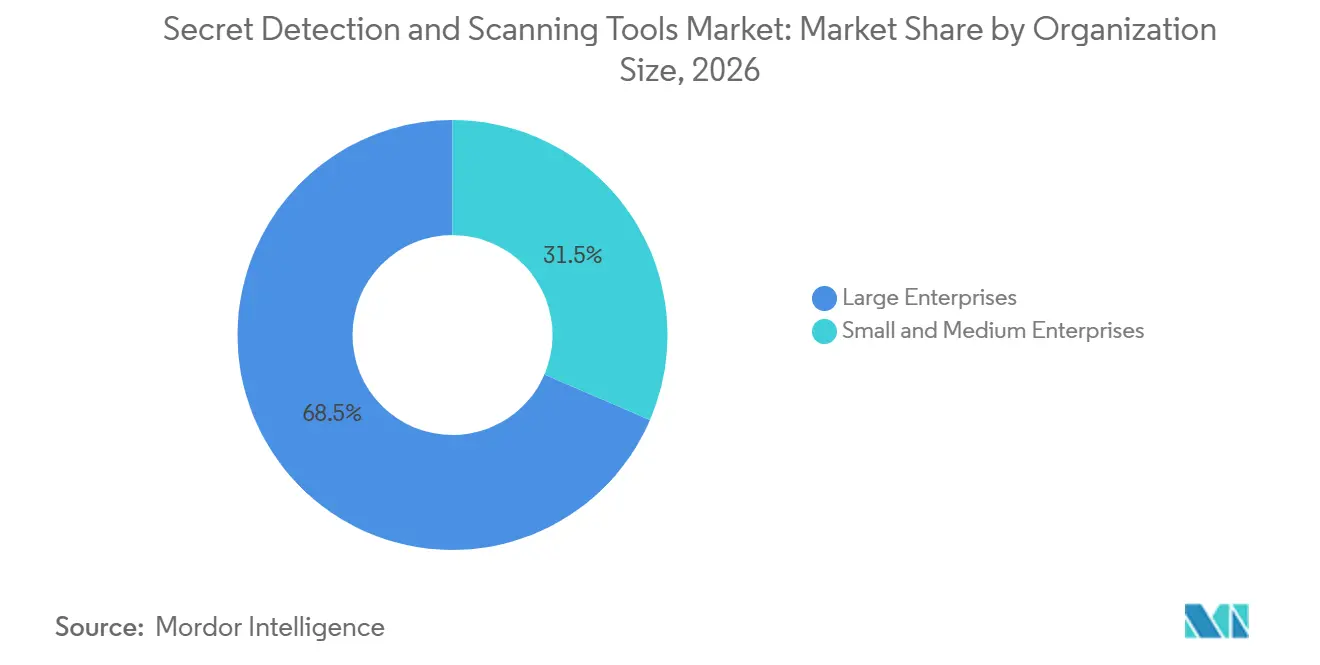
- 組織規模別では、大企業が2026年シークレット検出およびスキャニングツール市場の68.54%を占め、中小企業は2032年までにCAGR 21.72%で拡大する見込みです。
- アプリケーション別では、ソースコードスキャニングが2026年の市場の24.81%を占め、ソフトウェアサプライチェーン保護は2032年までにCAGR 23.72%で拡大する見込みです。
- シークレットタイプ別では、APIキーおよびアクセストークンが2026年の市場の26.69%を占め、AIおよび機械学習APIキーは2032年までにCAGR 24.42%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の市場の27.69%を占め、政府および公共行政は2032年までにCAGR 21.22%で拡大する見込みです。
- 地域別では、北米が2026年のシークレット検出およびスキャニングツール市場の38.64%を占め、アジア太平洋地域は2032年までにCAGR 23.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DevSecOpsおよびCI/CDパイプラインの拡大 | +5.2% | グーバル、北米および西ヨーロッパに集中 | 短期(2年以内) |
| マルチクラウドシークレットの拡散 | +4.1% | グローバル、北米、ヨーロッパ、アジア太平洋地域で最も深刻 | 短期(2年以内) |
| 認証情報ガバナンスに対する規制上の圧力 | +3.5% | ヨーロッパおよび北米が主要、アジア太平洋地域および中東に波及 | 中期(2〜4年) |
| マシンアイデンティティおよびAPIワークロードの爆発的増加 | +3.2% | グローバル、クラウドネイティブエンタープライズ市場で最も高い強度 | 長期(4年以上) |
| AIを活用したコーディングおよび自律型ソフトウェアエージェント | +2.8% | 北米、ヨーロッパ、東アジア、南アジア | 短期(2年以内) |
| コード以外のコラボレーション基盤全体でのシークレット漏洩 | +2.1% | グローバル、北米および日本で早期の成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DevSecOpsおよびCI/CDパイプラインの拡大が自動化された認証情報ガバナンスを推進
DevSecOpsの採用により、シークレットスキャニングは定期的な監査から、各プッシュ、プルリクエスト、デプロイメントワークフローへと移行しています。プリコミットコントロールは、ローテーションが困難になり漏洩記録が残るバージョン履歴に認証情報が入り込む前に阻止することができます。HashiCorp社は、CI/CDパイプラインがクラウド認証情報、レジストリトークン、デプロイメントキーを一つの実行環境に集約するため、高価値なターゲットであると指摘しています。[1] クラウドセキュリティアライアンスは2025年9月、ランナーが侵害された場合に静的な長期パイプラインシークレットがより広範なソフトウェアスタックを露出させる可能性があると報告しました。リポジトリ数が増加するにつれ、手動のコードレビューでは同等のカバレッジを維持できないため、シークレット検出およびスキャニングツール市場は自動スキャニングの恩恵を受けています。予防、検出、修復を組みわせたベンダーは、個別のワークフローコントロールを減らしたいチームにとってより関連性が高くなる可能性があります。
マルチクラウドシークレットの拡散がクロスボールト検出の需要を生み出す
複数のクラウドプロバイダーを利用する企業は、異なるネイティブ形式でシークレットを作成し、ボールト、環境変数、設定ファイル全体に保存します。AWS IAMキー、Google CloudサービスアカウントのJSONファイル、Azureクライアントシークレットには、異なるコンテキストを解釈できるコントロールが必要です。IBMは、シークレットスキャニングをリポジトリやその他の開発場所で漏洩した認証情報を特定する方法として説明しています。そのため、シークレット検出およびスキャニングツール市場は、クラウドボールトとサードパーティストアを一つのインベントリレイヤーに統合するプラットフォームを優遇します。ガバナンスコントロールよりも速くサービスやAIインテグレーションを追加するチームは、より広いカバレッジギャップを生み出す可能性があります。統合されたビューは、セキュリティチームが認証情報の保存場所を特定し、修復を優先し、クラウド固有の孤立したツールへの依存を減らすのに役立ちます。
認証情報ガバナンスに対する規制上の圧力が構造化されたエンタープライズ需要を生み出す
認証情報ガバナンスは、文書化されたコントロールと監査証拠にますます結びついています。デジタル運用レジリエンス法(DORA)およびNIS2指令は、規制対象のヨーロッパ事業体に対してより強力なセキュリティとレジリエンスの期待を課しています。[2] PCI DSS v4.0も、要件8.6.2の下でシステムコンポーネントにおけるハードコードされたパスワードを禁止しています。これらの要件により、シークレット検出およびスキャニングツール市場の購買が、任意のセキュリティプロジェクトから運用上のコンプライアンスニーズへとシフトする可能性があります。購買者が認証情報管理コントロールと修復活動の証拠を必要とする場合、シークレット検出およびスキャニングツール市場は支持されます。コンプライアンス要件はまた、検出結果をポリシーおよび監査プロセスに結びつけるレポート機能の価値を高めます。
マシンアイデンティティおよびAPIワークロードの爆発的増加が検出可能な対象範囲を拡大する
サービスアカウント、ワークロード証明書、APIキー、パイプライン認証情報は、クラウドベースのアプリケーションに不可欠となっています。GitGuardianは2025年4月、大規模なクラウド環境では非人間アイデンティティが人間アイデンティティを非常に高い比率で上回る可能性があると報告しました。従来の従業員中心のアイデンティティ慣行は、より広範なシークレット検出およびスキャニングツール市場のアイデンティティ対象範囲に対して十分なコンテキストを提供しません。Palo Alto Networksは、マシン間通信における長的な静的認証情報が永続的な高権限パスを生み出す可能性があると指摘しました。シークレット検出およびスキャニングツール市場は、組織がワークロードアイデンティティモデルへ移行する間の現在の漏洩に対処できます。SPIFFEベースの認証に関する研究はまた、一部のアーキテクチャがCI/CDパイプラインにおける静的シークレットインジェクションを排除できることを示しており、新しいアイデンティティフレームワークと連携して機能する製品の重要性が高まっています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーおよびハイブリッド環境における統合の複雑さ | -0.9% | グローバル、大規模なレガシー資産を持つヨーロッパおよび北米で最も深刻 | 長期(4年以上) |
| 誤検知と開発者ワークフローの摩擦 | -0.7% | グローバル | 短期(2年以内) |
| バンドルスキャニングおよびオープンソースの価格圧力 | -0.6% | 北米およびヨーロッパ、成熟したオープンソースおよびバンドルスイートのエコシステム | 中期(2〜4年) |
| シークレットガバナンススルの不足 | -0.4% | グローバル、新興市場で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーおよびハイブリッド環境における統合の複雑さが展開速度を低下させる
メインフレーム、レガシーバージョン管理システム、ハイブリッドCI/CD環境を持つ組織は、困難な展開に直面する可能性があります。一部の古い環境では、商用スキャナーが直接サポートしていない独自ファイルやリポジトリに認証情報を保存しています。カスタムコネクターは実装作業を増やし、より広範な展開のコストを増加させる可能性があります。IBMは2026年9月、管理されたシークレット管理とデータレジデンシーオプションを必要とする規制対象クラウドワークロード向けにVault Dedicatedを立ち上げました。それでも、ハイブリッド環境におけるシークレット検出およびスキャニングツール市場の展開では、異なるアクセスルールと認証情報ローテーションスケジュール全体でツールが機能する必要があります。これらの制約は、コンプライアンス要件が明確な場合でも、シークレット検出およびスキャニングツール市場における調達を遅らせる可能があります。
誤検知と開発者ワークフローの摩擦が採用の深度を制限する
誤検知は、セキュリティチームに大量の修復キューを残し、プリコミットコントロールに対する開発者の信頼を低下させる可能性があります。パターンマッチングとエントロピーベースの手法は、プレースホルダー、ドキュメント、テストデータをアクティブな認証情報としてフラグ立てする可能性があります。GitHubは2026年10月、そのModernBERTクラシファイアが精度を13%、再現率を19%、スキャン実行時間の中央値を86%改善したと報告しました。これらの結果は、検出品質が二次的な機能ではなく、コア製品要件になりつつある理由を示しています。開発者は、高速で実行可能な結果を提供するシークレット検出およびスキャニングツールのコントロールを使用する可能性が高くなります。シークレット検出およびスキャニングツール市場は、改善された分類がツール全体で広く利用可能になるまで採用の限界に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームソリューションがリードし、サービスが実を支援ソリューションは2026年のシークレット検出およびスキャニングツール市場シェアの73.58%を占めました。この地位は、サブスクリプション契約において検出、修復、コンプライアンスレポートを組み合わせたプラットフォームに対するエンタープライズ需要を反映しています。購買者は多くの場合、リポジトリ、コンテナ、アーティファクト、コラボレーション環境をスキャンできる単一製品を好みます。ソリューションカテゴリは、主に固定パターンに依存する古いツールからAI対応検出製品を分離しています。複数年契約はまた、セキュリティ、エンジニアリング、コンプライアンスチーム全体での所有権を簡素化できます。
サービスは2032年までにCAGR 21.76%で拡大する見込みです。組織はスキャナーの設定、データソースの接続、検出結果の調整、修復プロセスの確立のためのサポートを必要としています。このニーズは、カバレッジがソースコードを超えてアーティファクトリポジトリやSaaSコラボレーションツールを含むように拡大する場合により顕著になります。Snykは2026年8月、人間がいたコードとAIが生成したコードの両方に対する機械学習検出を備えたシークレットスキャナーを一般提供しました。[3] サービスプロバイダーとプラットフォームベンダーは、この複雑さを活用して実装、マネージド検出、ガバナンス設計をサポートできます。また、トリアージと認証情報ローテーションの所有権ルールの設定においてチームを支援することもできます。
展開モデル別:
クラウド配信が標準を設定し、ハイブリッドがエッジケースに対応クラウドベースの展開は2026年のシークレット検出およびスキャニングツール市場シェアの67.58%を占めました。コードリポジトリ、CI/CDパイプライン、コラボレーションアプリケーションは一般的にクラウドホストされており、SaaS配信は多くの購買者に直接適合します。クラウド配信はまた、ベンダーがルールセットと機械学習モデルを継続的に更新することを可能にします。共有テレメトリは、適切なセキュリティとプライバシーコントロール内で使用される場合、検出品質を向上させることができます。集中型配信は、開発グループ全体に新しい検出ロジックを配布するために必要な労力を削減できます。
クラウドベースの展開は2032年までにCAGR 22.81%で拡大する見込みです。このカテゴリは現在の採用と予測拡大の両方をリードしており、需要がまだ成熟に達していないことを示しています。オンプレミスツールは、データレジデンシー要件とエアギャップシステムに対して引き続き関連性があります。ハイブリッド展開は、機密システム向けのエージェントと集中型クラウドリポジトリスキャニングを組み合わせます。HashiCorpはセキュアなシステムに動的認証情報を推奨しており、このアプローチは展開環境全体で一貫したコントロールを必要とします。ハイブリッド対応製品は、クラウド採用が不均一な企業にサービスを提供できます。
組織規模別:
大企業がリードし、中小企業がアクセスを拡大大企業は2026年の市場の68.54%を占めました。マルチクラウド環境、規制対象ワークロード、大規模な開発者グループにより、認証情報が拡散する機会が増えます。これらの購買者は多くの場合、複数のリポジトリタイプとシークレットカテゴリをカバーする広範な契約を求めます。また、ボールト、アイデンティティプラットフォーム、エンタープライズレポートシステムとの統合も重視します。調達は、一つのコントロールフレームワークの下で複数の内部チームをサポートできるベンダーを優遇する可能性があります。
中小企業は2032年までにCAGR 21.72%で拡大する見込みです。オープンソースのコマンドラインツール、フリーミアムSaaSオファリング、シンプルなシート単位の価格設定により、シークレット検出およびスキャニングツールを求める小規模な開発チームの調達障壁を低減できます。CyberArkは2025年10月、クロスボールトディスカバリー、リスクダッシュボード、HashiCorp Vault統合を含むマシンアイデンティティセキュリティポートフォリオを拡大しました。Infisicalは2025年6月に1,600万 米ドルを調達し、当時そのプラットフォームが毎日5億以上のシークレットを保護していると述べました。このような製品および資金調達活動は、限られたセキュリティリソースを持つ組織向けのアクセシブルなツールへの継続的な関心を示しています。小規模なチームは、大規模な専任セキュリティオペレーショングループを構築することなく、これらのツールを採用できます。
アプリケーション別:
ソースコードスキャニングがリードし、サプライチェーン保護が加速ソースコードスキャニングは2026年の市場の24.81%を占めました。検出ルールが確立されており、開発者がプリコミットおよびポストプッシュワークフローに慣れているため、最大のアプリケーションシェアを持っています。ソースコードは認証情報の重要な初期コントロールポイントであり続けます。しかし、シークレットがパッケージ、イメージ、アーティファクトに移動すると、コードリポジトリはより広い漏洩対象範囲の減少する部分をカバーします。これにより、コードスキャニングは完全なコントロールプログラムには必要ではあるが不十分なものとなります。
ソフトウェアサプライチェーン保護は2032年までにCAGR 23.72%で拡大する見込みです。依存関係レイヤーとCI/CDアーティファクトの認証情報は、攻撃者がビルドプロセスを侵害した場合に横方向の移動パスを生み出す可能性があります。GitGuardianは2026年3月のJFrog Artifactory統合を通じて、12のパッケージエコシステムへの検出を拡張しました。[4] DevOpsおよびCI/CDセキュリティ、コンプライアンスおよび監査対応、データ損失防止は引き続き関連するアプリケーションです。それらの需要は、成熟したDevSecOpsプログラム、規制コントロール、SaaSツールのより広い使用に結びついています。より広範なシークレット検出およびスキャニングツール市場のアーティファクトカバレッジは、チームがメインリポジトリ外のシークレットを特定するのに役立ちます。
シークレットタイプ別:
APIキーが現在の漏洩を定義し、AIキーが加速APIキーおよびアクセストークンは2026年の市場の26.69%を占めました。ほぼすべてのサービス間インタラクションがキーまたはトークンを使用しており、広範で繰り返し発生する漏洩対象範囲を生み出しています。クラウド認証情報、パスワード、データベース認証情報、プライベートキー、証明書、OAuthトークン、Webhookトークンはそれぞれ異なる検出要件を持っています。目的に特化したクラシファイアは、特に固定ルールが不十分な場合に、汎用シークレット検出にコンテキストを追加できます。修復プロセスが認証情報タイプによって異なるため、カテゴリ固有の検出は重要です。
AIおよび機械学習APIキーは2032年までにCAGR 24.42%で拡大する見込みです。Wizは2025年に、Forbes AI 50に掲載された企業の65%がGitHubで検証済みの漏洩シークレットを持っていたと報告しました。AI対応開発は、コードがコミットされる前にシークレットを検出するコントロールの価値を高め、より速いペースで認証情報を生成する可能性があります。GitGuardianは2025年7月にMCPサーバーを立ち上げ、リアルタイムのシークレットセキュリティを開発者ワークフローとアジャイルコーディング環境に組み込みました。検出モデルはまた、有効な開発活動をブロックすることなく、AIサービスのコンテキストを理解する必要があります。この要件は、アクティブなキーをテスト素材から区別できるシステムの価値を高めます。
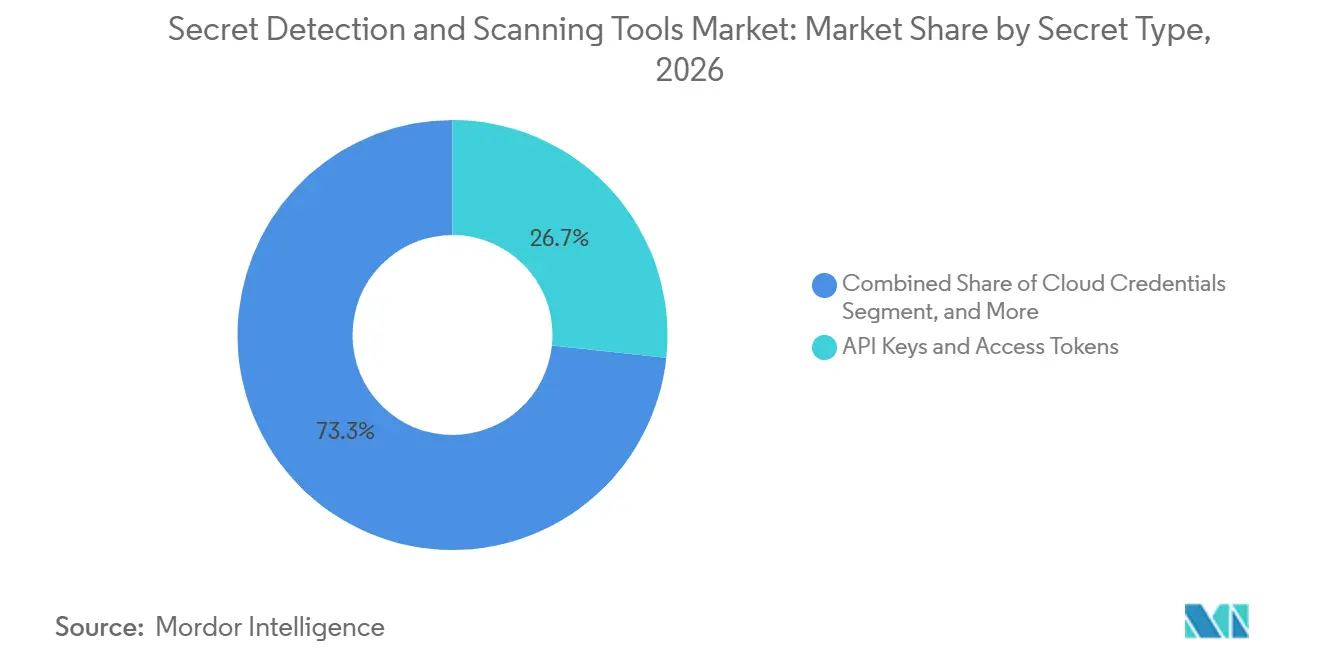
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
BFSIが支出をリードし、政府の採用が加速BFSIは2026年の市場の27.69%を占めました。金融機関は規制対象データ、大規模なアプリケーション資産、機密性の高いトランザクションシステムを扱います。これらの条件は、認情報が管理・修復されているという証拠に対する強いニーズを生み出します。AI強化検出は、セキュリティチームが大量の検出結果を優先する必要がある場合に関連性があります。金融系購買者はまた、確立された監査およびリスク管理プロセスに適合するコントロールを求める場合があります。
政府および公共行政産業は2032年までにCAGR 21.22%で拡大する見込みです。レガシーシステムのクラウド移行とAPIベースの市民サービスにより、一部の既存のガバナンスプログラムが管理できるよりも速く新しい認証情報が追加されます。FDICの監察総監室は、2025年のクラウドプラットフォームおよびアプリケーションの監査において、クラウドシークレットの保護を重要なコントロール問題として特定しました。防衛、情報、民間機関は、エアギャップおよびデータ主権条件をサポートするツールを必要とする場合があります。ヘルスケア、ライフサイエンス、小売、電子商取引、通信、メディア、旅行、ホスピタリティも、クラウドフットプリントとマシンアイデンティティの増加に伴い需要を生み出します。政調達は、特殊なセキュリティおよび展開要件をサポートするベンダーを優遇する可能性があります。
地域分析
北米シークレット検出およびスキャンツール市場
北米は2026年の地域市場において38.64%のシェア占めた。同地域には、大規模なマルチクラウド環境を持つテクノロジー企業、金融機関、および連邦機関が高密度に集積している。米国は、連邦セキュリティ慣行における認証情報管理要件および州レベルのサイバーセキュリティ要件によって支えられており、カナダは金融セクターにおけるDevSecOps活動およびデータレジデンシーニーズを通じて需要を加えている。純粋なスキャナー、アプリケーションセキュリティスイート、およびアイデンティティベンダーが同一のエンタープライズ予算を標的としているため、競争は特に活発である。
欧州シークレット検出およびスキャンツール市場
欧州の需要プロファイルは、DORAおよびNIS2要件によって形成されている。これらの規則は、多くの規制対象組織において、より強固な認証情報ガバナンスおよび文書化されたエビデンスを支援する。ドイツ、英国、およびフランスは、大規模な産業・金融組織を通じて需要をリードしている。ドイツはデータ主権要件に適合したハイブリッドおよびオンプレミスツールへの需要を生み出しており、北欧市場では成したDevSecOps慣行が根付いている。欧州のシークレット検出およびスキャンツール市場は、購買者が定期的なレビューではなく継続的なコンプライアンス管理を必要とする場合に恩恵を受ける。
アジア太平洋、南米および中東シークレット検出およびスキャンツール市場
アジア太平洋地域は2032年までに23.93%のCAGRで拡大すると予測されている。同地域はクラウド移行、AI開発、および公共デジタルトランスフォーメーションを組み合わせており、これらが組織全体にわたる認証情報の露出を拡大させている。Netskopeは2026年に、アジアにおけるMCP活動が14か月間で398%増加し、パスワードおよびAPIキーがAI関連データポリシー違反の5%に出現したと報告した。インド、韓国、日本、オーストラリア、およびシンガポールは、それぞれ異なる規制・技術条件を持つ独自の需要センターである。オーストラリアおよびシンガポールはプライバシーおよびデータ保護要件を通じてコンプライアンス需要を加えており、南米および中東は金融サービスおよび通信のデジタル化が導入を支援する初期段階の市場にとどまっいる。
競合環境
シークレット検出およびスキャニングツール市場は適度に断片化されており、純粋なスキャナー、開発者プラットフォームツール、アプリケーションセキュリティスイート、アイデンティティベンダーにわたって約30社のプロファイル済みベンダーが存在します。GitGuardian、Truffle Security Co.、Nightfall AI, Inc.は、集中型スキャニングおよびデータセキュリティプロバイダーを代表しています。GitHub Advanced SecurityとGitLab Inc.は、開発者プラットフォーム内でネイティブ機能を提供しています。Snyk Limited、Checkmarx Ltd.、JFrog Ltd.、Synopsys, Inc.、SonarSource SAは、シークレット検出を含むアプリケーションセキュリティカバレッジを提供しています。CyberArk Software Ltd.、HashiCorp, Inc.、IBM、Akeyless Security Ltd.は、アイデンティティおよびシークレット管理機能を検出に向けて拡張しています。
シークレット検出およびスキャニングツール市場の競争は、対象範囲の広さと検出品質にますます依存しています。ベンダーはソースコードからCI/CDログ、コンテナ、アーティファクトレジストリ、SaaSアプリケーション、エンドポイントへとカバレッジを拡張しています。Checkmarx Ltd.は2025年12月にTromzoを買収し、そのプラットフォームに深い推論AIエージェントとエンドツーエンドのエージェント型トリアージを追加しました。GitHubは2026年10月にModernBERT検出結果を公開し、精度、再現率、スキャン速度においてより高いパフォーマンス基準を設定しました。CyberArk Software Ltd.はまた2026年に、人間、AI、マシンアイデンティティの機能を含むマシンアイデンティティ機能を拡張しました。
開発者エンドポイント保護、AIエージェントセキュリティ、MCPサーバーセキュリティ、クロス言語アーティファクスキャニングは未開拓の領域です。Akeyless Security Ltd.は2025年7月にSecretlessAIを導入し、AIエージェントとMCPサーバーにインテント認識型のランタイム発行認証情報を使用しました。Googleは2025年7月にVelesをdeps.devのオープンソース認証情報スキャナーとしてリリースし、開発者が利用できるベースラインを引き上げました。オープンソースツールとバンドルされたプラットフォーム機能は、狭いパターンベースのスキャニングを提供するベンダーに圧力をかける可能性があります。有用な開発者ワークフローと広範なカバレッジおよび低い誤検知率を組み合わせたベンダーは、エンタープライズアカウントを維持するためにより有利な立場にあります。
シークレット検出およびスキャニングツール産業のリーダー
-
GitHub, Inc.
-
Microsoft Corporation
-
GitGuardian SAS
-
Snyk Limited
-
GitLab Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
シークレット検出およびスキャンツール市場 このレポートでカバーされる企業
- GitHub, Inc.
- Microsoft Corporation
- GitGuardian SAS
- Snyk Limited
- Check Point Software Technologies Ltd.
- GitLab Inc.
- Truffle Security Co.
- SonarSource SA
- Aqua Security Software Ltd.
- Cycode, Inc.
- Veracode, Inc.
- Checkmarx Ltd.
- Synopsys, Inc.
- JFrog Ltd.
- Nightfall AI, Inc.
- Aikido Security BV
- Infisical, Inc.
- HashiCorp, Inc., an IBM Company
- CyberArk Software Ltd.
- BeyondTrust Corporation
- Delinea Inc.
- Akeyless Security Ltd.
- Keeper Security, Inc.
- Doppler Technologies, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Atlassian Corporation Plc
- Rapid7, Inc.
- Teleport, Inc.
- StrongDM, Inc.
最近の産業開発事情 シークレット検出およびスキャンツール市場
- 2026年9月:IBMはVault Dedicatedを立ち上げました。これはIBM Cloud上でHashiCorp Vault Enterpriseを完全管理型のシングルテナント展開として、フランクフルトおよびダラスでベータ版として提供するものです。このオファリングは、データレジデンシー要件を持つ規制対象産業をターゲットとするIBM Cloudワークロードに、動的認証情報、ポリシーベースのアクセスコントロール、エンタープライズシークレット管理を提供しました。
- 2026年9月:Nightfall AI, Inc.はAnthropicのClaude Compliance APIとの統合を拡大し、エージェント型AIワークフロー向けのClaude EnterpriseにAIネイティブのデータ損失防止とリアルタイムシークレット検出をもたらしました。
- 2025年12月:Checkmarx Ltd.はTromzoを買収し、深い推論AIエージェントをCheckmarx Oneプラットフォームに統合しました。この買収により、Safe Refactor機能と、プリコミット、ポストコミット、ランタイムのソフトウェア開発ライフサイクルフェーズ全体にわたるエンドツーエンドのエージェント型トリアージが追加されました。
- 2025年7月:GitGuardianは2025年7月15日にMCPサーバーを立ち上げました。このリリースにより、AI駆動のシークレットセキュリティが開発者のIDEとエージェント型コーディング環境に組み込まれました。
グローバルシークレット検出およびスキャニングツール市場レポートの範囲
シークレット検出およびスキャニングツール市場は、ソースコード、リポジトリ、CI/CDパイプライン、開発者環境、コンテナ、クラウド設定、コラボレーションプラットフォーム全体で漏洩したシークレットを識別、分類、トリアージ、修復、防止するためのツールとサービスを包含しています。シークレットスキャニング、誤検知削減、漏洩監視、自動失効または修復ワークフローが含まれます。
シークレット検出およびスキャニングツール市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アプリケーション(ソースコードスキャニング、DevOpsおよびCI/CDセキュリティ、コンプライアンスおよび監査対応、データ損失防止およびインサイダーリスク低減、ソフトウェアサプライチェーン保護、その他のアプリケーション)、シークレットタイプ(APIキーおよびアクセストークン、クラウド認証情報、パスワードおよびデータベース認証情報、プライベートキーおよび証明書、OAuth・Webhook・サービストークン、AIおよび機械学習APIキー、独自および汎用シークレット)、エンドーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ヘルスケアおよびライフサイエンス、小売および電子商取引、通信およびメディア、旅行およびホスピタリティ、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| ソースコードスキャニング |
| DevOpsおよびCI/CDセキュリティ |
| コンプライアンスおよび監査対応 |
| データ損失防止およびインサイダーリスク低減 |
| ソフトウェアサプライチェーン保護 |
| その他のアプリケーション |
| APIキーおよびアクセストークン |
| クラウド認証情報 |
| パスワードおよびデータベース認証情報 |
| プライベートキーおよび証明書 |
| OAuth・Webhook・サービストークン |
| AIおよび機械学習APIキー |
| 独自および汎用シークレット |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| 小売および電子商取引 |
| 通信およびメディア |
| 旅行およびホスピタリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| アプリケーション別 | ソースコードスキャニング | |
| DevOpsおよびCI/CDセキュリティ | ||
| コンプライアンスおよび監査対応 | ||
| データ損失防止およびインサイダーリスク低減 | ||
| ソフトウェアサプライチェーン保護 | ||
| その他のアプリケーション | ||
| シークレットタイプ別 | APIキーおよびアクセストークン | |
| クラウド認証情報 | ||
| パスワードおよびデータベース認証情報 | ||
| プライベートキーおよび証明書 | ||
| OAuth・Webhook・サービストークン | ||
| AIおよび機械学習APIキー | ||
| 独自および汎用シークレット | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売および電子商取引 | ||
| 通信およびメディア | ||
| 旅行およびホスピタリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
シークレット検出およびスキャニングツール市場の2026年の規模はどのくらいですか?
シークレット検出およびスキャニングツール市場規模は、2026年の2.49 ビリオン 米ドルから2027年には3.17 ビリオン 米ドルに増加し、2032年までに7.68 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 19.36%で成長します。
シークレット検出およびスキャニングツールの需要を牽引しているものは何ですか?
DevSecOpsの採用、マルチクラウド認証情報の拡散、コンプライアンス要件、マシンアイデンティティの増加が主要な需要要因です。これらの条件は、認証情報の早期検出が必要なシステムの数を拡大します。
どの展開モデルが採用をリードしていますか?
クラウドベースの展開は2026年に67.58%を占め、2032年までにCAGR 22.81%で拡大する見込みです。その地位は、クラウドホストされたリポジトリ、パイプライン、コラボレーションアプリケーションの利用増加を反映しています。
どのアプリケーションが最も速く拡大していますか?
ソフトウェアサプライチェーン保護は2032年までにCAGR 23.72%で拡大する見込みです。ソースリポジトリを超えてパッケージエコシステムとCI/CDアーティファクトを通じて移動する可能性のある認証情報に対処します。
どの地域が最も速く拡大していますか?
アジア太平洋地域は2032年までにCAGR 23.93%で拡大する見込みです。地域のクラウド移行、AI開発、デジタルトランスフォーメーションプログラムが漏洩対象範囲を広げています。
AI開発ワークフローがシークレットリスクを高める理由は何ですか?
AIを活用したコーディングは、早期かつ継続的な検出コントロールを必要とするペースでAPIキーやその他の認証情報を生成する可能性があります。有効なテスト素材をアクティブな認証情報として扱わないようにするため、コンテキスト認識型の検出が重要です。