
SaaSデータ保護市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.42 十億米ドル |
| 市場規模 (2031) | 7.54 十億米ドル |
| 成長率 (2026 - 2031) | 17.13 % |
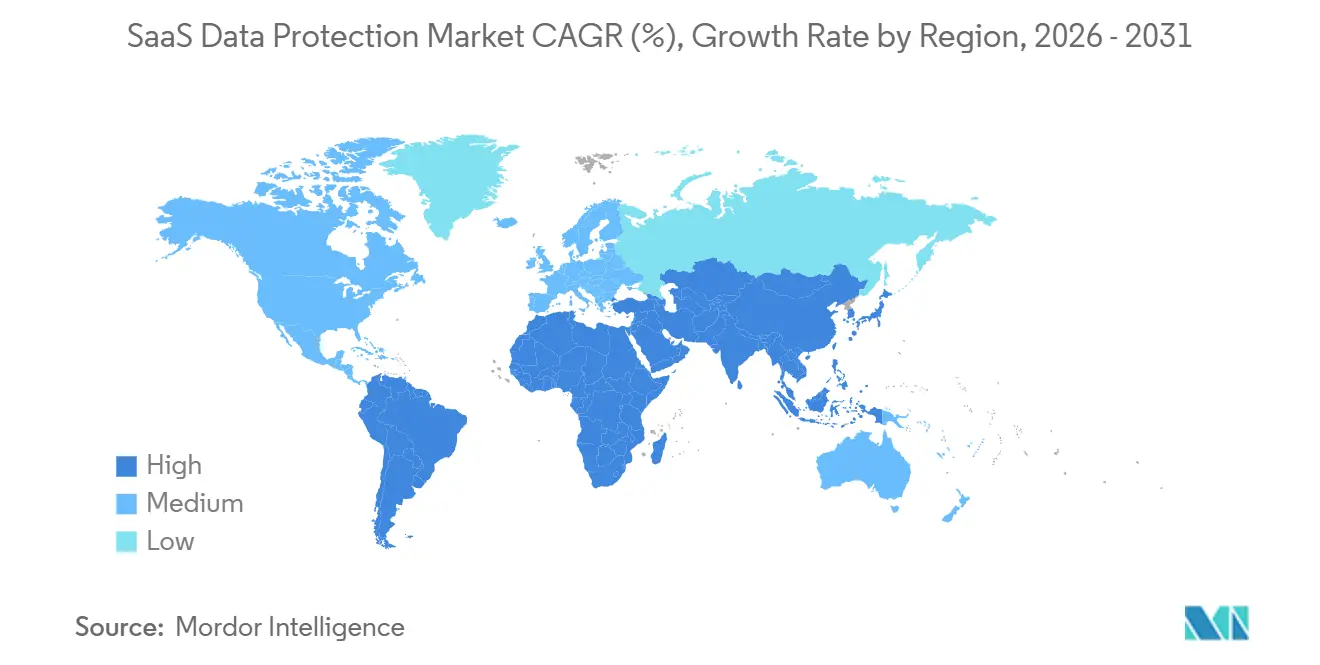
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
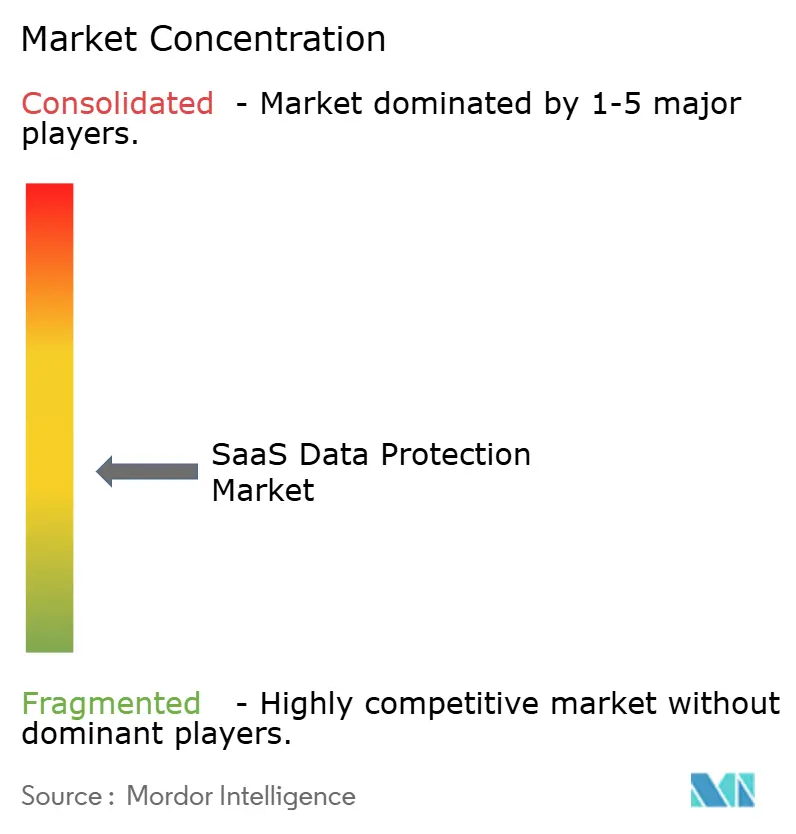
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるSaaSデータ保護市場分析
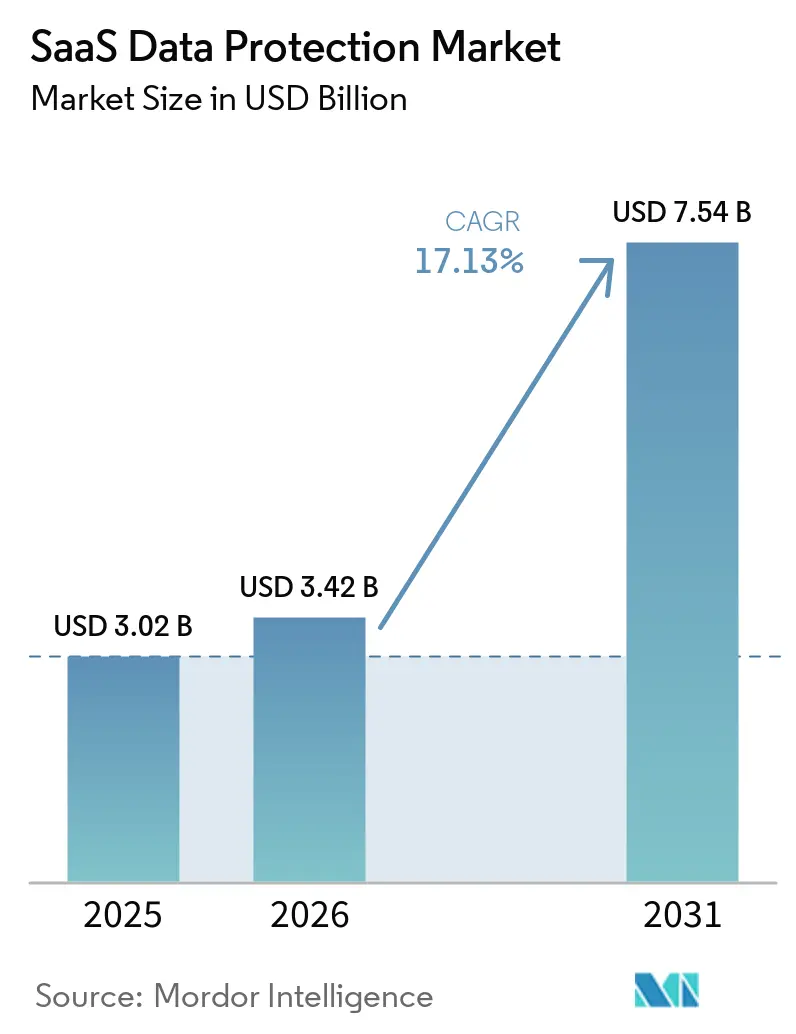
SaaSデータ保護市場規模は、2025年の3.02 ビリオン 米ドルから2026年には3.42 ビリオン 米ドルへ、さらに2031年までに7.54 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 17.13%を記録する見込みです。中核的な業務運営へのクラウドソフトウェアの採用が進むにつれ、組織が保護すべき情報量は増加しています。データ損失、ランサムウェア、および誤削除により、特に従業員がコミュニケーション、顧客活動、記録管理、および業務機能の継続に必要な日常プロセスをクラウドアプリケーションに依存している環境において、リカバリ能力はテクノロジー計画の中心的課題であり続けています。購買担当者は、標準的なアプリケーションサービスがすべての保持、復元、ガバナンス、および業務継続要件を満たすという前提のみに依存するのではなく、検証済みのリカバリ、データ分離、および複数のクラウドアプリケーションへの対応を求めるようになっています。プロバイダーはアプリケーションカバレッジを拡大し、中小企業へのリーチを目的としたパートナーシップを締結しており、これにより顧客は既存のテクノロジー関係を通じてバックアップ機能を取得し、利用可能なスキルと運用リソースに適したサービスモデルを選択できるようになっています。データレジデンシー規制も、コピーの保管場所、アクセス管理の方法、およびリカバリ体制が現地の規制要件を満たせるかどうかを組織が評価する中で、現地のストレージおよびガバナンス要件を満たせるプラットフォームを優遇する傾向があります。
レポートの主要ポイント
- コンポーネント別では、ソリューションが2025年のSaaSデータ保護市場シェアの71.63%を占め、サービスは2031年にかけてCAGR 23.58%で拡大する見込みです。
- 保護ワークロード別では、Microsoft 365が2025年の収益の34.78%を占め、Salesforceは2031年にかけてCAGR 24.63%で拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドが2025年のSaaSデータ保護市場収益の56.83%を占め、ハイブリッドクラウドは2031年にかけてCAGR 21.66%で拡大する見込みです。
- 組織規模別では、大企業が2025年の収益の64.59%を占め、中小企業は2031年にかけてCAGR 24.81%で拡大する見込みです。
- 業種別では、BFSIが2025年の収益の27.82%占め、ヘルスケア・ライフサイエンス業界は2031年にかけてCAGR 22.96%で拡大する見込みです。
- 地域別では、北米が2025年の収益の36.43%を占め、アジア太平洋地域はSaaSデータ保護市場において2031年にかけてCAGR 24.71%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルSaaSデータ保護市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ランサムウェアおよび誤削除リスク | +4.8% | グローバル(北米および欧州で最も高い強度) | 短期(2年以内) |
| 業務クリティカルなワークロードにおけるSaaS採用の加速 | +3.6% | グローバル(アジア太平洋および南米で加速) | 中期(2〜4年) |
| 規制およびデータ主権要件 | +2.8% | 欧州連合が中核、アジア太平洋および中東に波及 | 中期(2〜4年) |
| 自動化されたリカバリおよび事業継続への需要 | +2.1% | グローバル(BFSIおよびヘルスケア業種が主導) | 短期(2年以内) |
| アプリケーション・プログラミング・インターフェース依存関係マッピング | +1.3% | グローバル(大企業デプロイメントに集中) | 長期(4年以上) |
| 人工知能ワークロードのリカバリ検証 | +1.0% | 北米および欧州が中核、アジア太平洋で初期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよび誤削除リスク
ランサムウェアは、攻撃者が本番システムよりも先にバックアップリポジトリを標的にすることが多いため、需要を生み出しています。クリーンな復元可能なコピーを保有する組織は、身代金を支払う理由が少なくなります。IBMは2025年に109件のアクティブなランサムウェアおよび恐喝グループを記録しており、2024年の73件から増加しています。[1] この状況により、SaaSデータ保護市場において分離されたバックアップコピーの重要性が高まっています。攻撃中に本番システム、ユーザーアカウント、または主要な管理環境が侵害された場合でも、保護されたコピーが使用可能な状態を維持する必要があるためです。Spanningは、情報技術およびセキュリティの専門家の87%が過去12ヶ月間にSaaSデータ損失を経験したと報告しています。同レポートでは、報告されたインシデントの50%以上で悪意ある削除が確認されており、自動化されたリカバリサービスへの需要を裏付けています。
業務クリティカルなワークロードにおけるSaaS採用の加速
業務クリティカルな作業は、多くの組織が保護ポリシーを拡充するペースを上回る速さでクラウドアプリケーションへと移行しています。Spanningによると、2025年にはワークロードとアプリケーションの50%以上がパブリッククラウド環境で稼働していました。[2] そのため、SaaSデータ保護市場では、生産性、CRM、アイデンティティ、および開発者ツール向けのより広範なコネクタが必要とされています。Keepitは2028年までに数百のSaaSアプリケーションをサポーする計画を表明しています。AvePointは2026年にServiceNow、AWS S3、Azure Kubernetes、およびEntra External IDの保護ソースを追加しました。Salesforce、Jira Cloud、およびConfluence Cloudの保護カバレッジが低いことは、ベンダーが確立されたMicrosoft 365との関係を他のアプリケーションへと拡張する余地を残しており、購買担当者がまだ正式なバックアッププログラムの対象としていないワークロードに対応するために、使い慣れたポリシー管理とパートナー関係を活用できます。
規制およびデータ主権要件
規制要件は、バックアッププラットフォームの購買における直接的な要因となっています。デジタル・オペレーショナル・レジリエンス法(DORA)は、2025年1月17日付で欧州連合内の金融機関および特定のICTサードパーティプロバイダーに適用されます。第12条では、バックアップコピーを本番システムから分離し、定期的にテストすることが求められています。これらの条件は、プロバイダーが規制対象顧客に対して分離、リカバリ手順、および文書化された管理策を実証できるSaaSデータ保護市場に有利に働きます。また、これらの要件により、調達時にデータの保管場所および再委託先の取り決めが重要となり、購買担当者はストレージの場所、アクセス手順、テストの責任、保持慣行、および文書化されたリカバリ目標を支援するサービスプロバイダーの能力を審査する必要があります。インドのデジタル個人データ保護法および業種別の金融規制は、機密情報に対するローカルストレージの優先を促進しています。
自動化されたリカバリおよび事業継続への需要
購買担当者は、バックアップコピーの存在よりもリカバリの成果をより重視するようになっています。Veeamは2026年4月に、約10社に3社がデータ損失またはダウンタイムを引き起こすサイバーインシデントを経験したと報告しました。Rubrikは、エージェント型脅威の増加に伴い、企業リーダーの88%がリカバリ時間目標の達成に懸念を抱いていると報告しました。SaaSデータ保護市場は、自動テストおよびオーケストレーション機能の導入によって対応しています。DORAおよびSOC 2 タイプIIのレビューも、リカバリプロセスがテストされたという証拠の価値を高めています。この需要は、組織がテストのスケジュール設定、リカバリ結果のレビュー、ポリシー設計のギャップへの対応、および実際の運用条件下でレジリエンス手順が機能することの実証に外部サポートを必要とする場合があるため、検証を実行し文書化された結果を提供できるマネージドサービスを支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サードパーティクラウドにおけるデータ管理とプライバシーへの懸念 | -1.5% | 欧州連合が中核、アジア太平洋および中東に波及 | 中期(2〜4年) |
| ベンダーロックインおよび独自バックアップフォーマット | -1.1% | グローバル(特に大企業デプロイメント) | 長期(4年以上) |
| SaaSアプリケーション・プログラミング・インターフェースのレート制限 | -0.9% | グローバル | 長期(4年以上) |
| 設定、メタデータ、および関係性の不完全なリカバリ | -0.7% | グローバル(複雑な企業環境に集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サードパーティクラウドにおけるデータ管理とプライバシーへの懸念
機密性の高いSaaS情報を保護する組織は、データの保管場所、アクセス、および法的管轄権について引き続き懸念を抱いています。GDPRのデータ処理者責任は、バックアッププロバイダーが追加の処理者を利用する場合に精査を強化する可能性があります。この懸念は、意思決定者が保護データのサードパーティサービスへの転送を承認する前に、セキュリティ、法務、コンプライアンス、テクノロジー、調達、および事業継続チームを関与させる可能性がある金融サービスおよびヘルスケア分野において、購買サイクルを長期化させる可能性があります。また、SaaSデータ保護市場におけるストレージ設計、契約上の管理策、および明確なリカバリプロセスの重要性を高めます。自社のストレージアーキテクチャを直接管理するプロバイダーは、保護されたコピーの保管場所の説明、アクセスロールの特定、追加処理当事者の制限、およびサービス条件を顧客の内部プライバシー要件に合わせることができる場合に、一部の購買担当者の懸念に対応できます。この問題は、慎重な組織による採用を抑制する一方で、主権重視のオファングへの需要を誘導する可能性があります。
ベンダーロックインおよび独自バックアップフォーマット
クローズドなバックアップフォーマットは、データの整合性を損なったり過去の記録を失ったりするリスクなしにプロバイダーを変更することを困難にする可能性があります。大企業は、レガシープラットフォームからSaaSネイティブサービスへの移行時に複雑な移行作業に直面する可能性があります。金融、ヘルスケア、および記録保管規則に基づく長期保持期間は、この困難を増大させる可能性があります。SaaSデータ保護市場もこの問題に直面しており、プロバイダー独自のデータボールトがポータビリティを制限しています。プロフェッショナルサービスのコストおよびテスト要件は、既存プラットフォームの置き換えを決定するまでの時間を長引かせる可能性があります。移行には、保持義務のレビュー、過去の記録の移行、リカバリパスのテスト、ユーザーのトレーニング、および重要なアプリケーションデータが完全に保持されていることの確認が必要となる場合があるためです。購買当者は、テクノロジーニーズ、規制義務、アプリケーションポートフォリオ、またはサプライヤー関係が変化した場合でも過去の記録にアクセス、復元、および管理できるという確信が必要なため、プロバイダーを選定する際にエクスポート機能とリカバリ互換性を引き続き評価します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスがマネージドバックアップモデルを通じて存在感を高める
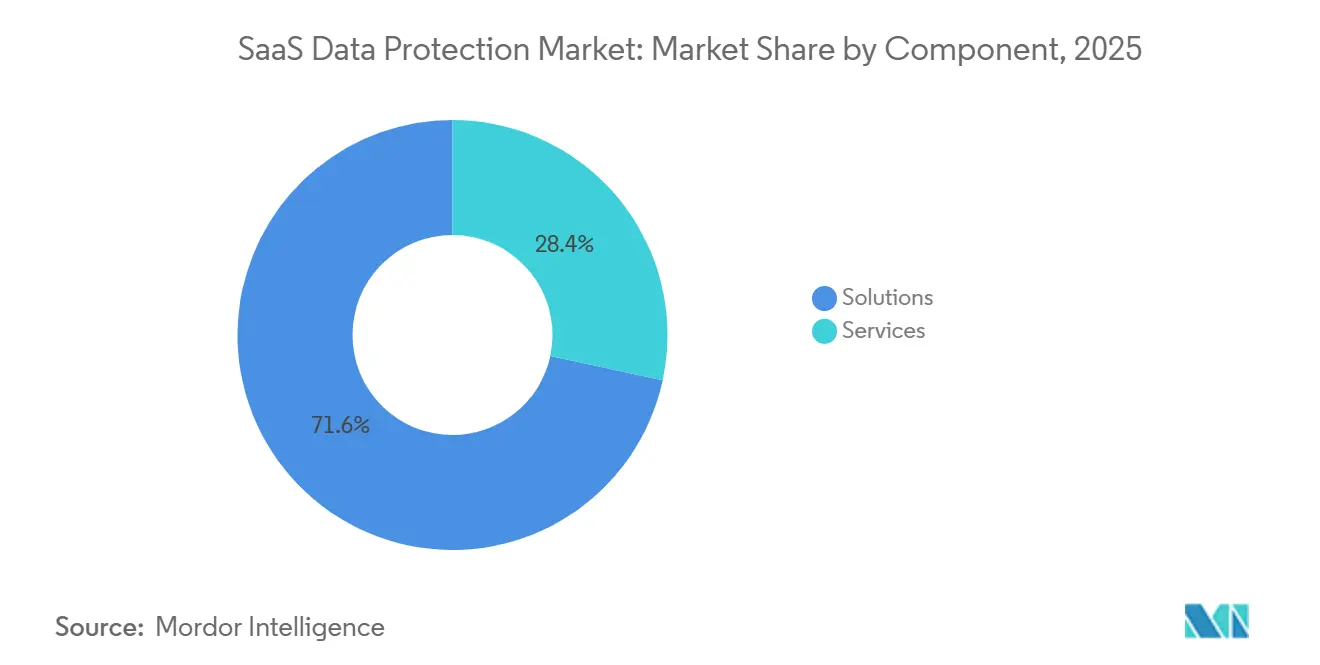
ソリューションは2025年のSaaSデータ保護市場シェアの71.63%を占めました。この地位は、情報技術チームが内部で管理するソフトウェア主導のデプロイメントを反映しています。SaaSデータ保護市場において、このセグメントには、一般的なクラウドアプリケーション全体でバックアップの設定、コピーの保持、および復元活動の調整を行うプラットフォームが含まれます。ソリューションは、ポリシー設計、日常業務、アプリケーションの優先順位、保持ルール、アクセス権限、および内部テクノロジー環境全体でのリカバリ活動のタイミングを直接管理したい大規模組織にとって引き続き重要です。クラウド供型製品は、チームがプロバイダー管理のキャパシティを使用しながら、アプリケーション資産および文書化されたリカバリ要件に合わせたポリシーを維持できるため、旧来のバックアップ環境に関連するインフラストラクチャの負担も軽減します。SaaSバックアップおよびリカバリ業界は、アプリケーション全体の保護のベースレイヤーとしてこれらの製品に引き続き依存しています。DORAおよびSOC 2 タイプIIの要件は、文書化されたリカバリ手順の必要性を高めています。これらの要件はまた、ソリューションが反復可能なテスト、明確な証拠収集、アクセス制御、保持管理、および監査または内部レジリエンス評価中にレビューできる記録をどのようにサポートするかを購買担当者が検討するよう促しています。大手プロバイダーは、自社の地位を維持するために自動化とより広範なワークロードサポートを追加しています。
サービスは2026年から2031年にかけてCAGR 23.58%を記録する見込みです。この成長は、サービスとしてのバックアップ(Backup as a Service)、マネージドバックアップ、および外部委託さたリカバリ機能のより広範な採用を反映しており、自社チームがアラート、ポリシー、テスト、および復元ワークフローを継続的に管理できない場合に、顧客に定義された運用モデルを提供できます。Veeamは2025年10月にマネージドサービスプロバイダー向けデータクラウドを立ち上げ、パートナーが提供するアカウントへのSaaSデータレジリエンスを拡大しました。[3] マネージドサービスプロバイダーは、中小企業顧客向けのSaaSデータ保護へのより広範な経路にもなっています。AvePointは2026年第2四半期の収益が1億2,450万 米ドルと前年同期比22%増加したと報告しており、パートナーおよびマネージドサービスアプローチによって支えられています。サービスは、リカバリの専門知識を持たない中小企業や継続的な検証を必要とする規制対象組織を支援できす。プロバイダーが標準ポリシーを適用し、保護された環境を監視し、テストを支援し、サブスクリプション期間中に顧客のために活動を文書化できるためです。ソリューションは収益の大部分を維持すると予想されますが、サービスの採用はそれを上回るペースで進む可能性があります。この変化は、一度限りのソフトウェアインストールではなく、継続的なサポートへの需要を反映しています。


保護ワークロード別:Salesforceカバレッジが成長機会を創出
Microsoft 365は2025年の保護ワークロード収益の34.78%を占めました。その優位性は、電子メール、コラボレーション、および生産性アプリケーションの広範な企業利用を反映しています。Spanningは、2025年にMicrosoft 365ユーザーの70%がバックアップ戦略を導入していたと推定しています。それでも悪意ある削除はSaaSデータ損失の主要な原因であり続けました。したがって、Microsoft 365の保護は、アプリケーションレベルのインシデント後に組織が復元できなければならない広く使用されている電子メール、ファイル、コラボレーション記録、およびユーザーコンテンツに対応するため、SaaSデータ保護市場における確立されたエントリーポイントとなっています。Google Workspaceは、広範なコラボレーションカバレッジを求めるベンダーにとってもう一つの中核ワークロードを表しています。その他のSaaSアプリケーションには、アイデンティティプラットフォーム、開発者ツール、および人事システムが含まれており、チームが通常の業務活動を維持するために必要なユーザー認証情報、ソース資料、管理設定、プロジェクト記録、および運用情報を保持できます。Jira CloudおよびConfluence Cloudのバックアップカバレッジは低く、ワークロード拡張の継続的な余地を示しています。ベンダーは、多様なアプリケーションポートフォリオを持つアカウントを獲得するために、幅広いコネクタを活用して競争しています。
Salesforceは2026年から2031年にかけてCAGR 24.63%で成長する見込みです。Arcserveの調査では、Salesforceのバックアップ採用率が20.5%であるのに対し、Microsoft 365は63.1%であると報告されています。この差は重要です。Salesforceには、商業活動および顧客サポート機能にとって重要な収益パイプライン、顧客契約、サービス記録、アカウント情報、営業活動、および関連する設定データが含まれている可能性があるためです。Salesforceは2024年後半にOwn Companyの買収を19億 米ドルで完了しました。[4] この取引により、ネイティブのバックアップおよびリカバリ機能がプラットフォームに追加されました。独立した保護は、特に内部ポリシーが別個のリカバリコピーを必要とし、チームが元のアプリケーション環境外で情報を復元する必要がある場合に、複数の本番環境を運用する規制対象組織にとって引き続き必要とされる可能性があります。これらの購買担当者は、メタデータ、設定、および関係性全体でのリカバリを必要とする場合があります。したがって、SaaSデータ保護市場は、最も成熟した生産性ワークロード以外に残存するカバレッジギャップに対応できます。Microsoft 365をすでに保護しているベンダーは、このギャップを活用して顧客関係を拡大できます。
デプロイメントモデル別:ハイブリッドクラウドが規制要件をサポート
パブリッククラウドは2025年のSaaSデータ保護市場の56.83%を占めました。このセグメントは、クラウドネイティブアーキテクチャ、オブジェクトストレージ、および専用のオンサイトインフラストラクチャなしにスケールできる能力から恩恵を受けており、プロバイダーが各顧客に物理的なストレージ機器の購入、維持、および更新を要求することなく増大するデータ量をサポートできます。パブリッククラウドは、中堅市場のデプロイメントにおける管理作業負荷も軽減できます。多くのプロバイダーはクラウドインフラストラクチャを使用して、一般的なSaaSワークロード向けの簡単なバックアップ先を提供しており、定期的なバックアップスケジュール、集中型ポリシー管理、保持設定、および別個のローカル環境を構築する必要なくアクセスできるリカバリオプションを組み合わせています。プラットフォームネイティブサービスは、従来のハイブリッド環境を運用する必要性をさらに制限できます。これらの利点により、パブリッククラウドは多くの組織にとってデフォルトの選択肢となっています。プライベートクラウドは最小のデプロイメントセグメントであり続けています。法的またはポリシー要件によりパブリッククラウドストレージの使用が制限される場合に使用されます。SaaSバックアップおよびリカバリ業界は、より厳格な場所および管理ニーズを持つ購買担当者に対して引き続き選択肢を提供する必要があります。
ハイブリッドクラウドは2026年から2031年にかけてCAGR 21.66%で拡大する見込みです。この成長は、バックアップコピーと本番システムの分離を要求する規制と関連しています。DORAは、バックアップデータを地理的に分離された場所に保存し、主要なICTシステムから論理的に分離することを要求しています。これらの要件は、コンプライアンスの証拠を求める金融機関にとってハイブリッドまたは分離されたクラウド設計をサポートできます。ハイブリッド環境は、ローカル管理とオフサイト保護およびリカバリ機能を組み合わせることができ、組織が機密システムを分離しながら保護されたコピーの代替場所と破壊的なイベント後の復元のための実用的な経路を維持するのに役立ちます。Huawei Cloudは2026年3月にWORMベースのバックアップロックを備えたクラウドバックアップおよびリカバリサービスを更新しました。この機能は、ローカル冗長性と不変コピーを必要とするアジア太平洋地域の組織を対象としています。このアプローチは、すべてのワークロードを単一の環境に配置することなくリカバリ管理を望む購買担当者をサポートします。また、デプロイメントの決定が規制および運用レジリエンスとますます結びついている理由を示しています。
組織規模別:中小企業が採用を牽引
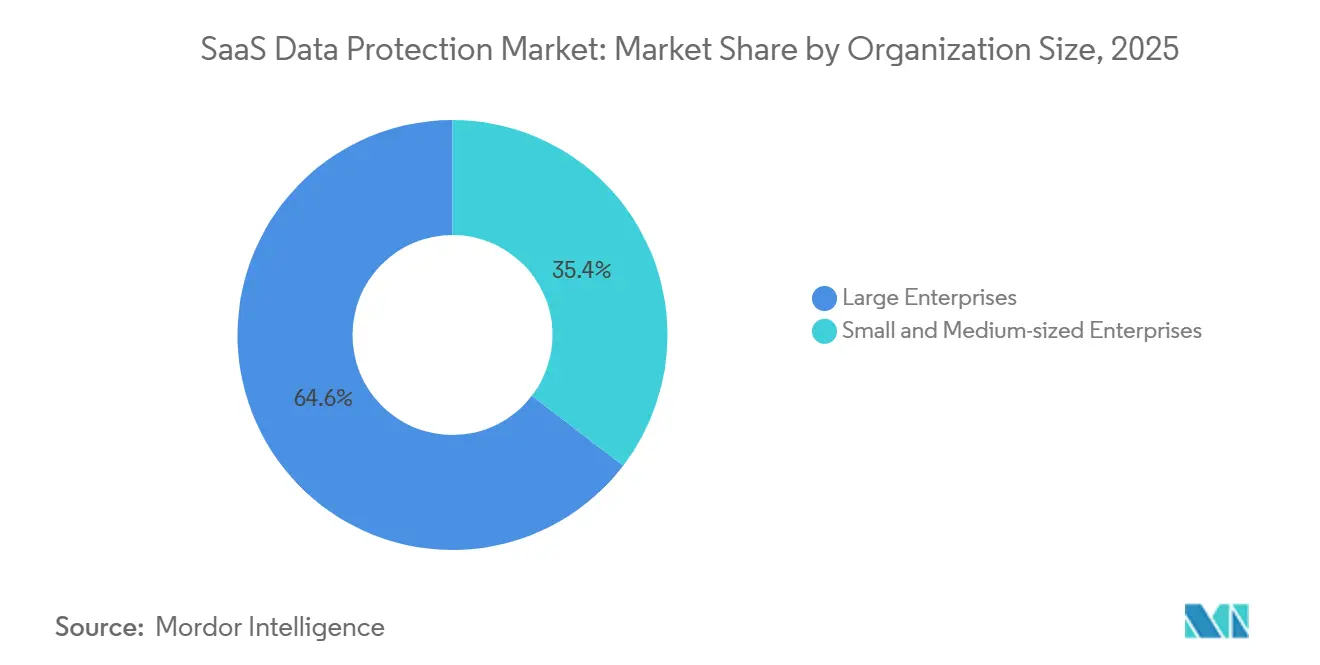
大企業は2025年の収益の64.59%を占めました。そ優位性は、生産性、CRM、アイデンティティ、および開発者アプリケーション全体での保護を必要とする複雑な環境から生まれており、多くの場合、多数のユーザーグループ、事業部門、権限、ポリシー、およびデータタイプがあり、そのすべてが一貫したリカバリ計画の中で管理される必要があります。これらの組織は多くの場合、統合されたサイバーレジリエンスプラットフォームおよび関連するプロフェッショナルサービスを購入します。Rubrikは2026年度のサブスクリプション年間経常収益が14億6,000万 米ドルと前年比34%増加したと報告しました。このパフォーマンスは、統合されたデータレジリエンス機能への継続的な企業支出を反映しています。大規模アカウントは、デプロイメント、テスト、ポリシー設計、アプリケーションオンボーディング、ガバナンスレビュー、およびリカバリ準備がコアサブスクリプションサービスを超えた作業を必要とする場合があるため、マネージドセキュリティおよびプロフェッショナルサービスからプロバイダーの収益を生み出すこともできます。SaaSデータ保護市場は、質的な契約価値のためにこれらのアカウントに依存し続けています。それらの要件は、広範なアプリケーションカバレッジ、ガバナンス、およびリカバリ保証を優先します。その購買プロセスも、複雑なデプロイメントにおいて確立されたベンダーに優位性を与えます。
中小企業は2026年から2031年にかけてCAGR 24.81%で拡大する見込みです。サブスクリプション価格設定と事前設定されたポリシーにより、かつて採用を制限していた専門知識と資本の障壁が低下し、小規模チームが広範なインフラストラクチャを購入したり、バックアップ管理の各段階に専任スタッフを割り当てたりすることなく標準的な保護設定を使用できるようになっています。小規模な組織は、CRMまたは財務システムを失った後に数週間の混乱を吸収することが困難な場合があります。このリスクにより、内部テクノロジースタッフが限られている購買担当者にとっても、迅速で信頼性の高いリカバリが価値を持ちます。長期的な停止は、顧客コミュニケーション、請求、営業管理、会計活動、従業員調整、および毎日必要な運用情報へのアクセスに影響を与える可能性があるためです。AvePointは、2026年第2四半期にElementsプラットフォームの中堅市場へのサインアップが記録的なペースで増加したと述べています。SaaSデータ保護市場は、簡素化された製品とマネージドサービスプロバイダーを通じてこれらの顧客にリーチしています。事前設定されたポリシーにより、一般的なワークロードの保護を開始するために必要な作業を削減できます。プロバイダーは、小規模顧客がより多くのアプリケーション全体で保護を採用するにつれて、定期的なサブスクリプション収益からも恩恵を受けます。アカウントはコアの生産性システムから始まり、後でCRM、アイデンティティ、開発者、管理、およびその他のクラウドサービスを運用ニーズの発展に応じて追加できるためです。このセグメントは、最大の企業アカウントへの狭い焦点を超えて、リソースに制約のある購買担当者の間でより広範な採用へと移行しています。
業種別:BFSIが収益を維持しながらヘルスケアがより速く拡大
BFSIは2025年のSaaSデータ保護市場規模の27.82%を占めました。銀行、保険会社、投資会社、および決済機関は、バックアップとリカバリをコンプライアンス要件とする規制に直面しています。情報の復元に失敗すると、顧客サービス、取引処理、報告、業務継続性、および重要なシステムに対する管理を実証する組織の能力に影響を与える可能性があるためです。DORAは欧州連合内の多くの金融機関に直接適用されます。この規制は、文書化されたバックアップポリシーとテスト済みのリカバリ手順を要求しています。ペイメントカード業界データセキュリティ基準(PCI DSS)の要件は、カード会員データ環境の保護の必要性を強化しており、組織が決済関連記録を処理するシステムの可用性と整合性を維持するために使用するサポート情報、アクセス制御、およびリカバリ慣行を含みます。サービス中断のコストも、データ保護への継続的な支出を支援していす。BFSI購買担当者は一般的に、明確な保持、分離、および監査機能を必要とします。これらの要件は、SaaSデータ保護市場に安定した需要基盤を生み出しています。この業種にサービスを提供するベンダーは、技術的なリカバリ能力とガバナンス管理の両方を実証する必要があります。
ヘルスケアおよびライフサイエンスは2026年から2031年にかけてCAGR 22.96%で成長する見込みです。この成長は、HIPAA義務、電子健康記録のより広範な使用、およびランサムウェアへの懸念と関連しています。これらの組織は、デジタル記録、管理プロセス、コラボレーションツール、およびスタッフが分散したチーム全体でサービスを調整し継続性を維持するために使用するクラウドアプリケーションを含む、ケア提供と業務をサポートする情報の信頼性の高いリカバリを必要としています。バックアップ機能は、クラウドアプリケーションまたはそのデータが利用できなくなった場合の混乱を軽減するのに役立ちます。政府・公共行政、小売・電子商取引、および情報技術・通信は中間層の需要領域であり続けています。エルギー、公益事業、および石油・ガスも、運用および情報技術システムがより接続されるにつれて関連性が高まっています。SaaSデータ保護市場は、これらのセクター全体で異なる保持およびガバナンスニーズをサポートする必要があります。各顧客グループは、アクセス、データ分離、リカバリタイミング、監査記録、アプリケーションカバレッジ、およびコピーを利用可能な状態に維持しなければならない期間について独自の要件を設定する可能性があるためです。ヘルスケア購買担当者は、リカバリ速度、アクセス制御、およびテストの証拠に焦点を当てる可能性があります。この業種の成長は、通常の業務中に長期間利用できない状態にしておくことができないデジタル記録を保護することの重要性を反映しています。
地域分析
北米は2025年の収益の36.43%を占めました。この地域は、深いSaaS利用、成熟したサイバーセキュリティ支出、および規制された金融、ヘルスケア、および防衛組織から恩恵を受けており、テクノロジーチームは多くの場合、確立されたレジリエンスプログラムと、複数のックアップアプローチを評価するために必要な予算、スキル、およびガバナンス構造を持っています。HIPAA、サーベンス・オクスリー法、および米国証券取引委員会の2024年サイバーセキュリティ開示規則は、継続的なデータ保護投資を支援しています。この地域にはDruva、Rubrik、Commvault、Cohesity、およびAvePointも拠点を置いています。この集中により、ベンダーはアーリーアダプターの企業顧客と定期的な製品フィードバックを得ることができ、サプライヤーが複雑な運用ニーズに応じてワークロードコネクタ、リカバリプロセス、管理インターフェース、パートナーサービス、およびコンプライアンス機能を改善できます。北米のSaaSデータ保護市場は、需要の成熟度と強力なサプライヤーベースの両方によって支えられており、購買担当者は、使い慣れた規制環境の中で一般的な生産性、CRM、クラウドインフラストラクチャ、アイデンティティ、およびより広範な企業リカバリ要件に対応する確立されたオファリングを比較できます。
アジア太平洋地域は2026年から2031年にかけてCAGR 24.71%に拡大する見込みす。デジタルインフラストラクチャへの投資、現地のデータ規制、および中小企業の大規模な基盤がこのペースを支援しており、組織が日常業務にクラウドアプリケーションを採用し、広範な内部インフラストラクチャなしに購入、デプロイ、管理、および拡張できる保護を求めています。中国は2026年第1四半期に情報伝送、ソフトウェア、および情報技術サービスで前年比10.6%の成長を報告しました。Alibaba CloudおよびHuawei Cloudは、プラットフォーム内に企業バックアップ機能を追加しています。インドのデジタル個人データ保護法も、機密ワークロードに対するインド国内バックアップストレージの優先を支援しています。SaaSデータ保護市場は、プロバイダーとパートナーが異なる速度でクラウドシステムを採用し、データ保管場所の期待が異なる国々で運営する顧客に適したサブスクリプションモデルを通じて保護を利用可能にする中で、この地域でのサービスとしてのバックアップ(Backup as a Service)のより広範な採用から恩恵を受けています。
欧州はSaaSデータ保護市場において2番目に大きな地理的リアであり、DORAの2025年1月の適用開始日により金融機関によるバックアップ調達が増加しました。GDPRにより、金融および公共部門の入札において主権を意識したストレージと処理者管理が重要となっており、購買担当者はデータの保管場所、処理者、アクセス管理の方法、およびバックアップ体制が契約上および規制上の責任を満たすかどうかを審査しています。ドイツ、英国、フランス、イタリア、およびベネルクス諸国がこの需要の中心です。南米は、ブラジルの一般データ保護法(Lei Geral de Proteção de Dados)がコンプライアンスを意識したクラウドバックアップの採用を支援する中で前進しています。中東およびアフリカは、湾岸協力会議のデジタル政府プログラムを通じて勢いを増しています。アラブ首長国連邦およびサウジアラビアは、ビジョン2030および主権クラウドプログラムを通じてローカルホストのバックアップオプションを優先しており、クラウドの近代化を、機密データに対するローカル管理を提供し、継続性計画をサポートし、公共部門の期待を満たすインフラストラクチャおよびサービ体制への優先と結びつけています。
競合環境
SaaSデータ保護市場は適度に分散しており、二層構造の競合構造を持っています。大規模なプラットフォームプロバイダーは、複雑なデータ環境を持つ顧客向けに調整されたポリシー、集中型管理、セキュリティ管理、検証機能、およびプロフェッショナルサポートを通じて複数のアプリケーションを保護しようとしながら、カバレッジの幅と統合サービスを通じて企業アカウントを競い合っています。SaaSネイティブのスペシャリストは、ワークロードの深さ、主権設計、およびチャネル価格設定を通じて競争しており、より狭いが要求の高い保護要件を持つ組織にアピールできるアプリケーション固有のリカバリニーズ、ストレージの選択肢、パートナーアクセシビリティ、およびデプロイメントモデルに焦点を当てています。Druva、Veeam、Rubrik、Cohesity、およびCommvaultは企業データ保護においてリーディングポジションを保持しています。Rubrikは2026年度のサブスクリプションからの年間経常収益が14億6,000万 米ドルと前年比34%増加したと報告しました。Keepit、HYCU、およびAvePointは、特定のアプリケーションカバレッジ、データの保管場所、簡単な管理、パートナー提供サービス、または特定のクラウドワークロードセットに合わせたバックアップアプローチを優先する顧客に代替手段を提供する、専門的なSaaS保護と焦点を絞ったデプロイメントモデルで競争しています。
プロバイダーは、人工知能機能、買収、およびパートナーチャネルを使用してリーチを拡大しながら、より多くのデータタイプをカバーし、新しいクラウドアプリケーションをサポートし、リカバリ作業を自動化し、確立されたマネージドサービスプロバイダーを通じてサービスを提供する能力も向上させています。Veeamは2025年12月にSecuriti AIの17億2,500万 米ドルの買収完了しました。2026年5月にDataAI Command Platformを立ち上げ、データセキュリティ、ガバナンス、およびレジリエンス機能を組み合わせました。Rubrikは2026年6月にクラウドアプリケーション向け自律型ビジネスリカバリを導入しました。この製品は、データ、ネットワーク、アイデンティティ、および設定全体でのリカバリに対応しており、ファイルとデータベースを権限、サポートシステム、またはアプリケーションを使用可能にする運用設定との関係がない別個の資産として扱うのではなく、接続されたクラウドアプリケーション要素を復元する必要性を反映しています。これらの動きは、顧客が保護されたデータ、アプリケーション、設定、アイデンティティ、および関連するインフラストラクチャをインシデント後に制御された適時な方法で復元できるという確信を求める中で、リカバリ検証と自動化が競争の重要なポイントになりつつあることを示しています。
Commvaultは2026年1月にクラウド統合データボールトを立ち上げ、2026年4月にClumioをGoogle Cloud Storageに拡張しました。COMMVAULTのKeepitは2026年8月にAI Truth Cloudを立ち上げ、そのプラットフォームを企業の人工知能デプロイメント向けの主権データ基盤として位置付けました。AvePointは2026年7月にServiceNow、AWS S3、Azure Kubernetes、およびEntra External IDの保護を追加しました。Salesforceバックアップ、アイデンティティプロバイダーバックアップ、および開発者プラットフォーム保護は、報告されたカバレッジが低い領域であり続けており、電子メールおよびコラボレーションワークロードを超えて収益、アクセス、エンジニアリング、および管理プロセスをサポートするシステムへとポリシーとリカバリ機能を拡張する必要性を生み出しています。これらのワークロードは、購買担当者がSaaSポートフォリオが成熟するにつれて保護を追加し、一貫した保持とテスト済みのリカバリプロセスを必要とするアプリケーション記録、管理制御、アイデンティティデータ、および開発者資産を特定するにつれて、SaaSデータ保護市場にさらなる拡大の余地を与えています。
SaaSデータ保護業界リーダー
-
Druva Inc.
-
Veeam Software Group GmbH
-
Keepit A/S
-
HYCU, Inc.
-
Kaseya US LLC, Spanning
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:KeepitはAI Truth Cloudを立ち上げ、SaaSデータ保護プラットフォームを企業の人工知能デプロイメント向けの主権的で検証可能なデータ基盤として再位置付けしました。ISVパートナーシップ戦略により、Keepitのトラストレイヤーがサードパーティのソフトウェアエコシステムに直接組み込まれ、人工知能エージェントが不変のガバナンスされたバックアップデータ上に構築できるようになります。
- 2026年7月:VeeamはVeeam Data Cloud Vault Archiveをリリースしました。これは安全でコンプライアントな長期バックアップ保持のためのアーカイブクラスのクラウドストレージ層であり、NAS Direct to Archiveを追加しクラウドワークロードの脅威検出を拡張したVeeam Data Platform v13.1と並行してリリースされました。
- 2026年6月:RubrikはRubrik FORWARDにてクラウドアプリケーション向け自律型ビジネスリカバリを導入しました。これは、Preemptive Recovery Engineを搭載したエージェント型サイバーレジリエンスソリューションであり、データ、ネットワーク、アイデンティティ、および設定全体でクラウドアプリケーションを復元し、組織の最小限の実行可能なビジネスをマシンスピードで再構築します。
- 2026年4月:CommvaultはClumioをGoogle Cloud Storageに拡張し、分離された不変のエアギャップバックアップを通じて人工知能および分析ワークロードをサポートする大規模データセットの保護とリカバリを可能にしました。2026年夏の一般提供を目標としています。
- 2026年1月:Commvaultはクラウド統合データボールトを立ち上げました。これは、エージェントを必要とせず、統一されたポリシー駆動型フレームワークの下でS3プロトコルのアプリケーションおよび人工知能データにエアギャップされた不変の保護を拡張するクラウドネイティブサービスです。


グローバルSaaSデータ保護市場レポートの範囲
SaaSデータ保護市場は、Microsoft 365(Exchange、SharePoint、OneDrive、Teams)、Google Workspace(Gmail、Drive、Meet)、Salesforce、ServiceNow、Workday、およびその他の企業SaaSプラットフォームを含むクラウドベースのサービスとしてのソフトウェア(Software-as-a-Service)アプリケーションに保存されたデータを、データ損失、破損、誤削除、内部脅威、ランサムウェア攻撃、およびコンプライアンス違反から保護するために特別に設計されたバックアップ、リカバリ、アーカイブ、およびセキュリティソリューションで構成されています。これらのプラットフォームは、自動バックアップスケジューリング、粒度の細かいアイテムレベルのリカバリ、不変ストレージ、eDiscoveryおよびリーガルホールド機能、コンプライアンスレポート、クロステナント移行、およびAPIベースのデータ抽出を提供し、SaaSプロバイダーがプラットフォームの可用性を確保する一方で顧客がデータ保護に責任を持つという共有責任モデルのギャップに対応しており、組織が規制上の保持要件(GDPR、HIPAA、FINRA、SEC)をたし、事業継続性を維持し、ネイティブSaaSプロバイダーの保持ポリシーや手動エクスポートプロセスに依存することなく、分散したSaaS環境全体で重要なビジネスデータを保護できるようにします。
SaaSデータ保護市場レポートは、コンポーネント(ソリューション、サービス)、保護ワークロード(Microsoft 365、Google Workspace、Salesforce、その他のSaaSアプリケーション)、デプロイメントモデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、組織規模(大企業、中小企業)、業種(政府・公共行政、産業製造、小売・電子商取引、輸送・物流、エネルギー・公益事業、石油・ガス、ITおよび通信、メディア・エンターテインメント、教育・研究機関、ヘルスケア・ライフサイエンス、銀行・金融サービス・保険(BFSI)、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション |
| サービス |
| Microsoft 365 |
| Google Workspace |
| Salesforce |
| その他のSaaSアプリケーション |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| 政府・公共行政 |
| 小売・電子商取引 |
| 輸送・流 |
| ITおよび通信 |
| メディア・エンターテインメント |
| ヘルスケア・ライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ベネルクス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||
| コンポーネント別 | ソリューション | ||
| サービス | |||
| 保護ワークロード別 | Microsoft 365 | ||
| Google Workspace | |||
| Salesforce | |||
| その他のSaaSアプリケーション | |||
| デプロイメントモデル別 | パブリッククラウド | ||
| プライベートクラウド | |||
| ハイブリッドクラウド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 政府・公共行政 | ||
| 小売・電子商取引 | |||
| 輸送・流 | |||
| ITおよび通信 | |||
| メディア・エンターテインメント | |||
| ヘルスケア・ライフサイエンス | |||
| 銀行・金融サービス・保険(BFSI) | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| ベネルクス | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| アフリカその他 | |||


レポートで回答される主要な質問
SaaSデータ保護市場の規模はどのくらいですか?
SaaSデータ保護市場規模は、2025年の3.02 ビリオン 米ドルから2026年には3.42 ビリオン 米ドルへ、さらに2031年までに7.54 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 17.13%を記録する見込みです。
SaaSデータ保護の需要を牽引しているものは何ですか?
ランサムウェア、誤削除、SaaSの広範な利用、リカバリテスト、およびデータ主権要件が主要な要因であり、購買担当者は分離、より広範なアプリケーションサポート、文書化された管理策、および保護を維持するために必要な作業を削減するマネージドサービスも求めています。
最も高い成長見通しを持つSaaSワークロードはどれですか?
Salesforceは、Microsoft 365よりも低い報告済みバックアップ採用率に支えられ、2031年にかけてCAGR 24.63%で拡大する見込みです。
組織がハイブリッドクラウドバックアップを使用する理由は何ですか?
ハイブリッドクラウドは本番環境とバックアップ環境の分離をサポートしており、規制対象組織がローカル監視、オフサイトコピー、および重要なアプリケーションのリカバリキャパシティの実用的な組み合わせを維持しながら、リカバリおよびデータ管理要件を満たすのに役立ちます。
最も速く拡大している顧客グループはどれですか?
中小企業は、サブスクリプションサービスが採用障壁を低下させ、よりアクセスしやすいポリシーオプションを提供し、広範な専用インフラストラクチャや専門スタッフなしに信頼性の高いリカバリを求めることができるようになるにつれ、2031年にかけてCAGR 24.81%で成長する見込みです。
SaaSデータ保護において最大の役割を持つ業種はどれですか?
BFSIは2025年の収益の27.82%を占め、ヘルスケアおよびライフサイエンスはCAGR 22.96%でより速く拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
