
SaaS Datenschutz Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.42 Milliarden US-Dollar |
| Marktgröße (2031) | 7.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
SaaS Datenschutz Marktanalyse von Mordor Intelligence
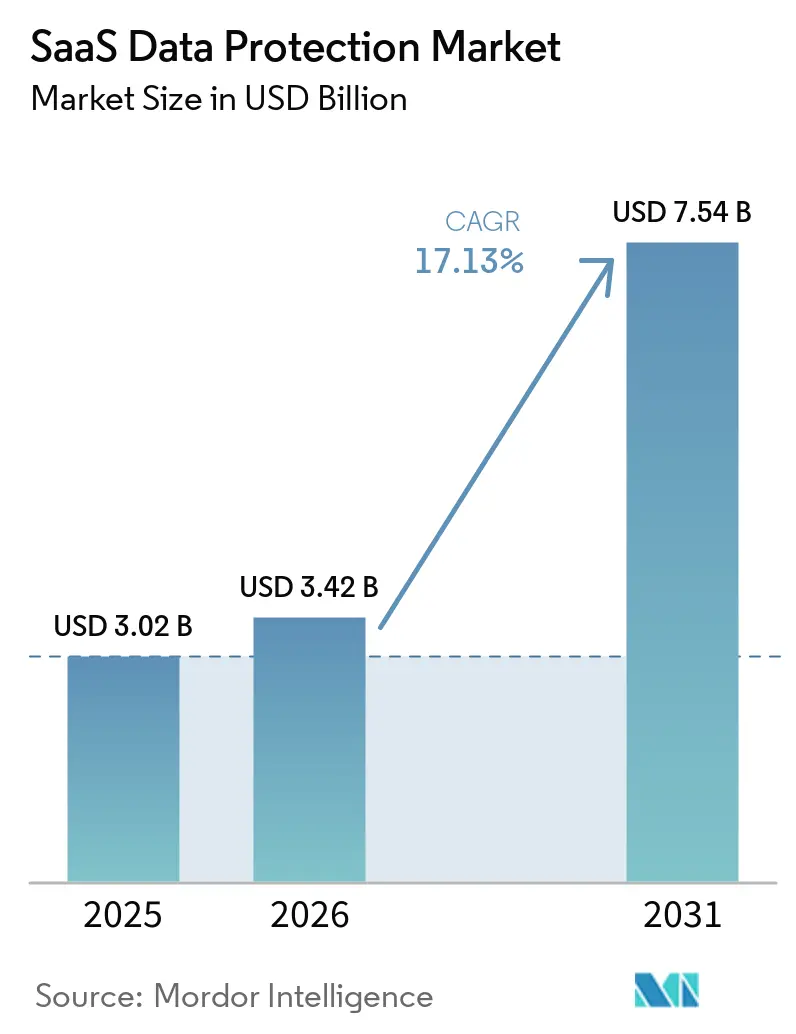
Die Größe des SaaS Datenschutz Marktes wird voraussichtlich von 3,02 Milliarden USD im Jahr 2025 auf 3,42 Milliarden USD im Jahr 2026 und auf 7,54 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 17,13 % zwischen 2026 und 2031. Die Nutzung von Cloud-Software für zentrale Geschäftsprozesse hat das Volumen der Informationen erhöht, die Unternehmen schützen müssen. Datenverlust, Ransomware und versehentliches Löschen haben die Wiederherstellungsfähigkeiten in der Technologieplanung zentral gehalten, insbesondere dort, wo Mitarbeiter auf Cloud-Anwendungen angewiesen sind, um Kommunikation, Kundenaktivitäten, Aufzeichnungen und die täglichen Prozesse zu verwalten, die Geschäftsfunktionen aufrechterhalten. Käufer suchen zunehmend nach geprüfter Wiederherstellung, Datenisolierung und Unterstützung für mehrere Cloud-Anwendungen, anstatt sich ausschließlich auf die Annahme zu verlassen, dass ein standardmäßiger Anwendungsdienst alle Anforderungen an Aufbewahrung, Wiederherstellung, Governance und betriebliche Kontinuität erfüllt. Anbieter erweitern die Anwendungsabdeckung und gehen Partnerschaften ein, um kleine und mittelständische Unternehmen zu erreichen, was Kunden helfen kann, Backup-Funktionen über bestehende Technologiebeziehungen zu erhalten und ein Servicemodell zu wählen, das zu ihren verfügbaren Fähigkeiten und Betriebsressourcen passt. Datenschutzbestimmungen begünstigen auch Plattformen, die lokale Speicher- und Governance-Anforderungen erfüllen können, da Unternehmen prüfen, wo Kopien aufbewahrt werden, wie der Zugriff geregelt ist und ob Wiederherstellungsvereinbarungen lokale regulatorische Verpflichtungen unterstützen können.
Wichtigste Erkenntnisse des Berichts
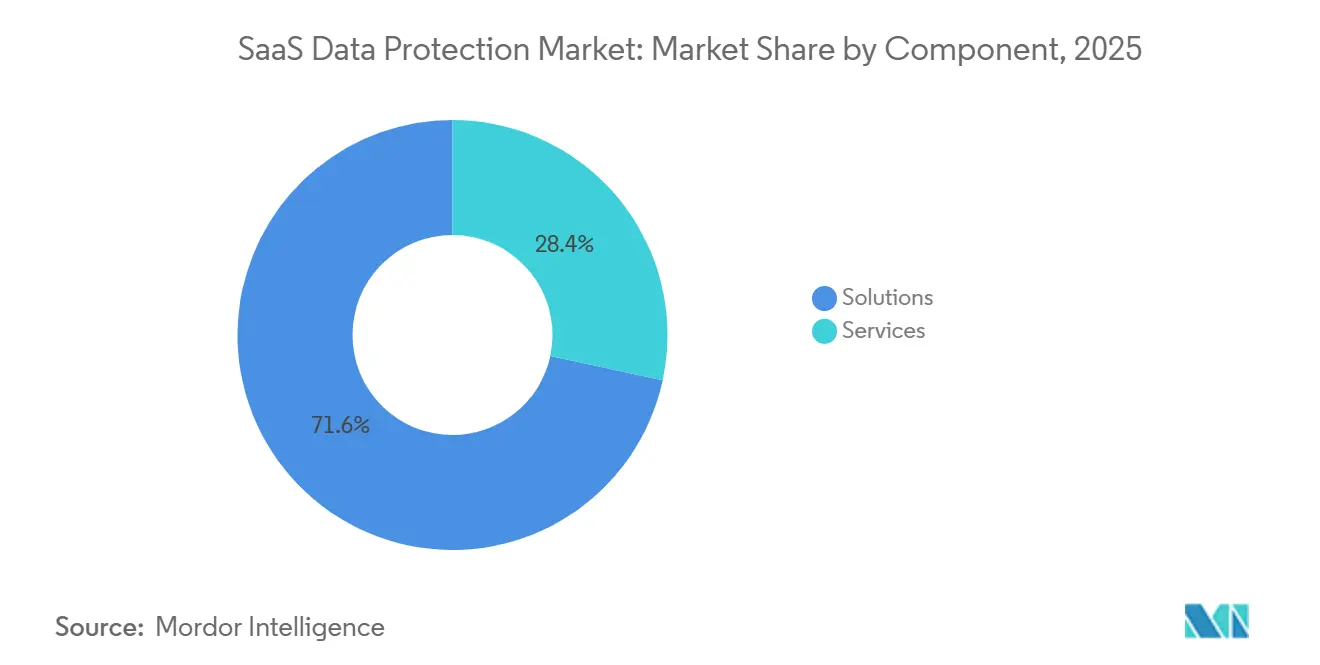
- Nach Komponente hielten Lösungen im Jahr 2025 einen Marktanteil von 71,63 % am SaaS Datenschutz Markt, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 23,58 % wachsen werden.
- Nach geschützter Arbeitslast hielt Microsoft 365 im Jahr 2025 einen Umsatzanteil von 34,78 %, während Salesforce bis 2031 voraussichtlich mit einer CAGR von 24,63 % wachsen wird.
- Nach Bereitstellungsmodell hielt die Public Cloud im Jahr 2025 einen Umsatzanteil von 56,83 % am SaaS Datenschutz Markt, während die Hybrid Cloud bis 2031 voraussichtlich mit einer CAGR von 21,66 % wachsen wird.
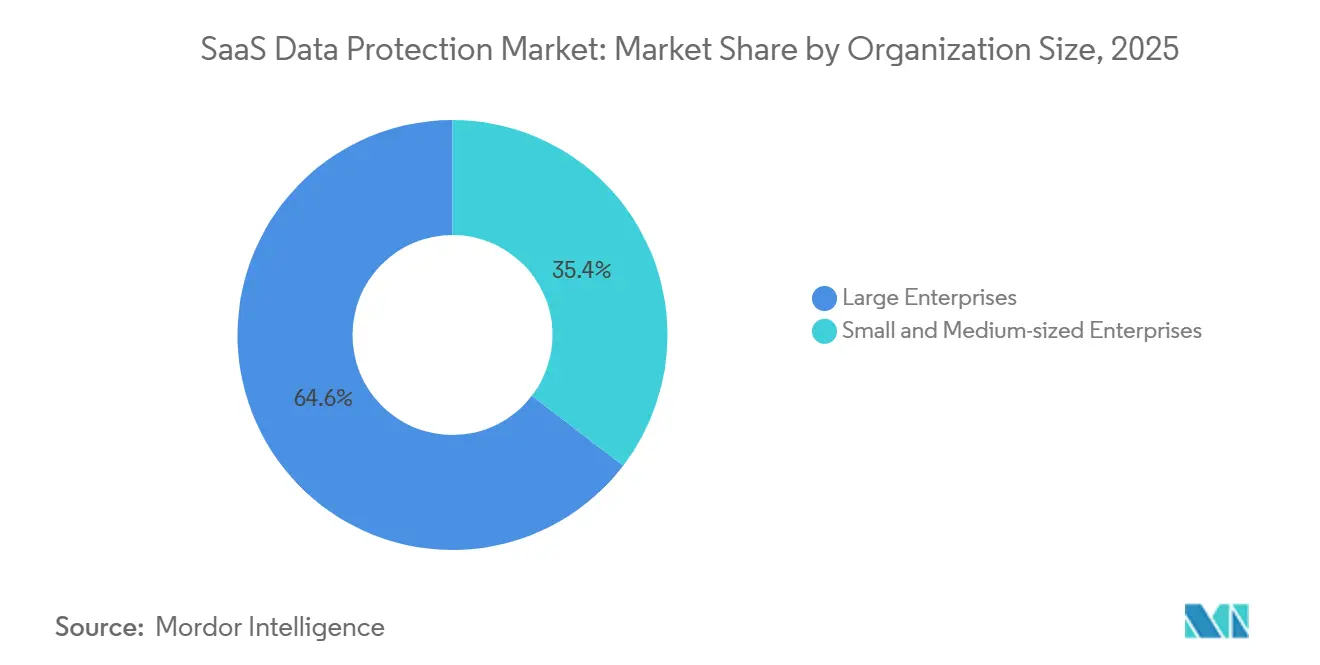
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 64,59 %, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 24,81 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2025 einen Umsatzanteil von 27,82 %, während die Gesundheits- und Biowissenschaftsbranche bis 2031 voraussichtlich mit einer CAGR von 22,96 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 36,43 %, während der asiatisch-pazifische Raum im SaaS Datenschutz Markt bis 2031 voraussichtlich mit einer CAGR von 24,71 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ransomware und Exposition durch versehentliches Löschen | +4.8% | Global, höchste Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte SaaS-Einführung für geschäftskritische Arbeitslasten | +3.6% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen und Datensouveränität | +2.8% | Kernbereich Europäische Union, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach automatisierter Wiederherstellung und Geschäftskontinuität | +2.1% | Global, angeführt von BFSI- und Gesundheitsvertikalen | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeitskartierung von Programmierschnittstellen | +1.3% | Global, konzentriert auf Großunternehmensbereitstellungen | Langfristig (≥ 4 Jahre) |
| Wiederherstellungsvalidierung für Arbeitslasten der Künstlichen Intelligenz | +1.0% | Kernbereich Nordamerika und Europa, frühe Gewinne im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ransomware und Exposition durch versehentliches Löschen
Ransomware erzeugt Nachfrage, weil Angreifer häufig Backup-Repositories vor Produktionssystemen ins Visier nehmen. Ein Unternehmen mit einer sauberen, wiederherstellbaren Kopie hat weniger Grund, ein Lösegeld zu zahlen. IBM verzeichnete im Jahr 2025 109 aktive Ransomware- und Erpressungsgruppen, gegenüber 73 im Jahr 2024.[1] Dieses Umfeld macht isolierte Backup-Kopien für den SaaS Datenschutz Markt wichtiger, da eine geschützte Kopie nutzbar bleiben muss, wenn Produktionssysteme, Benutzerkonten oder die primäre Verwaltungsumgebung während eines Angriffs kompromittiert wurden. Spanning berichtete, dass 87 % der IT- und Sicherheitsfachleute in den vorangegangenen 12 Monaten SaaS-Datenverluste erlitten hatten. Der Bericht identifizierte auch böswilliges Löschen in mehr als 50 % der gemeldeten Vorfälle, was die Nachfrage nach automatisierten Wiederherstellungsdiensten unterstützt.
Beschleunigte SaaS-Einführung für geschäftskritische Arbeitslasten
Geschäftskritische Arbeit verlagert sich schneller in Cloud-Anwendungen, als viele Unternehmen ihre Schutzrichtlinien ausweiten. Mehr als 50 % der Arbeitslasten und Anwendungen wurden im Jahr 2025 in Public-Cloud-Umgebungen betrieben, so Spanning.[2] Der SaaS Datenschutz Markt benötigt daher breitere Konnektoren für Produktivitäts-, CRM-, Identitäts- und Entwickler-Tools. Keepit hat erklärt, bis 2028 Hunderte von SaaS-Anwendungen unterstützen zu wollen. AvePoint fügte im Jahr 2026 Schutzquellen für ServiceNow, AWS S3, Azure Kubernetes und Entra External ID hinzu. Geringere Schutzabdeckung für Salesforce, Jira Cloud und Confluence Cloud lässt Anbietern Spielraum, bestehende Microsoft 365-Beziehungen auf andere Anwendungen auszuweiten, indem sie vertraute Richtlinienkontrollen und Partnerbeziehungen nutzen, um Arbeitslasten anzusprechen, die Käufer möglicherweise noch nicht in ein formales Backup-Programm aufgenommen haben.
Regulatorische Anforderungen und Datensouveränität
Regulatorische Anforderungen sind zu einem direkten Faktor beim Kauf von Backup-Plattformen geworden. Der Digital Operational Resilience Act gilt seit dem 17. Januar 2025 für Finanzunternehmen und bestimmte IKT-Drittanbieter in der Europäischen Union. Artikel 12 verlangt, dass Backup-Kopien von Produktionssystemen getrennt und regelmäßig getestet werden. Diese Bedingungen begünstigen den SaaS Datenschutz Markt, wo Anbieter Isolierung, Wiederherstellungsverfahren und dokumentierte Kontrollen für regulierte Kunden nachweisen können. Die Anforderungen machen auch Datenspeicherort und Unterauftragnehmervereinbarungen bei der Beschaffung relevant, da Käufer Speicherort, Zugriffsverfahren, Testverantwortlichkeiten, Aufbewahrungspraktiken und die Fähigkeit des Dienstleisters zur Unterstützung dokumentierter Wiederherstellungsziele prüfen müssen. Indiens Gesetz zum Schutz digitaler personenbezogener Daten und branchenspezifische Finanzvorschriften fördern lokale Speicherpräferenzen für sensible Informationen.
Nachfrage nach automatisierter Wiederherstellung und Geschäftskontinuität
Käufer legen mehr Wert auf Wiederherstellungsergebnisse als auf das bloße Vorhandensein einer Backup-Kopie. Veeam berichtete im April 2026, dass fast 3 von 10 Unternehmen einen Cybervorfall erlebt hatten, der zu Datenverlust oder Ausfallzeiten führte. Rubrik berichtete, dass 88 % der Unternehmensführer besorgt waren, Wiederherstellungszeitvorgaben angesichts zunehmender agentischer Bedrohungen einzuhalten. Der SaaS Datenschutz Markt reagiert darauf mit der Einführung automatisierter Test- und Orchestrierungsfunktionen. DORA- und SOC 2 Typ II-Prüfungen erhöhen auch den Wert von Nachweisen, dass Wiederherstellungsprozesse getestet wurden. Diese Nachfrage unterstützt verwaltete Dienste, die Validierungen durchführen und dokumentierte Ergebnisse liefern können, da Unternehmen möglicherweise externe Unterstützung benötigen, um Tests zu planen, Wiederherstellungsergebnisse zu überprüfen, Lücken im Richtliniendesign zu beheben und nachzuweisen, dass ihre Resilienzverfahren unter praktischen Betriebsbedingungen funktionieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Datenkontrolle und Datenschutzbedenken in Drittanbieter-Clouds | -1.5% | Kernbereich Europäische Union, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und proprietäre Backup-Formate | -1.1% | Global, insbesondere bei Großunternehmensbereitstellungen | Langfristig (≥ 4 Jahre) |
| Ratenbegrenzungen von SaaS-Programmierschnittstellen | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Unvollständige Wiederherstellung von Konfiguration, Metadaten und Beziehungen | -0.7% | Global, konzentriert in komplexen Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenkontrolle und Datenschutzbedenken in Drittanbieter-Clouds
Unternehmen, die sensible SaaS-Informationen schützen, sind weiterhin besorgt über Datenspeicherort, Zugriff und rechtliche Zuständigkeit. Die DSGVO-Verantwortlichkeit für Datenverarbeiter kann die Prüfung verschärfen, wenn ein Backup-Anbieter zusätzliche Verarbeiter einsetzt. Diese Bedenken können Kaufzyklen in Finanzdienstleistungen und im Gesundheitswesen verlängern, wo Entscheidungsträger möglicherweise Sicherheits-, Rechts-, Compliance-, Technologie-, Beschaffungs- und Geschäftskontinuitätsteams einbeziehen, bevor sie der Übertragung geschützter Daten an einen Drittanbieter zustimmen. Es erhöht auch die Bedeutung von Speicherdesign, vertraglichen Kontrollen und klaren Wiederherstellungsprozessen im SaaS Datenschutz Markt. Anbieter, die die direkte Kontrolle über ihre Speicherarchitektur behalten, können einige Käuferbedenken ansprechen, insbesondere wenn sie den Speicherort geschützter Kopien erläutern, Zugriffsrollen identifizieren, zusätzliche Verarbeitungsparteien begrenzen und ihre Servicebedingungen mit den internen Datenschutzanforderungen des Kunden in Einklang bringen können. Das Problem kann die Einführung bei vorsichtigen Unternehmen verringern, während die Nachfrage auf souveränitätsorientierte Angebote gelenkt wird.
Anbieterabhängigkeit und proprietäre Backup-Formate
Geschlossene Backup-Formate können es schwierig machen, Anbieter zu wechseln, ohne die Datenintegrität zu gefährden oder historische Aufzeichnungen zu verlieren. Großunternehmen können bei der Migration von Legacy-Plattformen zu SaaS-nativen Diensten mit komplexen Migrationen konfrontiert sein. Lange Aufbewahrungsfristen gemäß Finanz-, Gesundheits- und Aufzeichnungsvorschriften können diese Schwierigkeit erhöhen. Der SaaS Datenschutz Markt steht ebenfalls vor diesem Problem, da der eigene Datentresor eines Anbieters die Portabilität einschränkt. Kosten für professionelle Dienstleistungen und Testanforderungen können eine Entscheidung zum Austausch einer bestehenden Plattform verzögern, da der Übergang Teams dazu veranlassen kann, Aufbewahrungspflichten zu prüfen, historische Aufzeichnungen zu migrieren, Wiederherstellungspfade zu testen, Benutzer zu schulen und zu bestätigen, dass kritische Anwendungsdaten intakt bleiben. Käufer werden weiterhin Exportfähigkeit und Wiederherstellungskompatibilität bei der Auswahl eines Anbieters bewerten, da sie sicher sein müssen, dass historische Aufzeichnungen zugänglich, wiederherstellbar und verwaltbar bleiben, wenn sich technologische Anforderungen, regulatorische Verpflichtungen, Anwendungsportfolios oder Lieferantenbeziehungen im Laufe der Zeit ändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen durch verwaltete Backup-Modelle an BedeutungLösungen machten im Jahr 2025 71,63 % des Marktanteils am SaaS Datenschutz Markt aus. Diese Position spiegelte softwaregeführte Bereitstellungen wider, die intern von IT-Teams verwaltet werden. Innerhalb des SaaS Datenschutz Marktes umfasst das Segment Plattformen zur Konfiguration von Backups, Aufbewahrung von Kopien und Koordinierung von Wiederherstellungsaktivitäten über gängige Cloud-Anwendungen hinweg. Lösungen bleiben für große Unternehmen relevant, die direkte Kontrolle über Richtliniendesign, täglichen Betrieb, Anwendungsprioritäten, Aufbewahrungsregeln, Zugriffsberechtigungen und den Zeitpunkt von Wiederherstellungsaktivitäten in ihren internen Technologieumgebungen wünschen. Cloud-basierte Produkte reduzieren auch den Infrastrukturaufwand älterer Backup-Umgebungen, da Teams von Anbietern verwaltete Kapazitäten nutzen können, während sie Richtlinien beibehalten, die auf ihr Anwendungsportfolio und dokumentierte Wiederherstellungsanforderungen abgestimmt sind. Die SaaS Backup- und Wiederherstellungsbranche verlässt sich weiterhin auf diese Produkte als Basisschicht für den Schutz über Anwendungen hinweg. DORA- und SOC 2 Typ II-Anforderungen erhöhen den Bedarf an dokumentierten Wiederherstellungsverfahren. Diese Anforderungen ermutigen Käufer auch zu prüfen, wie Lösungen wiederholbare Tests, klare Beweiserhebung, Zugangskontrolle, Aufbewahrungsmanagement und Aufzeichnungen unterstützen, die bei einer Prüfung oder einer internen Resilienzbewertung überprüft werden können. Die größten Anbieter fügen Automatisierung und breitere Arbeitslastunterstützung hinzu, um ihre Positionen zu behalten.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 eine CAGR von 23,58 % verzeichnen. Das Wachstum spiegelt die breitere Einführung von Backup als Dienstleistung, verwaltetem Backup und extern betriebenen Wiederherstellungsfunktionen wider, die Kunden ein definiertes Betriebsmodell bieten können, wenn ihre eigenen Teams Warnmeldungen, Richtlinien, Tests und Wiederherstellungsabläufe nicht kontinuierlich verwalten können. Veeam startete im Oktober 2025 Data Cloud für Managed Service Provider, um SaaS-Datenresilienz auf von Partnern betreute Konten auszuweiten.[3] Managed Service Provider werden auch zu einem breiteren Weg zum SaaS Datenschutz für kleine und mittelständische Kunden. AvePoint meldete für das zweite Quartal 2026 einen Umsatz von 124,5 Millionen USD, ein Plus von 22 % im Jahresvergleich, unterstützt durch seinen Partner- und Managed-Service-Ansatz. Dienstleistungen können kleineren Käufern ohne Wiederherstellungsexpertise und regulierten Unternehmen helfen, die eine laufende Validierung benötigen, da Anbieter Standardrichtlinien anwenden, die geschützte Umgebung überwachen, bei Tests helfen und Aktivitäten für Kunden über den Abonnementzeitraum dokumentieren können. Lösungen werden voraussichtlich den Großteil des Umsatzes behalten, aber die Einführung von Dienstleistungen wird sie wahrscheinlich übertreffen. Die Verschiebung spiegelt die Nachfrage nach wiederkehrender Unterstützung wider, anstatt einer einmaligen Softwareinstallation.


Nach geschützter Arbeitslast:
Salesforce-Abdeckung schafft eine WachstumschanceMicrosoft 365 hielt im Jahr 2025 einen Umsatzanteil von 34,78 % bei geschützten Arbeitslasten. Seine Führungsposition spiegelte die breite Unternehmensnutzung von E-Mail-, Kollaborations- und Produktivitätsanwendungen wider. Spanning schätzte, dass 70 % der Microsoft 365-Nutzer im Jahr 2025 eine Backup-Strategie implementiert hatten. Dennoch blieb böswilliges Löschen eine führende Ursache für SaaS-Datenverluste. Der Microsoft 365-Schutz ist daher ein etablierter Einstiegspunkt im SaaS Datenschutz Markt, da er weit verbreitete E-Mails, Dateien, Kollaborationsaufzeichnungen und Benutzerinhalte abdeckt, die Unternehmen nach einem Vorfall auf Anwendungsebene wiederherstellen können müssen. Google Workspace stellt eine weitere zentrale Arbeitslast für Anbieter dar, die eine breite Kollaborationsabdeckung anstreben. Andere SaaS-Anwendungen umfassen Identitätsplattformen, Entwickler-Tools und Personalverwaltungssysteme, die Benutzeranmeldeinformationen, Quellmaterialien, Verwaltungseinstellungen, Projektaufzeichnungen und Betriebsinformationen enthalten können, die Teams benötigen, um normale Geschäftsaktivitäten aufrechtzuerhalten. Jira Cloud und Confluence Cloud hatten eine geringere Backup-Abdeckung, was auf weiteren Spielraum für die Erweiterung von Arbeitslasten hinweist. Anbieter nutzen eine Vielzahl von Konnektoren, um um Konten mit vielfältigen Anwendungsportfolios zu konkurrieren.
Salesforce wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 24,63 % wachsen. Eine Arcserve-Umfrage berichtete von einer Backup-Einführungsrate von 20,5 % für Salesforce, verglichen mit 63,1 % für Microsoft 365. Der Unterschied ist bedeutsam, da Salesforce Umsatz-Pipelines, Kundenverträge, Serviceaufzeichnungen, Kontoinformationen, Vertriebsaktivitäten und zugehörige Konfigurationsdaten enthalten kann, die für den Geschäftsbetrieb und Kundensupportfunktionen wichtig sind. Salesforce schloss seine Übernahme von Own Company Ende 2024 für 1,9 Milliarden USD ab.[4] Die Transaktion fügte seiner Plattform native Backup- und Wiederherstellungsfunktionen hinzu. Unabhängiger Schutz kann weiterhin von regulierten Unternehmen benötigt werden, die mehrere Produktionsumgebungen betreiben, insbesondere wenn interne Richtlinien eine separate Wiederherstellungskopie erfordern und Teams Informationen außerhalb der ursprünglichen Anwendungsumgebung wiederherstellen müssen. Diese Käufer können eine Wiederherstellung über Metadaten, Konfiguration und Beziehungen hinweg erfordern. Der SaaS Datenschutz Markt kann daher eine Abdeckungslücke schließen, die außerhalb der ausgereiftesten Produktivitätsarbeitslasten besteht. Anbieter, die bereits Microsoft 365 schützen, können diese Lücke nutzen, um ihre Kundenbeziehungen auszubauen.
Nach Bereitstellungsmodell:
Hybrid Cloud unterstützt regulierte AnforderungenDie Public Cloud machte im Jahr 2025 56,83 % des SaaS Datenschutz Marktes aus. Das Segment profitierte von Cloud-nativen Architekturen, Objektspeicher und der Möglichkeit, ohne dedizierte lokale Infrastruktur zu skalieren, was es Anbietern ermöglicht, wachsende Datenvolumen zu unterstützen, ohne dass jeder Kunde physische Speichergeräte kaufen, warten und erneuern muss. Die Public Cloud kann auch den Verwaltungsaufwand für mittelständische Bereitstellungen reduzieren. Viele Anbieter nutzen Cloud-Infrastruktur, um ein unkompliziertes Backup-Ziel für gängige SaaS-Arbeitslasten anzubieten, das routinemäßige Backup-Zeitpläne, zentralisiertes Richtlinienmanagement, Aufbewahrungseinstellungen und Wiederherstellungsoptionen kombiniert, auf die ohne den Aufbau einer separaten lokalen Umgebung zugegriffen werden kann. Plattformeigene Dienste können den Bedarf an traditionellen Hybridumgebungen weiter einschränken. Diese Vorteile machen die Public Cloud zur Standardwahl für viele Unternehmen. Die Private Cloud bleibt das kleinste Bereitstellungssegment. Sie wird dort eingesetzt, wo rechtliche oder Richtlinienanforderungen die Nutzung von Public-Cloud-Speicher einschränken. Die SaaS Backup- und Wiederherstellungsbranche muss weiterhin Optionen für Käufer mit strengeren Standort- und Kontrollanforderungen anbieten.
Die Hybrid Cloud wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,66 % wachsen. Das Wachstum ist mit Vorschriften verbunden, die eine Trennung zwischen Backup-Kopien und Produktionssystemen erfordern. DORA verlangt, dass Backup-Daten an geografisch getrennten Standorten gespeichert und logisch von primären IKT-Systemen isoliert werden. Diese Anforderungen können hybride oder isolierte Cloud-Designs für Finanzinstitute unterstützen, die Compliance-Nachweise suchen. Hybridumgebungen können lokale Kontrolle mit externem Schutz und Wiederherstellungsfähigkeiten kombinieren und Unternehmen helfen, sensible Systeme zu trennen, während sie einen alternativen Standort für geschützte Kopien und einen praktischen Wiederherstellungsweg nach einem störenden Ereignis behalten. Huawei Cloud aktualisierte seinen Cloud Backup and Recovery-Dienst im März 2026 mit WORM-basierter Backup-Sperrung. Diese Funktion richtet sich an Unternehmen im asiatisch-pazifischen Raum, die lokale Redundanz und unveränderliche Kopien benötigen. Der Ansatz unterstützt Käufer, die Wiederherstellungskontrollen wünschen, ohne jede Arbeitslast in einer einzigen Umgebung zu platzieren. Er zeigt auch, warum Bereitstellungsentscheidungen zunehmend mit Regulierung und betrieblicher Resilienz verknüpft sind.
Nach Unternehmensgröße:
Kleine und mittelständische Unternehmen treiben die Einführung voranGroßunternehmen hielten im Jahr 2025 einen Umsatzanteil von 64,59 %. Ihre Führungsposition resultierte aus komplexen Umgebungen, die Schutz über Produktivitäts-, CRM-, Identitäts- und Entwickleranwendungen hinweg erfordern, oft mit vielen Benutzergruppen, Geschäftsbereichen, Berechtigungen, Richtlinien und Datentypen, die alle innerhalb eines konsistenten Wiederherstellungsplans verwaltet werden müssen. Diese Unternehmen kaufen häufig integrierte Cyber-Resilienz-Plattformen und zugehörige professionelle Dienstleistungen. Rubrik meldete für das Geschäftsjahr 2026 einen jährlich wiederkehrenden Abonnementumsatz von 1,46 Milliarden USD, ein Plus von 34 % im Jahresvergleich. Diese Leistung spiegelte anhaltende Unternehmensausgaben für integrierte Datenresilienzfähigkeiten wider. Große Konten können auch Umsatz für Anbieter aus verwalteten Sicherheits- und professionellen Dienstleistungen generieren, da Bereitstellung, Tests, Richtliniendesign, Anwendungs-Onboarding, Governance-Überprüfungen und Wiederherstellungsvorbereitung möglicherweise Arbeit über den Kernabonnementdienst hinaus erfordern. Der SaaS Datenschutz Markt bleibt für erhebliche Vertragswerte von diesen Konten abhängig. Ihre Anforderungen begünstigen eine breite Anwendungsabdeckung, Governance und Wiederherstellungssicherheit. Ihre Kaufprozesse geben etablierten Anbietern auch einen Vorteil bei komplexen Bereitstellungen.
Kleine und mittelständische Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 24,81 % wachsen. Abonnementpreise und vorkonfigurierte Richtlinien reduzieren die Fachkenntnis- und Kapitalbarrieren, die die Einführung früher einschränkten, und ermöglichen es kleineren Teams, Standardschutzeinstellungen zu nutzen, ohne umfangreiche Infrastruktur zu kaufen oder dediziertes Personal für jede Phase der Backup-Verwaltung einzusetzen. Ein kleineres Unternehmen kann Schwierigkeiten haben, wochenlange Unterbrechungen nach dem Verlust eines CRM- oder Finanzsystems zu verkraften. Dieses Risiko macht eine schnelle und zuverlässige Wiederherstellung auch für Käufer mit begrenztem internem IT-Personal wertvoll, da ein längerer Ausfall die Kundenkommunikation, Abrechnung, Vertriebsverwaltung, Buchhaltungsaktivitäten, Mitarbeiterkoordination und den Zugriff auf täglich benötigte Betriebsinformationen beeinträchtigen kann. AvePoint gab an, dass seine Elements-Plattform im zweiten Quartal 2026 Anmeldungen aus dem Mittelstand in Rekordzahl verzeichnete. Der SaaS Datenschutz Markt erreicht diese Kunden durch vereinfachte Produkte und Managed Service Provider. Vorkonfigurierte Richtlinien können den Aufwand reduzieren, der erforderlich ist, um mit dem Schutz gängiger Arbeitslasten zu beginnen. Anbieter profitieren auch von wiederkehrenden Abonnementeinnahmen, wenn kleinere Kunden den Schutz auf mehr Anwendungen ausweiten, da ein Konto mit zentralen Produktivitätssystemen beginnen und später CRM-, Identitäts-, Entwickler-, Verwaltungs- und andere Cloud-Dienste hinzufügen kann, wenn sich betriebliche Anforderungen entwickeln. Dieses Segment bewegt sich über einen engen Fokus auf die größten Unternehmenskonten hinaus und hin zu einer breiteren Einführung bei ressourcenbeschränkten Käufern.
Nach Branchenvertikale:
BFSI hält Umsatz, während das Gesundheitswesen schneller wächstBFSI machte im Jahr 2025 27,82 % der Größe des SaaS Datenschutz Marktes aus. Banken, Versicherer, Investmentfirmen und Zahlungsinstitute unterliegen Vorschriften, die Backup und Wiederherstellung zu einer Compliance-Anforderung machen, da das Versäumnis, Informationen wiederherzustellen, den Kundenservice, die Transaktionsverarbeitung, das Berichtswesen, die betriebliche Kontinuität und die Fähigkeit eines Unternehmens, die Kontrolle über kritische Systeme nachzuweisen, beeinträchtigen kann. DORA gilt direkt für viele Finanzunternehmen in der Europäischen Union. Die Verordnung verlangt dokumentierte Backup-Richtlinien und getestete Wiederherstellungsverfahren. Die Anforderungen des Payment Card Industry Data Security Standard verstärken die Notwendigkeit, Karteninhaberdatenumgebungen zu schützen, einschließlich unterstützender Informationen, Zugriffskontrollen und Wiederherstellungspraktiken, die Unternehmen nutzen, um die Verfügbarkeit und Integrität von Systemen aufrechtzuerhalten, die zahlungsbezogene Aufzeichnungen verarbeiten. Die Kosten von Dienstunterbrechungen unterstützen auch weiterhin Ausgaben für Datenschutz. BFSI-Käufer erfordern häufig klare Aufbewahrungs-, Isolierungs- und Prüffähigkeiten. Diese Anforderungen schaffen eine stetige Nachfragebasis für den SaaS Datenschutz Markt. Anbieter, die diese Vertikale bedienen, müssen sowohl technische Wiederherstellungsfähigkeit als auch Governance-Kontrollen nachweisen.
Gesundheitswesen und Biowissenschaften werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 22,96 % wachsen. Das Wachstum ist mit HIPAA-Verpflichtungen, der breiteren Nutzung elektronischer Gesundheitsakten und Bedenken über Ransomware verbunden. Diese Unternehmen benötigen eine zuverlässige Wiederherstellung für Informationen, die die Versorgungserbringung und den Betrieb unterstützen, einschließlich digitaler Aufzeichnungen, Verwaltungsprozesse, Kollaborations-Tools und Cloud-Anwendungen, die Mitarbeiter nutzen, um Dienste zu koordinieren und die Kontinuität über verteilte Teams hinweg aufrechtzuerhalten. Backup-Fähigkeiten können dazu beitragen, Unterbrechungen zu reduzieren, wenn Cloud-Anwendungen oder ihre Daten nicht verfügbar sind. Regierung und öffentliche Verwaltung, Einzelhandel und E-Commerce sowie Informationstechnologie und Telekommunikation bleiben mittlere Nachfragebereiche. Energie, Versorgungsunternehmen sowie Öl und Gas sind ebenfalls relevant, da operative und informationstechnologische Systeme stärker vernetzt werden. Der SaaS Datenschutz Markt muss unterschiedliche Aufbewahrungs- und Governance-Anforderungen in diesen Sektoren unterstützen, da jede Kundengruppe ihre eigenen Anforderungen an Zugriff, Datenisolierung, Wiederherstellungszeitpunkt, Prüfaufzeichnungen, Anwendungsabdeckung und die Dauer, für die Kopien verfügbar bleiben müssen, festlegen kann. Käufer im Gesundheitswesen werden sich wahrscheinlich auf Wiederherstellungsgeschwindigkeit, Zugangskontrolle und Testnachweise konzentrieren. Dieses vertikale Wachstum spiegelt die Bedeutung des Schutzes digitaler Aufzeichnungen wider, die während des normalen Betriebs nicht für längere Zeiträume nicht verfügbar sein dürfen.
Geografische Analyse
SaaS-Datenschutzmarkt in Nordamerika
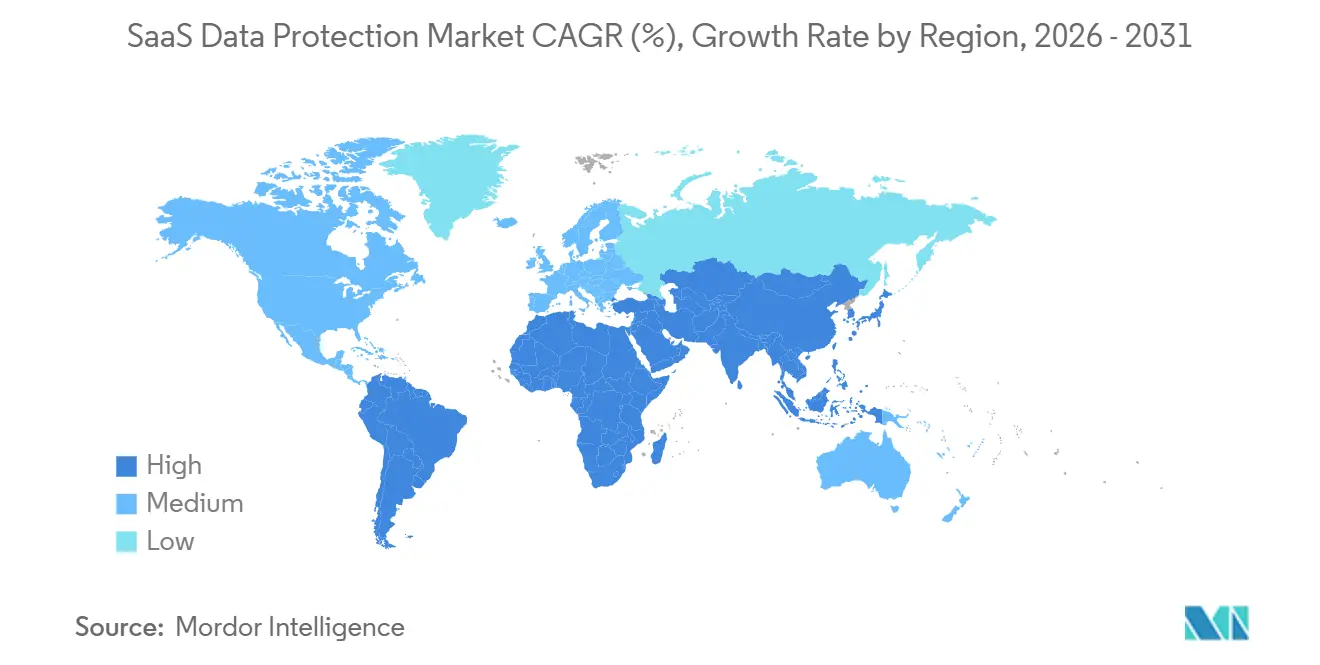
Nordamerika entfiel 2025 auf 36,43 % des Umsatzes. Die Region profitiert von einer tiefen SaaS-Nutzung, ausgereiften Ausgaben für Cybersicherheit sowie regulierten Finanz-, Gesundheits- und Verteidigungsorganisationen, in denen Technologieteams häufig über etablierte Resilienzprogramme sowie die erforderlichen Budgets, Fachkenntnisse und Governance-Strukturen verfügen, um verschiedene Backup-Ansätze zu evaluieren. HIPAA, der Sarbanes-Oxley Act und die Cybersicherheits-Offenlegungsregeln der U.S. Securities and Exchange Commission aus dem Jahr 2024 unterstützen laufende Datenschutzinvestitionen. Die Region beherbergt zudem Druva, Rubrik, Commvault, Cohesity und AvePoint. Diese Konzentration verschafft Anbietern Zugang zu Early-Adopter-Unternehmenskunden und regelmäßigem Produktfeedback, wodurch Lieferanten Workload-Konnektoren, Wiederherstellungsprozesse, Verwaltungsoberflächen, Partnerdienste und Compliance-Funktionen als Reaktion auf komplexe betriebliche Anforderungen verfeinern können. Der SaaS-Datenschutzmarkt in Nordamerika wird daher sowohl durch eine ausgereifte Nachfrage als auch durch eine starke Anbieterbasis gestützt, wobei Käufer etablierte Angebote vergleichen können, die gängige Anforderungen an Produktivität, CRM, Cloud-Infrastruktur, Identität und umfassendere Unternehmenswiederherstellung in einem vertrauten regulatorischen Umfeld abdecken.
SaaS-Datenschutzmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 24,71 % wachsen. Investitionen in die digitale Infrastruktur, lokale Datenschutzvorschriften und eine große Basis kleiner und mittelständischer Unternehmen unterstützen dieses Tempo, da Organisationen Cloud-Anwendungen für den täglichen Betrieb einsetzen und einen Schutz suchen, der ohne umfangreiche interne Infrastruktur erworben, bereitgestellt, verwaltet und erweitert werden kann. China verzeichnete im ersten Quartal 2026 ein Wachstum von 10,6 % im Jahresvergleich bei Informationsübertragung, Software und Informationstechnologiedienstleistungen. Alibaba Cloud und Huawei Cloud bauen Enterprise-Backup-Funktionen in ihre Plattformen ein. Indiens Digital Personal Data Protection Act unterstützt zudem eine Präferenz für in Indien ansässigen Backup-Speicher für sensible Workloads. Der SaaS-Datenschutzmarkt profitiert von der breiteren Einführung von Backup als Dienstleistung in der Region, da Anbieter und Partner den Schutz über Abonnementmodelle verfügbar machen, die für Kunden geeignet sind, die Cloud-Systeme in unterschiedlichem Tempo einführen und in Ländern mit unterschiedlichen Erwartungen an den Datenspeicherort tätig sind.
SaaS-Datenschutzmarkt in EMEA und Südamerika
Europa ist das zweitgrößte geografische Gebiet im SaaS-Datenschutzmarkt, und das Anwendungsdatum von DORA im Januar 2025 hat die Backup-Beschaffung durch Finanzinstitute erhöht. Die DSGVO hat souveränitätsbewusste Speicherung und Verarbeiterkontrolle in Finanz- und Behördenausschreibungen wichtig gemacht, wobei Käufer prüfen, wo Daten gespeichert werden, wer sie verarbeitet, wie der Zugriff kontrolliert wird und ob Backup-Vereinbarungen vertraglichen und regulatorischen Anforderungen entsprechen. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die BENELUX-Länder stehen im Mittelpunkt dieser Nachfrage. Südamerika entwickelt sich weiter, da Brasiliens Lei Geral de Proteção de Dados die Einführung von Compliance-bewusstem Cloud-Backup unterstützt. Der Nahe Osten und Afrika gewinnen durch digitale Regierungsprogramme im Golf-Kooperationsrat an Dynamik. Die Vereinigten Arabischen Emirate und Saudi-Arabien priorisieren lokal gehostete Backup-Optionen durch Vision 2030 und souveräne Cloud-Programme, indem sie die Cloud-Modernisierung mit einer Präferenz für Infrastruktur- und Servicevereinbarungen verknüpfen, die lokale Kontrolle über sensible Daten bieten, die Kontinuitätsplanung unterstützen und den Erwartungen des öffentlichen Sektors entsprechen.

Wettbewerbslandschaft
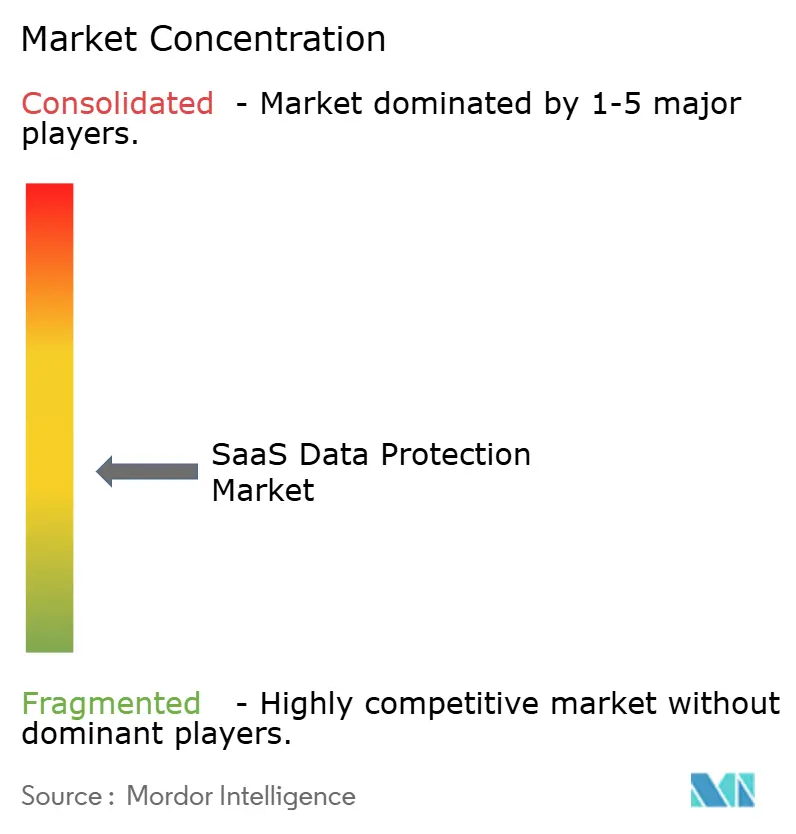
Der SaaS Datenschutz Markt ist mäßig fragmentiert und weist eine zweistufige Wettbewerbsstruktur auf. Große Plattformanbieter konkurrieren um Unternehmenskonten durch Abdeckungsbreite und integrierte Dienste und versuchen, mehrere Anwendungen durch koordinierte Richtlinien, zentralisiertes Management, Sicherheitskontrollen, Validierungsfunktionen und professionelle Unterstützung für Kunden mit komplexen Datenumgebungen zu schützen. SaaS-native Spezialisten konkurrieren durch Arbeitslasttiefe, Souveränitätsdesign und Kanalpreise, wobei sie sich auf anwendungsspezifische Wiederherstellungsanforderungen, Speicheroptionen, Partnerzugänglichkeit und Bereitstellungsmodelle konzentrieren, die für Unternehmen mit engeren, aber anspruchsvollen Schutzanforderungen attraktiv sein können. Druva, Veeam, Rubrik, Cohesity und Commvault halten führende Positionen im Bereich Unternehmensdatenschutz. Rubrik meldete im Geschäftsjahr 2026 einen jährlich wiederkehrenden Abonnementumsatz von 1,46 Milliarden USD, ein Plus von 34 % im Jahresvergleich. Keepit, HYCU und AvePoint konkurrieren mit spezialisiertem SaaS-Schutz und fokussierten Bereitstellungsmodellen und bieten Alternativen für Kunden, die spezifische Anwendungsabdeckung, Datenspeicherort, unkomplizierte Verwaltung, von Partnern erbrachte Dienste oder einen auf einen bestimmten Satz von Cloud-Arbeitslasten zugeschnittenen Backup-Ansatz priorisieren.
Anbieter nutzen Fähigkeiten der Künstlichen Intelligenz, Akquisitionen und Partnerkanäle, um ihre Reichweite zu erweitern und gleichzeitig ihre Fähigkeit zu verbessern, mehr Datentypen abzudecken, neue Cloud-Anwendungen zu unterstützen, Wiederherstellungsarbeit zu automatisieren und Dienste über etablierte Managed Service Provider anzubieten. Veeam schloss im Dezember 2025 seine Übernahme von Securiti AI für 1,725 Milliarden USD ab und startete im Mai 2026 die DataAI Command Platform, die Datensicherheits-, Governance- und Resilienzfähigkeiten kombiniert. Rubrik führte im Juni 2026 Autonomous Business Recovery für Cloud-Anwendungen ein. Das Produkt adressiert die Wiederherstellung über Daten, Netzwerk, Identität und Konfigurationen hinweg und spiegelt die Notwendigkeit wider, verbundene Cloud-Anwendungselemente wiederherzustellen, anstatt Dateien und Datenbanken als separate Assets ohne Beziehung zu Berechtigungen, unterstützenden Systemen oder den Betriebseinstellungen zu behandeln, die eine Anwendung nutzbar machen. Diese Schritte zeigen, dass Wiederherstellungsvalidierung und Automatisierung zu wichtigen Wettbewerbspunkten werden, da Kunden Vertrauen suchen, dass geschützte Daten, Anwendungen, Konfigurationen, Identitäten und zugehörige Infrastruktur nach einem Vorfall kontrolliert und zeitnah wiederhergestellt werden können.
Commvault startete im Januar 2026 Cloud Unified Data Vault und erweiterte Clumio im April 2026 auf Google Cloud Storage. Keepit startete im August 2026 AI Truth Cloud und positionierte seine Plattform als souveräne Datenbasis für Unternehmensbereitstellungen Künstlicher Intelligenz. AvePoint fügte im Juli 2026 Schutz für ServiceNow, AWS S3, Azure Kubernetes und Entra External ID hinzu. Salesforce-Backup, Identitätsanbieter-Backup und Entwicklerplattform-Schutz bleiben Bereiche mit geringerer gemeldeter Abdeckung, was einen Bedarf an Richtlinien und Wiederherstellungsfähigkeiten schafft, die über E-Mail- und Kollaborationsarbeitslasten hinaus in Systeme reichen, die Umsatz, Zugriff, Engineering und Verwaltungsprozesse unterstützen. Diese Arbeitslasten geben dem SaaS Datenschutz Markt zusätzlichen Spielraum für weitere Expansion, da Käufer Schutz hinzufügen können, wenn ihre SaaS-Portfolios reifen und sie Anwendungsaufzeichnungen, Verwaltungskontrollen, Identitätsdaten und Entwickler-Assets identifizieren, die konsistente Aufbewahrung und getestete Wiederherstellungsprozesse benötigen.
SaaS Datenschutz Branchenführer
-
Druva Inc.
-
Veeam Software Group GmbH
-
Keepit A/S
-
HYCU, Inc.
-
Kaseya US LLC, Spanning
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
SaaS-Datenschutzmarkt
- Druva Inc.
- Veeam Software Group GmbH
- Keepit A/S
- HYCU, Inc.
- Kaseya US LLC, Spanning
- AvePoint, Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- Veritas Technologies LLC
- Open Text Corporation
- N-able Technologies Ltd.
- CrashPlan Group LLC
- Zadara Storage, Inc.

Recent Industry Developments in SaaS-Datenschutzmarkt
- August 2026: Keepit startete AI Truth Cloud und positionierte seine SaaS Datenschutz-Plattform als souveräne, überprüfbare Datenbasis für Unternehmensbereitstellungen Künstlicher Intelligenz. Eine ISV-Partnerschaftsstrategie bettet Keepits Vertrauensschicht direkt in Software-Ökosysteme von Drittanbietern ein und ermöglicht es KI-Agenten, auf unveränderlichen, verwalteten Backup-Daten aufzubauen.
- Juli 2026: Veeam veröffentlichte Veeam Data Cloud Vault Archive, eine Cloud-Speicherstufe der Archivklasse für sichere, konforme Langzeit-Backup-Aufbewahrung, zusammen mit Veeam Data Platform v13.1, das NAS Direct to Archive hinzufügte und die Bedrohungserkennung für Cloud-Arbeitslasten erweiterte.
- Juni 2026: Rubrik führte Autonomous Business Recovery für Cloud-Anwendungen auf der Rubrik FORWARD-Veranstaltung ein, eine agentische Cyber-Resilienz-Lösung, die vom Preemptive Recovery Engine angetrieben wird und Cloud-Anwendungen über Daten, Netzwerk, Identität und Konfigurationen hinweg wiederherstellt und das Minimum Viable Business einer Organisation mit Maschinengeschwindigkeit wiederaufbaut.
- April 2026: Commvault erweiterte Clumio auf Google Cloud Storage und ermöglichte den Schutz und die Wiederherstellung großer Datensätze, die KI- und Analyse-Arbeitslasten durch isolierte, unveränderliche, luftgespaltene Backups unterstützen, mit dem Ziel der allgemeinen Verfügbarkeit im Sommer 2026.
- Januar 2026: Commvault startete Cloud Unified Data Vault, einen Cloud-nativen Dienst, der luftgespaltenen, unveränderlichen Schutz auf S3-Protokoll-Anwendungs- und KI-Daten unter einem einheitlichen, richtliniengesteuerten Framework ohne Agenten erweitert.


Globaler SaaS Datenschutz Marktbericht Umfang
Der SaaS Datenschutz Markt umfasst Backup-, Wiederherstellungs-, Archivierungs- und Sicherheitslösungen, die speziell zum Schutz von Daten entwickelt wurden, die in cloudbasierten Software-als-Dienstleistung-Anwendungen gespeichert sind, einschließlich Microsoft 365 (Exchange, SharePoint, OneDrive, Teams), Google Workspace (Gmail, Drive, Meet), Salesforce, ServiceNow, Workday und anderen Unternehmens-SaaS-Plattformen vor Datenverlust, Beschädigung, versehentlichem Löschen, Insider-Bedrohungen, Ransomware-Angriffen und Compliance-Verstößen. Diese Plattformen bieten automatisierte Backup-Planung, granulare Wiederherstellung auf Elementebene, unveränderlichen Speicher, eDiscovery- und Legal-Hold-Fähigkeiten, Compliance-Berichterstattung, mandantenübergreifende Migration und API-basierte Datenextraktion, um die Lücke im Modell der geteilten Verantwortung zu schließen, bei dem SaaS-Anbieter die Plattformverfügbarkeit sicherstellen, Kunden jedoch für ihren Datenschutz verantwortlich bleiben, und ermöglichen es Unternehmen, regulatorische Aufbewahrungsanforderungen (DSGVO, HIPAA, FINRA, SEC) zu erfüllen, Geschäftskontinuität aufrechtzuerhalten und kritische Geschäftsdaten in verteilten SaaS-Umgebungen zu schützen, ohne sich auf native SaaS-Anbieter-Aufbewahrungsrichtlinien oder manuelle Exportprozesse zu verlassen.
Der SaaS Datenschutz Marktbericht ist segmentiert nach Komponente (Lösungen und Dienstleistungen), geschützter Arbeitslast (Microsoft 365, Google Workspace, Salesforce und andere SaaS-Anwendungen), Bereitstellungsmodell (Public Cloud, Private Cloud und Hybrid Cloud), Unternehmensgröße (Großunternehmen und kleine und mittelständische Unternehmen), Branchenvertikale (Regierung und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Öl und Gas, IT und Telekommunikation, Medien und Unterhaltung, Bildung und Forschungseinrichtungen, Gesundheitswesen und Biowissenschaften, Banken, Finanzdienstleistungen und Versicherungen (BFSI) und andere Branchenvertikalen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| Microsoft 365 |
| Google Workspace |
| Salesforce |
| Andere SaaS-Anwendungen |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Regierung und öffentliche Verwaltung |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| IT und Telekommunikation |
| Medien und Unterhaltung |
| Gesundheitswesen und Biowissenschaften |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| BENELUX | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Komponente | Lösungen | ||
| Dienstleistungen | |||
| Nach geschützter Arbeitslast | Microsoft 365 | ||
| Google Workspace | |||
| Salesforce | |||
| Andere SaaS-Anwendungen | |||
| Nach Bereitstellungsmodell | Public Cloud | ||
| Private Cloud | |||
| Hybrid Cloud | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Branchenvertikale | Regierung und öffentliche Verwaltung | ||
| Einzelhandel und E-Commerce | |||
| Transport und Logistik | |||
| IT und Telekommunikation | |||
| Medien und Unterhaltung | |||
| Gesundheitswesen und Biowissenschaften | |||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |||
| Andere Branchenvertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| BENELUX | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der SaaS Datenschutz Markt?
Die Größe des SaaS Datenschutz Marktes wird voraussichtlich von 3,02 Milliarden USD im Jahr 2025 auf 3,42 Milliarden USD im Jahr 2026 und auf 7,54 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 17,13 % zwischen 2026 und 2031.
Was treibt die Nachfrage nach SaaS Datenschutz an?
Ransomware, versehentliches Löschen, breitere SaaS-Nutzung, Wiederherstellungstests und Datensouveränitätsanforderungen sind Schlüsselfaktoren, wobei Käufer auch Isolierung, breitere Anwendungsunterstützung, dokumentierte Kontrollen und verwaltete Dienste suchen, die den Aufwand für die Aufrechterhaltung des Schutzes reduzieren.
Welche SaaS-Arbeitslast hat die höchsten Wachstumsaussichten?
Salesforce wird voraussichtlich bis 2031 mit einer CAGR von 24,63 % wachsen, unterstützt durch eine geringere gemeldete Backup-Einführungsrate als Microsoft 365.
Warum nutzen Unternehmen Hybrid-Cloud-Backup?
Hybrid Cloud unterstützt die Trennung von Produktions- und Backup-Umgebungen, was regulierten Unternehmen helfen kann, Wiederherstellungs- und Datenkontrollanforderungen zu erfüllen und gleichzeitig eine praktische Kombination aus lokaler Überwachung, externen Kopien und Wiederherstellungskapazität für kritische Anwendungen aufrechtzuerhalten.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittelständische Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 24,81 % wachsen, da Abonnementdienste Einführungsbarrieren reduzieren, zugänglichere Richtlinienoptionen bieten und es Unternehmen ermöglichen, zuverlässige Wiederherstellung ohne umfangreiche dedizierte Infrastruktur oder Fachpersonal zu suchen.
Welche Vertikale hat die größte Rolle im SaaS Datenschutz?
BFSI hielt im Jahr 2025 einen Umsatzanteil von 27,82 %, während Gesundheitswesen und Biowissenschaften voraussichtlich schneller mit einer CAGR von 22,96 % wachsen werden.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
