
Taille et part du marché de la protection des données SaaS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.42 Milliards de dollars |
| Taille du Marché (2031) | 7.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des données SaaS par Mordor Intelligence
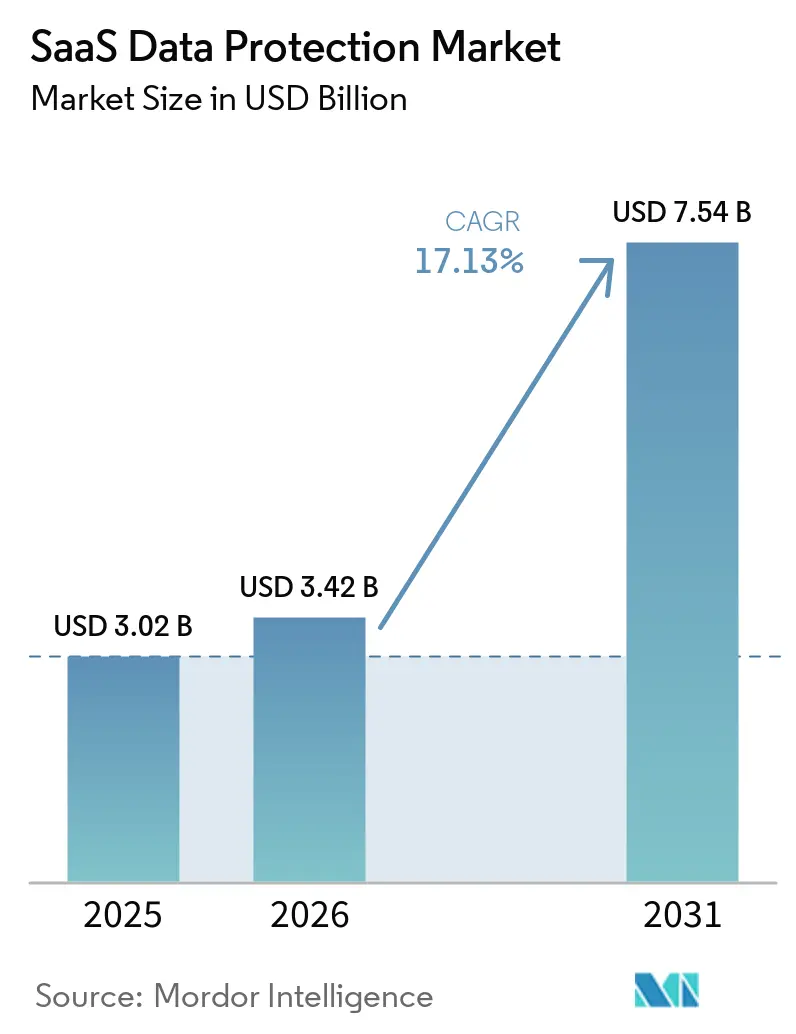
La taille du marché de la protection des données SaaS devrait s'étendre de 3,02 milliards USD en 2025 à 3,42 milliards USD en 2026, puis à 7,54 milliards USD d'ici 2031, enregistrant un CAGR de 17,13 % entre 2026 et 2031. L'adoption de logiciels cloud pour les opérations commerciales essentielles a augmenté le volume d'informations que les organisations doivent protéger. La perte de données, les rançongiciels et la suppression accidentelle ont maintenu les capacités de récupération au cœur de la planification technologique, notamment là où les employés s'appuient sur des applications cloud pour gérer les communications, l'activité client, les dossiers et les processus quotidiens qui maintiennent les fonctions commerciales disponibles. Les acheteurs recherchent de plus en plus une récupération éprouvée, l'isolation des données et la prise en charge de plusieurs applications cloud, plutôt que de s'appuyer uniquement sur l'hypothèse qu'un service d'application standard répondra à toutes les exigences de conservation, de restauration, de gouvernance et de continuité opérationnelle. Les fournisseurs élargissent la couverture des applications et nouent des partenariats pour atteindre les petites et moyennes entreprises, ce qui peut aider les clients à obtenir des capacités de sauvegarde via des relations technologiques existantes et à sélectionner un modèle de service adapté à leurs compétences disponibles et à leurs ressources opérationnelles. Les règles de résidence des données favorisent également les plateformes capables de répondre aux exigences locales de stockage et de gouvernance, car les organisations évaluent où les copies sont conservées, comment l'accès est régi et si les dispositifs de récupération peuvent soutenir les responsabilités réglementaires locales.
Points clés du rapport
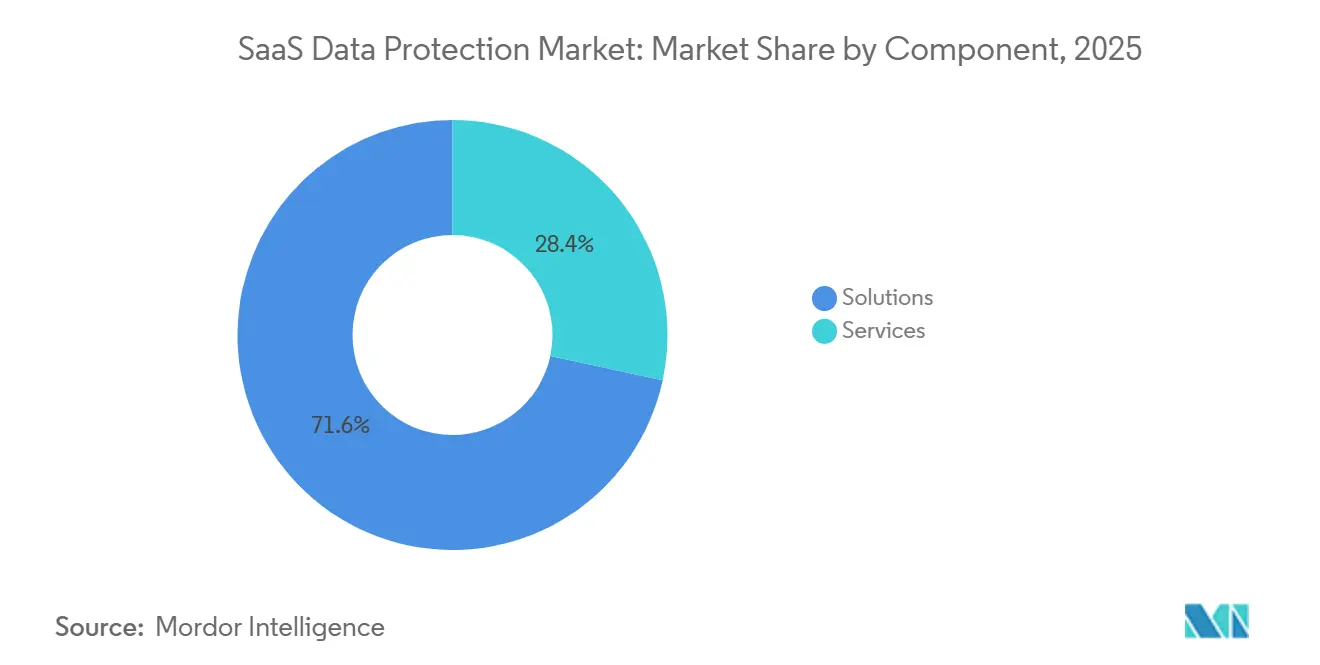
- Par composant, les solutions détenaient 71,63 % de la part du marché de la protection des données SaaS en 2025, tandis que les services devraient se développer à un CAGR de 23,58 % jusqu'en 2031.
- Par charge de travail protégée, Microsoft 365 détenait 34,78 % des revenus en 2025, tandis que Salesforce devrait se développer à un CAGR de 24,63 % jusqu'en 2031.
- Par modèle de déploiement, le cloud public détenait 56,83 % des revenus du marché de la protection des données SaaS en 2025, tandis que le cloud hybride devrait se développer à un CAGR de 21,66 % jusqu'en 2031.
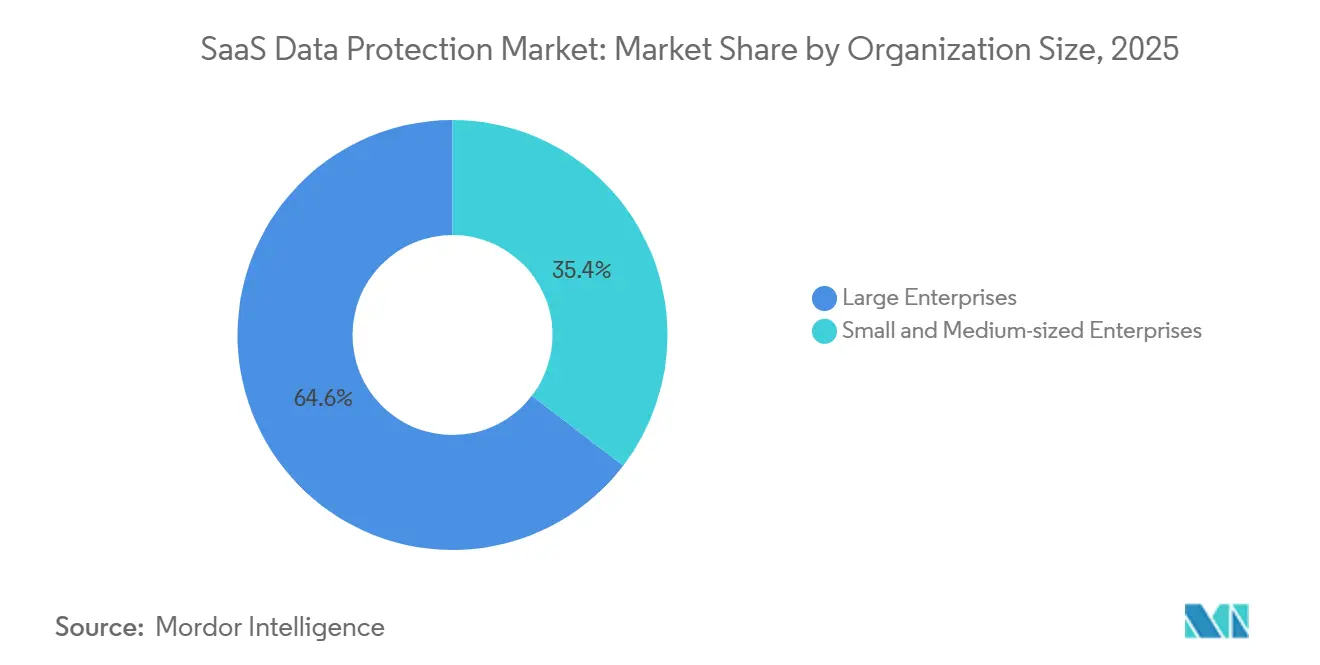
- Par taille d'organisation, les grandes entreprises détenaient 64,59 % des revenus en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 24,81 % jusqu'en 2031.
- Par secteur vertical, le BFSI détenait 27,82 % des revenus en 2025, tandis que le secteur de la santé et des sciences de la vie devrait se développer à un CAGR de 22,96 % jusqu'en 2031.
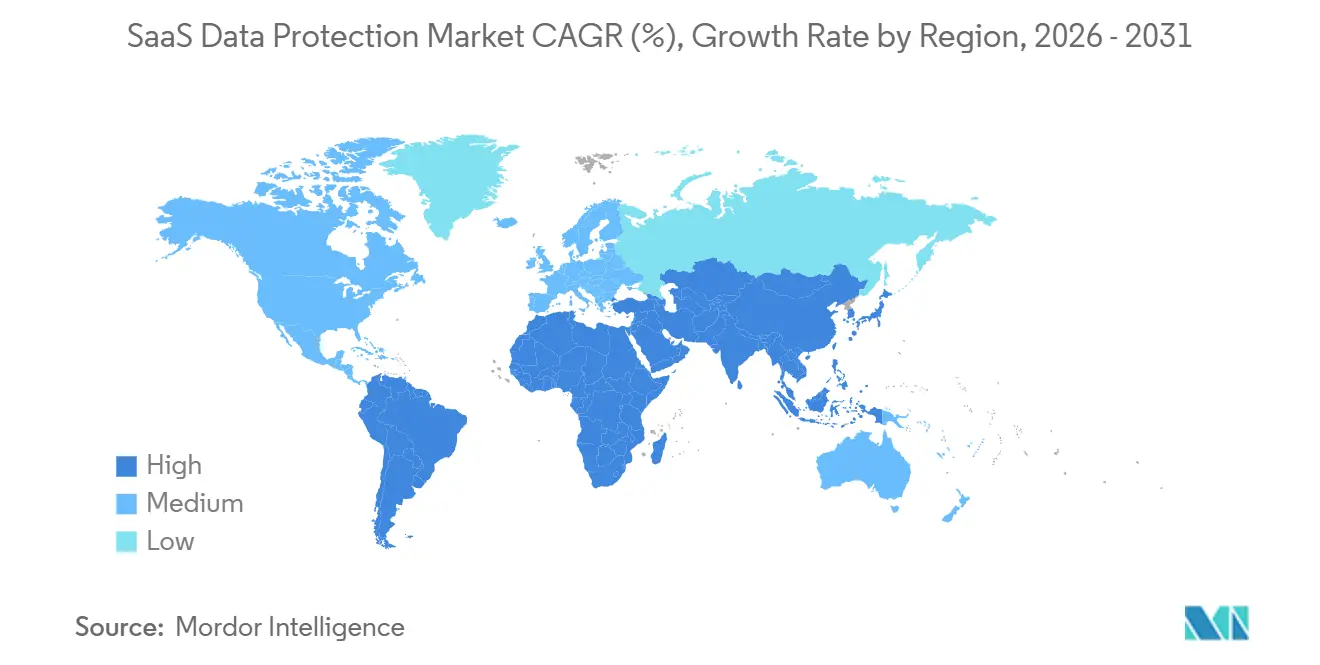
- Par géographie, l'Amérique du Nord représentait 36,43 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,71 % jusqu'en 2031 sur le marché de la protection des données SaaS.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Exposition aux rançongiciels et aux suppressions accidentelles | +4.8% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Accélération de l'adoption des SaaS pour les charges de travail critiques pour l'entreprise | +3.6% | Mondial, avec accélération en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences réglementaires et de souveraineté des données | +2.8% | Union européenne au cœur, répercussions en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Demande de récupération automatisée et de continuité des activités | +2.1% | Mondial, porté par les secteurs verticaux BFSI et santé | Court terme (≤ 2 ans) |
| Cartographie des dépendances des interfaces de programmation d'applications | +1.3% | Mondial, concentré dans les déploiements de grandes entreprises | Long terme (≥ 4 ans) |
| Validation de la récupération pour les charges de travail d'intelligence artificielle | +1.0% | Amérique du Nord et Europe au cœur, gains précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux rançongiciels et aux suppressions accidentelles
Les rançongiciels créent une demande car les attaquants ciblent souvent les référentiels de sauvegarde avant les systèmes de production. Une organisation disposant d'une copie récupérable propre a moins de raisons de payer une rançon. IBM a recensé 109 groupes actifs de rançongiciels et d'extorsion en 2025, contre 73 en 2024.[1] Ce contexte rend les copies de sauvegarde isolées plus importantes pour le marché de la protection des données SaaS, car une copie protégée doit rester utilisable lorsque les systèmes de production, les comptes utilisateurs ou l'environnement administratif principal ont été compromis lors d'une attaque. Spanning a rapporté que 87 % des professionnels des technologies de l'information et de la sécurité ont subi une perte de données SaaS au cours des 12 mois précédents. Son rapport a également identifié une suppression malveillante dans plus de 50 % des incidents signalés, ce qui soutient la demande de services de récupération automatisés.
Accélération de l'adoption des SaaS pour les charges de travail critiques pour l'entreprise
Les travaux critiques pour l'entreprise migrent vers les applications cloud plus rapidement que de nombreuses organisations n'élargissent leurs politiques de protection. Plus de 50 % des charges de travail et des applications fonctionnaient dans des environnements cloud publics en 2025, selon Spanning.[2] Le marché de la protection des données SaaS a donc besoin de connecteurs plus larges pour la productivité, la gestion de la relation client, l'identité et les outils de développement. Keepit a déclaré qu'il prévoit de prendre en charge des centaines d'applications SaaS d'ici 2028. AvePoint a ajouté des sources de protection pour ServiceNow, AWS S3, Azure Kubernetes et Entra External ID en 2026. La couverture de protection plus faible pour Salesforce, Jira Cloud et Confluence Cloud laisse aux fournisseurs la possibilité d'étendre les relations établies avec Microsoft 365 vers d'autres applications, en utilisant des contrôles de politique familiers et des relations partenaires pour traiter les charges de travail que les acheteurs n'ont peut-être pas encore placées sous un programme de sauvegarde formel.
Exigences réglementaires et de souveraineté des données
Les exigences réglementaires sont devenues un facteur direct dans l'achat de plateformes de sauvegarde. La loi sur la résilience opérationnelle numérique s'applique aux entités financières et à certains prestataires tiers de technologies de l'information et de la communication dans l'Union européenne depuis le 17 janvier 2025. L'article 12 exige que les copies de sauvegarde soient séparées des systèmes de production et testées régulièrement. Ces conditions favorisent le marché de la protection des données SaaS, où les fournisseurs peuvent démontrer l'isolation, les procédures de récupération et les contrôles documentés pour les clients réglementés. Les exigences rendent également la localisation des données et les arrangements avec les sous-traitants pertinents lors des achats, obligeant les acheteurs à examiner l'emplacement du stockage, les procédures d'accès, les responsabilités en matière de tests, les pratiques de conservation et la capacité du prestataire de services à soutenir les objectifs de récupération documentés. La loi indienne sur la protection des données personnelles numériques et les règles financières sectorielles spécifiques encouragent les préférences de stockage local pour les informations sensibles.
Demande de récupération automatisée et de continuité des activités
Les acheteurs accordent davantage d'importance aux résultats de la récupération qu'à l'existence d'une copie de sauvegarde. Veeam a rapporté en avril 2026 que près de 3 organisations sur 10 avaient subi un incident cybernétique entraînant une perte de données ou une interruption de service. Rubrik a rapporté que 88 % des dirigeants d'entreprise étaient préoccupés par le respect des objectifs de délai de récupération à mesure que les menaces agentiques augmentent. Le marché de la protection des données SaaS répond en introduisant des fonctionnalités de test automatisé et d'orchestration. La loi sur la résilience opérationnelle numérique et les examens SOC 2 Type II augmentent également la valeur des preuves que les processus de récupération ont été testés. Cette demande soutient les services gérés capables d'exécuter la validation et de fournir des résultats documentés, car les organisations peuvent avoir besoin d'un soutien externe pour planifier les tests, examiner les résultats de récupération, combler les lacunes dans la conception des politiques et démontrer que leurs procédures de résilience fonctionnent dans des conditions opérationnelles pratiques.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Préoccupations relatives au contrôle des données et à la confidentialité dans les clouds tiers | -1.5% | Union européenne au cœur, répercussions en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Dépendance vis-à-vis des fournisseurs et formats de sauvegarde propriétaires | -1.1% | Mondial, particulièrement dans les déploiements de grandes entreprises | Long terme (≥ 4 ans) |
| Limites de débit des interfaces de programmation d'applications SaaS | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Récupération incomplète de la configuration, des métadonnées et des relations | -0.7% | Mondial, concentré dans les environnements d'entreprise complexes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives au contrôle des données et à la confidentialité dans les clouds tiers
Les organisations protégeant des informations SaaS sensibles restent préoccupées par la localisation des données, l'accès et la juridiction légale. La responsabilité du sous-traitant au titre du RGPD peut accroître le contrôle lorsqu'un fournisseur de sauvegarde fait appel à des sous-traitants supplémentaires. Cette préoccupation peut allonger les cycles d'achat dans les services financiers et la santé, où les décideurs peuvent impliquer les équipes de sécurité, juridique, conformité, technologie, achats et continuité des activités avant d'approuver le transfert de données protégées vers un service tiers. Elle augmente également l'importance de la conception du stockage, des contrôles contractuels et des processus de récupération clairs sur le marché de la protection des données SaaS. Les fournisseurs qui maintiennent un contrôle direct de leur architecture de stockage peuvent répondre à certaines préoccupations des acheteurs, notamment lorsqu'ils peuvent expliquer l'emplacement des copies protégées, identifier les rôles d'accès, limiter les parties de traitement supplémentaires et aligner leurs conditions de service sur les exigences de confidentialité internes du client. Ce problème peut réduire l'adoption par les organisations prudentes tout en orientant la demande vers des offres axées sur la souveraineté.
Dépendance vis-à-vis des fournisseurs et formats de sauvegarde propriétaires
Les formats de sauvegarde fermés peuvent rendre difficile le changement de fournisseur sans risquer l'intégrité des données ou la perte des archives historiques. Les grandes entreprises peuvent faire face à des migrations complexes lorsqu'elles passent de plateformes héritées à des services natifs SaaS. Les longues périodes de conservation imposées par les règles financières, de santé et d'archivage peuvent accroître cette difficulté. Le marché de la protection des données SaaS est également confronté à ce problème, où le coffre-fort de données propre à un fournisseur limite la portabilité. Les coûts des services professionnels et les exigences de test peuvent retarder la décision de remplacer une plateforme existante, car la transition peut nécessiter que les équipes examinent les obligations de conservation, migrent les archives historiques, testent les chemins de récupération, forment les utilisateurs et confirment que les données d'application critiques restent intactes. Les acheteurs continueront d'évaluer la capacité d'exportation et la compatibilité de récupération lors du choix d'un fournisseur, car ils ont besoin de l'assurance que les archives historiques restent accessibles, récupérables et gérables si les besoins technologiques, les obligations réglementaires, les portefeuilles d'applications ou les relations avec les fournisseurs évoluent au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services gagnent du terrain grâce aux modèles de sauvegarde géréeLes solutions représentaient 71,63 % de la part du marché de la protection des données SaaS en 2025. Cette position reflétait des déploiements pilotés par logiciel gérés en interne par les équipes des technologies de l'information. Au sein du marché de la protection des données SaaS, le segment comprend des plateformes pour configurer les sauvegardes, conserver les copies et coordonner les activités de restauration dans les applications cloud courantes. Les solutions restent pertinentes pour les grandes organisations qui souhaitent un contrôle direct sur la conception des politiques, les opérations quotidiennes, les priorités des applications, les règles de conservation, les autorisations d'accès et le calendrier des activités de récupération dans leurs environnements technologiques internes. Les produits fournis dans le cloud réduisent également la charge d'infrastructure associée aux anciens environnements de sauvegarde, car les équipes peuvent utiliser la capacité gérée par le fournisseur tout en conservant des politiques alignées sur leur parc d'applications et leurs exigences de récupération documentées. Le secteur de la sauvegarde et de la récupération SaaS continue de s'appuyer sur ces produits comme couche de base pour la protection des applications. La loi sur la résilience opérationnelle numérique et les exigences SOC 2 Type II augmentent le besoin de procédures de récupération documentées. Ces exigences encouragent également les acheteurs à examiner comment les solutions soutiennent les tests répétables, la collecte de preuves claires, le contrôle d'accès, la gestion de la conservation et les enregistrements pouvant être examinés lors d'un audit ou d'une évaluation interne de la résilience. Les plus grands fournisseurs ajoutent de l'automatisation et une prise en charge plus large des charges de travail pour maintenir leurs positions.
Les services devraient enregistrer un CAGR de 23,58 % de 2026 à 2031. La croissance reflète l'adoption plus large de la sauvegarde en tant que service, de la sauvegarde gérée et des fonctions de récupération opérées en externe, qui peuvent fournir aux clients un modèle opérationnel défini lorsque leurs propres équipes ne peuvent pas gérer en continu les alertes, les politiques, les tests et les flux de travail de restauration. Veeam a lancé Data Cloud pour les prestataires de services gérés en octobre 2025 pour étendre la résilience des données SaaS aux comptes servis par les partenaires.[3] Les prestataires de services gérés deviennent également une voie plus large vers la protection des données SaaS pour les clients petits et moyens. AvePoint a rapporté un chiffre d'affaires du deuxième trimestre 2026 de 124,5 millions USD, en hausse de 22 % d'une année sur l'autre, soutenu par son approche partenaire et de services gérés. Les services peuvent aider les acheteurs plus petits qui manquent d'expertise en récupération et les organisations réglementées qui ont besoin d'une validation continue, car les fournisseurs peuvent appliquer des politiques standard, surveiller l'environnement protégé, aider aux tests et documenter les activités pour les clients pendant la période d'abonnement. Les solutions devraient conserver la majorité des revenus, mais l'adoption des services devrait les dépasser. Ce changement reflète la demande de soutien récurrent plutôt qu'une installation logicielle ponctuelle.


Par charge de travail protégée :
la couverture Salesforce crée une opportunité de croissanceMicrosoft 365 détenait 34,78 % des revenus des charges de travail protégées en 2025. Sa position de leader reflétait l'utilisation généralisée en entreprise des applications de messagerie, de collaboration et de productivité. Spanning a estimé que 70 % des utilisateurs de Microsoft 365 disposaient d'une stratégie de sauvegarde en place en 2025. Même ainsi, la suppression malveillante restait une cause principale de perte de données SaaS. La protection de Microsoft 365 est donc un point d'entrée établi sur le marché de la protection des données SaaS car elle traite les e-mails, les fichiers, les enregistrements de collaboration et le contenu utilisateur largement utilisés que les organisations doivent pouvoir restaurer après un incident au niveau de l'application. Google Workspace représente une autre charge de travail principale pour les fournisseurs cherchant une large couverture de collaboration. Les autres applications SaaS comprennent les plateformes d'identité, les outils de développement et les systèmes de ressources humaines, qui peuvent contenir des identifiants utilisateurs, des matériaux sources, des paramètres administratifs, des enregistrements de projets et des informations opérationnelles dont les équipes ont besoin pour maintenir une activité commerciale normale. Jira Cloud et Confluence Cloud avaient une couverture de sauvegarde plus faible, indiquant une portée continue pour l'expansion des charges de travail. Les fournisseurs utilisent une large gamme de connecteurs pour concourir pour des comptes avec des portefeuilles d'applications diversifiés.
Salesforce devrait croître à un CAGR de 24,63 % de 2026 à 2031. Une enquête d'Arcserve a rapporté un taux d'adoption de sauvegarde de 20,5 % pour Salesforce, contre 63,1 % pour Microsoft 365. La différence est importante car Salesforce peut contenir des pipelines de revenus, des contrats clients, des dossiers de service, des informations de compte, des activités de vente et des données de configuration associées qui sont importantes pour les opérations commerciales et les fonctions de support client. Salesforce a finalisé son acquisition d'Own Company fin 2024 pour 1,9 milliard USD.[4] La transaction a ajouté des capacités natives de sauvegarde et de récupération à sa plateforme. Une protection indépendante peut encore être nécessaire pour les organisations réglementées opérant dans plusieurs environnements de production, notamment lorsque la politique interne exige une copie de récupération séparée et que les équipes doivent restaurer des informations en dehors de l'environnement d'application d'origine. Ces acheteurs peuvent nécessiter une récupération à travers les métadonnées, la configuration et les relations. Le marché de la protection des données SaaS peut donc combler un écart de couverture qui reste en dehors des charges de travail de productivité les plus matures. Les fournisseurs qui protègent déjà Microsoft 365 peuvent utiliser cet écart pour étendre leurs relations clients.
Par modèle de déploiement :
le cloud hybride soutient les exigences réglementéesLe cloud public représentait 56,83 % du marché de la protection des données SaaS en 2025. Le segment a bénéficié des architectures cloud natives, du stockage d'objets et de la capacité à évoluer sans infrastructure dédiée sur site, permettant aux fournisseurs de prendre en charge des volumes de données croissants sans obliger chaque client à acheter, maintenir et renouveler des équipements de stockage physique. Le cloud public peut également réduire la charge de gestion pour les déploiements de taille intermédiaire. De nombreux fournisseurs utilisent l'infrastructure cloud pour offrir une destination de sauvegarde simple pour les charges de travail SaaS courantes, combinant des planifications de sauvegarde de routine, une gestion centralisée des politiques, des paramètres de conservation et des options de récupération accessibles sans avoir besoin de créer un environnement local séparé. Les services natifs de la plateforme peuvent encore limiter le besoin d'exploiter des environnements hybrides traditionnels. Ces avantages font du cloud public le choix par défaut pour de nombreuses organisations. Le cloud privé reste le plus petit segment de déploiement. Il est utilisé lorsque des exigences légales ou politiques restreignent l'utilisation du stockage cloud public. Le secteur de la sauvegarde et de la récupération SaaS doit encore offrir des choix aux acheteurs ayant des besoins plus stricts en matière de localisation et de contrôle.
Le cloud hybride devrait se développer à un CAGR de 21,66 % de 2026 à 2031. La croissance est liée aux règles qui exigent une séparation entre les copies de sauvegarde et les systèmes de production. La loi sur la résilience opérationnelle numérique exige que les données de sauvegarde soient stockées dans des emplacements géographiquement séparés et logiquement isolées des systèmes primaires de technologies de l'information et de la communication. Ces exigences peuvent soutenir des conceptions cloud hybrides ou isolées pour les institutions financières cherchant des preuves de conformité. Les environnements hybrides peuvent combiner un contrôle local avec une protection hors site et des capacités de récupération, aidant les organisations à séparer les systèmes sensibles tout en conservant un emplacement alternatif pour les copies protégées et un chemin pratique pour la restauration après un événement perturbateur. Huawei Cloud a mis à jour son service de sauvegarde et de récupération cloud en mars 2026 avec un verrouillage de sauvegarde basé sur WORM. Cette fonctionnalité cible les organisations d'Asie-Pacifique qui ont besoin de redondance locale et de copies immuables. L'approche soutient les acheteurs qui souhaitent des contrôles de récupération sans placer chaque charge de travail dans un seul environnement. Elle montre également pourquoi les décisions de déploiement sont de plus en plus liées à la réglementation et à la résilience opérationnelle.
Par taille d'organisation :
les petites et moyennes entreprises stimulent l'adoptionLes grandes entreprises détenaient 64,59 % des revenus en 2025. Leur avance provenait d'environnements complexes nécessitant une protection à travers les applications de productivité, de gestion de la relation client, d'identité et de développement, souvent avec de nombreux groupes d'utilisateurs, unités commerciales, autorisations, politiques et types de données, qui doivent tous être gérés dans le cadre d'un plan de récupération cohérent. Ces organisations achètent souvent des plateformes intégrées de cyber-résilience et des services professionnels associés. Rubrik a rapporté un chiffre d'affaires récurrent annuel d'abonnement pour l'exercice 2026 de 1,46 milliard USD, en hausse de 34 % d'une année sur l'autre. Cette performance reflétait les dépenses continues des entreprises en matière de capacités intégrées de résilience des données. Les grands comptes peuvent également générer des revenus pour les fournisseurs provenant de la sécurité gérée et des services professionnels, car le déploiement, les tests, la conception des politiques, l'intégration des applications, les examens de gouvernance et la préparation à la récupération peuvent nécessiter un travail au-delà du service d'abonnement principal. Le marché de la protection des données SaaS reste dépendant de ces comptes pour des valeurs contractuelles substantielles. Leurs exigences favorisent une large couverture des applications, la gouvernance et l'assurance de récupération. Leurs processus d'achat donnent également aux fournisseurs établis un avantage dans les déploiements complexes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 24,81 % de 2026 à 2031. La tarification par abonnement et les politiques préconfigurées réduisent les barrières d'expertise et de capital qui limitaient autrefois l'adoption, permettant aux équipes plus petites d'utiliser des paramètres de protection standard sans acheter une infrastructure étendue ni affecter du personnel dédié à chaque étape de l'administration des sauvegardes. Une organisation plus petite peut avoir du mal à absorber des semaines de perturbation après avoir perdu un système de gestion de la relation client ou financier. Ce risque rend une récupération rapide et fiable précieuse même pour les acheteurs disposant d'un personnel technologique interne limité, car une interruption prolongée peut affecter la communication client, la facturation, l'administration des ventes, les activités comptables, la coordination des employés et l'accès aux informations opérationnelles nécessaires chaque jour. AvePoint a indiqué que sa plateforme Elements enregistrait des inscriptions sur le marché intermédiaire à un rythme record au deuxième trimestre 2026. Le marché de la protection des données SaaS atteint ces clients grâce à des produits simplifiés et à des prestataires de services gérés. Les politiques préconfigurées peuvent réduire le travail nécessaire pour commencer à protéger les charges de travail courantes. Les fournisseurs bénéficient également de revenus d'abonnement récurrents à mesure que les clients plus petits adoptent la protection sur davantage d'applications, car un compte peut commencer par les systèmes de productivité principaux et ajouter ultérieurement des services de gestion de la relation client, d'identité, de développement, d'administration et d'autres services cloud à mesure que les besoins opérationnels se développent. Ce segment va au-delà d'une focalisation étroite sur les plus grands comptes d'entreprise et vers une adoption plus large parmi les acheteurs aux ressources limitées.

Par secteur vertical :
le BFSI détient les revenus tandis que la santé se développe plus rapidementLe BFSI représentait 27,82 % de la taille du marché de la protection des données SaaS en 2025. Les banques, les assureurs, les sociétés d'investissement et les institutions de paiement sont soumis à des réglementations qui font de la sauvegarde et de la récupération une exigence de conformité, car l'incapacité à restaurer des informations peut affecter le service client, le traitement des transactions, les rapports, la continuité opérationnelle et la capacité d'une organisation à démontrer le contrôle sur les systèmes critiques. La loi sur la résilience opérationnelle numérique s'applique directement à de nombreuses entités financières dans l'Union européenne. La réglementation exige des politiques de sauvegarde documentées et des procédures de récupération testées. Les exigences de la norme de sécurité des données de l'industrie des cartes de paiement renforcent la nécessité de protéger les environnements de données des titulaires de cartes, y compris les informations de support, les contrôles d'accès et les pratiques de récupération que les organisations utilisent pour maintenir la disponibilité et l'intégrité des systèmes qui traitent les enregistrements liés aux paiements. Le coût des interruptions de service soutient également les dépenses continues en matière de protection des données. Les acheteurs du BFSI exigent généralement des capacités claires de conservation, d'isolation et d'audit. Ces exigences créent une base de demande stable pour le marché de la protection des données SaaS. Les fournisseurs desservant ce secteur vertical doivent démontrer à la fois une capacité de récupération technique et des contrôles de gouvernance.
La santé et les sciences de la vie devraient croître à un CAGR de 22,96 % de 2026 à 2031. La croissance est liée aux obligations HIPAA, à l'utilisation plus large des dossiers de santé électroniques et aux préoccupations concernant les rançongiciels. Ces organisations ont besoin d'une récupération fiable pour les informations qui soutiennent la prestation de soins et les opérations, y compris les dossiers numériques, les processus administratifs, les outils de collaboration et les applications cloud que le personnel utilise pour coordonner les services et maintenir la continuité entre les équipes dispersées. Les capacités de sauvegarde peuvent aider à réduire les perturbations lorsque les applications cloud ou leurs données deviennent indisponibles. Le gouvernement et l'administration publique, le commerce de détail et le commerce électronique, et les technologies de l'information et des télécommunications restent des domaines de demande de niveau intermédiaire. L'énergie, les services publics et le pétrole et le gaz sont également pertinents à mesure que les systèmes opérationnels et de technologies de l'information deviennent plus connectés. Le marché de la protection des données SaaS doit prendre en charge différents besoins de conservation et de gouvernance dans ces secteurs, car chaque groupe de clients peut définir ses propres exigences en matière d'accès, d'isolation des données, de délai de récupération, d'enregistrements d'audit, de couverture des applications et de durée pendant laquelle les copies doivent rester disponibles. Les acheteurs du secteur de la santé sont susceptibles de se concentrer sur la vitesse de récupération, le contrôle d'accès et les preuves de test. Cette croissance verticale reflète l'importance de protéger les dossiers numériques qui ne peuvent pas rester indisponibles pendant de longues périodes lors des opérations normales.
Analyse géographique
Marché de la Protection des Données SaaS en Amérique du Nord
L'Amérique du Nord a représenté 36,43 % des revenus en 2025. La région bénéficie d'une utilisation approfondie des SaaS, de dépenses matures en cybersécurité, ainsi que d'organisations réglementées dans les secteurs financier, de la santé et de la défense, où les équipes technologiques disposent souvent de programmes de résilience établis et des budgets, compétences et structures de gouvernance nécessaires pour évaluer plusieurs approches de sauvegarde. La loi HIPAA, la loi Sarbanes-Oxley et les règles de divulgation en matière de cybersécurité de la Securities and Exchange Commission américaine de 2024 soutiennent les investissements continus dans la protection des données. La région accueille également Druva, Rubrik, Commvault, Cohesity et AvePoint. Cette concentration offre aux fournisseurs des clients entreprises adopteurs précoces et des retours réguliers sur les produits, permettant aux prestataires d'affiner les connecteurs de charge de travail, les processus de récupération, les interfaces de gestion, les services partenaires et les fonctionnalités de conformité en réponse à des besoins opérationnels complexes. Le marché de la protection des données SaaS en Amérique du Nord est donc soutenu à la fois par la maturité de la demande et par une base solide de fournisseurs, les acheteurs pouvant comparer des offres établies qui répondent aux exigences courantes en matière de productivité, de CRM, d'infrastructure cloud, d'identité et de récupération d'entreprise plus large dans un cadre réglementaire familier.
Marché de la Protection des Données SaaS en Asie-Pacifique
L'Asie-Pacifique devrait s'étendre à un CAGR de 24,71 % de 2026 à 2031. Les investissements dans les infrastructures numériques, les réglementations locales sur les données et une large base de petites et moyennes entreprises soutiennent ce rythme, alors que les organisations adoptent des applications cloud pour leurs opérations quotidiennes et recherchent une protection pouvant être achetée, déployée, gérée et étendue sans infrastructure interne étendue. La Chine a enregistré une croissance de 10,6 % en glissement annuel dans les services de transmission d'informations, de logiciels et de technologies de l'information au premier trimestre 2026. Alibaba Cloud et Huawei Cloud ajoutent des capacités de sauvegarde d'entreprise au sein de leurs plateformes. La loi indienne sur la protection des données personnelles numériques soutient également une préférence pour le stockage de sauvegarde résidant en Inde pour les charges de travail sensibles. Le marché de la protection des données SaaS bénéficie de l'adoption plus large de la Sauvegarde en tant que Service dans la région, les fournisseurs et partenaires rendant la protection accessible via des modèles d'abonnement adaptés aux clients qui adoptent les systèmes cloud à des rythmes différents et opèrent dans des pays aux attentes variées en matière de localisation des données.
Marché de la Protection des Données SaaS en EMEA et en Amérique du Sud
L'Europe est la deuxième zone géographique en importance sur le marché de la protection des données SaaS, et la date d'application de DORA en janvier 2025 a accru les achats de solutions de sauvegarde par les institutions financières. Le RGPD a rendu le stockage respectueux de la souveraineté et les contrôles des sous-traitants importants dans les appels d'offres des secteurs financier et public, les acheteurs examinant où les données sont conservées, qui les traite, comment l'accès est contrôlé et si les dispositifs de sauvegarde satisfont aux responsabilités contractuelles et réglementaires. L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays du BENELUX sont au cœur de cette demande. L'Amérique du Sud progresse, la Lei Geral de Proteção de Dados du Brésil soutenant l'adoption de solutions de sauvegarde cloud conformes aux exigences réglementaires. Le Moyen-Orient et l'Afrique gagnent en dynamisme grâce aux programmes de gouvernement numérique du Conseil de coopération du Golfe. Les Émirats arabes unis et l'Arabie saoudite privilégient les options de sauvegarde hébergées localement dans le cadre de Vision 2030 et des programmes de cloud souverain, associant la modernisation du cloud à une préférence pour des infrastructures et des dispositifs de services offrant un contrôle local sur les données sensibles, soutenant la planification de la continuité et répondant aux attentes du secteur public.
Paysage concurrentiel
Concentration du Marché
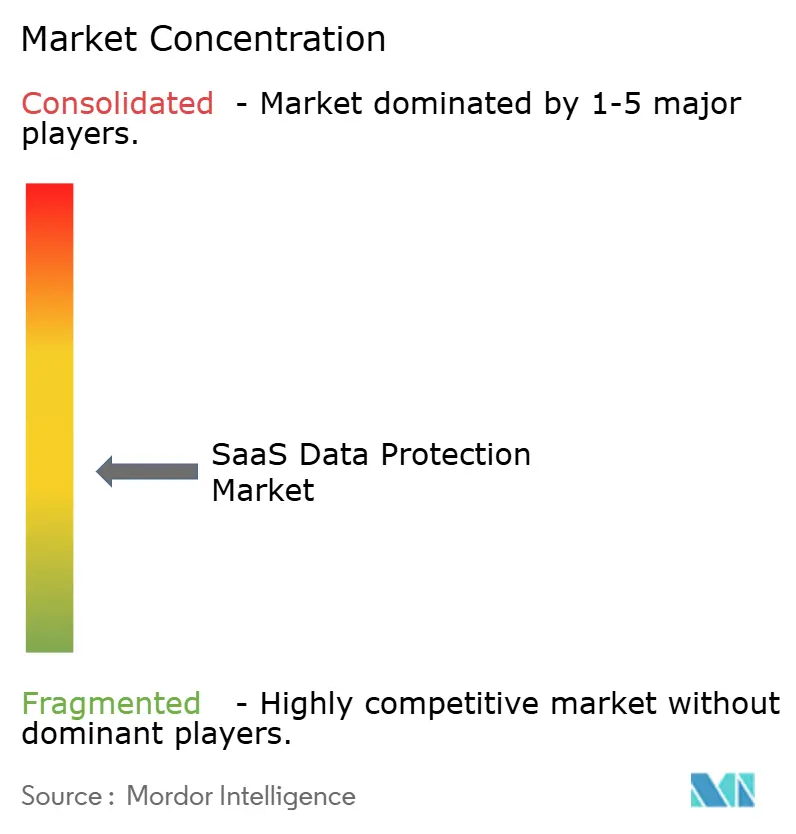
Le marché de la protection des données SaaS est modérément fragmenté et présente une structure concurrentielle à deux niveaux. Les grands fournisseurs de plateformes se disputent les comptes d'entreprise grâce à l'étendue de la couverture et aux services intégrés, cherchant à protéger plusieurs applications grâce à des politiques coordonnées, une gestion centralisée, des contrôles de sécurité, des fonctionnalités de validation et un support professionnel pour les clients disposant d'environnements de données complexes. Les spécialistes natifs SaaS se distinguent par la profondeur des charges de travail, la conception de la souveraineté et la tarification des canaux, en se concentrant sur les besoins de récupération spécifiques aux applications, les choix de stockage, l'accessibilité des partenaires et les modèles de déploiement pouvant séduire les organisations ayant des exigences de protection plus étroites mais exigeantes. Druva, Veeam, Rubrik, Cohesity et Commvault occupent des positions de premier plan dans la protection des données d'entreprise. Rubrik a rapporté un chiffre d'affaires récurrent annuel d'abonnement de 1,46 milliard USD pour l'exercice 2026, en hausse de 34 % d'une année sur l'autre. Keepit, HYCU et AvePoint se distinguent par une protection SaaS spécialisée et des modèles de déploiement ciblés, offrant des alternatives aux clients qui privilégient une couverture d'application spécifique, la localisation des données, une administration simple, des services fournis par des partenaires ou une approche de sauvegarde adaptée à un ensemble particulier de charges de travail cloud.
Les fournisseurs utilisent les capacités d'intelligence artificielle, les acquisitions et les canaux partenaires pour élargir leur portée, tout en améliorant leur capacité à couvrir davantage de types de données, à prendre en charge de nouvelles applications cloud, à automatiser le travail de récupération et à offrir des services via des prestataires de services gérés établis. Veeam a finalisé son acquisition de Securiti AI pour 1,725 milliard USD en décembre 2025, et a lancé la plateforme DataAI Command en mai 2026, combinant des capacités de sécurité des données, de gouvernance et de résilience. Rubrik a introduit la récupération commerciale autonome pour les applications cloud en juin 2026. Le produit traite la récupération à travers les données, le réseau, l'identité et les configurations, reflétant la nécessité de restaurer des éléments d'applications cloud connectés plutôt que de traiter les fichiers et les bases de données comme des actifs séparés sans relation avec les autorisations, les systèmes de support ou les paramètres opérationnels qui rendent une application utilisable. Ces évolutions montrent que la validation de la récupération et l'automatisation deviennent des points de concurrence importants, car les clients cherchent à s'assurer que les données protégées, les applications, les configurations, les identités et l'infrastructure associée peuvent être restaurées de manière contrôlée et en temps opportun après un incident.
Commvault a lancé Cloud Unified Data Vault en janvier 2026 et a étendu Clumio à Google Cloud Storage en avril 2026. Keepit a lancé AI Truth Cloud en août 2026, positionnant sa plateforme comme une base de données souveraine pour les déploiements d'intelligence artificielle d'entreprise. AvePoint a ajouté des protections pour ServiceNow, AWS S3, Azure Kubernetes et Entra External ID en juillet 2026. La sauvegarde Salesforce, la sauvegarde des fournisseurs d'identité et la protection des plateformes de développement restent des domaines avec une couverture signalée plus faible, créant un besoin de politiques et de capacités de récupération qui s'étendent au-delà des charges de travail de messagerie et de collaboration vers les systèmes qui soutiennent les revenus, l'accès, l'ingénierie et les processus administratifs. Ces charges de travail offrent au marché de la protection des données SaaS une marge supplémentaire pour une expansion ultérieure, car les acheteurs peuvent ajouter de la protection à mesure que leurs portefeuilles SaaS mûrissent et qu'ils identifient les enregistrements d'applications, les contrôles administratifs, les données d'identité et les actifs de développement qui nécessitent une conservation cohérente et des processus de récupération testés.
Leaders du secteur de la protection des données SaaS
-
Druva Inc.
-
Veeam Software Group GmbH
-
Keepit A/S
-
HYCU, Inc.
-
Kaseya US LLC, Spanning
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Protection des Données SaaS Entreprises couvertes dans ce rapport
- Druva Inc.
- Veeam Software Group GmbH
- Keepit A/S
- HYCU, Inc.
- Kaseya US LLC, Spanning
- AvePoint, Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- Veritas Technologies LLC
- Open Text Corporation
- N-able Technologies Ltd.
- CrashPlan Group LLC
- Zadara Storage, Inc.
Développements industriels récents dans Marché de la Protection des Données SaaS
- Août 2026 : Keepit a lancé AI Truth Cloud, repositionnant sa plateforme de protection des données SaaS comme une base de données souveraine et vérifiable pour les déploiements d'intelligence artificielle d'entreprise. Une stratégie de partenariat avec des éditeurs de logiciels indépendants intègre directement la couche de confiance de Keepit dans des écosystèmes logiciels tiers, permettant aux agents d'intelligence artificielle de s'appuyer sur des données de sauvegarde immuables et gouvernées.
- Juillet 2026 : Veeam a publié Veeam Data Cloud Vault Archive, un niveau de stockage cloud de classe archivage pour la conservation de sauvegarde à long terme sécurisée et conforme, ainsi que Veeam Data Platform v13.1, qui a ajouté NAS Direct to Archive et étendu la détection des menaces pour les charges de travail cloud.
- Juin 2026 : Rubrik a introduit la récupération commerciale autonome pour les applications cloud lors de Rubrik FORWARD, une solution de cyber-résilience agentique alimentée par le moteur de récupération préemptive qui récupère les applications cloud à travers les données, le réseau, l'identité et les configurations, reconstruisant l'activité minimale viable d'une organisation à la vitesse de la machine.
- Avril 2026 : Commvault a étendu Clumio à Google Cloud Storage, permettant la protection et la récupération de grands ensembles de données soutenant les charges de travail d'intelligence artificielle et d'analyse grâce à des sauvegardes isolées, immuables et à isolation physique, ciblées pour une disponibilité générale à l'été 2026.
- Janvier 2026 : Commvault a lancé Cloud Unified Data Vault, un service natif cloud étendant la protection à isolation physique et immuable aux données d'application et d'intelligence artificielle de protocole S3 dans le cadre d'un cadre unifié piloté par des politiques, sans nécessiter d'agents.
Portée du rapport mondial sur le marché de la protection des données SaaS
Le marché de la protection des données SaaS comprend des solutions de sauvegarde, de récupération, d'archivage et de sécurité spécifiquement conçues pour protéger les données stockées dans des applications logicielles en tant que service basées sur le cloud, notamment Microsoft 365 (Exchange, SharePoint, OneDrive, Teams), Google Workspace (Gmail, Drive, Meet), Salesforce, ServiceNow, Workday et d'autres plateformes SaaS d'entreprise, contre la perte de données, la corruption, la suppression accidentelle, les menaces internes, les attaques de rançongiciels et les violations de conformité. Ces plateformes fournissent une planification automatisée des sauvegardes, une récupération granulaire au niveau des éléments, un stockage immuable, des capacités de découverte électronique et de conservation légale, des rapports de conformité, une migration entre locataires et une extraction de données basée sur des interfaces de programmation d'applications pour combler l'écart du modèle de responsabilité partagée où les fournisseurs SaaS assurent la disponibilité de la plateforme mais les clients restent responsables de leur protection des données, permettant aux organisations de répondre aux exigences de conservation réglementaires (RGPD, HIPAA, FINRA, SEC), de maintenir la continuité des activités et de protéger les données commerciales critiques dans des environnements SaaS distribués sans s'appuyer sur les politiques de conservation natives des fournisseurs SaaS ou les processus d'exportation manuels.
Le rapport sur le marché de la protection des données SaaS est segmenté par composant (solutions et services), charge de travail protégée (Microsoft 365, Google Workspace, Salesforce et autres applications SaaS), modèle de déploiement (cloud public, cloud privé et cloud hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur vertical (gouvernement et administration publique, fabrication industrielle, commerce de détail et commerce électronique, transport et logistique, énergie et services publics, pétrole et gaz, technologies de l'information et télécommunications, médias et divertissement, établissements d'enseignement et de recherche, santé et sciences de la vie, banque, services financiers et assurance (BFSI) et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Microsoft 365 |
| Google Workspace |
| Salesforce |
| Autres applications SaaS |
| Cloud public |
| Cloud privé |
| Cloud hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gouvernement et administration publique |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Technologies de l'information et télécommunications |
| Médias et divertissement |
| Santé et sciences de la vie |
| Banque, services financiers et assurance (BFSI) |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| BENELUX | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par composant | Solutions | ||
| Services | |||
| Par charge de travail protégée | Microsoft 365 | ||
| Google Workspace | |||
| Salesforce | |||
| Autres applications SaaS | |||
| Par modèle de déploiement | Cloud public | ||
| Cloud privé | |||
| Cloud hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par secteur vertical | Gouvernement et administration publique | ||
| Commerce de détail et commerce électronique | |||
| Transport et logistique | |||
| Technologies de l'information et télécommunications | |||
| Médias et divertissement | |||
| Santé et sciences de la vie | |||
| Banque, services financiers et assurance (BFSI) | |||
| Autres secteurs verticaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| BENELUX | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la protection des données SaaS ?
La taille du marché de la protection des données SaaS devrait s'étendre de 3,02 milliards USD en 2025 à 3,42 milliards USD en 2026, puis à 7,54 milliards USD d'ici 2031, enregistrant un CAGR de 17,13 % entre 2026 et 2031.
Qu'est-ce qui stimule la demande de protection des données SaaS ?
Les rançongiciels, la suppression accidentelle, l'utilisation plus large des SaaS, les tests de récupération et les exigences de souveraineté des données sont des facteurs clés, les acheteurs recherchant également l'isolation, une prise en charge plus large des applications, des contrôles documentés et des services gérés qui réduisent le travail nécessaire pour maintenir la protection.
Quelle charge de travail SaaS présente les meilleures perspectives de croissance ?
Salesforce devrait se développer à un CAGR de 24,63 % jusqu'en 2031, soutenu par un taux d'adoption de sauvegarde signalé plus faible que Microsoft 365.
Pourquoi les organisations utilisent-elles la sauvegarde cloud hybride ?
Le cloud hybride soutient la séparation des environnements de production et de sauvegarde, ce qui peut aider les organisations réglementées à répondre aux exigences de récupération et de contrôle des données tout en maintenant une combinaison pratique de supervision locale, de copies hors site et de capacité de récupération pour les applications critiques.
Quel groupe de clients se développe le plus rapidement ?
Les petites et moyennes entreprises devraient croître à un CAGR de 24,81 % jusqu'en 2031, car les services par abonnement réduisent les barrières à l'adoption, offrent des options de politique plus accessibles et permettent aux organisations de rechercher une récupération fiable sans infrastructure dédiée étendue ni personnel spécialisé.
Quel secteur vertical joue le plus grand rôle dans la protection des données SaaS ?
Le BFSI détenait 27,82 % des revenus en 2025, tandis que la santé et les sciences de la vie devraient se développer plus rapidement à un CAGR de 22,96 %.