
ロールドライドスターチ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2031) | 1.30 十億米ドル |
| 成長率 (2026 - 2031) | 5.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロールドライドスターチ市場分析
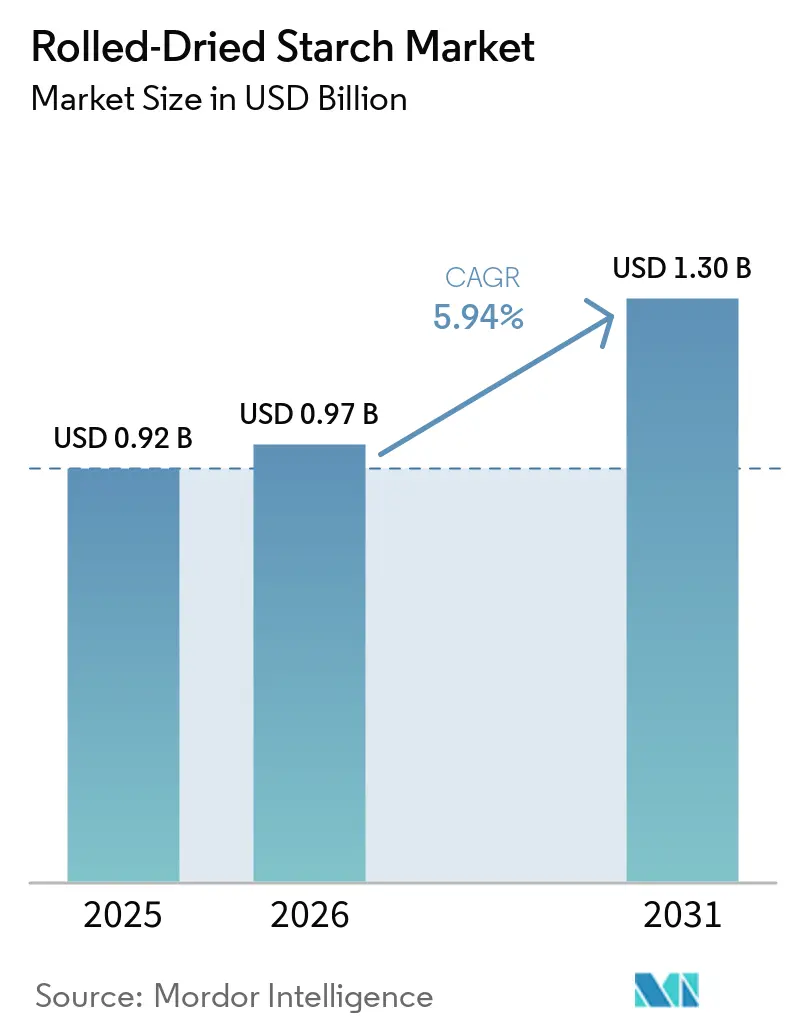
ロールドライドスターチ市場規模は、2025年の0.92 ビリオン米ドルから2026年には0.97 ビリオン米ドルへと成長し、2026年から2031年にかけてCAGR 5.94%で推移し、2031年までに1.30 ビリオン米ドルに達すると予測されています。世界のロールドライドスターチ市場は、食品メーカーによる即時水和、安定したテクスチャー、広範な化学的修飾を必要としない機能的パフォーマンスへの需要増加に牽引され、着実に成長しています。ロールドライドスターチは冷水分散性と急速な粘度発現を備えおり、幅広い食品および工業用途に適しています。コンビニエンスフードの拡大、クリーンラベル処方要件、製薬用途におけるスターチ系原料の利用拡大も追加的な需要をもたらしています。メーカーはまた、変化する消費者ニーズへの対応と特定原料への依存低減を目的として、スターチ原料の多様化と特殊処方の開発を進めています。
主要レポートのポイント
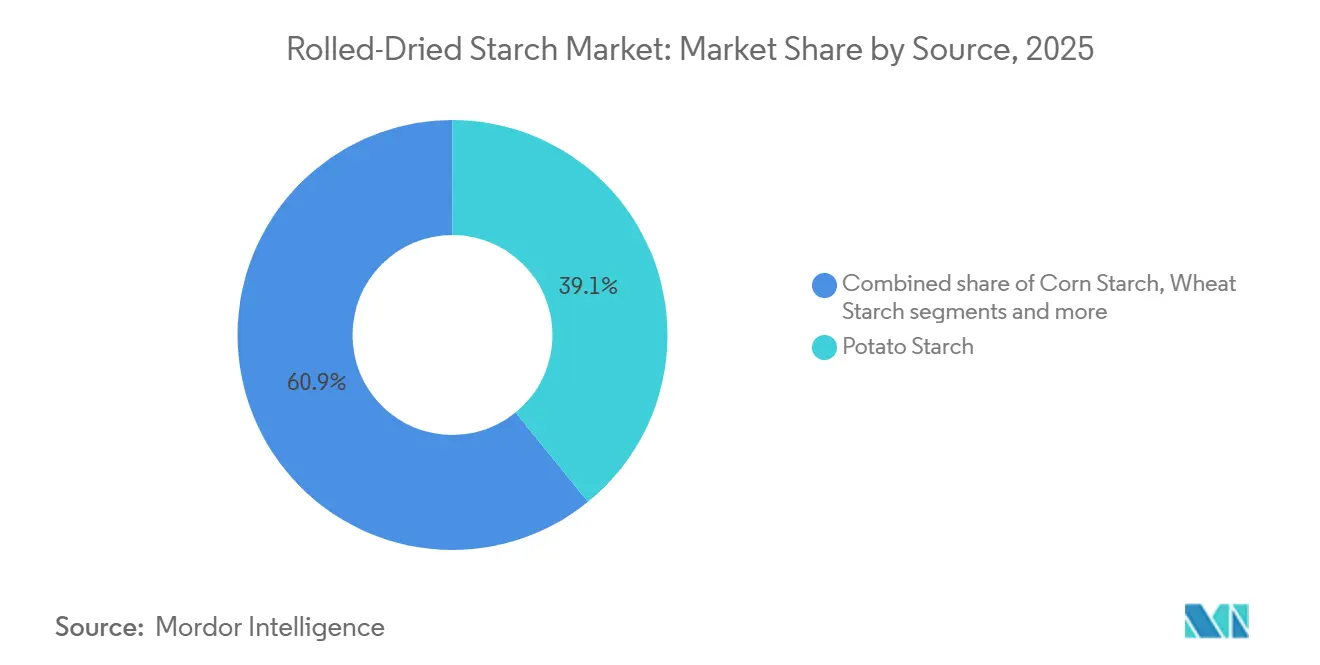
- 原料別では、ポテトスターチが2025年のロールドライドスターチ市場シェアの39.14%を占め、2026年から2031年にかけてCAGR 6.85%で成長すると予測されています。
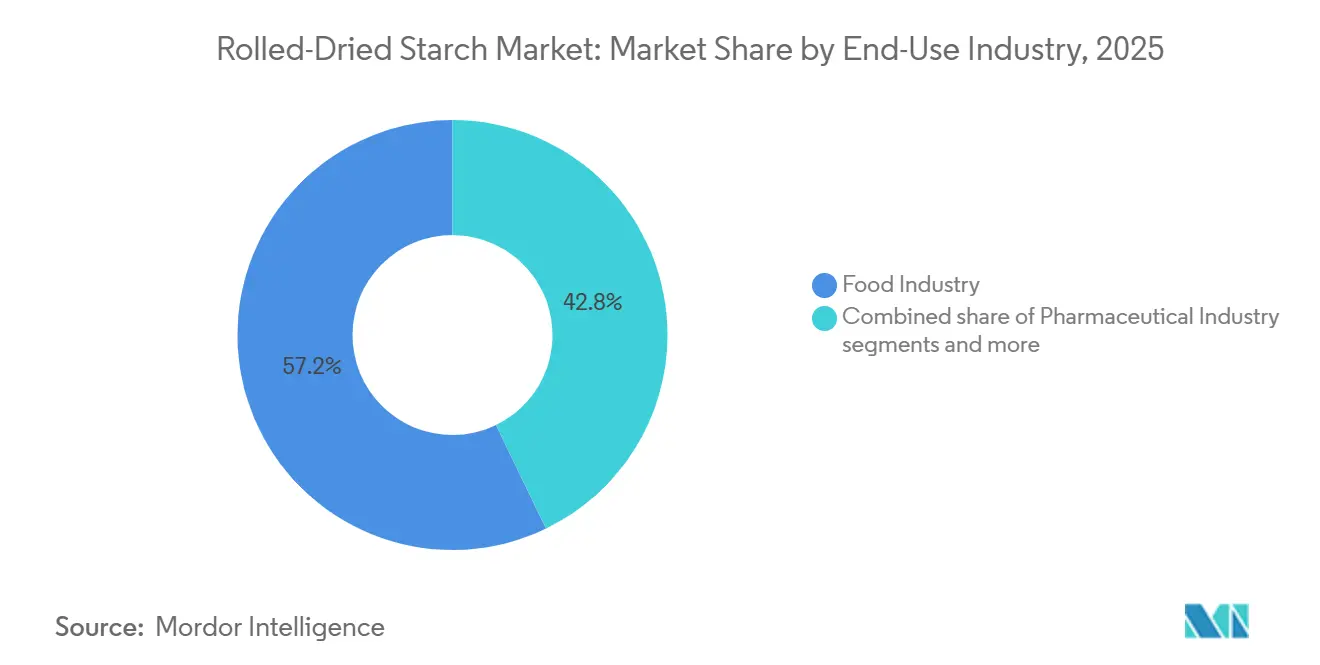
- 最終用途産業別では、食品産業が2025年のロールドライドスターチ市場シェアの57.16%を占め、製薬産業は2026年から2031年にかけてCAGR 7.13%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年のロールドライドスターチ市場の39.18%を占め、2026年から2031年にかけてCAGR 6.63%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のロールドライドスターチ市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| コンビニエンスフードおよびインスタント食品処方の拡大 | +1.5% | 世界全体、アジア太平洋および北米に集中 | 短期(2年以内) |
| 植物性食品および代替タンパク質食品への需要増加 | +1.2% | 世界全体、北米および都市部アジア太平洋で加速 | 中期(2〜4年) |
| クリーンラベルおよび物理的修飾スターチ原料の採用拡大 | +1.1% | 北米・欧州が中心、アジア太平洋へ拡大 | 中期(2〜4年) |
| 低温および熱感受性食品加工への需要増加 | +0.9% | 世界の製造拠点、中東・アフリカへの波及 | 長期(4年以上) |
| グルテンフリーおよびスペシャルティベーカリー用途の成長 | +0.7% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| ソース、ドレッシング、レディトゥイート食品における機能性スターチの利用拡大 | +0.6% | 世界全体、北米・欧州で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンビニエンスフードおよびインスタント食品処方の拡大
コンビニエンスフードおよびインスタント食品処方の拡大は、メーカーが最小限の準備で迅速な水和、粘度、テクスチャーを提供できる原料をますます必要とするよになっているため、ロールドライドスターチへの需要を牽引しています。国際食品情報評議会(IFIC)の2026年食品・健康調査では、米国の消費者の61%がコンビニエンスを食品・飲料の購買決定における重要な影響要因と考えており、同調査の歴史上初めて健康性を上回ったことが明らかになりました[1]出典:国際食品情報評議会、「食事ガイダンスと加工食品に関する考察」、ific.org。また、全米コンビニエンスストア協会(NACS)は、2024年にコンビニエンスストアのフードサービス売上の72.6%を調理済み食品が占めたと報告しており、すぐに食べられる・簡単に調理できる食品フォーマットの重要性の高まりを示しています[2]出典:全米コンビニエンスストア協会、「コンビニエンスストアのフードサービスは2024年に卓越した成長を達成」、convenience.org。ロールドライドスターチは、インスタントスープ、ソース、ベーカリーミックス、レディミールなどの製品においてインスタント機能を提供することで、これらの用途を支えています。したがって、時間節約型の食品調理への継続的なシフトは、加工食品処方全体でのロールドライドスターチの採用を強化すると予想されます。
植物性食品および代替タンパク質食品への需要増加
植物性食品および代替タンパク質食品への需要増加は、メーカーが肉・乳製品代替品における結合性、保水性、テクスチャー、構造的安定性を向上させる機能性原料を必要としているため、ロールドライドスターチの採用を支えています。グッドフード研究所(GFI)によると、2025年には米国の世帯の60%が植物性食品を購入しており、これは2024年と同水準であり、これらの世帯の75%が年間を通じて複数回植物性食品を購入しています[3]出典:グッドフード研究所、「2026年産業現状報告書」、gfi.org。この継続的な世帯参加は植物性処方への持続的な需要を示しており、メーカーがこれらの製品のテクスチャー、一貫性、加工性能を改善するよう促しています。ロールドライドスターチは迅速な水和、増粘、構造的機能性を提供でき、植物性肉、乳製品代替品、ソース、その他の代替タンパク質処方に適しています。製品開発者がこれらの食品の感覚的・機能的特性を継続的に改良するにつれ、多用途スターチ原料への需要は増加すると予想されます。
クリーンラベルおよび物理的修飾スターチ原料の採用拡大
クリーンラベル食品への嗜好の高まりは、メーカーが化学的修飾スターチを、より自然で認識しやすく、最小限の加工と認識される原料に置き換えるよう促しています。物理的修飾スターチは、従来の化学的修飾を避けながら目標とする機能特性を達成する方法を提供し、原料の透明性とシンプルなラベルへの関心の高まりに合致してます。事前糊化、ドラム乾燥、ロール乾燥、スターチブレンディング、水熱処理などの加工技術は、クリーンラベルとしての位置付けを維持しながらスターチの機能性を変化させることができます。ロールドライドスターチは、ドラムベースの事前糊化が化学的修飾に依存せずに迅速な水和、増粘、その他の機能的特性を提供するため、特に関連性が高いです。食品メーカーがテクスチャー、安定性、加工性能を維持しながらクリーンラベルの期待に応えるために製品を再処方するにつれ、物理的修飾スターチ原料への需要は増加すると予想されます。
低温および熱感受性食品加工への需要増加
低温および熱感受性食品加工への需要増加は、過度な熱暴露が製品品質、機能性、または栄養特性に影響を与える可能性がある用途において、ロールドライドスターチに機会をもたらしています。ドラム乾燥によって製造された事前糊化スターチは冷水に容易に分散でき、最終製品の調製時に追加加熱を必要とせずに増粘と粘度を達成することをメーカーに可能にします。この機能性は、コールドデザート、サラダドレッシング、ベーカリーミックス、ベビーフード、その他の穏やかな加工を必要とする処方など、熱感受性製品に特に関連しています。したがって、ロールドライドスターチは加工を簡素化しながら、低温での一貫した水和とテクスチャーを提供できます。食品メーカーが製品品質と制御された熱加工をますます優先するにつれ、これらの容易に分散可能なスターチ原料への需要は強まると予想されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 農業原料価格の変動性 | -0.4% | 欧州・北米、アジア太平洋への波及 | 短期(2年以内) |
| 加工の複雑性と品質管理要件 | -0.3% | 世界全体、新興アジア太平洋および中東・アフリカの生産者で最も深刻 | 長期(4年以上) |
| 代替スターチ修飾技術およびハイドロコロイドの利用可能性 | -0.4% | 世界全体、東南アジアで最も速い代替 | 中期(2〜4年) |
| スターチ原料と組成による機能的性能のばらつき | -0.3% | 世界の製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農業原料価格の変動性
農業原料価格の変動性は、ロールドライスターチ市場の抑制要因であり続けています。これは、生産がジャガイモ、トウモロコシ、キャッサバ、コメ、その他の農業原料などの作物に大きく依存しており、これらの作物の入手可能性と価格は天候、収量、投入コスト、競合需要の影響を受けるためです。米国農務省(USDA)は、天候がジャガイモの収量を決定する上で決定的な役割を果たす可能性があり、肥料、燃料、労働力、その他の投入コストも生産者への支払価格に影響を与える可能性があると指摘しています。これらの変動はスターチメーカーの調達コストを引き上げ、特に不作が原料の入手可能性を逼迫させる場合に生産計画をより困難にする可能性があります。原料はスターチ加工コストの重要な構成要素であるため、持続的な価格不安定性は生産者のマージンを圧迫し、最終的には下流の食品メーカーのコストを増加させる可能性があります。
加工の複雑性と品質管理要件
ロールドライドスターチの生産は、乾燥条件のわずかな変化が完成原料の特性を変化させる可能性がある比較的狭い操業ウィンドウを伴います。工業用ドラム乾燥に関する研究では、蒸気圧、ドラム速度、糊化プール水準などの変数が水分含量、フィルム厚さ、材料出力に同時に影響を与える可能性があることが示されています。このような感度は、乾燥サイクルの厳密な監視と供給・設備設定の慎重な調整の必要性を高めます。変動は水和挙動、粘度、または再構成性能の差異に転化し、生産ロス間での均一性の維持をより困難にします。その結果生じる技術的要求は製造コストを引き上げ、ロールドライドスターチ生産能力を確立または拡大しようとする小規模生産者にとって追加的な障壁を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:ポテトの優位性と多様化圧力
原料別では、ポテトスターチが2025年のロールドライドスターチ市場の39.14%を占め、2026年から2031年にかけてCAGR 6.85%で最も速い成長を記録すると予測されており、最大かつ最も速く成長する原料セグメントとなっています。その地位は、強力な糊化、水結合能力、中性の風味プロファイルによって支えられており、ソース、ベーカリー製品、加工食品、その他の一貫した増粘とクスチャーを必要とする処方に適しています。特に欧州の主要生産地域を中心としたスターチ原料としてのジャガイモの確立された入手可能性も、ロールドライドスターチ生産における利用を支えています。食品および工業処方全体にわたる幅広い適用性が需要成長を持続させると予想されます。
コーンスターチ、ウィートスターチ、その他の原料からなる残りの原料セグメントは、食品加工および工業処方全体にわたる確立された用途に引き続き対応しています。コーンスターチは幅広い入手可能性と多用途な増粘・結合特性から恩恵を受け、ウィートスターチはベーカリーおよび加工食品用途で広く使用されています。キャッサバ、エンドウ豆、コメ、ワキシー品種を含むその他の原料は、スペシャルティ処方に差別化された機能特性を提供します。原料の多様化の進展と用途特有の特性を持つスターチへの需要が、これらのセグメントを支えると予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


最終用途産業別:食品セクターが価値を支え、製薬が加速
最終用途産業別では、食品産業が2025年のロールドライドスターチ市場の57.16%を占め、最大の用途セグメントとなっています。需要は、インスタントスープ、ソース、ドライミックス、ベーカリー製品、ベビーフード、レディトゥイートミールなどのコンビニエンス志向製品におけるスターチ系原料の広範な使用によって支えられています。ロールドライドスターチは、調製時に広範な加熱を必要とせずに迅速な水和と粘度を提供できるため、これらの用途に特に適しています。テクスチャーと一貫性を支える能力は、低脂肪およびその他のスペシャルティ食品製品全体の再処方努力にも関連しています。加工食品におけるスターチの幅広い用途基盤は、食品産業からの継続的な需要の安定した基盤を提供しています。
製薬産業は、錠剤、カプセル、その他の剤形におけるスターチ系賦形剤の利用増加に支えられ、2026年から2031年にかけてCAGR 7.13%で最も速い成長を記録すると予測されています。事前糊化スターチは結合剤、充填剤、崩壊剤として機能し、制御された加工と信頼性の高い錠剤性能が求められる固形経口製剤において有用です。特に新興市場における製薬製造能力の拡大が、地域供給の賦形剤原料に追加的な機会を生み出しています。同時に、製薬用途は多くの食品用途よりも厳格な品質仕様と規制遵守を必要とし、確立された製造・品質管理能力を持つサプライヤーが有利となります。製薬生産の拡大と多機能賦形剤への需要の組み合わせが、このセグメントの平均以上の成長を支えると予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
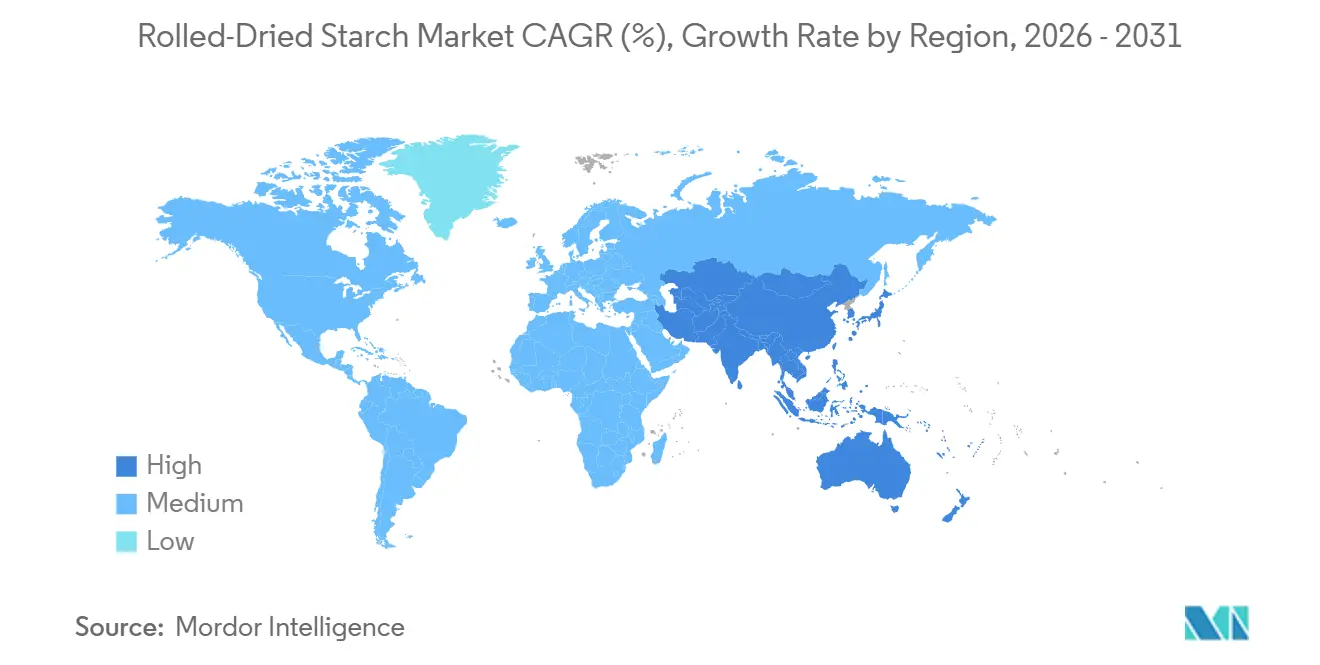
地域別では、アジア太平洋が2025年の世界のロールドライドスターチ市場の39.18%を占め、2026年から2031年にかけてCAGR 6.63%で成長すると予測さており、最大かつ最も速く成長する地域市場となっています。需要は、中国、インド、東南アジア全体での食品加工、製薬製造、コンビニエンスフード生産の拡大によって牽引されています。この地域はまた、特に農業原料への近接性が費用効率の高い生産を支える東南アジアにおいて、確立されたキャッサバおよびその他のスターチ加工産業から恩恵を受けています。中国では、世界的な原料メーカーによるスターチ研究およびパイロットスケール加工インフラへの投資が、スペシャルティスターチ開発における地域の能力を強化しています。インドの拡大する製薬・食品加工産業も、事前糊化および物理的修飾スターチ原料の追加的な用途を生み出しています。
欧州は、確立されたスターチ加工インフラと強力なポテト、ウィート、コーン生産基盤に支えられ、ロールドライドスターチの重要な市場を代表しています。フランス、ドイツ、オランダ、その他の欧州諸国は、食品、製薬、紙、工業用途に対応する十分に発達したスターチ産業を有しています。この地域の原料透明性とクリーンラベル処方への注力は、化学的修飾なしに目標とする機能性を提供する物理的修飾スターチへの需要を支えています。北米は成熟した食品加工産業と継続的な製品再処方を特徴とし、需要はコモディティ原料よりもスペシャルティおよび機能性スターチ用途にますます集中しています。主要スターチ生産者による生産・スペシャルティ原料施設への投資が、食品および工業市場全体での高付加価値用途の開発を支えています。
ブラジルおよびその他の主要農業生産国が主導する南米は、トウモロコシおよびキャッサバ原料の入手可能性と拡大する加工食品産業から恩恵を受けています。これらの農業資源は地域スターチ生産に有利な基盤を提供し、コンビニエンスフードおよびその他の加工製品における用途を支えています。中東・アフリカ市場は比較的小規模ですが、特により広範な産業・食料安全保障イニシアチブを追求するGCC諸国において、国内食品加工能力が拡大するにつれて機会を提供しています。これらの市場全体の需要は加工食品における機能性スターチ原料の必要性によって支えられており、認証・規制要件はプレゼンス拡大を目指す国際サプライヤーにとって引き続き重要な考慮事項です。

競合ランドスケープ
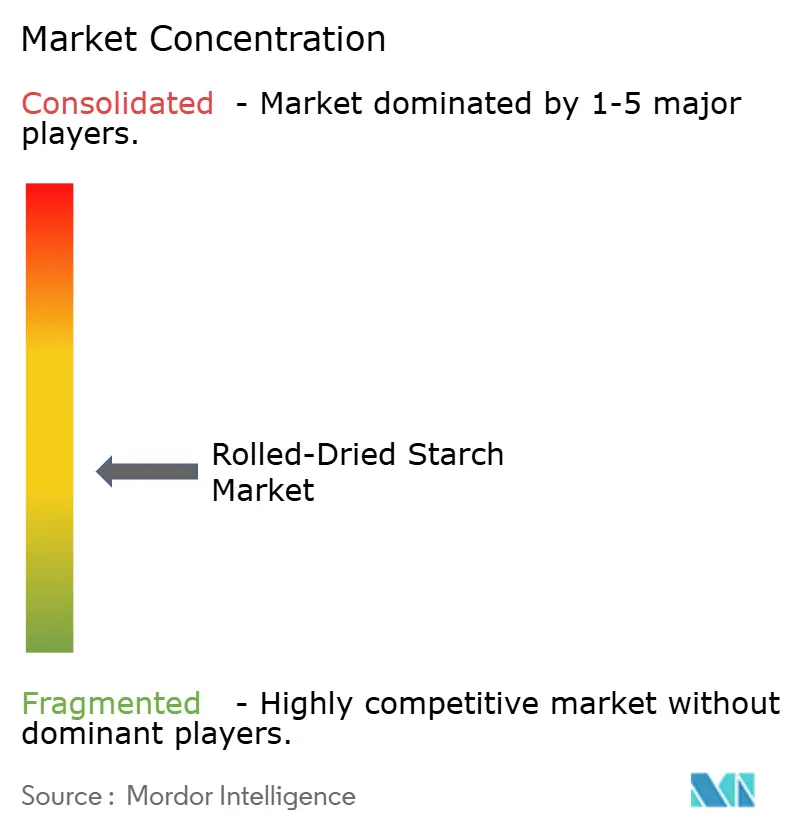
ロールドライドスターチ市場は中程度に分散しており、世界的に多角化した原料企業と専門スターチ生産者が競合しています。Archer Daniels Midland Company、Cargill, Incorporated、Ingredion Incorporated、Tate & Lyle PLC、Roquette Frèresがこの市場の主要プレイヤーであり、幅広いスターチポートフォリオ、確立された加工能力、広範な顧客ネットワークによって支えられています。競争は主に、製品の幅広さ、用途専門知識、原料へのアクセス、製造規模、食品・製薬・工業用途向けスペシャルティスターチを開発する能力によって形成されています。
競争環境はまた、主要原料サプライヤー間の統合によっても影響を受けています。IngredionによるTate & Lyleの買収提案は重要な戦略的展開であり、Tate & Lyleの株主は2026年7月にこの取引を承認しました。この統合により、スターチ、テクスチャライザー、甘味料、処方ソリューションにおける補完的な能力を結集することで、スペシャルティ原料全体にわたるIngredionの地位が強化されると予想されます。一方、Roquetteはスペシャルティおよび植物性スターチソリューションを通じて競争を続け、ADMとCargillは大規模な農業調達と世界的な原料ネットワークから恩恵を受けています。
主要グローバルサプライヤーを超えて、競争には原料への近接性、用途特有の製品、地域顧客要件への対応力によって差別化する地域・専門スターチメーカーも含まれます。欧州の生産者はポテトおよびスペシャルティスターチ用途において確立された地位を維持し、アジアのサプライヤーはキャッサバおよびその他の地域で入手可能な原料へのアクセスから恩恵を受けています。これにより、多国籍企業が規模、ポートフォリオの幅広さ、国際的なリーチにおいて優位性を持ち、一方で中小・地域生産者が特殊グレード、地域調達、目標とする用途専門知識を通じて競争するという競争構造が生まれています。
ロールドライドスターチ産業リーダー
Archer Daniels Midland Company
Cargill, Incorporated
Ingredion Incorporated
Tate & Lyle PLC
Roquette Frères S.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:Emsland Groupは、石膏プラスター、石膏石灰プラスター、タイル接着剤、セメント乾式モルタル用途向けの新世代スターチエーテルであるEmset® K 360を発売しました。この製品は、複数の建設用途にわたって性能を提供しながら処方を簡素化するよう設計された多用途スターチエーテルとして説明されています。
- 2026年1月:Emsland Groupは、ビーガンおよびベジタリアン向けゼリーとグミ用の新しい機能性スターチであるEmjel® LC 15を発売しました。Emslandは、これを常圧調理とゼラチン代替を可能にする冷水機能性スターチとして説明しています。
- 2025年10月:AGRANAは、2025/26年投資プログラムの一環として、オーストリアのグミュント施設における非食品スペシャルティスターチのドラム乾燥生産能力の増加を報告しました。


世界のロールドライドスターチ市場レポートスコープ
ロールドライドスターチ市場とは、様々な産業用途にわたって使用するための特定の機能特性を達成するためにローリングと乾燥によって加工されたスターチ製品の市場を指します。ロールドライドスターチ市場は、ポテトスターチ、コーンスターチ、ウィートスターチ、その他の原料を含む原料別、食品産業、製薬産業、紙・包装産業、化粧品・パーソナルケア産業、その他の産業を含む最終用途産業別、北米、欧州、アジア太平洋、南米、中東・アフリカを含む地域別に区分されています。各セグメントについて、市場規模の算定と予測は金額ベース(ミリオン米ドル)で行われています。
| ポテトスターチ |
| コーンスターチ |
| ウィートスターチ |
| その他の原料 |
| 食品産業 |
| 製薬産業 |
| 紙・包装産業 |
| 化粧品・パーソナルケア産業 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 原料別 | ポテトスターチ | |
| コーンスターチ | ||
| ウィートスターチ | ||
| その他の原料 | ||
| 最終用途産業別 | 食品産業 | |
| 製薬産業 | ||
| 紙・包装産業 | ||
| 化粧品・パーソナルケア産業 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年のロールドライドスターチの予測値はいくらですか?
ロールドライドスターチ市場は、2026年の0.97 ビリオン米ドルから2031年までに1.30 ビリオン米ドルに達すると予測されています。
世界需要をリードするスターチ原料はどれですか?
ポテトスターチは2025年に39.14%のシェアで首位を占め、2031年までCAGR 6.85%で成長すると予測されており、ロールドライドスターチ市場において最大かつ最も速く成長する原料セグメントとなっています。
最も速く成長している最終用途用途はどれですか?
製薬産業は、ロールドライドスターチ市場における認証済みスターチ賦形剤への需要に支えられ、2026年から2031年にかけてCAGR 7.13%で成長すると予測されています。
2025年に最大のシェアを保有した地域はどこですか?
アジア太平洋が2025年の世界需要の39.18%を占めました。
最終更新日:



