
Taille et part du marché de l'amidon roulé-séché
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.97 Milliards de dollars |
| Taille du Marché (2031) | 1.30 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'amidon roulé-séché par Mordor Intelligence
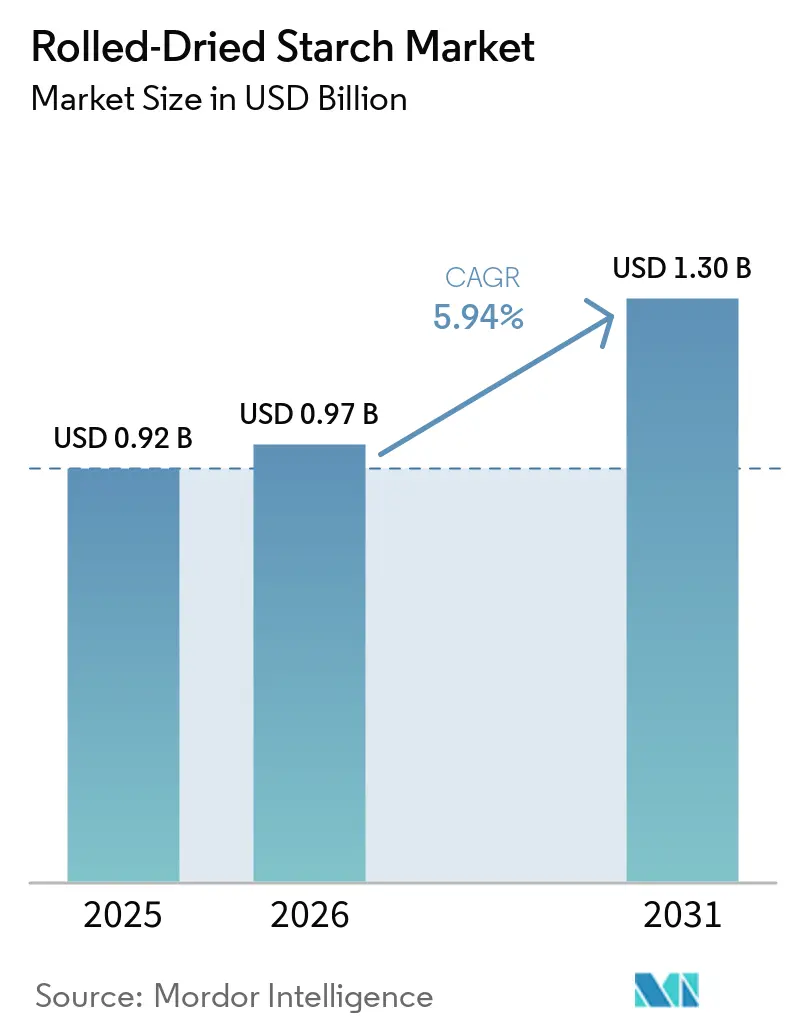
La taille du marché de l'amidon roulé-séché devrait croître de 0,92 milliard USD en 2025 à 0,97 milliard USD en 2026 et devrait atteindre 1,30 milliard USD d'ici 2031 à un CAGR de 5,94 % sur la période 2026-2031. Le marché mondial de l'amidon roulé-séché connaît une croissance régulière, portée par une demande croissante des fabricants alimentaires pour une hydratation instantanée, une texture homogène et des performances fonctionnelles sans modification chimique extensive. L'amidon roulé-séché offre une dispersibilité à l'eau froide et un développement rapide de la viscosité, le rendant adapté à une large gamme d'applications alimentaires et industrielles. La demande supplémentaire provient de l'expansion des aliments de commodité, des exigences de formulation à étiquette propre et de l'utilisation croissante d'ingrédients à base d'amidon dans les applications pharmaceutiques. Les fabricants diversifient également les sources d'amidon et développent des formulations spécialisées pour répondre à l'évolution des préférences des consommateurs et réduire la dépendance à l'égard de matières premières individuelles.
Points clés du rapport
- Par source, l'amidon de pomme de terre détenait 39,14 % de la part du marché de l'amidon roulé-séché en 2025 et devrait croître à un CAGR de 6,85 % durant 2026–2031.
- Par secteur d'utilisation finale, l'industrie alimentaire détenait 57,16 % de la part du marché de l'amidon roulé-séché en 2025, tandis que l'industrie pharmaceutique devrait enregistrer un CAGR de 7,13 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique représentait 39,18 % du marché de l'amidon roulé-séché en 2025 et devrait enregistrer un CAGR de 6,63 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'amidon roulé-séché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des formulations d'aliments de commodité et instantanés | +1.5% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante d'aliments à base de plantes et de protéines alternatives | +1.2% | Mondial, accéléré en Amérique du Nord et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Adoption croissante d'ingrédients amylacés à étiquette propre et physiquement modifiés | +1.1% | Amérique du Nord et Europe en tête, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante pour le traitement des aliments à basse température et sensibles à la chaleur | +0.9% | Centres de fabrication mondiaux, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Croissance des applications de boulangerie sans gluten et de spécialité | +0.7% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Utilisation croissante d'amidons fonctionnels dans les sauces, vinaigrettes et aliments prêts à consommer | +0.6% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des formulations d'aliments de commodité et instantanés
L'expansion des formulations d'aliments de commodité et instantanés stimule la demande d'amidon roulé-séché, les fabricants ayant de plus en plus besoin d'ingrédients offrant une hydratation rapide, de la viscosité et de la texture avec une préparation minimale. L'enquête 2026 sur l'alimentation et la santé du Conseil international d'information sur l'alimentation (IFIC) a révélé que 61 % des consommateurs des États-Unis considéraient la commodité comme une influence importante sur leurs décisions d'achat de produits alimentaires et de boissons, dépassant pour la première fois dans l'histoire de l'enquête le critère de la santé[1]Source : Conseil international d'information sur l'alimentation, « A Focus On Dietary Guidance & Processed Food », ific.org. De plus, l'Association nationale des épiceries de proximité (NACS) a indiqué que les aliments préparés représentaient 72,6 % des ventes de restauration en épicerie de proximité en 2024, soulignant l'importance croissante des formats alimentaires prêts à consommer et faciles à préparer[2]Source : Association nationale des épiceries de proximité, « C-Store Foodservice Delivered Exceptional Growth in 2024 », convenience.org. L'amidon roulé-séché soutient ces applications en offrant une fonctionnalité instantanée dans des produits tels que les soupes instantanées, les sauces, les mélanges de boulangerie et les plats préparés. Par conséquent, le glissement continu vers une préparation alimentaire rapide devrait renforcer son adoption dans les formulations d'aliments transformés.
Demande croissante d'aliments à base de plantes et de protéines alternatives
La demande croissante d'aliments à base de plantes et de protéines alternatives soutient l'adoption de l'amidon roulé-séché, les fabricants ayant besoin d'ingrédients fonctionnels qui améliorent la liaison, la rétention d'humidité, la texture et la stabilité structurelle dans les substituts de viande et de produits laitiers. Selon le Good Food Institute (GFI), 60 % des ménages des États-Unis ont acheté des aliments à base de plantes en 2025, un chiffre cohérent avec 2024, tandis que 75 % de ces ménages ont acheté des aliments à base de plantes plus d'une fois au cours de l'année[3]Source : Good Food Institute, « 2026 State of the Industry report », gfi.org. Cette participation continue des ménages indique une demande soutenue pour les formulations à base de plantes et encourage les fabricants à améliorer la texture, la consistance et les performances de traitement de ces produits. L'amidon roulé-séché peut offrir une hydratation rapide, un épaississement et une fonctionnalité structurelle, le rendant adapté aux viandes à base de plantes, aux substituts laitiers, aux sauces et à d'autres formulations de protéines alternatives. À mesure que les développeurs de produits continuent d'affiner les caractéristiques sensorielles et fonctionnelles de ces aliments, la demande d'ingrédients amylacés polyvalents devrait augmenter.
Adoption croissante d'ingrédients amylacés à étiquette propre et physiquement modifiés
La préférence croissante pour les produits alimentaires à étiquette propre encourage les fabricants à remplacer les amidons chimiquement modifiés par des ingrédients perçus comme plus naturels, reconnaissables et peu transformés. Les amidons physiquement modifiés offrent un moyen d'atteindre des propriétés fonctionnelles ciblées tout en évitant la modification chimique conventionnelle, s'alignant sur l'attention croissante portée à la transparence des ingrédients et aux étiquettes plus simples. Des techniques de traitement telles que la prégélatinisation, le séchage sur tambour, le séchage par rouleaux, le mélange d'amidons et le traitement hydrothermique peuvent modifier la fonctionnalité de l'amidon tout en préservant son positionnement à étiquette propre. L'amidon roulé-séché est particulièrement pertinent car la prégélatinisation sur tambour offre une hydratation rapide, un épaississement et d'autres caractéristiques fonctionnelles sans recourir à la modification chimique. À mesure que les fabricants alimentaires reformulent leurs produits pour répondre aux attentes en matière d'étiquette propre tout en maintenant la texture, la stabilité et les performances de traitement, la demande d'ingrédients amylacés physiquement modifiés devrait augmenter.
Demande croissante pour le traitement des aliments à basse température et sensibles à la chaleur
La demande croissante pour le traitement des aliments à basse température et sensibles à la chaleur crée des opportunités pour l'amidon roulé-séché, notamment dans les applications où une exposition thermique excessive peut affecter la qualité, la fonctionnalité ou les caractéristiques nutritionnelles du produit. L'amidon prégélatinisé produit par séchage sur tambour peut se disperser facilement dans l'eau froide, permettant aux fabricants d'obtenir un épaississement et une viscosité sans nécessiter de chauffage supplémentaire lors de la préparation finale du produit. Cette fonctionnalité est particulièrement pertinente pour les produits sensibles à la chaleur tels que les desserts froids, les vinaigrettes, les mélanges de boulangerie, les aliments pour bébés et d'autres formulations nécessitant un traitement doux. L'amidon roulé-séché peut donc simplifier le traitement tout en offrant une hydratation et une texture homogènes à des températures plus basses. À mesure que les fabricants alimentaires accordent de plus en plus d'importance à la qualité des produits et au traitement thermique contrôlé, la demande de ces ingrédients amylacés facilement dispersibles devrait se renforcer.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières agricoles | -0.4% | Europe et Amérique du Nord, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité du traitement et exigences de contrôle qualité | -0.3% | Mondial, plus aigu chez les producteurs émergents d'Asie-Pacifique et du Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Disponibilité de technologies alternatives de modification de l'amidon et d'hydrocolloïdes | -0.4% | Mondial, substitution la plus rapide en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Variabilité des performances fonctionnelles selon les sources et compositions d'amidon | -0.3% | Centres de fabrication mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières agricoles
La volatilité des prix des matières premières agricoles demeure un frein pour le marché de l'amidon roulé-séché, car la production dépend fortement de cultures telles que les pommes de terre, le maïs, le manioc, le riz et d'autres matières premières agricoles dont la disponibilité et les prix sont influencés par les conditions météorologiques, les rendements, les coûts des intrants et la demande concurrente. Le Département de l'agriculture des États-Unis (USDA) note que les conditions météorologiques peuvent jouer un rôle déterminant dans la détermination des rendements en pommes de terre, tandis que les engrais, le carburant, la main-d'œuvre et d'autres coûts d'intrants peuvent également influencer les prix payés aux producteurs. Ces fluctuations peuvent augmenter les coûts d'approvisionnement pour les fabricants d'amidon et rendre la planification de la production plus difficile, notamment lorsque de mauvaises récoltes réduisent la disponibilité des matières premières. Étant donné que les matières premières représentent une composante importante des coûts de traitement de l'amidon, une instabilité prolongée des prix peut peser sur les marges des producteurs et peut finalement augmenter les coûts pour les fabricants alimentaires en aval.
Complexité du traitement et exigences de contrôle qualité
La production d'amidon roulé-séché implique une fenêtre opérationnelle relativement étroite dans laquelle de petites variations des conditions de séchage peuvent modifier les caractéristiques de l'ingrédient fini. Les recherches sur le séchage industriel sur tambour montrent que des variables telles que la pression de vapeur, la vitesse du tambour et le niveau du bain de gélatinisation peuvent simultanément affecter la teneur en humidité, l'épaisseur du film et le rendement matière. Une telle sensibilité accroît la nécessité d'une surveillance étroite du cycle de séchage et d'un ajustement minutieux des paramètres d'alimentation et d'équipement. Les variations peuvent se traduire par des différences de comportement d'hydratation, de viscosité ou de performance à la reconstitution, rendant l'uniformité plus difficile à maintenir d'un lot de production à l'autre. Les exigences techniques qui en résultent peuvent augmenter les coûts de fabrication et créer des obstacles supplémentaires pour les petits producteurs cherchant à établir ou à développer une capacité de production d'amidon roulé-séché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source : la domination de la pomme de terre face à la pression de diversification
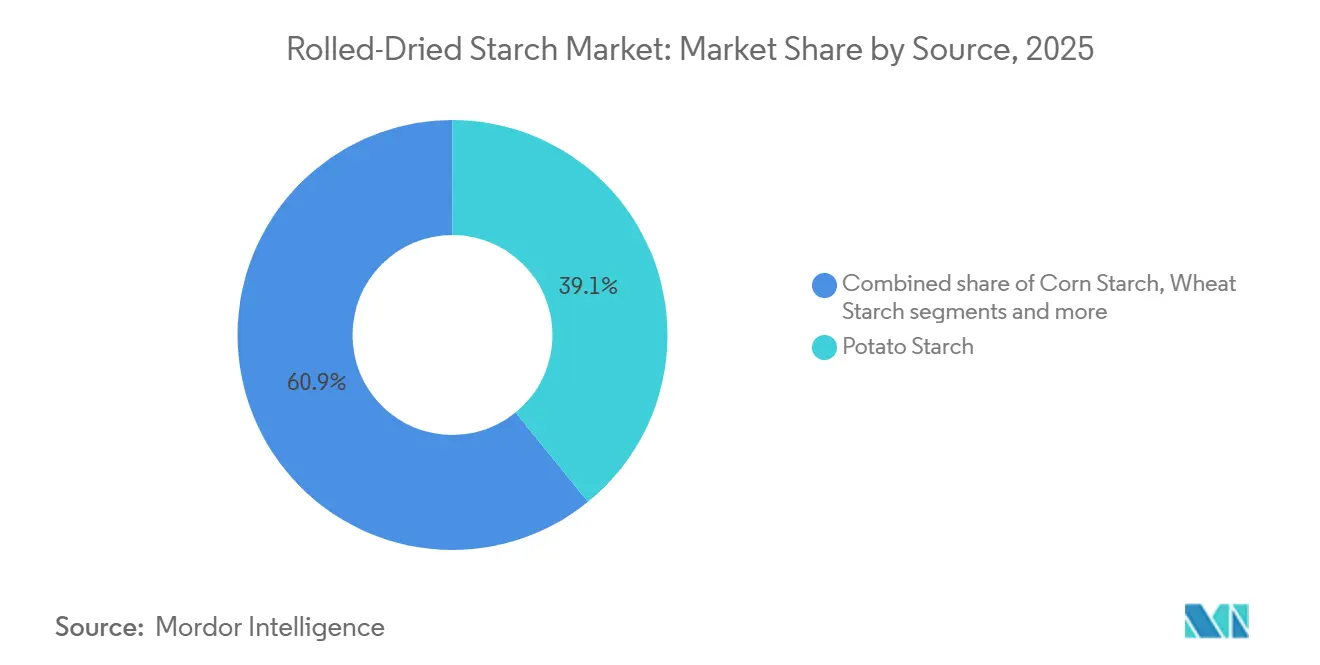
Par source, l'amidon de pomme de terre représentait 39,14 % du marché de l'amidon roulé-séché en 2025 et devrait enregistrer la croissance la plus rapide à un CAGR de 6,85 % de 2026 à 2031, ce qui en fait à la fois le segment source le plus important et celui à la croissance la plus rapide. Sa position est soutenue par une forte gélatinisation, une capacité de liaison à l'eau et un profil de saveur neutre, qui le rendent adapté aux sauces, aux produits de boulangerie, aux aliments transformés et à d'autres formulations nécessitant un épaississement et une texture homogènes. La disponibilité établie de la pomme de terre comme matire première amylacée, notamment dans les principales régions productrices européennes, soutient davantage son utilisation dans la production d'amidon roulé-séché. Sa large applicabilité dans les formulations alimentaires et industrielles devrait soutenir la croissance de la demande.
Les segments sources restants, comprenant l'amidon de maïs, l'amidon de blé et d'autres sources, continuent de servir des applications établies dans la transformation alimentaire et les formulations industrielles. L'amidon de maïs bénéficie d'une large disponibilité et de propriétés d'épaississement et de liaison polyvalentes, tandis que l'amidon de blé est largement utilisé dans les applications de boulangerie et d'aliments transformés. D'autres sources, notamment le manioc, le pois, le riz et les variétés cireux, offrent des propriétés fonctionnelles différenciées pour les formulations de spécialité. La diversification croissante des matières premières et la demande d'amidons aux caractéristiques spécifiques aux applications devraient soutenir ces segments.


Par secteur d'utilisation finale : le secteur alimentaire ancre la valeur ; le secteur pharmaceutique s'accélère
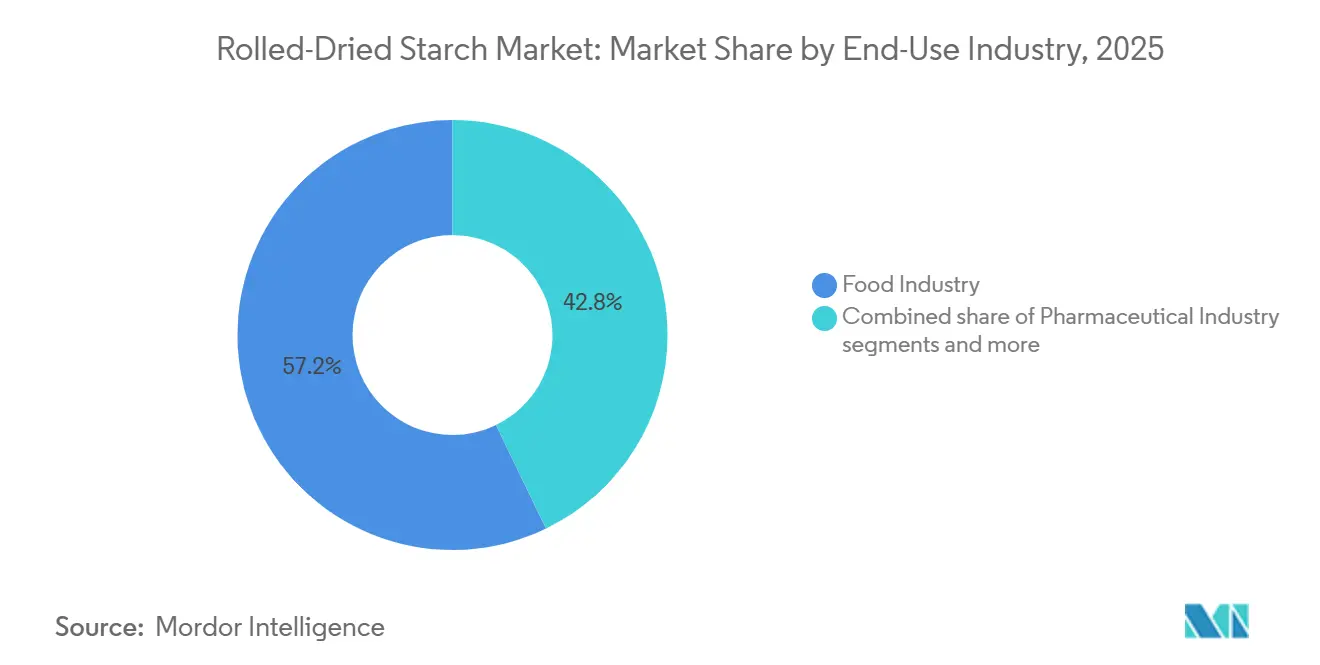
Par secteur d'utilisation finale, l'industrie alimentaire représentait 57,16 % du marché de l'amidon roulé-séché en 2025, ce qui en fait le plus grand segment d'application. La demande est soutenue par l'utilisation généralisée d'ingrédients à base d'amidon dans des produits axés sur la commodité tels que les soupes instantanées, les sauces, les mélanges secs, les produits de boulangerie, les aliments pour bébés et les plats prêts à consommer. L'amidon roulé-séché est particulièrement adapté à ces applications car il peut offrir une hydratation et une viscosité rapides sans nécessiter de chauffage extensif lors de la préparation. Sa capacité à soutenir la texture et la consistance le rend également pertinent pour les efforts de reformulation dans les produits alimentaires à teneur réduite en matières grasses et autres produits de spécialité. La large base d'application de l'amidon dans les aliments transformés fournit donc une base stable pour une demande continue de l'industrie alimentaire.
L'industrie pharmaceutique devrait enregistrer la croissance la plus rapide à un CAGR de 7,13 % de 2026 à 2031, soutenue par l'utilisation croissante d'excipients à base d'amidon dans les comprimés, les gélules et d'autres formes posologiques. L'amidon prégélatinisé peut fonctionner comme liant, charge et désintégrant, le rendant utile dans les formulations orales solides où un traitement contrôlé et des performances fiables des comprimés sont requis. La capacité de fabrication pharmaceutique croissante, notamment dans les marchés émergents, crée des opportunités supplémentaires pour les ingrédients excipients fournis localement. Dans le même temps, les applications pharmaceutiques exigent des spécifications de qualité plus strictes et une conformité réglementaire plus rigoureuse que de nombreuses applications alimentaires, favorisant les fournisseurs disposant de capacités de fabrication et de contrôle qualité établies. Cette combinaison d'une production pharmaceutique en expansion et d'une demande d'excipients multifonctionnels devrait soutenir la croissance supérieure à la moyenne du segment.
Analyse géographique
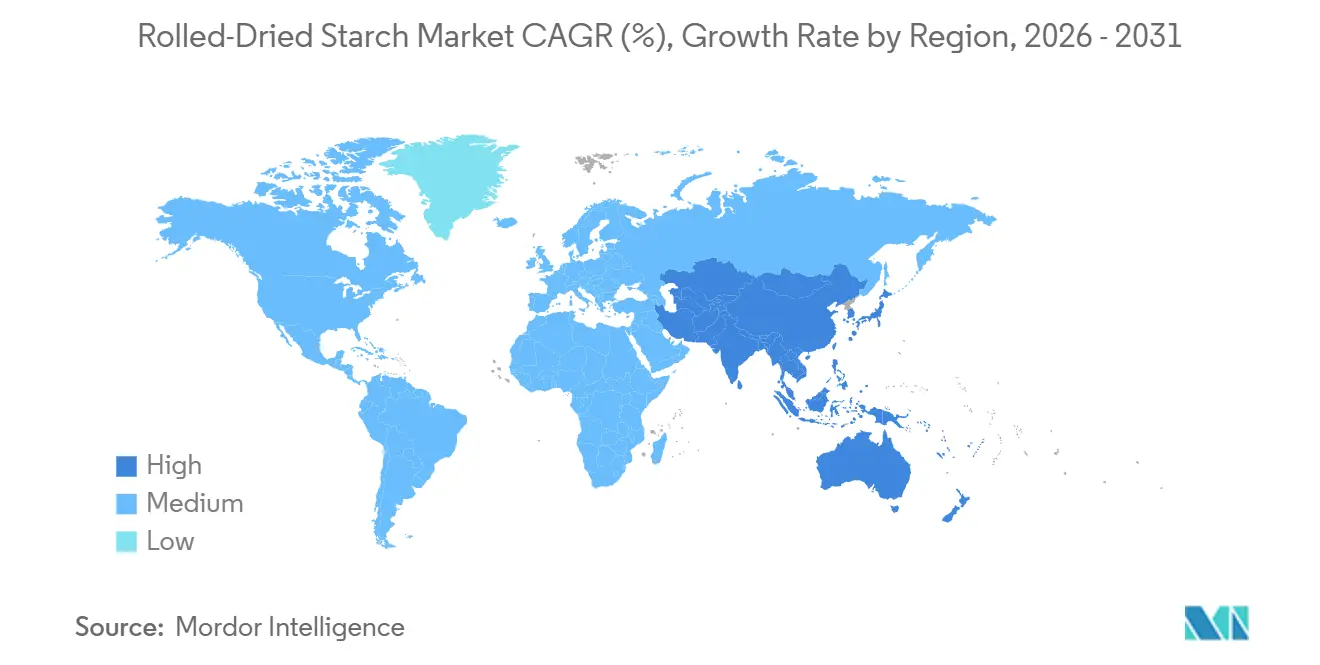
Par géographie, l'Asie-Pacifique représentait 39,18 % du marché mondial de l'amidon roulé-séché en 2025 et devrait croître à un CAGR de 6,63 % durant 2026–2031, ce qui en fait à la fois le marché régional le plus important et celui à la croissance la plus rapide. La demande est portée par l'expansion de la transformation alimentaire, de la fabrication pharmaceutique et de la production d'aliments de commodité en Chine, en Inde et en Asie du Sud-Est. La région bénéficie également d'industries établies de transformation du manioc et d'autres amidons, notamment en Asie du Sud-Est, où la proximité des matières premières agricoles soutient une production rentable. En Chine, les investissements des fabricants mondiaux d'ingrédients dans la recherche sur les amidons et les infrastructures de traitement à l'échelle pilote renforcent les capacités de la région dans le développement d'amidons de spécialité. Les industries pharmaceutiques et de transformation alimentaire en expansion de l'Inde créent également des applications supplémentaires pour les ingrédients amylacés prégélatinisés et physiquement modifiés.
L'Europe représente un marché important pour l'amidon roulé-séché, soutenu par son infrastructure établie de transformation de l'amidon et sa solide base de production de pommes de terre, de blé et de maïs. La France, l'Allemagne, les Pays-Bas et d'autres pays européens disposent d'industries amylacées bien développées au service des applications alimentaires, pharmaceutiques, papetières et industrielles. L'accent mis par la région sur la transparence des ingrédients et la formulation à étiquette propre soutient la demande d'amidons physiquement modifiés offrant une fonctionnalité ciblée sans modification chimique. L'Amérique du Nord se caractérise par une industrie de transformation alimentaire mature et une reformulation continue des produits, la demande étant de plus en plus axée sur les applications d'amidons de spécialité et fonctionnels plutôt que sur les ingrédients de base. Les investissements des principaux producteurs d'amidon dans des installations de production et d'ingrédients de spécialité soutiennent le développement d'applications à plus haute valeur ajoutée dans les marchés alimentaires et industriels.
L'Amérique du Sud, menée par le Brésil et d'autres grands producteurs agricoles, bénéficie de la disponibilité de matières premières de maïs et de manioc et d'une industrie alimentaire transformée en expansion. Ces ressources agricoles fournissent une base favorable pour la production régionale d'amidon tout en soutenant les applications dans les aliments de commodité et d'autres produits transformés. Le marché du Moyen-Orient et de l'Afrique reste comparativement plus petit mais offre des opportunités à mesure que la capacité de transformation alimentaire nationale se développe, notamment dans les pays du Golfe poursuivant des initiatives industrielles et de sécurité alimentaire plus larges. La demande sur ces marchés est soutenue par le besoin d'ingrédients amylacés fonctionnels dans les aliments transformés, tandis que les exigences de certification et de réglementation restent des considérations importantes pour les fournisseurs internationaux cherchant à étendre leur présence.

Paysage concurrentiel
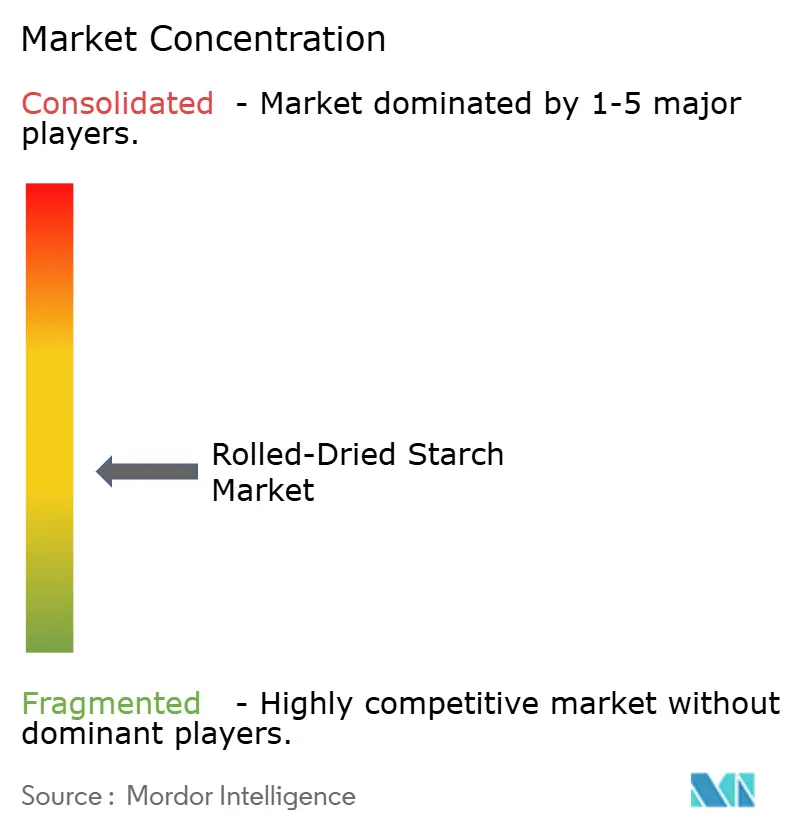
Le marché de l'amidon roulé-séché est modérément fragmenté, avec une concurrence s'étendant des entreprises d'ingrédients diversifiées à l'échelle mondiale aux producteurs d'amidon spécialisés. Archer Daniels Midland Company, Cargill, Incorporated, Ingredion Incorporated, Tate & Lyle PLC et Roquette Frères sont les principaux acteurs de ce marché, soutenus par de larges portefeuilles d'amidons, des capacités de traitement établies et de vastes réseaux de clients. La concurrence est principalement façonnée par l'étendue des produits, l'expertise applicative, l'accès aux matières premières, l'échelle de fabrication et la capacité à développer des amidons de spécialité pour les applications alimentaires, pharmaceutiques et industrielles.
L'environnement concurrentiel est également influencé par la consolidation parmi les principaux fournisseurs d'ingrédients. L'acquisition proposée de Tate & Lyle par Ingredion représente un développement stratégique significatif, les actionnaires de Tate & Lyle ayant approuvé la transaction en juillet 2026. La combinaison devrait renforcer la position d'Ingredion dans les ingrédients de spécialité en réunissant des capacités complémentaires dans les amidons, les texturants, les édulcorants et les solutions de formulation. Pendant ce temps, Roquette continue de se démarquer par des solutions d'amidon de spécialité et à base de plantes, tandis qu'ADM et Cargill bénéficient d'un approvisionnement agricole à grande échelle et de réseaux mondiaux d'ingrédients.
Au-delà des principaux fournisseurs mondiaux, la concurrence comprend des fabricants d'amidon régionaux et spécialisés qui se différencient par la proximité des matières premières, des produits spécifiques aux applications et la réactivité aux exigences des clients locaux. Les producteurs européens maintiennent des positions établies dans les applications d'amidon de pomme de terre et de spécialité, tandis que les fournisseurs asiatiques bénéficient de l'accès au manioc et à d'autres matières premières disponibles localement. Cela crée une structure concurrentielle dans laquelle les entreprises multinationales ont des avantages en termes d'échelle, d'étendue de portefeuille et de portée internationale, tandis que les producteurs plus petits et régionaux se démarquent par des grades spécialisés, un approvisionnement localisé et une expertise applicative ciblée.
Leaders du secteur de l'amidon roulé-séché
Archer Daniels Midland Company
Cargill, Incorporated
Ingredion Incorporated
Tate & Lyle PLC
Roquette Frères S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Emsland Group a lancé Emset® K 360, un éther d'amidon de nouvelle génération pour le plâtre de gypse, le plâtre de gypse-chaux, les adhésifs pour carrelage et les applications de mortier sec à base de ciment. Le produit est décrit comme un éther d'amidon polyvalent conçu pour simplifier les formulations tout en offrant des performances dans de multiples applications de construction.
- Janvier 2026 : Emsland Group a lancé Emjel® LC 15, un nouvel amidon fonctionnel pour les gelées et gommes véganes et végétariennes. Emsland le décrit comme un amidon fonctionnel à l'eau froide permettant la cuisson à pression atmosphérique et le remplacement de la gélatine.
- Octobre 2025 : AGRANA a annoncé une augmentation de la capacité de production d'amidons de spécialité non alimentaires séchés sur tambour dans son usine de Gmünd, en Autriche, dans le cadre de son programme d'investissement 2025/26.


Périmètre du rapport mondial sur le marché de l'amidon roulé-séché
Le marché de l'amidon roulé-séché désigne le marché des produits amylacés traités par roulage et séchage pour obtenir des propriétés fonctionnelles spécifiques destinées à être utilisées dans diverses applications industrielles. Le marché de l'amidon roulé-séché est segmenté par source, notamment l'amidon de pomme de terre, l'amidon de maïs, l'amidon de blé et d'autres sources ; par secteur d'utilisation finale, notamment l'industrie alimentaire, l'industrie pharmaceutique, l'industrie du papier et de l'emballage, l'industrie cosmétique et des soins personnels, et d'autres industries ; et par géographie, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
| Amidon de pomme de terre |
| Amidon de maïs |
| Amidon de blé |
| Autres sources |
| Industrie alimentaire |
| Industrie pharmaceutique |
| Industrie du papier et de l'emballage |
| Industrie cosmétique et des soins personnels |
| Autres industries |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Amidon de pomme de terre | |
| Amidon de maïs | ||
| Amidon de blé | ||
| Autres sources | ||
| Par secteur d'utilisation finale | Industrie alimentaire | |
| Industrie pharmaceutique | ||
| Industrie du papier et de l'emballage | ||
| Industrie cosmétique et des soins personnels | ||
| Autres industries | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur attendue de l'amidon roulé-séché d'ici 2031 ?
Le marché de l'amidon roulé-séché devrait atteindre 1,30 milliard USD d'ici 2031, contre 0,97 milliard USD en 2026.
Quelle source d'amidon domine la demande mondiale ?
L'amidon de pomme de terre était en tête avec une part de 39,14 % en 2025 et devrait croître à un CAGR de 6,85 % jusqu'en 2031, ce qui en fait le segment source le plus important et celui à la croissance la plus rapide du marché de l'amidon roulé-séché.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'industrie pharmaceutique devrait croître à un CAGR de 7,13 % durant 2026-2031, soutenue par la demande d'excipients amylacés certifiés sur le marché de l'amidon roulé-séché.
Quelle région détenait la plus grande part en 2025 ?
L'Asie-Pacifique détenait 39,18 % de la demande mondiale en 2025.
Dernière mise à jour de la page le:



