
Marktgröße und Marktanteil für Walzengetrocknete Stärke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.97 Milliarden US-Dollar |
| Marktgröße (2031) | 1.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Walzengetrocknete Stärke von Mordor Intelligence
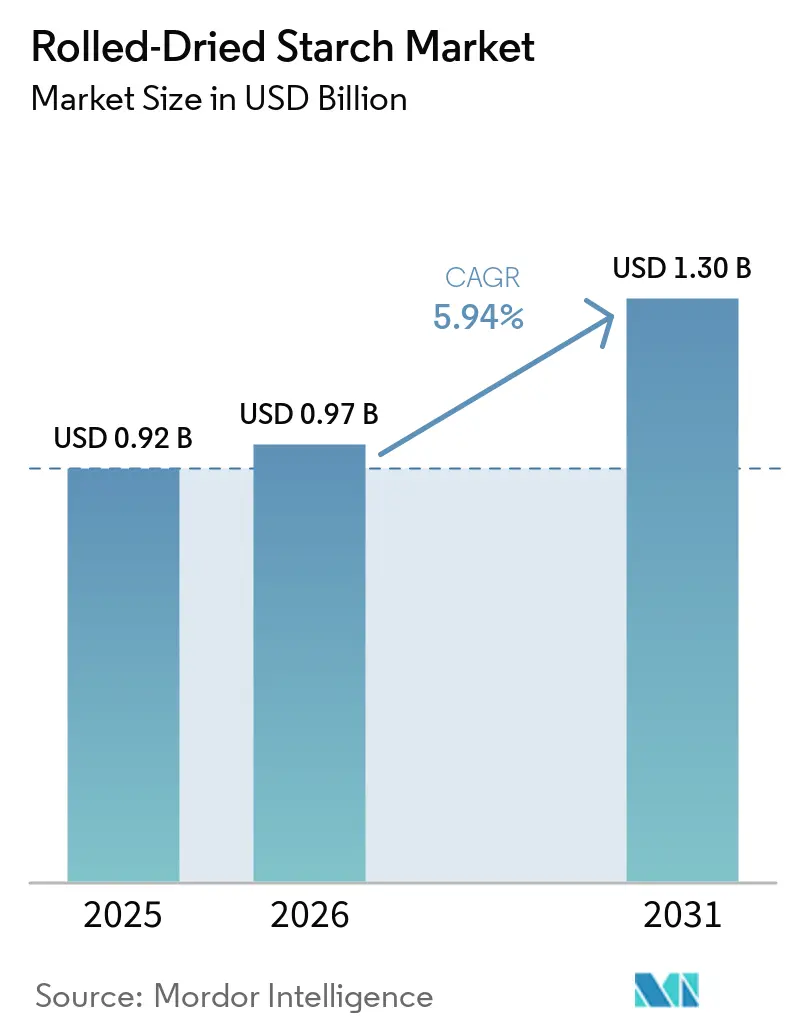
Die Marktgröße für Walzengetrocknete Stärke wird voraussichtlich von 0,92 Milliarden USD im Jahr 2025 auf 0,97 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,94 % über den Zeitraum 2026–2031 einen Wert von 1,30 Milliarden USD erreichen. Der globale Markt für Walzengetrocknete Stärke wächst stetig, angetrieben durch die steigende Nachfrage von Lebensmittelherstellern nach sofortiger Hydratation, gleichmäßiger Textur und funktioneller Leistung ohne umfangreiche chemische Modifikation. Walzengetrocknete Stärke bietet Kaltwater-Dispergierbarkeit und schnelle Viskositätsentwicklung, was sie für ein breites Spektrum an Lebensmittel- und Industrieanwendungen geeignet macht. Zusätzliche Nachfrage entsteht durch die Ausweitung von Convenience-Lebensmitteln, Anforderungen an Clean-Label-Formulierungen und die zunehmende Verwendung stärkebasierter Zutaten in pharmazeutischen Anwendungen. Hersteller diversifizieren zudem Stärkequellen und entwickeln spezialisierte Formulierungen, um sich ändernden Verbraucherpräferenzen gerecht zu werden und die Abhängigkeit von einzelnen Rohstoffen zu reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle hielt Kartoffelstärke im Jahr 2025 einen Marktanteil von 39,14 % am Markt für Walzengetrocknete Stärke und soll im Zeitraum 2026–2031 mit einer CAGR von 6,85 % wachsen.
- Nach Endverbrauchsbranche hielt die Lebensmittelindustrie im Jahr 2025 einen Marktanteil von 57,16 % am Markt für Walzengetrocknete Stärke, während die Pharmaindustrie im Zeitraum 2026–2031 voraussichtlich eine CAGR von 7,13 % verzeichnen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 39,18 % am Markt für Walzengetrocknete Stärke, und die Region soll im Zeitraum 2026–2031 eine CAGR von 6,63 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Walzengetrocknete Stärke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Convenience- und Instant-Lebensmittelformulierungen | +1.5% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach pflanzlichen Lebensmitteln und Lebensmitteln mit alternativen Proteinen | +1.2% | Global, beschleunigt in Nordamerika und im städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Clean-Label- und physikalisch modifizierten Stärkeprodukten | +1.1% | Nordamerika und Europa als Kernmärkte, Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Niedertemperatur- und wärmeempfindlicher Lebensmittelverarbeitung | +0.9% | Globale Fertigungszentren, Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachstum von glutenfreien und Spezialbackanwendungen | +0.7% | Nordamerika, Europa und städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von funktionellen Stärken in Soßen, Dressings und verzehrfertigen Lebensmitteln | +0.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Convenience- und Instant-Lebensmittelformulierungen
Die Ausweitung von Convenience- und Instant-Lebensmittelformulierungen treibt die Nachfrage nach Walzengetrockneter Stärke an, da Hersteller zunehmend Zutaten benötigen, die schnelle Hydratation, Viskosität und Textur mit minimalem Zubereitungsaufwand bieten. Die Umfrage des International Food Information Council (IFIC) zu Ernährung und Gesundheit 2026 ergab, dass 61 % der Verbraucher in den Vereinigten Staaten Convenience als wichtigen Einflussfaktor bei Kauf- und Getränkeentscheidungen betrachteten und damit zum ersten Mal in der Geschichte der Umfrage die Gesundheitlichkeit übertrafen[1]Quelle: International Food Information Council, "A Focus On Dietary Guidance & Processed Food", ific.org. Darüber hinaus berichtete die National Association for Convenience Stores (NACS), dass zubereitete Speisen im Jahr 2024 einen Anteil von 72,6 % am Foodservice-Umsatz von Convenience-Stores ausmachten, was die wachsende Bedeutung von verzehrfertigen und leicht zuzubereitenden Lebensmittelformaten unterstreicht[2]Quelle: National Association for Convenience Stores, "C-Store Foodservice Delivered Exceptional Growth in 2024", convenience.org. Walzengetrocknete Stärke unterstützt diese Anwendungen, indem sie in Produkten wie Instant-Suppen, Soßen, Backmischungen und Fertiggerichten sofortige Funktionalität bietet. Folglich wird die anhaltende Verlagerung hin zu zeitsparender Lebensmittelzubereitung voraussichtlich ihre Akzeptanz in verarbeiteten Lebensmittelformulierungen stärken.
Steigende Nachfrage nach pflanzlichen Lebensmitteln und Lebensmitteln mit alternativen Proteinen
Die steigende Nachfrage nach pflanzlichen Lebensmitteln und Lebensmitteln mit alternativen Proteinen unterstützt die Akzeptanz von Walzengetrockneter Stärke, da Hersteller funktionelle Zutaten benötigen, die Bindung, Feuchtigkeitsrückhalt, Textur und strukturelle Stabilität in Fleisch- und Milchalternativen verbessern. Laut dem Good Food Institute (GFI) kauften 60 % der Haushalte in den Vereinigten Staaten im Jahr 2025 pflanzliche Lebensmittel, was mit 2024 übereinstimmt, während 75 % dieser Haushalte pflanzliche Lebensmittel mehr als einmal im Jahr kauften[3]Quelle: Good Food Institute, "2026 State of the Industry report", gfi.org. Diese anhaltende Haushaltsbeteiligung deutet auf eine nachhaltige Nachfrage nach pflanzlichen Formulierungen hin und ermutigt Hersteller, die Textur, Konsistenz und Verarbeitungsleistung dieser Produkte zu verbessern. Walzengetrocknete Stärke kann schnelle Hydratation, Verdickung und strukturelle Funktionalität bieten, was sie für pflanzliche Fleischprodukte, Milchalternativen, Soßen und andere Formulierungen mit alternativen Proteinen geeignet macht. Da Produktentwickler die sensorischen und funktionellen Eigenschaften dieser Lebensmittel weiter verfeinern, wird die Nachfrage nach vielseitigen Stärkeprodukten voraussichtlich steigen.
Zunehmende Akzeptanz von Clean-Label- und physikalisch modifizierten Stärkeprodukten
Die wachsende Präferenz für Clean-Label-Lebensmittelprodukte veranlasst Hersteller, chemisch modifizierte Stärken durch Zutaten zu ersetzen, die als natürlicher, erkennbarer und minimal verarbeitet wahrgenommen werden. Physikalisch modifizierte Stärken bieten eine Möglichkeit, gezielte funktionelle Eigenschaften zu erzielen und dabei herkömmliche chemische Modifikation zu vermeiden, was mit der zunehmenden Aufmerksamkeit für Zutaten-Transparenz und einfachere Etiketten übereinstimmt. Verarbeitungstechniken wie Vorverkleisterung, Trocknung auf Walzentrocknern, Walzentrocknung, Stärkemischung und hydrothermale Behandlung können die Stärkefunktionalität verändern und dabei ihre Clean-Label-Positionierung beibehalten. Walzengetrocknete Stärke ist besonders relevant, da die walzenbasierte Vorverkleisterung schnelle Hydratation, Verdickung und andere funktionelle Eigenschaften ohne chemische Modifikation bietet. Da Lebensmittelhersteller Produkte reformulieren, um Clean-Label-Anforderungen zu erfüllen und gleichzeitig Textur, Stabilität und Verarbeitungsleistung beizubehalten, wird die Nachfrage nach physikalisch modifizierten Stärkeprodukten voraussichtlich steigen.
Steigende Nachfrage nach Niedertemperatur- und wärmeempfindlicher Lebensmittelverarbeitung
Die steigende Nachfrage nach Niedertemperatur- und wärmeempfindlicher Lebensmittelverarbeitung schafft Chancen für Walzengetrocknete Stärke, insbesondere in Anwendungen, bei denen übermäßige thermische Einwirkung die Produktqualität, Funktionalität oder Nährstoffeigenschaften beeinträchtigen kann. Durch Walzentrocknung hergestellte vorverkleisterte Stärke kann sich leicht in kaltem Wasser dispergieren, sodass Hersteller Verdickung und Viskosität erzielen können, ohne während der endgültigen Produktzubereitung zusätzliches Erhitzen zu benötigen. Diese Funktionalität ist besonders relevant für wärmeempfindliche Produkte wie kalte Desserts, Salatdressings, Backmischungen, Babynahrung und andere Formulierungen, die eine schonende Verarbeitung erfordern. Walzengetrocknete Stärke kann daher die Verarbeitung vereinfachen und gleichzeitig bei niedrigeren Temperaturen eine gleichmäßige Hydratation und Textur bieten. Da Lebensmittelhersteller zunehmend Produktqualität und kontrollierte thermische Verarbeitung priorisieren, wird die Nachfrage nach diesen leicht dispergierbaren Stärkeprodukten voraussichtlich zunehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei landwirtschaftlichen Rohstoffen | -0.4% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verarbeitungskomplexität und Qualitätskontrollanforderungen | -0.3% | Global, am ausgeprägtesten bei aufstrebenden Produzenten in Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit alternativer Stärkemodifikationstechnologien und Hydrokolloide | -0.4% | Global, schnellste Substitution in Südostasien | Mittelfristig (2–4 Jahre) |
| Variabilität der funktionellen Leistung über Stärkequellen und -zusammensetzungen hinweg | -0.3% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei landwirtschaftlichen Rohstoffen
Die Preisvolatilität bei landwirtschaftlichen Rohstoffen bleibt ein Hemmnis für den Markt für Walzengetrocknete Stärke, da die Produktion stark von Kulturen wie Kartoffeln, Mais, Maniok, Reis und anderen landwirtschaftlichen Ausgangsstoffen abhängt, deren Verfügbarkeit und Preisgestaltung durch Wetter, Erträge, Betriebsmittelkosten und konkurrierende Nachfrage beeinflusst werden. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) stellt fest, dass das Wetter eine entscheidende Rolle bei der Bestimmung der Kartoffelerträge spielen kann, während Düngemittel-, Kraftstoff-, Arbeits- und andere Betriebsmittelkosten ebenfalls die an die Erzeuger gezahlten Preise beeinflussen können. Diese Schwankungen können die Beschaffungskosten für Stärkehersteller erhöhen und die Produktionsplanung erschweren, insbesondere wenn schlechte Ernten die Rohstoffverfügbarkeit einschränken. Da Rohstoffe einen erheblichen Anteil der Stärkeverarbeitungskosten ausmachen, kann anhaltende Preisinstabilität die Margen der Hersteller belasten und letztendlich die Kosten für nachgelagerte Lebensmittelhersteller erhöhen.
Verarbeitungskomplexität und Qualitätskontrollanforderungen
Die Herstellung von Walzengetrockneter Stärke umfasst ein relativ enges Betriebsfenster, in dem kleine Änderungen der Trocknungsbedingungen die Eigenschaften der fertigen Zutat verändern können. Untersuchungen zur industriellen Walzentrocknung zeigen, dass Variablen wie Dampfdruck, Walzengeschwindigkeit und Verkleisterungsbadstand gleichzeitig Feuchtigkeitsgehalt, Filmdicke und Materialausstoß beeinflussen können. Eine solche Empfindlichkeit erhöht den Bedarf an engmaschiger Überwachung des Trocknungszyklus und sorgfältiger Anpassung der Zufuhr- und Geräteeinstellungen. Abweichungen können sich in Unterschieden im Hydratationsverhalten, der Viskosität oder der Rekonstitutionsleistung niederschlagen, was die Aufrechterhaltung der Gleichmäßigkeit über Produktionsläufe hinweg erschwert. Die daraus resultierenden technischen Anforderungen können die Herstellungskosten erhöhen und zusätzliche Hürden für kleinere Produzenten schaffen, die Kapazitäten für Walzengetrocknete Stärke aufbauen oder erweitern möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Dominanz der Kartoffel trifft auf Diversifizierungsdruck
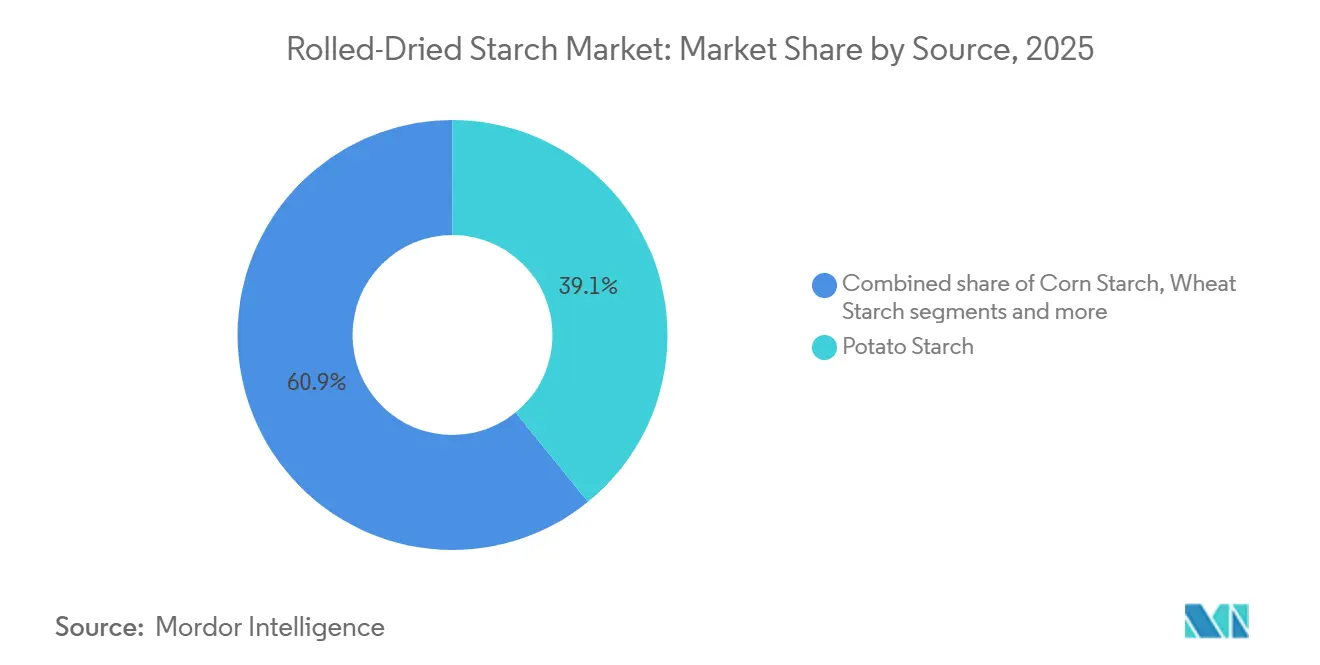
Nach Quelle entfiel auf Kartoffelstärke im Jahr 2025 ein Anteil von 39,14 % am Markt für Walzengetrocknete Stärke, und sie soll von 2026 bis 2031 mit einer CAGR von 6,85 % das schnellste Wachstum verzeichnen, was sie sowohl zum größten als auch zum am schnellsten wachsenden Quellsegment macht. Ihre Position wird durch starke Verkleisterung, Wasserbindungskapazität und ein neutrales Geschmacksprofil gestützt, die sie für Soßen, Backwaren, verarbeitete Lebensmittel und andere Formulierungen geeignet machen, die gleichmäßige Verdickung und Textur erfordern. Die etablierte Verfügbarkeit von Kartoffeln als Stärkeausgangsstoff, insbesondere in den wichtigsten europäischen Anbauregionen, unterstützt zudem ihre Verwendung in der Herstellung von Walzengetrockneter Stärke. Ihre breite Anwendbarkeit in Lebensmittel- und Industrieformulierungen soll das Nachfragewachstum aufrechterhalten.
Die verbleibenden Quellsegmente, bestehend aus Maisstärke, Weizenstärke und anderen Quellen, bedienen weiterhin etablierte Anwendungen in der Lebensmittelverarbeitung und industriellen Formulierungen. Maisstärke profitiert von breiter Verfügbarkeit und vielseitigen Verdickungs- und Bindungseigenschaften, während Weizenstärke in Backwaren- und verarbeiteten Lebensmittelanwendungen weit verbreitet ist. Andere Quellen, darunter Maniok, Erbsen, Reis und wachsartige Sorten, bieten differenzierte funktionelle Eigenschaften für Spezialformulierungen. Die wachsende Diversifizierung der Ausgangsstoffe und die Nachfrage nach Stärken mit anwendungsspezifischen Eigenschaften sollen diese Segmente unterstützen.


Nach Endverbrauchsbranche: Lebensmittelsektor verankert den Wert; Pharma beschleunigt
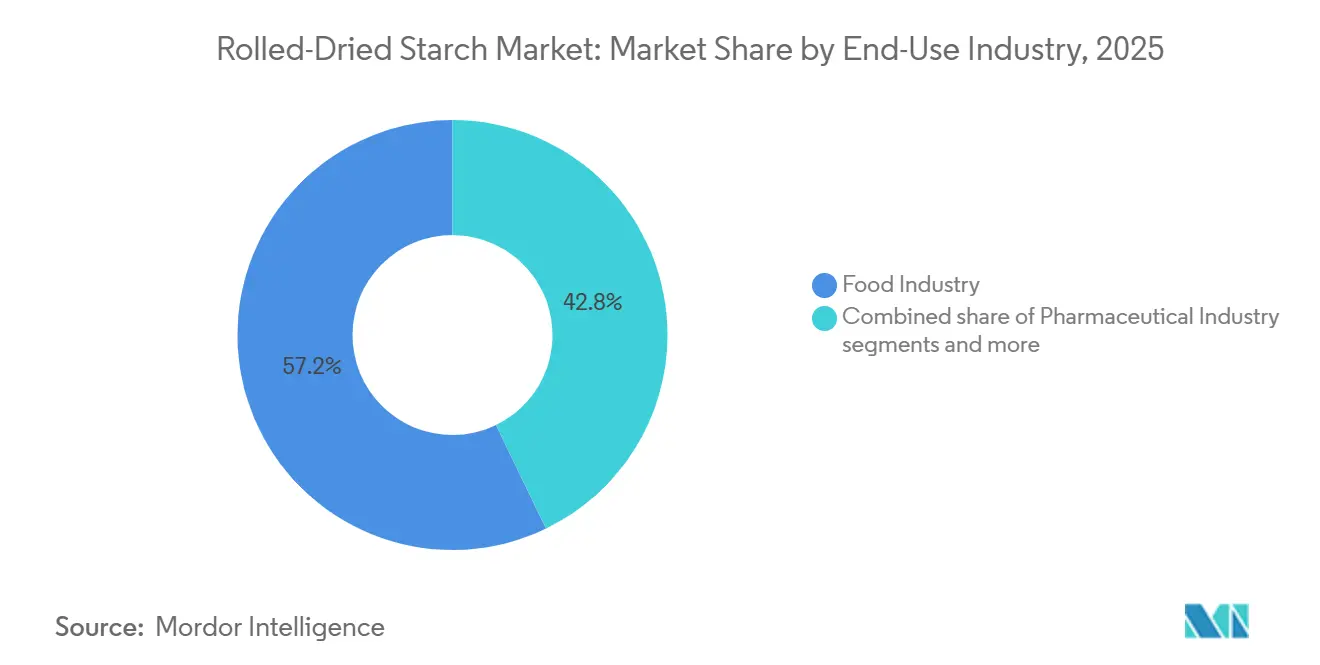
Nach Endverbrauchsbranche entfiel auf die Lebensmittelindustrie im Jahr 2025 ein Anteil von 57,16 % am Markt für Walzengetrocknete Stärke, was sie zum größten Anwendungssegment macht. Die Nachfrage wird durch die weit verbreitete Verwendung stärkebasierter Zutaten in Convenience-orientierten Produkten wie Instant-Suppen, Soßen, Trockenmischungen, Backwaren, Babynahrung und verzehrfertigen Mahlzeiten gestützt. Walzengetrocknete Stärke ist für diese Anwendungen besonders geeignet, da sie schnelle Hydratation und Viskosität ohne umfangreiches Erhitzen während der Zubereitung bieten kann. Ihre Fähigkeit, Textur und Konsistenz zu unterstützen, macht sie auch für Reformulierungsbemühungen bei fettreduzierten und anderen Speziallebensmitteln relevant. Die breite Anwendungsbasis von Stärke in verarbeiteten Lebensmitteln bietet daher eine stabile Grundlage für eine anhaltende Nachfrage aus der Lebensmittelindustrie.
Die Pharmaindustrie soll von 2026 bis 2031 mit einer CAGR von 7,13 % das schnellste Wachstum verzeichnen, unterstützt durch die zunehmende Verwendung stärkebasierter Hilfsstoffe in Tabletten, Kapseln und anderen Darreichungsformen. Vorverkleisterte Stärke kann als Bindemittel, Füllstoff und Sprengmittel fungieren, was sie in festen oralen Formulierungen nützlich macht, bei denen eine kontrollierte Verarbeitung und zuverlässige Tablettenleistung erforderlich sind. Die wachsende pharmazeutische Fertigungskapazität, insbesondere in Schwellenmärkten, schafft zusätzliche Möglichkeiten für lokal gelieferte Hilfsstoffzutaten. Gleichzeitig erfordern pharmazeutische Anwendungen engere Qualitätsspezifikationen und regulatorische Compliance als viele Lebensmittelanwendungen, was Lieferanten mit etablierten Fertigungs- und Qualitätskontrollfähigkeiten begünstigt. Diese Kombination aus expandierender pharmazeutischer Produktion und Nachfrage nach multifunktionalen Hilfsstoffen soll das überdurchschnittliche Wachstum des Segments unterstützen.
Geografische Analyse
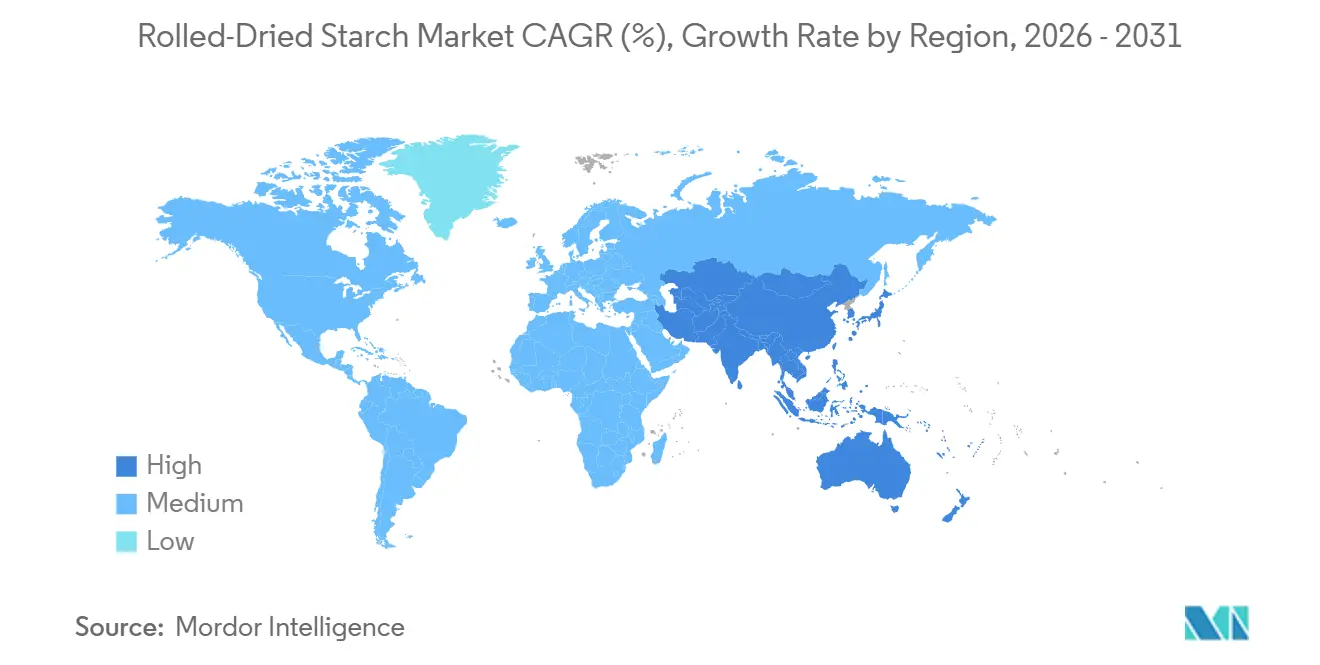
Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 39,18 % am globalen Markt für Walzengetrocknete Stärke, und die Region soll im Zeitraum 2026–2031 mit einer CAGR von 6,63 % wachsen, was sie sowohl zum größten als auch zum am schnellsten wachsenden regionalen Markt macht. Die Nachfrage wird durch die expandierende Lebensmittelverarbeitung, pharmazeutische Fertigung und Convenience-Lebensmittelproduktion in China, Indien und Südostasien angetrieben. Die Region profitiert auch von etablierten Maniok- und anderen Stärkeverarbeitungsindustrien, insbesondere in Südostasien, wo die Nähe zu landwirtschaftlichen Ausgangsstoffen eine kosteneffiziente Produktion unterstützt. In China stärken Investitionen globaler Zutatenhersteller in Stärkeforschung und Pilotverarbeitungsinfrastruktur die Fähigkeiten der Region in der Entwicklung von Spezialstärken. Indiens expandierende Pharma- und Lebensmittelverarbeitungsindustrien schaffen ebenfalls zusätzliche Anwendungen für vorverkleisterte und physikalisch modifizierte Stärkeprodukten.
Europa stellt einen wichtigen Markt für Walzengetrocknete Stärke dar, gestützt durch seine etablierte Stärkeverarbeitungsinfrastruktur und eine starke Kartoffel-, Weizen- und Maisproduktionsbasis. Frankreich, Deutschland, die Niederlande und andere europäische Länder verfügen über gut entwickelte Stärkeindustrien, die Lebensmittel-, Pharma-, Papier- und Industrieanwendungen bedienen. Der Fokus der Region auf Zutaten-Transparenz und Clean-Label-Formulierung unterstützt die Nachfrage nach physikalisch modifizierten Stärken, die gezielte Funktionalität ohne chemische Modifikation bieten. Nordamerika ist durch eine reife Lebensmittelverarbeitungsindustrie und anhaltende Produktreformulierung gekennzeichnet, wobei die Nachfrage zunehmend auf Spezial- und funktionelle Stärkeanwendungen statt auf Massenware ausgerichtet ist. Investitionen großer Stärkehersteller in Produktions- und Spezialzutateneinrichtungen unterstützen die Entwicklung höherwertiger Anwendungen in Lebensmittel- und Industriemärkten.
Südamerika, angeführt von Brasilien und anderen großen Agrarproduzenten, profitiert von der Verfügbarkeit von Mais- und Maniokausgangsstoffen und einer expandierenden verarbeiteten Lebensmittelindustrie. Diese landwirtschaftlichen Ressourcen bieten eine günstige Grundlage für die regionale Stärkeproduktion und unterstützen gleichzeitig Anwendungen in Convenience-Lebensmitteln und anderen verarbeiteten Produkten. Der Markt im Nahen Osten und Afrika bleibt vergleichsweise kleiner, bietet jedoch Chancen, da die inländische Lebensmittelverarbeitungskapazität wächst, insbesondere in Golfstaaten, die breitere Industrie- und Ernährungssicherheitsinitiativen verfolgen. Die Nachfrage in diesen Märkten wird durch den Bedarf an funktionellen Stärkeprodukten in verarbeiteten Lebensmitteln gestützt, während Zertifizierungs- und regulatorische Anforderungen wichtige Überlegungen für internationale Lieferanten bleiben, die ihre Präsenz ausbauen möchten.

Wettbewerbslandschaft
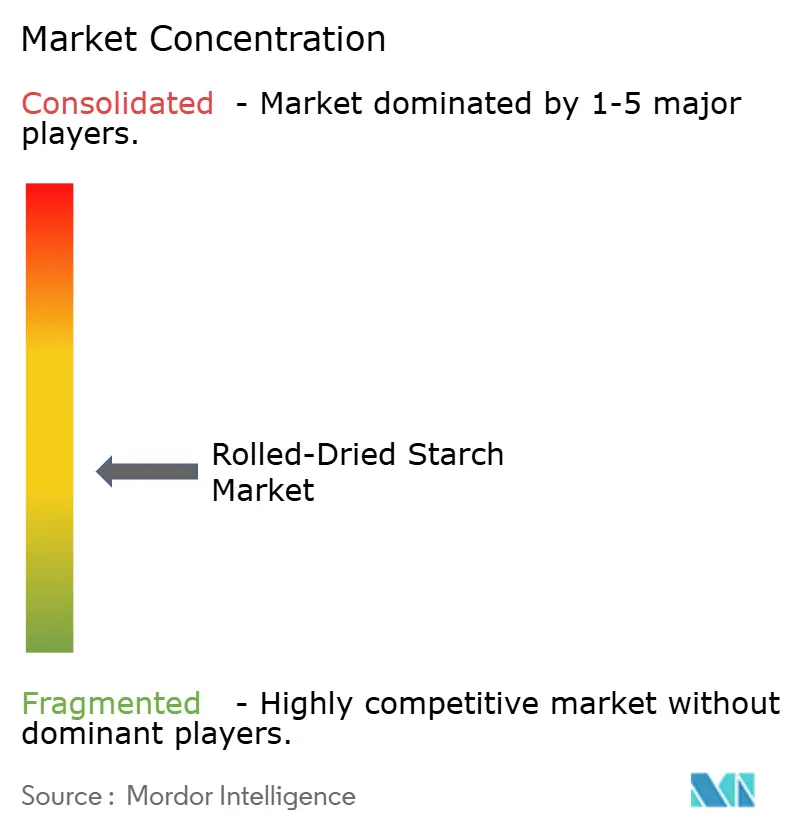
Der Markt für Walzengetrocknete Stärke ist mäßig fragmentiert, wobei der Wettbewerb global diversifizierte Zutatenhersteller und spezialisierte Stärkeproduzenten umfasst. Archer Daniels Midland Company, Cargill, Incorporated, Ingredion Incorporated, Tate & Lyle PLC und Roquette Frères sind die wichtigsten Akteure in diesem Markt, unterstützt durch breite Stärkeportfolios, etablierte Verarbeitungskapazitäten und umfangreiche Kundennetzwerke. Der Wettbewerb wird in erster Linie durch Produktbreite, Anwendungsexpertise, Rohstoffzugang, Fertigungsmaßstab und die Fähigkeit zur Entwicklung von Spezialstärken für Lebensmittel-, Pharma- und Industrieanwendungen geprägt.
Das Wettbewerbsumfeld wird auch durch Konsolidierung unter den wichtigsten Zutatenzulieferern beeinflusst. Die geplante Übernahme von Tate & Lyle durch Ingredion stellt eine bedeutende strategische Entwicklung dar, wobei die Aktionäre von Tate & Lyle der Transaktion im Juli 2026 zugestimmt haben. Die Kombination soll Ingredions Position bei Spezialzutaten stärken, indem komplementäre Fähigkeiten in Stärken, Texturierungsmitteln, Süßungsmitteln und Formulierungslösungen zusammengeführt werden. Unterdessen konkurriert Roquette weiterhin durch Spezial- und pflanzliche Stärkelösungen, während ADM und Cargill von großmaßstäblicher landwirtschaftlicher Beschaffung und globalen Zutatennetzwerken profitieren.
Über die großen globalen Lieferanten hinaus umfasst der Wettbewerb regionale und spezialisierte Stärkehersteller, die sich durch Rohstoffnähe, anwendungsspezifische Produkte und Reaktionsfähigkeit auf lokale Kundenanforderungen differenzieren. Europäische Hersteller behaupten etablierte Positionen in Kartoffel- und Spezialstärkeanwendungen, während asiatische Lieferanten von Zugang zu Maniok und anderen lokal verfügbaren Ausgangsstoffen profitieren. Dies schafft eine Wettbewerbsstruktur, in der multinationale Unternehmen Vorteile in Bezug auf Maßstab, Portfoliobreite und internationale Reichweite haben, während kleinere und regionale Hersteller durch spezialisierte Qualitäten, lokale Beschaffung und gezielte Anwendungsexpertise konkurrieren.
Marktführer in der Branche für Walzengetrocknete Stärke
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Emsland Group brachte Emset® K 360 auf den Markt, einen Stärkeether der neuen Generation für Gipsputz, Gips-Kalk-Putz, Fliesenkleber und Zement-Trockenmörtelanwendungen. Das Produkt wird als vielseitiger Stärkeether beschrieben, der Formulierungen vereinfacht und gleichzeitig Leistung in mehreren Bauanwendungen bietet.
- Januar 2026: Emsland Group brachte Emjel® LC 15 auf den Markt, eine neue funktionelle Stärke für vegane und vegetarische Gelees und Gummis. Emsland beschreibt es als eine kaltwasserfunktionale Stärke, die atmosphärisches Kochen und den Ersatz von Gelatine ermöglicht.
- Oktober 2025: AGRANA meldete eine Erhöhung der Produktionskapazität für walzengetrocknete Non-Food-Spezialstärken in seiner Anlage in Gmünd, Österreich, als Teil seines Investitionsprogramms 2025/26.


Berichtsumfang des globalen Marktes für Walzengetrocknete Stärke
Der Markt für Walzengetrocknete Stärke bezieht sich auf den Markt für Stärkeprodukte, die durch Walzen und Trocknen verarbeitet werden, um spezifische funktionelle Eigenschaften für die Verwendung in verschiedenen industriellen Anwendungen zu erzielen. Der Markt für Walzengetrocknete Stärke ist segmentiert nach Quelle, einschließlich Kartoffelstärke, Maisstärke, Weizenstärke und anderen Quellen; nach Endverbrauchsbranche, einschließlich Lebensmittelindustrie, Pharmaindustrie, Papier- und Verpackungsindustrie, Kosmetik- und Körperpflegeindustrie sowie anderen Branchen; und nach Geografie, einschließlich Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) erstellt.
| Kartoffelstärke |
| Maisstärke |
| Weizenstärke |
| Andere Quellen |
| Lebensmittelindustrie |
| Pharmaindustrie |
| Papier- und Verpackungsindustrie |
| Kosmetik- und Körperpflegeindustrie |
| Andere Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Kartoffelstärke | |
| Maisstärke | ||
| Weizenstärke | ||
| Andere Quellen | ||
| Nach Endverbrauchsbranche | Lebensmittelindustrie | |
| Pharmaindustrie | ||
| Papier- und Verpackungsindustrie | ||
| Kosmetik- und Körperpflegeindustrie | ||
| Andere Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird Walzengetrocknete Stärke bis 2031 voraussichtlich erreichen?
Der Markt für Walzengetrocknete Stärke soll bis 2031 einen Wert von 1,30 Milliarden USD erreichen, ausgehend von 0,97 Milliarden USD im Jahr 2026.
Welche Stärkequelle führt die globale Nachfrage an?
Kartoffelstärke führte im Jahr 2025 mit einem Anteil von 39,14 % und soll bis 2031 mit einer CAGR von 6,85 % wachsen, was sie zum größten und am schnellsten wachsenden Quellsegment im Markt für Walzengetrocknete Stärke macht.
Welche Endverbrauchsanwendung wächst am schnellsten?
Die Pharmaindustrie soll im Zeitraum 2026–2031 mit einer CAGR von 7,13 % wachsen, unterstützt durch die Nachfrage nach zertifizierten Stärkehilfsstoffen im Markt für Walzengetrocknete Stärke.
Welche Region hielt im Jahr 2025 den größten Anteil?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,18 % an der globalen Nachfrage.
Seite zuletzt aktualisiert am:



