
プライベートCAサービスとしての市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
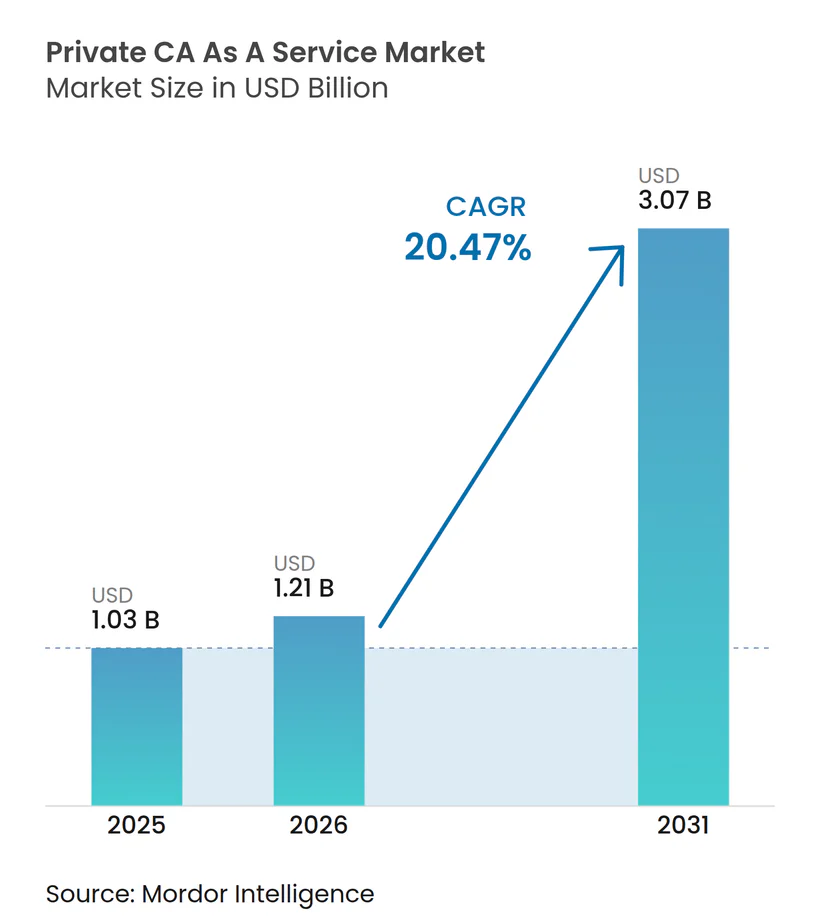
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 3.07 十億米ドル |
| 成長率 (2026 - 2031) | 20.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプライベートカーサービスとしての市場分析
プライベートCAサービスとしての市場規模は2025年に10.3 ビリオン 米ドルと評価され、2026年の12.1 ビリオン 米ドルから2031年には30.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは20.47%です。公開TLS証明書のライフサイクルの短縮化により、証明書の更新が断続的な運用タスクから継続的な要件へと移行しており、自動化の価値が高まっています。プライベートCAサービスとしての市場は、認証済みアイデンティティを必要とするクラウドワークロード、サービスメッシュ、接続デバイス、AIエージェントの普及によっても形成されています。ポスト量子暗号、デジタルアイデンティティ、暗号制御に関する規制活動が活発化しており、標準や管轄区域をまたいで運用できるプロバイダーの重要性が高まっています。競争は証明書の価格設定を超え、ライフサイクル自動化、プライベート認証局の運用、鍵管理、暗号の検出、既存のセキュリティ環境との統合へと移行しています。こうした状況は、技術的な深みと企業および中小規模の組織向けの実践的な導入支援を組み合わせられるプロバイダーに成長の余地をもたらしています。
レポートの主要ポイント
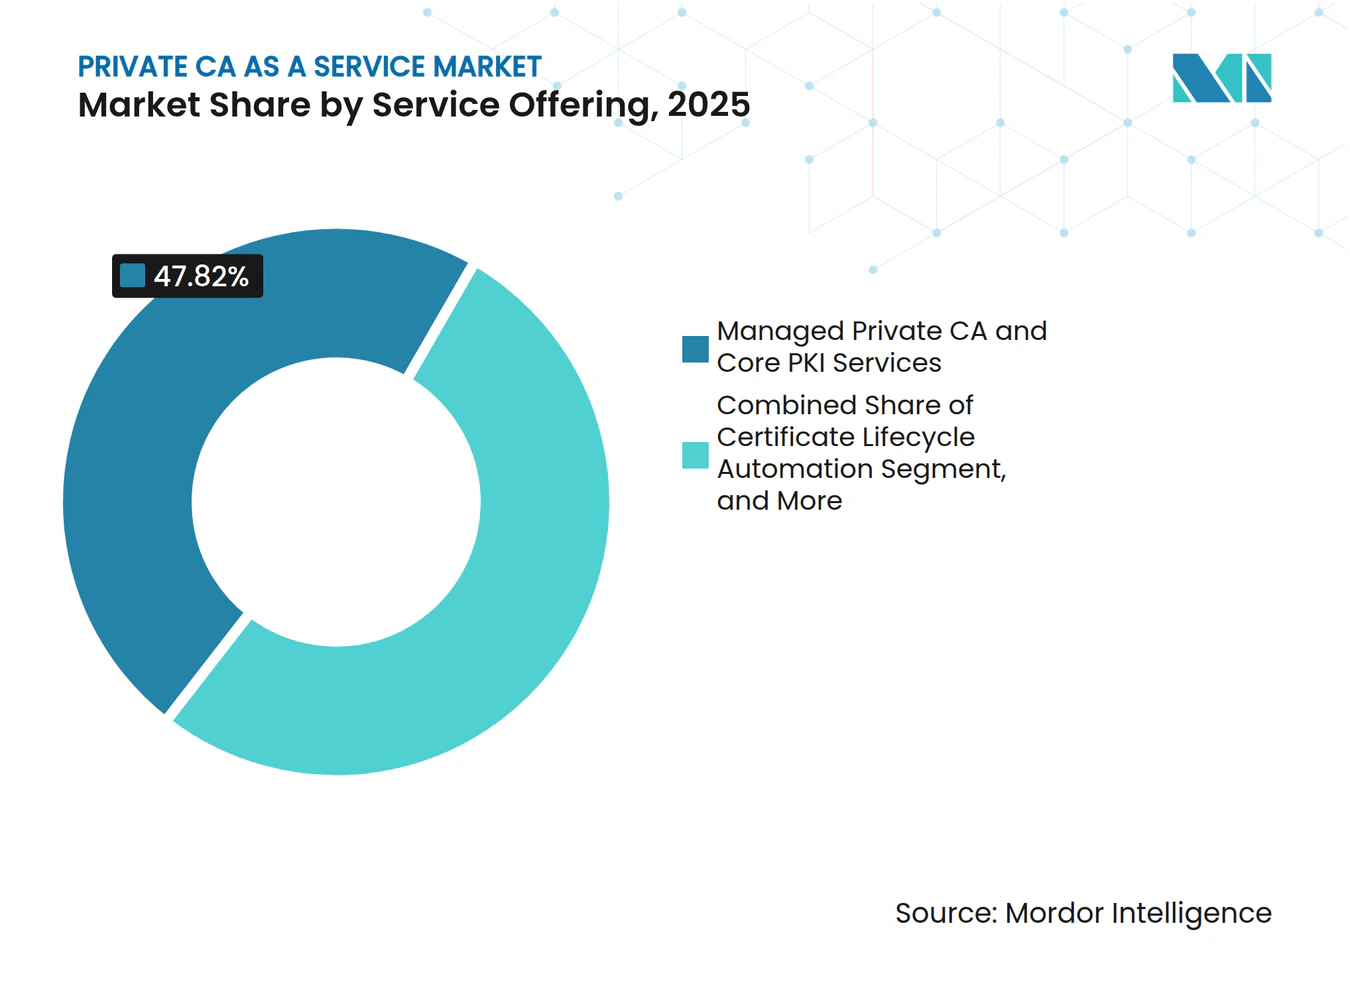
- ービス提供内容別では、マネージドプライベートCAおよびコアPKIサービスが2025年のプライベートCAサービスとしての市場において収益の47.82%を占め、証明書ライフサイクル自動化および管理サービスは2031年までにCAGR 24.79%で拡大する見込みです。
- 証明書およびアイデンティティタイプ別では、サーバーおよびネットワークインフラ証明書が2025年の収益の29.77%を占め、ワークロード・アプリケーション・サービスアイデンティティ証明書は2031年までにCAGR 23.64%で成長する見込みです。
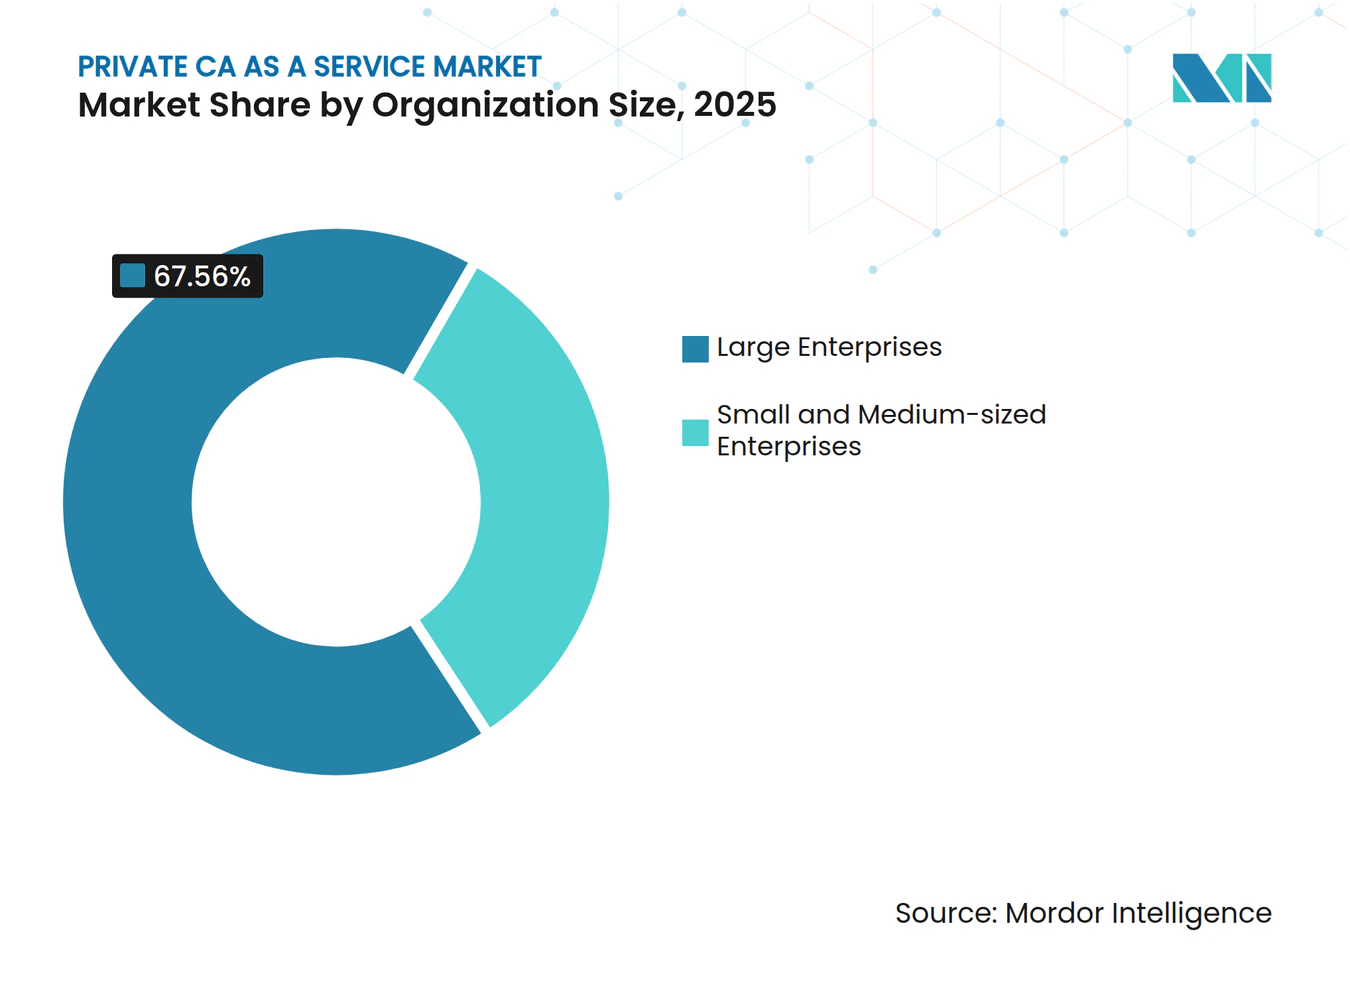
- 組織規模別では、大企業が2025年のプライベートCAサービスとしての市場収益の67.56%を占め、中小企業は2031年までにCAGR 23.84%を記録する見込みです。
- エンドユーザー別では、銀行・金融サービス・保険(BFSI)が2025年の収益の32.89%を占め、ヘルスケアおよびライフサイエンス業界は2031年までにCAGR 24.76%で成長する見込みです。
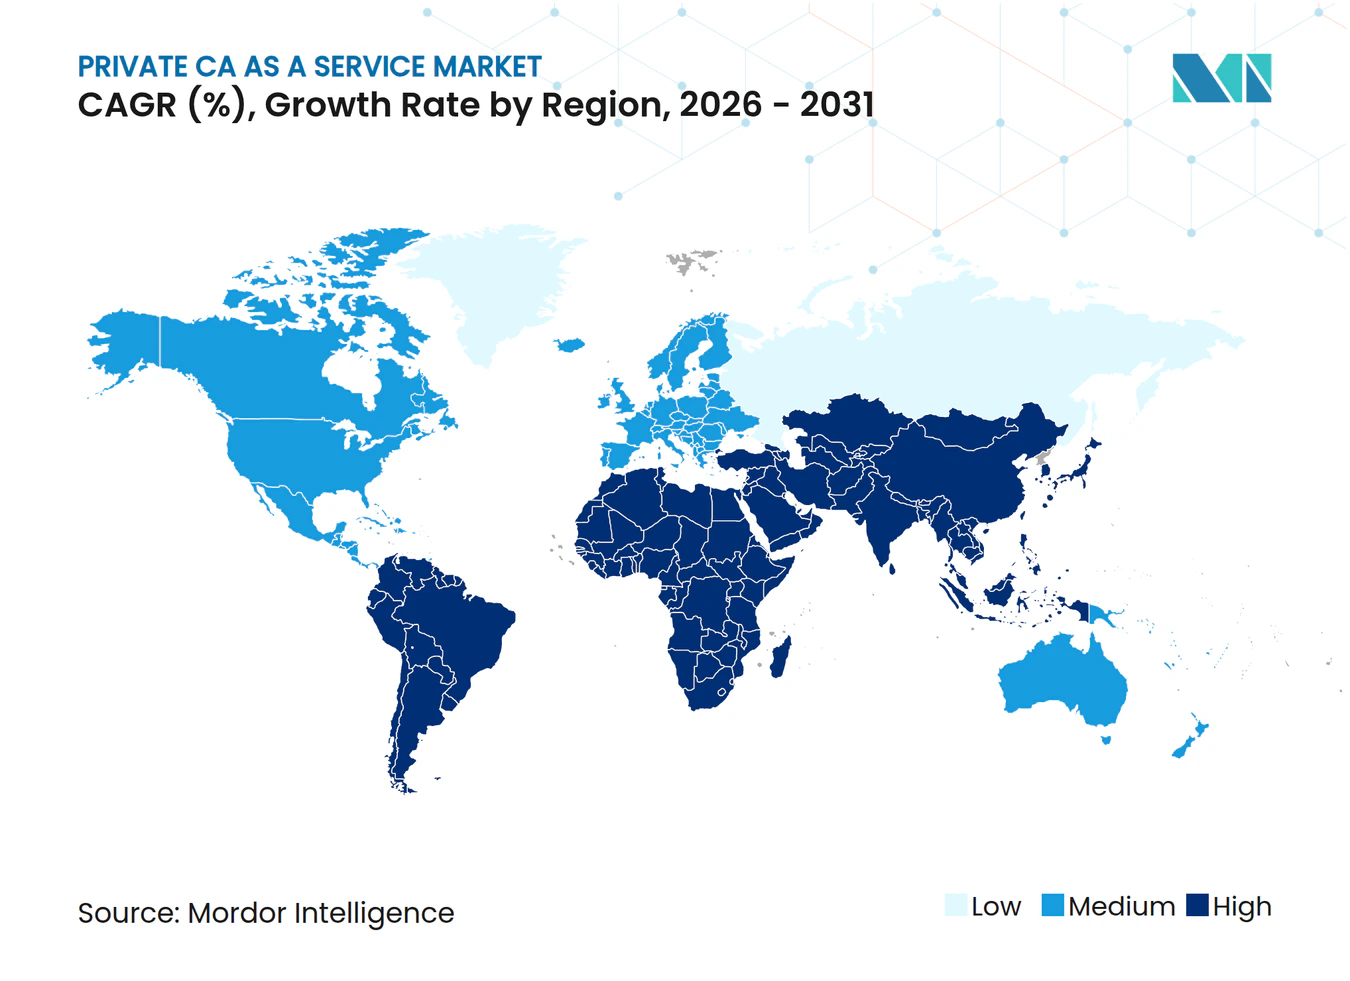
- 地域別では、北米が2025年のプライベートCAサービスとしての市場において収益の34.78%を占め、アジア太平洋地域は2031年までにCAGR 26.51%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マシンおよびワークロードアイデンティティの拡大 | +6.5% | グローバル、特に北米とヨーロッパで顕著 | 短期(2年以内) |
| ゼロトラストおよびミューチュアルTLSの採用 | +4.8% | 北米とヨーロッパ、アジア太平洋地域で加速中 | 中期(2〜4年) |
| クラウド、ハイブリッドクラウド、Kubernetesの採用 | +4.2% | グローバル、北米とアジア太平洋地域に集中 | 短期(2年以内) |
| 暗号ガバナンスに関する規制要件 | +3.6% | 北米とヨーロッパ、中東・アフリカへの波及あり | 中期(2〜4年) |
| 証明書ライフサイクルの短縮と継続的な更新 | +3.1% | グローバル | 短期(2年以内) |
| 接続製品および産業用デバイスのアイデンティティ | +2.4% | ヨーロッパとアジア太平洋地域が中心、中東・アフリカへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マシンおよびワークロードアイデンティティの拡大
マシンアイデンティティは現在、クラウドワークロード、コンテナ化されたマイクロサービス、KubernetesポッドIoTセンサー、AIエージェントをカバーしています。各分散サービスが認証済みアイデンティティと、証明書の更新・失効・ポリシー検証のための定義されたプロセスを必要とするため、その数量は以前の証明書カテゴリよりも速いペースで増加しています。AIエージェントは分散環境全体に出現し、短命なクレデンシャルとポリシー制御を必要とするため、独自の課題をもたらしています。Keyfactorは2026年7月にCofideを買収する意向を発表し、AIエージェントおよびクラウドワークロードの検証済みアイデンティティ機能を追加しました。したがって、プライベートCAサービスとしての市場では、証明書インベントリのみに焦点を当てるのではなく、大規模なマシンアイデンティティに対応するガバナンスがますます求められています。
ゼロトラストおよびミューチュアルTLSの採用
ゼロトラストアーキテクチャは、ユーザー、サービス、デバイス間の接続に暗号証明を必要とします。ミューチュアルTLSは接続の両端を検証することでこのモデルをサポートし、証明書の発行と更新を継続的な運用上の責任とします。HID Globalは2026年3月に、調査対象のITリーダーの61%がPKI自動化の投資を24ヶ月以内に計画していると報告し、45%がPKI投資の主要なビジネス目標として規制コンプライアンスを挙げました。[1] この変化は重要です。なぜなら、かつてネットワーク信頼に依存していた東西通信が、アプリケーション、サービス、デバイス接続全体で検証済みの期限付きクレデンシャルを必要とするようになったからです。連邦政府のゼロトラスト要件も、規制対象組織と請負業者の両方に関連する調達パターンを生み出しています。プライベートCAサービスとしての市場は、組織がサービスメッシュ規模の発行能力を必要としながらも、その規模で内部CAインフラを運用していない場合に恩恵を受けます。
クラウド、ハイブリッドクラウド、Kubernetesの採用
クラウドネイティブ環境は、従来のオンプレミス展開では管理するように設計されていなかった証明書管理の需要を生み出しています。コンテナは従来の証明書更新サイクルよりも速く起動・停止する可能性があり、マルチクラウド環境では別々のCA信頼アンカーが導入される場合があります。HID Globalは、組織の76%がPKIインフラにクラウドコンポーネントを組み込んでいることを発見しましたが、完全なクラウドベースの展開を運用しているのは23%に過ぎませんでした。大規模な組織は、クラウドの柔軟性とオンプレミスの暗号制御、ローカル鍵管理、既存アプリケーションの継続性を組み合わせるために、ハイブリッドアーキテクチャを維持することが多いです。Kubernetesワークロードは内部発行機関から頻繁な短命証明書を必要とし、マネージドプライベートCAサービスへの需要を支えています。Keyfactorは2026年3月に、マルチクラウド証明書ボリューム向けの強化された暗号検出およびライフサイクル自動化機能を導入しました。
暗号ガバナンスに関する規制要件
ポスト量子義務、証明書有効性規則、デジタルアイデンティティ規制が、多層的なコンプライアンス環境を生み出しています。大統領令14412は、連邦機関にポスト量子暗号移行リーダーを任命するよう指示し、主要な確立とデジタル署名システムについて2030年12月と2031年12月のマイルストーンを設定しました。この命令は、移行に関連する標準としてNIST FIPS 203、204、205を特定しています。ヨーロッパでは、eIDAS 2.0が各加盟国に対し、2026年12月までに少なくとも1つの欧州デジタルアイデンティティウォレットを提供することを義務付けています。[2] 両管轄区域にサービスを提供する組織は、FIPS関連要件とETSI EN 319の期待を考慮しながら、ポリシー、検証慣行、鍵操作、監査記録を整合させる必要があります。プライベートCAサービスとしての市場は、これらの標準にわたってCA階層と鍵管理プロセスを運用できるプロバイダーを優遇します。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PKIおよび暗号運用の専門知識の不足 | -2.8% | グローバル、特にアジア太平洋地域と中東・アフリカで顕著 | 短期(2年以内) |
| 鍵管理とデータ主権の要件 | -1.9% | ヨーロッパと北米、アジア太平洋地域での国内コンプライアンス要件あり | 中期(2〜4年) |
| エフェメラルワークロードアイデンティティの所有権の断片化 | -1.4% | グローバル、マルチクラウド環境に集中 | 中期(2〜4年) |
| CAポリシーの移植性とベンダーロックインリスク | -1% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PKIおよび暗号運用の専門知識の不足
PKIおよび暗号運用には、一般的なセキュリティ採用によって迅速に生み出すことができない専門知識が必要です。2025年のISC2サイバーセキュリティ人材調査では、セキュリティ専門家の59%がチーム内で重大または重要なスキルニーズを報告しており、2024年の44%から増加しています。[3] この不足は、組織がプロバイダーを評価し、認証局を移行し、ポリシーを定義し、移行を管理し、実装後の制御を維持するためのスタッフを欠いている場合に採用を遅らせます。また、大企業がマネージドアレンジメントに資金を提供できるため、アウトソーシングを促進する場合もあります。最初の移行が困難またはコストがかかると思われる場合、中小企業は採用を遅らせる可能性があります。したがって、プライベートCAサービスとしての市場は、内部チームの負担を軽減するオンボーディングおよび運用サポートと技術プラットフォームを組み合わせる必要があります。
鍵管理とデータ主権の要件
ルートCAの秘密鍵管理は、PKI設計において最も重要な選択の一つです。データ居住、国家安全保障、セクター要件の対象となる組織は、国内準拠のハードウェアセキュリティモジュールインフラに鍵を保持する必要がある場合があります。これは、グローバルなクラウドホスト型サービスで使用される共有HSMプールと競合する可能性があります。DigiCertは2026年3月に、ローカルデータ居住と監査期待に対応する必要性を反映して、5大陸にわたる30のサービスインスタンスを運用していると報告しました。これらの要件はマネージドサービスを妨げるものではありませんが、ローカルインフラ、検証済み運用制御、地域サポート、文書化された鍵管理プロセスを持つ適格なプロバイダーへの需要を誘導します。機密ワークロードおよび特定の国家安全保障ユーザーにとって、マネージドサービスはルート信頼の管理ではなく、発行CA運用に限定される場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提供内容別:
自動化が統合PKI運用への需要を高めるマネージドプライベートCAおよびコアPKIサービスは、2025年のプライベートCAサービスとしての市場シェアの47.82%を占めました。このセグメントがリードしているのは、企業がオンプレミスのHSM、CAソフトウェア、継続的な監査、ポリシー管理、専門管理の運用負担を負うことなく、プライベート証明書階層を必要としているためです。金融サービス、ヘルスケア、政府機関は、文書化されたCAポリシー、デュアルコントロール鍵セレモニー、監査証跡を必要としています。証明書ライフサイクル自動化および管理サービスは、2031年までにCAGR 24.79%で成長する見込みです。有効期間の短縮スケジュールにより、公開TLSの最大有効期間が2029年3月までに47日に移行するため、手動更新プロセスはますます困難になっています。
マネージド暗号鍵およびHSMサービスは、組織がポスト量子移行とNIST FIPS 203、204、205に基づく新しい鍵生成の準備を進めるにつれて重要性を増しています。プロフェッショナル・移行・統合サービスも、レガシーCA環境が段階的な更新ではなく再設計を必要とする場合に関連性を持ちます。Microsoftは、Active Directory証明書サービスのポスト量子機能がWindows Server 2025で利用可能であり、証明書テンプレート、認証局、クライアントサポートの変更に計画が必要であると述べています。[4] 企業は、マネージドCA、証明書ライフサイクル管理、HSMサービスの個別調達から、より統合されたサブスクリプションへと移行しています。このアプローチにより、プライベートCAサービスとしての市場の顧客は、検出、発行、更新、鍵保護、ポリシー制御のための共通の運用モデルを得ることができます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
証明書およびアイデンティティタイプ別:
ワークロード証明書が証明書ボリュームを変化させるサーバーおよびネットワークインフラ証明書は、2025年のプライベートCAサービスとしての市場収益の29.77%を占めました。これらの証明書は、ウェブサーバー認証、APIゲートウェイセキュリティ、ロードバランサーの終端、内部マイクロサービス通信、エンタープライズインフラ全体の信頼されたサービスアクセスをサポートします。ワークロード・アプリケーション・サービスアイデンティティ証明書は、2031年までにCAGR 23.64%で成長する見込みです。この拡大は、各コンピューティングユニットにアイデンティティを割り当てるKubernetesサービスメッシュ、サーバーレス関数、AIエージェント環境を反映しています。これらのプライベートCAサービスとしての市場環境は、自動化された発行とミューチュアル認証の必要性を高めています。
ワークロード証明書は、その有効期間が分または時間単位で測定される可能性があるため、従来のTLS証明書とは異なります。手動での調達と展開ではなく、SPIFFE、SPIRE、ACMEなどのワークフローを通じたプログラム的な発行が必要です。エンタープライズデバイスおよびエンドポイント証明書は引き続きデバイス登録プログラムをサポートし、IoTおよびOTデバイス証明書はコンプライアンス関連カテゴリとして発展しています。EU サイバーレジリエンス法は、2027年からヨーロッパ市場に供給する接続製品メーカーに関連し、正式なデバイスアイデンティティ慣行の必要性を強化しています。コード・ソフトウェア・文書署名証明書も、CA/ブラウザフォーラムが2026年3月に発効するコード署名証明書の有効期間を460日に短縮する計画に続き、より強力なライフサイクル制御を必要としています。[5]
組織規模別:
中小企業の採用が顧客基盤を拡大大企業は2025年のプライベートCAサービスとしての市場シェアの67.56%を占めました。マルチクラウド利用の規模、コンプライアンス予算、マシンアイデンティティのボリュームにより、専任の専門チーム、明確な所有権、信頼性の高いライフサイクルプロセスなしには内部管理が困難です。これらの組織は、CA階層、HSMバックアップ鍵管理、ポスト量子移行計画、プロフェッショナルサービスを購入しました。中小企業は2031年までにCAGR 23.84%で拡大する見込みです。更新頻度の高さ、サプライチェーンセキュリティ要件、デジタルサービス義務が、この顧客グループへの証明書ガバナンスの必要性を拡大しています。
GMO GlobalSignは2026年8月に、2026年4月の西洋市場ローンチに続き、アジア太平洋地域と中東の中小企業向けにTLS Connectを拡大しました。このサービスは、深いインハウスPKI専門知識を持たない組織向けに、公開信頼TLS証明書の展開と更新を自動化します。OmniTrustは2026年3月に、PKIと無制限の証明書管理のための年間99,000 米ドルのサービスを開始し、早期顧客向けに無償のCA移行サービスを提供しました。ISO 27001、PCI DSS、HIPAA、セクター要件は、認証制御がより厳しい精査を受ける場合に、中小企業が外部サポートを求めるきっかけとなる可能性があります。オンボーディングとポリシー設定を簡素化するプライベートCAサービスとしての市場プロバイダーは、セキュリティガバナンスを弱めることなく、この拡大するグループにサービスを提供できます。

エンドユーザー別:
BFSIが規模を提供し、ヘルスケアがより速く成長銀行・金融サービス・保険(BFSI)は、2025年のプライベートCAサービス市場収益の32.89%を占めました。このセグメントは、決済システム、デジタル取引、国境を越えたコンプライアンス活動が継続的な認証済みサービス、明確な信頼関係、文書化された運用制御に依存しているため、強力な証明書制御を必要としています。X9金融PKI本番ルートCA署名セレモニーは、7年間の計画の後、2025年6月に実施されました。この開発により、DigiCertは認定標準委員会X9のガバナンスの下で金融サービス証明書の相互運用性のためのPKI製品を生成できるようになりました。この正式な信頼インフラは、金融サービスアプリケーションへの適格なアプローチを必要とする機関にる調達をサポートします。
ヘルスケアおよびライフサイエンス業界は、2031年までにCAGR 24.76%で成長する見込みです。電子健康記録のデジタル化、遠隔医療の拡大、接続された医療機器により、保護されたアクセスと暗号化通信を必要とするシステムの数が増加しています。PDS Healthは2025年5月にCyberArkの展開を拡大し、米国内の1,000以上の歯科および一次医療施設にわたる業務全体にゼロタッチPKIと証明書マネージャーを追加しました。政府および公共行政も、国家デジタルアイデンティティおよびゼロトラストプログラムを通じてマネージドPKIサービスを採用しています。情報技術および通信はAPIセキュリティとソフトウェアサプライチェーンの整合性に使用し、製造、小売、物流は証明書の期待がサプライチェーンを通じて移行するにつれて新興ユーザーとなっています。
地域分析
米国プライベートCAサービス市場
北米は2025年にプライベートCAサービス市場シェアの34.78%を占めた。米国におけるプライベートCAサービス市場は、規制対象企業、金融サービス、ゼロトラストおよびポスト量子暗号に関する連邦政策を通じた需要を支えている。大統領令14412は、高影響度連邦システムに対して2030年12月および2031年12月の移行マイルストーンを設定しており、対象請負業にも影響を及ぼす。この環境は、防衛、医療、重要インフラにおける適格プロバイダーの選定を支援しており、移行計画は既存システム、請負業者との関係、および正式なセキュリティ要件に適合する必要がある。
南北アメリカおよびヨーロッパのプライベートCAサービス市場
北米はPKIの初期導入からポスト量子計画へと移行しており、マネージドCAサブスクリプションに加えて高付加価値のプロフェッショナルサービスの需要を支えている。ヨーロッパは2025年において地域別収益シェアで第2位を占めた。eIDAS 2.0は加盟国に対して2026年12月までに少なくとも1つのヨーロッパデジタルアイデンティティウォレットを提供することを義務付けており、ETSI EN 319規格に適合したPKIインフラの必要性が高まっている。ドイツは自動車および製造業のサプライチェーンを通じて産業機器証明書の需要を支えており、フランスおよびイギリスは金融サービスおよび防衛調達を通じて貢献している。南米は依然として初期段階にあるが、ブラジルのICP-Brasilフレームワークおよびメキシコのfintechの活動が、金融サービおよび政府導入の基盤を提供している。
アジア太平洋および中東・アフリカのプライベートCAサービス市場
アジア太平洋地域は2031年までに26.51%のCAGRで成長すると予測されている。インド、中国、日本、韓国、シンガポールはそれぞれ、デジタルアイデンティティ、決済、産業用IoT、スマートシティ、および越境決済プログラムを通じて貢献している。GMO GlobalSignが2026年8月にアジア太平洋地域の中小企業向けにTLS Connectを拡大したことは、アクセスしやすい証明書ライフサイクル自動化への関心の高まりを反映している。中東およびアフリカは依然として最小の地域セグメントであるが、サウジアラビアおよびアラブ首長国連邦におけるデジタル政府イニシアチブが証明書ベースの電子政府認証を支援している。南アフリカは金融サービスのコンプライアンスおよび銀行のデジタル化を通じて需要に貢献している。
競合環境
市場集中度
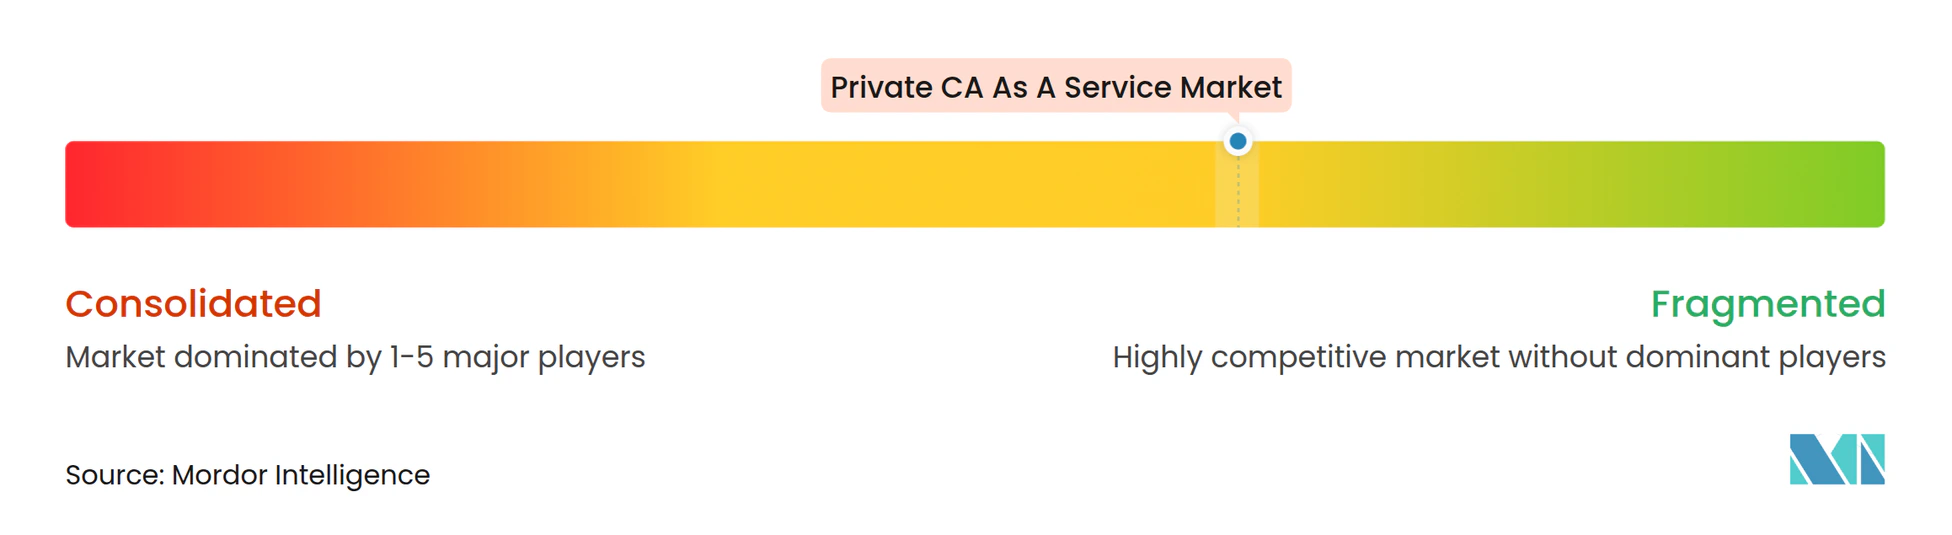
プライベートCAサービスとしての市場は適度に断片化されており、確立されたプロバイダーが展開の柔軟性、証明書ライフサイクル機能、統合、暗号管理の幅広さで競争しています。競争は、証明書ライフサイクル管理、プライベートCA、鍵管理、暗号検出、ポスト量子対応を組み合わせたより広範なコントロールプレーンへと移行しています。Keyfactorは2025年5月にInfoSec GlobalとCipherInsightsを買収し、暗号ポスチャー管理と検出の能力を拡張しました。[6] 2026年7月にはSummit Partnersが主導する10 ビリオン 米ドル超の戦略的成長投資を受け、製品新、拡大、買収の資金に充てています。
プロバイダーは2つの広範なアプローチに従っています。一方は金融サービスの相互運用性や産業用デバイスアイデンティティなど、業界固有の要件に集中しています。DigiCertの金融サービス業務はX9金融PKIイニシアチブに関連しており、KeyfactorのEJBCAプラットフォームは産業用IoT環境で使用されています。DigiCertは、2026年の年間経常収益が5大陸の30のサービスインスタンスにわたって過去最高水準に達したと述べました。プライベートCAサービスとしての市場のグローバル展開は、購入者がデータ居住、ローカル監査サポート、一貫した運用標準を必要とする場合に重要となる可能性があります。WebTrust監査、ISO 27001認定、FIPS 140-2またはFIPS 140-3 HSM要件は、新規プロバイダーにとって実際の参入障壁となっています。
AIエージェントアイデンティティガバナンス、ポスト量子移行サポート、中小規模組織向けのサブスクリプションツールが競争の主要分野として残っています。AppViewXは2026年6月にエージェントアイデンティティセキュリティを開始し、エンタープライズ環境全体でAIエージェントを検出、管理、保護、監視します。Keyfactorは2026年6月にトラストコントロールプレーンを開始し、マシンアイデンティティ管理、ライフサイクル自動化、プライベートCA運用、ポスト量子ガバナンスを1つのモデルに統合しました。これらの動きは、プロバイダーが非人間アイデンティティ制御と変化する暗号要件で競争していることを示しています。
プライベートCAサービスとしての業界リーダー
-
Keyfactor, Inc.
-
DigiCert, Inc.
-
Entrust Corporation
-
Sectigo Limited
-
GMO GlobalSign Holdings K.K.
- 注:主要企業の掲載順は順位を示すものではありません。
プライベートCAサービス市場 このレポートでカバーされる企業
- Keyfactor, Inc.
- DigiCert, Inc.
- Entrust Corporation
- Sectigo Limited
- GMO GlobalSign Holdings K.K.
- Amazon Web Services, Inc.
- Google LLC
- Microsoft Corporation
- Ascertia Limited
- AppViewX, Inc.
- Smallstep Labs, Inc.
- SSL.com, Inc.
- HID Global Corporation
- Encryption Consulting, LLC
- SecureSME Limited
- CyberArk Software Ltd.
- EverTrust SAS
- Garantir Technologies SAS
- eMudhra Limited
- WISeKey International Group AG
- SwissSign AG
- Trustwave Holdings, Inc.
- T-Systems International GmbH
- SECOM Trust Systems Co., Ltd.
- Actalis S.p.A.
最近の産業開発事情 プライベートCAサービス市場
- 2026年9月:Network Solutions GroupおよびBluehost Groupブランドでグローバルに約600万人の顧客にサービスを提供するNewfold Digitalが、SSL/TLS証明書インフラを近代化するためにDigiCertを選定しました。このパートナーシップは、短縮された有効期間での証明書管理とポスト量子暗号への長期的な移行準備という課題によって推進され、マネージドPKI採用が重要な顧客規模でデジタルコマースプラットフォームに到達していることを示しています。
- 2026年9月:SecurosysとOmniTrustは、PKCS#11インターフェースを介したOmniTrust PKIとSecurosys Primus CyberVault HSMおよびCloudHSMの共同検証済み統合を発表し、クラウドネイティブPKIプラットフォーム運用とハードウェアバックアップ鍵保護を組み合わせました。このパートナーシップは、規制産業におけるクラウドホスト型マネージドPKI採用の主要な制約である鍵管理の課題に直接対応しています。
- 2026年8月:GMO GlobalSignは、2026年4月の西洋市場ローンチに続き、TLS Connect証明書ライフサイクル管理自動化ツールをアジア太平洋地域と中東の中小企業市場に拡大しました。このツールは、インハウスPKI専門知識を持たない組織向けに公開信頼TLS証明書の展開と更新を自動化し、CA/ブラウザフォーラムSC-081v3に基づく2026年3月の200日への有効期間短縮による更新ボリュームの倍増に対応しています。
- 2026年7月:Keyfactorは、Summit Partnersが主導し、既存投資家のInsight PartnersとSixth Street Growthが重要な所有権を維持する10 ビリオン 米ドル超の戦略的成長投資を発表しました。この投資は、AIエージェントアイデンティティとポスト量子暗号セキュリティにおける製品革新、地理的拡大、戦略的買収に向けられています。
グローバルプライベートCAサービスとしての市場レポートの範囲
プライベートCAサービスとしての市場は、組織がオンプレミスのPKIインフラを構築することなく、独自のプライベート認証局(CA)を展開・運用できるクラウドベースおよびマネージドサービスで構成されています。プロバイダーはCA階層、HSMバックアップ鍵ストレージ、署名操作をホストおよび管理し、顧客はデバイスアイデンティティ、サービス間TLS、ゼロトラストアクセスなどの内部ユースケース向けにポリシー、証明書テンプレート、発行ワークフローを定義します。
プライベートCAサービスとしての市場レポートは、サービス提供内容(マネージドプライベートCAおよびコアPKIサービス、証明書ライフサイクル自動化および管理サービス、マネージド暗号鍵およびHSMサービス、プロフェッショナル・移行・統合サービス)、証明書およびアイデンティティタイプ(サーバーおよびネットワークインフラ証明書、ワークロード・アプリケーション・サービスアイデンティティ証明書、エンタープライズデバイスおよびエンドポイント証明書、IoTおよびOTデバイス証明書、ユーザーおよびセキュアメール証明書、コード・ソフトウェア・文書署名証明書)、組織規模(大企業、中小企業)、エンドユーザー(銀行・金融サービス・保険(BFSI)、政府および公共行政、情報技術および通信、ヘルスケアおよびライフサイエンス、その他のエンドユーザー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドプライベートCAおよびコアPKIサービス |
| 証明書ライフサイクル自動化および管理サービス |
| マネージド暗号鍵およびHSMサービス |
| プロフェッショナル・移行・統合サービス |
| サーバーおよびネットワークインフラ証明書 |
| ワークロード・アプリケーション・サービスアイデンティティ証明書 |
| エンタープライズデバイスおよびエンドポイント証明書 |
| IoTおよびOTデバイス証明書 |
| ユーザーおよびセキュアメール証明書 |
| コード・ソフトウェア・文書署名証明書 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| 情報技術および通信 |
| ヘルスケアおよびライフサイエンス |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| サービス提供内容別 | マネージドプライベートCAおよびコアPKIサービス | ||
| 証明書ライフサイクル自動化および管理サービス | |||
| マネージド暗号鍵およびHSMサービス | |||
| プロフェッショナル・移行・統合サービス | |||
| 証明書およびアイデンティティタイプ別 | サーバーおよびネットワークインフラ証明書 | ||
| ワークロード・アプリケーション・サービスアイデンティティ証明書 | |||
| エンタープライズデバイスおよびエンドポイント証明書 | |||
| IoTおよびOTデバイス証明書 | |||
| ユーザーおよびセキュアメール証明書 | |||
| コード・ソフトウェア・文書署名証明書 | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーー別 | 銀行・金融サービス・保険(BFSI) | ||
| 政府および公共行政 | |||
| 情報技術および通信 | |||
| ヘルスケアおよびライフサイエンス | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
プライベートCAサービスとしての市場規模はどのくらいですか?
プライベートCAサービスとしての市場規模は2025年に10.3 ビリオン 米ドルと評価され、2026年の12.1 ビリオン 米ドルから2031年には30.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは20.47%です。
プライベートCAサービスとしての需要を牽引しているものは何ですか?
TLS証明書の有効期間の短縮、マシンアイデンティティの拡大、ゼロトラストの採用、クラウド利用、ポスト量子要件が需要を牽引しています。
プライベートCAサービスとしてのリードするサービス提供内容はどれですか?
マネージドプライベートCAおよびコアPKIサービスが2025年の収益の47.82%でリードしています。
最も速く成長しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンス業界は、デジタルヘルスシステムと接続デバイスに支えられ、2031年までにCAGR 24.76%で成長する見込みです。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、デジタルインフラとアイデンティティプログラムに支えられ、2031年までにCAGR 26.51%で成長する見込みです。
証明書ライフサイクル自動化はなぜ重要ですか?
公開TLS証明書の有効期間は2026年3月に200日に移行し、2029年3月までに47日に短縮される予定であり、手動更新の実行可能性が低下しています。