
プレゼンテーション攻撃検知市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.74 十億米ドル |
| 市場規模 (2031) | 5.27 十億米ドル |
| Growth Rate (2026 - 2031) | 24.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプレゼンテーション攻撃検知市場分析
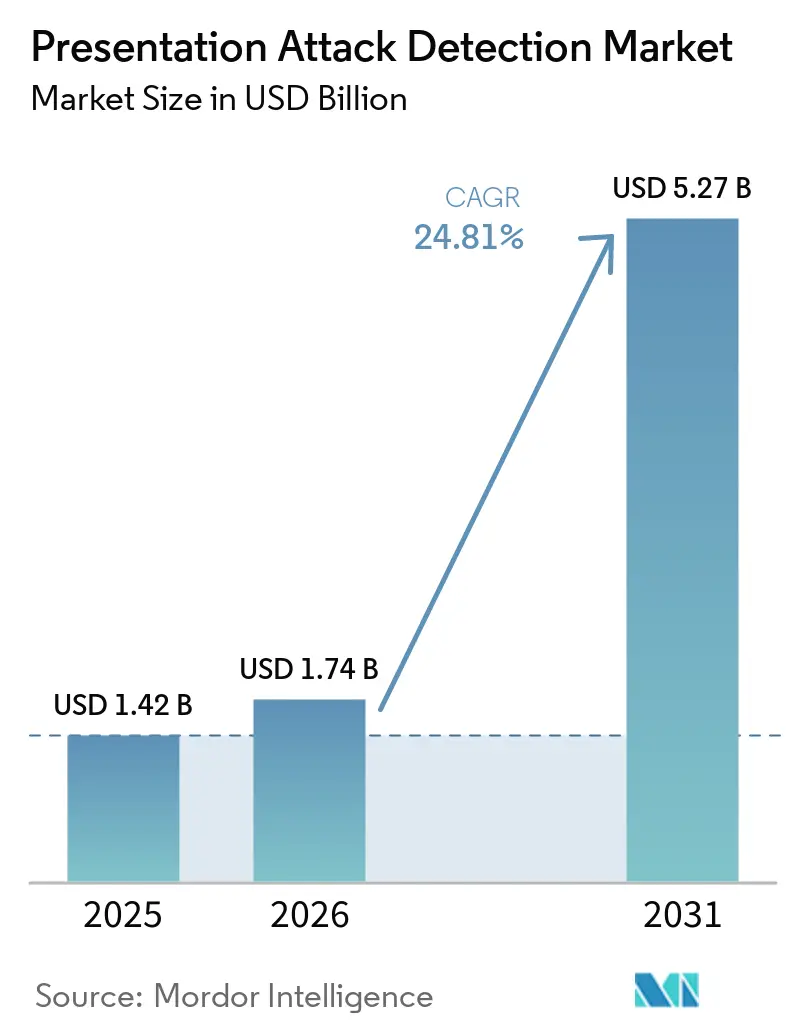
プレゼンテーション攻撃検知市場規模は、2025年の1.42 ビリオン 米ドルおよび2026年の1.74 ビリオン 米ドルから、2031年までに5.27 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 24.81%を記録すると予測されています。リモート本人確認は金融サービス、医療、政府サービスにおけるコア要件となっており、口座開設、サービスアクセス、給付金提供、顧客認証全般にわたってプレゼンテーション攻撃検知への需要が高まっています。物理的なプレゼンテーション攻撃、デジタルインジェクション攻撃、AIが生成するディープフェイクは、カメラ・デバイス・ソフトウェアチャネルレベルで対処しなければならない脅威環境を拡大させています。デジタルアイデンティティウォレットやリモートオンボーディング規則が生きた人の証明に関する新たな要件を生み出す場合、特に対面接触なしに資格情報が発行または更新される場面において、プレゼンテーション攻撃検知市場は恩恵を受けます。ベンダーは認証取得、検知性能、透明性のあるテスト、攻撃者が手法を変えた際にアルゴリズムを更新する能力を通じて競争しています。再利用可能なAPIと検証ごとの従量課金制も、既存アプリケーションへの本人確認接続に大規模な初期インフラ投資を必要としない小規模組織が認定ライブネス制御を利用できる範囲を広げています。
レポートの主要ポイント
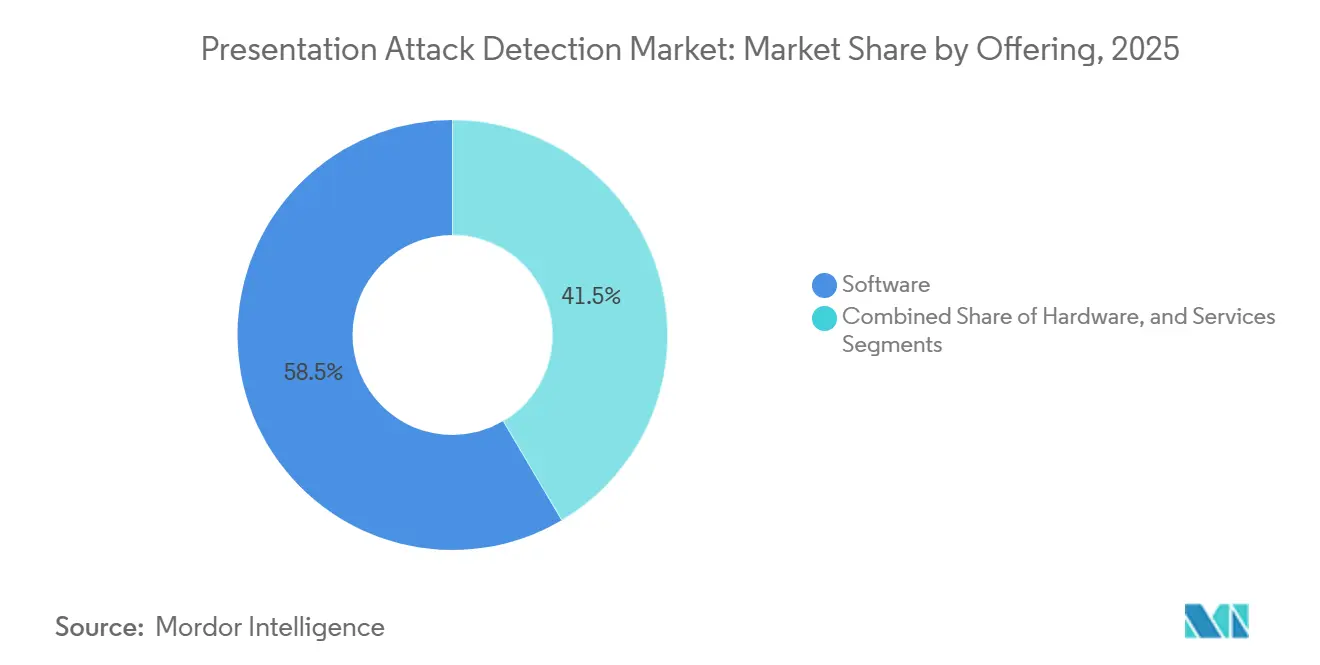
- 提供形態別では、ソフトウェアが2025年のプレゼンテーション攻撃検知市場収益の58.49%を占め、サービスは2031年にかけてCAGR 27.18%で拡大する見込みです。
- 保護レイヤー別では、キャプチャポイントプレゼンテーション攻撃検知が2025年の収益の48.97%を占め、統合PADおよびインジェクション検知ソリューションは2031年にかけてCAGR 28.43%で成長する見込みです。
- 展開形態別では、クラウドが2025年の収益の61.74%を占め、ハイブリッド展開は2031年にかけてCAGR 25.87%で拡大する見込みです。
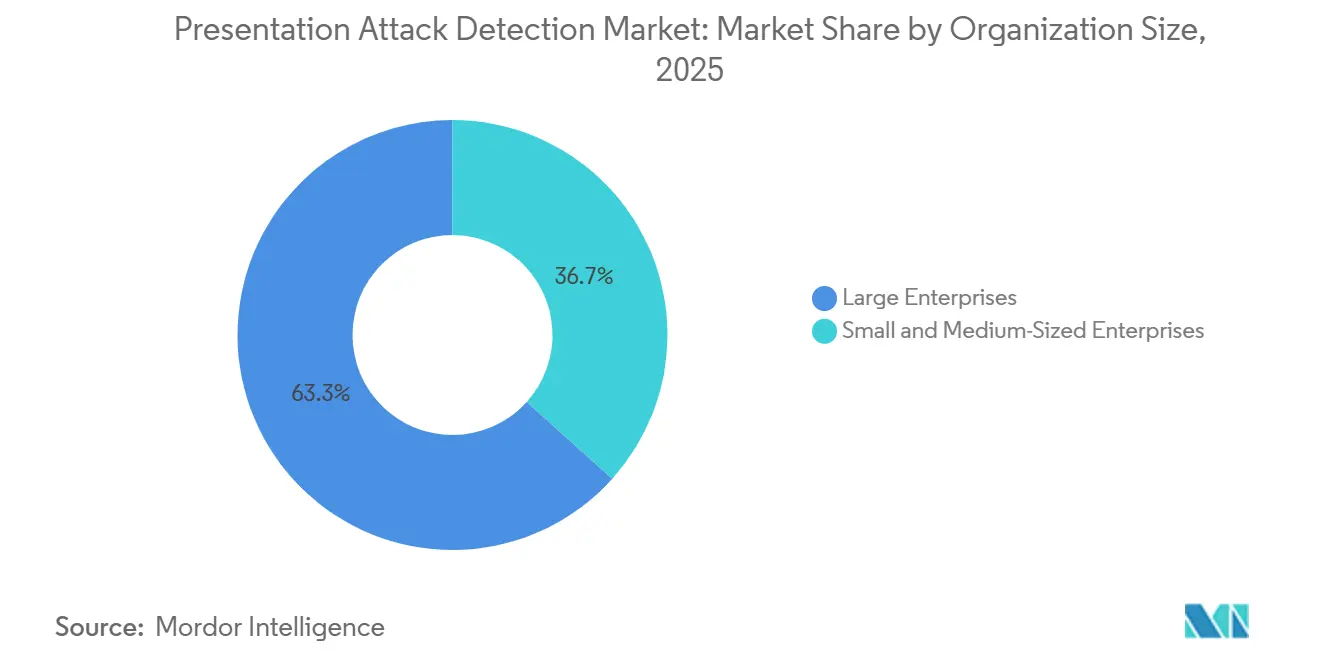
- 組織規模別では、大企業が2025年のプレゼンテーション攻撃検知市場収益の63.34%を占め、中小企業は2031年にかけてCAGR 28.12%で成長する見込みです。
- エンドユーザー別では、BFSIが2025年の収益の27.69%を占め、医療・ライフサイエンスは2031年にかけてCAGR 26.93%で拡大する見込みです。
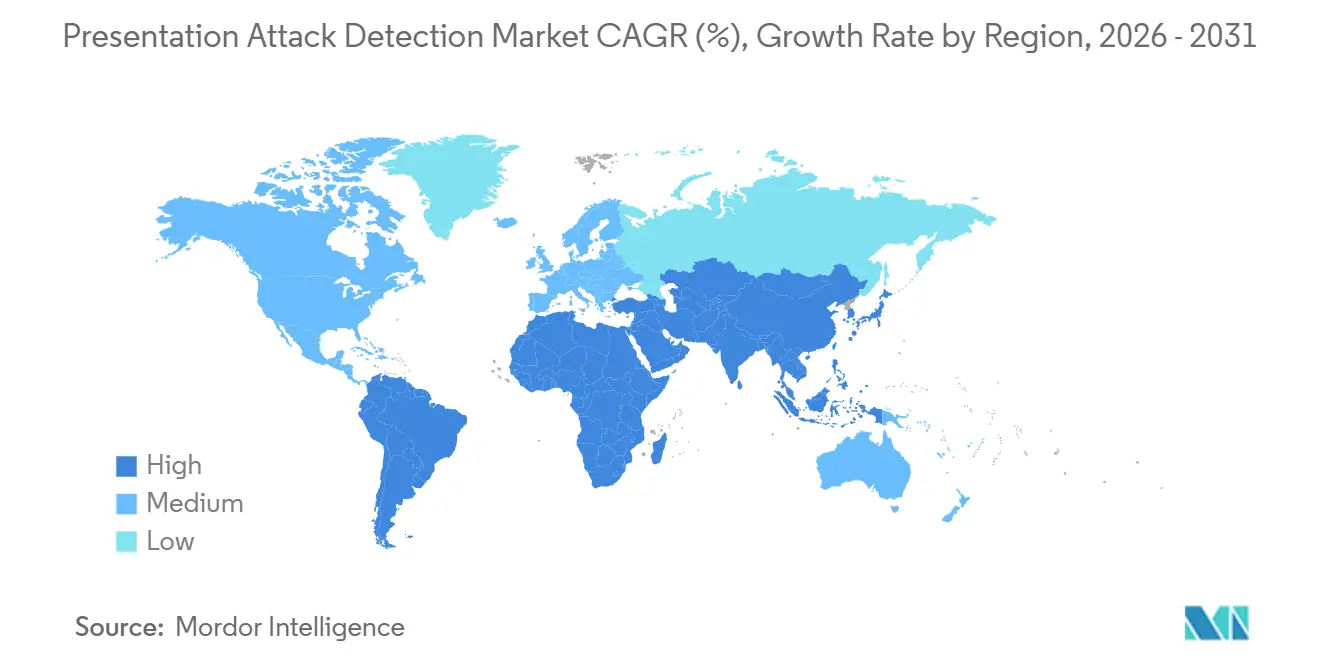
- 地域別では、北米が2025年のプレゼンテーション攻撃検知市場シェアの38.53%を占め、アジア太平洋地域は2031年にかけてCAGR 27.61%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルプレゼンテーション攻撃検知市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| リモート本人確認とデジタルオンボーディングの拡大 | +5.5% | グローバル、特にアジア太平洋地域および中東・アフリカで高い | 短期(2年以内) |
| 生体認証詐欺、ディープフェイク、リプレイ攻撃の発生増加 | +4.8% | グローバル、北米および欧州の金融サービスで高い | 短期(2年以内) |
| 生体認証プレゼンテーション攻撃検知標準の規制採用 | +3.7% | 欧州、北米、アジ太平洋地域が中心、中東・アフリカへの波及あり | 中期(2〜4年) |
| 決済・金融サービスにおけるフリクションレス認証の成長 | +3.1% | グローバル、北米・欧州が先導、シンガポール・インド・サンパウロで早期成果 | 中期(2〜4年) |
| オンデバイスPADを可能にするカメラ・センサーの改善 | +2.4% | アジア太平洋地域のデバイス製造ハブ、グローバルOEMサプライチェーンへの波及あり | 中期(2〜4年) |
| デジタルアイデンティティプラットフォームおよび開発者エコシステム向け再利用可能PAD API | +1.9% | グローバル、北米・欧州の開発者エコシステムで早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リモート本人確認とデジタルオンボーディングの拡大
リモート本人確認は、フィンテックプロバイダーにとっての差別化要因から、金融サービス、医療、政府サービス全体における基本インフラへと移行しています。この変化は、報告された詐欺事件の変化のみに依存しないプレゼンテーション攻撃検知市場への需要を生み出しています。NIST特別刊行物800-63-4は、米国における連邦準拠の資格情報サービスプロバイダーに対してプレンテーション攻撃およびインジェクション攻撃の検知制御を義務付けています。この要件により、生体認証ライブネスはアイデンティティ保証レベル2または3のサービスを追求する組織にとっての調達上の考慮事項となっています。eIDAS 2.0の展開は、加盟国が高保証レベルを満たすデジタルアイデンティティウォレットを提供するという並行要件を生み出しています。これらの要件により、以前はプレゼンテーション攻撃検知に関する個別要件がなかったウォレット発行プログラムにもライブネス制御が拡大されています。
生体認証詐欺、ディープフェイク、リプレイ攻撃の発生増加
プレゼンテーション攻撃検知市場は、以前の生体認証システムが対処していたリスクとは異なる攻撃に対応しています。ディープフェイクインジェクション攻撃は、カメラの前に偽の画像やマスクを置く代わりに、合成動画を認証ワークフローに送り込みます。世界経済フォーラムは、そのサイバー犯罪アトラスにおいて、2024年のディープフェイクインジェクション攻撃が783%増加したと記録しています。[1]世界経済フォーラム、「サイバー犯罪アトラス」、世界経済フォーラム、weforum.org。連邦取引委員会は、2024年の総詐欺損失を125 ビリオン 米ドルと報告しており、そのうち29.5 ビリオン 米ドルはなりすまし詐欺によるものです。この環境は、顔照合の結果だけでは動画ストリームが真正なライブセンサーから来たものであることを確立できないことを意味します。そのため、組織はキャプチャポイント検知、インジェクション検知、デバイス整合性チェックの組み合わせを使用しています。
生体認証プレゼンテーション攻撃検知標準の規制採用
標準化機関は、共通定義から調達決定に影響を与えるテストおよび認証要件へと移行しています。ISO/IEC 30107-3:2023は、プレゼンテーション攻撃検知性能のテストおよび報告のためのフレームワークを提供しています。[2]連邦取引委員会、「消費者センチネルネットワークデータブック2024」、連邦取引委員会、ftc.gov。この標準は、NISTガイダンス、FIDO顔認証プログラム、欧州技術仕様で使用されるテストアプローチを支援しています。プレゼンテーション攻撃検知市場はまた、インジェクション攻撃検知を独立した脅威領域として扱うCEN/TS 18099:2024によっても形成されています。ソフトウェアチャネルの整合性のみをチェックするシステムでは、真正なカメラに提示された物理的な偽造物を識別できないため、これらの制御は多層設計において依然として必要な役割を果たしています。中国は2026年4月にGB/T 47519-2026をISO/IEC 24741:2024の修正採用として公布し、実施は2026年11月に予定されています。個別のテスト経路により、プレゼンテーション攻撃とインジェクションリスクの両方への準拠を実証できるサプライヤーの範囲が絞られています。
決済・金融サービスにおけるフリクションレス認証の成長
済プロバイダーは、顧客に目に見えるチャレンジを完了させる必要のないパッシブライブネス手法の使用を増やしています。アクティブチャレンジはオンボーディングに摩擦を加える可能性があり、高齢者や障害を持つ人々には困難な場合があります。パッシブ手法により、チームはトランザクションが高リスクを示す場合にのみアクティブチェックを使用できます。インド準備銀行は、2024〜2025会計年度上半期に2兆1,367億ルピー(25.6 ビリオン 米ドル)の詐欺損失を報告しました。これらの損失は、モバイルバンキングおよびリモート口座開設における本人確認制御への注目を高めています。プレゼンテーション攻撃検知市場はまた、AIエージェントが確認済みユーザーのために行動を実行する継続的な検証においても新興の機会を提示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| プライバシー、同意、生体認証データガバナンスへの懸念 | -3.2% | 欧州、北米、オーストラリア | 短期(2年以内) |
| 誤拒否および人口統計的パフォーマンスリスク | -2.6% | ローバル、インド・アフリカ・東南アジアで高い | 中期(2〜4年) |
| 公開された検知手法への敵対的適応 | -1.8% | グローバル、高価値の金融・政府展開で最もリスクが高い | 長期(4年以上) |
| 展開管轄区域をまたぐ認証解釈の断片化 | -1.1% | 欧州、北米、アジア太平洋地域にまたがる国際展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライバシー、同意、生体認証データガバナンスへの懸念
生体認証テンプレートはパスワードとは異なり、侵害後に置き換えることができません。これにより、データ取り扱いはプレゼンテーション攻撃検知市場の購買者にとって中心的な問題となっています。EU AI法は特定の生体認証識別システムを高リスクに分類し、適合性評価、データベース登録、市販後監視を義務付けています。これらの義務は購買サイクルを長引かせ、企業のコンプライアンス作業を増加させる可能性があります。イリノイ州BIPAおよびテキサス州・ワシントン州の関連法も、明示的な同意なしに生体認証データを処理する組織のリスクを高めています。オンデバイス、ハイブリッド、またはプライベートクラウド製品を持つベンダーは、ライブネス検知に必要なパフォーマンスを維持しながらデータ所在地要件に対応できます。
誤拒否および人口統計的パフォーマンスリスク
代表性のないデータセットで訓練されたライブネスモデルは、一部の人口統計グループの正当なユーザーをより高い割合で拒否する可能性があります。高齢者、肌の色が濃い人、特定の身体的状態を持つ人は、テストが不完全な場合に拒否リスクが高まる可能性があります。ISO/IEC 19795-10は、生体認証システムにおける人口統計的影響を測定するための手順を定めています。NISTガイダンスも、連邦生体認証システム評価の一部として人口統計テストを認識しています。誤拒否は、顧客の離脱、医療へのアクセス遅延、または時間の経過とともに給付金支払いの遅延につながる可能性があります。ライブネス認証とともに人口統計テスト結果を公表するサプライヤーは、規制入札においてより有利な立場に置かれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソフトウェアが主導し、展開の複雑化に伴いサービスが拡大
ソフトウェアは2025年のプレンテーション攻撃検知市場シェアの58.49%を占めました。ソフトウェアベースの製品は、顧客デバイス、支店ネットワーク、企業環境にすでに設置されているカメラを使用でき、新しいセンサーの調達サイクルを回避できます。プロバイダーが新しい攻撃手段や攻撃者の行動変化を特定した後、すぐにモデルの更新を受け取ることができます。この機能により、ソフトウェアサプライヤーは多くの場所で専用ハードウェアの交換に依存する製品よりも迅速な対応サイクルを実現できます。クラウド配信はこのアプローチを強化します。なぜなら、更新された検知モデルを物理デバイス、ローカルインストール、または顧客のハードウェアインベントリを変更することなく配布できるからです。
サービスは2026年から2031年にかけてCAGR 27.18%を記録する見込みです。マネージドオペレーション、統合サポート、レッドチーム評価、APIオーケストレーション、継続的な設定支援がこのカテゴリに含まれます。組織はしばしば、ライブネスツールを本人確認、不正監視、口座開設、顧客オンボーディングプロセスと接続するための支援を必要とします。また、ISO/IEC 30107-3、CEN/TS 18099、NISTガイダンス、FIDO認証に関連する要件も管理しなければなりません。サービスへの需要は、ソフトウェア製品の成熟度の欠如ではなく、マルチスタンダードおよびマルチベンダー展開の継続的な管理要件を反映しています。サービスプロバイダーはまた、ライブパフォーマンスがこれらの機能それぞれに影響を与えるため、不正、アイデンティティ、セキュリティ、顧客オペレーションチーム間のエスカレーション手順、テスト計画、所有権の確立を顧客が行えるよう支援しなければなりません。
注記: 個別セグメントのシェアはレポート購入後に入手可能


保護イヤー別:攻撃対象領域の収束に伴い統合防御が台頭
キャプチャポイントプレゼンテーション攻撃検知は2025年のプレゼンテーション攻撃検知市場の48.97%を占めました。このレイヤーは、登録または認証時に攻撃者が物理カメラに提示する印刷写真、ディスプレイリプレイ、3Dマスクに対処します。金融機関、公共機関、消費者向けアイデンティティプロバイダーは、リモートおよび対面の本人確認ワークフローにおいてこれらの制御を長年使用してきました。物理的なスプーフィングはカメラベースの検証において依然として関連するリスクであるため、確立された展開基盤がこれを最大の保護レイヤーとしての地位を支えています。デジタルインジェクションおよびキャプチャチャネル保護は、仮想カメラ、USBカメラ、関数フック、その他のソフトウェアルートを通じて送信される合成コンテンツに対処します。この手法は物理カメラが動画ストリームの生成に関与しないため、キャプチャポイント制御を回避できます。ソフトウェアチャネルの整合性のみをチェックするシステムでは真正なカメラに提示された物理的な偽造物を識別できないため、これらの制御は多層設計において依然として必要な役割を果たしています。
統合PADおよびインジェクション検知ソリューションは2031年にかけてCAGR 28.43%で成長する見込みです。これらの製品は、カメラ向けライブネスチェックと認証ソフトウェアチャネルへの操作された動画の侵入に対する保護を組み合わせています。この設計は、プレゼンテーション攻撃検知市場におけるディープフェイクインジェクション攻撃の重要性の高まりと、両方の攻撃対象領域を保護する必要性に対応しています。世界経済フォーラムは、2024年にディープフェイクインジェクション攻撃が783%増加したと報告しています。単一の統合サプライヤーにより、個別の契約、評価、認証経路、インシデント対応手順の管理という運用上の負担を軽減できます。Awareは2026年5月のBixeLab評価(CEN/TS 18099:2024に準拠)において、600回の試みに対してインジェクションエクスプロイトの成功がゼロであったと報告しました。この結果はまた、購買者が従来の物理スプーフィングテスト結果のみに依存するのではなく、仮想カメラ、ルート化デバイス、その他のインジェクション条件を反映したテスト証拠を求めている理由を示しています。
展開形態別:クラウドが主導し、ハイブリッドがデータ主権の圧力に対応
クラウド展開は2025年のプレゼンテーション攻撃検知市場シェアの61.74%を占めました。クラウドサービスにより、プロバイダーはすべての顧客サイトに専用インフラを設置することなく、アプリケーションおよび顧客の所在地全体でライブネス検証をスケールできます。また、新しいプレゼンテーションおよびインジェクション手法が出現するにつれて、継続的なモデル更新を配布しやすくなります。Amazon Rekognition Face LivenessおよびAzure Face Livenessのドキュメントは、アイデンティティワークフローを構築するアプリケーションチーム向けのクラウド配信ライブネス機能を説明しています。[3]マイクロソフト、「顔ライブネス検知の概念」、Microsoft Learn、learn.microsoft.com。これらのツールにより、中規模組織が本人確認チェックを展開するために必要な時間と専門インフラを削減できます。オンプレミス処理は、生体認証データ分類、政府セキュリティ規則、またはエアギャップ運用要件を持つ防衛、法執行、情報機関、その他の環境において引き続き重要です。これらの購買者はまた、サービスが機密性の高い運用環境で使用される場合に、キャプチャデバイス、生体認証処理環境、監査記録の直接制御に価値を置くこともできます。
ハイブリッド展開は2026年から2031年にかけてCAGR 25.87%で成長する見込みです。ハイブリッド構成は、クラウドシステムをワークフロー管理、監査機能、サービスオーケストレーションに使用しながら、生体認証推論をローカルまたはオンデバイスで実行できます。この分離により、組織はアプリケーションのスケーラビリティとデータ所在地要件、および機密性の高い生体認証テンプレートの管理された処理のバランスを取ることができます。インドのデジタル個人データ保護法は、個人データの安全な取り扱いへの注目をさらに高めています。ローカルの生体認証処理と一元管理されたアイデンティティワークフローを組み合わせることで、国境を越えた医療オンボーディングや多国籍金融サービスが恩恵を受けることができます。プレゼンテーション攻撃検知産業は、単一の展開経路ではなく、クラウド、オンプレミス、ハイブリッドモデルの役割を持っています。適切なモデルは、購買者の運用環境、生体認証データの機密性、頻繁なモデル更新の必要性、およびサービスが使用される地理的場所によって異なります。
組織規模別:エンタープライズ支出が主導し、中小企業が加速
大企業は2025年のプレゼンテーション攻撃検知市場の63.34%を占めました。大規模な金融機関、公共機関、医療システムは、エンタープライズライブネスプログラムに必要な統合、コンプライアンス、運用作業を支援できます。これらの機能は、孤立した製品としてではなく、より広いアイデンティティガバナンスまたは不正制御契約の一部として購入されることが多いです。内部のアイデンティティ保証チーム、セュリティオペレーションセンター、複数管轄区域のコンプライアンス義務も、より大きな予算とより正式な調達プロセスを支援しています。これらの購買者は、多くの顧客および従業員のジャーニーにわたって、文書化された制御、再現可能なパフォーマンス、監査証拠、一貫したユーザーエクスペリエンスを必要とします。購買決定は、不正防止、顧客体験、セキュリティオペレーション、規制要件を組み合わせることが多いです。これにより、大規模組織は専門ライブネスサプライヤーの現在の収益基盤となっています。プログラムは通常、登録、認証、アカウント回復、トランザクション承認、その他のアイデンティティ決定をカバーしており、サプライヤーは単一のアプリケーションパイロットよりも広い運用条件にわたって信頼性の高いパフォーマンスを実証しなければなりません。
中小企業は2031年にかけてCAGR 28.12%で成長する見込みです。再利用可能なSDK、API、検証ごとの従量課金制により、認定ライブネス機能の展開にかかる初期コストが削減されます。これらのアプローチにより、小規模織は専用の生体認証インフラを維持するのではなく、トランザクション量に合わせたサービスレベルを購入できます。プレゼンテーション攻撃検知市場は、以前は専用システムのための資本、エンジニアリングスタッフ、または展開規模を持たなかった企業にも到達できます。ISO/IEC 30107-3レベル2テストは、金融サービスおよび政府調達において重要な期待事項となっています。[4]電子情報技術省、「デジタル個人データ保護法2023」、インド政府、meity.gov.in。認定済み制御をターンキーアイデンティティツールに組み込むプラットフォームプロバイダーは、規制グレードのチェックへのアクセスを拡大できます。採用経路は以前のアイデンティティ技術サイクルに従っており、大規模組織が最初にシステムを展開し、開発者ツールが改善されるにつれて小規模ユーザーが続きました。この移行により、組織が効果的な本人確認チェックを必要とているが、専門の生体認証チームを維持したり大規模な一回限りの展開に投資したりできないオンラインサービスでの採用が増加する可能性があります。
エンドユーザー別:BFSIが収益を支え、医療が急速に拡大
BFSIは2025年のプレゼンテーション攻撃検知市場の27.69%を占めました。KYCプロセス、マネーロンダリング防止要件、口座開設制御、アイデンティティ保証規則により、ライブネス検証は銀行、保険会社、決済プロバイダーにとって日常的な考慮事項となっています。FIDO顔認証認定プログラムも、金融セクターのアイデンティティ製品とサプライヤー評価の共通参照点を提供しています。インド準備銀行は、2024〜2025会計年度上半期に2兆1,367億ルピー(25.6 ビリオン 米ドル)の詐欺損失を記録しました。政府・公共行政も要な購買者です。なぜなら、給付金へのリモートアクセス、国家アイデンティティプログラム、国境管理、福祉提供には信頼性の高い存在証明が必要だからです。プレゼンテーション攻撃検知市場は、標準的な顔照合だけではライブキャプチャを独立して確認できないこれらのユースケースを支援します。金融機関は、リモートでの口座開設、高リスク活動の承認、アクセス回復、または機密性の高いトランザクション完了前の顧客確認時にこの追加保証を使用します。
医療・ライフサイエンス産業は2026年から2031年にかけてCAGR 26.93%で拡大する見込みです。遠隔医療オンボーディング、リモート患者アクセス、電子処方、保険請求、臨床サービスアクセスは、ライブネス制御の実用的な用途を生み出しています。各ワークフローは、アクセス、登録、処方、またはトランザクションの時点で確認済みの人物が存在することの確信を必要とします。小売・電子商取引も年齢確認、アカウント回復、高額決済認証のためにパッシブライブネスを採用しています。ITおよび通信の需要は、2026年7月6日から有効とな韓国の顔認証要件を含む生体認証SIM登録要件によって支えられています。防衛・法執行は、顔、指紋、虹彩、音声モダリティを使用したマルチモーダルライブネスに対する高価値要件を持っています。これらの展開では、サプライヤーが異なるセンサー、運用環境、ユーザー集団、攻撃タイプを考慮する必要があり、統合とテストが展開プロセスの重要な部分となっています。
地域分析
北米は2025年のグローバル収益の38.53%を占めました。この地域は、米国連邦アイデンティティガイダンスと、より高い保証レベルで運営する大規模な金融機関の集積によって支えられています。NIST特別刊行物800-63-4は、連邦準拠の資格情報サービスに対してプレゼンテーションおよびインジェクション攻撃制御を義務付けています。米国は金融コンプライアンスプログラムとアイデンティティ保証インフラを通じて地域需要を主導しています。カナダはデジタルアイデンティティプログラムおよび州の電子アイデンティティ取り組みを通じて調達活動を加えています。州の生体認証プライバシー法も、企業の購買者がータ最小化、暗号化、同意記録を必要とするため、製品設計を形成しています。
欧州はEU AI法とeIDAS 2.0デジタルウォレット要件によって形成されています。EU AI法は、適合性評価と市販後監視を含む高リスク生体認証システムの義務を定めています。eIDAS 2.0は加盟国に高保証レベルのデジタルウォレットの提供を義務付けています。英国、ドイツ、フランスが地域内の最大の国内市場として残っています。フランスの「フランス2030」プログラムは、生体認証およびデジタルアイデンティティ標準化に関連する作業のために2026年1月にCLR Labsに資金を提供しました。この投資は、インジェクション攻撃検知のためのISO/IEC 25456の開発を支援し、将来のサプライヤー資格に影響を与える可能性があります。
アジア太平洋地域は2026年から2031年にかけてCAGR 27.61%で成長する見込みです。インドのアーダールシステムは、非常に大規模な生体認証アイデンティティスケールで運営されているため、銀行、通信、公共サービス全体の需要を支えています。中国は2026年4月にGB/T 47519-2026を公布し、国内の生体認証展開を国際標準に合わせています。[5]中国国家標準化管理委員会、「GB/T 47519-2026 情報技術生体認証概要と応用」、中国国家標準化管理委員会、gb-gbt.com。韓国の2026年7月のSIM登録変更により、ライブネス検証の通信ユースケースが追加されました。日本、シンガポール、インドネシア、オーストラリアはデジタルアイデンティティ改革と金融セクターのKYC近代化を通じて貢献しています。南米はブラジルの金融テクノロジーセクターが主導する需要を提供し、コロンビアとアルゼンチンはデジタルインクルージョンプログラムを拡大しています。中東はアラブ首長国連邦とサウジアラビアが国家デジタルアイデンティティプログラムを通じて主導し、アフリカはSIM登録とKYC政策議論に結びついた初期段階の需要があります。インターポールは2025年に報告されたアフリカのサイバー犯罪の55%にAIが関与していると報告し、ディープフェイク事件が2024年第2四半期から第4四半期にかけて7倍に増加したと指摘しました。

競合ランドスケープ
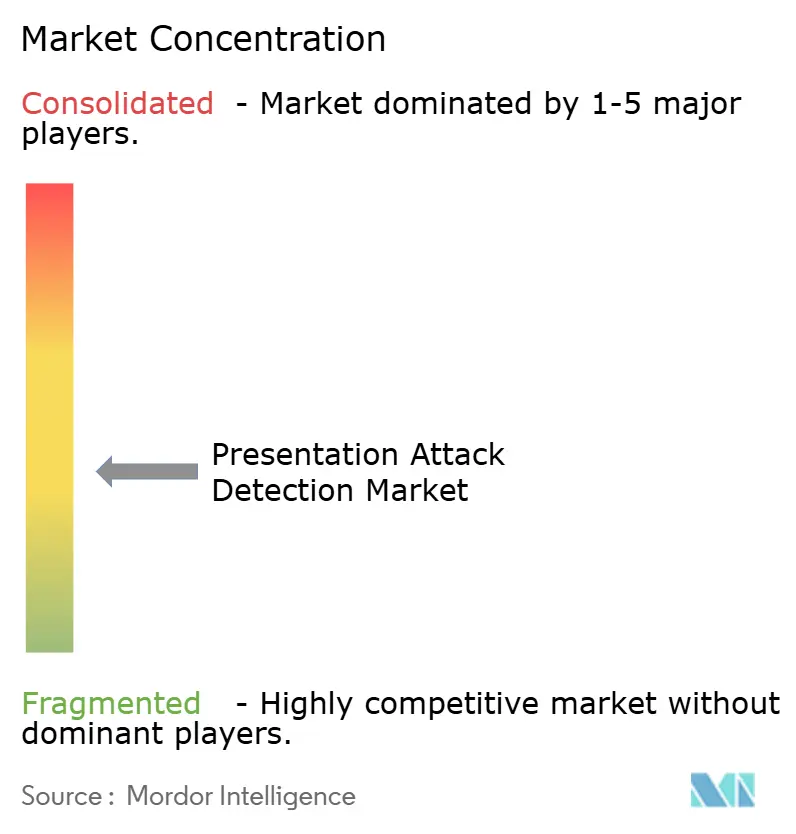
プレゼンテーション攻撃検知市場は、適度に断片化されたプラットフォーム層を持ち、認定された専門生体認証サプライヤーのグループと、より断片化されたインテグレーター、プラットフォーム、地域プロバイダーのグループを含んでいます。ISO/IEC 30107-3レベル2以上の資格を持つ専門サプライヤーは、金融サービスおよび政府契約での競争に有利です。インジェクション攻撃検知の検証も、これらの購買者にとってもう一つの重要な資格となっています。FIDO認証、米国国土安全保障省の評価、および実験テストは、調達で使用される追加の証拠を提供します。これらの資格は、サプライヤーが独立した評価を完了するために成熟した製品、時間、資金を必要とするため、より高い参入閾値を生み出しています。プレゼンテーション攻撃検知市場は、ホワイトラベルおよび統合作業よりも高保証契約においてより集中しています。
iProovは、ダイナミックライブネス製品とサードパーティ評価を使用して、コンプライアンス志向のポジショニングを支援してきました。2026年2月の発表では、CEN/TS 18099レベル2高インジェクション攻撃検知認証とFIDO顔認証PAD認証を組み合わせたと述べています。Jumioは2025年10月に自社開発のライブネス技術についてISO/IEC 30107-3レベル2準拠認証を完了しました。FaceTecの2026年6月の特許決定は、独自の3Dライブネス手法の価値を強化しました。ベンダーは認証取得、製品テスト、研究活動、保護技術を使用して提供物を差別化しています。これらの動きは、展開前にライブネスパフォーマンスを評価することが困難な場合に購買者の信頼を向上させることができます。
確立された認証および展開モデルがまだ限られているAIエージェントの継続的な検証と委任認証において機会が残っています。マルチモーダルライブネスは、顔、指紋、虹彩、音声チェックを必要とする購買者にとってもう一つの競争領域です。これらの要件は、顔のみのワークフローを超えた保証を必要とする防衛、法執行、医療環境に最も関連しています。Daonは2026年8月に、インジェクションおよびリプレイに対する対策を含む量子対応デジタルアイデンティティのための5特許アーキテクチャを申請しました。ISO/IEC 30107-3および今後のISO/IEC 25456標準との継続的な整合は、規制調達において引き続き関連性を持ちます。プレゼンテーション攻撃検知市場は新規サプライヤーに開かれていますが、資格要件が最も規制された契約へのアクセスを制限しています。
プレゼンテーション攻撃検知産業リーダー
Aware, Inc.
BioID GmbH
Daon, Inc.
Facephi Biometria, S.A.
FaceTec, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年3月:iProovは2025年に1日あたり100万件の本人確認トランザクションを超えたと報告し、同社のダイナミックライブネス技術はCEN/TS 18099高インジェクション攻撃検知のIngeniumレベル4評価を達成した最初のソリューションとなりました。同社はまた、アルバ空港とオーランド国際空港における米国税・国境警備局の強化旅客処理システムへの展開フットプリントも拡大しました。
- 2025年11月:iProovは、IngeniumバイオメトリクスからのCEN/TS 18099レベル2高IAD認証とFIDO顔認証PAD認証を組み合わせることで、NIST SP 800-63-4のプレゼンテーション攻撃検知とインジェクション攻撃検知の二重要件を満たした最初の生体認証ベンダーとなりました。この二重標準達成は、連邦デジタルアイデンティティプログラム調達のコンプライアンスベンチマークを確立しました。
- 2025年10月:JumioはNIST/NVLAPが認定した実験室であるiBetaを通じて、自社開発のJumioライブネス技術についてISO/IEC 30107-3レベル2準拠認証を達成し、印刷写真、スクリーンディスプレイ、3Dマスクに対する耐性を検証しました。自社開発はサードパーティのライブネスプロバイダーへの以前の依存からの転換を示しています。
- 2025年6月:Jumioはリアルタイムのディープフェイクおよびインジェクション攻撃に対する保護のために特許取得済みのアクティブ照明とAI駆動分析を組み込んだJumio Liveness Premiumを発売しました。この製品は、約100の特許ファミーにわたる300件以上の登録特許および特許出願のポートフォリオに支えられています。


グローバルプレゼンテーション攻撃検知市場レポートの範囲
プレゼンテーション攻撃検知市場は、示された生体認証特性が生きた人間から発生しているか、印刷写真、動画リプレイ、3Dマスク、合成レプリカなどの偽造物から発生しているかを分析することで、生体認証センサーに対するスプーフィング試みを検知・防止するように設計されたハードウェアおよびソフトウェアソリューションで構成されています。これらのシステムは、指紋、顔、虹彩、音声の生体認証モダリティにわたって、ライブネス検知、テクスチャ分析、深度センシング、微細動作追跡、チャレンジレスポンスメカニズムなどの技術を採用し、真正なユーザーをプレゼンテーション攻撃から区別することで、組織が銀行、国境管理、モバイルデバイス、アクセス制御アプリケーションにおける本人確認プロセスを保護しながら、生体認証認証セキュリティのためのISO/IEC 30107 PAD標準および規制要件に準拠できるようにしています。
プレゼンテーション攻撃検知市場レポートは、提供形態(ソフトウェア、ハードウェア、サービス)、保護レイヤー(キャプチャポイントプレゼンテーション攻撃検知、デジタルインジェクションおよびキャプチャチャネル保護、統合PADおよびインジェクション検知ソリューション)、展開形態(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー(銀行・金融サービス・保険(BFSI)、政府・公共行政、医療・ライフサイエンス、小売・電子商取引、ITおよび通信、輸送・物流、メディア・エンターテインメント、教育・研究機関、防衛・法執行、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ソフトウェア |
| ハードウェア |
| サービス |
| キャプチャポイントプレゼンテーション攻撃検知 |
| デジタルインジェクションおよびキャプチャチャネル保護 |
| 統合PADおよびインジェクション検知ソリューション |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| 医療・ライフサイエンス |
| 小売・電子商取引 |
| ITおよび通信 |
| 輸送・物流 |
| メディア・エンターテインメント |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| シンガポール | |
| インドネシア | |
| オーストラリア | |
| の他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 提供形態別 | ソフトウェア | |
| ハードウェア | ||
| サービス | ||
| 保護レイヤー別 | キャプチャポイントプレゼンテーション攻撃検知 | |
| デジタルインジェクションおよびキャプチャチャネル保護 | ||
| 統合PADおよびインジェクション検知ソリューション | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| 医療・ライフサイエンス | ||
| 小売・電子商取引 | ||
| ITおよび通信 | ||
| 輸送・物流 | ||
| メディア・エンターテインメント | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| シンガポール | ||
| インドネシア | ||
| オーストラリア | ||
| の他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
プレゼンテーション攻撃検知市場の規模はどのくらいですか?
プレゼンテーション攻撃検知市場規模は、2025年の1.42 ビリオン 米ドルおよび2026年の1.74 ビリオン 米ドルから、2031年までに5.27 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 24.81%を記録すると予測されています。
プレゼンテーション攻撃検知への需要を促進しているものは何ですか?
リモートオンボーディング、デジタルアイデンティティウォレット要件、生体認証詐欺、ディープフェイクインジェクション攻撃が、ライブネス制御の必要性を高めています。これらの要因は、リモートによる本人確認に依存する金融サービス、医療、政府プログラム、その他のワークフローに影響を与えています。
プレゼンテーション攻撃検知の採用をリードしている提供形態はどれですか?
ソフトウェアは2025年の収益の58.49%を占めてリードしています。これは既存のカメラで動作し、リモートモデル更新を受け取ることができるためです。このアプローチは、プロバイダーが新しい物理スプーフィングまたはソフトウェアインジェクション技術を特定した際の迅速な対応を支援します。
ライブネス検証で最も急速に成長している展開モデルはどれですか?
ハイブリッド展開は、データ所在地とスケーラビリティのニーズに支えられ、2031年にかけてCAGR 25.87%で成長する見込みです。生体認証推論を管理された環境に保ちながら、クラウドベースのワークフローと監査機能を支援できます。
ライブネス検知の最大の購買者であるエンドユーザーセクターはどこですか?
BFSIはKYC、マネーロンダリング防止、不正防止ニーズに支えられ、2025年の収益の27.69%を占めました。銀行、保険会社、決済プロバイダーは、口座開設、認証、高リスクトランザクション時に追加の保証を必要としています。
2031年にかけて最も急速に成長すると予想される地域はどこですか?
アジア太平洋地域は、大規模なデジタルアイデンティティシステムと金融セクターのKYC近代化に支えられ、CAGR 27.61%で拡大する見込みです。インド、中国、韓国、日本、シンガポール、インドネシア、オーストラリアはそれぞれ異なる公共および商業アイデンテティプログラムを通じて貢献しています。
最終更新日:



