
Marktgröße und Marktanteil für Präsentationsangriffserkennung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.74 Milliarden US-Dollar |
| Marktgröße (2031) | 5.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 24.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Präsentationsangriffserkennung von Mordor Intelligence
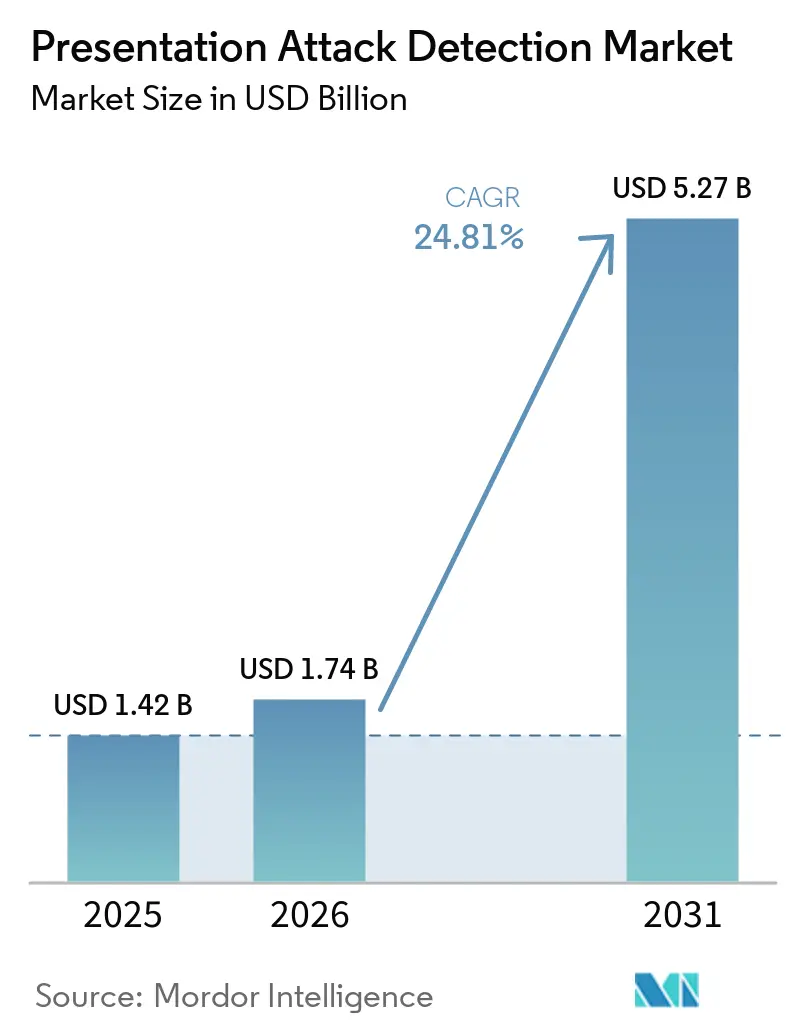
Die Marktgröße für Präsentationsangriffserkennung wird voraussichtlich von 1,42 Milliarden USD im Jahr 2025 und 1,74 Milliarden USD im Jahr 2026 auf 5,27 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 24,81 % zwischen 2026 und 2031. Die Fernidentitätsprüfung ist zu einer Kernanforderung in Finanzdienstleistungen, dem Gesundheitswesen und Behördendiensten geworden, was die Nachfrage nach Präsentationsangriffserkennung bei der Kontoeröffnung, dem Dienstzugang, der Leistungserbringung und der Kundenauthentifizierung steigert. Physische Präsentationsangriffe, digitale Injektionsangriffe und KI-generierte Deepfakes haben das Bedrohungsumfeld erweitert, das Identitätssysteme auf Kamera-, Geräte- und Software-Kanalebene adressieren müssen. Der Markt für Präsentationsangriffserkennung profitiert, wenn digitale Identitätsbrieftaschen und Regeln für das Fernboarding neue Anforderungen an den Nachweis einer lebenden Person schaffen, insbesondere wenn ein Ausweis ausgestellt oder erneuert wird, ohne dass ein persönlicher Kontakt erforderlich ist. Anbieter konkurrieren durch Zertifizierung, Erkennungsleistung, transparente Tests und die Fähigkeit, Algorithmen zu aktualisieren, wenn Angreifer ihre Methoden ändern. Wiederverwendbare APIs und nutzungsbasierte Preismodelle machen zertifizierte Lebenderkennung auch für kleinere Organisationen zugänglich, die Identitätsprüfungen mit bestehenden Anwendungen verbinden müssen, ohne große Vorabinvestitionen in die Infrastruktur zu tätigen.
Wichtigste Erkenntnisse des Berichts
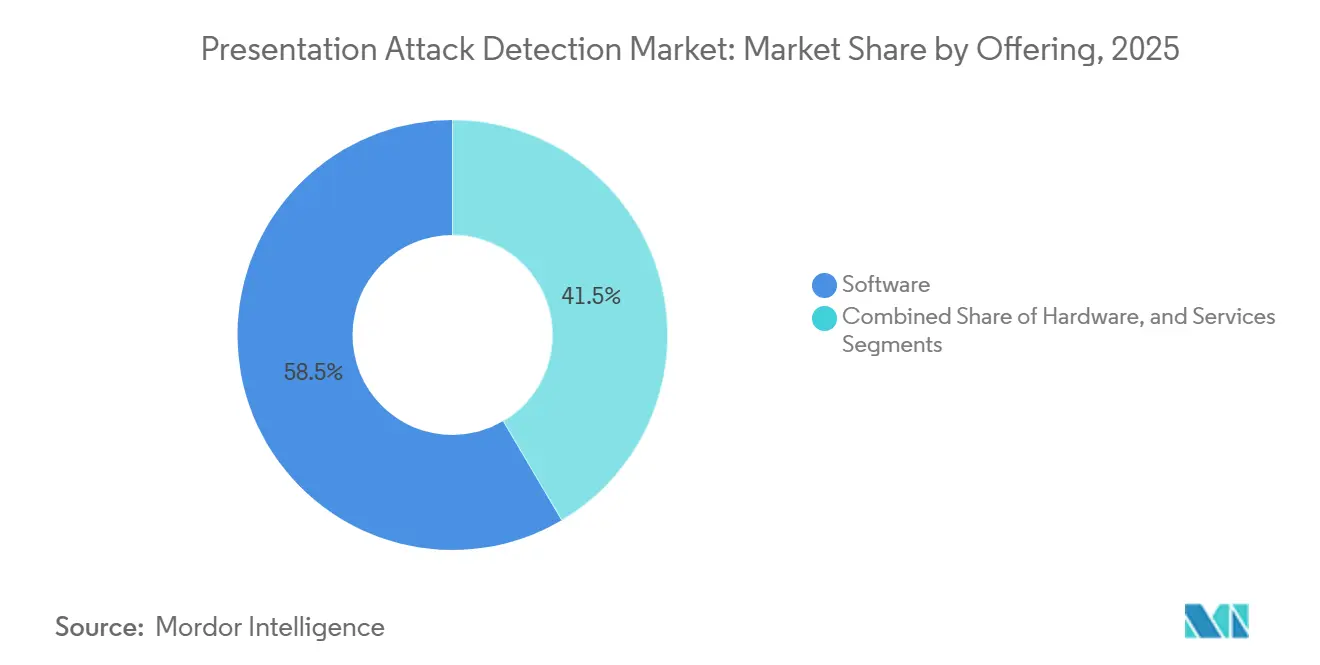
- Nach Angebot hielt Software im Jahr 2025 einen Anteil von 58,49 % am Umsatz des Marktes für Präsentationsangriffserkennung, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 27,18 % wachsen werden.
- Nach Schutzschicht entfiel im Jahr 2025 ein Anteil von 48,97 % des Umsatzes auf die Präsentationsangriffserkennung am Erfassungspunkt, während integrierte PAD- und Injektionserkennungslösungen bis 2031 voraussichtlich mit einer CAGR von 28,43 % wachsen werden.
- Nach Bereitstellung hielt Cloud im Jahr 2025 einen Anteil von 61,74 % am Umsatz, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 25,87 % wachsen wird.
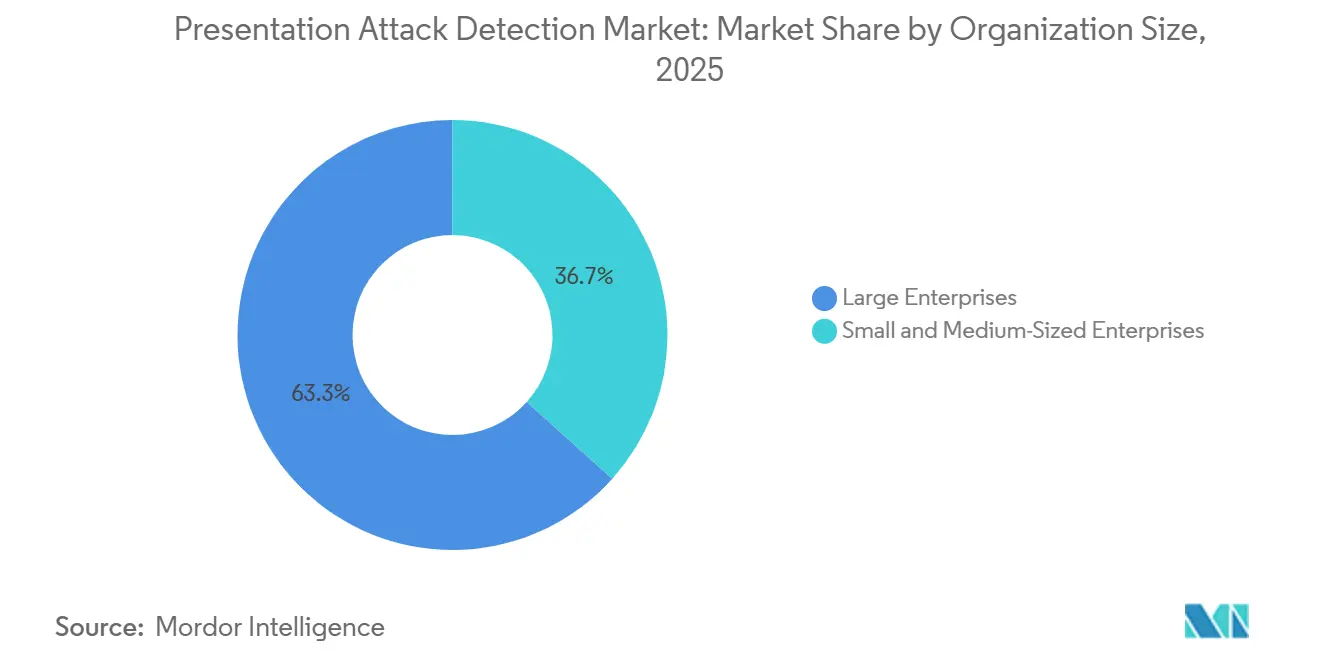
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 63,34 % am Umsatz des Marktes für Präsentationsangriffserkennung, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 28,12 % wachsen werden.
- Nach Endnutzer hielt BFSI im Jahr 2025 einen Anteil von 27,69 % am Umsatz, während das Gesundheitswesen und die Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 26,93 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,53 % am Markt für Präsentationsangriffserkennung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 27,61 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Präsentationsangriffserkennung
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausweitung der Fernidentitätsprüfung und des digitalen Onboardings | +5.5% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunahme von biometrischem Betrug, Deepfakes und Replay-Angriffen | +4.8% | Global, erhöht in nordamerikanischen und europäischen Finanzdienstleistungen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Einführung von Standards zur biometrischen Präsentationsangriffserkennung | +3.7% | Europa, Nordamerika und asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der reibungslosen Authentifizierung in Zahlungsverkehr und Finanzdienstleistungen | +3.1% | Global, angeführt von Nordamerika und Europa, mit frühen Gewinnen in Singapur, Indien und São Paulo | Mittelfristig (2–4 Jahre) |
| Kamera- und Sensorverbesserungen zur Ermöglichung von PAD auf dem Gerät | +2.4% | Asiatisch-pazifischer Raum als Gerätefertigungszentrum, mit Ausstrahlungseffekten auf globale OEM-Lieferketten | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare PAD-APIs für digitale Identitätsplattformen und Entwickler-Ökosysteme | +1.9% | Global, mit früher Einführung in nordamerikanischen und europäischen Entwickler-Ökosystemen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Fernidentitätsprüfung und des digitalen Onboardings
Die Fernidentitätsprüfung entwickelt sich von einem Differenzierungsmerkmal für fintech-Anbieter zu einer grundlegenden Infrastruktur in Finanzdienstleistungen, dem Gesundheitswesen und Behördendiensten. Dieser Wandel schafft Nachfrage für den Markt für Präsentationsangriffserkennung, die nicht allein von Veränderungen bei gemeldeten Betrugsereignissen abhängt. NIST Special Publication 800-63-4 schreibt Erkennungskontrollen für Präsentationsangriffe und Injektionsangriffe für bundeskonform zertifizierte Credential-Service-Provider in den Vereinigten Staaten vor. Die Anforderung macht biometrische Lebenderkennung zu einem Beschaffungskriterium für Organisationen, die Identity Assurance Level 2 oder 3 anstreben. Die Einführung von eIDAS 2.0 hat eine parallele Anforderung für Mitgliedstaaten geschaffen, digitale Identitätsbrieftaschen bereitzustellen, die das hohe Sicherungsniveau erfüllen. Diese Anforderungen erstrecken sich auf Lebenderkennungskontrollen für Wallet-Ausgabeprogramme, für die bisher keine gesonderte Anforderung zur Präsentationsangriffserkennung bestand.
Zunahme von biometrischem Betrug, Deepfakes und Replay-Angriffen
Der Markt für Präsentationsangriffserkennung reagiert auf Angriffe, die sich von den Risiken unterscheiden, die von früheren biometrischen Systemen adressiert wurden. Deepfake-Injektionsangriffe leiten synthetisches Video in einen Authentifizierungs-Workflow ein, anstatt ein falsches Bild oder eine Maske vor eine Kamera zu halten. Das Weltwirtschaftsforum dokumentierte im Jahr 2024 in seinem Cybercrime Atlas einen Anstieg der Deepfake-Injektionsangriffe um 783 %.[1]Weltwirtschaftsforum, "Cybercrime Atlas," Weltwirtschaftsforum, weforum.org. Die Federal Trade Commission meldete im Jahr 2024 Gesamtbetrugsverluste von 12,5 Milliarden USD, darunter 2,95 Milliarden USD durch Betrüger-Scams. Dieses Umfeld bedeutet, dass ein Gesichtsabgleichsergebnis allein nicht belegen kann, dass ein Videostream von einem echten Live-Sensor stammt. Organisationen setzen daher Kombinationen aus Erfassungspunkterkennung, Injektionserkennung und Geräteintegritätsprüfungen ein.
Regulatorische Einführung von Standards zur biometrischen Präsentationsangriffserkennung
Normungsgremien gehen von gemeinsamen Definitionen zu Test- und Zertifizierungsanforderungen über, die Beschaffungsentscheidungen beeinflussen. ISO/IEC 30107-3:2023 bietet einen Rahmen für das Testen und Berichten der Leistung bei der Präsentationsangriffserkennung.[2]Federal Trade Commission, "Consumer Sentinel Network Data Book 2024," Federal Trade Commission, ftc.gov. Der Standard unterstützt Testansätze, die in NIST-Leitlinien, FIDO-Gesichtsverifizierungsprogrammen und europäischen technischen Spezifikationen verwendet werden. Der Markt für Präsentationsangriffserkennung wird auch durch CEN/TS 18099:2024 geprägt, das die Erkennung von Injektionsangriffen als separaten Bedrohungsbereich adressiert. Diese Kontrollen haben weiterhin eine notwendige Rolle in einem mehrschichtigen Design, da ein System, das nur die Integrität des Software-Kanals prüft, kein physisches Artefakt erkennen würde, das einer echten Kamera präsentiert wird. China veröffentlichte GB/T 47519-2026 im April 2026 als modifizierte Übernahme von ISO/IEC 24741:2024, mit geplanter Implementierung im November 2026. Separate Testpfade schränken die Anzahl der Anbieter ein, die in der Lage sind, die Konformität sowohl mit Präsentations- als auch mit Injektionsrisiken nachzuweisen.
Wachstum der reibungslosen Authentifizierung in Zahlungsverkehr und Finanzdienstleistungen
Zahlungsanbieter setzen zunehmend passive Lebenderkennungsmethoden ein, bei denen Kunden keine sichtbare Herausforderung absolvieren müssen. Aktive Herausforderungen können beim Onboarding Reibung erzeugen und für ältere Menschen sowie Menschen mit Behinderungen schwierig sein. Passive Methoden ermöglichen es Teams, eine aktive Prüfung nur dann einzusetzen, wenn eine Transaktion ein erhöhtes Risiko aufweist. Die Reserve Bank of India meldete Betrugsverluste von INR 21.367 Crore, 2,56 Milliarden USD, in der ersten Hälfte des Geschäftsjahres 2024–2025. Diese Verluste erhöhen die Aufmerksamkeit für Identitätskontrollen im Mobile Banking und bei der Fernkontoeröffnung. Der Markt für Präsentationsangriffserkennung bietet auch eine aufkommende Chance bei der kontinuierlichen Validierung, da KI-Agenten Aktionen für verifizierte Nutzer ausführen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Bedenken hinsichtlich Datenschutz, Einwilligung und Governance biometrischer Daten | -3.2% | Europa, Nordamerika und Australien | Kurzfristig (≤ 2 Jahre) |
| Risiko falscher Zurückweisung und demografischer Leistungsunterschiede | -2.6% | Global, erhöht in Indien, Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Gegnerische Anpassung an öffentlich bekannte Erkennungsmethoden | -1.8% | Global, mit höchstem Risiko bei hochwertigen Finanz- und Behördenimplementierungen | Langfristig (≥ 4 Jahre) |
| Fragmentierte Zertifizierungsinterpretation über Bereitstellungsjurisdiktionen hinweg | -1.1% | Grenzüberschreitende Bereitstellungen in Europa, Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datenschutz, Einwilligung und Governance biometrischer Daten
Biometrische Vorlagen können nach einer Kompromittierung nicht ersetzt werden, anders als Passwörter. Dies macht den Umgang mit Daten zu einem zentralen Thema für Käufer im Markt für Präsentationsangriffserkennung. Der EU AI Act klassifiziert bestimmte biometrische Identifikationssysteme als hochriskant und erfordert Konformitätsbewertungen, Datenbankregistrierung und Marktüberwachung nach der Markteinführung. Diese Verpflichtungen können Kaufzyklen verlängern und den Compliance-Aufwand für Unternehmen erhöhen. Gesetze wie Illinois BIPA sowie verwandte Gesetze in Texas und Washington haben auch das Risiko für Organisationen erhöht, die biometrische Daten ohne ausdrückliche Einwilligung verarbeiten. Anbieter mit On-Device-, Hybrid- oder Private-Cloud-Produkten können Anforderungen an den Datenspeicherort erfüllen und gleichzeitig die für die Lebenderkennung erforderliche Leistung aufrechterhalten.
Risiko falscher Zurückweisung und demografischer Leistungsunterschiede
Lebenderkennungsmodelle, die auf nicht repräsentativen Datensätzen trainiert wurden, können legitime Nutzer aus bestimmten demografischen Gruppen mit einer höheren Rate zurückweisen. Ältere Nutzer, Menschen mit dunkleren Hauttönen und Menschen mit bestimmten körperlichen Einschränkungen können bei unvollständigen Tests einem höheren Zurückweisungsrisiko ausgesetzt sein. ISO/IEC 19795-10 legt Verfahren zur Messung demografischer Auswirkungen in biometrischen Systemen fest. NIST-Leitlinien erkennen demografische Tests ebenfalls als Teil der Bewertung föderaler biometrischer Systeme an. Eine falsche Zurückweisung kann im Laufe der Zeit zu Kundenabbrüchen, verzögertem Zugang zur Gesundheitsversorgung oder verzögerten Leistungszahlungen führen. Anbieter, die demografische Testergebnisse zusammen mit Lebenderkennungszertifizierungen veröffentlichen, sind bei regulierten Ausschreibungen besser positioniert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Software führt, während Dienstleistungen mit zunehmender Bereitstellungskomplexität wachsen
Software hielt im Jahr 2025 einen Anteil von 58,49 % am Markt für Präsentationsangriffserkennung. Softwarebasierte Produkte können Kameras nutzen, die bereits in Kundengeräten, Filialnetzen und Unternehmensumgebungen installiert sind, und vermeiden so den Beschaffungszyklus für neue Sensoren. Sie können Modellaktualisierungen kurz nach der Identifizierung eines neuen Angriffsinstruments oder einer Verhaltensänderung von Angreifern durch Anbieter erhalten. Diese Fähigkeit gibt Software-Anbietern einen schnelleren Reaktionszyklus als Produkten, die auf den Austausch dedizierter Hardware an vielen Standorten angewiesen sind. Die Cloud-Bereitstellung stärkt diesen Ansatz, da aktualisierte Erkennungsmodelle ohne Änderungen an physischen Geräten, lokalen Installationen oder Hardware-Beständen der Kunden verteilt werden können.
Für Dienstleistungen wird von 2026 bis 2031 eine CAGR von 27,18 % prognostiziert. Verwalteter Betrieb, Integrationsunterstützung, Red-Team-Bewertungen, API-Orchestrierung und laufende Konfigurationshilfe sind in dieser Kategorie enthalten. Organisationen benötigen häufig Hilfe bei der Verbindung von Lebenderkennungstools mit Identitätsprüfung, Betrugserkennung, Kontoeröffnung und Kunden-Onboarding-Prozessen. Sie müssen auch Anforderungen im Zusammenhang mit ISO/IEC 30107-3, CEN/TS 18099, NIST-Leitlinien und FIDO-Zertifizierung verwalten. Die Nachfrage nach Dienstleistungen spiegelt den anhaltenden Verwaltungsaufwand von Multi-Standard- und Multi-Anbieter-Bereitstellungen wider, nicht nur einen Mangel an Reife bei Softwareprodukten. Dienstleister müssen Kunden auch dabei helfen, Eskalationsverfahren, Testpläne und Verantwortlichkeiten zwischen Betrugs-, Identitäts-, Sicherheits- und Kundenbetriebsteams zu etablieren, da die Live-Leistung jede dieser Funktionen beeinflusst.


Nach Schutzschicht: Integrierte Abwehr gewinnt an Bedeutung, da Angriffsflächen konvergieren
Die Präsentationsangriffserkennung am Erfassungspunkt hielt im Jahr 2025 einen Anteil von 48,97 % am Markt für Präsentationsangriffserkennung. Diese Schicht adressiert gedruckte Fotos, Display-Replays und 3D-Masken, die ein Angreifer während der Registrierung oder Authentifizierung einer physischen Kamera präsentiert. Finanzinstitute, Behörden und Anbieter von Verbraucheridentitäten nutzen diese Kontrollen seit vielen Jahren in Fernidentitäts- und persönlichen Identitäts-Workflows. Die etablierte Bereitstellungsbasis unterstützt ihre Position als größte Schutzschicht, da physisches Spoofing ein relevantes Risiko für die kamerabasierte Verifizierung bleibt. Der Schutz vor digitaler Injektion und Erfassungskanal adressiert synthetische Inhalte, die über virtuelle Kameras, USB-Kameras, Funktions-Hooks oder andere Software-Routen gesendet werden. Diese Methode kann Erfassungspunktkontrollen umgehen, da die physische Kamera nie an der Erstellung des Videostreams beteiligt ist. Diese Kontrollen haben weiterhin eine notwendige Rolle in einem mehrschichtigen Design, da ein System, das nur die Integrität des Software-Kanals prüft, kein physisches Artefakt erkennen würde, das einer echten Kamera präsentiert wird.
Integrierte PAD- und Injektionserkennungslösungen werden bis 2031 voraussichtlich mit einer CAGR von 28,43 % wachsen. Diese Produkte kombinieren kameraseitige Lebenderkennungsprüfungen mit Schutz vor manipuliertem Video, das in den Authentifizierungs-Software-Kanal eingespeist wird. Das Design reagiert auf die wachsende Bedeutung von Deepfake-Injektionsangriffen im Markt für Präsentationsangriffserkennung und die Notwendigkeit, beide Angriffsflächen zu schützen. Das Weltwirtschaftsforum berichtete, dass Deepfake-Injektionsangriffe im Jahr 2024 um 783 % zunahmen. Ein einziger integrierter Anbieter kann den operativen Aufwand für die Verwaltung separater Verträge, Bewertungen, Zertifizierungspfade und Incident-Response-Verfahren reduzieren. Aware meldete null erfolgreiche Injektions-Exploits bei 600 Versuchen in seiner BixeLab-Bewertung vom Mai 2026, die mit CEN/TS 18099:2024 abgestimmt war. Das Ergebnis zeigt auch, warum Käufer Testnachweise anfordern, die virtuelle Kamera-, gerootete Geräte- und andere Injektionsbedingungen widerspiegeln, anstatt sich nur auf veraltete Testergebnisse für physisches Spoofing zu verlassen.
Nach Bereitstellung: Cloud dominiert, während Hybrid den Druck zur Datensouveränität adressiert
Die Cloud-Bereitstellung hielt im Jahr 2025 einen Anteil von 61,74 % am Markt für Präsentationsangriffserkennung. Cloud-Dienste ermöglichen es Anbietern, die Lebendverifizierung über Anwendungen und Kundenstandorte hinweg zu skalieren, ohne an jedem Kundenstandort eine dedizierte Infrastruktur installieren zu müssen. Sie erleichtern auch die Verteilung kontinuierlicher Modellaktualisierungen, wenn neue Präsentations- und Injektionsmethoden auftauchen. Amazon Rekognition Face Liveness und die Azure Face Liveness-Dokumentation beschreiben Cloud-basierte Lebenderkennungsfähigkeiten für Anwendungsteams, die Identitäts-Workflows aufbauen.[3]Microsoft, "Face Liveness Detection Concept," Microsoft Learn, learn.microsoft.com. Diese Tools können die Zeit und die spezialisierte Infrastruktur reduzieren, die eine mittelgroße Organisation benötigt, um eine Identitätsprüfung bereitzustellen. Die On-Premises-Verarbeitung bleibt wichtig in Verteidigungs-, Strafverfolgungsbehörden-, Nachrichten- und anderen Umgebungen mit biometrischen Datenklassifizierungen, staatlichen Sicherheitsregeln oder luftgespaltenen Betriebsanforderungen. Diese Käufer können auch Wert auf die direkte Kontrolle des Erfassungsgeräts, der biometrischen Verarbeitungsumgebung und der Prüfaufzeichnungen legen, wenn der Dienst in einem sensiblen Betriebsumfeld eingesetzt wird.
Die hybride Bereitstellung wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 25,87 % wachsen. Eine hybride Konfiguration kann biometrische Inferenz lokal oder auf dem Gerät durchführen, während Cloud-Systeme für Workflow-Management, Prüffunktionen und Dienst-Orchestrierung genutzt werden. Diese Trennung hilft Organisationen, Anwendungsskalierbarkeit mit Anforderungen an den Datenspeicherort und die kontrollierte Verarbeitung sensibler biometrischer Vorlagen in Einklang zu bringen. Indiens Digital Personal Data Protection Act hat die Aufmerksamkeit auf die sichere Handhabung personenbezogener Daten erhöht. Grenzüberschreitendes Gesundheits-Onboarding und multinationale Finanzdienstleistungen können davon profitieren, wenn lokale biometrische Verarbeitung mit zentral verwalteten Identitäts-Workflows kombiniert wird. Die Branche für Präsentationsangriffserkennung hat daher eine Rolle für Cloud-, On-Premises- und Hybrid-Modelle, anstatt einen einzigen Bereitstellungspfad. Das geeignete Modell hängt von der Betriebsumgebung des Käufers, der Sensibilität biometrischer Daten, dem Bedarf an häufigen Modellaktualisierungen und den geografischen Standorten ab, an denen der Dienst genutzt wird.
Nach Unternehmensgröße: Unternehmensausgaben führen, während KMU beschleunigen
Großunternehmen hielten im Jahr 2025 einen Anteil von 63,34 % am Markt für Präsentationsangriffserkennung. Große Finanzinstitute, Behörden und Gesundheitssysteme können den Integrations-, Compliance- und Betriebsaufwand unterstützen, der für unternehmensweite Lebenderkennungsprogramme erforderlich ist. Sie erwerben diese Fähigkeiten häufig als Teil umfassenderer Identity-Governance- oder Betrugskontrollverträge und nicht als isolierte Produkte. Interne Identitätssicherungsteams, Security Operations Center und Compliance-Verpflichtungen in mehreren Jurisdiktionen unterstützen ebenfalls größere Budgets und formalere Beschaffungsprozesse. Diese Käufer benötigen dokumentierte Kontrollen, wiederholbare Leistung, Prüfnachweise und konsistente Nutzererfahrungen über viele Kunden- und Mitarbeiter-Journeys hinweg. Ihre Kaufentscheidungen kombinieren häufig Betrugsprävention, Kundenerfahrung, Sicherheitsbetrieb und regulatorische Anforderungen. Dies macht große Organisationen zur aktuellen Umsatzbasis für spezialisierte Lebenderkennungsanbieter. Ihre Programme umfassen in der Regel Registrierung, Authentifizierung, Kontowiederherstellung, Transaktionsgenehmigung und andere Identitätsentscheidungen, was bedeutet, dass Anbieter eine zuverlässige Leistung über eine breitere Palette von Betriebsbedingungen als ein einzelnes Anwendungspilotprojekt nachweisen müssen.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 28,12 % wachsen. Wiederverwendbare SDKs, APIs und nutzungsbasierte Preismodelle reduzieren die Vorabkosten für die Bereitstellung zertifizierter Lebenderkennungsfähigkeiten. Diese Ansätze ermöglichen es kleineren Organisationen, ein Serviceniveau zu erwerben, das ihrem Transaktionsvolumen entspricht, anstatt eine dedizierte biometrische Infrastruktur zu unterhalten. Der Markt für Präsentationsangriffserkennung kann daher Unternehmen erreichen, denen bisher das Kapital, das technische Personal oder die Bereitstellungsskala für dedizierte Systeme fehlte. ISO/IEC 30107-3 Level 2-Tests sind zu einer wichtigen Erwartung in Finanzdienstleistungen und Behördenbeschaffungen geworden.[4]Ministerium für Elektronik und Informationstechnologie, "Digital Personal Data Protection Act 2023," Regierung von Indien, meity.gov.in. Plattformanbieter, die zertifizierte Kontrollen in schlüsselfertige Identitätstools einbetten, können den Zugang zu regulatorisch konformen Prüfungen erweitern. Der Adoptionspfad folgt früheren Identitätstechnologiezyklen, bei denen große Organisationen zuerst Systeme einführten und kleinere Nutzer folgten, als Entwicklertools sich verbesserten. Dieser Übergang kann die Einführung in Online-Diensten steigern, bei denen die Organisation eine effektive Identitätsprüfung benötigt, aber keine spezialisierten biometrischen Teams unterhalten oder in eine große einmalige Bereitstellung investieren kann.
Nach Endnutzer: BFSI verankert den Umsatz, während das Gesundheitswesen schnell wächst
BFSI entfiel im Jahr 2025 auf einen Anteil von 27,69 % am Markt für Präsentationsangriffserkennung. KYC-Prozesse, Anforderungen zur Bekämpfung von Geldwäsche, Kontoeröffnungskontrollen und Identitätssicherungsregeln haben die Lebendverifizierung zu einer routinemäßigen Überlegung für Banken, Versicherer und Zahlungsanbieter gemacht. Das FIDO Face Verification Certification Program hat auch einen gemeinsamen Referenzpunkt für Identitätsprodukte im Finanzsektor und die Lieferantenbewertung bereitgestellt. Die Reserve Bank of India verzeichnete im ersten Halbjahr des Geschäftsjahres 2024–2025 Betrugsverluste von INR 21.367 Crore, 2,56 Milliarden USD. Regierung und öffentliche Verwaltung sind ebenfalls wichtige Käufer, da der Fernzugang zu Leistungen, nationale Identitätsprogramme, Grenzkontrolle und Sozialhilfeerbringung einen zuverlässigen Anwesenheitsnachweis erfordern. Der Markt für Präsentationsangriffserkennung unterstützt diese Anwendungsfälle, bei denen ein standardmäßiger Gesichtsabgleich die Live-Erfassung nicht unabhängig bestätigen kann. Finanzinstitute nutzen diese zusätzliche Sicherheit bei der Fernkontoeröffnung, der Genehmigung risikoreicher Aktivitäten, der Zugangswiederherststellung oder der Validierung eines Kunden vor dem Abschluss einer sensiblen Transaktion.
Die Gesundheits- und Biowissenschaftsbranche wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 26,93 % wachsen. Telemedizin-Onboarding, Fernpatientenzugang, elektronisches Verschreiben, Versicherungsansprüche und der Zugang zu klinischen Diensten schaffen praktische Anwendungen für Lebenderkennungskontrollen. Jeder Workflow benötigt die Gewissheit, dass eine verifizierte Person zum Zeitpunkt des Zugangs, der Registrierung, der Verschreibung oder der Transaktion anwesend ist. Einzelhandel und E-Commerce übernehmen ebenfalls passive Lebenderkennung für Alterskontrollen, Kontowiederherstellung und hochwertige Zahlungsauthentifizierung. Die Nachfrage im Bereich IT und Telekommunikation wird durch biometrische SIM-Registrierungsanforderungen unterstützt, einschließlich der südkoreanischen Gesichtserkennungsanforderung, die ab dem 6. Juli 2026 gilt. Verteidigung und Strafverfolgung haben hochwertige Anforderungen an multimodale Lebenderkennung mit Gesichts-, Fingerabdruck-, Iris- und Stimmmodalitäten. Diese Bereitstellungen erfordern von Anbietern die Berücksichtigung verschiedener Sensoren, Betriebsumgebungen, Nutzerpopulationen und Angriffstypen, was Integration und Tests zu wichtigen Teilen des Bereitstellungsprozesses macht.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 38,53 % am globalen Umsatz. Die Region wird durch die US-amerikanischen Bundesidentitätsleitlinien und eine große Anzahl von Finanzinstituten unterstützt, die auf höheren Sicherungsniveaus operieren. NIST Special Publication 800-63-4 schreibt Präsentations- und Injektionsangriffskontrollen für bundeskonform zertifizierte Credential-Dienste vor. Die Vereinigten Staaten führen die regionale Nachfrage durch Finanz-Compliance-Programme und Identitätssicherungsinfrastruktur an. Kanada trägt durch sein Digital Identity Program und provinzielle elektronische Identitätsarbeiten zur Beschaffungsaktivität bei. Staatliche biometrische Datenschutzgesetze prägen auch das Produktdesign, da Unternehmenskäufer Datensparsamkeit, Verschlüsselung und Einwilligungsnachweise benötigen.
Europa wird durch den EU AI Act und die Anforderungen an digitale Brieftaschen gemäß eIDAS 2.0 geprägt. Der EU AI Act legt Verpflichtungen für hochriskante biometrische Systeme fest, einschließlich Konformitätsbewertung und Marktüberwachung nach der Markteinführung. eIDAS 2.0 verpflichtet Mitgliedstaaten, digitale Brieftaschen auf dem hohen Sicherungsniveau bereitzustellen. Das Vereinigte Königreich, Deutschland und Frankreich bleiben die größten nationalen Märkte in der Region. Frankreichs France-2030-Programm finanzierte CLR Labs im Januar 2026 für Arbeiten im Zusammenhang mit biometrischer und digitaler Identitätsstandardisierung. Diese Investition unterstützt die Entwicklung von ISO/IEC 25456 für die Erkennung von Injektionsangriffen und kann die künftige Lieferantenqualifikation beeinflussen.
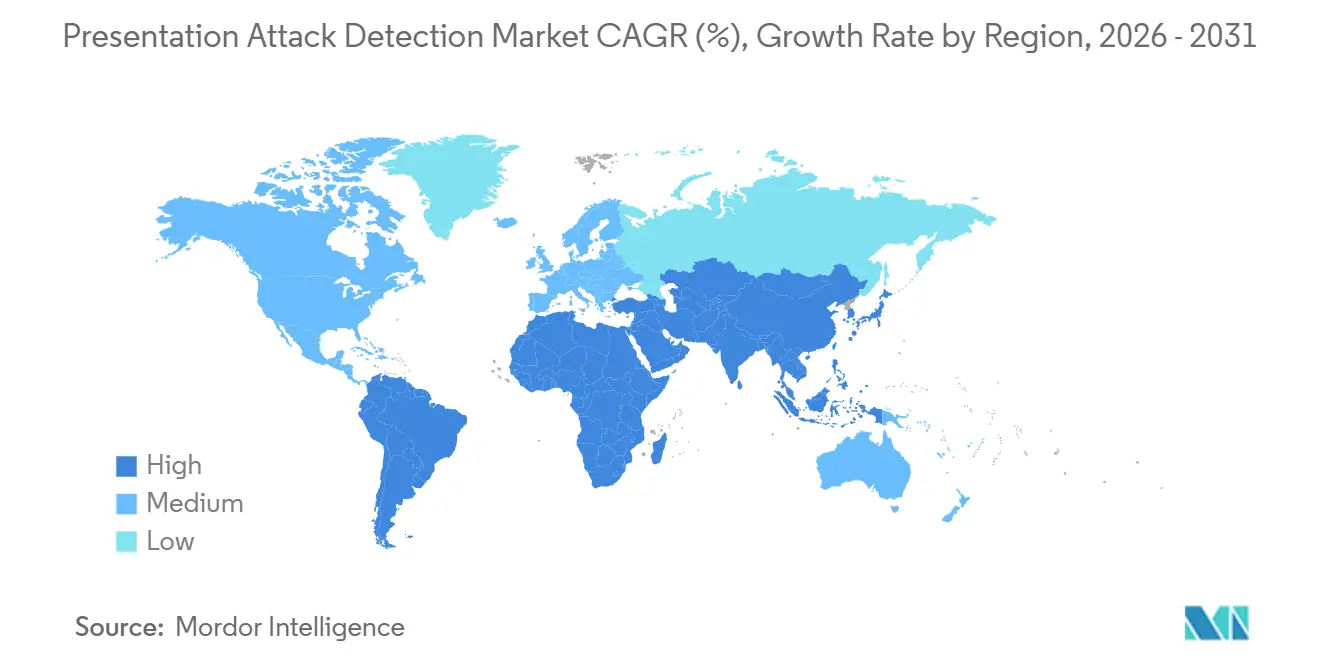
Der asiatisch-pazifische Raum wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 27,61 % wachsen. Indiens Aadhaar-System unterstützt die Nachfrage in den Bereichen Bankwesen, Telekommunikation und öffentliche Dienste, da es in sehr großem biometrischen Identitätsmaßstab operiert. China veröffentlichte GB/T 47519-2026 im April 2026 und gleicht die inländische biometrische Bereitstellung mit internationalen Standards ab.[5]Standardisierungsverwaltung Chinas, "GB/T 47519-2026 Informationstechnologie Biometrie Überblick und Anwendung," Standardisierungsverwaltung Chinas, gb-gbt.com. Südkoreas SIM-Registrierungsänderung vom Juli 2026 fügte einen Telekommunikations-Anwendungsfall für die Lebendverifizierung hinzu. Japan, Singapur, Indonesien und Australien tragen durch digitale Identitätsreformen und KYC-Modernisierung im Finanzsektor bei. Südamerika bietet Nachfrage, angeführt von Brasiliens Finanztechnologiesektor, während Kolumbien und Argentinien Programme zur digitalen Inklusion ausbauen. Der Nahe Osten wird von den Vereinigten Arabischen Emiraten und Saudi-Arabien durch nationale digitale Identitätsprogramme angeführt, und Afrika hat eine frühe Nachfrage, die mit SIM-Registrierung und KYC-Richtliniendiskussionen verbunden ist. Interpol berichtete, dass KI im Jahr 2025 an 55 % der gemeldeten afrikanischen Cyberkriminalität beteiligt war, und stellte fest, dass Deepfake-Vorfälle zwischen dem zweiten und vierten Quartal 2024 um das Siebenfache gestiegen sind.

Wettbewerbslandschaft
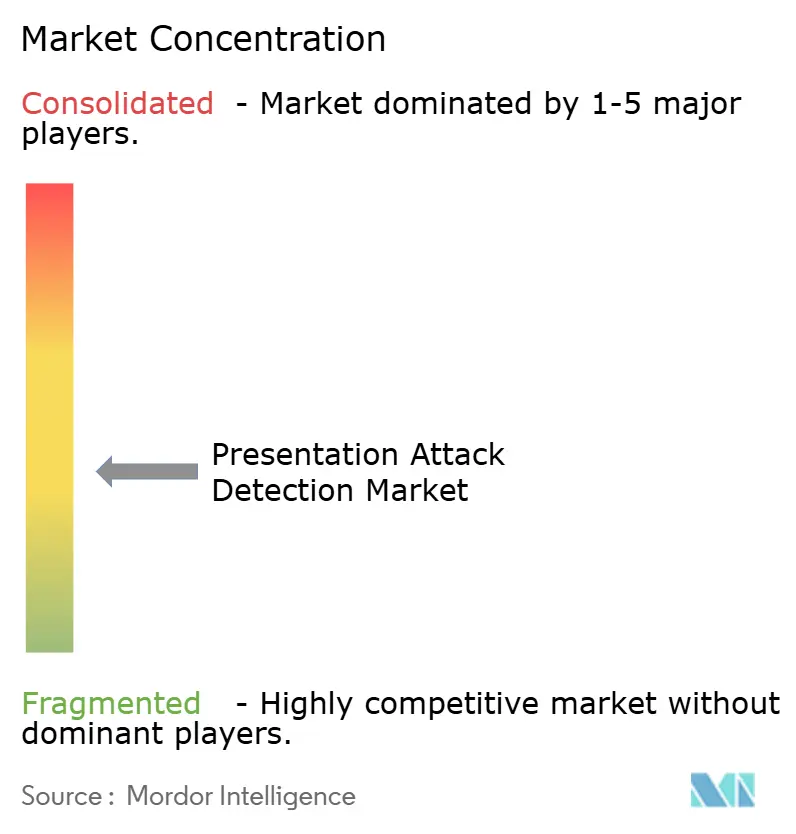
Der Markt für Präsentationsangriffserkennung verfügt über eine mäßig fragmentierte Plattformebene und umfasst eine zertifizierte Gruppe spezialisierter biometrischer Anbieter sowie eine stärker fragmentierte Gruppe von Integratoren, Plattformen und regionalen Anbietern. Spezialisierte Anbieter mit ISO/IEC 30107-3 Level 2 oder höheren Zertifizierungen sind eher in der Lage, um Finanzdienstleistungs- und Behördenverträge zu konkurrieren. Die Validierung der Injektionsangriffserkennung wird für diese Käufer zu einer weiteren wichtigen Qualifikation. FIDO-Zertifizierung, Bewertungen des US-amerikanischen Ministeriums für Innere Sicherheit und Labortests liefern zusätzliche Nachweise, die bei der Beschaffung verwendet werden. Diese Zertifizierungen schaffen eine höhere Einstiegshürde, da Anbieter ausgereifte Produkte, Zeit und Finanzierung benötigen, um unabhängige Bewertungen abzuschließen. Der Markt für Präsentationsangriffserkennung ist daher bei hochsicheren Verträgen stärker konzentriert als bei White-Label- und Integrationsarbeiten.
iProov hat sein Dynamic Liveness-Produkt und Drittanbieter-Bewertungen genutzt, um eine compliance-orientierte Positionierung zu unterstützen. Seine Ankündigung vom Februar 2026 besagte, dass es die CEN/TS 18099 Level 2 High-Zertifizierung für Injektionsangriffserkennung mit der FIDO Face Verification PAD-Zertifizierung kombiniert hat. Jumio schloss im Oktober 2025 die ISO/IEC 30107-3 Level 2-Konformitätszertifizierung für seine interne Lebenderkennungstechnologie ab. FaceTecs Patententscheidung vom Juni 2026 unterstrich den Wert proprietärer 3D-Lebenderkennungsmethoden. Anbieter nutzen Zertifizierung, Produkttests, Forschungsaktivitäten und geschützte Technologie, um ihre Angebote zu differenzieren. Diese Schritte können das Käufervertrauen stärken, wenn die Lebenderkennungsleistung vor der Bereitstellung schwer zu beurteilen ist.
Chancen bestehen bei der kontinuierlichen Verifizierung und der delegierten Authentifizierung für KI-Agenten, wo etablierte Zertifizierungs- und Bereitstellungsmodelle noch begrenzt sind. Multimodale Lebenderkennung ist ein weiterer Wettbewerbsbereich für Käufer, die Gesichts-, Fingerabdruck-, Iris- und Stimmprüfungen benötigen. Diese Anforderungen sind am relevantesten für Verteidigungs-, Strafverfolgungsbehörden- und Gesundheitsumgebungen, die eine Sicherheit jenseits eines reinen Gesichts-Workflows benötigen. Daon reichte im August 2026 eine Fünf-Patent-Architektur für quantensichere digitale Identität ein, einschließlich Maßnahmen gegen Injektion und Replay. Die fortgesetzte Ausrichtung an ISO/IEC 30107-3 und dem bevorstehenden ISO/IEC 25456-Standard wird für regulierte Beschaffungen relevant bleiben. Der Markt für Präsentationsangriffserkennung bleibt für neue Anbieter offen, aber Qualifikationsanforderungen schränken den Zugang zu den am stärksten regulierten Verträgen ein.
Marktführer für Präsentationsangriffserkennung
Aware, Inc.
BioID GmbH
Daon, Inc.
Facephi Biometria, S.A.
FaceTec, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: iProov meldete, dass im Jahr 2025 täglich mehr als 1 Million Identitätsprüfungstransaktionen durchgeführt wurden, und seine Dynamic Liveness-Technologie wurde zur ersten Lösung, die die Ingenium Level 4-Bewertung gemäß CEN/TS 18099 High für die Erkennung von Injektionsangriffen erreichte. Das Unternehmen erweiterte auch seinen Bereitstellungsbereich auf das Enhanced Passenger Processing-System des US-amerikanischen Zolls und Grenzschutzes am Flughafen Aruba und am Orlando International Airport.
- November 2025: iProov wurde der erste biometrische Anbieter, der die dualen Anforderungen von NIST SP 800-63-4 für Präsentationsangriffserkennung und Injektionsangriffserkennung erfüllte, indem er die CEN/TS 18099 Level 2 High IAD-Zertifizierung von Ingenium Biometrics mit der FIDO Face Verification PAD-Zertifizierung kombinierte. Die Erreichung des Doppelstandards etablierte einen Compliance-Maßstab für die Beschaffung föderaler digitaler Identitätsprogramme.
- Oktober 2025: Jumio erzielte die ISO/IEC 30107-3 Level 2-Konformitätszertifizierung für seine interne Jumio Liveness-Technologie durch iBeta, ein NIST/NVLAP-akkreditiertes Labor, und validierte damit die Widerstandsfähigkeit gegen gedruckte Fotos, Bildschirmanzeigen und 3D-Masken. Die interne Entwicklung stellte eine Abkehr von der bisherigen Abhängigkeit von Drittanbieter-Lebenderkennungsanbietern dar.
- Juni 2025: Jumio startete Jumio Liveness Premium, das patentierte aktive Beleuchtung und KI-gesteuerte Analyse für den Echtzeitschutz gegen Deepfakes und Injektionsangriffe integriert. Das Produkt wird durch ein Portfolio von mehr als 300 erteilten Patenten und Patentanmeldungen aus fast 100 Patentfamilien unterstützt.


Globaler Berichtsumfang des Marktes für Präsentationsangriffserkennung
Der Markt für Präsentationsangriffserkennung umfasst Hardware- und Softwarelösungen, die darauf ausgelegt sind, Spoofing-Versuche gegen biometrische Sensoren zu erkennen und zu verhindern, indem analysiert wird, ob das präsentierte biometrische Merkmal von einem lebenden Menschen oder einem gefälschten Artefakt stammt, wie einem gedruckten Foto, einem Video-Replay, einer 3D-Maske oder einem synthetischen Replikat. Diese Systeme verwenden Techniken wie Lebenderkennung, Texturanalyse, Tiefenmessung, Mikrobewegungsverfolgung und Challenge-Response-Mechanismen über Fingerabdruck-, Gesichts-, Iris- und Stimmbiometrie-Modalitäten, um echte Nutzer von Präsentationsangriffen zu unterscheiden, und ermöglichen es Organisationen, Identitätsprüfungsprozesse im Bankwesen, bei der Grenzkontrolle, auf Mobilgeräten und in Zugangskontrollanwendungen zu sichern, während sie die ISO/IEC 30107 PAD-Standards und regulatorische Anforderungen für die Sicherheit der biometrischen Authentifizierung einhalten.
Der Bericht zum Markt für Präsentationsangriffserkennung ist segmentiert nach Angebot (Software, Hardware und Dienstleistungen), Schutzschicht (Präsentationsangriffserkennung am Erfassungspunkt, Schutz vor digitaler Injektion und Erfassungskanal sowie integrierte PAD- und Injektionserkennungslösungen), Bereitstellung (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI), Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, IT und Telekommunikation, Transport und Logistik, Medien und Unterhaltung, Bildungs- und Forschungseinrichtungen, Verteidigung und Strafverfolgung sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Hardware |
| Dienstleistungen |
| Präsentationsangriffserkennung am Erfassungspunkt |
| Schutz vor digitaler Injektion und Erfassungskanal |
| Integrierte PAD- und Injektionserkennungslösungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| IT und Telekommunikation |
| Transport und Logistik |
| Medien und Unterhaltung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Singapur | |
| Indonesien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Angebot | Software | |
| Hardware | ||
| Dienstleistungen | ||
| Nach Schutzschicht | Präsentationsangriffserkennung am Erfassungspunkt | |
| Schutz vor digitaler Injektion und Erfassungskanal | ||
| Integrierte PAD- und Injektionserkennungslösungen | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| IT und Telekommunikation | ||
| Transport und Logistik | ||
| Medien und Unterhaltung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Singapur | ||
| Indonesien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Präsentationsangriffserkennung?
Die Marktgröße für Präsentationsangriffserkennung wird voraussichtlich von 1,42 Milliarden USD im Jahr 2025 und 1,74 Milliarden USD im Jahr 2026 auf 5,27 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 24,81 % zwischen 2026 und 2031.
Was treibt die Nachfrage nach Präsentationsangriffserkennung an?
Fernboarding, Anforderungen an digitale Identitätsbrieftaschen, biometrischer Betrug und Deepfake-Injektionsangriffe erhöhen den Bedarf an Lebenderkennungskontrollen. Diese Faktoren betreffen Finanzdienstleistungen, das Gesundheitswesen, Behördenprogramme und andere Workflows, die auf den Fernnachweis der Identität angewiesen sind.
Welches Angebot führt bei der Einführung der Präsentationsangriffserkennung?
Software führte im Jahr 2025 mit einem Anteil von 58,49 % am Umsatz, da sie mit vorhandenen Kameras arbeiten und Fernmodellaktualisierungen erhalten kann. Dieser Ansatz unterstützt schnellere Reaktionen, wenn Anbieter neue physische Spoofing- oder Software-Injektionstechniken identifizieren.
Welches Bereitstellungsmodell wächst am schnellsten bei der Lebendverifizierung?
Die hybride Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 25,87 % wachsen, unterstützt durch Anforderungen an den Datenspeicherort und Skalierbarkeit. Sie kann biometrische Inferenz in einer kontrollierten Umgebung halten und gleichzeitig Cloud-basierte Workflow- und Prüffunktionen unterstützen.
Welcher Endnutzersektor ist der größte Käufer von Lebenderkennungslösungen?
BFSI hielt im Jahr 2025 einen Anteil von 27,69 % am Umsatz, unterstützt durch KYC-, Geldwäschebekämpfungs- und Betrugspräventionsanforderungen. Banken, Versicherer und Zahlungsanbieter benötigen zusätzliche Sicherheit bei der Fernkontoeröffnung, der Authentifizierung und risikoreichen Transaktionen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 27,61 % wachsen, unterstützt durch große digitale Identitätssysteme und KYC-Modernisierung im Finanzsektor. Indien, China, Südkorea, Japan, Singapur, Indonesien und Australien tragen jeweils durch unterschiedliche öffentliche und kommerzielle Identitätsprogramme bei.
Seite zuletzt aktualisiert am:



