
ポテトファイバー市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
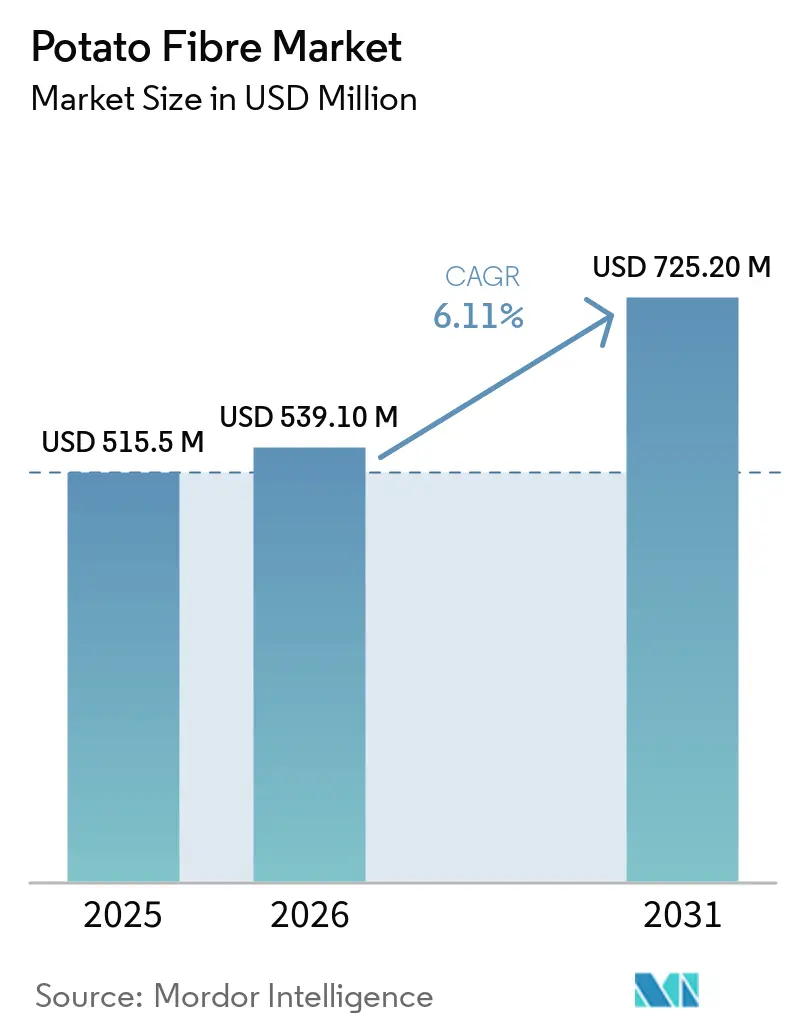
| 市場規模 (2026) | 539.10 百万米ドル |
| 市場規模 (2031) | 725.20 百万米ドル |
| 成長率 (2026 - 2031) | 6.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
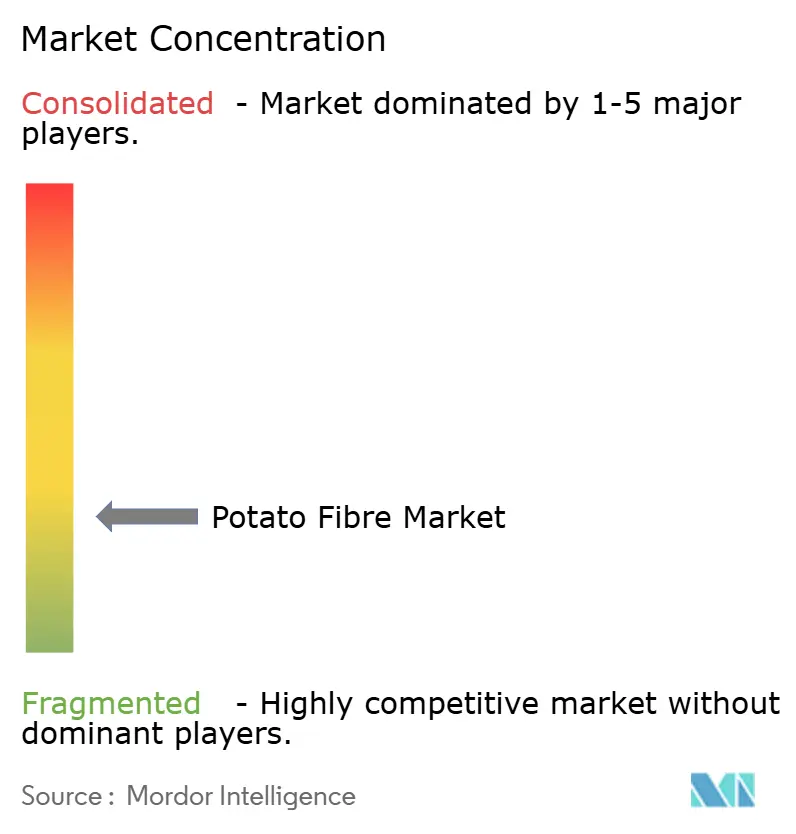
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポテトファイバー市場分析
ポテトファイバーの市場規模は、2025年の5億1,551万米ドルから2026年には5億3,910万米ドルへと拡大し、2031年には7億2,520万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.11%で成長すると予測される。ポテトファイバー市場は、食品配合担当者が水分管理、脂肪管理、テクスチャー管理、食物繊維含有量の調整を一工程で行える原材料を必要としているため、かつてのデンプン加工副産物としての役割を超えた展開を見せている。クリーンラベル配合要件、植物性製品の開発、ジャガイモ加工ストリームからの付加価値向上への需要がこの変化を後押ししている。サプライヤーは、より幅広いアプリケーションサポート、地理的流通、認証済みサプライプログラム、および繊維とデンプン・タンパク質原材料を組み合わせたポートフォリオを通じて対応している。欧州は依然として中心的な生産拠点であり、アジア太平洋地域は食品メーカーが加工食品に機能性原材料を追加するにつれ、需要拡大の最も明確な経路を提供している。競争は、確立されたジャガイモ加工業者、多角化した原材料企業、および標準化されたアプリケーションで最も直接的に競合する代替繊維サプライヤーによって形成されている。
主要レポートのポイント
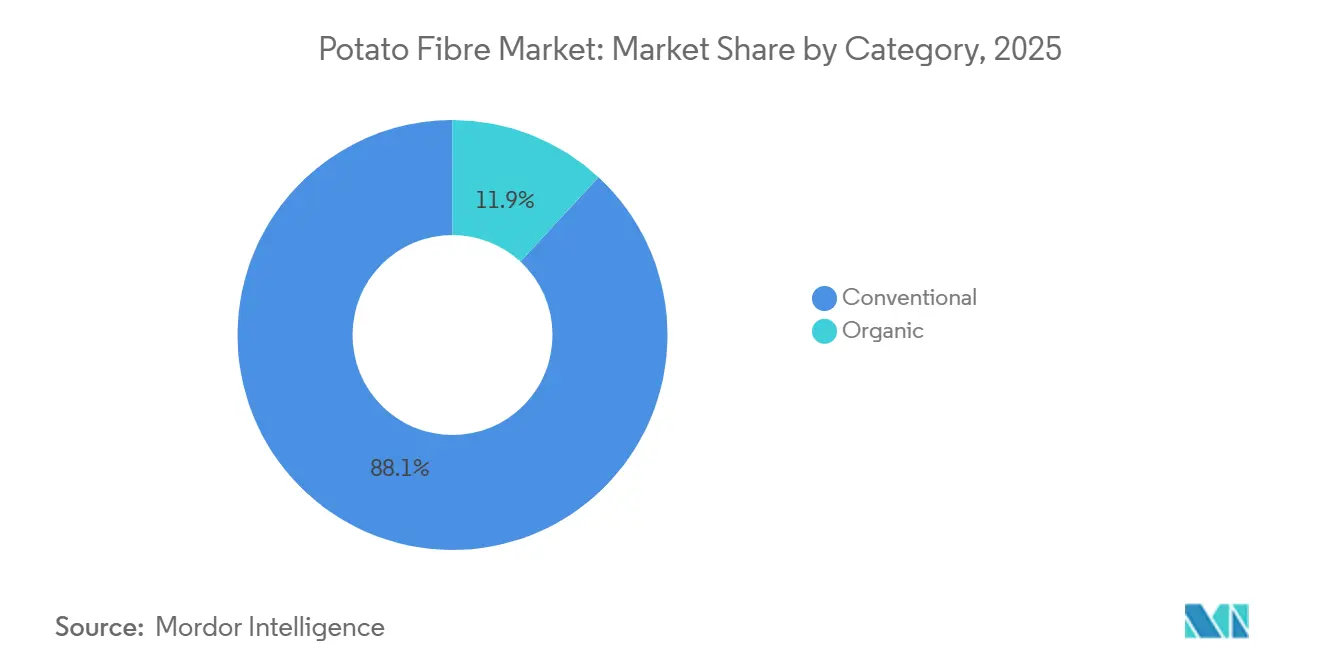
- カテゴリー別では、従来型製品が2025年のポテトファイバー市場シェアの88.12%を占め、有機製品は2031年にかけてCAGR 6.21%で拡大すると予測されている。
- 用途別では、食品・飲料が2025年のポテトファイバー市場規模の42.34%を占め、飼料およびペットフード2031年にかけてCAGR 6.32%で成長すると予測されている。
- 地域別では、欧州が2025年のポテトファイバー市場の38.31%を占め、アジア太平洋地域は2031年にかけてCAGR 6.82%で成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび植物性機能性原料への需要増加 | +2.0% | グローバル、特に欧州と北米で顕著 | 短期(2年以内) |
| ベーカリー、食肉、健康食品における食物繊維強化需要の拡大 | +1.5% | グローバル、欧州・北米が中核、アジア太平洋で拡大中 | 中期(2〜4年) |
| 植物性代替肉・代替乳製品の拡大 | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ジャガイモ加工副産物の高付加価値化の進展 | +0.8% | 欧州、アジア太平洋への波及あり | 長期(4年以上) |
| 脂肪低減および加工歩留まり改善における繊維の機能性 | +0.6% | 欧州・北米、南米で拡大中 | 中期(2〜4年) |
| ポテトファイバー認定を加速するデジタル処方プラットフォーム | +0.4% | 北米・欧州、アジア太平洋での早期採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび植物性機能性原材料への需要の高まり
消費者が馴染みのある表示を持つ製品を求めるにつれ、食品メーカーは原材料リストの簡素化を進めている。ポテトファイバーは多くの場合、単に「ポテトファイバー」として表示できるため、配合担当者は化学的に修飾された代替品に関連する表示上の懸念を回避できる。欧州の規則では、規則1924/2006に基づき、食品が100gあたり少なくとも3gの食物繊維を含む場合に食物繊維源の表示が認められている[1]。ポテトファイバーは、その表示をサポートしながら水分保持とテクスチャーにも貢献する経路をメーカーに提供する。この組み合わせは、栄養目的のみで添加された原材料が加工工程を複雑にしかねない製品カテゴリーにおいて重要である。Roquetteは2025年に栄養・バイオインダストリー事業において大幅な利益率改善を報告しており、繊維およびタンパク質製品への需要増加がこれを支えた。クリーンラベルと機能性の要件が同一の原材料で対応される場合、ポテトファイバー市場は恩恵を受ける。
ベーカリー、食肉加工品、健康食品における食物繊維強化需要の拡大
ポテトファイバーはベーカリー製品の焼成中および焼成後の水分保持を助け、パンくずの硬化を遅らせ、賞味期限管理を支援します。この特性は、人工保存料に頼らずに食品廃棄を抑制しようとする小売業者やメーカーにとって重要です。加工肉においては、同一処方内で水分と脂肪を結合させることができ、加工業者の歩留まりとテクスチャーの管理を支援します。2026年にFoodsに掲載されたレビューでは、食物繊維がエマルジョン型ソーセージにおいてリン酸塩を代替しながら栄養品質とエマルジョン安定性を支持できることが示されました[2]. したがって、ポテトファイバーは、低脂肪レシピ、リン酸塩代替、および馴染みのある原料表示が必要な加工業者にとって有用です。ポテトファイバー市場は、これらの要件が重なる処方において存在感を高めています。
植物性代替肉・代替乳製品の拡大
植物性代替肉・代替魚製品は、植物性タンパク質単独では動物性タンパク質と同じ挙動を示さないため、水分と脂肪を制御できる原料を必要としています。Lyckebyは、水分管理、構造、製品歩留まりをサポートする食肉および植物性用途向けにポテトファイバーを位置付けています。Roquetteは植物性代替肉・代替魚製品向けにPotato Fiber 55% XFを提供しており、最低55%の食物繊維含有量、高い保水能力、中性の風味を仕様として規定しています[3]。これらの特性は、バーガーパティ、ソーセージ、シーフードアナログへの使用を支援します。この原料は、ミンチまたは成形製品における加熱損失の低減と食感の向上に役立ちます。これにより、ポテトファイバー市場は、栄養添加のみを目的とした原料ではなく、安定したテクスチャーシステムを必要とする開発者にとって重要な存在となっています。
ジャガイモ加工副産物の高付加価値化の進展
ジャガイモデンプン加工は、歴史的に低付加価値の飼料用途に向けられてきた繊維質の豊富なパルプを生産します。食品原料メーカーは各ジャガイモ加工ストリームからより高い収益を求めており、これにより機能性繊維回収の価値が高まっています。2025年のScientific Reports誌の研究では、ジャガイモ皮副産物由来のセルロースナノファイバーがデンプン系バイオコンポジットを強化できることが示されました。International Journal of Food Science and Technologyのレビューでは、ジャガイモ廃棄物ストリームから繊維、デンプン、タンパク質、生理活性化合物が回収可能な画分として特定されました。これらの知見は、同一原料をより多く活用する循環型加工モデルを支持しています。加工業者が既存の副産物を定義された機能的価値を持つ食品原料に転換できる場合、ポテトファイバー市場は恩恵を受けます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジャガイモ供給における気象・病害の変動性 | -1.0% | 欧州、北米、南米への波及あり | 短期(2年以内) |
| 小麦、オーツ麦、エンドウ豆、シトラス繊維との競合 | -0.8% | グローバル | 中期(2〜4年) |
| ジャガイモ品種および加工経路による機能性能のばらつき | -0.5% | グローバル、特に新興調達市場 | 長期(4年以上) |
| 繊維表示および新規用途に関する規制対応の断片化 | -0.4% | 欧州連合、北米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ジャガイモ供給における気象・病害の変動リスク
ポテトファイバーは、特定の農業地域に集中した原料基盤に依存しています。豊作はデンプン用ジャガイモの入手可能性を改善し繊維生産を支援しますが、悪天候や病害は逆の影響をもたらす可能性があります。生産者はまた、作付け決定や加工経済性に影響を与えるエネルギー、肥料、農業コストの変化にも直面しています。食品メーカーは厳格に管理された在庫で運営することが多いため、繊維供給の混乱は処方計画や納品スケジュールに影響を与える可能性があります。原料調達の地理的多様化によりこのリスクを軽減できますが、統合型デンプン加工資産は依然として集中しています。したがって、ポテトファイバー市場は、食品用途からの需要が安定している場合でも、農業条件に対して敏感なままです。
小麦、オーツ麦、エンドウ豆、柑橘類繊維との競合
ポテトファイバーは、処方予算をめぐって確立された食物繊維原料と競合しています。小麦ふすまとオーツ麦繊維は、消費者に馴染みのある関連性と繊維強化への幅広い使用に支えられ、ベーカリー製品において長年の地位を確立しています。エンドウ豆繊維は、同一施設からの副産物として入手できるため、エンドウ豆タンパク質加工の成長から恩恵を受けています。シトラス繊維は、飲料や乳製品用途に訴求できる水和・ゲル化特性を提供します。競争は標準的なベーカリーレシピで最も激しく、調達決定は必要な添加量でのコストに焦点が当てられることが多いです。ポテトファイバー市場は、水分と脂肪の複合管理が他の繊維では難しい食肉・代替肉においてより明確な優位性を持っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
従来型供給がスケールを支え、オーガニックがプレミアム需要を支援従来型製品は2025年のポテトファイバー市場シェアの88.12%を占めた。その地位は、オランダ、ドイツ、フランス、デンマークにおける確立されたジャガイモデンプン加工の規模を反映している。繊維はデンプンと並行して回収されるため、大規模加工業者は既存設備を通じて商業的な量を供給できる。Avebe、Emsland Group、KMC、Süd-Stärkeは、一貫した仕様と安定した供給量を優先する食品メーカーとの供給関係を確立している。従来型原材料はまた、有機原材料に関連する追加的な栽培・認証要件を回避できる。その中性的な風味と制御された水分管理特性は、ベーカリーおよび加工食肉用途での幅広い使用を支えている。
有機ポテトファイバーは2026年から2031年にかけてCAGR 6.21%で成長すると予測されている。その成長は、有機認証とクリーンラベルポジショングを組み合わせる食品ブランドと連動している。欧州連合有機規則2018/848は、域内における有機生産および表示の共通要件を定めている。米国農務省は欧州連合との有機同等性取り決めを認めており、認証製品の貿易を支援している。この枠組みにより、欧州のサプライヤーは完全に独立した認証システムを運用することなく北米のバイヤーにサービスを提供できる。Bioserviceなどの生産者は食品用途向けに有機ポテトファイバーを提供している。
用途別:
食品・飲料が需要をリードし、動物飼料・ペットフードがより速く成長食品・飲料は2025年のポテトファイバー市場規模の42.34%を占めた。このセグメントには、加工食肉、代替肉、ベーカリー製品、セイボリースナック、スープ、ソース、飲料が含まれる。加工食肉では、ポテトファイバーが脂肪またはリン酸塩システムの一部を代替しながら、水分保持とテクスチャー管理を支援できる。これにより、食感品質を犠牲にすることなく加工歩留まりを改善する経路が提供される。ベーカリーでは、水分保持機能がより柔らかいクラムテクスチャーと長期的な鮮度維持を支援できる。スナック、スープ、ソースでは、この原材料がシンプルな表示を維持しながら食物繊維とテクスチャーを付加できる。
飼料およびペットフードは2026年から2031年にかけてCAGR 6.32%で成長すると予測されている。このセグメントは、プレミアムペットフードの開発と、コンパニオンアニマルおよび家畜の食事へのジャガイモ由来原材料の使用によって支えられている。Roquetteは動物栄養用途向けに「Tubercell」乾燥ジャガイモパルプを販売している。この製品は反芻動物飼料のペレット化を支援し、ペットフード配合に可溶性および不溶性食物繊維を提供する。Roquetteは、Tubercellをドッグフードに5%から15%の配合率で使用できると述べており、ポテトファイバーが残留加工材料ではなく定義された栄養原材料として販売できることを示している。
地域分析
ヨーロッパのポテトファイバー市場
ヨーロッパは2025年のポテトファイバー市場において38%のシェアを占めた。同地域には、ドイツ、オランダ、デンマーク、フランスにポテトスターチ加工業者が集中している。このインフラにより、ファイバーはスターチ抽出の統合的な副産物となっており、独立して栽培される作物ではない。Avebe、Emsland Group、KMC、JRS、CFF、Lyckeby、AGRANAなどのヨーロッパのサプライヤーが技術仕様とアプリケーション開発に影響を与えている。地域のサプライベースは、食品加工において安定した商業的供給量を必要とする顧客を支援している。ヨーロッパの食品規制はまた、規則1924/2006に基づくファイバー関連の栄養強調表示に対して明確な枠組みを提供している。ヨーロッパにはさらに、加工肉、ベーカリー、スナック、栄養重視食品における確立された顧客基盤がある。これらのカテゴリーは、水分保持、テクスチャー管理、食物繊維強化を目的としたポテトファイバーの使用を支えている。
アジア太平洋地域のポテトファイバー市場
アジア太平洋地域は2031年までに5.7%のCAGRで拡大すると予測されている。中国とインドは、加工食品カテゴリーの拡大とメーカーによる栄養訴求向け原材料の需要増加に伴い、成長ポテンシャルを有している。日本と韓国は、能性食品システムが発達し健康意識の高い消費者を持つ高付加価値市場である。ポテトファイバーは、グルテンフリー、食物繊維強化、またはクリーンラベルの処方を求める地域の食品メーカーにとって魅力的な選択肢となり得る。現地の供給体制はヨーロッパほど確立されておらず、これは国際サプライヤーに参入機会を与える一方で、物流依存度を高める可能性がある。ポテトファイバー市場は、流通パートナーシップ、技術的なアプリケーションサポート、および現地の食品要件を満たす供給体制を通じて、アジア太平洋地域で拡大できる。サプライヤーは、水分管理、テクスチャー、食物繊維含有量などの実用的なメリットを、地域の製品開発の優先事項に合った形で説明する必要がある。また、ヨーロッパ向けに開発された処方が調整なしに転用できると想定するのではなく、現地のレシピにおける安定したパフォーマンスを実証する必要がある。
南北アメリカおよびMEAのポテトファイバー市場
北米は2025年において相当なシェアを占め、食物繊維強化ベーカリー製品、加工肉の処方見直しおよび植物性食品への需要に支えられた。消費者の消化器系の健康、体重管理、血糖コントロールへの関心が、食品における食物繊維の使用を後押ししている。Brenntag SpecialtiesとRoyal Avebeは2025年に食品・栄養分野の流通契約を米国に拡大した。この契約は北米の顧客向けに特殊スターチ、タンパク質、食物繊維をカバーしている。南米はまだ初期段階にあるが、ブラジルは加工食品基盤からの需要ポテンシャルを示している。中東およびアフリカは発展途上の市場であり、価格感度と認知度の低さが普及を制約する可能性があるが、健康志向の小売成長が将来の需要を支える可能性がある。
競争環境
ポテトファイバー市場は、地域のジャガイモ協同組合、原材料専門企業、および大規模な多角化サプライヤーにわたって高度に分散している。世界的な供給に対して支配的な力を持つ単一企業は確認されていない。Avebe、Emsland Group、KMC、Lyckeby、JRS、CFF、Roquette、Ingredionは、競争環境において活動する注目すべき企業の一部である。欧州のデンプン加工業者は、繊維がデンプンと並行して回収される統合加工モデルから恩恵を受けている。これにより、独立した繊維生産者が再現できない可能性のある供給安定性とコスト構造が得られる。顧客との関係もまた、食品および動物栄養におけるアプリケーション開発の基盤を提供している。
各社はポートフォリオ拡大と広範な流通を通じてポジションを強化している。Royal Avebeは2025年8月にポーランドのジャガイモフレークおよびグラニュール生産者であるSolanを買収した。この買収によりAvebeの製品ラインナップが拡充され、ポーランドにおける加工拠点が拡大した。BrenntagnとAvebeは2025年に米国の食品・栄養顧客向けの流通契約を拡大した。Roquetteは2026年1月にShift and Leadプランを導入し、業務卓越性、イノベーション、財務規律、キャッシュ創出を重視した。これらの行動は、市場参加者が顧客リーチ、より広範な原材料システム、および業務能力を通じて競争していることを示している。
AvebeはAccelerate and Strengthen戦略の下でデジタル化と自動化を優先事項として位置づけている。配合データ、技術サービス、アプリケーションサポートを通じた顧客認定の迅速化により、サプライヤーの代替が困難になる可能性がある。オーツ麦、エンドウ豆、小麦柑橘類の代替繊維生産者は、ベーカリーおよびその他の標準化されたアプリケーションにおける主要な競争上の課題であり続けている。この価値提案は、顧客がクリーンラベル目標と生産効率のバランスを取る際に特に重要である。
ポテトファイバー産業リーダー
-
AGRANA Beteiligungs-AG
-
J. RETTENMAIER and SÖHNE GmbH + Co KG
-
Roquette Frères SA
-
Emsland Group
-
Royal Avebe
- 注:主要企業の掲載順は順位を示すものではありません。
ポテトファイバー市場 このレポートでカバーされる企業
- AGRANA Beteiligungs-AG
- A&B Ingredients
- Royal Avebe U.A.
- Basic American Foods
- CFF GmbH and Co. KG
- Duynie Group
- Emsland Group
- Finnamyl Oy
- Goodrich Cereals Ltd.
- Ingredion Incorporated
- J. RETTENMAIER and SÖHNE GmbH + Co KG
- Keystone Potato Products LLC
- KMC Kartoffelmelcentralen a.m.b.a.
- Lyckeby Starch AB
- Novidon B.V.
- PEPEES S.A.
- Roquette Frères SA
- Royal Ingredients Group B.V.
- Südstärke GmbH
- The Wright Group
最近の産業開発事情 ポテトファイバー市場
- 2026年6月:Ingredion Incorporatedは、Tate & Lyle PLCを約37億英ポンド(50億米ドル)で買収した。この取引により、Ingredionのテクスチャーおよび糖質低減能力と、Tate & Lyleの口当たり、甘味付け、強化、および食物繊維ポートフォリオが統合され、120カ国以上の顧客にサービスを提供するスケールの大きいグローバル特殊原材料プラットフォームの創出が期待されている。
- 2025年8月:Royal Avebeは「Accelerate and Strengthen」戦略の一環として、ポーランドのジャガイモフレークおよびグラニュール生産者であるSolanを買収した。この買収により、AvebeはSOLANブランドのフレークおよびグラニュールへと製品ポートフォリオを拡大し、ポーランドへの地理的加工拠点を広げた。
- 2025年7月:Brenntag SpecialtiesとRoyal Avebeは戦略的流通契約を米国に拡大し、BrenntagnがAvebeの特殊デンプン、タンパク質、繊維を北米の食品・栄養顧客に供給できるようにした。この拡大は、トルコ、ベネルクス、北欧、バルト諸国、ポーランド、英国、アイルランドをカバーする以前の流通契約に続くものである。
グローバルポテトファイバー市場レポートの調査範囲
ポテトファイバーは機能性食物繊維原料であり、主にジャガイモデンプンの生産・加工過程においてジャガイモ細胞壁から得られます。不溶性および可溶性繊維成分を含み、水分結合、増量、テクスチャー付与、水分保持特性を提供します。メーカーは食品・飲料処方、動物飼料・ペットフード、その他の用途においてポテトファイバーを使用し、テクスチャー、食物繊維含有量、安定性、製品全体の機能性を改善しています。ポテトファイバー市場は、カテゴリー、用途、地域によって区分されています。カテゴリー別では、市場は従来型とオーガニックのセグメントに分かれています。用途別では、食品・飲料、動物飼料・ペットフード、その他の用途に区分されています。地別では、北米、欧州、アジア太平洋、南米、中東・アフリカに区分されています。市場規模の推計は、上記すべてのセグメントについて金額ベース(米ドル)で提供されています。
| 従来型 |
| オーガニック |
| 食品・飲料 | 食肉・代替肉 |
| セイボリースナック | |
| スープ・ソース・ドレッシング | |
| ベーカリー | |
| 飲料 | |
| その他の食品・飲料用途 | |
| 動物飼料・ペットフード | |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| カテゴリー別 | 従来型 | |
| オーガニック | ||
| 用途別 | 食品・飲料 | 食肉・代替肉 |
| セイボリースナック | ||
| スープ・ソース・ドレッシング | ||
| ベーカリー | ||
| 飲料 | ||
| その他の食品・飲料用途 | ||
| 動物飼料・ペットフード | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ポテトファイバーへの需要を促進しているものは何ですか?
クリーンラベル処方、食物繊維強化、植物性製品、ジャガイモ加工副産物のより積極的な活用が需要を支援しています。
2026年のポテトファイバー市場の規模はどのくらいですか?
ポテトファイバー市場は2026年に5億3,911万米ドルと推定され、2031年までに7億2,520万米ドルに達すると予測されている。
最大のシェアを持つポテトファイバーカテゴリーはどれですか?
従来型製品は2025年に88.12%でトップとなったが、これは統合されたデンプン加工施設が大規模かつ安定した供給を支えているためである。
ポテトファイバーで最も速く成長している用途はどれですか?
飼料およびペットフードは2031年にかけてCAGR 6.32%で成長すると予測されており、プレミアムペット栄養と定義された繊維用途によって支えられている。