
Kartoffelfasermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
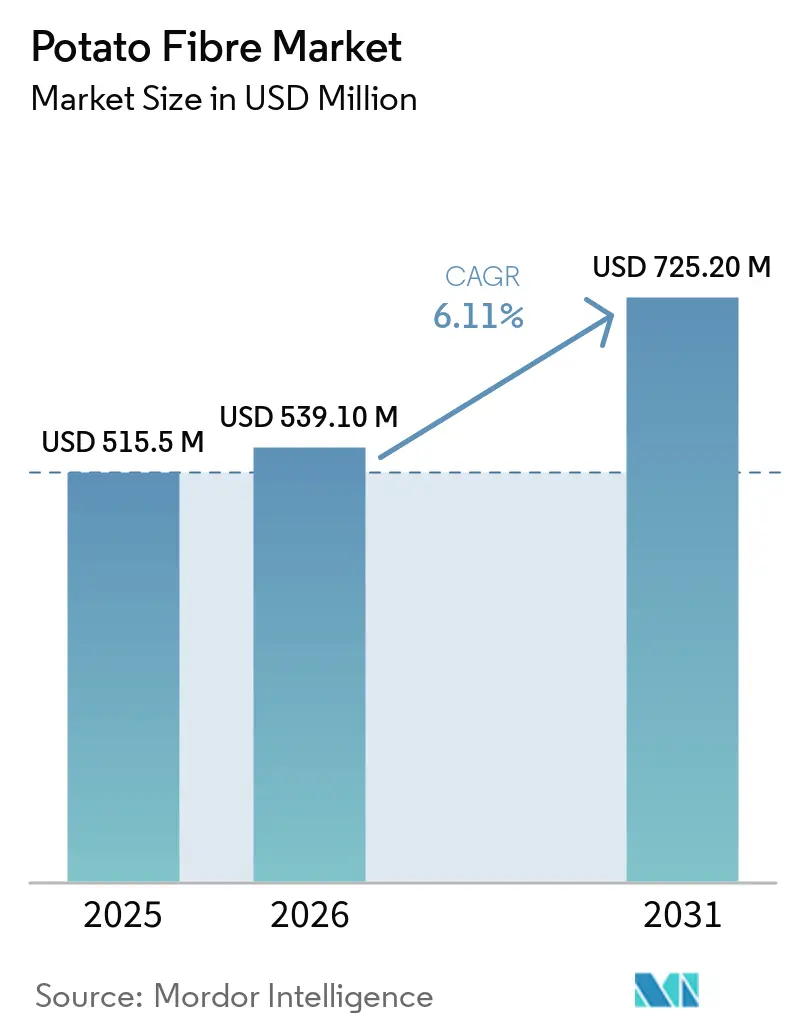
| Marktgröße (2026) | 539.10 Millionen US-Dollar |
| Marktgröße (2031) | 725.20 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
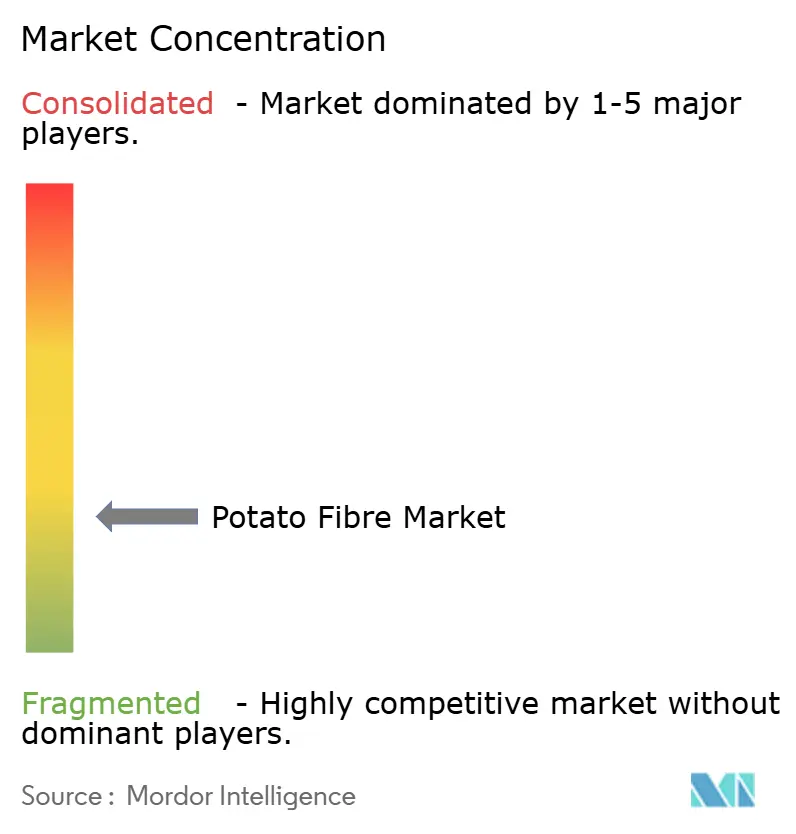
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kartoffelfasermarkt Analyse von Mordor Intelligence
Die Größe des Kartoffelfasermarkts wird voraussichtlich von 515,51 Millionen USD im Jahr 2025 auf 539,10 Millionen USD im Jahr 2026 steigen und bis 2031 725,20 Millionen USD erreichen, mit einem CAGR von 6,11 % über den Zeitraum 2026–2031. Der Kartoffelfasermarkt entwickelt sich über seine frühere Rolle als Nebenprodukt der Stärkeverarbeitung hinaus, da Lebensmittelformulierungsspezialisten Zutaten benötigen, die Feuchtigkeit, Fett, Textur und Fasergehalt in einem Schritt regulieren. Anforderungen an die Clean-Label-Formulierung, die Entwicklung pflanzlicher Produkte und die Nachfrage nach einer höheren Wertschöpfung aus Kartoffelverarbeitungsströmen unterstützen diesen Wandel. Lieferanten reagieren durch breitere Anwendungsunterstützung, geografische Distribution, zertifizierte Versorgungsprogramme und Portfolios, die Faser mit Stärke- und Proteinzutaten kombinieren. Europa bleibt die zentrale Produktionsbasis, während Asien-Pazifik den deutlichsten Weg zur Nachfrageausweitung bietet, da Lebensmittelhersteller funktionelle Zutaten zu verarbeiteten Lebensmitteln hinzufügen. Der Wettbewerb wird von etablierten Kartoffelverarbeitern, diversifizierten Zutatenunternehmen und alternativen Faserlieferanten geprägt, die am direktesten in standardisierten Anwendungen konkurrieren.
Wichtigste Erkenntnisse des Berichts
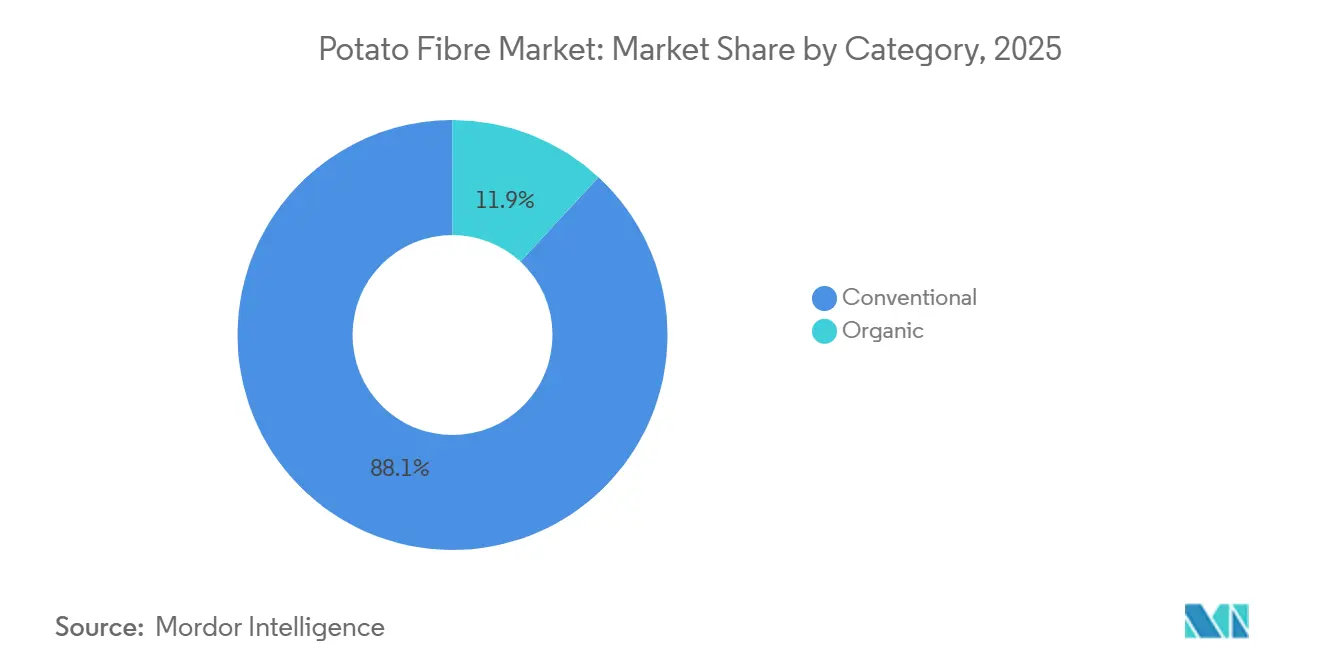
- Nach Kategorie hielt konventionelle Ware im Jahr 2025 einen Marktanteil von 88,12 % am Kartoffelfasermarkt, während Bio-Produkte bis 2031 voraussichtlich mit einem CAGR von 6,21 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 42,34 % der Marktgröße des Kartoffelfasermarkts auf Lebensmittel und Getränke, während Tierfutter und Heimtiernahrung bis 2031 voraussichtlich mit einem CAGR von 6,32 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 38,31 % des Kartoffelfasermarkts auf Europa, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 6,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Clean-Label- und pflanzenbasierten funktionellen Zutaten | +2.0% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Faseranreicherung in Bäckereien, Fleisch- und Gesundheitslebensmitteln | +1.5% | Global, Kernbereich in Europa und Nordamerika, Ausweitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion pflanzenbasierter Fleisch- und Milchalternativen | +1.2% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwertung von Nebenprodukten der Kartoffelverarbeitung | +0.8% | Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Faserfunktionalität bei der Fettreduzierung und Verbesserung der Prozessausbeute | +0.6% | Europa und Nordamerika, Ausweitung in Südamerika | Mittelfristig (2–4 Jahre) |
| Digitale Formulierungsplattformen beschleunigen die Qualifizierung von Kartoffelfaser | +0.4% | Nordamerika und Europa, mit früher Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach funktionellen Clean-Label- und pflanzlichen Zutaten
Lebensmittelhersteller vereinfachen ihre Zutatenlisten, da Verbraucher nach Produkten mit vertrauten Deklarationen suchen. Kartoffelfaser kann häufig einfach als Kartoffelfaser deklariert werden, was Formulierungsspezialisten hilft, die Kennzeichnungsbedenken zu vermeiden, die mit chemisch modifizierten Alternativen verbunden sind. Europäische Vorschriften erlauben eine Ballaststoffquelle-Angabe, wenn ein Lebensmittel gemäß Verordnung 1924/2006 mindestens 3 g Ballaststoffe pro 100 g enthält[1]. Kartoffelfaser bietet Herstellern einen Weg, diese Angabe zu unterstützen und gleichzeitig zur Feuchtigkeitsretention und Textur beizutragen. Diese Kombination ist in Produktkategorien wichtig, in denen eine ausschließlich für Ernährungszwecke hinzugefügte Zutat die Verarbeitung andernfalls erschweren könnte. Roquette meldete im Jahr 2025 eine deutliche Margenverbesserung in seinem Geschäftsbereich Ernährung und Bioindustrie, unterstützt durch eine höhere Nachfrage nach Faser- und Proteinprodukten. Der Kartoffelfasermarkt profitiert, wenn Clean-Label- und funktionelle Anforderungen mit derselben Zutat erfüllt werden.
Wachsende Nachfrage nach Faseranreicherung in Bäckereien, Fleisch- und Gesundheitslebensmitteln
Kartoffelfaser hilft Backwaren, während und nach dem Backen Feuchtigkeit zu halten, was die Krumenverhärtung verlangsamen und das Haltbarkeitsmanagement unterstützen kann. Diese Eigenschaft ist für Einzelhändler und Hersteller relevant, die Lebensmittelverschwendung ohne den Einsatz künstlicher Konservierungsstoffe begrenzen möchten. Bei verarbeitetem Fleisch kann die Zutat Wasser und Fett in derselben Formulierung binden und Verarbeitern helfen, Ausbeute und Textur zu steuern. Eine Überprüfung aus dem Jahr 2026 in Foods ergab, dass Ballaststoffe Phosphate in Emulsionswürsten ersetzen können und dabei Ernährungsqualität und Emulsionsstabilität unterstützen[2]. Kartoffelfaser ist daher nützlich, wenn Verarbeiter fettärmere Rezepturen, Phosphatersatz und eine vertraute Zutatenkennzeichnung benötigen. Der Kartoffelfasermarkt gewinnt an Relevanz in Formulierungen, in denen diese Anforderungen gemeinsam auftreten.
Expansion pflanzlicher Fleisch- und Milchalternativen
Pflanzenbasierte Fleisch- und Fischprodukte benötigen Zutaten, die Wasser und Fett kontrollieren, da pflanzliche Proteine allein nicht dasselbe Verhalten wie tierische Proteine aufweisen. Lyckeby positioniert Kartoffelfaser für Fleisch- und pflanzenbasierte Anwendungen, bei denen sie Feuchtigkeitsmanagement, Struktur und Produktausbeute unterstützt. Roquette listet seine Potato Fiber 55% XF für pflanzenbasierte Fleisch- und Fischprodukte und gibt einen Mindestfasergehalt von 55 % mit hoher Wasserhaltekapazität und einem neutralen Geschmack an[3]. Diese Eigenschaften unterstützen die Verwendung in Burgerpatties, Würsten und Meeresfrüchteanaloga. Die Zutat kann dazu beitragen, Garverluste zu reduzieren und die Essqualität bei gehackten oder geformten Produkten zu verbessern. Dies macht den Kartoffelfasermarkt für Entwickler relevant, die ein stabiles Textursystem anstelle einer reinen Ernährungsergänzung benötigen.
Zunehmende Verwertung von Nebenprodukten der Kartoffelverarbeitung
Die Kartoffelstärkeverarbeitung erzeugt faserreichen Brei, der historisch für Verwendungen mit geringerem Wert im Futtermittelbereich eingesetzt wurde. Lebensmittelzutatenhersteller suchen nach besseren Erträgen aus jedem Kartoffelverarbeitungsstrom, was den Wert der funktionellen Fasergewinnung erhöht. Eine Studie aus dem Jahr 2025 in Scientific Reports zeigte, dass Cellulose-Nanofasern aus Kartoffelschalen-Nebenprodukten stärkebasierte Biokomposite verstärken können. Eine Übersicht im International Journal of Food Science and Technology identifizierte Faser, Stärke, Protein und bioaktive Verbindungen als gewinnbare Fraktionen aus Kartoffelabfallströmen. Diese Erkenntnisse unterstützen ein zirkuläres Verarbeitungsmodell, das mehr des gleichen Rohstoffs nutzt. Der Kartoffelfasermarkt gewinnt, wenn Verarbeiter ein bestehendes Nebenprodukt in eine Lebensmittelzutat mit definiertem funktionellem Wert umwandeln können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wetter- und Krankheitsvolatilität in der Kartoffelversorgung | -1.0% | Europa, Nordamerika und Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Weizen-, Hafer-, Erbsen- und Zitrusinhaltstoffe | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Variable funktionelle Leistung über Kartoffelsorten und Verarbeitungswege hinweg | -0.5% | Global, insbesondere in aufstrebenden Beschaffungsmärkten | Langfristig (≥ 4 Jahre) |
| Fragmentierte regulatorische Behandlung von Faseransprüchen und neuartigen Anwendungen | -0.4% | Europäische Union, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Witterungs- und Krankheitsvolatilität in der Kartoffelversorgung
Kartoffelfaser ist auf eine Rohstoffbasis angewiesen, die in bestimmten landwirtschaftlichen Regionen konzentriert ist. Eine gute Ernte kann die Verfügbarkeit von Stärkekartoffeln verbessern und die Faserproduktion unterstützen, aber ungünstige Witterungsbedingungen oder Krankheiten können den gegenteiligen Effekt haben. Produzenten sind auch mit Veränderungen bei Energie-, Düngemittel- und Bewirtschaftungskosten konfrontiert, die Pflanzentscheidungen und Verarbeitungswirtschaft beeinflussen können. Lebensmittelhersteller arbeiten häufig mit eng verwalteten Lagerbeständen, sodass eine Unterbrechung der Faserversorgung Formulierungspläne und Lieferpläne beeinträchtigen kann. Die geografische Diversifizierung der Rohstoffbeschaffung kann dieses Risiko verringern, obwohl integrierte Stärkeverarbeitungsanlagen konzentriert bleiben. Der Kartoffelfasermarkt bleibt daher empfindlich gegenüber landwirtschaftlichen Bedingungen, selbst wenn die Nachfrage aus Lebensmittelanwendungen stabil ist.
Wettbewerb durch Weizen-, Hafer-, Erbsen- und Zitruspflanzenfasern
Kartoffelfaser konkurriert mit etablierten Ballaststoffzutaten um Formulierungsbudgets. Weizenkleie und Haferfaser haben seit langem Positionen in Backwaren, unterstützt durch vertraute Verbraucherassoziationen und breite Verwendung bei der Faseranreicherung. Erbsenfaser profitiert vom Wachstum in der Erbsenproteinverarbeitung, da sie als Nebenprodukt aus denselben Anlagen verfügbar ist. Zitrusfaser bietet Hydrations- und Geliereigenschaften, die für Getränke- und Milchanwendungen attraktiv sein können. Der Wettbewerb ist am stärksten in Standard-Backrezepten, wo Beschaffungsentscheidungen häufig auf die Kosten beim erforderlichen Einschlussgrad ausgerichtet sind. Der Kartoffelfasermarkt hat einen deutlicheren Vorteil bei Fleisch und Fleischalternativen, wo die kombinierte Wasser- und Fettverwaltung für andere Fasern schwer zu erreichen sein kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie:
Konventionelles Angebot unterstützt Skalierung, während Biologisch die Premiumnachfrage unterstütztKonventionelle Produkte hielten im Jahr 2025 einen Marktanteil von 88,12 % am Kartoffelfasermarkt. Ihre Position spiegelt das Ausmaß der etablierten Kartoffelstärkeverarbeitung in den Niederlanden, Deutschland, Frankreich und Dänemark wider. Faser wird zusammen mit Stärke gewonnen, was es großen Verarbeitern ermöglicht, kommerzielle Mengen über bestehende Anlagen zu liefern. Avebe, Emsland Group, KMC und Süd-Stärke haben Lieferbeziehungen mit Lebensmittelherstellern aufgebaut, die konsistente Spezifikationen und zuverlässige Mengen priorisieren. Konventionelles Material vermeidet zudem die zusätzlichen Anbau- und Zertifizierungsanforderungen, die mit Bio-Inputs verbunden sind. Seine neutrale Geschmackseigenschaft und kontrollierten Feuchtigkeitsregulierungseigenschaften unterstützen den breiten Einsatz in Bäckerei- und Fleischverarbeitungsanwendungen.
Bio-Kartoffelfaser wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 6,21 % wachsen. Ihr Wachstum ist mit Lebensmittelmarken verbunden, die Bio-Zertifizierung mit Clean-Label-Positionierung kombinieren. Die EU-Bio-Verordnung 2018/848 legt gemeinsame Anforderungen für die ökologische Produktion und Kennzeichnung in der Union fest. Das Landwirtschaftsministerium der Vereinigten Staaten erkennt eine Regelung zur Bio-Gleichwertigkeit mit der Europäischen Union an, die den Handel mit zertifizierten Produkten unterstützt. Dieser Rahmen ermöglicht es europäischen Lieferanten, nordamerikanische Käufer zu bedienen, ohne vollständig separate Zertifizierungssysteme betreiben zu müssen. Hersteller wie Bioservice bieten Bio-Kartoffelfaser für Lebensmittelanwendungen an.
Nach Anwendung:
Lebensmittel und Getränke führen die Nachfrage an, während Tierfutter und Heimtiernahrung schneller wächstLebensmittel und Getränke entfielen im Jahr 2025 auf 42,34 % der Marktgröße des Kartoffelfasermarkts. Das Segment umfasst verarbeitetes Fleisch, Fleischalternativen, Backwaren, herzhafte Snacks, Suppen, Saucen und Getränke. Bei verarbeitetem Fleisch kann Kartoffelfaser einen Teil des Fett- oder Phosphatsystems ersetzen und gleichzeitig dabei helfen, Wasser zu binden und die Textur zu regulieren. Dies bietet einen Weg zur Verbesserung der Prozessausbeute, ohne die Essqualität zu beeinträchtigen. Bei Backwaren kann ihre Feuchtigkeitsretentionsfunktion eine weichere Krumentextur und längere Frische unterstützen. Bei Snacks, Suppen und Saucen kann die Zutat Ballaststoffe und Textur hinzufügen und dabei eine einfache Kennzeichnungsdeklaration beibehalten.
Tierfutter und Heimtiernahrung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,32 % wachsen. Das Segment wird durch die Entwicklung von Premium-Heimtiernahrung und den Einsatz von Kartoffelzutaten in Diäten für Haus- und Nutztiere unterstützt. Roquette vermarktet „Tubercell” getrocknete Kartoffelpulpe für Tierernährungsanwendungen. Das Produkt unterstützt die Pelletierung in Wiederkäuerfutter und liefert lösliche und unlösliche Ballaststoffe für Heimtiernahrungsformeln. Roquette gibt an, dass Tubercell in Hundefutter mit Einmischraten von 5 % bis 15 % verwendet werden kann. Dies zeigt, dass Kartoffelfaser als definierter Ernährungsinput und nicht als Restverarbeitungsmaterial vermarktet werden kann.
Geografische Analyse
Europa Kartoffelfaser-Markt
Europa hielt 2025 einen Anteil von 38 % am Kartoffelfasermarkt. Die Region verfügt über eine konzentrierte Basis von Kartoffelstärkeverarbeitern in Deutschland, den Niederlanden, Dänemark und Frankreich. Diese Infrastruktur macht die Faser zu einem integrierten Nebenprodukt der Stärkegewinnung und nicht zu einer separat angebauten Kulturpflanze. Europäische Lieferanten, darunter Avebe, Emsland Group, KMC, JRS, CFF, Lyckeby und AGRANA, beeinflussen technische Spezifikationen und die Anwendungsentwicklung. Die regionale Versorgungsbasis unterstützt Kunden, die konsistente kommerzielle Mengen für die Lebensmittelverarbeitung benötigen. Die europäischen Lebensmittelvorschriften bieten zudem einen definierten Rahmen für faserbezogene Nährwertangaben gemäß der Verordnung 1924/2006. Europa verfügt außerdem über etablierte Kunden in den Bereichen verarbeitetes Fleisch, Backwaren, Snacks und ernährungsbewusste Lebensmittel. Diese Kategorien unterstützen den Einsatz von Kartoffelfaser zur Feuchtigkeitsretention, Textursteuerung und Faseranreicherung.
APAC Kartoffelfaser-Markt
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 5,7 % prognostiziert. China und Indien bieten Wachstumspotenzial, da sich die Kategorien verarbeiteter Lebensmittel ausweiten und Hersteller Zutaten für die ernährungsbezogene Positionierung suchen. Japan und Südkorea sind hochwertige Märkte, da sie über entwickelte Systeme für funktionelle Lebensmittel und gesundheitsbewusste Verbraucher verfügen. Kartoffelfaser kann für regionale Lebensmittelproduzenten attraktiv sein, die glutenfreie, faserangereicherte oder Clean-Label-Formulierungen anstreben. Das lokale Angebot ist weniger etabliert als in Europa, was internationalen Lieferanten eine Einstiegsmöglichkeit bietet, jedoch die Abhängigkeit von der Logistik erhöhen kann. Der Kartoffelfasermarkt kann im asiatisch-pazifischen Raum durch Vertriebspartnerschaften, technische Anwendungsunterstützung und Versorgungsvereinbarungen, die lokale Lebensmittelanforderungen erfüllen, wachsen. Lieferanten müssen praktische Vorteile wie Feuchtigkeitskontrolle, Textur und Fasergehalt in einer Weise kommunizieren, die zu den regionalen Produktentwicklungsprioritäten passt. Sie müssen außerdem eine konsistente Leistung in lokalen Rezepturen nachweisen, anstatt davon auszugehen, dass eine für Europa entwickelte Formulierung ohne Anpassung übertragbar ist.
Kartoffelfaser-Markt Amerika und MEA
Nordamerika hielt 2025 einen bedeutenden Anteil, gestützt durch die Nachfrage nach faserangereicherten Backwaren, der Reformulierung von verarbeitetem Fleisch und pflanzlichen Lebensmitteln. Das Verbraucherinteresse an Verdauungsgesundheit, Gewichtsmanagement und glykämischer Kontrolle unterstützt den Einsatz von Ballaststoffen in Lebensmittelprodukten. Brenntag Specialties und Royal Avebe haben ihre Vertriebsvereinbarung für Lebensmittel und Ernährung im Jahr 2025 auf die Vereinigten Staaten ausgeweitet. Die Vereinbarung umfasst Spezialstärken, Proteine und Fasern für nordamerikanische Kunden. Südamerika befindet sich noch in einem früheren Stadium, wobei Brasilien aufgrund seiner Basis an verarbeiteten Lebensmitteln Nachfragepotenzial zeigt. Der Nahe Osten und Afrika sind Entwicklungsmärkte, in denen Preissensibilität und mangelndes Bewusstsein die Akzeptanz einschränken können, obwohl das Wachstum des gesundheitsorientierten Einzelhandels die künftige Nachfrage unterstützen kann.
Wettbewerbslandschaft
Der Kartoffelfasermarkt ist stark fragmentiert über regionale Kartoffelgenossenschaften, Zutatenspezialisten und größere diversifizierte Lieferanten. Es wurde kein einzelnes Unternehmen identifiziert, das eine beherrschende Stellung über das globale Angebot innehat. Avebe, Emsland Group, KMC, Lyckeby, JRS, CFF, Roquette und Ingredion gehören zu den namhaften Unternehmen, die im Wettbewerbsumfeld aktiv sind. Europäische Stärkeverarbeiter profitieren von integrierten Verarbeitungsmodellen, bei denen Faser zusammen mit Stärke gewonnen wird. Dies verschafft ihnen Versorgungssicherheit und eine Kostenstruktur, die unabhängige Faserproduzenten möglicherweise nicht replizieren können. Ihre Kundenbeziehungen bieten auch eine Basis für die Anwendungsentwicklung in Lebensmitteln und der Tierernährung.
Unternehmen stärken ihre Positionen durch Portfolioerweiterung und breitere Distribution. Royal Avebe erwarb im August 2025 Solan, einen polnischen Hersteller von Kartoffelflocken und -granulaten. Die Akquisition erweiterte Avebes Produktangebot und vergrößerte seinen Verarbeitungsstandort in Polen. Brenntag und Avebe erweiterten ihre Distributionsvereinbarung für Lebensmittel- und Ernährungskunden in den Vereinigten Staaten im Jahr 2025. Roquette stellte im Januar 2026 seinen Shift-and-Lead-Plan vor, der operative Exzellenz, Innovation, finanzielle Disziplin und Cashgenerierung betont. Diese Maßnahmen zeigen, dass Marktteilnehmer durch Kundenreichweite, breitere Zutatensysteme und operative Leistungsfähigkeit konkurrieren.
Avebe identifiziert Digitalisierung und Automatisierung als Prioritäten im Rahmen seiner Accelerate-and-Strengthen-Strategie. Eine schnellere Kundenqualifizierung durch Formulierungsdaten, technischen Service und Anwendungsunterstützung kann Lieferanten schwieriger ersetzbar machen. Alternative Faserproduzenten aus Hafer, Erbsen, Weizen und Zitrusfrüchten bleiben die wichtigste Wettbewerbsherausforderung in Bäckerei- und anderen standardisierten Anwendungen. Dieses Wertversprechen ist besonders wichtig, wenn Kunden Clean-Label-Ziele mit Produktionseffizienz in Einklang bringen.
Kartoffelfaserbranche Marktführer
-
AGRANA Beteiligungs-AG
-
J. RETTENMAIER and SÖHNE GmbH + Co KG
-
Roquette Frères SA
-
Emsland Group
-
Royal Avebe
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kartoffelfaser-Markt Unternehmen in diesem Bericht
- AGRANA Beteiligungs-AG
- A&B Ingredients
- Royal Avebe U.A.
- Basic American Foods
- CFF GmbH and Co. KG
- Duynie Group
- Emsland Group
- Finnamyl Oy
- Goodrich Cereals Ltd.
- Ingredion Incorporated
- J. RETTENMAIER and SÖHNE GmbH + Co KG
- Keystone Potato Products LLC
- KMC Kartoffelmelcentralen a.m.b.a.
- Lyckeby Starch AB
- Novidon B.V.
- PEPEES S.A.
- Roquette Frères SA
- Royal Ingredients Group B.V.
- Südstärke GmbH
- The Wright Group
Neueste Industrielle Entwicklungen in Kartoffelfaser-Markt
- Juni 2026: Ingredion Incorporated erwarb Tate & Lyle PLC für rund 3,7 Milliarden GBP (5,0 Milliarden USD). Die Transaktion kombiniert Ingredions Fähigkeiten zur Textur- und Zuckerreduzierung mit dem Mundgefühl-, Süßungs-, Anreicherungs- und Faserportfolio von Tate & Lyle und soll eine skalierte globale Spezialzutatenplattform schaffen, die Kunden in mehr als 120 Ländern bedient.
- August 2025: Royal Avebe erwarb Solan, einen polnischen Hersteller von Kartoffelflocken und -granulaten, im Rahmen seiner „Accelerate and Strengthen”-Strategie. Die Akquisition erweitert Avebes Produktportfolio um Flocken und Granulate unter der Marke SOLAN und verbreitert seinen geografischen Verarbeitungsstandort in Polen.
- Juli 2025: Brenntag Specialties und Royal Avebe erweiterten ihre strategische Distributionsvereinbarung auf die Vereinigten Staaten, wodurch Brenntag nordamerikanische Lebensmittel- und Ernährungskunden mit Spezialstärken, Proteinen und Fasern von Avebe beliefern kann. Diese Erweiterung folgte auf frühere Distributionsvereinbarungen, die die Türkei, Benelux, die nordischen Länder, das Baltikum, Polen, das Vereinigte Königreich und Irland abdeckten.
Globaler Kartoffelfasermarkt Berichtsumfang
Kartoffelfaser ist eine funktionelle Ballaststoffzutat, die hauptsächlich aus Kartoffelzellwänden während der Produktion und Verarbeitung von Kartoffelstärke gewonnen wird. Sie enthält sowohl unlösliche als auch lösliche Faserkomponenten und bietet Wasserbindungs-, Füll-, Texturierungs- und Feuchtigkeitsretentionseigenschaften. Hersteller verwenden Kartoffelfaser in Lebensmittel- und Getränkeformulierungen, Tierfutter und Heimtiernahrung sowie anderen Anwendungen, um Textur, Fasergehalt, Stabilität und die allgemeine Produktfunktionalität zu verbessern. Der Kartoffelfasermarkt ist nach Kategorie, Anwendung und Geografie segmentiert. Nach Kategorie ist der Markt in konventionelle und biologische Segmente unterteilt. Nach Anwendung ist er in Lebensmittel und Getränke, Tierfutter und Heimtiernahrung sowie sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Marktgrößenschätzungen werden in Wertangaben (USD) für alle oben genannten Segmente bereitgestellt.
| Konventionell |
| Biologisch |
| Lebensmittel und Getränke | Fleisch und Fleischalternativen |
| Herzhafte Snacks | |
| Suppen, Saucen und Dressings | |
| Backwaren | |
| Getränke | |
| Sonstige Lebensmittel- und Getränkeanwendungen | |
| Tierfutter und Heimtiernahrung | |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kategorie | Konventionell | |
| Biologisch | ||
| Nach Anwendung | Lebensmittel und Getränke | Fleisch und Fleischalternativen |
| Herzhafte Snacks | ||
| Suppen, Saucen und Dressings | ||
| Backwaren | ||
| Getränke | ||
| Sonstige Lebensmittel- und Getränkeanwendungen | ||
| Tierfutter und Heimtiernahrung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Kartoffelfaser an?
Clean-Label-Formulierung, Faseranreicherung, pflanzenbasierte Produkte und eine stärkere Nutzung von Nebenprodukten der Kartoffelverarbeitung unterstützen die Nachfrage.
Wie groß ist der Kartoffelfasermarkt im Jahr 2026?
Der Kartoffelfasermarkt wird im Jahr 2026 auf 539,11 Millionen USD geschätzt und soll bis 2031 725,20 Millionen USD erreichen.
Welche Kartoffelfaserkategorie hat den größten Marktanteil?
Konventionelle Produkte führten im Jahr 2025 mit 88,12 %, da integrierte Stärkeverarbeitungsanlagen ein großes und konsistentes Angebot unterstützen.
Welche Anwendung wächst am schnellsten für Kartoffelfaser?
Tierfutter und Heimtiernahrung wird bis 2031 voraussichtlich mit einem CAGR von 6,32 % wachsen, unterstützt durch Premium-Heimtierernährung und definierte Faseranwendungen.