
ポリ塩化ビニル(PVC)添加剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.88 十億米ドル |
| 市場規模 (2032) | 7.29 十億米ドル |
| 成長率 (2027 - 2032) | 5.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリ塩化ビニル(PVC)添加剤市場分析
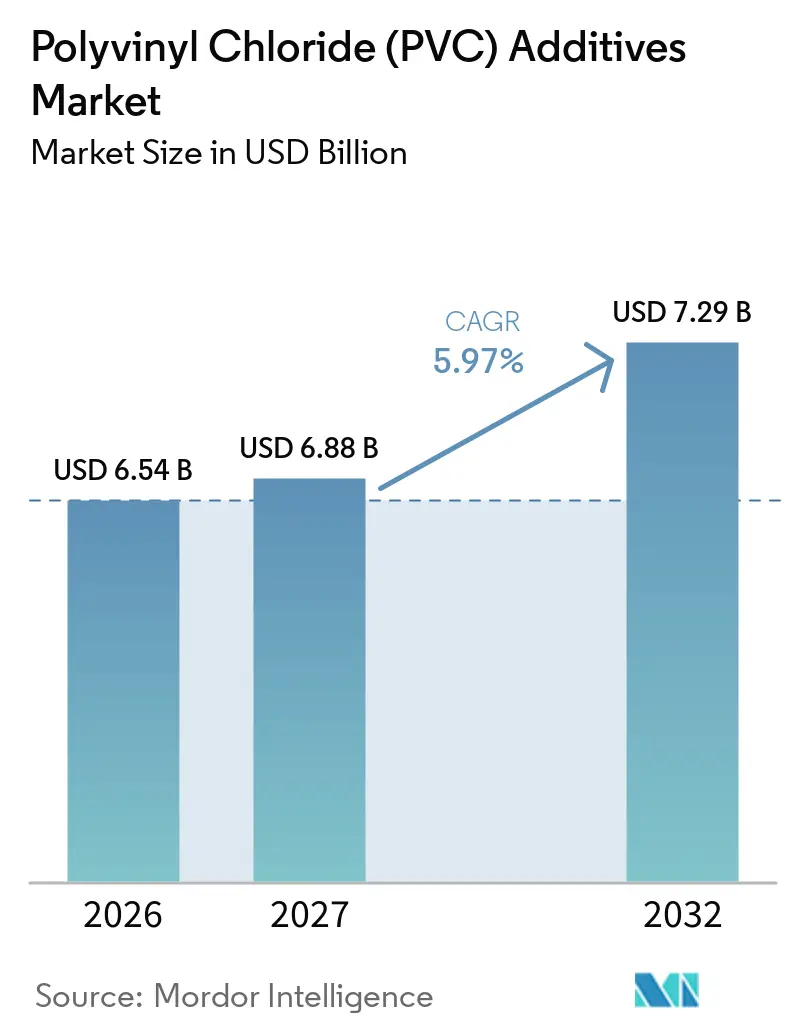
ポリ塩化ビニル(PVC)添加剤市場規模は2026年に6.54 ビリオン 米ドルと評価され、2027年の6.88 ビリオン 米ドルから2032年には7.29 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.97%です。PVCは熱劣化の制御、耐衝撃性、加工効率、色安定性のために添加剤を必要とするため、添加剤需要はポリマー変換活動と密接に連動しています。鉛系システムに対する規制措置により、カルシウム亜鉛系、有機系、その他の適合処方への購買決定が変化しています。インフラ投資は、新興経済国においてPVCパイプ、プロファイル、ケーブルダクト、および関連添加剤パッケージの需要を支えています。サプライヤーは無鉛システム、ダストフリー液体フォーマット、リサイクル原料を管理できる処方で対応しています。したがって、ポリ塩化ビニル(PVC)添加剤市場は、インフラ連動型需要とコンプライアンス主導の処方変機会を組み合わせたものとなっています。
主要レポートのポイント
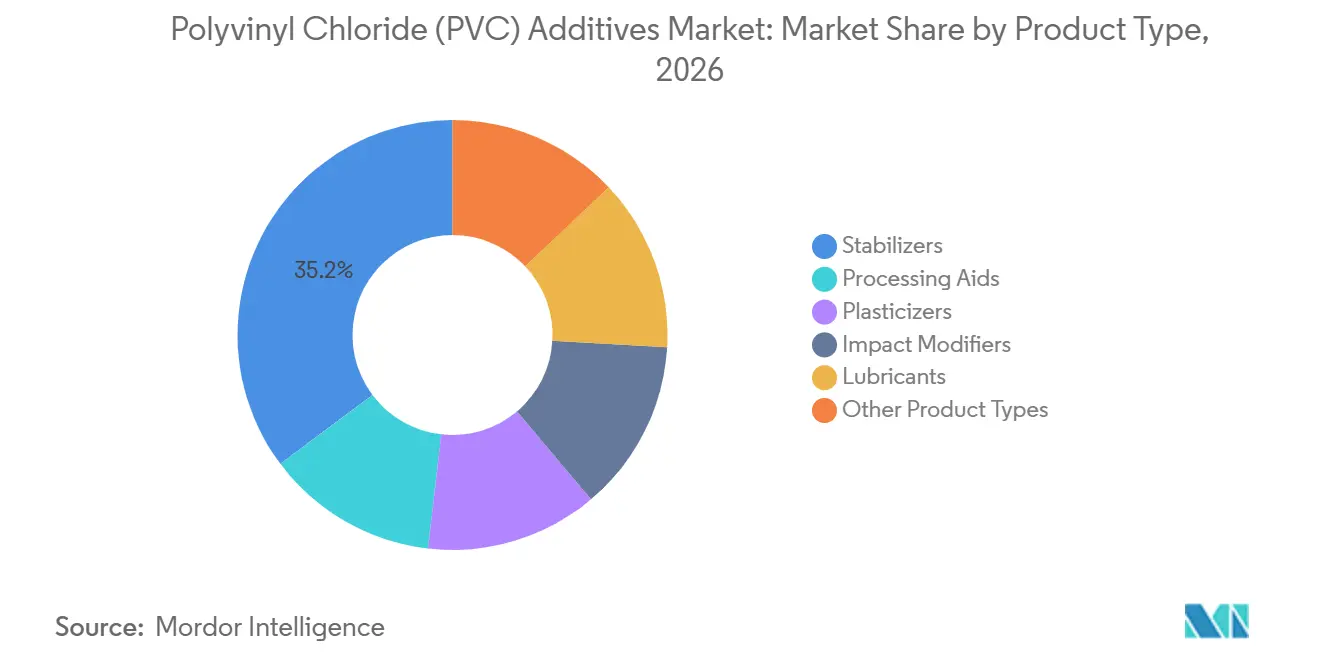
- 製品タイプ別では、安定剤が2026年のポリ塩化ビニル(PVC)添加剤市場シェアの35.23%を占め、2032年にかけてCAGR 6.61%で成長すると予測されています。
- 形態別では、粉末が2026年のポリ塩化ビニル(PVC)添加剤市場シェアの45.67%を占め、液体は2032年にかけてCAGR 6.45%で成長すると予測されています。
- 製造プロセス別では、押出成形が2026年のポリ塩化ビニル(PVC)添加剤市場シェアの50.12%を占め、2032年にかけてCAGR 6.77%で成長すると予測されています。
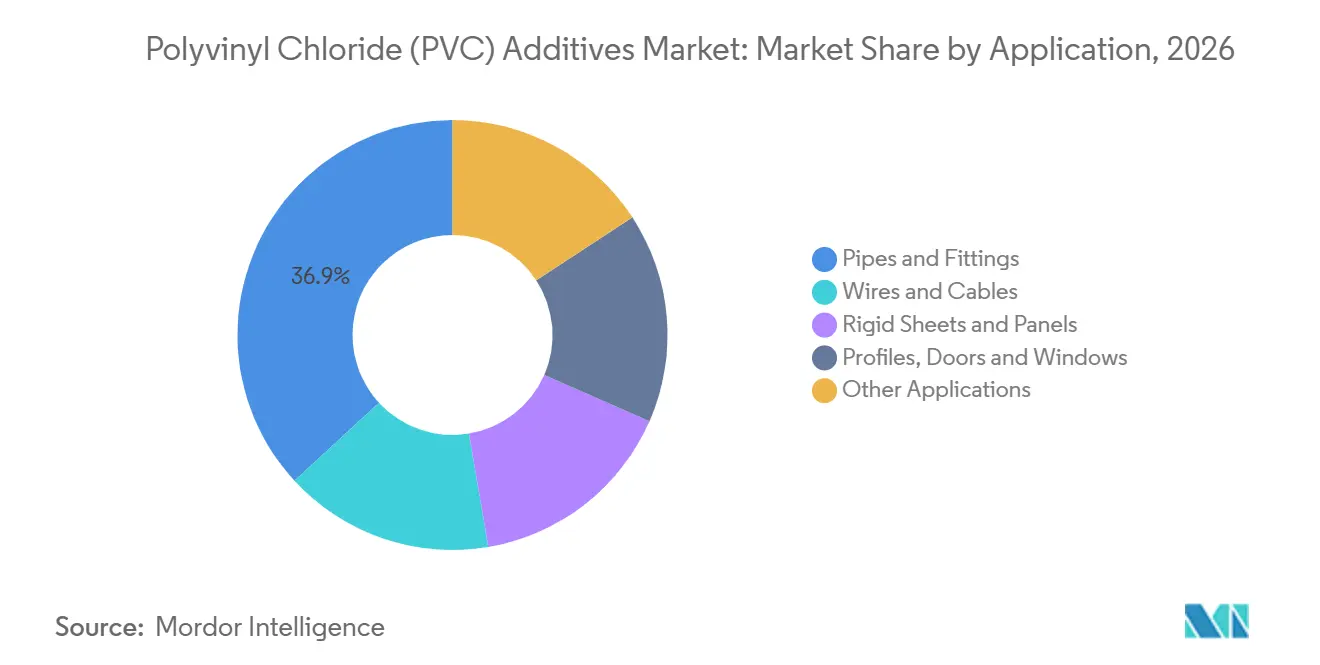
- 用途別では、パイプ・継手が2026年のポリ塩化ビニル(PVC)添加剤市場シェアの36.86%を占め、2032年にかけてCAGR 6.85%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のポリ塩化ビニル(PVC)添加剤市場シェアの43.71%を占め、2032年にかけてCAGR 6.63%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルポリ塩化ビニル(PVC)添加剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耐久性PVC製品に対する建設・インフラ需要 | +1.8% | グローバル、特にアジア太平洋、中東、南米に集中 | 短期(2年以内) |
| 新興市場におけるPVCパイプ、プロファイル、電線・ケーブルの成長 | +1.5% | アジア太平洋がコア、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 無鉛・非フタル酸塩添加剤システムの拡大 | +1.2% | アジア太平洋(中国、インド)、欧州連合、北米 | 短期(2年以内) |
| 自動車、医療、電子機器用途における高性能PVCの需要増加 | +0.9% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| リサイクルPVC原料および循環型製造向けに設計された添加剤 | +0.6% | 欧州連合、北米、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
耐久性PVC製品に対する建設・インフラ需要
建設活動は、パイプ、プロファイル、床材、ケーブルダクトが耐久性のある処方を必要とするため、安定剤、耐衝撃性改良剤、加工助剤の消費を支えています。添加剤はこれらの製品が熱安定性、耐衝撃性、加工一貫性の要件を満たすのに役立ちます。水道・衛生プロジェクトは、圧力定格の非可化ポリ塩化ビニル(PVC-U)パイプおよび適合安定剤パッケージへの継続的な需要を生み出しています。屋内ケーブルダクトに対するより厳しい防火等級および煙密度要件により、サプライヤーは難燃剤と熱安定剤のバランスを取ることが求められる場合があります。この組み合わせにより、ポリ塩化ビニル(PVC)添加剤市場において処理されるPVC 1キログラムあたりの添加剤含有量が増加する可能性があります。
新興市場におけるPVCパイプ、プロファイル、電線・ケーブルの成長
PVCパイプ、プロファイル、電線・ケーブルは、水へのアクセス、電化、住宅投資が優先事項となっている市場全体で拡大しています。コンバーターは、必要な難燃性、温度性能、耐久性を備えた製品を提供することで、仕様グレード需要を競い合っています。新興経済国における電化のギャップは、ケーブルネットワークおよび関連設置材料への投資を引き続き支えています。高湿度・高紫外線環境向けのPVCケーブル絶縁材は、それらのサービス条件に合わせた添加剤パッケージを必要とします。インド標準局の要件を満たす無鉛処方は、パイプ入札に関連しており、市場参入要件として機能する可能性があります。これらの要件は、基本的な原料供給ではなく、試験済みの処方への需要を移行させることで、ポリ塩化ビニル(PVC)添加剤市場を支えています。
無鉛・非フタル酸塩添加剤システムの拡大
鉛系安定剤および特定のフタル酸塩からの移行は、PVCの処方構成を変化させています。中国の重点管理新汚染物質リストは2025年7月1日に発効し、硬質PVCプロファイルおよび給水管における三塩基性硫酸鉛および二塩基性亜リン酸鉛を禁止しました。その結果生じる代替は、性能とコンプライアンス文書が要求される場合に、カルシウム亜鉛系、有機スズ系、有機系代替品を優先させます。欧州連合はPVCポリマー中の鉛を0.1%未満に制限しており、定義された条件下で残留鉛を含むリサイクル硬質PVCについては2033年5月28日の失効日が設けられています[1]。化学物質安全性審査は、フタル酸塩の使用とより安全な代替品への注目を継続しています。これらの規則は、ポリ塩化ビニル(PVC)添加剤市場の生産者が代替、再安定化、追跡可能な製品文書を優先するよう促しています。
自動車、医療、電子機器用途における高性能PVCの需要増加
自動車、医療、電子機器用途は、標準的な建設用途よりも厳格な性能仕様を持つPVCコンパウンドを必要とします。熱サイクル、難燃性、電気的ストレス、寸法安定性が、これらの製品に選択される添加剤に影響を与えます。LG化学は2025年に、電気自動車充電ケーブルおよび自動車内装用合成皮革向けの超高分子量PVC用途を発表しました。医療グレードの硬質PVCも、該当する場合にはデバイスおよび食品接触要件に沿った原材料と製造管理を必要とします。Continental AGとINEOS Inovynは、自動車シート、食品用ホース、コンベヤーベルトを含む製品に使用される再生可能エネルギー認定PVCに関するパートナーシップを発表しました。これらの用途は、ポリ塩化ビニル(PVC)添加剤市場においてカスタマイズされた安定剤と加工助剤の組み合わせに置かれる価値を高めています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のフタル酸塩および重金属安定剤に対する規制・処方変更コスト | -0.6% | 欧州連合、北米、アジア太平洋 | 短期(2年以内) |
| スズ、亜鉛、クロルアルカリおよび石油化学原料コストの変動 | -0.4% | グローバル、特にアジア太平洋および欧州 | 短期(2年以内) |
| 混合または汚染されたリサイクルPVCの処理における処方の複雑性 | -0.3% | 欧州連合、北米、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のフタル酸塩および重金属安定剤に対する規制・処方変更コスト
規制変更は、従来のフタル酸塩および重金属安定剤を代替しなければならない生産者のコストを引き上げる可能性があります。処方変更には、実験室作業、規制試験、安全性文書、および顧客承認が必要です。欧州および米国の規制当局は、PVC添加剤および食品接触材料の審査を継続しています。新し処方が認定された後、品質システムおよび製品文書の変更が必要になることが多くあります。材料が包装、医療、または長期使用用途に使用される場合、顧客承認にも時間がかかる場合があります。これらの要件は、ポリ塩化ビニル(PVC)添加剤市場において転換サイクルを長引かせ、中小サプライヤーを制約する可能性があります。
スズ、亜鉛、クロルアルカリおよび石油化学原料コストの変動
スズ、亜鉛、クロルアルカリ原料、および石油化学材料は、PVC添加剤処方のコスト基盤に影響を与えます。契約が迅速な価格調整を許可していない場合、価格変動はサプライヤーのマージンを低下させる可能性があります。有機スズ系システムは、スズの入手可能性および他の消費セクターとの競合に特にさらされています。生産者は調達契約、在庫計画、代替処方によって対応できますが、各オプションはコストまたは複雑性を増加させる可能性があります。原材料の変化は、コンバーターへの安定した供給を維持するために必要な運転資本にも影響を与えます。この変動性は、ポリ塩化ビニル(PVC)添剤市場にとって近期的な抑制要因であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:安定剤が規模と成長を牽引
安定剤は2026年のポリ塩化ビニル(PVC)添加剤市場シェアの35.23%を占め、2032年にかけてCAGR 6.61%で成長すると予測されています。安定剤は加工および使用中の熱関連劣化からPVCを保護します。鉛塩系システムの廃止により、カルシウム亜鉛系、有機スズ系、有機系代替品への需要が生まれています。購買者はパッケージを変更する前に、性能、コンプライアンス文書、ライフサイクルコストを評価します。これにより、安定剤の選択は処方決定とコンバーター認定作業の中心となっています。
耐衝撃性改良剤は、靭性と加工性能が重要な押出成形およびブロー成形用途を支えています。Arkemaは2025年12月に、メチルメタクリレートブタジエンスチレン(MBS)およびアクリル系耐衝撃性改良剤・加工助剤(AIMPA)の耐衝撃性改良剤事業をPraanaに売却する提案を発表しました。滑剤は、PVC変換プロセス全体にわたって溶融流動と設備性能を支えています。可塑剤は、医療または食品接触件のある用途において非フタル酸塩オプションへと移行しています。これらのカテゴリーは、ポリ塩化ビニル(PVC)添加剤産業を基本的な熱安定化を超えて広げています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
形態別:液体形態が確立された粉末形態とともに拡大
粉末は2026年のポリ塩化ビニル(PVC)添加剤市場シェアの45.67%を占めており、これは連続押出成形およびカレンダー加工ラインで広く使用されているためです。既存の設備は粉末ハンドリングと確立された計量方法を前提に設計されています。液体は、コバーターがダストフリーのハンドリングと制御された添加を求めるため、2032年にかけてCAGR 6.45%で成長すると予測されています。液体システムは体積計量とより優れた処方制御を支援できます。顆粒・ペレットは、高充填量での均一な溶融分散が重要な場合に引き続き適切です。
労働衛生およびハウスキーピングのニーズは、液体およびプリル系ワンパックシステムを優先させる可能性があります。Valtris Specialty Chemicalsは、液体混合金属安定剤シリーズに対してVinylPlusサプライヤー証明書を取得しました。液体製品はまた、ハンドリングのばらつきを低減する自動化システムを支援できます。粉末は、材料の流れとスループットがすでに最適化されている場合に適しています。この多様な形態により、サプライヤーはプロセスの全面的な再設計なしに設備および用途の要件を満たすことができます。
製造プロセス別:押出成形が需要と成長を支える
押出成形は2026年のポリ塩化ビニル(PVC)添加剤市場シェアの50.12%を占め、2032年にかけてCAGR 6.77%で成長すると予測されています。パイプ、プロファイル、ケーブルジャケット、硬質シートは一般的に押出成形によって製造されます。これらの用途は安定した溶融挙動と一貫した出力品質を必要とします。添加剤の選択はライン性能と最終製品特性に影響を与える可能性があります。したがって、押出成形は添加剤需要を建設・公共インフラ投資と密接に結びつけています。
無鉛安定化システムは、規制要件により押出成形パイプおよびプロファイルにおいてますます重要になっています。プラスチックエンジニア協会は2025年にPVCパイプ向けの無鉛安定化アプローチを説明しました。射出成形は、寸法精度が求められる継手、バルブ本体、医療機器ハウジングに使用されます。ブロー成形は包装および医療用容器に使用されており、フタル酸塩制限が処方に影響を与える可能性があります。欧州連合規則2026/245は、特定の硬質PVC食品接触用途に対してコメぬかワックス誘導体を承認しました。
用途別:パイプ・継手が需要と成長を支える
パイプ・継手は2026年のポリ塩化ビニル(PVC)添加剤市場シェアの36.86%を占め、2032年にかけてCAGR 6.85%で成長すると予測されています。PVCパイプは耐久性のある適合処方を必要とするため、水道・衛生建設がこの用途を支えています。圧力定格パイプは、加工、長期使用寿命、飲料水基準を支える添加剤を必要とします。したがって、地方自治体の調達とユーティリティ投資が添加剤購買に影響を与えます。無鉛処方は、パイプ規格が許容される材料投入物を定義している場合に特に関連性があります。
プロファイル、ドア、窓は耐候性、耐衝撃性能、加工一貫性を必要とします。電線・ケーブルは難燃性と熱耐久性を支えるパッケージを必要とします。硬質シートおよびパネルは、表面品質と加工性を達成するために加工助剤と耐衝撃性改良剤に依存しています。各用途は同じベースポリマーを使用しているにもかかわらず、添加剤に異なる要求を課しています。この多様性は、ポリ塩化ビニル(PVC)添加剤産業全体にわたる専門的な処方作業を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いたけます
地域分析
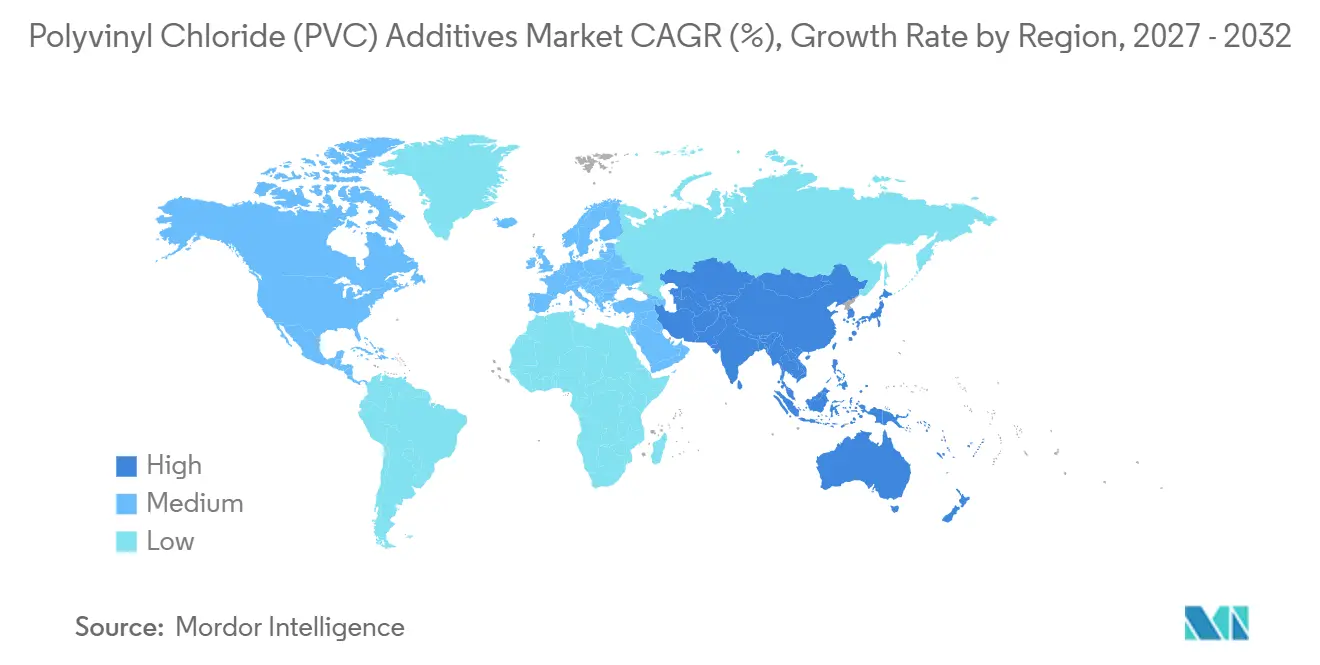
アジア太平洋は2026年のポリ塩化ビニル(PVC)添加剤市場シェアの43.71%を占め、2032年にかけてCAGR 6.63%で成長すると予測されています。中国は大規模なPVC生産・変換基盤を持つため中心的な役割を果たしています。2025年の特定鉛系安定剤に対する規制は、代替システムへの移行を強化しています。インドはパイプ、衛生設備、住宅、ケーブル用途を通じて需要を支えています。KANEKA CORPORATIONは東亞合成との委託生産契約を終了し、安定した塩化ビニル樹脂供給を支えるために高砂および鹿島サイトを拡張しました。
北米は水道システム投資とコンプライアンス主導の処方変更によって形成されています。州は鉛規制、PVCリサイクル要件、持続可能性基準によって形成されています。VinylPlusは、この地域のリサイクル基盤と従来材料の問題を管理するための添加剤の必要性を強調しています。ドイツは自動車およびケーブルダクト用途における高性能安定剤パッケージへの需要を支えています。北欧の建物外皮改修活動は、耐久性のある窓プロファイルシステムを支えています。
南米および中東・アフリカは、インフラ、都市開発、電化ニーズによって支えられています。ブラジルは衛生設備拡張プログラムを通じて地域需要を支えています。SONGWONは2025年1月からAltek International FZEと中東市場でのPVC安定剤流通に関するパートナーシップを締結しました[2]。これらの地域は、コンバーターが無鉛グレーへの確実なアクセスを必要とする機会を生み出しています。
競合ランドスケープ
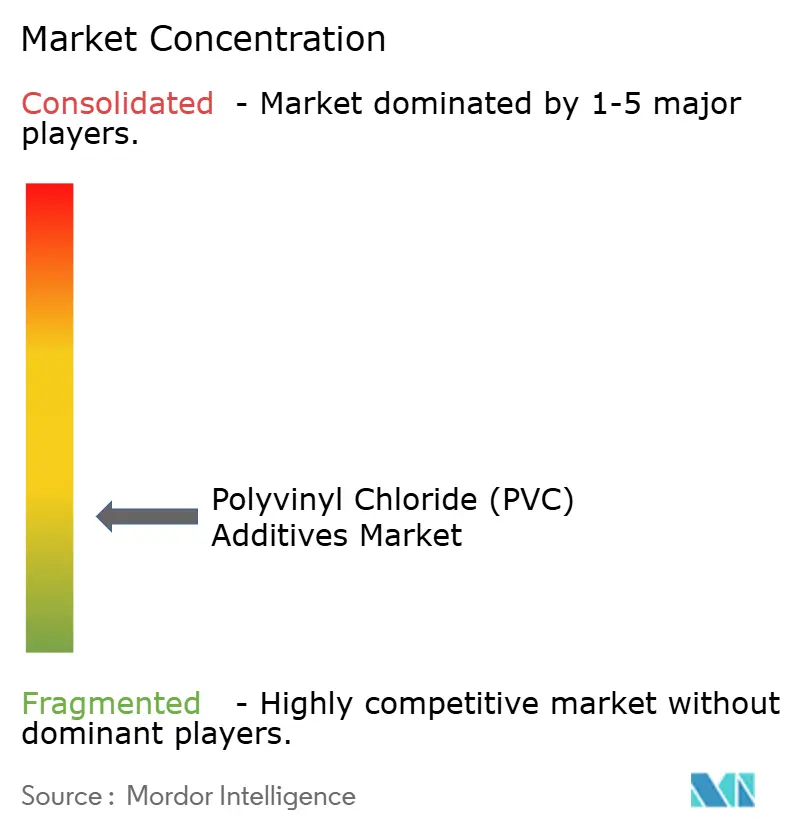
ポリ塩化ビニル(PVC)添加剤市場は高度に断片化されており、上位5社にはBASF、Arkema、SONGWON、Baerlocher GmbH、ADEKA CORPORATIONが含まれます。これらの企業の製品には、ワンパックシステム、熱安定剤、加工助剤、用途別ソリューションが含まれます。アジアの地域生産者は、需要が鉛系システムから離れるにつれてカルシウム亜鉛系の生産能力を拡大しています。ポリ塩化ビニル(PVC)添加剤市場は、完全に集中しているわけでも完全に断片化しているわけでもありません。
Arkemaは2025年12月に耐衝撃性改良剤および加工助剤事業をPraanaに売却する提案を発表しました。Baerlocher GmbHはK 2025において、硬質PVC用途向けのBAEROSTAB安定剤ファミリーを特徴とするスズ代替プログラムを発表しました。これらの行動は、適合安定剤と高付加価値処方を中心としたポートフォリオの再編成を示しています。CLARIANTはリン系システムへの注力を強めており、中国サプライヤーはカルシウム亜鉛系生産を強化しています。認定サポートは生産能力と同様に重要になっています。
リサイクル材対応添加剤とサプライチェーンの地域化が主要な活動領域です。Valtris Specialty Chemicalsはインド・タネの生産施設を拡張し、VinylPlusの持続可能性活動を継続しています。SONGWONの中東流通パートナーシップは、PVC安定剤への地域アクセスを強化しています。試験能力、用途知識、地域での入手可能性は、顧客の処方変換の負担を軽減できます。
ポリ塩化ビニル(PVC)添加剤産業リーダー
-
BASF
-
Arkema
-
SONGWON
-
Baerlocher GmbH
-
ADEKA CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Waldies Compound Limitedは、インド・ラジャスタン州ダウサの新しいPVC添加剤製造施設でステージ2試験を完了しました。この施設は年間約25,000メトリックトンの生産能力を持ち、カルシウム亜鉛系安定剤、滑剤、加工助剤、カスタマイズされた添加剤処方を製造しています。
- 2026年5月:CLARIANTは、硬質PVC食品接触用途向けのバイオベースLicocare RBWワックス添加剤について米国食品医薬品局(FDA)の承認を取得しました。この承認により、加工助剤、滑剤、離型剤、スリップ添加剤としての使用が拡大し、従来のPVC添加剤に代わる再生可能代替品への需要を支えています。
グローバルポリ塩化ビニル(PVC)添加剤市場レポートの調査囲
ポリ塩化ビニル(PVC)添加剤とは、加工特性、耐久性、柔軟性、耐衝撃性、および全体的な材料性能を向上させるためにPVC処方に組み込まれる物質です。これらはPVC製品を特定の製造要件および最終用途条件に合わせて調整するのに役立ちます。
ポリ塩化ビニル(PVC)添加剤市場は、製品タイプ、形態、製造プロセス、用途、地域別にセグメント化されています。製品タイプ別では、市場は安定剤、耐衝撃性改良剤、加工助剤、滑剤、可塑剤、その他の製品タイプにセグメント化されています。形態別では、市場は粉末、顆粒・ペレット、液体にセグメント化されています。製造プロセス別では、市場は押出成形、射出成形、ブロー成形、その他の製造プロセスにセグメント化されています。用途別では、市場はパイプ・継手、プロファイル・ドア・窓、電線・ケーブル、硬質シート・パネル、その他の用途にセグメント化されています。レポートはまた、15カ国にわたるポリ塩化ビニル(PVC)添加剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| 安定剤 |
| 耐衝撃性改良剤 |
| 加工助剤 |
| 滑剤 |
| 可塑剤 |
| その他の製品タイプ |
| 粉末 |
| 顆粒・ペレット |
| 液体 |
| 押出成形 |
| 射出成形 |
| ブロー成形 |
| その他の製造プロセス |
| パイプ・継手 |
| プロファイル・ドア・窓 |
| 電線・ケーブル |
| 硬質シート・パネル |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 安定剤 | |
| 耐衝撃性改良剤 | ||
| 加工助剤 | ||
| 滑剤 | ||
| 可塑剤 | ||
| その他の製品タイプ | ||
| 形態別 | 粉末 | |
| 顆粒・ペレット | ||
| 液体 | ||
| 製造プロセス別 | 押出成形 | |
| 射出成形 | ||
| ブロー成形 | ||
| その他の製造プロセス | ||
| 用途別 | パイプ・継手 | |
| プロファイル・ドア・窓 | ||
| 電線・ケーブル | ||
| 硬質シート・パネル | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ポリ塩化ビニル(PVC)添加剤市場の規模はどのくらいですか?
ポリ塩化ビニル(PVC)添加剤市場は2026年に6.54 ビリオン 米ドルと評価され、2027年の6.88 ビリオ 米ドルから2032年には7.29 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.97%です。
PVC添加剤の需要をリードしている製品タイプはどれですか?
安定剤は2026年に35.23%のシェアを占め、2032年にかけてCAGR 6.61%で成長すると予測されています。
無鉛PVC添加剤がより重要になっている理由は何ですか?
中国と欧州の規制が特定の鉛系システムを制限しており、カルシウム亜鉛系、有機スズ系、その他の適合代替品への需要を支えています。
2032年にかけて最も速く成長すると予測されているPVC用途はどれですか?
パイプ・継手は2032年にかけてCAGR 6.85%で成長すると予測されています。