
Taille et part du marché des additifs pour le polychlorure de vinyle (PVC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.88 Milliards de dollars |
| Taille du Marché (2032) | 7.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs pour le polychlorure de vinyle (PVC) par Mordor Intelligence
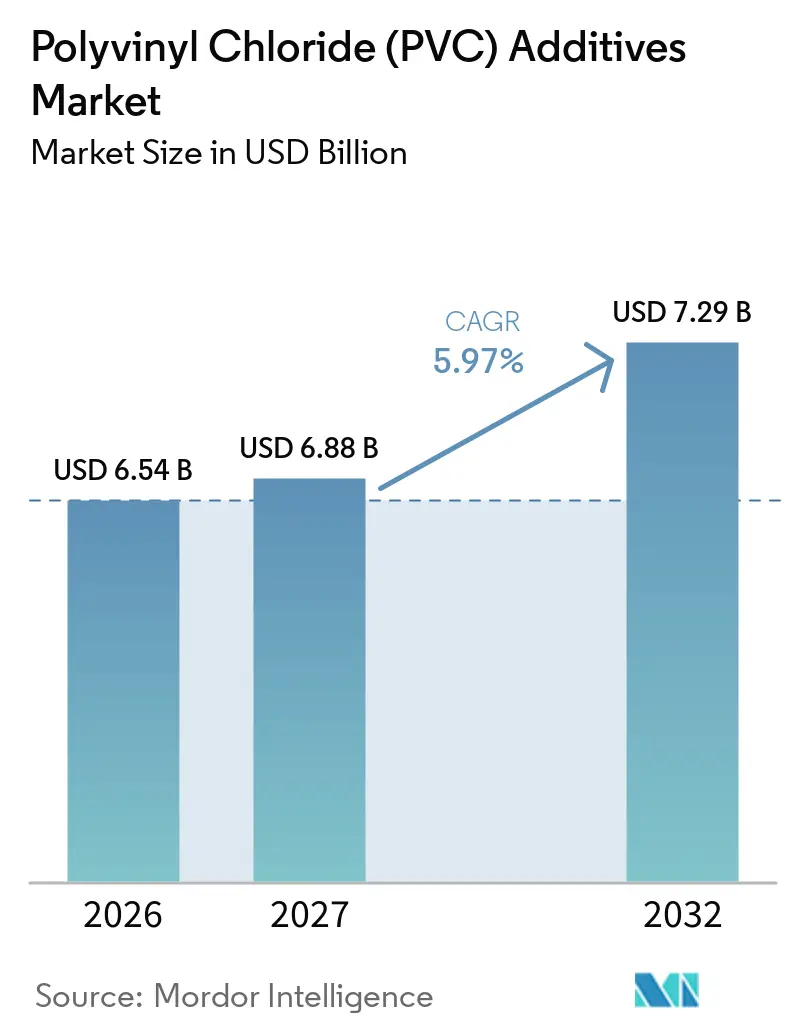
La taille du marché des additifs pour le polychlorure de vinyle (PVC) était évaluée à 6,54 milliards USD en 2026 et devrait croître de 6,88 milliards USD en 2027 pour atteindre 7,29 milliards USD d'ici 2032, à un CAGR de 5,97 % durant la période de prévision (2027-2032). Le PVC nécessite des additifs pour contrôler la dégradation thermique, la résistance aux chocs, l'efficacité de traitement et la stabilité des couleurs, ce qui rend la demande en additifs étroitement liée à l'activité de conversion des polymères. Les mesures réglementaires sur les systèmes à base de plomb modifient les décisions d'achat en faveur des formulations conformes à base de calcium-zinc, organiques et autres. Les investissements dans les infrastructures soutiennent la demande de tuyaux, profilés, conduits de câbles en PVC et de packages d'additifs associés dans les économies émergentes. Les fournisseurs répondent avec des systèmes sans plomb, des formats liquides sans poussière et des formulations capables de gérer les matières premières recyclées. Le marché des additifs pour le polychlorure de vinyle (PVC) combine donc une demande liée aux infrastructures avec des opportunités de reformulation dictées par la conformité réglementaire.
Principaux enseignements du rapport
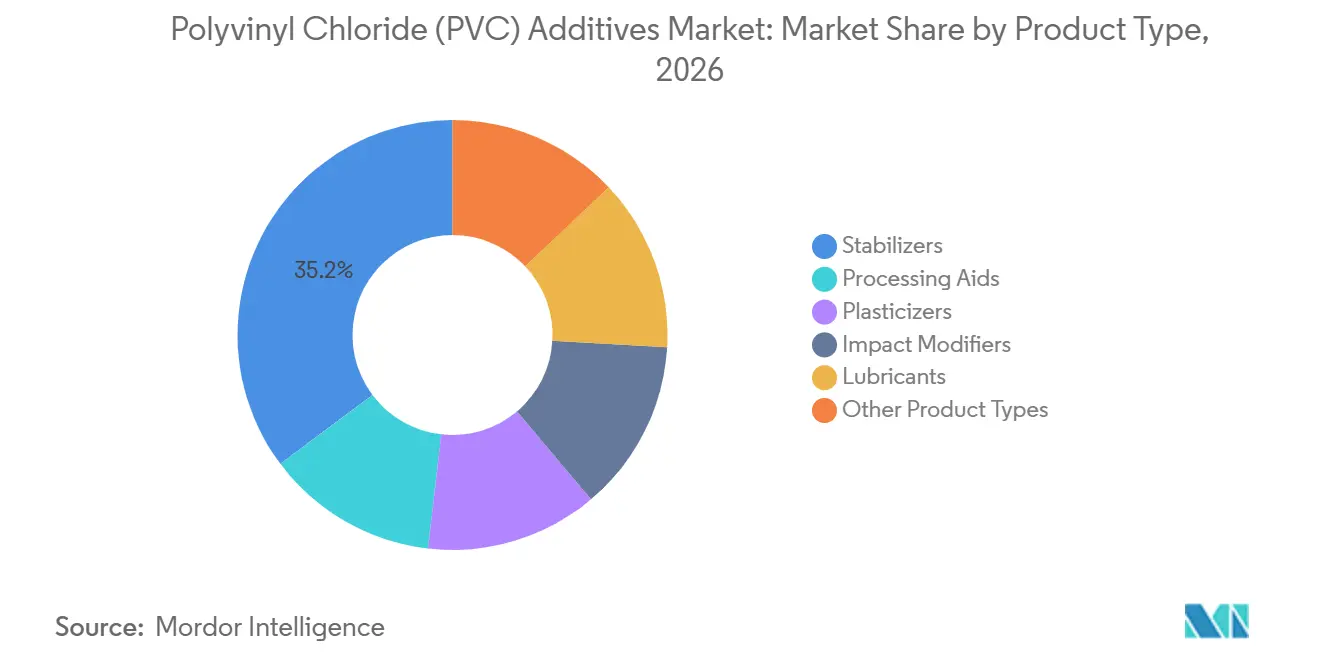
- Par type de produit, les stabilisants détenaient 35,23 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devraient progresser à un CAGR de 6,61 % jusqu'en 2032.
- Par forme, la poudre détenait 45,67 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026, tandis que le liquide devrait progresser à un CAGR de 6,45 % jusqu'en 2032.
- Par procédé de fabrication, l'extrusion détenait 50,12 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devrait progresser à un CAGR de 6,77 % jusqu'en 2032.
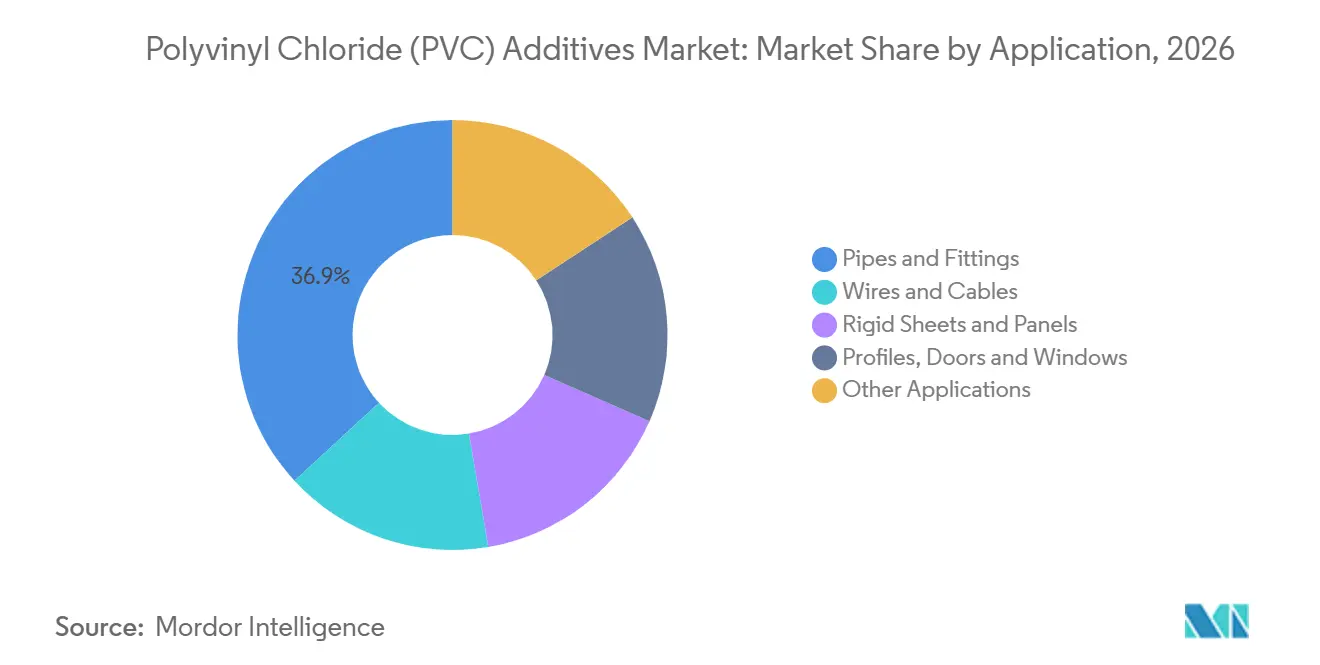
- Par application, les tuyaux et raccords détenaient 36,86 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devraient progresser à un CAGR de 6,85 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 43,71 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devrait progresser à un CAGR de 6,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des additifs pour le polychlorure de vinyle (PVC)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en construction et infrastructures pour des produits PVC durables | +1.8% | Mondial, concentré en Asie-Pacifique, Moyen-Orient et Amérique du Sud | Court terme (≤ 2 ans) |
| Croissance des tuyaux, profilés, fils et câbles en PVC dans les marchés émergents | +1.5% | Cœur APAC, extension vers MEA et Amérique du Sud | Moyen terme (2–4 ans) |
| Expansion des systèmes d'additifs sans plomb et sans phtalate | +1.2% | Asie-Pacifique (Chine, Inde), UE, Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de PVC haute performance dans les applications automobiles, médicales et électroniques | +0.9% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2–4 ans) |
| Additifs conçus pour les matières premières PVC recyclées et la fabrication circulaire | +0.6% | UE, Amérique du Nord, extension vers APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en construction et infrastructures pour des produits PVC durables
L'activité de construction soutient la consommation de stabilisants, de modificateurs d'impact et d'auxiliaires de traitement, car les tuyaux, profilés, revêtements de sol et conduits de câbles nécessitent des formulations durables. Les additifs aident ces produits à satisfaire aux exigences de stabilité thermique, de résistance aux chocs et de régularité de traitement. Les projets d'eau et d'assainissement créent une demande continue pour les tuyaux en polychlorure de vinyle non plastifié (PVC-U) à pression nominale et les packages de stabilisants conformes. Des exigences plus strictes en matière de classement au feu et de densité de fumée pour les conduits de câbles intérieurs peuvent obliger les fournisseurs à équilibrer les retardateurs de flamme avec les stabilisants thermiques. Cette combinaison peut augmenter la teneur en additifs par kilogramme de PVC transformé sur le marché des additifs pour le polychlorure de vinyle (PVC).
Croissance des tuyaux, profilés, fils et câbles en PVC dans les marchés émergents
Les tuyaux, profilés, fils et câbles en PVC se développent sur les marchés où l'accès à l'eau, l'électrification et les investissements dans le logement sont des priorités. Les transformateurs se disputent la demande de qualité spécifiée en proposant des produits présentant la résistance aux flammes, les performances thermiques et la durabilité requises. Les lacunes en matière d'électrification dans les économies émergentes continuent de soutenir les investissements dans les réseaux de câbles et les matériaux d'installation associés. L'isolation des câbles en PVC pour les environnements humides et à fort rayonnement ultraviolet nécessite des packages d'additifs adaptés à ces conditions de service. Les formulations sans plomb conformes aux normes du Bureau of Indian Standards sont pertinentes pour les appels d'offres de tuyaux et peuvent constituer une exigence d'accès au marché. Ces exigences soutiennent le marché des additifs pour le polychlorure de vinyle (PVC) en orientant la demande vers des formulations testées plutôt que vers un approvisionnement en intrants de base.
Expansion des systèmes d'additifs sans plomb et sans phtalate
L'abandon des stabilisants à base de plomb et de certains phtalates modifie le mix de formulation dans le PVC. La liste chinoise des nouveaux polluants à contrôle clé est entrée en vigueur le 1er juillet 2025, interdisant le sulfate de plomb tribasique et le phosphite de plomb dibasique dans les profilés rigides en PVC et les tuyaux d'alimentation en eau. La substitution qui en résulte favorise les alternatives calcium-zinc, organoétain et organiques lorsque la performance et la documentation de conformité sont requises. L'Union européenne restreint le plomb dans les polymères PVC à moins de 0,1 %, avec une date d'expiration au 28 mai 2033 pour le PVC rigide recyclé contenant du plomb résiduel dans des conditions définies[1]. Les examens de sécurité chimique continuent d'attirer l'attention sur l'utilisation des phtalates et les alternatives plus sûres. Ces règles encouragent les producteurs sur le marché des additifs pour le polychlorure de vinyle (PVC) à privilégier la substitution, la re-stabilisation et la documentation traçable des produits.
Demande croissante de PVC haute performance dans les applications automobiles, médicales et électroniques
Les utilisations automobiles, médicales et électroniques nécessitent des composés PVC avec des spécifications de performance plus strictes que les applications de construction standard. Les cycles thermiques, la suppression des flammes, les contraintes électriques et la stabilité dimensionnelle influencent les additifs sélectionnés pour ces produits. LG Chem a présenté en 2025 des applications de PVC à très haute masse moléculaire pour les câbles de recharge de véhicules électriques et les cuirs synthétiques d'intérieur automobile. Le PVC rigide de qualité médicale nécessite également des ingrédients et des contrôles de production conformes aux exigences des dispositifs médicaux et des applications en contact avec les aliments, le cas échéant. Continental AG et INEOS Inovyn ont annoncé un partenariat pour le PVC certifié énergie renouvelable utilisé dans des produits incluant des sièges automobiles, des tuyaux alimentaires et des courroies transporteuses. Ces applications augmentent la valeur accordée aux combinaisons personnalisées de stabilisants et d'auxiliaires de traitement sur le marché des additifs pour le polychlorure de vinyle (PVC).
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts réglementaires et de reformulation pour les phtalates historiques et les stabilisants aux métaux lourds | -0.6% | UE, Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des coûts des matières premières en étain, zinc, chlore-alcali et pétrochimiques | -0.4% | Mondial, particulièrement Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Complexité de formulation lors du traitement de PVC recyclé mixte ou contaminé | -0.3% | UE, Amérique du Nord, extension vers APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts réglementaires et de reformulation pour les phtalates historiques et les stabilisants aux métaux lourds
Les changements réglementaires peuvent augmenter les coûts pour les producteurs qui doivent remplacer les phtalates historiques et les stabilisants aux métaux lourds. La reformulation nécessite des travaux de laboratoire, des tests réglementaires, une documentation de sécurité et l'approbation des clients. Les autorités réglementaires en Europe et aux États-Unis continuent d'examiner les additifs pour PVC et les matériaux en contact avec les aliments. Les systèmes qualité et la documentation produit nécessitent souvent des modifications après la qualification d'une nouvelle formule. L'approbation des clients peut également prendre du temps lorsque le matériau est utilisé dans des applications d'emballage, médicales ou à longue durée de service. Ces exigences peuvent allonger les cycles de conversion et contraindre les fournisseurs de plus petite taille sur le marché des additifs pour le polychlorure de vinyle (PVC).
Volatilité des coûts des matières premières en étain, zinc, chlore-alcali et pétrochimiques
L'étain, le zinc, les intrants chlore-alcali et les matériaux pétrochimiques influencent la base de coûts des formulations d'additifs pour PVC. Les variations de prix peuvent réduire les marges des fournisseurs lorsque les contrats ne permettent pas d'ajustements rapides des prix. Les systèmes organoétain sont particulièrement exposés à la disponibilité de l'étain et à la concurrence d'autres secteurs consommateurs. Les producteurs peuvent réagir par des accords d'approvisionnement, une planification des stocks et des formulations alternatives, mais chaque option peut ajouter des coûts ou de la complexité. Les changements de matières premières affectent également le fonds de roulement nécessaire pour maintenir un approvisionnement fiable aux transformateurs. Cette volatilité demeure un frein à court terme pour le marché des additifs pour le polychlorure de vinyle (PVC).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les stabilisants portent l'échelle et la croissance
Les stabilisants détenaient 35,23 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devraient progresser à un CAGR de 6,61 % jusqu'en 2032. Ils protègent le PVC contre la dégradation thermique lors du traitement et de l'utilisation. Le retrait des systèmes à sels de plomb crée une demande pour les alternatives calcium-zinc, organoétain et organiques. Les acheteurs évaluent les performances, la documentation de conformité et le coût du cycle de vie avant de changer de package. Cela fait de la sélection des stabilisants un élément central des décisions de formulation et des travaux de qualification des transformateurs.
Les modificateurs d'impact soutiennent les applications d'extrusion et de moulage par soufflage où la résistance et les performances de traitement sont importantes. Arkema a annoncé en décembre 2025 une cession proposée de ses activités de modificateurs d'impact Méthyl Méthacrylate Butadiène Styrène (MBS) et d'auxiliaires de traitement et modificateurs d'impact acryliques (AIMPA) à Praana. Les lubrifiants soutiennent l'écoulement de la matière fondue et les performances des équipements dans les procédés de conversion du PVC. Les plastifiants évoluent vers des options sans phtalate dans les applications avec des exigences de contact médical ou alimentaire. Ces catégories élargissent le secteur des additifs pour le polychlorure de vinyle (PVC) au-delà de la simple stabilisation thermique de base.

Par forme : la forme liquide progresse aux côtés de la forme poudre établie
La poudre détenait 45,67 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026, car elle est largement utilisée dans les lignes d'extrusion continue et de calandrage. Les installations existantes sont conçues autour de la manipulation de poudre et des pratiques de dosage établies. Le liquide devrait progresser à un CAGR de 6,45 % jusqu'en 2032, les transformateurs recherchant une manipulation sans poussière et une addition contrôlée. Les systèmes liquides peuvent soutenir le dosage volumétrique et un meilleur contrôle de la formulation. Les granulés et pastilles restent pertinents là où une distribution uniforme de la matière fondue à des charges élevées en charges est importante.
Les besoins en santé au travail et en entretien peuvent favoriser les systèmes monopack liquides et à base de billes. Valtris Specialty Chemicals a reçu un certificat fournisseur VinylPlus pour ses gammes de stabilisants liquides à métaux mixtes. Les produits liquides peuvent également soutenir des systèmes automatisés qui réduisent la variabilité de la manipulation. La poudre reste adaptée là où le flux de matière et le débit sont déjà optimisés. Cette gamme de formes permet aux fournisseurs de répondre aux exigences des équipements et des applications sans refonte complète du processus.
Par procédé de fabrication : l'extrusion ancre la demande et la croissance
L'extrusion détenait 50,12 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devrait progresser à un CAGR de 6,77 % jusqu'en 2032. Les tuyaux, profilés, gaines de câbles et feuilles rigides sont couramment produits par extrusion. Ces utilisations nécessitent un comportement stable de la matière fondue et une qualité de production constante. La sélection des additifs peut affecter les performances de la ligne et les propriétés du produit fini. L'extrusion relie donc étroitement la demande en additifs aux investissements dans les infrastructures de construction et de services publics.
Les systèmes de stabilisation sans plomb sont de plus en plus importants dans les tuyaux et profilés extrudés en raison des exigences réglementaires. La Society of Plastics Engineers a décrit en 2025 des approches de stabilisation sans plomb pour les tuyaux en PVC. Le moulage par injection sert les raccords, corps de vannes et boîtiers de dispositifs médicaux qui nécessitent un contrôle dimensionnel précis. Le moulage par soufflage est utilisé pour les emballages et les contenants médicaux, où les restrictions sur les phtalates peuvent influencer la formulation. Le règlement de l'Union européenne 2026/245 a autorisé les dérivés de cire de son de riz pour certaines applications de PVC rigide en contact avec les aliments.
Par application : les tuyaux et raccords ancrent la demande et la croissance
Les tuyaux et raccords détenaient 36,86 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devraient progresser à un CAGR de 6,85 % jusqu'en 2032. La construction d'infrastructures d'eau et d'assainissement soutient cette application, car les tuyaux en PVC nécessitent des formulations durables et conformes. Les tuyaux à pression nominale nécessitent des additifs qui soutiennent le traitement, la longue durée de service et les normes d'eau potable. Les marchés publics municipaux et les investissements des services publics influencent donc les achats d'additifs. Les formulations sans plomb sont particulièrement pertinentes là où les normes de tuyaux définissent les intrants matériaux autorisés.
Les profilés, portes et fenêtres nécessitent une résistance aux intempéries, des performances aux chocs et une régularité de traitement. Les fils et câbles nécessitent des packages qui soutiennent la résistance aux flammes et la durabilité thermique. Les feuilles et panneaux rigides s'appuient sur des auxiliaires de traitement et des modificateurs d'impact pour atteindre la qualité de surface et l'usinabilité. Chaque application impose des exigences différentes aux additifs malgré l'utilisation du même polymère de base. Cette diversité soutient des travaux de formulation spécialisés dans l'ensemble du secteur des additifs pour le polychlorure de vinyle (PVC).
Analyse géographique
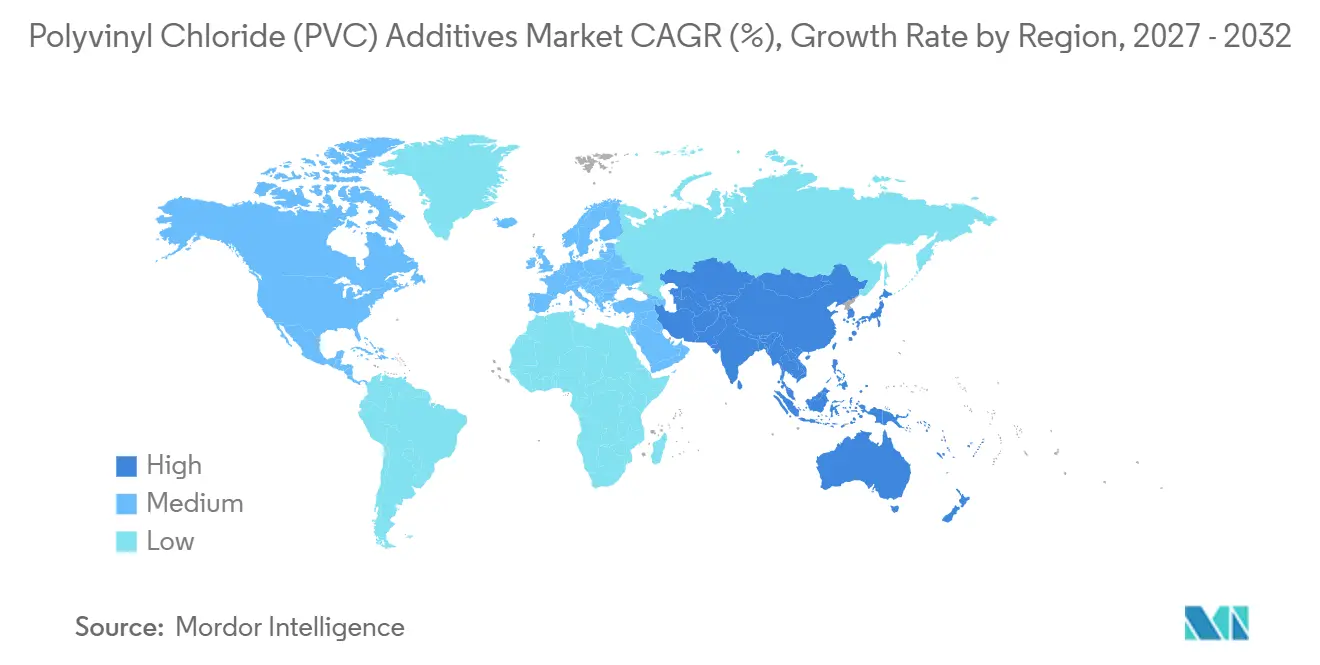
L'Asie-Pacifique détenait 43,71 % de la part du marché des additifs pour le polychlorure de vinyle (PVC) en 2026 et devrait progresser à un CAGR de 6,63 % jusqu'en 2032. La Chine joue un rôle central en raison de sa large base de production et de conversion de PVC. Les restrictions de 2025 sur les stabilisants à base de plomb spécifiés renforcent le passage vers des systèmes alternatifs. L'Inde soutient la demande à travers les applications de tuyaux, d'assainissement, de logement et de câbles. KANEKA CORPORATION a mis fin à son contrat de production en consignation avec Toagosei et a étendu ses sites de Takasago et Kashima pour soutenir un approvisionnement stable en résine de chlorure de vinyle.
L'Amérique du Nord est façonnée par les investissements dans les systèmes d'eau et la reformulation dictée par la conformité. L'Europe est façonnée par la restriction sur le plomb, les exigences de recyclage du PVC et les normes de durabilité. VinylPlus met en avant la base de recyclage de la région et la nécessité d'additifs capables de gérer les problèmes liés aux matériaux historiques. L'Allemagne soutient la demande de packages de stabilisants haute performance pour les applications automobiles et les conduits de câbles. L'activité de rénovation des enveloppes de bâtiments dans les pays nordiques soutient les systèmes de profilés de fenêtres durables.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont soutenus par les besoins en infrastructures, en développement urbain et en électrification. Le Brésil soutient la demande régionale à travers les programmes d'expansion de l'assainissement. SONGWON s'est associé à Altek International FZE pour distribuer des stabilisants PVC sur les marchés du Moyen-Orient à partir de janvier 2025[2]. Ces régions créent des opportunités là où les transformateurs ont besoin d'un accès fiable aux grades sans plomb.
Paysage concurrentiel
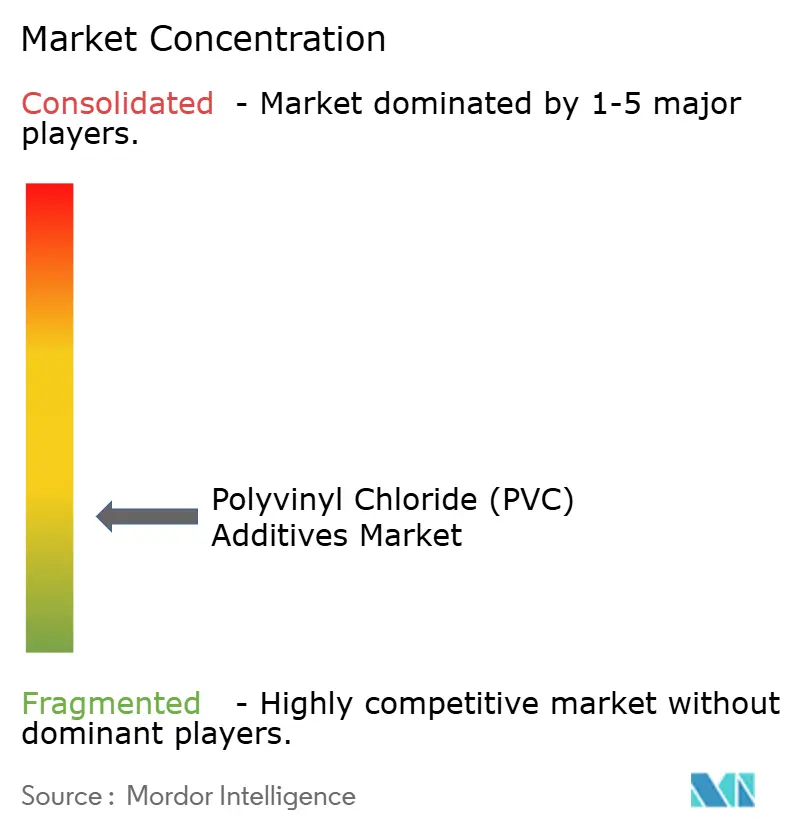
Le marché des additifs pour le polychlorure de vinyle (PVC) est très fragmenté, les cinq premiers acteurs étant BASF, Arkema, SONGWON, Baerlocher GmbH et ADEKA CORPORATION. Leurs offres comprennent des systèmes monopack, des stabilisants thermiques, des auxiliaires de traitement et des solutions spécifiques aux applications. Les producteurs asiatiques régionaux développent leur capacité calcium-zinc à mesure que la demande se détourne des systèmes à base de plomb. Le marché des additifs pour le polychlorure de vinyle (PVC) n'est ni totalement concentré ni totalement fragmenté.
Arkema a annoncé en décembre 2025 une cession proposée de ses activités de modificateurs d'impact et d'auxiliaires de traitement à Praana. Baerlocher GmbH a présenté son programme de remplacement de l'étain au salon K 2025, mettant en avant la famille de stabilisants BAEROSTAB pour les applications en PVC rigide. Ces actions témoignent d'un repositionnement de portefeuille autour de stabilisants conformes et de formulations à plus haute valeur ajoutée. CLARIANT oriente son attention vers les systèmes à base de phosphore, tandis que les fournisseurs chinois renforcent leur production de calcium-zinc. Le soutien à la qualification devient aussi important que la capacité de production.
Les additifs compatibles avec les recyclats et la localisation de l'approvisionnement sont des domaines d'activité clés. Valtris Specialty Chemicals étend son installation de production de Thane, en Inde, et poursuit ses travaux de durabilité VinylPlus. Le partenariat de distribution au Moyen-Orient de SONGWON renforce l'accès local aux stabilisants PVC. Les capacités de test, la connaissance des applications et la disponibilité régionale peuvent réduire la charge de conversion de formule pour les clients.
Leaders du secteur des additifs pour le polychlorure de vinyle (PVC)
-
BASF
-
Arkema
-
SONGWON
-
Baerlocher GmbH
-
ADEKA CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Waldies Compound Limited a achevé les essais de phase 2 dans sa nouvelle installation de fabrication d'additifs pour PVC à Dausa, Rajasthan, Inde. L'installation a une capacité annuelle d'environ 25 000 tonnes métriques et produit des stabilisants calcium-zinc, des lubrifiants, des auxiliaires de traitement et des formulations d'additifs personnalisées.
- Mai 2026 : CLARIANT a reçu l'approbation de la FDA américaine pour ses additifs de cire Licocare RBW biosourcés pour les applications de PVC rigide en contact avec les aliments. L'approbation élargit leur utilisation en tant qu'auxiliaires de traitement, lubrifiants, agents de démoulage et additifs glissants, soutenant la demande d'alternatives renouvelables aux additifs PVC conventionnels.
Périmètre du rapport mondial sur le marché des additifs pour le polychlorure de vinyle (PVC)
Les additifs pour le polychlorure de vinyle (PVC) sont des substances incorporées dans les formulations de PVC pour améliorer les caractéristiques de traitement, la durabilité, la flexibilité, la résistance aux chocs et les performances globales du matériau. Ils permettent d'adapter les produits en PVC aux exigences spécifiques de fabrication et aux conditions d'utilisation finale.
Le marché des additifs pour le polychlorure de vinyle (PVC) est segmenté par type de produit, forme, procédé de fabrication, application et géographie. Par type de produit, le marché est segmenté en stabilisants, modificateurs d'impact, auxiliaires de traitement, lubrifiants, plastifiants et autres types de produits. Par forme, le marché est segmenté en poudre, granulés et pastilles, et liquide. Par procédé de fabrication, le marché est segmenté en extrusion, moulage par injection, moulage par soufflage et autres procédés de fabrication. Par application, le marché est segmenté en tuyaux et raccords, profilés, portes et fenêtres, fils et câbles, feuilles et panneaux rigides, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les additifs pour le polychlorure de vinyle (PVC) dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Stabilisants |
| Modificateurs d'impact |
| Auxiliaires de traitement |
| Lubrifiants |
| Plastifiants |
| Autres types de produits |
| Poudre |
| Granulés et pastilles |
| Liquide |
| Extrusion |
| Moulage par injection |
| Moulage par soufflage |
| Autres procédés de fabrication |
| Tuyaux et raccords |
| Profilés, portes et fenêtres |
| Fils et câbles |
| Feuilles et panneaux rigides |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Stabilisants | |
| Modificateurs d'impact | ||
| Auxiliaires de traitement | ||
| Lubrifiants | ||
| Plastifiants | ||
| Autres types de produits | ||
| Par forme | Poudre | |
| Granulés et pastilles | ||
| Liquide | ||
| Par procédé de fabrication | Extrusion | |
| Moulage par injection | ||
| Moulage par soufflage | ||
| Autres procédés de fabrication | ||
| Par application | Tuyaux et raccords | |
| Profilés, portes et fenêtres | ||
| Fils et câbles | ||
| Feuilles et panneaux rigides | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des additifs pour le polychlorure de vinyle (PVC) ?
Le marché des additifs pour le polychlorure de vinyle (PVC) était évalué à 6,54 milliards USD en 2026 et devrait croître de 6,88 milliards USD en 2027 pour atteindre 7,29 milliards USD d'ici 2032, à un CAGR de 5,97 % durant la période de prévision (2027-2032).
Quel type de produit domine la demande en additifs pour PVC ?
Les stabilisants détenaient une part de 35,23 % en 2026 et devraient progresser à un CAGR de 6,61 % jusqu'en 2032.
Pourquoi les additifs pour PVC sans plomb deviennent-ils plus importants ?
Les réglementations en Chine et en Europe restreignent les systèmes à base de plomb spécifiés, soutenant la demande d'alternatives conformes à base de calcium-zinc, d'organoétain et autres.
Quelle application PVC devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les tuyaux et raccords devraient progresser à un CAGR de 6,85 % jusqu'en 2032.