
Marktgröße und Marktanteil für Polyvinylchlorid (PVC)-Additive
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.88 Milliarden US-Dollar |
| Marktgröße (2032) | 7.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polyvinylchlorid (PVC)-Additive von Mordor Intelligence
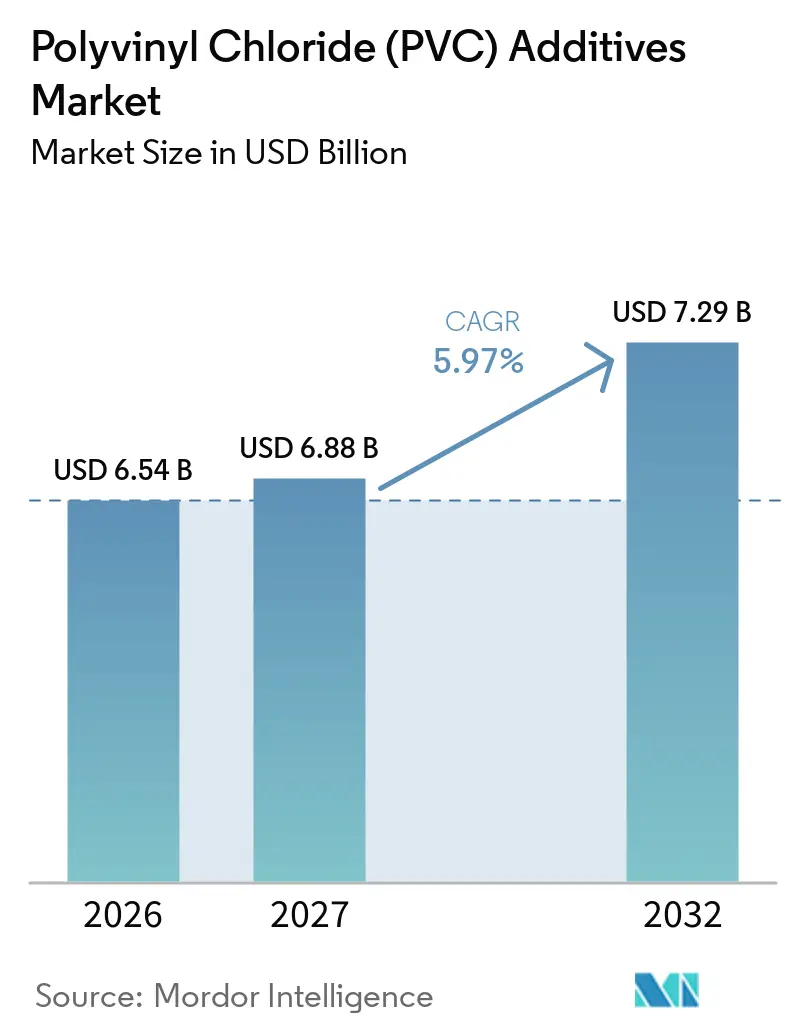
Die Marktgröße für Polyvinylchlorid (PVC)-Additive wurde im Jahr 2026 auf 6,54 Milliarden USD geschätzt und soll von 6,88 Milliarden USD im Jahr 2027 auf 7,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,97 % während des Prognosezeitraums (2027–2032). PVC benötigt Additive zur Steuerung des thermischen Abbaus, der Schlagzähigkeit, der Verarbeitungseffizienz und der Farbstabilität, wodurch die Additivnachfrage eng mit der Polymerverarbeitungsaktivität verbunden ist. Regulatorische Maßnahmen gegen bleibasierte Systeme verändern Kaufentscheidungen zugunsten von Kalzium-Zink-, organischen und anderen konformen Formulierungen. Infrastrukturinvestitionen stützen die Nachfrage nach PVC-Rohren, Profilen, Kabelkanälen und zugehörigen Additivpaketen in Schwellenländern. Lieferanten reagieren mit bleifreien Systemen, staubfreien Flüssigformaten und Formulierungen, die Recycling-Rohstoffe verarbeiten können. Der Markt für Polyvinylchlorid (PVC)-Additive verbindet daher infrastrukturgebundene Nachfrage mit durch Compliance getriebenen Reformulierungsmöglichkeiten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Stabilisatoren im Jahr 2026 einen Marktanteil von 35,23 % am Markt für Polyvinylchlorid (PVC)-Additive und werden voraussichtlich bis 2032 mit einer CAGR von 6,61 % wachsen.
- Nach Form hielt Pulver im Jahr 2026 einen Marktanteil von 45,67 % am Markt für Polyvinylchlorid (PVC)-Additive, während Flüssigkeit voraussichtlich bis 2032 mit einer CAGR von 6,45 % wachsen wird.
- Nach Verarbeitungsverfahren hielt Extrusion im Jahr 2026 einen Marktanteil von 50,12 % am Markt für Polyvinylchlorid (PVC)-Additive und wird voraussichtlich bis 2032 mit einer CAGR von 6,77 % wachsen.
- Nach Anwendung hielten Rohre und Formstücke im Jahr 2026 einen Marktanteil von 36,86 % am Markt für Polyvinylchlorid (PVC)-Additive und werden voraussichtlich bis 2032 mit einer CAGR von 6,85 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,71 % am Markt für Polyvinylchlorid (PVC)-Additive und wird voraussichtlich bis 2032 mit einer CAGR von 6,63 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Polyvinylchlorid (PVC)-Additive
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau- und Infrastrukturnachfrage nach langlebigen PVC-Produkten | +1.8% | Global, konzentriert in Asien-Pazifik, Naher Osten und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum von PVC-Rohren, Profilen, Drähten und Kabeln in Schwellenländern | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung bleifreier und phthalatfreier Additivsysteme | +1.2% | Asien-Pazifik (China, Indien), EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Hochleistungs-PVC in Automobil-, Medizin- und Elektronikanwendungen | +0.9% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Additive für Recycling-PVC-Rohstoffe und Kreislaufproduktion | +0.6% | EU, Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau- und Infrastrukturnachfrage nach langlebigen PVC-Produkten
Bautätigkeit stützt den Verbrauch von Stabilisatoren, Schlagzähmodifikatoren und Verarbeitungshilfsmitteln, da Rohre, Profile, Bodenbeläge und Kabelkanäle langlebige Formulierungen erfordern. Additive helfen diesen Produkten, Anforderungen an thermische Stabilität, Schlagzähigkeit und Verarbeitungskonsistenz zu erfüllen. Wasser- und Sanitärprojekte erzeugen eine anhaltende Nachfrage nach druckgeprüften unplastifizierten Polyvinylchlorid (PVC-U)-Rohren und konformen Stabilisatorpaketen. Strengere Brandschutz- und Rauchdichteanforderungen für Innenkabelkanäle können von Lieferanten verlangen, Flammschutzmittel mit thermischen Stabilisatoren in Einklang zu bringen. Diese Kombination kann den Additivgehalt pro Kilogramm verarbeitetem PVC im Markt für Polyvinylchlorid (PVC)-Additive erhöhen.
Wachstum von PVC-Rohren, Profilen, Drähten und Kabeln in Schwellenländern
PVC-Rohre, Profile, Drähte und Kabel expandieren in Märkten, in denen Wasserzugang, Elektrifizierung und Wohnungsbauinvestitionen Priorität haben. Verarbeiter konkurrieren um spezifikationsgerechte Nachfrage, indem sie Produkte mit den erforderlichen Flammschutzeigenschaften, Temperaturbeständigkeit und Langlebigkeit anbieten. Elektrifizierungslücken in Schwellenländern stützen weiterhin Investitionen in Kabelnetze und zugehörige Installationsmaterialien. PVC-Kabelisolierungen für feuchte und UV-intensive Umgebungen erfordern auf diese Einsatzbedingungen zugeschnittene Additivpakete. Bleifreie Formulierungen, die den Standards des Bureau of Indian Standards entsprechen, sind für Rohrausschreibungen relevant und können als Marktzugangsvoraussetzung wirken. Diese Anforderungen stützen den Markt für Polyvinylchlorid (PVC)-Additive, indem die Nachfrage auf geprüfte Formulierungen statt auf einfache Rohstoffversorgung gelenkt wird.
Ausweitung bleifreier und phthalatfreier Additivsysteme
Die Abkehr von bleibasierten Stabilisatoren und bestimmten Phthalaten verändert den Formulierungsmix in PVC. Chinas Liste der wichtigsten kontrollierten neuen Schadstoffe trat am 1. Juli 2025 in Kraft und verbietet dreibasisches Bleisulfat und zweibasisches Bleiphosphit in starren PVC-Profilen und Wasserversorgungsrohren. Die daraus resultierende Substitution begünstigt Kalzium-Zink-, Organozinn- und organische Alternativen, wo Leistung und Compliance-Dokumentation erforderlich sind. Die Europäische Union beschränkt Blei in PVC-Polymeren auf unter 0,1 %, mit einem Auslaufdatum am 28. Mai 2033 für recyceltes starres PVC, das unter definierten Bedingungen Restblei enthält[1]. Chemikaliensicherheitsprüfungen richten weiterhin Aufmerksamkeit auf die Verwendung von Phthalaten und sicherere Alternativen. Diese Vorschriften ermutigen Hersteller im Markt für Polyvinylchlorid (PVC)-Additive, Substitution, Restabilisierung und nachvollziehbare Produktdokumentation zu priorisieren.
Steigende Nachfrage nach Hochleistungs-PVC in Automobil-, Medizin- und Elektronikanwendungen
Automobil-, Medizin- und Elektronikeinsätze erfordern PVC-Compounds mit engeren Leistungsspezifikationen als Standard-Bauanwendungen. Thermische Wechselbeanspruchung, Flammunterdrückung, elektrische Belastung und Dimensionsstabilität beeinflussen die für diese Produkte ausgewählten Additive. LG Chem präsentierte 2025 Anwendungen aus ultrahochmolekularem PVC für Ladekabel von Elektrofahrzeugen und Kunstleder für Fahrzeuginnenräume. Medizinisches starres PVC erfordert zudem Inhaltsstoffe und Produktionskontrollen, die gegebenenfalls mit Anforderungen für Medizinprodukte und Lebensmittelkontakt übereinstimmen. Continental AG und INEOS Inovyn kündigten eine Partnerschaft für PVC mit Zertifizierung für erneuerbare Energien an, das in Produkten wie Automobilsitzen, Lebensmittelschläuchen und Förderbändern eingesetzt wird. Diese Anwendungen erhöhen den Wert, der auf maßgeschneiderte Stabilisator- und Verarbeitungshilfsmittelkombinationen im Markt für Polyvinylchlorid (PVC)-Additive gelegt wird.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische und Reformulierungskosten für veraltete Phthalate und Schwermetallstabilisatoren | -0.6% | EU, Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Zinn-, Zink-, Chloralkali- und petrochemischen Rohstoffkosten | -0.4% | Global, insbesondere Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Formulierungskomplexität bei der Verarbeitung von gemischtem oder verunreinigtem Recycling-PVC | -0.3% | EU, Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und Reformulierungskosten für veraltete Phthalate und Schwermetallstabilisatoren
Regulatorische Änderungen können die Kosten für Hersteller erhöhen, die veraltete Phthalate und Schwermetallstabilisatoren ersetzen müssen. Die Reformulierung erfordert Laborarbeit, regulatorische Tests, Sicherheitsdokumentation und Kundengenehmigung. Regulierungsbehörden in Europa und den Vereinigten Staaten überprüfen weiterhin PVC-Additive und Lebensmittelkontaktmaterialien. Qualitätssysteme und Produktdokumentation müssen nach der Qualifizierung einer neuen Formel häufig angepasst werden. Die Kundengenehmigung kann ebenfalls Zeit in Anspruch nehmen, wenn das Material in Verpackungs-, Medizin- oder Langzeitanwendungen eingesetzt wird. Diese Anforderungen können Umstellungszyklen verlängern und kleinere Lieferanten im Markt für Polyvinylchlorid (PVC)-Additive einschränken.
Volatilität bei Zinn-, Zink-, Chloralkali- und petrochemischen Rohstoffkosten
Zinn, Zink, Chloralkali-Vorprodukte und petrochemische Materialien beeinflussen die Kostenbasis von PVC-Additivformulierungen. Preisschwankungen können die Lieferantenmarge verringern, wenn Verträge keine schnellen Preisanpassungen erlauben. Organozinnsysteme sind besonders anfällig für die Zinnverfügbarkeit und den Wettbewerb aus anderen verbrauchenden Sektoren. Hersteller können durch Beschaffungsvereinbarungen, Bestandsplanung und alternative Formulierungen reagieren, aber jede Option kann Kosten oder Komplexität erhöhen. Rohstoffveränderungen beeinflussen auch das Betriebskapital, das erforderlich ist, um eine zuverlässige Versorgung der Verarbeiter aufrechtzuerhalten. Diese Volatilität bleibt ein kurzfristiges Hemmnis für den Markt für Polyvinylchlorid (PVC)-Additive.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Stabilisatoren treiben Volumen und Wachstum
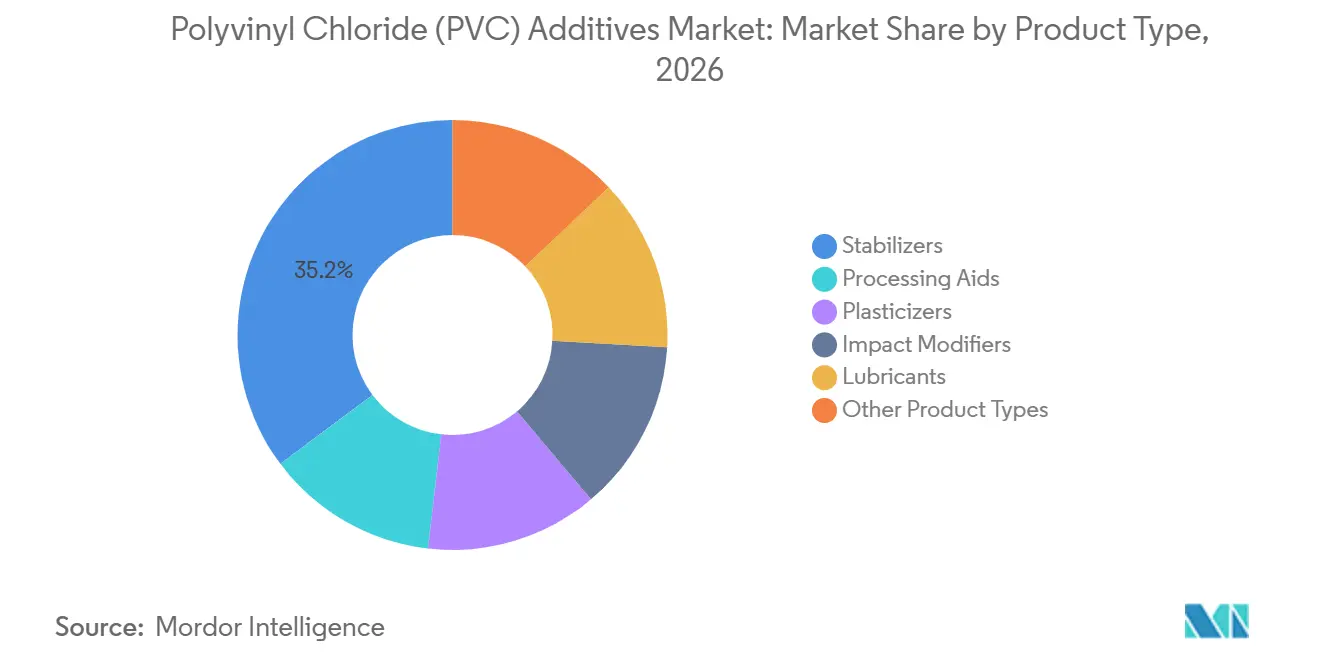
Stabilisatoren hielten im Jahr 2026 einen Marktanteil von 35,23 % am Markt für Polyvinylchlorid (PVC)-Additive und werden voraussichtlich bis 2032 mit einer CAGR von 6,61 % wachsen. Sie schützen PVC vor hitzebedingtem Abbau während der Verarbeitung und Nutzung. Der Rückzug von Bleisalzsystemen schafft Nachfrage nach Kalzium-Zink-, Organozinn- und organischen Alternativen. Käufer bewerten Leistung, Compliance-Dokumentation und Lebenszykluskosten, bevor sie ein Paket wechseln. Dies macht die Stabilisatorauswahl zum zentralen Element bei Formulierungsentscheidungen und der Qualifizierungsarbeit von Verarbeitern.
Schlagzähmodifikatoren unterstützen Extrusions- und Blasformungsanwendungen, bei denen Zähigkeit und Verarbeitungsleistung wichtig sind. Arkema kündigte im Dezember 2025 eine geplante Veräußerung seiner Schlagzähmodifikator- und Verarbeitungshilfsmittelgeschäfte für Methylmethacrylat-Butadien-Styrol (MBS) und Acryl-Schlagzähmodifikatoren und Verarbeitungshilfsmittel (AIMPA) an Praana an. Schmiermittel unterstützen den Schmelzfluss und die Anlagenleistung in PVC-Verarbeitungsprozessen. Weichmacher entwickeln sich in Anwendungen mit Medizin- oder Lebensmittelkontaktanforderungen in Richtung phthalatfreier Optionen. Diese Kategorien erweitern die Polyvinylchlorid (PVC)-Additivbranche über die grundlegende thermische Stabilisierung hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form: Flüssigform gewinnt neben der etablierten Pulverform
Pulver hielt im Jahr 2026 einen Marktanteil von 45,67 % am Markt für Polyvinylchlorid (PVC)-Additive, da es in kontinuierlichen Extrusions- und Kalandrierlinien weit verbreitet ist. Bestehende Anlagen sind auf die Pulverhandhabung und etablierte Dosierpraktiken ausgelegt. Flüssigkeit wird voraussichtlich bis 2032 mit einer CAGR von 6,45 % wachsen, da Verarbeiter staubfreie Handhabung und kontrollierte Zugabe anstreben. Flüssigsysteme können volumetrische Dosierung und bessere Formulierungskontrolle unterstützen. Granulate und Pellets bleiben relevant, wo eine gleichmäßige Schmelzverteilung bei hohen Füllstoffgehalten wichtig ist.
Anforderungen an den Arbeitsschutz und die Betriebshygiene können flüssige und prillbasierte Einpaketsysteme begünstigen. Valtris Specialty Chemicals erhielt ein VinylPlus-Lieferantenzertifikat für flüssige Mischmetallstabilisatorreihen. Flüssigprodukte können auch automatisierte Systeme unterstützen, die die Handhabungsvariabilität reduzieren. Pulver bleibt geeignet, wo Materialfluss und Durchsatz bereits optimiert sind. Diese Formenvielfalt ermöglicht es Lieferanten, Geräte- und Anwendungsanforderungen ohne vollständige Prozessumgestaltung zu erfüllen.
Nach Verarbeitungsverfahren: Extrusion verankert Nachfrage und Wachstum
Extrusion hielt im Jahr 2026 einen Marktanteil von 50,12 % am Markt für Polyvinylchlorid (PVC)-Additive und wird voraussichtlich bis 2032 mit einer CAGR von 6,77 % wachsen. Rohre, Profile, Kabelmäntel und Hartplatten werden üblicherweise durch Extrusion hergestellt. Diese Einsatzbereiche erfordern stabiles Schmelzverhalten und gleichbleibende Ausgangsqualität. Die Additivauswahl kann die Linienleistung und die Eigenschaften des Fertigprodukts beeinflussen. Extrusion verbindet daher die Additivnachfrage eng mit Bau- und Versorgungsinfrastrukturinvestitionen.
Bleifreie Stabilisierungssysteme gewinnen in extrudierten Rohren und Profilen aufgrund regulatorischer Anforderungen zunehmend an Bedeutung. Die Society of Plastics Engineers beschrieb 2025 bleifreie Stabilisierungsansätze für PVC-Rohre. Spritzguss dient Formstücken, Ventilkörpern und Medizingerätegehäusen, die eine enge Maßkontrolle erfordern. Blasformen wird für Verpackungen und medizinische Behälter verwendet, wo Phthalatbeschränkungen die Formulierung beeinflussen können. Die Verordnung (EU) 2026/245 genehmigte Reiskleiewachsderivate für bestimmte starre PVC-Lebensmittelkontaktanwendungen.
Nach Anwendung: Rohre und Formstücke verankern Nachfrage und Wachstum
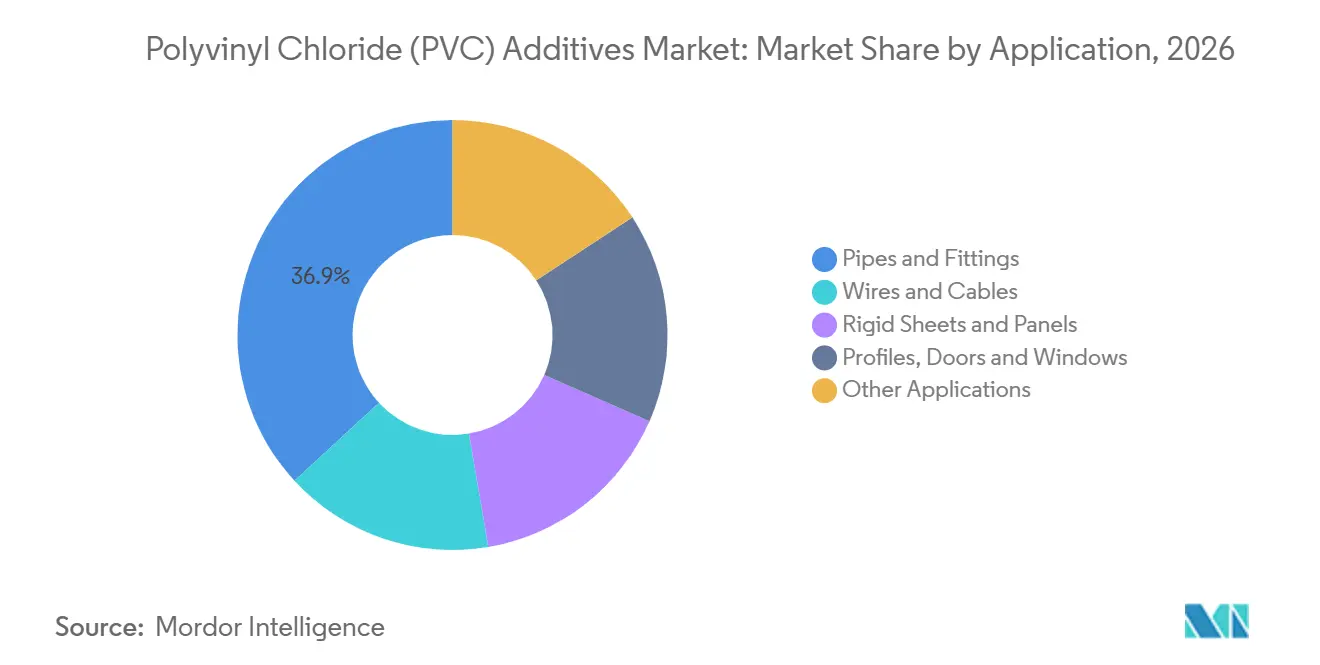
Rohre und Formstücke hielten im Jahr 2026 einen Marktanteil von 36,86 % am Markt für Polyvinylchlorid (PVC)-Additive und werden voraussichtlich bis 2032 mit einer CAGR von 6,85 % wachsen. Wasser- und Sanitärbau stützt diese Anwendung, da PVC-Rohre langlebige, konforme Formulierungen erfordern. Druckgeprüfte Rohre benötigen Additive, die Verarbeitung, lange Lebensdauer und Trinkwasserstandards unterstützen. Kommunale Beschaffung und Versorgungsinvestitionen beeinflussen daher den Additivkauf. Bleifreie Formulierungen sind besonders relevant, wo Rohrnormen zulässige Materialeingaben definieren.
Profile, Türen und Fenster erfordern Witterungsbeständigkeit, Schlagzähigkeit und Verarbeitungskonsistenz. Drähte und Kabel benötigen Pakete, die Flammschutz und thermische Beständigkeit unterstützen. Hartplatten und Paneele stützen sich auf Verarbeitungshilfsmittel und Schlagzähmodifikatoren, um Oberflächenqualität und Bearbeitbarkeit zu erzielen. Jede Anwendung stellt trotz Verwendung desselben Basispolymers unterschiedliche Anforderungen an Additive. Diese Vielfalt unterstützt spezialisierte Formulierungsarbeit in der gesamten Polyvinylchlorid (PVC)-Additivbranche.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
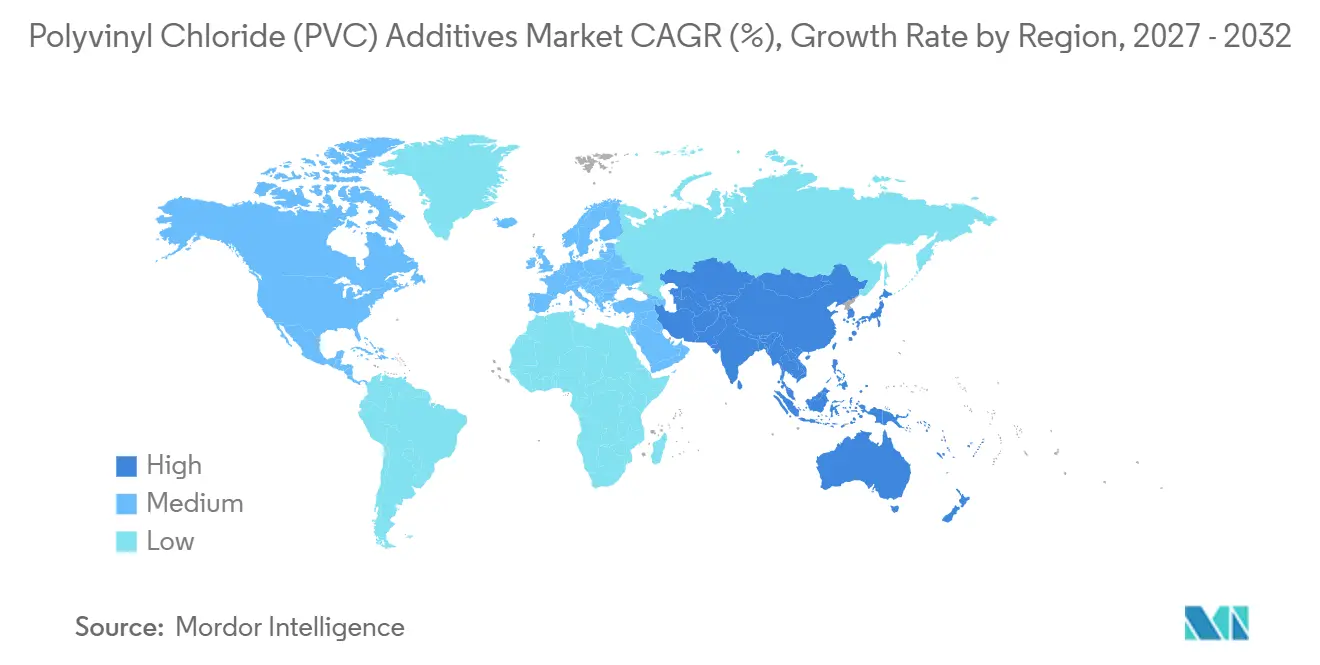
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 43,71 % am Markt für Polyvinylchlorid (PVC)-Additive und wird voraussichtlich bis 2032 mit einer CAGR von 6,63 % wachsen. China spielt eine zentrale Rolle aufgrund seiner großen PVC-Produktions- und Verarbeitungsbasis. Die 2025 eingeführten Beschränkungen für bestimmte bleibasierte Stabilisatoren verstärken den Übergang zu alternativen Systemen. Indien stützt die Nachfrage durch Rohr-, Sanitär-, Wohnungsbau- und Kabelanwendungen. KANEKA CORPORATION beendete seinen Lohnfertigungsvertrag mit Toagosei und erweiterte seine Standorte in Takasago und Kashima, um eine stabile Versorgung mit Vinylchloridharz zu gewährleisten.
Nordamerika wird durch Wasserversorgungsinvestitionen und compliance-getriebene Reformulierung geprägt. Europa wird durch die Bleibeschränkung, PVC-Recyclinganforderungen und Nachhaltigkeitsstandards geprägt. VinylPlus hebt die Recyclingbasis der Region und den Bedarf an Additiven hervor, die Probleme mit Altmaterialien bewältigen. Deutschland stützt die Nachfrage nach Hochleistungsstabilisatorpaketen in Automobil- und Kabelkanalanwendungen. Renovierungsaktivitäten bei Gebäudehüllen in den nordischen Ländern stützen langlebige Fensterprofilsysteme.
Südamerika sowie Naher Osten und Afrika werden durch Infrastruktur-, Stadtentwicklungs- und Elektrifizierungsbedarf gestützt. Brasilien stützt die regionale Nachfrage durch Sanitärausbauprogramme. SONGWON ist ab Januar 2025 eine Partnerschaft mit Altek International FZE zur Verteilung von PVC-Stabilisatoren in Märkten des Nahen Ostens eingegangen[2]. Diese Regionen schaffen Chancen, wo Verarbeiter zuverlässigen Zugang zu bleifreien Qualitäten benötigen.

Wettbewerbslandschaft
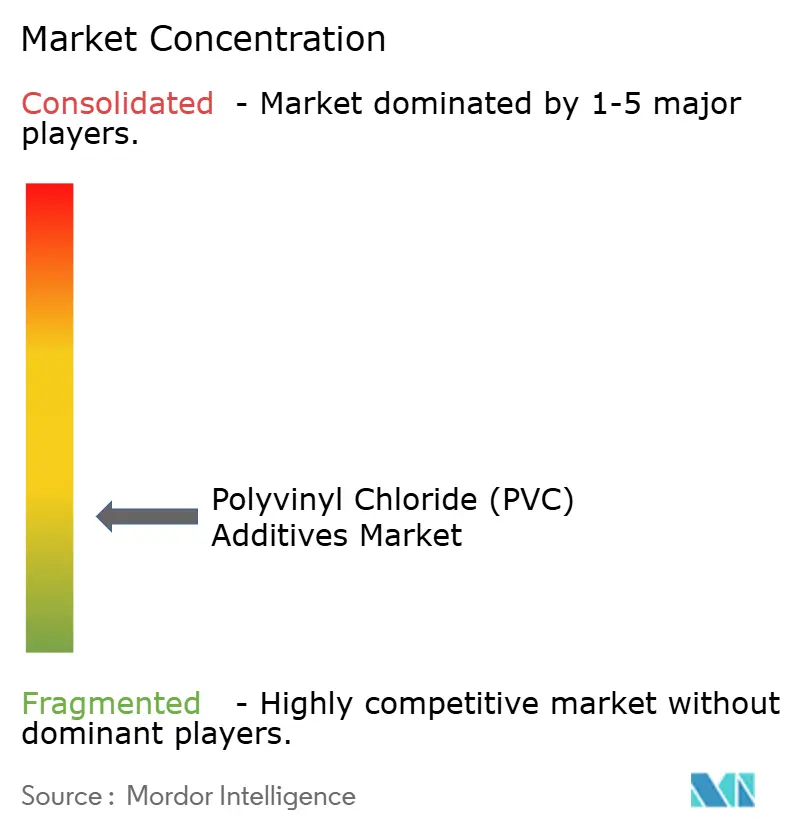
Der Markt für Polyvinylchlorid (PVC)-Additive ist stark fragmentiert, wobei die fünf führenden Unternehmen BASF, Arkema, SONGWON, Baerlocher GmbH und ADEKA CORPORATION umfassen. Ihr Angebot umfasst Einpaketsysteme, Wärmestabilisatoren, Verarbeitungshilfsmittel und anwendungsspezifische Lösungen. Regionale asiatische Hersteller bauen Kalzium-Zink-Kapazitäten aus, da sich die Nachfrage von bleibasierten Systemen wegbewegt. Der Markt für Polyvinylchlorid (PVC)-Additive ist weder vollständig konzentriert noch vollständig fragmentiert.
Arkema kündigte im Dezember 2025 eine geplante Veräußerung seiner Schlagzähmodifikator- und Verarbeitungshilfsmittelgeschäfte an Praana an. Baerlocher GmbH präsentierte auf der K 2025 sein Zinnersatzprogramm mit der BAEROSTAB-Stabilisatorfamilie für starre PVC-Anwendungen. Diese Maßnahmen zeigen eine Portfolioneuausrichtung hin zu konformen Stabilisatoren und höherwertigen Formulierungen. CLARIANT richtet seine Aufmerksamkeit auf phosphorbasierte Systeme, während chinesische Lieferanten ihre Kalzium-Zink-Produktion stärken. Qualifizierungsunterstützung wird ebenso wichtig wie Produktionskapazität.
Recyclat-kompatible Additive und Versorgungslokalisierung sind wichtige Aktivitätsbereiche. Valtris Specialty Chemicals erweitert seine Produktionsstätte in Thane, Indien, und setzt seine VinylPlus-Nachhaltigkeitsarbeit fort. SONGWONs Vertriebspartnerschaft im Nahen Osten stärkt den lokalen Zugang zu PVC-Stabilisatoren. Testkapazitäten, Anwendungswissen und regionale Verfügbarkeit können den Aufwand der Formelumstellung für Kunden reduzieren.
Marktführer für Polyvinylchlorid (PVC)-Additive
-
BASF
-
Arkema
-
SONGWON
-
Baerlocher GmbH
-
ADEKA CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Waldies Compound Limited schloss Phase-2-Tests in seiner neuen PVC-Additive-Produktionsanlage in Dausa, Rajasthan, Indien, ab. Die Anlage hat eine Jahreskapazität von ca. 25.000 Tonnen und produziert Kalzium-Zink-Stabilisatoren, Schmiermittel, Verarbeitungshilfsmittel und maßgeschneiderte Additivformulierungen.
- Mai 2026: CLARIANT erhielt die Zulassung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA) für seine biobasierten Licocare-RBW-Wachsadditive für starre PVC-Lebensmittelkontaktanwendungen. Die Zulassung erweitert deren Einsatz als Verarbeitungshilfsmittel, Schmiermittel, Trennmittel und Gleitmittel und stützt die Nachfrage nach erneuerbaren Alternativen zu herkömmlichen PVC-Additiven.


Globaler Berichtsumfang des Marktes für Polyvinylchlorid (PVC)-Additive
Polyvinylchlorid (PVC)-Additive sind Substanzen, die in PVC-Formulierungen eingearbeitet werden, um Verarbeitungseigenschaften, Langlebigkeit, Flexibilität, Schlagzähigkeit und die allgemeine Materialleistung zu verbessern. Sie helfen dabei, PVC-Produkte auf spezifische Fertigungsanforderungen und Endanwendungsbedingungen abzustimmen.
Der Markt für Polyvinylchlorid (PVC)-Additive ist nach Produkttyp, Form, Verarbeitungsverfahren, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Stabilisatoren, Schlagzähmodifikatoren, Verarbeitungshilfsmittel, Schmiermittel, Weichmacher und sonstige Produkttypen segmentiert. Nach Form ist der Markt in Pulver, Granulate und Pellets sowie Flüssigkeit segmentiert. Nach Verarbeitungsverfahren ist der Markt in Extrusion, Spritzguss, Blasformen und sonstige Verarbeitungsverfahren segmentiert. Nach Anwendung ist der Markt in Rohre und Formstücke, Profile, Türen und Fenster, Drähte und Kabel, Hartplatten und Paneele sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Polyvinylchlorid (PVC)-Additive in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Stabilisatoren |
| Schlagzähmodifikatoren |
| Verarbeitungshilfsmittel |
| Schmiermittel |
| Weichmacher |
| Sonstige Produkttypen |
| Pulver |
| Granulate und Pellets |
| Flüssigkeit |
| Extrusion |
| Spritzguss |
| Blasformen |
| Sonstige Verarbeitungsverfahren |
| Rohre und Formstücke |
| Profile, Türen und Fenster |
| Drähte und Kabel |
| Hartplatten und Paneele |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Stabilisatoren | |
| Schlagzähmodifikatoren | ||
| Verarbeitungshilfsmittel | ||
| Schmiermittel | ||
| Weichmacher | ||
| Sonstige Produkttypen | ||
| Nach Form | Pulver | |
| Granulate und Pellets | ||
| Flüssigkeit | ||
| Nach Verarbeitungsverfahren | Extrusion | |
| Spritzguss | ||
| Blasformen | ||
| Sonstige Verarbeitungsverfahren | ||
| Nach Anwendung | Rohre und Formstücke | |
| Profile, Türen und Fenster | ||
| Drähte und Kabel | ||
| Hartplatten und Paneele | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Polyvinylchlorid (PVC)-Additive?
Der Markt für Polyvinylchlorid (PVC)-Additive wurde im Jahr 2026 auf 6,54 Milliarden USD geschätzt und soll von 6,88 Milliarden USD im Jahr 2027 auf 7,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,97 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt die Nachfrage nach PVC-Additiven an?
Stabilisatoren hielten im Jahr 2026 einen Anteil von 35,23 % und werden voraussichtlich bis 2032 mit einer CAGR von 6,61 % wachsen.
Warum werden bleifreie PVC-Additive immer wichtiger?
Vorschriften in China und Europa schränken bestimmte bleibasierte Systeme ein und stützen die Nachfrage nach Kalzium-Zink-, Organozinn- und anderen konformen Alternativen.
Welche PVC-Anwendung wird voraussichtlich bis 2032 am schnellsten wachsen?
Rohre und Formstücke werden voraussichtlich bis 2032 mit einer CAGR von 6,85 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
