
光学式電流変成器市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
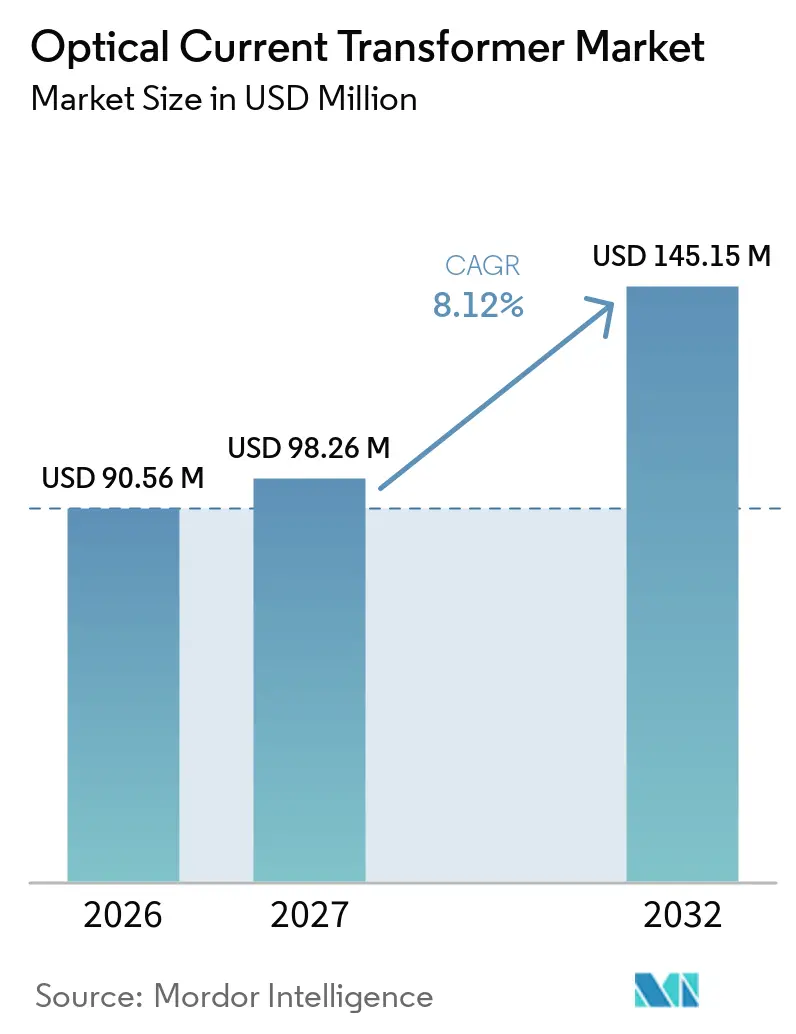
| 市場規模 (2027) | 98.26 百万米ドル |
| 市場規模 (2032) | 145.15 百万米ドル |
| 成長率 (2027 - 2032) | 8.12 % |
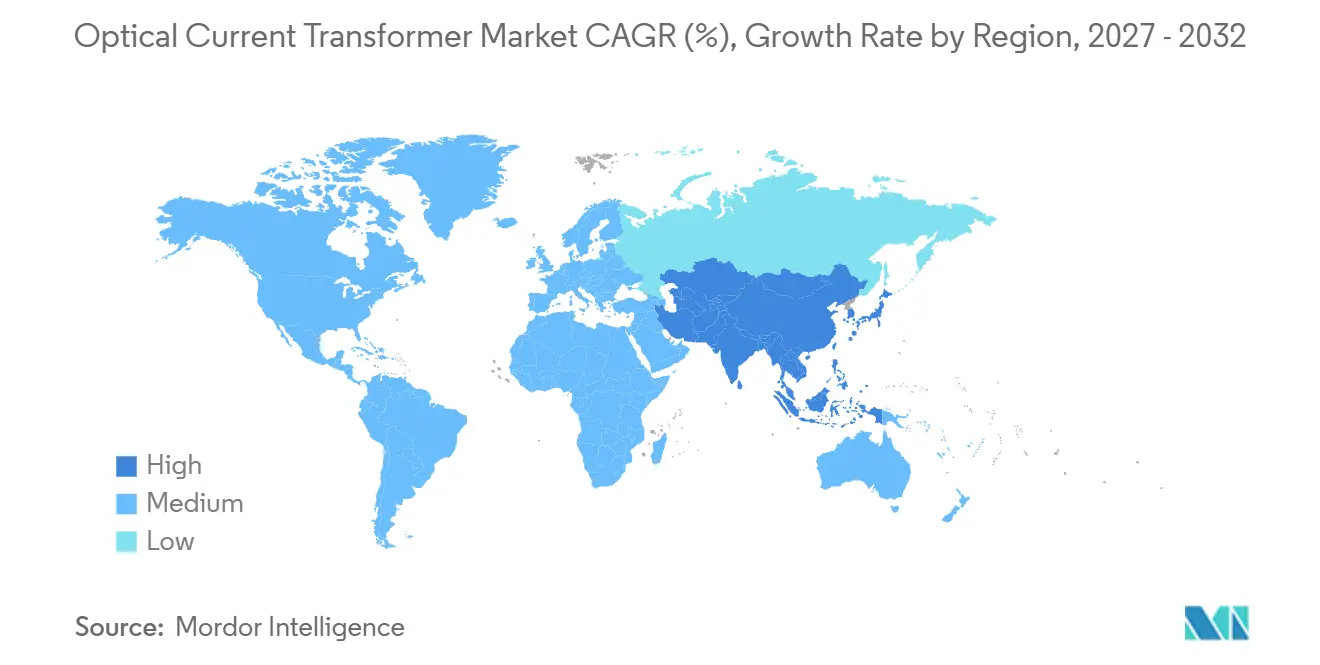
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
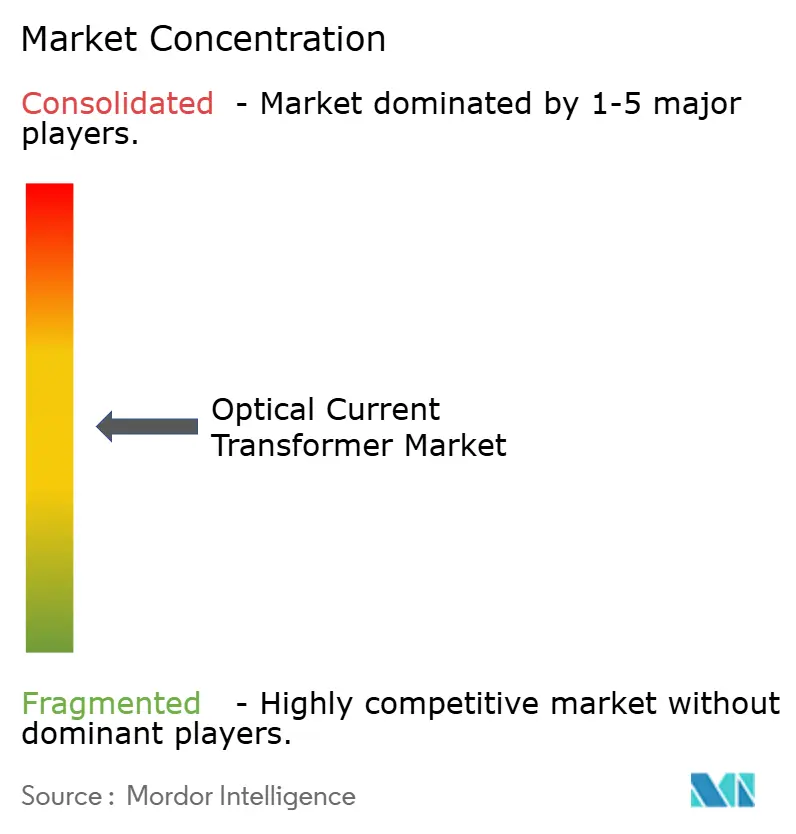
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学式電流変成器市場分析
光学式電流変成器市場規模は、2026年の9,060万米ドルから2032年までに1億4,520万米ドルへと拡大し、2027年から2032年の間に8.1%のCAGRを記録する見込みです。光学式電流変成器市場は、デジタル変電所および光ファイバーベースのプロセスバス設計への移行とともに動いています。高電圧直流(HVDC)回廊および再生可能エネルギー送電プロジェクトも、変換所における飽和のない計測を支持しています。SF6機器を規制する環境規制は、特定の変電所プロジェクトにおいてパッシブ型・ガスフリー設計の採用事例を広げています。[1] サプライヤーは、センシングハードウェアと相互運用性、サイバーセキュリティ、保護インターフェースを組み合わせており、資格認定能力がセンサー自体と同様に重要となっています。機会が最も大きいのは、スペース、故障性能、デジタル通信要件が光学式代替品の高い購入コストを上回る場合です。
主要レポートのポイント
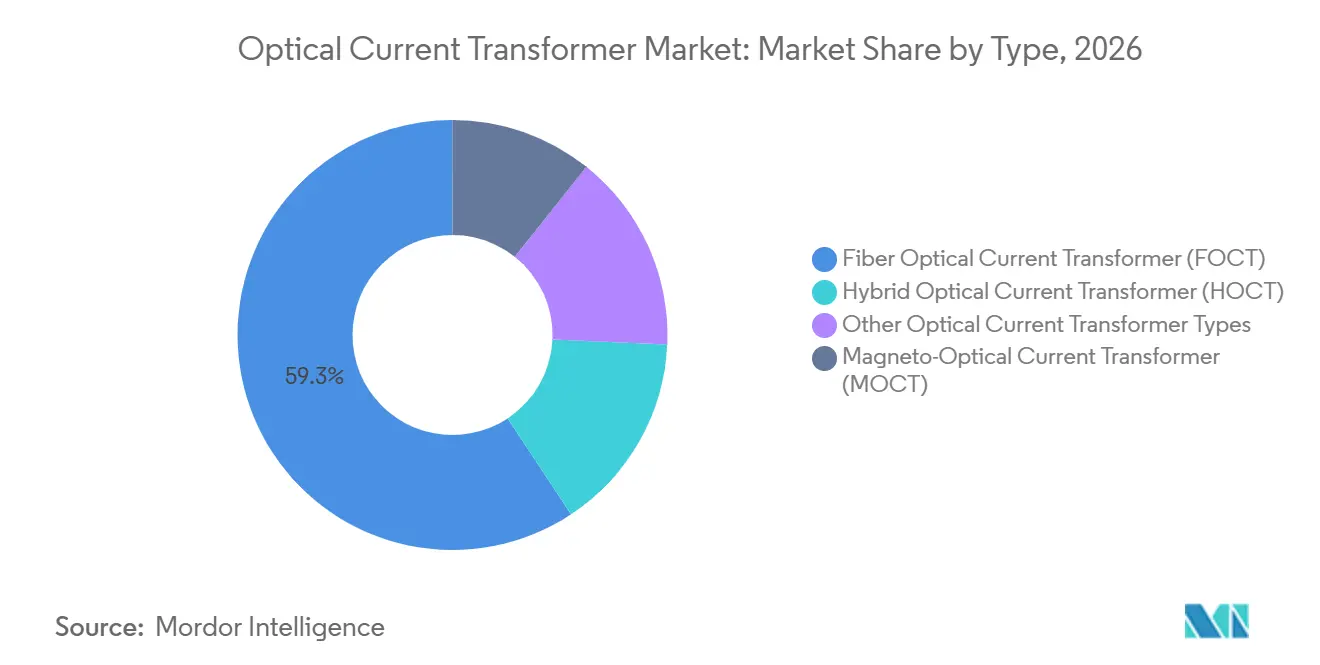
- タイプ別では、光ファイバー電流変成器(FOCT)が2026年の光学式電流変成器市場において需要の59.3%を占め、光ファイバー電流変成器(FOCT)は2032年まで9.3%のCAGRで成長すると予測されています。
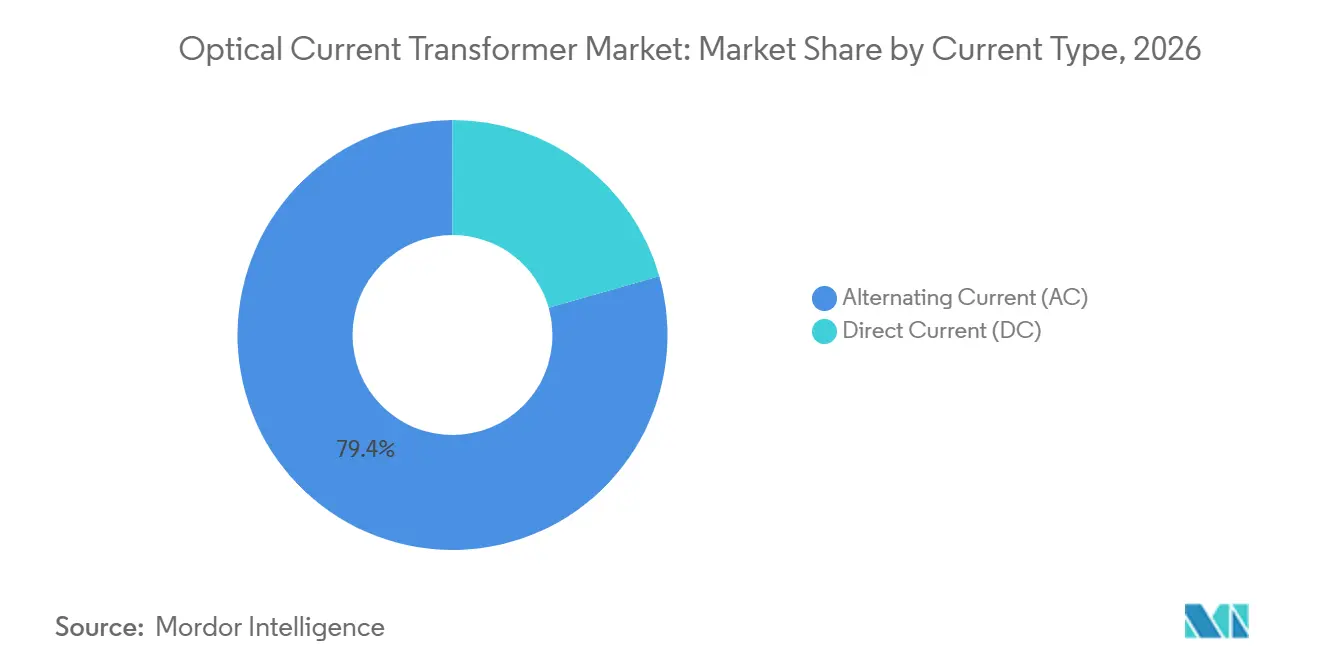
- 電流タイプ別では、交流(AC)が2026年の光学式電流変成器市場において需要の79.4%を占め、直流(DC)は2032年まで9.7%のCAGRで成長すると予測されています。
- 電圧レベル別では、超高圧が2026年の光学式電流変成器市場において需要の36.7%を占め、極超高圧は2032年まで9.8%のCAGRで成長すると予測されています。
- エンドユーザー別では、電力送配電ユーティリティが2026年の光学式電流変成器市場において需要の61.3%を占め、2032年まで8.6%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の光学式電流変成器市場において需要の41.5%を占め、2032年まで8.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル変電所およびIEC 61850 プロセスバスの採用 | +1.8% | グローバル | 短期(2年以内) |
| 高電圧再生可能エネルギー送電および 高電圧直流(HVDC)の拡大 | +2.1% | アジア太平洋(APAC)、欧州、 中東 | 中期(2〜4年) |
| ガス絶縁開閉装置(GIS)の スペース制約・洋上変電所への展開 | +0.9% | 欧州、アジア太平洋(APAC) | 中期(2〜4年) |
| 故障および直流オフセットに対する 飽和のない計測 | +0.7% | グローバル | 短期(2年以内) |
| 光学式電流変成器(CT)の マージングユニットおよび保護リレーとの統合 | +0.6% | グローバル | 短期(2年以内) |
| 油およびSF6依存型 計測アーキテクチャの置き換え | +1.0% | 欧州、北米 | 中期(24年) |
| 情報源: Mordor Intelligence | |||
デジタル変電所およびIEC 61850プロセスバスの採用が仕様変更を加速
光学式電流変成器市場は、新しい変電所が銅製二次配線の代わりに光ファイバープロセスバスを使用する場合に恩恵を受けます。IEC 61850-9-2は毎秒4,000〜14,400サンプルのデジタルサンプル値をサポートしており、磁気変成器はそのフォーマットを提供するためにマージングユニットと変換機器を必要とします。光学式設計は、互換性のある保護システムにサンプル値データを直接供給できます。これにより、サンプル値通信を中心に構成された機器は建設中にアナログ出力に戻すことが困難になるため、調達の意思決定が早期に変わります。光学式電流変成器市場は、グリーンフィールドのデジタル変電所だけでなく、従来のリレー室の配置を置き換えるアップグレードからも恩恵を受けます。技術的な効果は、保護、制御、計測が別々のパッケージとして調達されるのではなく、一体的に設計される場合に特に明確です。
高電圧再生可能エネルギー送電および高電圧直流(HVDC)の拡大が専用需要を創出
高電圧直流(HVDC)変換所は、鉄心設計では真の直流電流を計測できないため、光学式電流変成器に独自の用途を生み出します。従来のユニットは非対称故障時に飽和することもあり、保護機器が利用できる情報を歪める可能性があります。NR Electric Co., Ltd.は、2025年6月に竣工した全長2,290 km、8 GWの哈密(ハミ)-重慶±800 kVプロジェクトに対し、制御、保護、計測、および光学式電流計測機器を提供しました。このプロジェクトは年間360億kWhを超える電力を供給しており、高性能計測を必要とする送電資産の規模を示しています。光学式電流変成器市場は、1つの計測ポイントだけでなく、変換ヤード、直流ヤード、高調波フィルターバンク全体にわたって需要を獲得します。これにより、再生可能エネルギー送電および長距離送電プロジェクトは、孤立した機器交換よりも持続的な需要源となります。
故障および直流オフセットに対する飽和のない計測が保護信頼性を支える
光学式設計には磁気コアがないため、従来の電流変成器に影響を与える大きな短絡電流下でも飽和しません。2025年にグラーツ工科大学が110 kV変電所で実施した研究では、光ファイバーセンサーが飽和なしに準直流故障電流を計測した一方、誘導型変換器は直流オフセット成分を解析できなかったことが確認されました。[2] 2025年のIEEE Sensors Journal誌の研究でも、1,200 Hzの高調波電流において0.2%の精度を持つ直流光学式変成器プロトタイプが報告されました。[3] 国家電網の研究者らは2025年に、精度を損なうことなく500 kAを超えるクロスフリンジ計測能力を報告しました。[4] これらの特性は、高電圧直流(HVDC)設備およびインバーターベースの発電を持つ変電所において重要であり、そこでは歪んだ電流やオフセット故障電流が保護計測に対してより大きな要求をもたらします。光学式電流変成器市場は、標準的な鉄心ユニットへの段階的な変更では解決できない性能ニーズによって支えられています。
規制および環境圧力による油およびSF6依存型計測アーキテクチャの置き換え
パッシブ型光学式電流変成器は、センシング素子に油や加圧絶縁ガスを使用しません。規則(EU)2024/573は、2026年1月から24 kVまでの新しいSF6中圧開閉装置を規制しており、対象プロジェクトにおけるガスフリー代替品の採用事例を強化しています。Statnettは、SF6を使用しない新しい420 kV変電所を4か所建設しており、この温室効果ガスの削減を設計目標として掲げています。TransnetBWは、フッ素化ガスを使用しない代替品で老朽化した油絶縁計器用変成器約120台を交換すると表明しています。光学式センサーは、パッシブかつコンパクトであるため、ガス絶縁開閉装置の配置にも適合できます。光学式電流変成器市場は、環境コンプライアンスがスペース要件およびリレーの近代化とともに考慮される場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の磁気式CTと比較した 高い初期コスト | -0.8% | グローバル、特に 価格感応度の高い市場 | 短期(2年以内) |
| ユーティリティの資格認定サイクルおよび 長期実績の不足 | -0.5% | グローバル | 中期(2〜4年) |
| 光ファイバーおよびフォトニクス部品の サプライチェーンの専門性 | -0.4% | アジア太平洋(APAC)、北米 | 中期(2〜4年) |
| デジタル変電所における 相互運用性とサイバーセキュリティの負担 | -0.3% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来の磁気式CTと比較した高い初期コストが中電圧への普及を遅らせる
光学式電流変成器は、同等の磁気式ユニットよりも購入コストが高くなります。この差は、光学式センサーの完全な性能上の優位性が必要とされない可能性がある中圧および高圧において正当化が最も困難です。2025年のインドネシアのデジタル変電所に関する研究では、配線コスト、火災リスク、保守ニーズの低減が送電電圧でのライフサイクルコストの根拠を支持しているものの、配電電圧では比較が難しいことが示されました。専門的なフォトニクス部品と低い製造規模は、このコスト構造の一因となっています。予算圧力は、変電所に多数のユニットが必要で直接機器コストが厳しく審査される価格感応度の高い系統プログラムで最も強くなります。光学式電流変成器市場は、したがって、高電圧性能とデジタルアーキテクチャが明確な運用上の利点をもたらす場所から最初に普及します。
ユーティリティの資格認定サイクルおよび長期実績の不足が調達リードタイムを延長
規制を受けるユーティリティは、ネットワーク全体で新しい計測技術を承認する前に、5〜10年の運用実績を求めることが多いです。光学式ユニットの設置ベースは、磁気式電流変成器の設置ベースよもはるかに小さいままです。これにより、信頼性を評価する調達エンジニアが参照できる長期フィールド実績が少なくなります。PT PLNの展開に関する研究でも、厳格な光ファイバー設置プロトコルおよび工場・現地受け入れ手順が重要なコミッショニングニーズとして特定されています。限られた実績ベースは承認サイクルを長引かせる可能性があり、それがさらなる運用データの蓄積を遅らせます。光学式電流変成器市場は、設計がプロジェクトの技術要件を満たしている場合でも、実際の採用上の制約に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
光ファイバー電流変成器(FOCT)の優位性が高電圧直流(HVDC)およびガス絶縁開閉装置(GIS)への適合性によって強化光ファイバー電流変成器(FOCT)は2026年の光学式電流変成器市場シェアの59.3%を占め、2032年まで9.3%のCAGRで拡大すると予測されています。その全光ファイバー構成は、一部の競合設計で使用されている嵩張る磁気光学結晶部品を回避します。これは、電磁免疫性が重要な高電圧直流(HVDC)変換環境、洋上変電所、およびコンパクトなガス絶縁開閉装置(GIS)レイアウトにおいて価値があります。光ファイバー電流変成器(FOCT)技術は、サニャック干渉計とファラデー回転の原理を使用して電流を計測します。2025年のクロスフリンジ研究では、光路誤差補償後に500 kAを超える計測が報告され、大電流用途の適用範囲が拡大しました。この技術は、したがって、母線保護および変換バルブホール計測の用途に適合しています。
MOCTは2番目に大きなタイプであり、光ファイバーループではなく磁気光学ガラスロッドを使用します。全光ファイバー配置が運用条件に対して過剰な能力を持つ中圧および高圧において、コスト上の優位性を維持できます。HOCTは、既存の二次システムとの部分的な互換性を必要とする改修用途に対応します。その他の光学式CT設計には、中圧デジタル開閉装置で使用されるロゴウスキーコイルベースの電子製品が含まれます。2025年の全光ファイバー電流変成器のレビューでは、極超高圧直流(UHVDC)展開における温度補償と振動耐性が現在進行中の信頼性課題として特定されました。中国電気設備グループは、そのPOCT-800-III全光ファイバー直流電流変成器が錦蘇高電圧直流(HVDC)変換所で稼働していると報告しており、国内の光ファイバー電流変成器(FOCT)製品が最高電圧クラスで実用化されていることを示しています。

電流タイプ別:
小規模ながら直流セグメントが市場を上回るペースで成長交流(AC)用途は、交流変電所が設置済み電力インフラの大部分を占めるため、2026年の光学式電流変成器市場において需要の79.4%を占めました。交流セグメントは、ユーティリティが老朽化した磁気式ユニットを交換し、新しいデジタル送電変電所を建設するにつれて、2032年まで量的な基盤あり続けます。また、高電圧直流(HVDC)変換所の交流ヤードも含まれます。これらのヤードでは、センサーが故障条件下で直流オフセットを解析する必要がある場合があります。飽和のない光学式設計は、磁気コアの制限なしにその要件に対応します。これにより、通常のシステム電流が交流であっても、光学式センシングの関連性が維持されます。
直流(DC)は2032年まで9.7%のCAGRで成長すると予測されており、電流タイプの中で最も速い成長率です。各HVDCバイポールは、変換所、高調波フィルターバンク、および電極接続において複数のデバイスを必要とします。哈密(ハミ)-重慶プロジェクトは、統合されたHVDCパッケージの一部として供給された光学式計測の現在の事例を提供しています。整流直流電源を使用する鉄道牽引システムも、より小さな需要源を追加します。アジアの都市における成長する地下鉄システムは、牽引変電所での直流電流監視を必要とする場合があります。従来の磁気式電流変成器は真の直流計測を提供しないため、このニッチは防御可能です。
電圧レベル別:
HVDCプロジェクトの増加に伴い極超高圧が最速成長300〜800 kVをカバーする超高圧は、2026年の光学式電流変成器市場において需要の36.7%を占めました。このクラスは、基幹送電、再生可能エネルギー送電ルート、地域間連系線、および大規模HVDCスキームに対応します。このレベルのプロジェクトは、故障性能と停電回避に対して高い影響をもたらします。また、厳しい絶縁およびスペース制約の中で機能できる計測機器も必要です。超高圧クラスは、したがって、サプライヤーにとって実質的な設置ベースを提供します。その位置は、デジタル送電投資と大規模プロジェクト予算が収束する場所を反映しています。
800 kVを超える極超高圧は、2032年まで9.8%のCAGRで成長すると予測されています。中国南方電網は2025年10月に、チベット-広東極超高圧直流(UHVDC)プロジェクト向けの全光ファイバーCT信頼性改善に関する公開入札を実施しました。研究範囲には、振動耐性、光ファイバーループ統合、および電磁干渉耐性が含まれていました。110〜300 kVの高圧は、この範囲でデジタル変電所の展開が活発であるため、主要な大量採用クラスであり続けます。11〜110 kVの中圧は、コスト面で依然として従来の磁気式設計が優位ですが、プロセスバスの採用により光学式仕様が徐々に下方に拡大する可能性があります。光学式電流変成器産業は、電圧レベルがその性能とコンパクト性を商業的に関連させる場所で最も恩恵を受けます。
エンドユーザー別:
ユーティリティが主導するが再生可能エネルギー事業者が構造的成長ドライバー電力送配電ユーティリティは2026年の光学式電流変成器市場において需要の61.3%を占め2032年まで8.6%のCAGRで成長すると予測されています。ユーティリティは、グリーンフィールドのデジタル変電所および設置済みネットワークの近代化のために計器用変成器を仕様化・購入します。その役割により、調達プロセスの中心に位置します。国家電網公司およびPowerGridは、高電圧計測機器を必要とする大規模送電ネットワークを運営しています。国家電網の2025年の研究は、クロスフリンジ光ファイバー電流変成器(FOCT)計測と量子センシング、および従来の光学システムをカバーしました。ユーティリティ需要は、送電投資と技術資格認定のペースに連動し続けます。
発電会社は2番目に大きなエンドユーザーグループを形成しており、特に高精度の発電機端子計測を必要とする大規模な原子力・火力発電所が含まれます。再生可能エネルギー事業者は追加の成長源であり、洋上風力発電所および大規模太陽光発電施設は変電所の系統連系点での計測を必要とします。それらの電力フローには、従来の機器では正確に再現することが困難な高調波や直流注入成分が含まれる場合があります。鉄道・地下鉄事業者も、高信頼性の牽引環境においてコンパクトな計測を必要とします。ABB Ltd.のAdvaSenseセンサーは2025年9月にチェコ共和国の25 kV交流鉄道変電所に設置され、同国における同ファミリーの初の鉄道用途となりました。産業・商業ユーザーは、大規模エネルギー集約型施設での精密計量を通じて需要基盤を完成させます。
地域分析
アジア太平洋は2026年の光学式電流変成器市場シェアの41.5%を占め、2032年まで8.9%のCAGRで成長すると予測されています。中国は±800 kV HVDCコリドーと国内の光ファイバー電流変成器(FOCT)製造基盤を通じて需要を牽引しています。NR Electric Co., Ltd.、Yangtze Optical Electronic Co., Ltd.、Comcoreを含む中国のサプライヤーは、国内の極超高圧直流(UHVDC)案件を競っています。NR Electric Co., Ltd.の哈密(ハミ)-重慶への支援は、地域プロジェクトにおける統合制御、保護、計測、および光学式電流計測の役割を示しています。インドは高電圧送電と再生可能エネルギー統合の拡大を続けているため、もう一つの成長拠点です。日本と韓国も、プロセスバスアーキテクチャを使用する高仕様のデジタル変電所プログラムを維持しています。
欧州は2番目に大きな地域市場であり、SF6段階的廃止の決定と洋上系統投資からの需要が高まっています。新しいSF6中圧開閉装置に対するEUの規制は2026年1月から適用され、ガスフリー計測アーキテクチャへの関心を強化しています。Statnettの4か所のSF6フリー420 kV変電所は、高電圧代替品の現在の参考事例を提供しています。TransnetBWが計画している老朽化した油絶縁機器の交換も同じ方向性を支持しています。欧州の光学式電流変成器市場は、北海洋上HVDCコネクションからも恩恵を受けています。GE Vernova Inc.とSeatriumは2025年12月にTenneT社からBalWin5の契約を受注しました。これは2032年のコミッショニングが予定されているドイツ北海における2.2 GWの洋上HVDC接続です。
北米、南米、中東・アフリカは、より小規模ながら明確な需要プロファイルを持っています。北米は送電コリドーからの集中したHVDC需要を持っていますが、デジタル変電所の採用はアジア太平洋や欧州ほど進んでいません。南米はブラジルとチリを中心にパイプラインを構築しています。Conexión Kimal-Lo Aguirreは2025年1月に、チリの全長1,346 km、3,000 MWのキマル-ロ・アグイレ線向のHVDC制御保護および光学式電流変成器(CT)機器についてNR Electric Co., Ltd.の施設への技術検証訪問を完了しました。中東・アフリカには初期のデジタル変電所活動と主要な系統拡張プログラムがあります。サウジアラビアとアラブ首長国連邦は、系統および洋上HVDC開発を通じて潜在的な高付加価値の機会を提供しています。
競合環境
光学式電流変成器市場は、技術リーダーシップにおいて適度に集約されており、ABB Ltd.、Siemens Energy AG、Hitachi Energy Ltd.、GE Vernova Inc.、Trench Group GmbHが認定済み高電圧用途において確立されたポジションを保持しています。これらの企業は、光ファイバーセンシングプラットフォーム、高電圧参照プロジェクト、および保護・制御システムとの機器統合能力を通じて競争しています。その製品戦略は、センシングハードウェアと相互運用性、サイバーセキュリティ、予知保全機能をますます組み合わせています。これにより、認定と系統知識が新規サプライヤーにとって重要な参入障壁となっています。Arteche Lantegi Elkartea, S.A.は2025年にICOから2,900万ユーロの融資を確保し、電気機器ポートフォリオの研究、デジタル化、および生産的投資に充てています。この資金調達は、HVDCおよびデジタル変電所用途での競争力強化を支援します。
Trench Group GmbHは2025年9月にH Nuを買収し、HVDC計測に適した高速応答を持つ光ファイバー計器用変成器技術を獲得しました。同社は、高電圧用途向けに技術を認定するためにシステムサプライヤーと協力していると述べています。ABB Ltd.のチェコ鉄道設置は、コンパクトなセンサーが超高圧送電需要だけでなくスペースと安全上の制約に対応する別の競争ルートを示しています。GE Vernova Inc.のBalWin5受注は、変換所計測パッケージの必要性を支持する大規模洋上HVDCプログラムの例です。サプライヤーは、パッシブなコンパクト設計の供給が少ない500 kV未満の洋上変電所およびガス絶縁開閉装置(GIS)統合デジタル変電所に機会を見出せます。確立されたベンダーは、広範なテスト、文書化、および長期運用実績を必要とするプロジェクトで引き続き優位に立っています。
中国企業は、国内の極超高圧直流(UHVDC)経験と統合システム納入を通じて、より強力な競合グループとなっています。NR Electric Co., Ltd.は哈密(ハミ)-重慶プロジェクトを支援し、チリのキマル-ロ・アグイレ線の技術検証に関与しています。Yangtze Optical Electronic Co., Ltd.とComcoreは、中国の国内調達環境においてコスト競争力のある光ファイバー電流変成器(FOCT)製品で競争しています。Profotech LLCは、CIS地域のユーティリティ向けに専門的なMOCTポジションを維持しています。IEC 61869-10およびIEC 61869-11の要件と、北米および欧州でのサイバーセキュリティへの期待は、これらの地域への迅速な参入を制限する可能性があります。中国科学技術大学(USTC)と国家電網安徽省が開発した量子電流変成器は、2025年に合肥の110 kV変電所で0.05%の精度を達成し、確立されたサプライヤーが注目すべき長期的な技術開発を生み出しています。
光学式電流変成器産業リーダー
-
ABB Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Arteche Lantegi Elkartea, S.A.
-
Nissin Electric Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
光学式電流変成器市場 このレポートでカバーされる企業
- ABB Ltd.
- Arteche Lantegi Elkartea, S.A.
- Beijing Daelim Green EP Technology Co., Ltd.
- Comcore Optical Intelligence Technologies Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- KONČAR – Electrical Engineering Institute, Inc.
- Mitsubishi Electric Corporation
- Nissin Electric Co., Ltd.
- NR Electric Co., Ltd.
- NxtPhase T&D Corporation
- Profotech LLC
- RITZ Instrument Transformers GmbH
- Schweitzer Engineering Laboratories, Inc.
- Siemens Energy AG
- T&D Products Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Trench Group GmbH
- Yangtze Optical Electronic Co., Ltd.
- Yokogawa Electric Corporation
最近の産業開発事情 光学式電流変成器市場
- 2025年12月:GE Vernova Inc.とSeatriumは、TenneT社からBalWin5の契約を受注しました。これは、2032年のコミッショニングが予定されているドイツ北海における2.2 GWの洋上HVDC系統接続です。プロジェクトには、洋上変換所、ブレーメン-ヴェルダーランドの陸上変換所、および325 kmのケーブルシステムが含まれます。
- 2025年9月:Trench Group GmbHはオーストラリア企業H Nuを買収し、HVDC計測に適した超高速応答時間を持つ光ファイバー計器用変成器技術へのアクセスを獲得しました。Trench Group GmbHは、高電圧計測の将来の標準として技術を認定するために主要なシステムサプライヤーと協力していると述べています。
- 2025年9月:ABB Ltd.のAdvaSenseコンパクト電流・電圧センサーが、EPCコントラクターEŽによってチェコ共和国の25 kV交流鉄道変電所に統合され、同国における同ファミリーの初の鉄道用途となりました。
- 2025年1月:チリのConexión Kimal-Lo AguirreがNR Electric Co., Ltd.の南京施設への技術検証訪問を完了しました。全長1,346 km、3,000 MWのキマル-ロ・アグイレ直流送電線向けのHVDC制御保護および光学式電流変成器(CT)機器に関するものです。
グローバル光学式電流変成器市場レポートの調査範囲
光学式電流変成器(OCT)は、高電圧電力システムにおける交流または直流電流を計測する電気計器です。ファラデー効果などの光学技術を使用して、導体を流れる電流によって生成される磁場を検出します。計測された電流は光学信号に変換され、その後処理されて保護、監視、および制御システム向けのデータに変換されます。
グローバル光学式電流変成器市場は、タイプ別、電流タイプ別、電圧レベル別、エンドユーザー別、および地域別にセグメント化されています。タイプ別では、市場は光ファイバー電流変成器(FOCT)、磁気光学式電流変成器(MOCT)、ハイブリッド光学式電流変成器(HOCT)、およびその他の光学式電流変成器タイプにセグメント化されています。電流タイプ別では、市場は交流(AC)と直流(DC)にセグメント化されています。電圧レベル別では、市場は低圧(11 kV未満)、中圧(11〜110 kV)、高圧(110〜300 kV)、超高圧(300〜800 kV)、および極超高圧(800 kV超)にセグメント化されています。エンドユーザー別では、市場は電力送配電ユーティリティ、発電会社、産業セクター、再生可能エネルギー事業者、鉄道・地下鉄事業者、商業・インフラ事業者、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26か国にわたるグローバル光学式電流変成器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 光ファイバー電流変成器(FOCT) |
| 磁気光学式電流変成器(MOCT) |
| ハイブリッド光学式電流変成器(HOCT) |
| その他の光学式電流変成器タイプ |
| 交流(AC) |
| 直流(DC) |
| 低圧(11 kV未満) |
| 中圧(11〜110 kV) |
| 高圧(110〜300 kV) |
| 超高圧(300〜800 kV) |
| 極超高圧(800 kV超) |
| 電力送配電ユーティリティ |
| 発電会社 |
| 産業セクター |
| 再生可能エネルギー事業者 |
| 鉄道・地下鉄事業者 |
| 商業・インフラ事業者 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | 光ファイバー電流変成器(FOCT) | |
| 磁気光学式電流変成器(MOCT) | ||
| ハイブリッド光学式電流変成器(HOCT) | ||
| その他の光学式電流変成器タイプ | ||
| 電流タイプ別 | 交流(AC) | |
| 直流(DC) | ||
| 電圧レベル別 | 低圧(11 kV未満) | |
| 中圧(11〜110 kV) | ||
| 高圧(110〜300 kV) | ||
| 超高圧(300〜800 kV) | ||
| 極超高圧(800 kV超) | ||
| エンドユーザー別 | 電力送配電ユーティリティ | |
| 発電会社 | ||
| 産業セクター | ||
| 再生可能エネルギー事業者 | ||
| 鉄道・地下鉄事業者 | ||
| 商業・インフラ事業者 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
光学式電流変成器市場の規模はどのくらいですか?
光学式電流変成器市場規模は、2026年の9,056万米ドルから2032年までに1億4,515万米ドルへと、8.12%のCAGRで拡大すると予測されています。
光学式電流変成器の需要をリードする製品タイプはどれですか?
光ファイバー電流変成器(FOCT)が2026年に59.3%のシェアでリードしており、2032年まで9.3%のCAGRで成長すると予測されています。
高電圧直流(HVDC)プロジェクトが光学式電流変成器にとって重要な理由は何ですか?
高電圧直流(HVDC)システムは真の直流計測を必要とし、非対称故障を処理しなければなりません。これらは磁気式電流変成器が飽和する可能性がある条件です。
2032年まで最も速く成長している電流タイプはどれですか?
直流(DC)は、高電圧直流(HVDC)システムの換所、フィルターバンク、および電極接続に支えられ、9.7%のCAGRで成長すると予測されています。
光学式電流変成器の需要をリードする地域はどこですか?
アジア太平洋が2026年に41.5%のシェアでリードしており、2032年まで8.9%のCAGRで拡大すると予測されています。
光学式電流変成器の採用を制限するものは何ですか?
高い初期コスト、専門的なフォトニクスサプライチェーン、およびユーティリティの資格認定サイクルが採用を遅らせる可能性があり、特に低電圧レベルでその傾向が強いです。