
Tamaño y Participación del Mercado de Transformadores de Corriente Ópticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 98.26 Millones de dólares |
| Tamaño del Mercado (2032) | 145.15 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
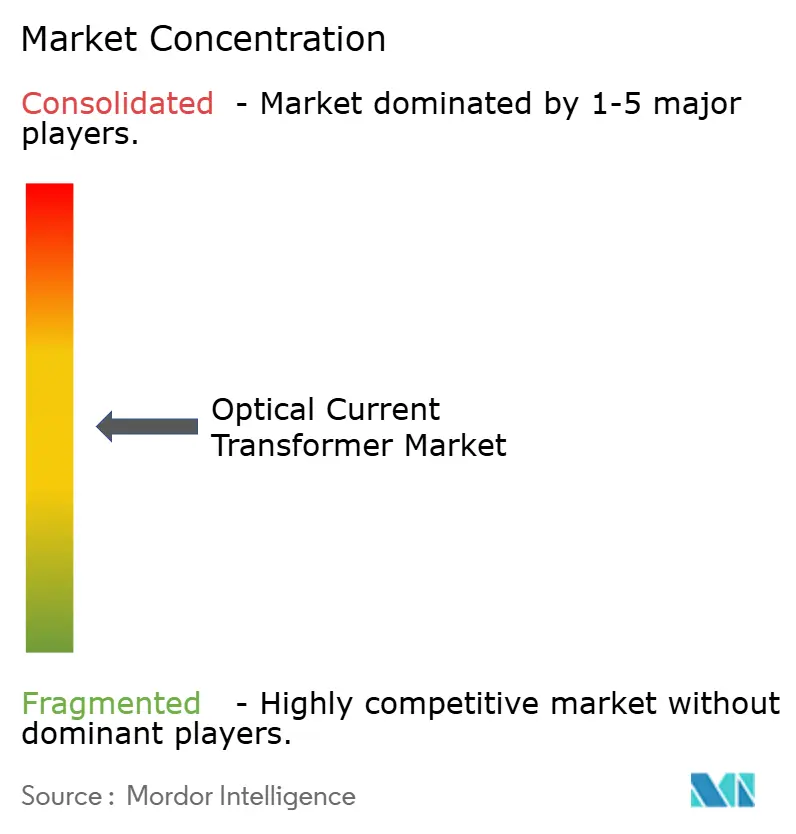
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformadores de Corriente Ópticos por Mordor Intelligence
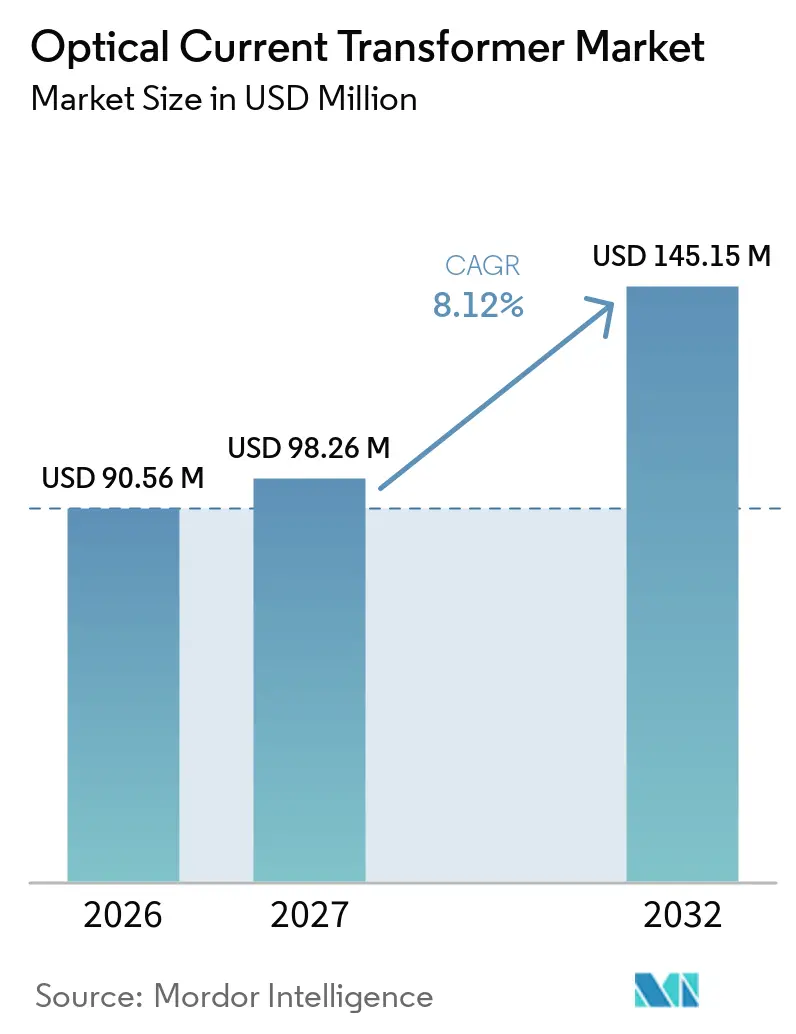
Se proyecta que el tamaño del mercado de transformadores de corriente ópticos se expanda de 90,6 millones de USD en 2026 a 145,2 millones de USD para 2032, registrando un CAGR del 8,1% entre 2027 y 2032. El mercado de transformadores de corriente ópticos avanza con el cambio hacia subestaciones digitales y diseños de bus de proceso basados en fibra. Los corredores de Corriente Continua de Alta Tensión (HVDC) y los proyectos de evacuación de energía renovable también favorecen la medición libre de saturación en las estaciones convertidoras. Las normativas medioambientales que restringen los equipos con SF6 están ampliando el caso de uso de los diseños pasivos y sin gas en determinados proyectos de subestaciones.[1] Los proveedores están combinando el hardware de detección con interfaces de interoperabilidad, ciberseguridad y protección, lo que hace que la capacidad de cualificación sea tan importante como el propio sensor. La oportunidad es más sólida donde los requisitos de espacio, rendimiento ante fallos y comunicación digital superan el mayor coste de adquisición de una alternativa óptica.
Conclusiones Clave del Informe
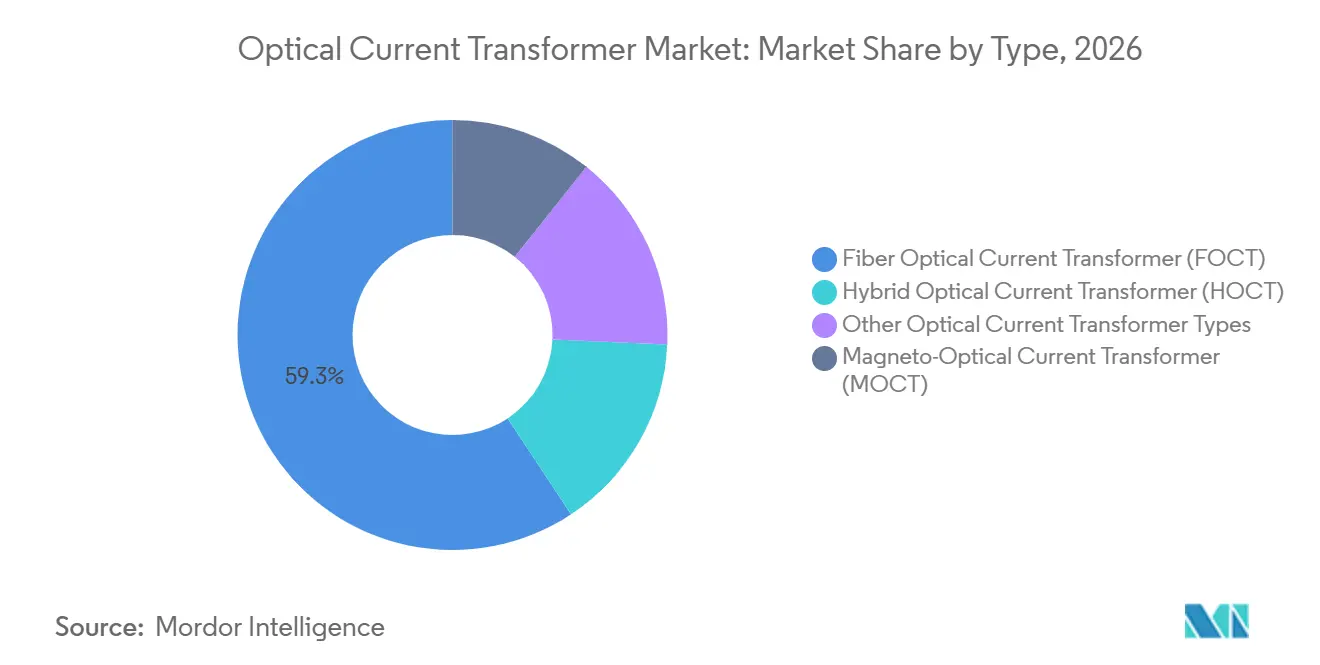
- Por tipo, el Transformador de Corriente de Fibra Óptica (FOCT) representó el 59,3% de la demanda en el mercado de transformadores de corriente ópticos en 2026, mientras que se prevé que el Transformador de Corriente de Fibra Óptica (FOCT) crezca a un CAGR del 9,3% hasta 2032.
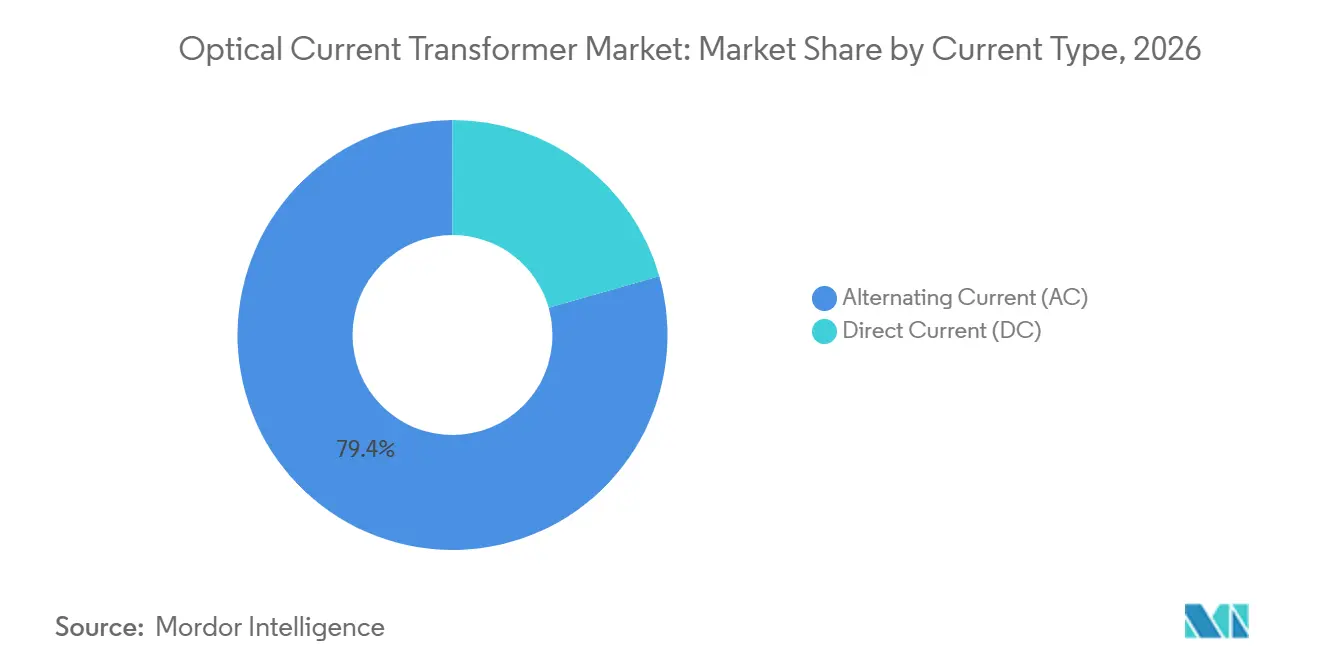
- Por tipo de corriente, la CA representó el 79,4% de la demanda en el mercado de transformadores de corriente ópticos en 2026, mientras que se prevé que la CC crezca a un CAGR del 9,7% hasta 2032.
- Por nivel de tensión, la tensión extra-alta representó el 36,7% de la demanda en el mercado de transformadores de corriente ópticos en 2026, mientras que se prevé que la tensión ultra-alta crezca a un CAGR del 9,8% hasta 2032.
- Por usuario final, las empresas de transmisión y distribución de energía eléctrica representaron el 61,3% de la demanda en el mercado de transformadores de corriente ópticos en 2026 y se prevé que crezcan a un CAGR del 8,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 41,5% de la demanda en el mercado de transformadores de corriente ópticos en 2026 y se prevé que crezca a un CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Subestaciones Digitales y Bus de Proceso IEC 61850 | +1.8% | Global | Corto plazo (≤ 2 años) |
| Evacuación de Energía Renovable de Alta Tensión y Expansión de la Corriente Continua de Alta Tensión (HVDC) | +2.1% | Asia-Pacífico (APAC), Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Despliegue de Aparamenta Aislada en Gas (GIS) en Subestaciones con Espacio Limitado y Offshore | +0.9% | Europa, Asia-Pacífico (APAC) | Mediano plazo (2-4 años) |
| Medición Libre de Saturación para Fallos y Componente de Continua | +0.7% | Global | Corto plazo (≤ 2 años) |
| Integración del Transformador de Corriente Óptico (TC) con Unidades de Fusión y Relés de Protección | +0.6% | Global | Corto plazo (≤ 2 años) |
| Sustitución de Arquitecturas de Medición Dependientes de Aceite y SF6 | +1.0% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción de Subestaciones Digitales y el Bus de Proceso IEC 61850 Aceleran el Cambio en las Especificaciones
El mercado de transformadores de corriente ópticos se beneficia cuando una nueva subestación utiliza un bus de proceso de fibra óptica en lugar de cableado secundario de cobre. La norma IEC 61850-9-2 admite valores digitales muestreados a 4.000 y 14.400 muestras por segundo, mientras que los transformadores magnéticos requieren unidades de fusión y equipos de conversión para proporcionar ese formato. Los diseños ópticos pueden suministrar datos de valores muestreados directamente a los sistemas de protección compatibles. Esto cambia la decisión de adquisición desde el principio, ya que los equipos configurados en torno a la comunicación de valores muestreados son difíciles de revertir a salidas analógicas durante la construcción. El mercado de transformadores de corriente ópticos se beneficia, por tanto, tanto de las subestaciones digitales de nueva construcción como de las modernizaciones que sustituyen los sistemas convencionales de sala de relés. El efecto técnico es especialmente claro cuando la protección, el control y la medición se diseñan conjuntamente en lugar de adquirirse como paquetes separados.
La Evacuación de Energía Renovable de Alta Tensión y la Expansión de la Corriente Continua de Alta Tensión (HVDC) Generan una Demanda Específica
Las estaciones convertidoras de Corriente Continua de Alta Tensión (HVDC) crean una aplicación específica para los transformadores de corriente ópticos, ya que los diseños de núcleo de hierro no pueden medir la corriente CC verdadera. Las unidades convencionales también pueden saturarse durante fallos asimétricos, lo que puede distorsionar la información disponible para los equipos de protección. NR Electric apoyó la puesta en servicio en junio de 2025 del proyecto Hami-Chongqing de 2.290 km y 8 GW a ±800 kV con equipos de control, protección, medición y medición de corriente óptica. El proyecto suministra más de 36.000 millones de kWh cada año, lo que ilustra la escala de los activos de transmisión que requieren medición de alto rendimiento. El mercado de transformadores de corriente ópticos gana demanda en patios de convertidores, patios de CC y bancos de filtros de armónicos, y no solo en un único punto de medición. Esto convierte los proyectos de evacuación de energía renovable y transmisión de larga distancia en una fuente de demanda más duradera que las sustituciones aisladas de equipos.
La Medición Libre de Saturación para Fallos y Componente de Continua Sustenta la Fiabilidad de la Protección
Los diseños ópticos no tienen núcleo magnético, por lo que no se saturan bajo las grandes corrientes de cortocircuito que afectan a los transformadores de corriente convencionales. Un estudio de 2025 de la Universidad Tecnológica de Graz en una subestación de 110 kV constató que un sensor de fibra óptica medía la corriente de fallo cuasi-CC sin saturación, mientras que los transductores inductivos no resolvían el componente de componente de continua.[2] Un estudio de 2025 publicado en IEEE Sensors Journal también informó de un prototipo de transformador óptico de CC con una precisión del 0,2% a una corriente armónica de 1.200 Hz.[3] Investigadores de State Grid informaron en 2025 de una capacidad de medición de franjas cruzadas por encima de 500 kA sin pérdida de precisión[4]. Estos atributos son relevantes en instalaciones de Corriente Continua de Alta Tensión (HVDC) y subestaciones con generación basada en inversores, donde las corrientes de fallo distorsionadas y con componente de continua exigen más a la medición de protección. El mercado de transformadores de corriente ópticos está, por tanto, respaldado por necesidades de rendimiento que no se resuelven mediante cambios incrementales en una unidad estándar de núcleo de hierro.
La Sustitución de Arquitecturas de Medición Dependientes de Aceite y SF6 Impulsada por la Presión Regulatoria y Medioambiental
Los transformadores de corriente ópticos pasivos no utilizan aceite ni gas aislante a presión en el elemento sensor. El Reglamento (UE) 2024/573 restringe la nueva aparamenta de media tensión con SF6 hasta 24 kV a partir de enero de 2026, lo que refuerza el caso de las alternativas sin gas en los proyectos aplicables. Statnett está construyendo 4 nuevas estaciones de 420 kV sin SF6 e identifica la reducción de este gas de efecto invernadero como un objetivo de diseño. TransnetBW ha declarado que está sustituyendo alrededor de 120 transformadores de medida aislados en aceite envejecidos por alternativas que no utilizan gas fluorado. Los sensores ópticos pueden adaptarse a estas arquitecturas porque son pasivos y compactos dentro de las configuraciones de aparamenta aislada en gas. El mercado de transformadores de corriente ópticos puede beneficiarse cuando el cumplimiento medioambiental se considera junto con los requisitos de espacio y la modernización de relés.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Coste Inicial frente a los TC Magnéticos Convencionales | -0.8% | Global, especialmente en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Ciclos de Cualificación de las Empresas de Servicios Públicos y Base de Referencia a Largo Plazo Limitada | -0.5% | Global | Mediano plazo (2-4 años) |
| Especialización de la Cadena de Suministro de Componentes de Fibra y Fotónicos | -0.4% | Asia-Pacífico (APAC), América del Norte | Mediano plazo (2-4 años) |
| Carga de Interoperabilidad y Ciberseguridad en Subestaciones Digitales | -0.3% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Mayor Coste Inicial frente a los TC Magnéticos Convencionales Ralentiza la Penetración en Media Tensión
Los transformadores de corriente ópticos tienen un coste de adquisición más elevado que las unidades magnéticas comparables. La diferencia es más difícil de justificar en media y alta tensión, donde la ventaja de rendimiento completa de un sensor óptico puede no ser necesaria. La investigación sobre subestaciones digitales en Indonesia de 2025 constató que los menores costes de cableado, riesgo de incendio y mantenimiento respaldan el caso del ciclo de vida en tensión de transmisión, pero la comparación es más difícil en tensión de distribución. Los componentes fotónicos especializados y la menor escala de fabricación siguen siendo parte de esta posición de costes. La presión presupuestaria es mayor en los programas de red sensibles al precio, donde una subestación requiere muchas unidades y el coste directo del equipo se revisa minuciosamente. El mercado de transformadores de corriente ópticos penetrará, por tanto, primero donde el rendimiento en alta tensión y la arquitectura digital creen un beneficio operativo claro.
Los Ciclos de Cualificación de las Empresas de Servicios Públicos y la Base de Referencia a Largo Plazo Limitada Prolongan los Plazos de Adquisición
Las empresas de servicios públicos reguladas suelen exigir entre 5 y 10 años de evidencia operativa antes de aprobar una nueva tecnología de medición en toda una red. La base instalada de unidades ópticas sigue siendo mucho menor que la base instalada de transformadores de corriente magnéticos. Esto deja menos referencias de campo a largo plazo para los ingenieros de adquisiciones que evalúan la fiabilidad. La investigación sobre el despliegue de PT PLN también identifica los estrictos protocolos de instalación de fibra y los procedimientos de aceptación en fábrica y en obra como necesidades materiales de puesta en servicio. Una base de referencia limitada puede prolongar los ciclos de aprobación, lo que a su vez ralentiza la generación de más datos operativos. El mercado de transformadores de corriente ópticos se enfrenta, por consiguiente, a una restricción práctica de adopción incluso cuando un diseño cumple los requisitos técnicos de un proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio del Transformador de Corriente de Fibra Óptica (FOCT) Reforzado por su Adecuación a la Corriente Continua de Alta Tensión (HVDC) y la Aparamenta Aislada en Gas (GIS)El Transformador de Corriente de Fibra Óptica (FOCT) representó el 59,3% de la participación del mercado de transformadores de corriente ópticos en 2026 y se prevé que se expanda a un CAGR del 9,3% hasta 2032. Su configuración totalmente de fibra evita los voluminosos componentes de cristal magneto-óptico utilizados en algunos diseños competidores. Esto es valioso en entornos de conversores de Corriente Continua de Alta Tensión (HVDC), subestaciones offshore y configuraciones compactas de Aparamenta Aislada en Gas (GIS) donde la inmunidad electromagnética es importante. La tecnología del Transformador de Corriente de Fibra Óptica (FOCT) utiliza un interferómetro de Sagnac y los principios de rotación de Faraday para medir la corriente. La investigación de franjas cruzadas de 2025 informó de mediciones por encima de 500 kA tras la compensación de errores de trayectoria óptica, ampliando el rango relevante para aplicaciones de alta corriente. La tecnología está, por tanto, alineada con las funciones de protección de barras colectoras y medición en salas de válvulas de convertidores.
El MOCT es el segundo tipo en importancia y utiliza varillas de vidrio magneto-óptico en lugar de lazos de fibra. Puede mantener una ventaja de coste en media y alta tensión, donde una configuración totalmente de fibra es más capaz de lo que requieren las condiciones de operación. El HOCT cubre aplicaciones de modernización que necesitan compatibilidad parcial con los sistemas secundarios existentes. Otros diseños de TC ópticos incluyen productos electrónicos basados en bobina de Rogowski utilizados en aparamenta digital de media tensión. Una revisión de 2025 de los transformadores de corriente totalmente de fibra identificó la compensación de temperatura y la tolerancia a las vibraciones como desafíos activos de fiabilidad para los despliegues de Corriente Continua de Ultra Alta Tensión (UHVDC). China Electrical Equipment Group informó de que su transformador de corriente CC totalmente de fibra POCT-800-III está operando en la estación convertidora de Corriente Continua de Alta Tensión (HVDC) de Jinsu, lo que demuestra que los productos domésticos de Transformador de Corriente de Fibra Óptica (FOCT) están activos en los niveles de tensión más altos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Corriente:
El Segmento de CC Supera al Mercado a Pesar de su Pequeña BaseLas aplicaciones de CA representaron el 79,4% de la demanda en el mercado de transformadores de corriente ópticos en 2026, ya que las subestaciones de CA siguen siendo la mayor parte de la infraestructura eléctrica instalada. El segmento de CA sigue siendo la base de volumen hasta 2032, a medida que las empresas de servicios públicos sustituyen las unidades magnéticas envejecidas y construyen nuevas subestaciones de transmisión digitales. También incluye los patios de CA de las estaciones convertidoras de Corriente Continua de Alta Tensión (HVDC). En esos patios, los sensores pueden necesitar resolver el componente de continua durante condiciones de fallo. Los diseños ópticos libres de saturación abordan ese requisito sin la limitación de un núcleo magnético. Esto preserva la relevancia de la detección óptica incluso donde la corriente normal del sistema es corriente alterna.
Se proyecta que la CC crezca a un CAGR del 9,7% hasta 2032, la tasa más rápida entre los tipos de corriente. Cada bipolo HVDC requiere múltiples dispositivos en estaciones convertidoras, bancos de filtros de armónicos y conexiones de electrodo. El proyecto Hami-Chongqing proporciona un ejemplo actual de medición óptica suministrada como parte de un paquete HVDC integrado. Los sistemas de tracción ferroviaria que utilizan suministro de CC rectificada añaden una fuente menor de demanda. Los crecientes sistemas de metro en ciudades asiáticas pueden requerir monitorización de corriente CC en subestaciones de tracción. Este nicho es defendible porque los transformadores de corriente magnéticos convencionales no proporcionan medición de CC verdadera.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Tensión:
La Ultra Alta Tensión es la de Mayor Crecimiento a Medida que Proliferan los Proyectos HVDCLa tensión extra-alta, que abarca de 300 a 800 kV, representó el 36,7% de la demanda en el mercado de transformadores de corriente ópticos en 2026. Este nivel sirve a la transmisión troncal, las rutas de evacuación de energía renovable, las interconexiones interregionales y los grandes esquemas HVDC. Los proyectos a este nivel tienen altas consecuencias para el rendimiento ante fallos y la evitación de interrupciones. También necesitan equipos de medición que puedan funcionar dentro de exigentes restricciones de aislamiento y espacio. El nivel de tensión extra-alta proporciona, por tanto, una base instalada sustancial para los proveedores. Su posición refleja dónde convergen la inversión en transmisión digital y los grandes presupuestos de proyectos.
Se prevé que la tensión ultra-alta por encima de 800 kV avance a un CAGR del 9,8% hasta 2032. China Southern Grid emitió una licitación pública en octubre de 2025 para mejoras de fiabilidad de TC totalmente de fibra para el proyecto de Corriente Continua de Ultra Alta Tensión (UHVDC) Tíbet-Guangdong. El alcance de la investigación incluía la tolerancia a las vibraciones, la integración del lazo de fibra y la resiliencia a las interferencias electromagnéticas. La alta tensión, de 110 a 300 kV, sigue siendo un nivel importante de adopción masiva porque los despliegues de subestaciones digitales están activos en este rango. La media tensión, de 11 a 110 kV, sigue favoreciendo los diseños magnéticos convencionales por coste, aunque la adopción del bus de proceso puede extender gradualmente las especificaciones ópticas hacia abajo. La industria de transformadores de corriente ópticos se beneficia más donde el nivel de tensión hace que su rendimiento y compacidad sean comercialmente relevantes.
Por Usuario Final:
Las Empresas de Servicios Públicos Lideran, pero los Operadores de Energía Renovable son un Motor de Crecimiento EstructuralLas empresas de transmisión y distribución de energía eléctrica representaron el 61,3% de la demanda en el mercado de transformadores de corriente ópticos en 2026 y se proyecta que crezcan a un CAGR del 8,6% hasta 2032. Las empresas de servicios públicos especifican y adquieren transformadores de medida para subestaciones digitales de nueva construcción y para la modernización de las redes instaladas. Su papel las sitúa en el centro del proceso de adquisición. State Grid Corporation of China y PowerGrid operan grandes redes de transmisión que requieren equipos de medición de alta tensión. La investigación de State Grid en 2025 abarcó la medición de Transformador de Corriente de Fibra Óptica (FOCT) de franjas cruzadas y la detección cuántica, así como los sistemas ópticos convencionales. La demanda de las empresas de servicios públicos seguirá vinculada al ritmo de la inversión en transmisión y la cualificación tecnológica.
Las empresas de generación de energía forman el segundo grupo de usuarios finales más grande, especialmente las grandes instalaciones nucleares y térmicas que necesitan medición de alta precisión en los terminales del generador. Los operadores de energía renovable son una fuente adicional de crecimiento porque los parques eólicos offshore y las grandes instalaciones solares requieren medición en los puntos de interconexión de subestaciones. Sus flujos de potencia pueden incluir armónicos y componentes de inyección de CC que son difíciles de reproducir con precisión para los equipos convencionales. Los operadores ferroviarios y de metro también necesitan medición compacta en entornos de tracción de alta fiabilidad. Los sensores AdvaSense de ABB fueron instalados en una subestación ferroviaria de CA de 25 kV en la República Checa en septiembre de 2025, la primera aplicación de esa familia en el país. Los usuarios industriales y comerciales completan la base de demanda a través de la medición de precisión en grandes instalaciones de uso intensivo de energía.
Análisis Geográfico
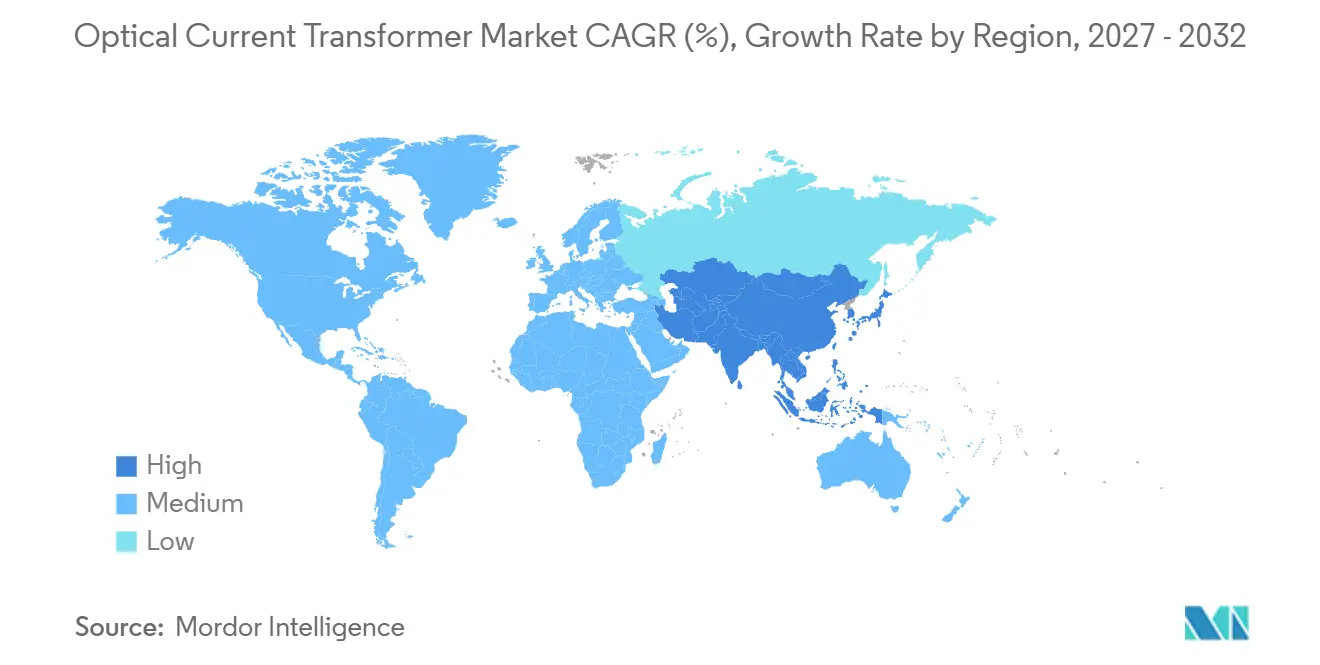
Asia-Pacífico representó el 41,5% de la participación del mercado de transformadores de corriente ópticos en 2026 y se proyecta que crezca a un CAGR del 8,9% hasta 2032. China impulsa la demanda a través de sus corredores HVDC de ±800 kV y su base de fabricación doméstica de Transformadores de Corriente de Fibra Óptica (FOCT). Los proveedores chinos, incluidos NR Electric, Yangtze Optical Electronic y Comcore, compiten por los trabajos domésticos de Corriente Continua de Ultra Alta Tensión (UHVDC). El apoyo de NR Electric al proyecto Hami-Chongqing demuestra el papel del control, la protección, la medición y la medición de corriente óptica integrados en los proyectos regionales. India es otro nodo de crecimiento porque continúa expandiendo la transmisión de alta tensión y la integración de energías renovables. Japón y Corea del Sur también mantienen programas de subestaciones digitales de alta especificación que utilizan arquitecturas de bus de proceso.
Europa es el segundo mercado regional más grande y tiene una demanda creciente derivada de las decisiones de eliminación progresiva del SF6 y la inversión en redes offshore. Las restricciones de la UE sobre la nueva aparamenta de media tensión con SF6 se aplican desde enero de 2026 y refuerzan el interés en las arquitecturas de medición sin gas. Las 4 estaciones de 420 kV sin SF6 de Statnett proporcionan una referencia actual para las alternativas de alta tensión. La sustitución planificada por TransnetBW de los equipos aislados en aceite envejecidos respalda la misma dirección de avance. El mercado de transformadores de corriente ópticos en Europa también se beneficia de las conexiones HVDC offshore en el Mar del Norte. GE Vernova y Seatrium obtuvieron el contrato BalWin5 de TenneT en diciembre de 2025 para una conexión HVDC offshore de 2,2 GW prevista para su puesta en servicio en 2032.
América del Norte, América del Sur y Oriente Medio y África tienen perfiles de demanda más pequeños pero diferenciados. América del Norte tiene una demanda concentrada de HVDC procedente de corredores de transmisión, aunque la adopción de subestaciones digitales está menos avanzada que en Asia-Pacífico y Europa. América del Sur está construyendo una cartera de proyectos en torno a Brasil y Chile. Conexión Kimal-Lo Aguirre completó visitas de verificación técnica a las instalaciones de NR Electric en enero de 2025 para la línea Kimal-Lo Aguirre de 1.346 km y 3.000 MW en Chile. Oriente Medio y África tienen actividad incipiente en subestaciones digitales y grandes programas de expansión de redes. Arabia Saudita y los Emiratos Árabes Unidos ofrecen oportunidades potenciales de alto valor a través del desarrollo de redes y HVDC offshore.
Panorama Competitivo
El mercado de transformadores de corriente ópticos está moderadamente consolidado en cuanto al liderazgo tecnológico, con ABB, Siemens Energy, Hitachi Energy, GE Vernova y Trench Group manteniendo posiciones establecidas en aplicaciones de alta tensión certificadas. Estas empresas compiten a través de plataformas de detección de fibra óptica, proyectos de referencia de alta tensión y su capacidad para integrar equipos con sistemas de protección y control. Sus estrategias de producto combinan cada vez más el hardware de detección con funciones de interoperabilidad, ciberseguridad y mantenimiento predictivo. Esto convierte la certificación y el conocimiento del sistema en barreras importantes para los nuevos proveedores. Arteche obtuvo un préstamo de 29 millones de EUR del ICO en 2025 para investigación, digitalización e inversión productiva en su cartera de equipos eléctricos. La financiación respalda su esfuerzo por competir en aplicaciones HVDC y de subestaciones digitales.
Trench Group adquirió H Nu en septiembre de 2025, añadiendo tecnología de transformadores de medida de fibra óptica con respuesta rápida adecuada para la medición HVDC. La empresa declaró que está trabajando con proveedores de sistemas para cualificar la tecnología para uso en alta tensión. La instalación ferroviaria checa de ABB muestra otra vía competitiva, donde los sensores compactos abordan las restricciones de espacio y seguridad en lugar de únicamente la demanda de transmisión de Ultra Alta Tensión (UHV). El contrato BalWin5 de GE Vernova es un ejemplo de un gran programa HVDC offshore que respalda la necesidad de paquetes de medición para estaciones convertidoras. Los proveedores pueden encontrar espacio en subestaciones offshore por debajo de 500 kV y en subestaciones digitales integradas con Aparamenta Aislada en Gas (GIS), donde los diseños pasivos y compactos tienen menor oferta. Los proveedores establecidos siguen siendo los preferidos en proyectos que requieren pruebas extensas, documentación y largas referencias operativas.
Las empresas chinas se están convirtiendo en un grupo competitivo más fuerte gracias a su experiencia en Corriente Continua de Ultra Alta Tensión (UHVDC) doméstica y la entrega de sistemas integrados. NR Electric ha apoyado el proyecto Hami-Chongqing y está vinculada a la verificación técnica para la línea Kimal-Lo Aguirre de Chile. Yangtze Optical Electronic y Comcore compiten con productos de Transformador de Corriente de Fibra Óptica (FOCT) con ventaja de coste en el entorno de adquisición doméstico de China. Profotech mantiene una posición especialista en MOCT para empresas de servicios públicos en la región de la CEI. Los requisitos de las normas IEC 61869-10 e IEC 61869-11, junto con las expectativas de ciberseguridad en América del Norte y Europa, pueden limitar la entrada rápida en esas regiones. Un transformador de corriente cuántico desarrollado por la Universidad de Ciencia y Tecnología de China (USTC) y State Grid Anhui logró una precisión del 0,05% en una subestación de 110 kV en Hefei en 2025, creando un desarrollo técnico a largo plazo que los proveedores establecidos deben seguir.
Líderes de la Industria de Transformadores de Corriente Ópticos
-
ABB Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Arteche Lantegi Elkartea, S.A.
-
Nissin Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformadores de Corriente Ópticos Empresas cubiertas en este informe
- ABB Ltd.
- Arteche Lantegi Elkartea, S.A.
- Beijing Daelim Green EP Technology Co., Ltd.
- Comcore Optical Intelligence Technologies Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- KONČAR – Electrical Engineering Institute, Inc.
- Mitsubishi Electric Corporation
- Nissin Electric Co., Ltd.
- NR Electric Co., Ltd.
- NxtPhase T&D Corporation
- Profotech LLC
- RITZ Instrument Transformers GmbH
- Schweitzer Engineering Laboratories, Inc.
- Siemens Energy AG
- T&D Products Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Trench Group GmbH
- Yangtze Optical Electronic Co., Ltd.
- Yokogawa Electric Corporation
Desarrollos recientes de la industria en Mercado de Transformadores de Corriente Ópticos
- Diciembre de 2025: GE Vernova y Seatrium recibieron un contrato de TenneT para entregar BalWin5, una conexión de red HVDC offshore de 2,2 GW en el Mar del Norte alemán con puesta en servicio prevista para 2032. El proyecto incluye una estación convertidora offshore, una estación convertidora en tierra en Bremen-Werderland y un sistema de cables de 325 km.
- Septiembre de 2025: Trench Group adquirió la empresa australiana H Nu, obteniendo acceso a tecnología de transformadores de medida de fibra óptica con tiempos de respuesta ultrarrápidos adecuados para la medición HVDC. Trench declaró que está colaborando con los principales proveedores de sistemas para cualificar la tecnología como futuro estándar para la medición de alta tensión.
- Septiembre de 2025: Los sensores compactos de corriente y tensión AdvaSense de ABB fueron integrados en una subestación ferroviaria de CA de 25 kV en la República Checa por el contratista EPC EŽ, marcando la primera aplicación ferroviaria de la familia AdvaSense en el país.
- Enero de 2025: Conexión Kimal-Lo Aguirre de Chile completó visitas de verificación técnica a las instalaciones de NR Electric en Nanjing para equipos de control de protección HVDC y Transformador de Corriente (TC) óptico para la línea de transmisión CC Kimal-Lo Aguirre de 1.346 km y 3.000 MW.
Alcance del Informe Global del Mercado de Transformadores de Corriente Ópticos
Un Transformador de Corriente Óptico (TCO) es un instrumento eléctrico que mide la corriente alterna o continua en sistemas de energía de alta tensión. Utiliza tecnología óptica, como el efecto Faraday, para detectar el campo magnético generado por la corriente que fluye a través de un conductor. La corriente medida se convierte en una señal óptica, que luego se procesa y convierte en datos para los sistemas de protección, monitorización y control.
El mercado global de transformadores de corriente ópticos está segmentado por tipo, tipo de corriente, nivel de tensión, usuario final y geografía. Por tipo, el mercado está segmentado en transformadores de corriente de fibra óptica (FOCT), transformadores de corriente magneto-ópticos (MOCT), transformadores de corriente ópticos híbridos (HOCT) y otros tipos de transformadores de corriente ópticos. Por tipo de corriente, el mercado está segmentado en corriente alterna (CA) y corriente continua (CC). Por nivel de tensión, el mercado está segmentado en baja tensión (por debajo de 11 kV), media tensión (11–110 kV), alta tensión (110–300 kV), tensión extra-alta (300–800 kV) y tensión ultra-alta (por encima de 800 kV). Por usuario final, el mercado está segmentado en empresas de transmisión y distribución de energía eléctrica, empresas de generación de energía, sector industrial, operadores de energía renovable, operadores ferroviarios y de metro, operadores comerciales e de infraestructuras y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de transformadores de corriente ópticos en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Transformador de Corriente de Fibra Óptica (FOCT) |
| Transformador de Corriente Magneto-Óptico (MOCT) |
| Transformador de Corriente Óptico Híbrido (HOCT) |
| Otros Tipos de Transformadores de Corriente Ópticos |
| Corriente Alterna (CA) |
| Corriente Continua (CC) |
| Baja Tensión (Por debajo de 11 kV) |
| Media Tensión (11-110 kV) |
| Alta Tensión (110-300 kV) |
| Tensión Extra-Alta (300-800 kV) |
| Tensión Ultra-Alta (Por encima de 800 kV) |
| Empresas de Transmisión y Distribución de Energía Eléctrica |
| Empresas de Generación de Energía |
| Sector Industrial |
| Operadores de Energía Renovable |
| Operadores Ferroviarios y de Metro |
| Operadores Comerciales e de Infraestructuras |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Transformador de Corriente de Fibra Óptica (FOCT) | |
| Transformador de Corriente Magneto-Óptico (MOCT) | ||
| Transformador de Corriente Óptico Híbrido (HOCT) | ||
| Otros Tipos de Transformadores de Corriente Ópticos | ||
| Por Tipo de Corriente | Corriente Alterna (CA) | |
| Corriente Continua (CC) | ||
| Por Nivel de Tensión | Baja Tensión (Por debajo de 11 kV) | |
| Media Tensión (11-110 kV) | ||
| Alta Tensión (110-300 kV) | ||
| Tensión Extra-Alta (300-800 kV) | ||
| Tensión Ultra-Alta (Por encima de 800 kV) | ||
| Por Usuario Final | Empresas de Transmisión y Distribución de Energía Eléctrica | |
| Empresas de Generación de Energía | ||
| Sector Industrial | ||
| Operadores de Energía Renovable | ||
| Operadores Ferroviarios y de Metro | ||
| Operadores Comerciales e de Infraestructuras | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transformadores de corriente ópticos?
Se proyecta que el tamaño del mercado de transformadores de corriente ópticos aumente de 90,56 millones de USD en 2026 a 145,15 millones de USD para 2032, a un CAGR del 8,12%.
¿Qué tipo de producto lidera la demanda de transformadores de corriente ópticos?
El Transformador de Corriente de Fibra Óptica (FOCT) lidera con una participación del 59,3% en 2026 y se proyecta que crezca a un CAGR del 9,3% hasta 2032.
¿Por qué son importantes los proyectos de Corriente Continua de Alta Tensión (HVDC) para los transformadores de corriente ópticos?
Los sistemas de Corriente Continua de Alta Tensión (HVDC) requieren medición de CC verdadera y deben manejar fallos asimétricos, condiciones en las que los transformadores de corriente magnéticos pueden saturarse.
¿Qué tipo de corriente crece más rápido hasta 2032?
Se prevé que la CC crezca a un CAGR del 9,7%, respaldada por estaciones convertidoras, bancos de filtros y conexiones de electrodo en sistemas de Corriente Continua de Alta Tensión (HVDC).
¿Qué región lidera la demanda de transformadores de corriente ópticos?
Asia-Pacífico lidera con una participación del 41,5% en 2026 y se prevé que se expanda a un CAGR del 8,9% hasta 2032.
¿Qué limita la adopción de transformadores de corriente ópticos?
El mayor coste inicial, las cadenas de suministro fotónicas especializadas y los ciclos de cualificación de las empresas de servicios públicos pueden ralentizar la adopción, especialmente en niveles de tensión más bajos.