
Marktgröße und Marktanteil für optische Stromwandler
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
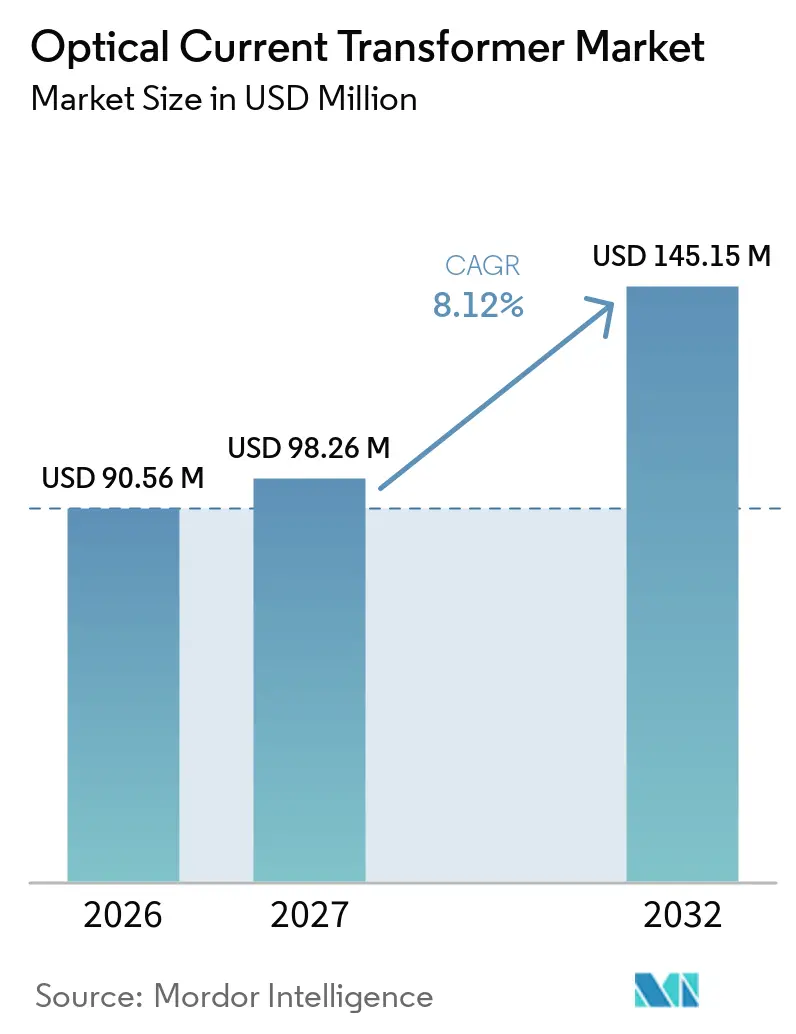
| Marktgröße (2027) | 98.26 Millionen US-Dollar |
| Marktgröße (2032) | 145.15 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Stromwandler von Mordor Intelligence
Die Marktgröße für optische Stromwandler wird voraussichtlich von 90,6 Millionen USD im Jahr 2026 auf 145,2 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 8,1 % verzeichnen. Der Markt für optische Stromwandler entwickelt sich im Einklang mit dem Wandel hin zu digitalen Umspannwerken und glasfaserbasierten Prozessbuskonzepten. Hochspannungsgleichstromübertragung (HVDC)-Korridore und Projekte zur Einspeisung erneuerbarer Energie begünstigen ebenfalls sättigungsfreie Messungen an Umrichterstationen. Umweltvorschriften, die SF6-Geräte einschränken, erweitern die Argumente für passive, gasfreie Konzepte in ausgewählten Umspannwerksprojekten.[1] Anbieter kombinieren Sensorhardware mit Interoperabilität, Cybersicherheit und Schutzschnittstellen, wodurch die Qualifikationsfähigkeit ebenso wichtig wird wie der Sensor selbst. Die Chance ist dort am größten, wo Platzbedarf, Fehlerleistung und Anforderungen an die digitale Kommunikation die höheren Anschaffungskosten einer optischen Alternative überwiegen.
Wichtigste Erkenntnisse des Berichts
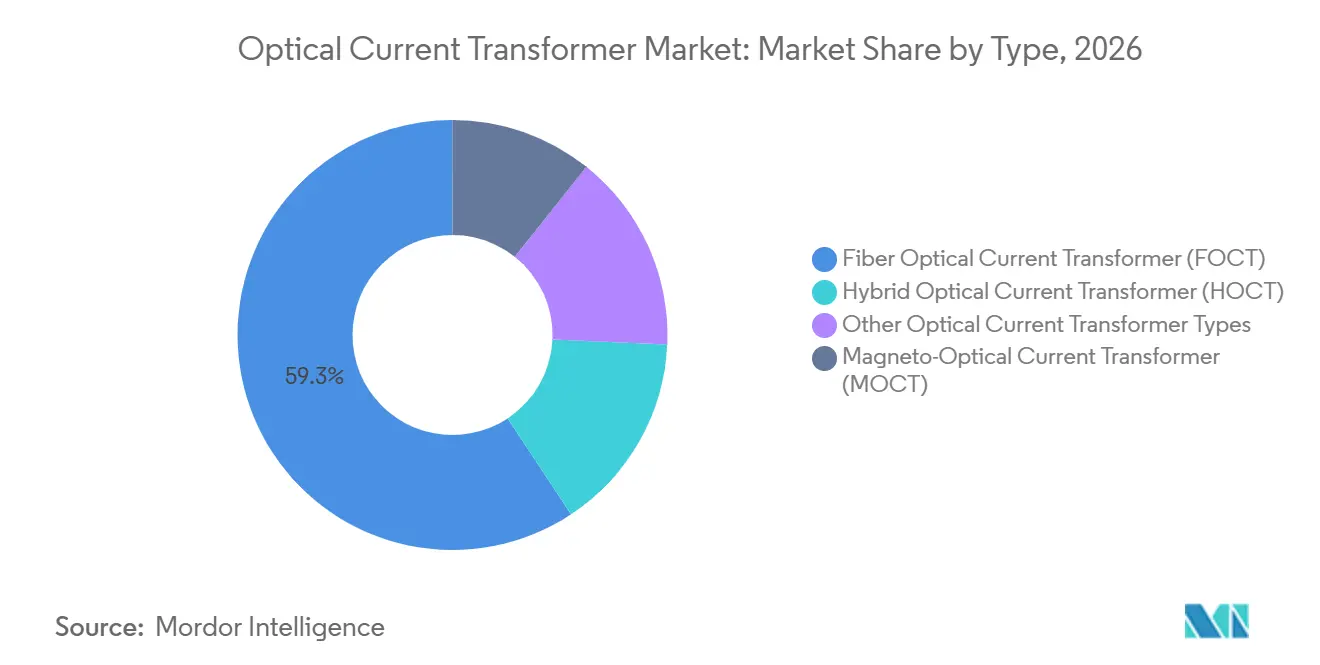
- Nach Typ hielt der Glasfaser-Stromwandler (FOCT) im Jahr 2026 einen Anteil von 59,3 % der Nachfrage im Markt für optische Stromwandler, während der Glasfaser-Stromwandler (FOCT) bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen wird.
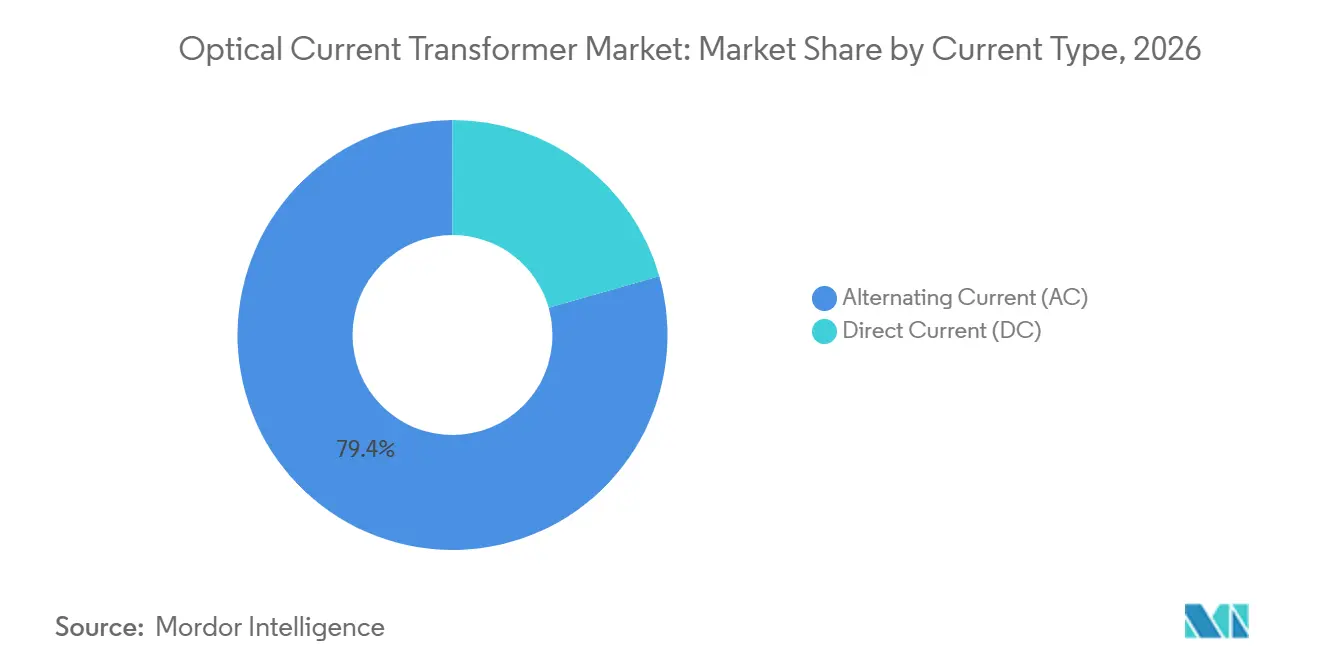
- Nach Stromtyp entfiel im Jahr 2026 ein Anteil von 79,4 % der Nachfrage im Markt für optische Stromwandler auf Wechselstrom, während Gleichstrom bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen wird.
- Nach Spannungsebene hielt die Extrahochspannung im Jahr 2026 einen Anteil von 36,7 % der Nachfrage im Markt für optische Stromwandler, während die Ultrahochspannung bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen wird.
- Nach Endnutzer hielten Netzbetreiber für elektrische Energieübertragung und -verteilung im Jahr 2026 einen Anteil von 61,3 % der Nachfrage im Markt für optische Stromwandler und werden bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Anteil von 41,5 % der Nachfrage im Markt für optische Stromwandler und wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung digitaler Umspannwerke und des IEC-61850-Prozessbusses | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Anbindung erneuerbarer Hochspannungsenergie und Ausbau der Hochspannungsgleichstromübertragung (HVDC) | +2.1% | Asien-Pazifik (APAC), Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Einsatz von gasisolierter Schaltanlage (GIS) in platzbeschränkten und Offshore-Umspannwerken | +0.9% | Europa, Asien-Pazifik (APAC) | Mittelfristig (2–4 Jahre) |
| Sättigungsfreie Messung bei Fehlern und Gleichstromanteil | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration des optischen Stromwandlers (CT) mit Merging Units und Schutzrelais | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Ersatz von öl- und SF6-abhängigen Messarchitekturen | +1.0% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung digitaler Umspannwerke und des IEC-61850-Prozessbusses beschleunigt den Spezifikationswandel
Der Markt für optische Stromwandler profitiert, wenn ein neues Umspannwerk einen glasfaserbasierten Prozessbus anstelle von kupferbasierter Sekundärverkabelung verwendet. IEC 61850-9-2 unterstützt digitale Abtastwerte mit 4.000 bis 14.400 Abtastungen pro Sekunde, während magnetische Transformatoren Merging Units und Konvertierungsgeräte benötigen, um dieses Format bereitzustellen. Optische Konzepte können Abtastwertdaten direkt an kompatible Schutzsysteme liefern. Dies verändert die Beschaffungsentscheidung frühzeitig, da Geräte, die auf Abtastwert-Kommunikation ausgelegt sind, während der Bauphase nur schwer auf analoge Ausgänge umgestellt werden können. Der Markt für optische Stromwandler profitiert daher sowohl von neuen digitalen Umspannwerken als auch von Modernisierungen, die herkömmliche Relaisraumanordnungen ersetzen. Der technische Effekt ist besonders deutlich, wenn Schutz, Steuerung und Messung gemeinsam konzipiert und nicht als separate Pakete beschafft werden.
Anbindung erneuerbarer Hochspannungsenergie und Ausbau der Hochspannungsgleichstromübertragung (HVDC) schaffen dedizierte Nachfrage
Hochspannungsgleichstromübertragung (HVDC)-Umrichterstationen schaffen eine eigenständige Anwendung für optische Stromwandler, da Eisenkernkonstruktionen keinen echten Gleichstrom messen können. Herkömmliche Einheiten können bei asymmetrischen Fehlern auch sättigen, was die für Schutzgeräte verfügbaren Informationen verzerren kann. NR Electric unterstützte die Inbetriebnahme des 2.290 km langen, 8-GW-Projekts Hami-Chongqing ±800 kV im Juni 2025 mit Steuerungs-, Schutz-, Mess- und optischen Strommessgeräten. Das Projekt liefert jährlich mehr als 36 Milliarden kWh und veranschaulicht den Umfang der Übertragungsanlagen, die hochleistungsfähige Messungen erfordern. Der Markt für optische Stromwandler gewinnt Nachfrage in Umrichterhöfen, Gleichstromhöfen und Oberschwingungsfilterbanken, nicht nur an einem einzigen Messpunkt. Dies macht Projekte zur Einspeisung erneuerbarer Energie und zur Fernübertragung zu einer dauerhafteren Nachfragequelle als isolierte Geräteersetzungen.
Sättigungsfreie Messung bei Fehlern und Gleichstromanteil stärkt die Zuverlässigkeit des Schutzes
Optische Konzepte haben keinen Magnetkern und sättigen daher nicht unter den großen Kurzschlussströmen, die herkömmliche Stromwandler beeinflussen. Eine Studie der Technischen Universität Graz aus dem Jahr 2025 an einem 110-kV-Umspannwerk ergab, dass ein glasfaseroptischer Sensor quasi-Gleichstrom-Fehlerstrom ohne Sättigung maß, während induktive Wandler die Gleichstromanteilkomponente nicht auflösten.[2] Eine Studie im IEEE Sensors Journal aus dem Jahr 2025 berichtete zudem von einem Gleichstrom-optischen Wandlerprototyp mit einer Genauigkeit von 0,2 % bei 1.200-Hz-Oberschwingungsstrom.[3] Forscher von State Grid berichteten 2025 von einer Querfranzen-Messkompetenz oberhalb von 500 kA ohne Genauigkeitsverlust.[4] Diese Eigenschaften sind bei Hochspannungsgleichstromübertragung (HVDC)-Anlagen und Umspannwerken mit wechselrichterbasierter Erzeugung von Bedeutung, wo verzerrte und überlagerte Fehlerströme höhere Anforderungen an die Schutzmessung stellen. Der Markt für optische Stromwandler wird daher durch Leistungsanforderungen gestützt, die durch schrittweise Änderungen an einer Standard-Eisenkerneinheit nicht gelöst werden können.
Ersatz öl- und SF6-abhängiger Messarchitekturen durch regulatorischen und ökologischen Druck vorangetrieben
Passive optische Stromwandler verwenden im Sensorelement weder Öl noch unter Druck stehendes Isoliergas. Die Verordnung (EU) 2024/573 schränkt neue SF6-Mittelspannungsschaltanlagen bis 24 kV ab Januar 2026 ein, was die Argumente für gasfreie Alternativen in entsprechenden Projekten stärkt. Statnett baut 4 neue 420-kV-Stationen ohne SF6 und nennt die Reduzierung dieses Treibhausgases als Konstruktionsziel. TransnetBW hat erklärt, rund 120 alternde ölgefüllte Messwandler durch Alternativen zu ersetzen, die kein fluoriertes Gas verwenden. Optische Sensoren können in diese Architekturen passen, da sie passiv und kompakt in gasisolierten Schaltanlagen sind. Der Markt für optische Stromwandler kann davon profitieren, wenn Umweltkonformität neben Platzanforderungen und Relaismodernisierung berücksichtigt wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anschaffungskosten im Vergleich zu herkömmlichen magnetischen Stromwandlern | -0.8% | Global, insbesondere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Qualifikationszyklen der Netzbetreiber und begrenzte langfristige Referenzbasis | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Spezialisierung der Lieferkette für Glasfaser- und Photonikkomponenten | -0.4% | Asien-Pazifik (APAC), Nordamerika | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Cybersicherheitsaufwand in digitalen Umspannwerken | -0.3% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten im Vergleich zu herkömmlichen magnetischen Stromwandlern verlangsamen die Durchdringung im Mittelspannungsbereich
Optische Stromwandler haben höhere Anschaffungskosten als vergleichbare magnetische Einheiten. Der Unterschied ist am schwierigsten zu rechtfertigen bei Mittel- und Hochspannung, wo der volle Leistungsvorteil eines optischen Sensors möglicherweise nicht erforderlich ist. Die indonesische Forschung zu digitalen Umspannwerken aus dem Jahr 2025 ergab, dass geringere Verkabelungs-, Brandrisiko- und Wartungskosten den Lebenszyklus-Fall bei Übertragungsspannung unterstützen, der Vergleich bei Verteilungsspannung jedoch schwieriger ist. Spezialisierte Photonikkomponenten und ein geringerer Fertigungsmaßstab bleiben Teil dieser Kostenposition. Der Budgetdruck ist in preissensiblen Netzprogrammen am stärksten, wo ein Umspannwerk viele Einheiten benötigt und die direkten Gerätekosten genau geprüft werden. Der Markt für optische Stromwandler wird daher zuerst dort vordringen, wo Hochspannungsleistung und digitale Architektur einen klaren betrieblichen Vorteil schaffen.
Qualifikationszyklen der Netzbetreiber und begrenzte langfristige Referenzbasis verlängern die Beschaffungsvorlaufzeiten
Regulierte Netzbetreiber fordern häufig 5 bis 10 Jahre Betriebserfahrung, bevor sie eine neue Messtechnologie netzweit genehmigen. Die installierte Basis optischer Einheiten ist nach wie vor deutlich kleiner als die installierte Basis magnetischer Stromwandler. Dies hinterlässt weniger langfristige Feldreferenzen für Beschaffungsingenieure, die die Zuverlässigkeit bewerten. PT-PLN-Einsatzforschung identifiziert zudem strenge Glasfaserinstallationsprotokolle sowie Werks- und Standortabnahmeverfahren als wesentliche Inbetriebnahmevoraussetzungen. Eine begrenzte Referenzbasis kann Genehmigungszyklen verlängern, was wiederum die Gewinnung weiterer Betriebsdaten verlangsamt. Der Markt für optische Stromwandler steht daher vor einer praktischen Adoptionshürde, selbst wenn ein Konzept die technischen Anforderungen eines Projekts erfüllt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz des Glasfaser-Stromwandlers (FOCT) durch Eignung für Hochspannungsgleichstromübertragung (HVDC) und gasisolierte Schaltanlage (GIS) gestärktDer Glasfaser-Stromwandler (FOCT) hielt im Jahr 2026 einen Marktanteil von 59,3 % im Markt für optische Stromwandler und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen. Seine reine Glasfaserkonfiguration vermeidet die sperrigen magnetooptischen Kristallkomponenten, die in einigen konkurrierenden Konzepten verwendet werden. Dies ist wertvoll in Hochspannungsgleichstromübertragung (HVDC)-Umgebungen, Offshore-Umspannwerken und kompakten gasisolierten Schaltanlagen (GIS), wo elektromagnetische Immunität wichtig ist. Die Glasfaser-Stromwandler (FOCT)-Technologie verwendet ein Sagnac-Interferometer und das Faraday-Rotationsprinzip zur Strommessung. Die Querfranzen-Forschung aus dem Jahr 2025 berichtete von Messungen oberhalb von 500 kA nach optischer Wegfehlerkompensation, was den relevanten Bereich für Hochstromanwendungen erweitert. Die Technologie ist daher auf Sammelschienenschutz und Messaufgaben in Umrichterventilhallen ausgerichtet.
MOCT ist der zweitgrößte Typ und verwendet magnetooptische Glasstäbe anstelle von Glasfaserschleifen. Er kann bei Mittel- und Hochspannung einen Kostenvorteil behalten, wo eine reine Glasfaseranordnung leistungsfähiger ist als die Betriebsbedingungen erfordern. HOCT füllt Nachrüstanwendungen aus, die eine teilweise Kompatibilität mit bestehenden Sekundärsystemen benötigen. Andere optische Stromwandlerkonzepte umfassen Rogowski-spulenbasierte elektronische Produkte, die in digitalen Mittelspannungsschaltanlagen eingesetzt werden. Eine Überprüfung aller Glasfaser-Stromwandler aus dem Jahr 2025 identifizierte Temperaturkompensation und Schwingungstoleranz als aktive Zuverlässigkeitsherausforderungen für Ultrahochspannungsgleichstromübertragung (UHVDC)-Einsätze. China Electrical Equipment Group berichtete, dass sein POCT-800-III-Glasfaser-Gleichstromwandler an der Jinsu-Hochspannungsgleichstromübertragung (HVDC)-Umrichterstation in Betrieb ist, was zeigt, dass inländische Glasfaser-Stromwandler (FOCT)-Produkte auf den höchsten Spannungsebenen aktiv sind.

Nach Stromtyp:
Gleichstromsegment übertrifft den Markt trotz kleiner BasisWechselstromanwendungen machten im Jahr 2026 79,4 % der Nachfrage im Markt für optische Stromwandler aus, da Wechselstromumspannwerke nach wie vor den größeren Teil der installierten elektrischen Infrastruktur ausmachen. Das Wechselstromsegment bleibt bis 2032 die Mengenbasis, da Netzbetreiber alternde magnetische Einheiten ersetzen und neue digitale Übertragungsumspannwerke bauen. Es umfasst auch die Wechselstromhöfe von Hochspannungsgleichstromübertragung (HVDC)-Umrichterstationen. In diesen Höfen müssen Sensoren möglicherweise den Gleichstromanteil bei Fehlerbedingungen auflösen. Sättigungsfreie optische Konzepte erfüllen diese Anforderung ohne eine Magnetkernbeschränkung. Dies erhält die Relevanz der optischen Sensorik auch dort, wo der normale Systemstrom Wechselstrom ist.
Gleichstrom wird bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen, der schnellsten Rate unter den Stromtypen. Jeder HVDC-Bipol erfordert mehrere Geräte an Umrichterstationen, Oberschwingungsfilterbanken und Elektrodenverbindungen. Das Projekt Hami-Chongqing liefert ein aktuelles Beispiel für optische Messungen, die als Teil eines integrierten HVDC-Pakets geliefert werden. Eisenbahntraktionssysteme mit gleichgerichtetem Gleichstrom fügen eine kleinere Nachfragequelle hinzu. Wachsende U-Bahn-Systeme in asiatischen Städten können eine Gleichstromüberwachung an Traktionsumspannwerken erfordern. Diese Nische ist verteidigungsfähig, da herkömmliche magnetische Stromwandler keine echte Gleichstrommessung bieten.
Nach Spannungsebene:
Ultrahochspannung wächst am schnellsten mit zunehmender Verbreitung von HVDC-ProjektenDie Extrahochspannung, die 300 bis 800 kV abdeckt, machte im Jahr 2026 36,7 % der Nachfrage im Markt für optische Stromwandler aus. Diese Ebene bedient Backbone-Übertragung, Einspeiserouten für erneuerbare Energien, interregionale Verbindungen und große HVDC-Projekte. Projekte auf dieser Ebene haben hohe Konsequenzen für Fehlerleistung und Ausfallvermeidung. Sie benötigen auch Messgeräte, die unter anspruchsvollen Isolations- und Platzbeschränkungen arbeiten können. Die Extrahochspannungsebene bietet daher eine erhebliche installierte Basis für Anbieter. Ihre Position spiegelt wider, wo digitale Übertragungsinvestitionen und große Projektbudgets zusammentreffen.
Ultrahochspannung über 800 kV wird bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen. China Southern Grid veröffentlichte im Oktober 2025 eine öffentliche Ausschreibung für Verbesserungen der Zuverlässigkeit von Glasfaser-Stromwandlern für das Tibet-Guangdong-Ultrahochspannungsgleichstromübertragung (UHVDC)-Projekt. Der Forschungsumfang umfasste Schwingungstoleranz, Glasfaserschleifenintegration und elektromagnetische Interferenzresistenz. Hochspannung von 110 bis 300 kV bleibt eine wichtige Massenadoptionsebene, da digitale Umspannwerk-Rollouts in diesem Bereich aktiv sind. Mittelspannung von 11 bis 110 kV bevorzugt aus Kostengründen nach wie vor herkömmliche magnetische Konzepte, obwohl die Einführung des Prozessbusses optische Spezifikationen schrittweise nach unten ausweiten kann. Die Branche für optische Stromwandler profitiert am meisten dort, wo die Spannungsebene ihre Leistung und Kompaktheit kommerziell relevant macht.
Nach Endnutzer:
Netzbetreiber führen, aber Betreiber erneuerbarer Energien sind ein struktureller WachstumstreiberNetzbetreiber für elektrische Energieübertragung und -verteilung machten im Jahr 2026 61,3 % der Nachfrage im Markt für optische Stromwandler aus und werden bis 2032 voraussichtlich mit einer CAGR von 8,6 % wachsen. Netzbetreiber spezifizieren und beschaffen Messwandler für neue digitale Umspannwerke und für die Modernisierung installierter Netze. Ihre Rolle stellt sie in den Mittelpunkt des Beschaffungsprozesses. State Grid Corporation of China und PowerGrid betreiben große Übertragungsnetze, die Hochspannungsmessgeräte benötigen. State Grid-Forschung im Jahr 2025 umfasste Querfranzen-Glasfaser-Stromwandler (FOCT)-Messungen und Quantensensorik sowie herkömmliche optische Systeme. Die Nachfrage der Netzbetreiber wird weiterhin mit dem Tempo der Übertragungsinvestitionen und der Technologiequalifikation verknüpft sein.
Stromerzeugungsunternehmen bilden die zweitgrößte Endnutzergruppe, insbesondere große Kern- und Wärmekraftanlagen, die hochpräzise Generatorklemmen-Messungen benötigen. Betreiber erneuerbarer Energien sind eine zusätzliche Wachstumsquelle, da Offshore-Windparks und große Solaranlagen Messungen an Umspannwerk-Anschlusspunkten benötigen. Ihre Leistungsflüsse können Oberschwingungen und Gleichstrominjektionskomponenten enthalten, die für herkömmliche Geräte schwer genau zu reproduzieren sind. Eisenbahn- und U-Bahn-Betreiber benötigen ebenfalls kompakte Messungen in hochzuverlässigen Traktionsumgebungen. ABBs AdvaSense-Sensoren wurden im September 2025 von EPC-Auftragnehmer EŽ in ein 25-kV-Eisenbahnumspannwerk in der Tschechischen Republik integriert, die erste Eisenbahnanwendung dieser Familie im Land. Industrie- und Gewerbenutzer vervollständigen die Nachfragebasis durch Präzisionsmessung in großen energieintensiven Anlagen.
Geografische Analyse
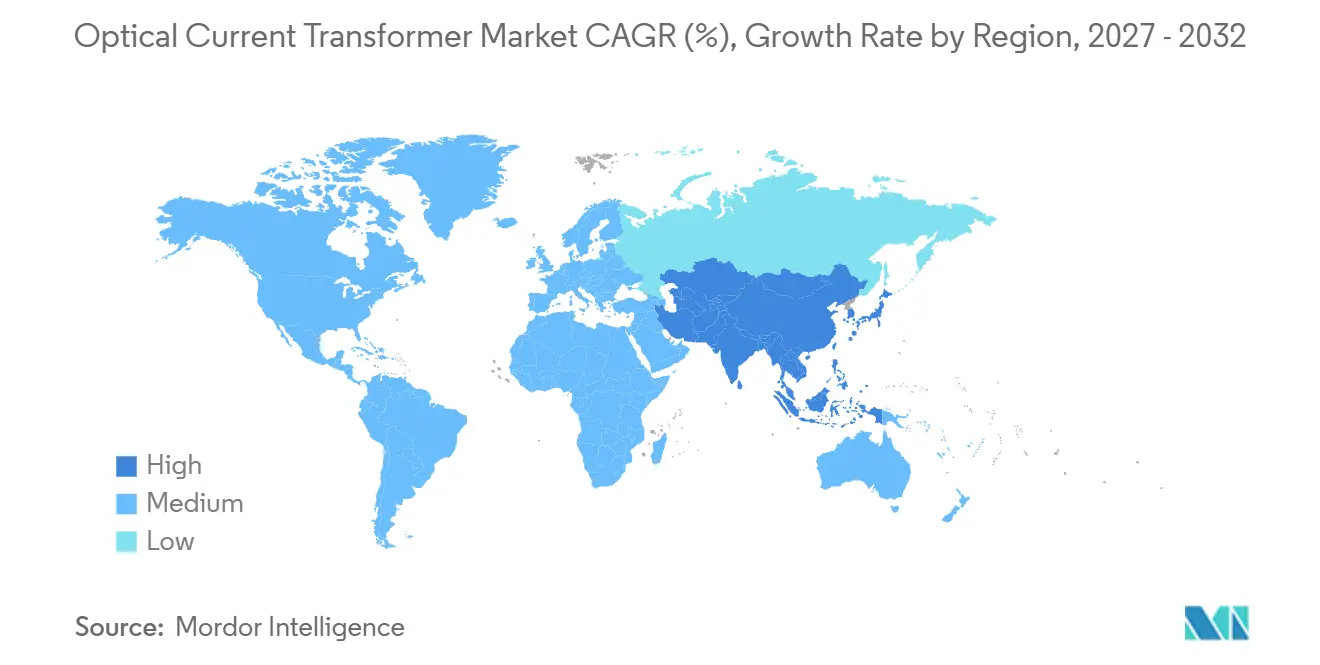
Der Asien-Pazifik-Raum hielt im Jahr 2026 einen Marktanteil von 41,5 % im Markt für optische Stromwandler und wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen. China treibt die Nachfrage durch seine ±800-kV-HVDC-Korridore und die inländische Glasfaser-Stromwandler (FOCT)-Fertigungsbasis an. Chinesische Anbieter, darunter NR Electric, Yangtze Optical Electronic und Comcore, konkurrieren um inländische Ultrahochspannungsgleichstromübertragung (UHVDC)-Aufträge. NR Electrics Unterstützung für Hami-Chongqing demonstriert die Rolle von integrierter Steuerung, Schutz, Messung und optischer Strommessung in regionalen Projekten. Indien ist ein weiterer Wachstumsknoten, da es weiterhin die Hochspannungsübertragung und die Integration erneuerbarer Energien ausbaut. Japan und Südkorea unterhalten ebenfalls hochspezifizierte digitale Umspannwerksprogramme, die Prozessbusarchitekturen verwenden.
Europa ist der zweitgrößte regionale Markt und verzeichnet eine wachsende Nachfrage durch SF6-Ausstiegsentscheidungen und Offshore-Netzinvestitionen. Die EU-Beschränkungen für neue SF6-Mittelspannungsschaltanlagen gelten ab Januar 2026 und stärken das Interesse an gasfreien Messarchitekturen. Statnetts 4 SF6-freie 420-kV-Stationen bieten eine aktuelle Referenz für Hochspannungsalternativen. TransnetBWs geplanter Ersatz alternder ölgefüllter Geräte unterstützt dieselbe Entwicklungsrichtung. Der Markt für optische Stromwandler in Europa profitiert auch von Nordsee-Offshore-HVDC-Verbindungen. GE Vernova und Seatrium erhielten im Dezember 2025 den BalWin5-Auftrag von TenneT für eine 2,2-GW-Offshore-HVDC-Verbindung, die für die Inbetriebnahme im Jahr 2032 geplant ist.
Nordamerika, Südamerika sowie der Nahe Osten und Afrika haben kleinere, aber eigenständige Nachfrageprofile. Nordamerika hat konzentrierte HVDC-Nachfrage aus Übertragungskorridoren, obwohl die Einführung digitaler Umspannwerke weniger weit fortgeschritten ist als in Asien-Pazifik und Europa. Südamerika baut eine Pipeline rund um Brasilien und Chile auf. Conexión Kimal-Lo Aguirre schloss im Januar 2025 technische Verifikationsbesuche bei NR Electrics Anlage für die 1.346 km lange, 3.000-MW-Leitung Kimal-Lo Aguirre in Chile ab. Der Nahe Osten und Afrika haben frühe digitale Umspannwerksaktivitäten und große Netzausbauprogramme. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten potenzielle hochwertige Möglichkeiten durch Netz- und Offshore-HVDC-Entwicklung.
Wettbewerbslandschaft
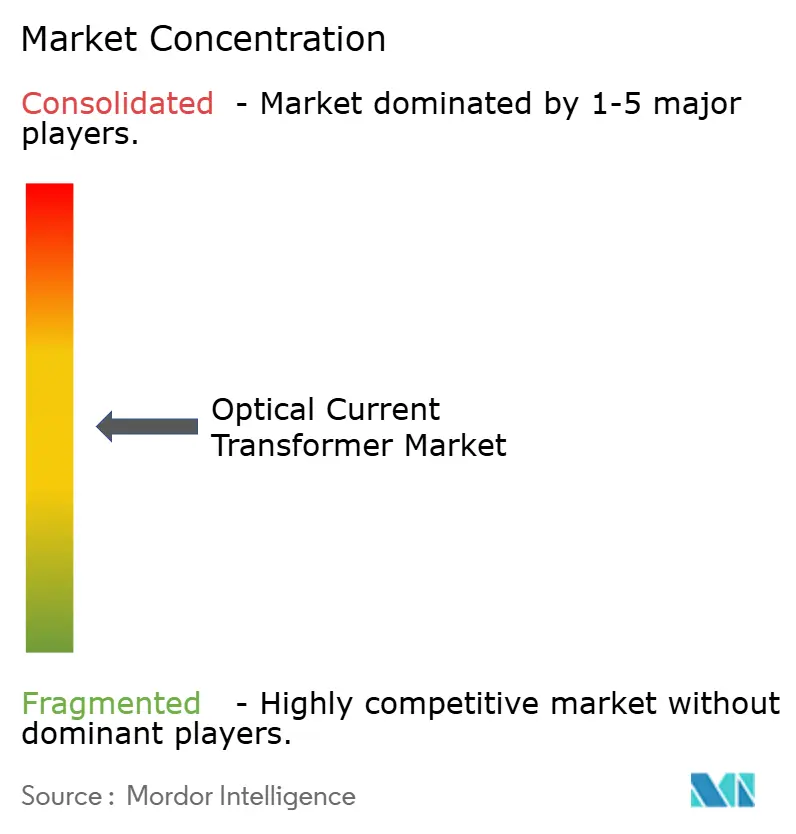
Der Markt für optische Stromwandler ist in der Technologieführerschaft mäßig konsolidiert, wobei ABB, Siemens Energy, Hitachi Energy, GE Vernova und Trench Group etablierte Positionen in zertifizierten Hochspannungsanwendungen innehaben. Diese Unternehmen konkurrieren durch glasfaseroptische Sensorplattformen, Hochspannungsreferenzprojekte und ihre Fähigkeit, Geräte mit Schutz- und Steuerungssystemen zu integrieren. Ihre Produktstrategien kombinieren zunehmend Sensorhardware mit Interoperabilität, Cybersicherheit und Predictive-Maintenance-Funktionen. Dies macht Zertifizierung und Systemkenntnisse zu wichtigen Eintrittsbarrieren für neue Anbieter. Arteche erhielt 2025 ein Darlehen von 29 Millionen EUR von ICO für Forschung, Digitalisierung und produktive Investitionen in sein Elektrogeräteportfolio. Die Finanzierung unterstützt seine Bemühungen, in HVDC- und digitalen Umspannwerksanwendungen zu konkurrieren.
Trench Group erwarb im September 2025 H Nu und gewann damit Zugang zu glasfaseroptischer Messwandlertechnologie mit schneller Reaktionszeit, die für HVDC-Messungen geeignet ist. Das Unternehmen erklärte, dass es mit Systemanbietern zusammenarbeitet, um die Technologie für den Hochspannungseinsatz zu qualifizieren. ABBs tschechische Eisenbahninstallation zeigt einen weiteren Wettbewerbsweg, bei dem kompakte Sensoren Platz- und Sicherheitsbeschränkungen adressieren und nicht nur UHV-Übertragungsnachfrage. GE Vernova's BalWin5-Auftrag ist ein Beispiel für ein großes Offshore-HVDC-Programm, das den Bedarf an Messsystemen für Umrichterstationen unterstützt. Anbieter können Raum in Offshore-Umspannwerken unter 500 kV und in gasisolierte Schaltanlage (GIS)-integrierten digitalen Umspannwerken finden, wo passive kompakte Konzepte weniger weit verbreitet sind. Etablierte Anbieter bleiben in Projekten bevorzugt, die umfangreiche Tests, Dokumentation und lange Betriebsreferenzen erfordern.
Chinesische Unternehmen werden durch inländische Ultrahochspannungsgleichstromübertragung (UHVDC)-Erfahrung und integrierte Systemlieferung zu einer stärkeren Wettbewerbsgruppe. NR Electric hat das Projekt Hami-Chongqing unterstützt und ist mit der technischen Verifikation für Chiles Kimal-Lo Aguirre-Leitung verbunden. Yangtze Optical Electronic und Comcore konkurrieren mit kostenoptimierten Glasfaser-Stromwandler (FOCT)-Produkten im chinesischen inländischen Beschaffungsumfeld. Profotech hält eine spezialisierte MOCT-Position für Netzbetreiber in der GUS-Region. IEC-61869-10- und IEC-61869-11-Anforderungen sowie Cybersicherheitserwartungen in Nordamerika und Europa können den schnellen Markteintritt in diese Regionen einschränken. Ein von der Universität für Wissenschaft und Technologie China (USTC) und State Grid Anhui entwickelter Quanten-Stromwandler erreichte 2025 eine Genauigkeit von 0,05 % an einem Hefei-110-kV-Umspannwerk und schafft damit eine längerfristige technische Entwicklung, die etablierte Anbieter verfolgen müssen.
Marktführer in der Branche für optische Stromwandler
-
ABB Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Arteche Lantegi Elkartea, S.A.
-
Nissin Electric Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Stromwandler Unternehmen in diesem Bericht
- ABB Ltd.
- Arteche Lantegi Elkartea, S.A.
- Beijing Daelim Green EP Technology Co., Ltd.
- Comcore Optical Intelligence Technologies Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- KONČAR – Electrical Engineering Institute, Inc.
- Mitsubishi Electric Corporation
- Nissin Electric Co., Ltd.
- NR Electric Co., Ltd.
- NxtPhase T&D Corporation
- Profotech LLC
- RITZ Instrument Transformers GmbH
- Schweitzer Engineering Laboratories, Inc.
- Siemens Energy AG
- T&D Products Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Trench Group GmbH
- Yangtze Optical Electronic Co., Ltd.
- Yokogawa Electric Corporation
Neueste Industrielle Entwicklungen in Markt für optische Stromwandler
- Dezember 2025: GE Vernova und Seatrium erhielten von TenneT den Auftrag zur Lieferung von BalWin5, einer 2,2-GW-Offshore-HVDC-Netzverbindung in der deutschen Nordsee mit geplanter Inbetriebnahme im Jahr 2032. Das Projekt umfasst eine Offshore-Umrichterstation, eine Onshore-Umrichterstation in Bremen-Werderland und ein 325 km langes Kabelsystem.
- September 2025: Trench Group erwarb das australische Unternehmen H Nu und erhielt damit Zugang zu glasfaseroptischer Messwandlertechnologie mit ultraschnellen Reaktionszeiten, die für HVDC-Messungen geeignet sind. Trench erklärte, dass es mit führenden Systemanbietern zusammenarbeitet, um die Technologie als zukünftigen Standard für Hochspannungsmessungen zu qualifizieren.
- September 2025: ABBs AdvaSense-Kompaktstrom- und Spannungssensoren wurden von EPC-Auftragnehmer EŽ in ein 25-kV-Wechselstrom-Eisenbahnumspannwerk in der Tschechischen Republik integriert, die erste Eisenbahnanwendung der AdvaSense-Familie im Land.
- Januar 2025: Chiles Conexión Kimal-Lo Aguirre schloss technische Verifikationsbesuche bei NR Electrics Anlage in Nanjing für HVDC-Steuerungsschutz und optische Stromwandler (CT)-Geräte für die 1.346 km lange, 3.000-MW-Gleichstromübertragungsleitung Kimal-Lo Aguirre ab.
Berichtsumfang des globalen Marktes für optische Stromwandler
Ein optischer Stromwandler (OCT) ist ein elektrisches Messgerät, das Wechsel- oder Gleichstrom in Hochspannungsstromsystemen misst. Er verwendet optische Technologie, wie den Faraday-Effekt, um das durch den Stromfluss in einem Leiter erzeugte Magnetfeld zu erfassen. Der gemessene Strom wird in ein optisches Signal umgewandelt, das dann verarbeitet und in Daten für Schutz-, Überwachungs- und Steuerungssysteme umgewandelt wird.
Der globale Markt für optische Stromwandler ist nach Typ, Stromtyp, Spannungsebene, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in Glasfaser-Stromwandler (FOCT), magnetooptische Stromwandler (MOCT), hybride optische Stromwandler (HOCT) und sonstige optische Stromwandlertypen segmentiert. Nach Stromtyp ist der Markt in Wechselstrom (AC) und Gleichstrom (DC) segmentiert. Nach Spannungsebene ist der Markt in Niederspannung (unter 11 kV), Mittelspannung (11–110 kV), Hochspannung (110–300 kV), Extrahochspannung (300–800 kV) und Ultrahochspannung (über 800 kV) segmentiert. Nach Endnutzer ist der Markt in Netzbetreiber für elektrische Energieübertragung und -verteilung, Stromerzeugungsunternehmen, Industriesektor, Betreiber erneuerbarer Energien, Eisenbahn- und U-Bahn-Betreiber, Gewerbe- und Infrastrukturbetreiber sowie sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für optische Stromwandler in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Glasfaser-Stromwandler (FOCT) |
| Magnetooptischer Stromwandler (MOCT) |
| Hybrider optischer Stromwandler (HOCT) |
| Sonstige optische Stromwandlertypen |
| Wechselstrom (AC) |
| Gleichstrom (DC) |
| Niederspannung (unter 11 kV) |
| Mittelspannung (11–110 kV) |
| Hochspannung (110–300 kV) |
| Extrahochspannung (300–800 kV) |
| Ultrahochspannung (über 800 kV) |
| Netzbetreiber für elektrische Energieübertragung und -verteilung |
| Stromerzeugungsunternehmen |
| Industriesektor |
| Betreiber erneuerbarer Energien |
| Eisenbahn- und U-Bahn-Betreiber |
| Gewerbe- und Infrastrukturbetreiber |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Glasfaser-Stromwandler (FOCT) | |
| Magnetooptischer Stromwandler (MOCT) | ||
| Hybrider optischer Stromwandler (HOCT) | ||
| Sonstige optische Stromwandlertypen | ||
| Nach Stromtyp | Wechselstrom (AC) | |
| Gleichstrom (DC) | ||
| Nach Spannungsebene | Niederspannung (unter 11 kV) | |
| Mittelspannung (11–110 kV) | ||
| Hochspannung (110–300 kV) | ||
| Extrahochspannung (300–800 kV) | ||
| Ultrahochspannung (über 800 kV) | ||
| Nach Endnutzer | Netzbetreiber für elektrische Energieübertragung und -verteilung | |
| Stromerzeugungsunternehmen | ||
| Industriesektor | ||
| Betreiber erneuerbarer Energien | ||
| Eisenbahn- und U-Bahn-Betreiber | ||
| Gewerbe- und Infrastrukturbetreiber | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Stromwandler?
Die Marktgröße für optische Stromwandler wird voraussichtlich von 90,56 Millionen USD im Jahr 2026 auf 145,15 Millionen USD bis 2032 steigen, bei einer CAGR von 8,12 %.
Welcher Produkttyp führt die Nachfrage nach optischen Stromwandlern an?
Der Glasfaser-Stromwandler (FOCT) führt mit einem Anteil von 59,3 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen.
Warum sind Hochspannungsgleichstromübertragung (HVDC)-Projekte für optische Stromwandler wichtig?
Hochspannungsgleichstromübertragung (HVDC)-Systeme erfordern echte Gleichstrommessung und müssen asymmetrische Fehler bewältigen, Bedingungen, unter denen magnetische Stromwandler sättigen können.
Welcher Stromtyp wächst bis 2032 am schnellsten?
Gleichstrom wird voraussichtlich mit einer CAGR von 9,7 % wachsen, unterstützt durch Umrichterstationen, Filterbanken und Elektrodenverbindungen in Hochspannungsgleichstromübertragung (HVDC)-Systemen.
Welche Region führt die Nachfrage nach optischen Stromwandlern an?
Der Asien-Pazifik-Raum führt mit einem Anteil von 41,5 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen.
Was schränkt die Einführung optischer Stromwandler ein?
Höhere Anschaffungskosten, spezialisierte Photonik-Lieferketten und Qualifikationszyklen der Netzbetreiber können die Einführung verlangsamen, insbesondere auf niedrigeren Spannungsebenen.