
負荷時タップ切換器(OLTC)機器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
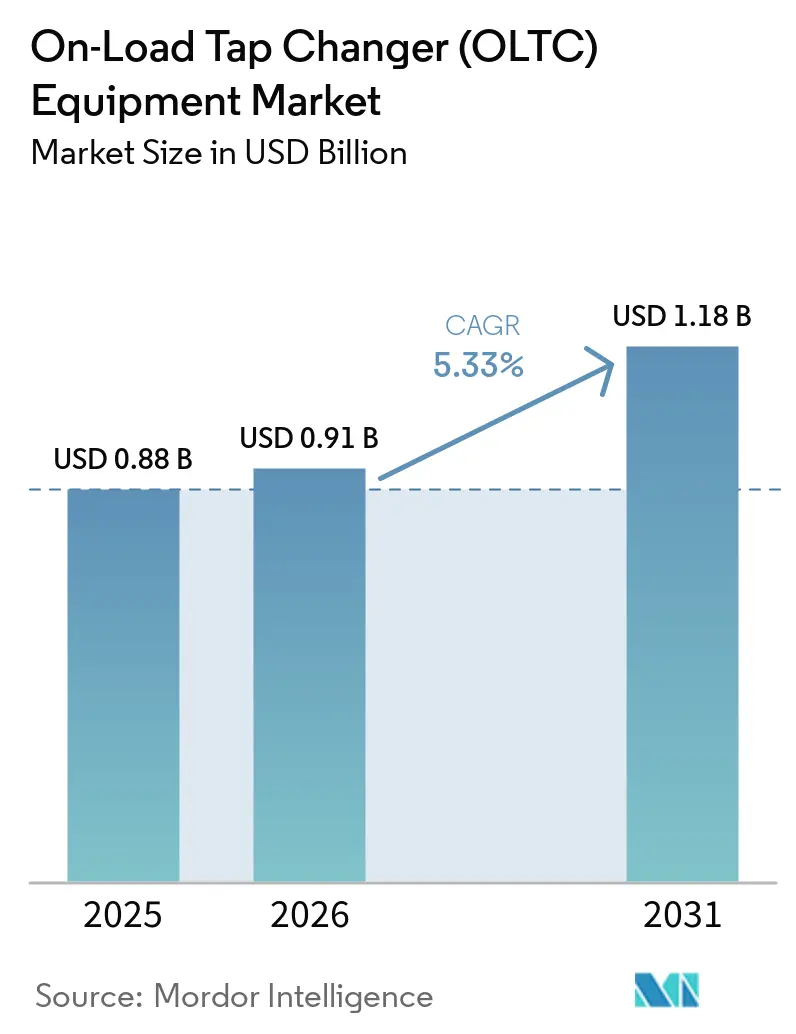
| 市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2031) | 1.18 十億米ドル |
| 成長率 (2026 - 2031) | 5.33 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
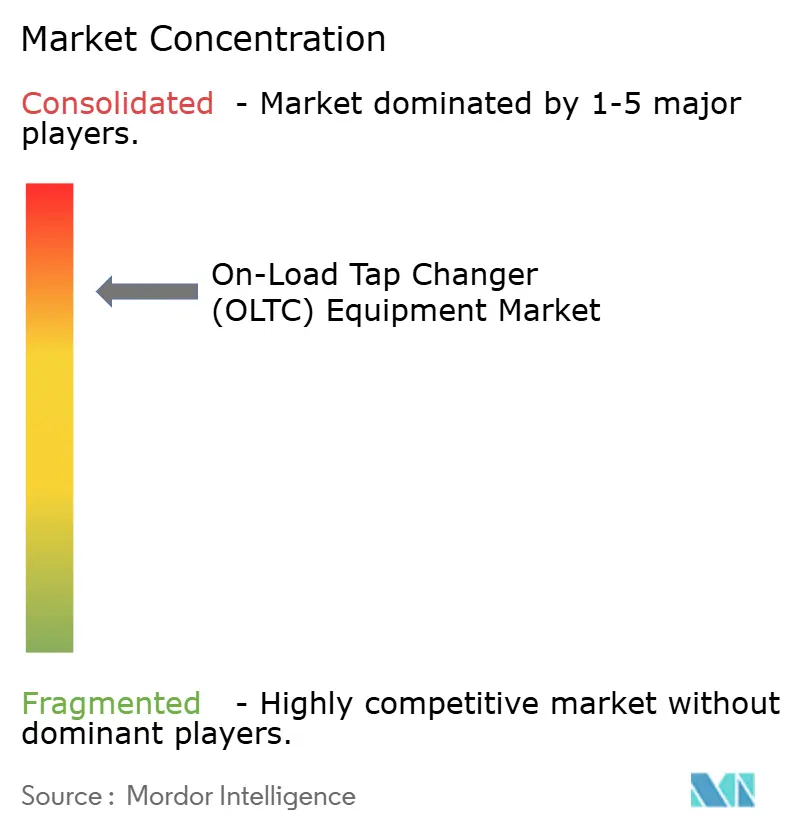
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる負荷時タップ切換器(OLTC)機器市場分析
負荷時タップ切換器機器市場規模は、2025年の0.88 ビリオン 米ドルから2026年には0.91 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 5.33%で成長して2031年までに1.18 ビリオン 米ドルに達する見込みです。負荷時タップ切換器市場は、電力網への投資および老朽化した変圧器フリートの更新によって支えられており、これらが電圧制御要件を調達上の意思決定に組み込む要因となっています。再生可能エネルギーの発電は電力潮流を変化させ、運転中に電圧を調整できる機器の需要を高めています。電力会社は最大規模の変圧器フリートを運用し、数年にわたる更新プログラムを管理していることから、需要の中心的存在であり続けています。コンパクトな真空式設計は、保守上および設置スペース上の制約に対応することで、従来型機器に対する競争圧力を生み出しています。材料の入手可能性、部品のリードタイム、および固体素子代替品の段階的な開発が、サプライヤーが需要を納品に転換する方法を左右することになります。
レポートの主要ポイント
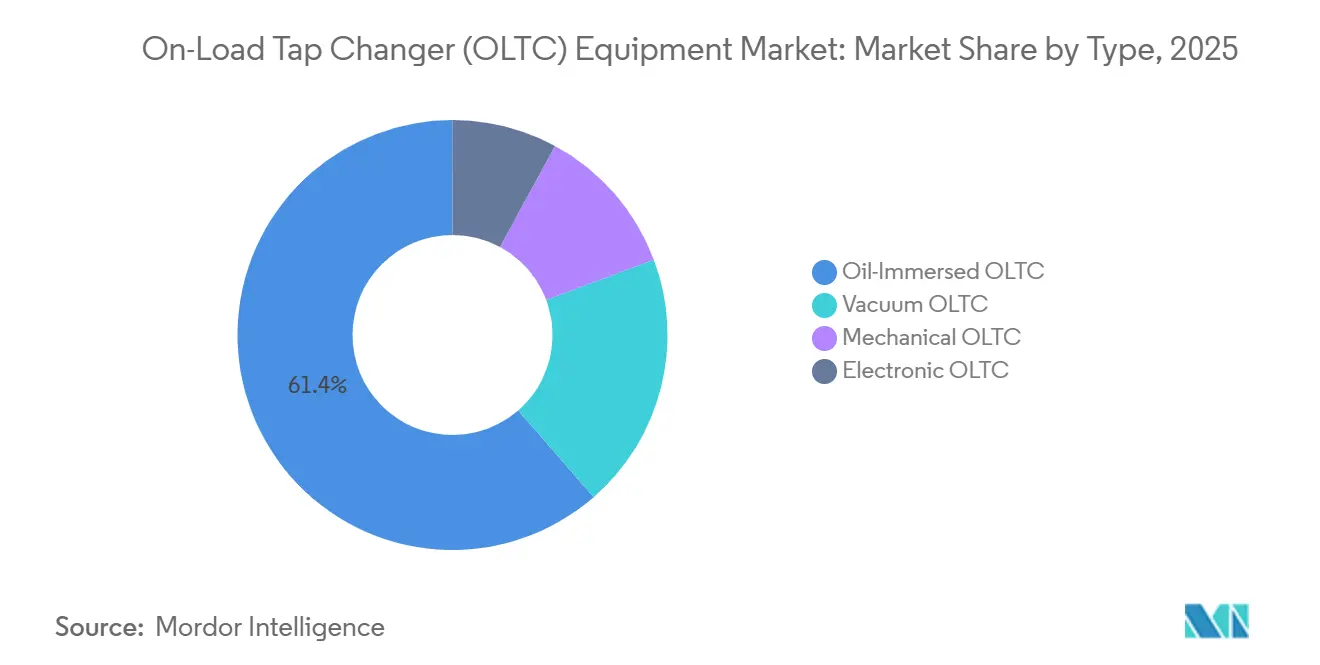
- タイプ別では、油浸式製品が2025年の負荷時タップ切換器市場シェアの61.4%を占め、真空式製品は2031年にかけてCAGR 6.2%で成長する見込みです。
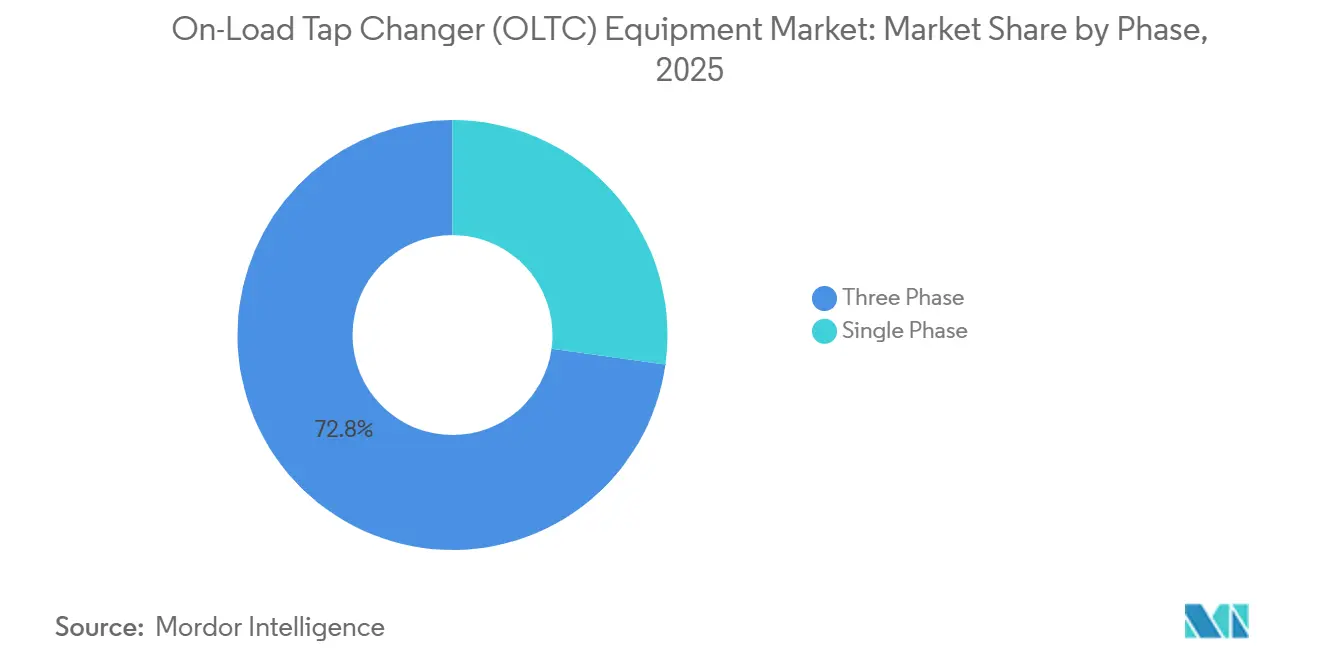
- 相別では、三相が2025年の負荷時タップ切換器市場シェアの72.8%を占め、電力会社の送電、大規模配電、および再生可能エネルギー接続要件に支えられて2031年にかけてCAGR 6.7%で成長する見込みです。
- 変圧器別では、電力変圧器が2025年の負荷時タップ切換器市場シェアの52.6%を占め、配電変圧器は2031年にかけてCAGR 6.9%で成長する見込みです。
- 用途別では、電力会社が2025年の需要の56.2%を占め、再生可能エネルギー開発業者は2031年にかけてCAGR 7.8%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の収益の38.7%を占め、2031年にかけてCAGR 8.1%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と変圧器の更新 | +1.50% | 世界全体;北米、西欧、アジア太平洋に集中 | 中期(2〜4年) |
| 再生可能エネルギーの統合と双方向電力潮流 | +1.20% | 世界全体;アジア太平洋、欧州、北米で最も顕著 | 中期(2〜4年) |
| デジタル電圧調整と予知保全 | +0.70% | 北米および欧州が先行採用;アジア太平洋へ拡大中 | 長期(4年以上) |
| 鉄道、高圧直流送電(HVDC)およびエネルギー集約型電化 | +0.50% | 欧州およびアジア太平洋(中国、インド);北米は新興 | 長期(4年以上) |
| スペース制約変圧器向けコンパクト真空式OLTCの改修 | +0.40% | 世界全体;欧州およびアジア太平洋の高密度都市電力網で普及率が高い | 中期(2〜4年) |
| 新たな資産健全性収益源としてのOLTC監視データ | +0.30% | 当初は北米および欧州;アジア太平洋へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と変圧器の更新
オンロードタップチェンジャー市場は、電圧制御機器がトランスフォーマー運用システムの一部であることから、電力会社がトランスフォーマーを交換する際に恩恵を受ける。OLTCに関連する問題はトランスフォーマー故障の重大な要因であり、交換プログラムはタップチェンジャーの購買決定に深く関わっている。トランスフォーマーのリードタイムが長期化しているため、電力会社は機器調達の計画を前倒しで進めている。ユージーン・ウォーター・アンド・エレクトリック・ボードは2026年5月、2026年から2030年にかけての4億4,400万米ドルの資本計画の一環として、2,240万米ドルの電力トランスフォーマー契約を承認した。この調達事例は、電力会社が個々の資産がサービス終了を迎える前に容量を確保していることを示している。トランスフォーマー本体が引き続き使用可能な場合、真空リトロフィットによってトランスフォーマーの耐用年数を延長できるため、電力会社にとって完全交換よりも運用上の支障が少ない選択肢となる。コンパクトなリトロフィット設計は、スペースの制約により従来型の交換が困難な場所でも、アップグレードをより現実的なものにする。[1]
再生可能エネルギーの統合と双方向電力潮流
太陽光および風力発電は、出力と地域需要の変化に応じて双方向の電圧変動を引き起こす可能性があります。固定タップ変圧器は、これらの運転条件が要求する繰り返しの調整を行うことができません。したがって、再生可能エネルギープロジェクトが系統連系点で電圧調整を必要とする場合、負荷時タップ切換器市場はその支援を受けることになります。欧州の電力網計画では、大規模な再生可能エネルギー接続における無効電力能力への注目が高まっています。Reinhausenは、ECOTAP VPDが中圧配電変圧器における動的電圧調整向けに設計されていると述べています。このアプローチにより、再生可能エネルギーサイトにおける独立した無効補償機器の必要性を低減できます。また、開発業者と電力会社が地域の系統状況に対処できる接続変圧器の近くに電圧制御性能を配置することにもなります。[2]
デジタル電圧調整と予知保全
デジタル監視は、OLTC機器の役割を機械的な開閉から資産状態管理へと拡大しています。センサー、溶存ガス分析、および診断ツールは、電力会社が計画的な保守点検の間に運転状態の変化を特定するのに役立ちます。2025年にEnergies誌に掲載された研究では、従来の警報閾値に達する前にOLTC油中のガス濃度を予測する手法が評価されました。OMICRONは、振動音響監視を変圧器を運転状態に保ったまま負荷時タップ切換器を評価する非侵襲的な方法として説明しています。これらの機能は状態基準保全の意思決定を支援し、サプライヤーがハードウェアとともに監視・サービスツールを提供できるようにします。機器データが試運転、監視、保全のワークフローに活用される場合、負荷時タップ切換器市場は長期的なサービス機会も得ることになります。デジタル採用は北米および欧州で最も確立されており、提供された調査はアジア太平洋での普及拡大を見込んでいます。
鉄道、高圧直流送電(HVDC)、およびエネルギー集約型電化
鉄道電化は、変電所で使用される牽引電力インフラおよび変圧器のアップグレードを必要とします。欧州連合鉄道機関は、レガシー構成から相互運用可能なシステムへの移行を含む鉄道電化システムの調和について検討してきました。この取り組みは、転換された鉄道回廊における特殊変圧器機器の需要を支えます。GE Vernova Incはまた、鉄道電化におけるモジュラー・マルチレベル・コンバーター技術の役割についても説明しています。HVDC用途では、柔軟な電圧設定がコンバーターの動作マージンを支援できます。Reinhausenは、HB-MMCコンバーター構成におけるOLTCの使用に関する研究を発表しており、検討された条件下でコンバーター損失が低減したと報告しています。グリーン水素、電気アーク炉、および大規模データセンターは、信頼性の高い電圧管理を必要とするさらなる産業負荷要件を加えています。[3]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高品質電磁鋼板、銅および真空部品の制約 | -0.80% | 世界全体;GOES供給が極めて集中している北米で最も深刻 | 短期(2年以内) |
| 専門技術者不足と長期化する資格認定サイクル | -0.50% | 主に北米および欧州;アジア太平洋のメーカーは制約が少ない | 中期(2〜4年) |
| レガシーフリートのインターフェースとサイバーセキュリティ改修の複雑性 | -0.30% | 先進市場:北米、西欧 | 中期(2〜4年) |
| 長期的代替手段としての固体素子電圧調整 | -0.20% | 当初は北米および西欧のデータセンタークラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高品質電磁鋼板、銅および真空部品の制約
トランスフォーマーの受注残が堅調であっても、材料の入手可能性がオンロードタップチェンジャー市場の納品を制限する場合がある。米国議会調査局(CRS)は、2024年から2025年にかけて方向性電磁鋼板およびトランスフォーマーグレードの銅の価格が上昇したと報告した。また、生産が集中している場合、北米のサプライチェーンが脆弱になることも指摘した。米国議会調査局は、配電トランスフォーマーの供給、関税、および電磁鋼板に関する政策上の問題を文書化した。供給制限は、投入コスト、部品の入手可能性、および代替品の認定に要する時間を通じて機器メーカーに影響を与える。タップチェンジャーシステムには専門的な製造・試験が必要であるため、熟練労働力と長い認定サイクルがさらなる制約となる。レガシーフリートのインターフェースおよびサイバーセキュリティ要件も、成熟した電力会社システムにおけるデジタルリトロフィットプロジェクトをより複雑にする場合がある。[4]
長期的代替手段としての固体素子電圧調整
固体素子電圧調整は特定の用途において長期的な代替手段となり得ますが、提供された調査では電力会社規模のOLTC機器の近期的な代替品としては提示されていませんでした。2026年のNature Scientific Reports誌の研究では、農村部の低圧系統における知的固体素子電圧調整器が評価されました。報告されたフィールド調査結果は、その系統環境での使用を支持する一方で、電力会社規模の送電への適用可能性を限定するものでした。ETHチューリッヒのIEEE論文では、人工知能データセンター向けの固体素子変圧器について論じ、効率および電力密度の考慮事項を取り上げました。これらの技術は、コンパクトな電力変換が明確な価値を持つマイクログリッドおよびデータセンタークラスターに関連する可能性があります。従来型の変圧器およびOLTC構成は、予測期間がカバーする大電力の電力会社用途において優位性を維持しています。したがって、負荷時タップ切換器市場は2031年まで、一様な代替リスクではなく用途特定型の代替リスクに直面することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
確立された油浸式基盤に対して真空技術が地位を確立油浸式機器は2025年の収益の61.4%を占め、真空式製品は2031年にかけてCAGR 6.2%で成長する見込みです。設置基盤、確立されたサプライチェーン、および低い単価が、大型電力変圧器における油浸式設計の継続的な地位を支えています。これらの設計は、確立された保守慣行と変圧器レイアウトが従来型構成に適した場所で引き続き適切です。真空技術は、変圧器油とのアーク接触を排除するため採用が進んでいます。Reinhausenは、真空インタラプター接点が保守なしに30万〜50万回の開閉動作に耐えられると述べています。この設計はまた、開閉接点に関連するオンライン油ろ過の必要性を排除できます。機械式製品は、電力会社が既存機器との互換性を必要とするレガシーフリートの改修に引き続き関連性があります。電子式製品は、精密な電圧制御を必要とする産業用途に対応しています。
真空機器の負荷時タップ切換器機器市場規模は、都市部および再生可能エネルギー用途で使用されるコンパクトな変圧器設計によって支えられています。Hitachi Energy Ltd.は2025年6月に、異なる電圧クラス向けの4バリアントを持つVUBB コンパクトOLTCを発表しました。同社はこの製品を、より小型で軽量な変圧器設計のための部品として提示しました。Reinhausenは2025年8月にVACUTAP VIの量産を開始しました。同社は、この製品が従来型設計と比較して最大13%少ないスペースしか必要としないと述べています。変圧器の油タンクを共用し、構造からばねエネルギー蓄積を排除しています。これらの特徴により、真空技術は3.3 MVA以上の配電および中圧調整器用途へと拡大します。最大規模の電力変圧器受注が成熟した構成を使用しているため、油浸式機器は予測期間中もリーダーシップを維持すると引き続き見込まれています。
注記: 個別セグメントのシェアはレポート購入後にすべて入手可能
相別:
三相アーキテクチャが圧倒的な市場ポジションを維持三相機器は2025年の収益の72.8%を占め、2031年にかけてCAGR 6.7%で成長する見込みです。電力会社の送電変圧器、大規模配電機器、および再生可能エネルギー昇圧変圧器は三相アーキテクチャを使用しています。このアーキテクチャは、高圧変電所および大規模系統接続の標準構成と一致しています。予測される成長は、電力会社および再生可能エネルギーの調達パイプラインの規模を反映しています。三相製品はまた、大容量電源を必要とする産業施設にも対応しています。その役割は、個別の機器選好ではなく変圧器の規模に結びついています。負荷時タップ切換器産業は、最大規模の電力会社用途においてこのアーキテクチャに依存しています。したがって、三相機器は予測期間を通じて圧倒的な地位を維持すると見込まれています。
単相機器は、鉄道牽引電力や産業用絶縁システムを含む、より限定された用途に対応しています。変電所が25 kV交流電源に移行する際、鉄道転換プロジェクトは特殊な需要を生み出す可能性があります。欧州連合鉄道機関は、鉄道ネットワーク全体の電化システム調和を評価してきました。IEC 62590-2-2:2026は、直流電気牽引電力供給システムで使用される制御コンバーターの要件を規定しています。これらの要件は、牽引用途におけるサプライヤー資格認定の重要性を高めています。関連する認証と参照設置実績を持つサプライヤーは、事前資格認定された調達慣行から恩恵を受けることができます。対象となる基盤は、電力会社規模の三相機器よりも小さいです。鉄道システムには専用の電圧制御構成が必要であるため、引き続き関連性のあるニッチ市場です。
変圧器別:
配電変圧器が最速成長セグメントとして台頭電力変圧器は2025年の負荷時タップ切換器機器市場規模の52.6%を占めました。高い単価と大型資産に対するOLTC様のほぼ普遍的な採用がこの地位を支えています。電力変圧器は、電圧調整が中核要件である送電および大型変電所用途で使用されています。老朽化したフリートは、高価値電力変圧器の更新需要を加えています。提供された調査では、米国の古い電力変圧器の大部分が40年以上稼働していたことが示されました。この更新コホートは、新規系統接続を超えた需要を延長します。大型変圧器の受注はまた、長い調達サイクルと詳細な技術資格要件を持つ傾向があります。これらの条件は、現場経験を持つ確立された機器サプライヤーに有利に働きます。
配電変圧器は2031年にかけてCAGR 6.9%で成長する見込みであり、提供された草稿における変圧器カテゴリーの中で最高の成長率です。分散型太陽光発電、電気自動車(EV)充電、および双方向フィーダー潮流は、中圧レベルで電圧変動を生み出します。固定タップ機器は、これらの運転条件における繰り返しの変化に対応する能力が低いです。規制された配電ネットワークがより多くの電圧制御機器を使用するにつれて、負荷時タップ切換器市場は新たな成長経路を得ます。炉用変圧器は、制御された電源を必要とする産業負荷に引き続き対応しています。その他の変圧器には、洋上風力および送電プロジェクトを支援するHVDC変換器用途が含まれます。これらのカテゴリーは電力変圧器よりも小さいですが、用途の多様性を加えます。したがって、負荷時タップ切換器産業は、確立された高電圧基盤からより多くの配電レベルの用途へと拡大しています。
用途別:
再生可能エネルギーとデータセンターが需要構成を再編電力会社は2025年の用途需要の56.2%を占めました。変圧器フリートと資産更新プログラムにより、電力会社は負荷時タップ切換器市場における最大の顧客グループとなっています。電力会社の購買担当者は、機器の信頼性、設置互換性、サービスアクセス、および納品タイミングを評価します。長い計画サイクルにより、資格認定されたサプライヤーに対して需要の可視性が生まれます。電力会社はまた、保守上の意思決定を支援するためにOLTC監視を使用しています。電力網近代化プログラムにより、送電および配電システムの両方で電圧管理がより重要になっています。この顧客グループは予測期間を通じて需要の主要基盤であり続けます。その調達規模はまた、サプライヤーの設備投資と地域サービスへの投資を形成します。
再生可能エネルギー開発業者は2031年にかけてCAGR 7.8%で成長する見込みであり、用途の中で最高の成長率です。系統連系された各発電所は、接続および電圧制御要件を満たすことができる機器を必要とします。開発業者は、安定した出力を支援し、独立した補償機器の必要性を低減する部品を好みます。データセンターは、電力要件の増大に伴い変圧器需要の新興源となっています。産業ユーザーは炉用および整流器用途の基礎需要を維持しています。鉄道事業者は電化プログラムと牽引変電所を通じて需要を加えています。その他の用途には、洋上風力プロジェクト向けのHVDCインターフェース機器が含まれます。これらの顧客を合わせると、負荷時タップ切換器市場はその歴史的な電力会社集中を超えて広がります。
地域分析
アジア太平洋地域オンロードタップチェンジャー(OLTC)機器市場
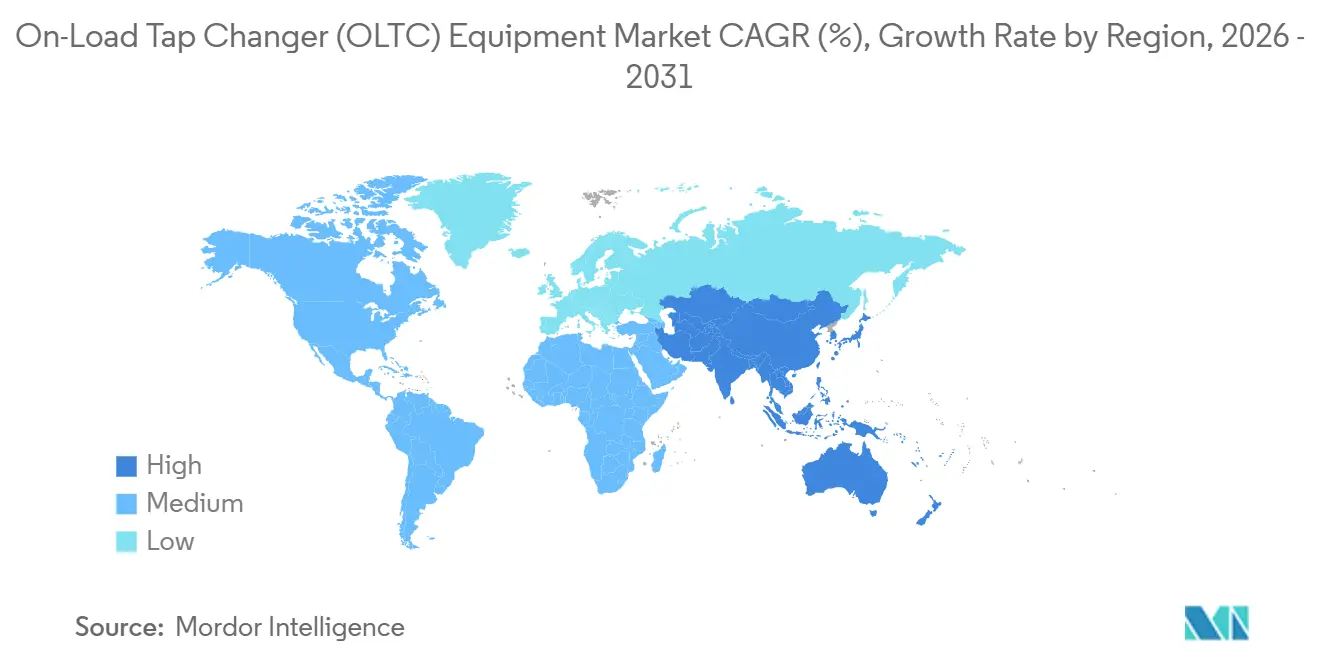
アジア太平洋地域は2025年の地域収益の38.7%を占め、2031年までに8.1%のCAGRで成長すると予測されている。中国の国家電網は、提供された調査において、2025年の送電設備アップグレードに6,500億人民元(920億9,000万米ドル相当)を指定した。これらのアップグレードには、変圧器の電圧制御がシステム設計の一部となる超高圧インフラが含まれる。インドの国家電力計画は、2027年度末までに220kV以上の変圧器容量を776,330MVA追加することを目標としている。イドはまた、送配電プログラムを通じて系統拡張を支援している。日本、韓国、オーストラリア、および東南アジア諸国は、再生可能エネルギーの系統接続と広範な電化を通じて需要を追加している。オンロードタップチェンジャー市場は、この地域の複合的な需要、製造、および供給上の優位性から恩恵を受けている。
北米オンロードタップチェンジャー(OLTC)機器市場
北米は、提供されたドラフトにおいて2番目に大きな地域市場である。老朽化した設備の更新は、米国の電力システム全体において重要な需要ドライバーであり続けている。データセンターの負荷増大も、変圧器および電圧制御需要のもう一つの源泉となっている。カナダとメキシコも、送配電のアップグレードおよび国境をまたぐ相互接続プロジェクトを追加している。材料コストおよび輸入政策の変更は、短期的に機器メーカーに圧力をかける可能性がある。調達リードタイムの長期化により、電力会社はより早期に更新計画を立てる傾向が強まっている。これは、技術要件を満たし、予測可能な納期スケジュールを提供できるプライヤーに有利に働く。したがって、この地域は強い需要と重大な供給・コスト上の制約を兼ね備えている。
欧州・中東・アフリカおよび南米オンロードタップチェンジャー(OLTC)機器市場
欧州は、系統投資、洋上風力接続、および鉄道電化を通じてオンロードタップチェンジャー市場を支援している。欧州委員会の系統行動計画は、2030年までに必要なネットワーク投資の規模を明示している。ナショナル・グリッドは2025年3月、北海系統接続向けに主要なHVDC供給契約を締結した。Hitachi EnergyとE.ONは2025年7月、ドイツにおける電力・配電変圧器に関する基本契約を締結した。南米ではブラジルが主導する形で需要が加わり、サウジアラビアおよびアラブ首長国連邦における系統プログラムが中東・アフリカを支援している。これらの地域は、提供された分析においてアジア太平洋地域および北米より規模が小さい。それでも、2031年までに変圧器および電圧制御機器に対するプロジェクトベースの需要を提供し続けている。
競合環境
オンロードタップチェンジャー市場は、プレミアム技術分野では集中しており、数量重視のミッドマーケット供給においては分散している。Maschinenfabrik Reinhausenは、プレミアムOLTC機器においてインストールベースと製造上の優位性を有している。同社は2026年4月、レーゲンスブルク、フンボルト、蘇州への投資を経て、16週間の安定した納期を発表した。この取り組みは、厳密な生産スケジュールを持つトランスフォーマーメーカーにとって重要な供給問題に対処するものであ。Hitachi Energyは、グローバル投資プログラムのもとでトランスフォーマー製造能力を拡大している。E.ONとのフレームワーク契約は、主要サプライヤーが電力会社の調達において長期的なポジションを確保する方法を示している。Siemens Energyもノースカロライナ州におけるトランスフォーマー能力への投資を発表した。これらの動きは、供給能力と納期対応力が依然として主要な競争要因であることを示している。
Jiangsu Huaming Power Equipment、Shandong Taikai Transformer、Liaoning Jinli Electric Power、Zhejiang Tenglong Electrical Apparatusを含む中国メーカーは、ミッドティアおよび輸出機会を巡って競争している。それらのポジションは、提供された草案において価格およびリードタイム競争と関連付けられている。CTR Manufacturing、Easun MR Tap Changers、On Load Gears、CG Powerを含むインドのサプライヤーは、インドの拡大するトランスフォーマー生産基盤から恩恵を受けている。オンロードタップチェンジャー市場には、トランスフォーマーおよびグリッドプロジェクトに対応するグローバルな電気機器企業も含まれる。製品認定、導実績、およびサービスサポートは、重要な電力会社向けアプリケーションにおいてより重要な意味を持つ。コストとリードタイムは、ミッドマーケットにおいて引き続き重要な要素である。したがって、サプライヤーの戦略はプレミアム技術と数量重視の機器の間で異なる。競合分野には、主要企業の合算シェアは提供されていない。
デジタルサービスは、新たな競争領域を生み出している。ReinhausenのETOSプラットフォームおよびmyReinhausenツールは、ロジック編集、コミッショニング、およびモニタリング機能を統合している。この戦略は、機器販売を超えてサプライヤーとの関係を拡張するものである。電力会社がメンテナンス計画においてセンサーデータを活用する場合、状態監視ツールはアフターマーケット業務を支援できる。Trench Groupは、高電圧グリッドコンポーネントについてHitachi Energy、GE Vernova、Siemens Energyと長期フレームワーク契約を締結した。これらの契約は、コンポーネントサプライヤーが将来の能力需要がピークに達する前に優先的なポジションを確保しようとする方法を示している。ンロードタップチェンジャー市場における競争力は、したがってハードウェア設計、製造能力、納期対応力、およびデジタルサービス能力と結びついている。提供された情報には上位プレイヤーの合算市場シェアが含まれていないため、集中度スコアを算出することはできない。
負荷時タップ切換器(OLTC)機器産業のリーダー企業
-
Maschinenfabrik Reinhausen GmbH(MR)
-
Jiangsu Huaming Power Equipment Co., Ltd.
-
Hitachi Energy Ltd.
-
Elprom Heavy Industries JSC
-
Shandong Taikai Transformer Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
オンロードタップチェンジャー(OLTC)機器市場
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- CTR Manufacturing Industries Pvt. Ltd.
- Easun MR Tap Changers Pvt. Ltd.
- Eaton Corporation plc
- Elprom Heavy Industries JSC
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Jiangsu Huaming Power Equipment Co., Ltd.
- Krishna Power Industries
- Liaoning Jinli Electric Power Electrical Appliance Co., Ltd.
- Maschinenfabrik Reinhausen GmbH
- Mitsubishi Electric Corporation
- On Load Gears Pvt. Ltd.
- Shandong Taikai Transformer Co., Ltd.
- Siemens Energy AG
- Suzhou Silver Technology Co., Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Zhejiang Tenglong Electrical Apparatus Co., Ltd.
Recent Industry Developments in オンロードタップチェンジャー(OLTC)機器市場
- 2026年7月:Hitachi Energy Ltd.とLarsen & Toubroは、オランダのNederwiek3およびドイツのLanWin5のHVDCリンクについてTenneT社から受注しました。各リンクは、既存の複数年枠組み協定の下で北海洋上風力2 GWを陸上に送電します。
- 2026年4月:Maschinenfabrik Reinhausenは、レーゲンスブルク、テネシー州フンボルト、および蘇州への投資によって実現した、安定した16週間のOLTC納品時間を発表しました。
- 2026年2月:GE Vernova Inc.とXcel Energyは、ガスタービン、風力容量予約、および電力網機器協力をカバーする戦略的提携協定に署名しました。
- 2025年12月:GE Vernova Inc.とSeatriumは、ドイツ北海のBalWin5 2.2 GW HVDC洋上系統接続についてTenneT社から契約を受注しました。
世界の負荷時タップ切換器(OLTC)機器市場レポートの調査範囲
負荷時タップ切換器(OLTC)機器は、変圧器の電圧調整システムであり、電源を遮断することなく変圧器が通電・負荷状態にある間に巻線のタップ位置を変更することで変圧器の巻数比を調整します。タップセレクターと開閉機構(通常はダイバータースイッチまたは真空インタラプター)を使用して出力電圧を調整し、負荷または入力電圧の変動にもかかわらず所望の範囲内に維持します。OLTC機器は主に、継続的かつ精密な電圧調整が必要な電力・配電変圧器、系統変電所、および産業用電気システムで使用されます。
負荷時タップ切換器(OLTC)機器市場は、タイプ別、相別、変圧器別、用途別、および地域別に区分されています。タイプ別では、市場は油浸式、真空式、機械式、および電子式OLTCに区分されています。相別では、市場は単相および三相に区分されています。変圧器別では、市場は電力変圧器、配電変圧器、炉用変圧器、およびその他の変圧器に区分されています。用途別では、市場は電力会社、産業ユーザー、商業ユーザ、再生可能エネルギー開発業者、鉄道事業者、データセンター事業者、およびその他に区分されています。本レポートはまた、主要地域の26カ国における世界の負荷時タップ切換器(OLTC)機器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 油浸式OLTC |
| 真空式OLTC |
| 機械式OLTC |
| 電子式OLTC |
| 単相 |
| 三相 |
| 電力変圧器 |
| 配電変圧器 |
| 炉用変圧器 |
| その他の変圧器 |
| 電力会社 |
| 産業ユーザー |
| 商業ユーザー |
| 再生可能エネルギー開発業者 |
| 鉄道事業者 |
| データセンター事業者 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| タイプ別 | 油浸式OLTC | |
| 真空式OLTC | ||
| 機械式OLTC | ||
| 電子式OLTC | ||
| 相別 | 単相 | |
| 三相 | ||
| 変圧器別 | 電力変圧器 | |
| 配電変圧器 | ||
| 炉用変圧器 | ||
| その他の変圧器 | ||
| 用途別 | 電力会社 | |
| 産業ユーザー | ||
| 商業ユーザー | ||
| 再生可能エネルギー開発業者 | ||
| 鉄道事業者 | ||
| データセンター事業者 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
負荷時タップ切換器市場の規模はどのくらいですか?
負荷時タップ切換器市場規模は、2026年の0.91 ビリオン 米ドルから2031年までに1.18 ビリオン 米ドルへとCAGR 5.33%で拡大する見込みです。
負荷時タップ切換器の需要を促進しているものは何ですか?
電力網の近代化、変圧器の更新、再生可能エネルギーの接続、および電圧制御ニーズの増大が需要を支える主な要因です。
最も急速に成長している製品タイプはどれですか?
真空式OLTCは2031年にかけてCAGR 6.2%で成長する見込みであり、油浸式製品は2025年の収益の61.4%を占めました。
最も強い成長見通しを持つ変圧器カテゴリーはどれですか?
配電変圧器は、分散型エネルギーリソースとEV充電が電圧変動を増大させるにつれて、2031年にかけてCAGR 6.9%で成長する見込みです。
2031年まで最も急速に成長する用途はどれですか?
再生可能エネルギー開発業者は、系統連系プロジェクトが信頼性の高い電圧調整を必要とするため、2031年にかけてCAGR 7.8%で成長する見込みです。
需要と成長をリードしている地域はどこですか?
アジア太平洋は2025年の収益の38.7%を占め、2031年にかけてCAGR 8.1%で成長する見込みです。