
北米プラスチックキャップ・クロージャー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
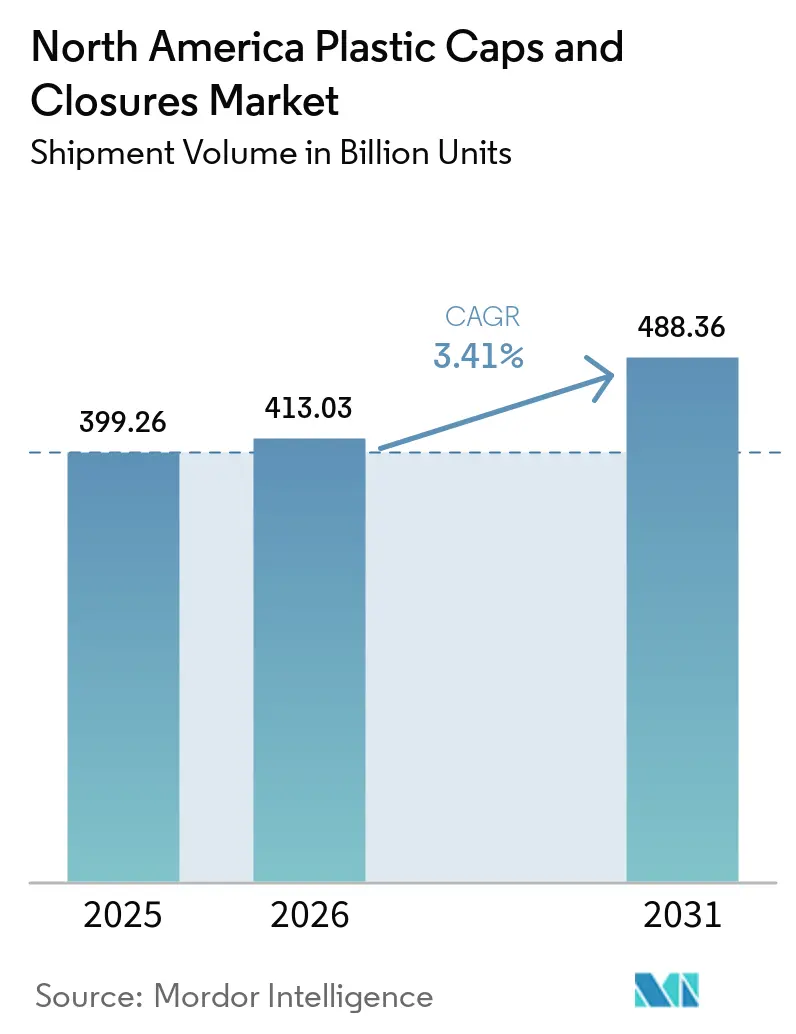
| 基準年の市場規模 (2025) | 399.26 十億ユニット |
| 市場取引高 (2026) | 413.03 十億ユニット |
| 市場取引高 (2031) | 488.36 十億ユニット |
| Growth Rate (2026 - 2031) | 3.41 % |
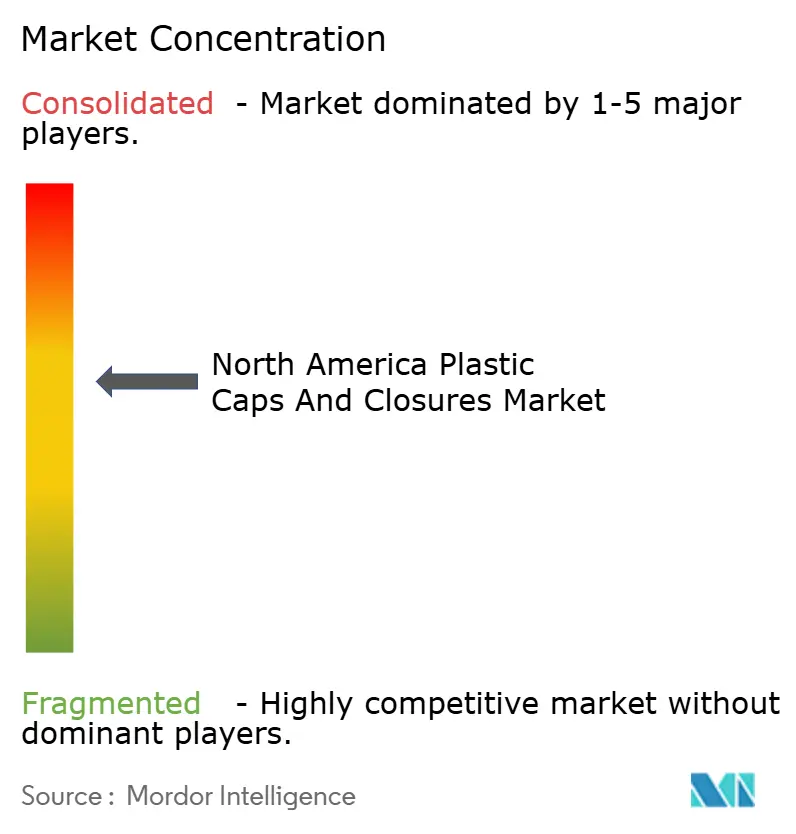
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米プラスチックキャップ・クロージャー市場分析
北米プラスチックキャップ・クロージャー市場規模は、2025年の3,992億6,000万個、2026年の4,130億3,000万個から2031年には4,883億6,000万個へと拡大し、2026年から2031年にかけてCAGR 3.41%を記録する見込みです。飲料ポートフォリオはカリフォルニア州の再生材料50%配合義務に対応するポリプロピレン単一素材設計へと移行しており、オンライン医薬品出荷向けの子供安全(チャイルドレジスタント)仕様は市場全体の基準の約2倍のペースで拡大しています。米国9州およびカナダ4州における未使用樹脂クロージャー1個当たりUSD 0.02~0.04の拡大生産者責任(EPR)手数料がコンバーターのマージンを圧迫し、消費後再生材料の調達競争を激化させています。圧縮成形は、新型プレスが標準28ミリメートル飲料用クロージャーを3秒未満でサイクルできるようになったことでコスト面のリーダーシップを維持しており、一方で3Dプリンティングはカリフォルニア州が提案する2027年テザードキャップ規制に先立ち、テザードヒンジのプロトタイプ製作に採用されています。ブランドオーナーによる競合監査では、再生材料配合率、1,000個当たりのカーボンフットプリント、使用後のリサイクル適性でサプライヤーを評価するようになっており、北米プラスチックキャップ・クロージャー市場全体の契約獲得競争の構図を塗り替えています。
主要レポートのポイント
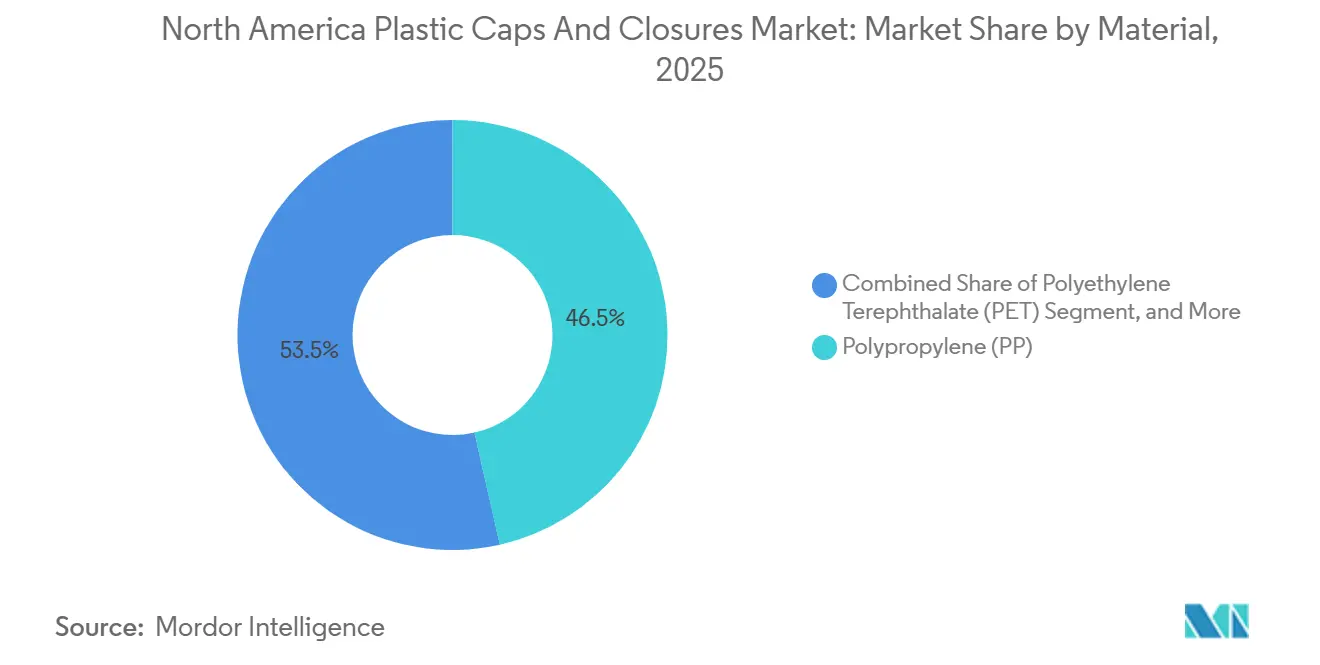
- 素材別では、ポリプロピレンが2025年の北米プラスチックキャップ・クロージャー市場シェアの46.47%を占め、ポリエチレンテレフタレートクロージャーは2031年にかけてCAGR 4.31%で成長する見込みです。
- タイプ別では、ねじ式クロージャーが2025年の市場シェア48.83%で北米プラスチックキャップ・クロージャー市場をリードし、チャイルドレジスタント仕様は2026年から2031年にかけて4.02%成長すると予測されています。
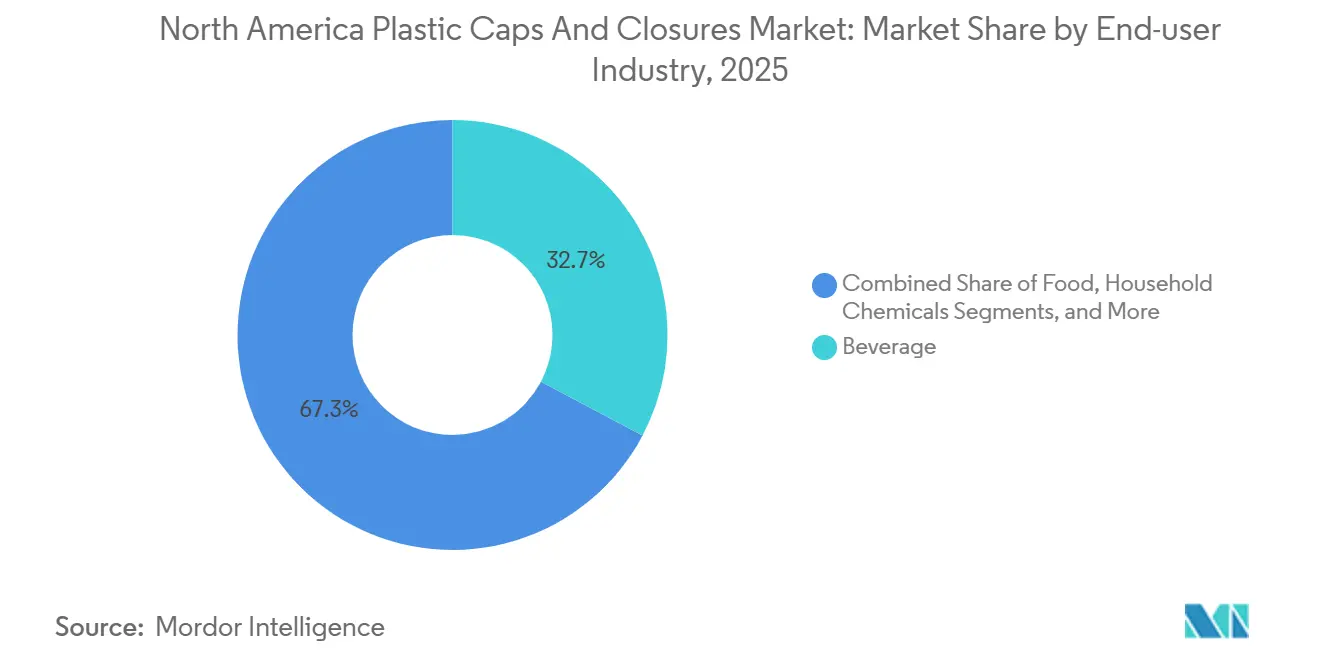
- エンドユーザー別では、飲料が2025年需要の32.74%を占め、医薬品・ヘルスケア向けクロージャーはCAGR 3.86%で2031年まで先行して成長しています。
- プロセス別では、圧縮成形が2025年出荷量の53.81%を占めましたが、ラピッドプロトタイピング向け3Dプリンティングは年率3.66%で拡大しています。
- 地域別では、米国が2025年数量の70.92%を占め、メキシコが2031年にかけてCAGR 6.33%で最も成長の速い国となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ボトル入り飲料・機能性飲料の需要急増 | +0.8% | 米国およびカナダ、メキシコ都市部への波及あり | 中期(2~4年) |
| テザード仕様・Eコマース対応クロージャーへのブランドオーナーの推進 | +0.6% | 米国(カリフォルニア州、オレゴン州、ワシントン州)、カナダ(ブリティッシュコロンビア州、ケベック州) | 長期(4年以上) |
| リサイクルの容易化に向けたポリプロピレン単一素材キャップへのシフト | +0.5% | 北米全域、カリフォルニア州および米国北東部州での早期採用 | 中期(2~4年) |
| オンライン医薬品・栄養補助食品ブームによるチャイルドレジスタントクロージャー需要の拡大 | +0.7% | 米国およびカナダ、大都市圏のEコマースフルフィルメントゾーンに集中 | 短期(2年以内) |
| AIを活用したインライン検査による不良率・コストの低減 | +0.3% | 米国およびメキシコの製造回廊 | 中期(2~4年) |
| NFCおよびQR認証を組み込んだスマートキャップ | +0.2% | 米国(スピリッツおよび医薬品セグメント)、カナダ(大麻食品) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ボトル入り飲料・機能性飲料の需要急増
機能性飲料の新製品発売数は2025年に前年比23%増加し、15 psiのシール完全性を保つ改ざん防止仕様の28ミリメートルおよび38ミリメートルクロージャーへの需要が加速しました。[1]Beverage Industry Magazine、「2025年に機能性飲料の新製品発売が23%急増」、bevindustry.com 個食用ボトル入り水がカテゴリー売上の62%を占めるようになり、ブランドは1個当たりUSD 0.003の素材コスト削減を実現する軽量クロージャーを指定するようになっています。スポーツ栄養メーカーは、逆流汚染を防ぐシリコーン製チェックバルブ付きフリップトップディスペンサーを標準化しています。米国では、強化水の1人当たり摂取量が2025年に14.7ガロンに達し、カナダを50%以上上回っており、クロージャー数量に対する同国の突出した牽引力を示しています。携帯性への嗜好と健康志向の新製品発売の融合により、飲料は北米プラスチックキャップ・クロージャー市場の中核であり続けています。
オンライン医薬品・栄養補助食品ブームによるチャイルドレジスタントクロージャー需要の拡大
米国のオンライン薬局収益は2025年にUSD 920億に達し、処方薬ボトルの38%が郵便注文フルフィルメントを通じて流通しました。[2]全米薬局委員会協会、「オンライン薬局売上成長」、nabp.pharmacy 毒物防止包装法はチャイルドレジスタントクロージャーを義務付けており、栄養補助食品販売業者はASTM D3475プロトコルEを満たすシニアフレンドリーなスクイーズ・アンド・ターン設計を採用し、子供の安全性を維持しながら成人の開封成功率を85%に改善しています。AptarGroupは、GLP-1医薬品包装数量の急増により2025年第3四半期に医薬品クロージャー出荷量が22%増加しました。高齢化人口とブロードバンド普及率が交差するフロリダ州、アリゾナ州、カリフォルニア州での成長クラスターが近期の上昇余地を支えています。これらのダイナミクスは、北米プラスチックキャップ・クロージャー市場におけるチャイルドレジスタント製品のプレミアムポジショニングを強化しています。
テザード仕様・Eコマース対応クロージャーへのブランドオーナーの推進
カリフォルニア州の提案SB 45は、欧州の使い捨てプラスチック指令を踏まえ、2027年までにテザードキャップを義務付けています。コカ・コーラとペプシコは2025年1月、米国のボトル入り水および炭酸飲料ポートフォリオの80%を2026年12月までにヒンジテザードクロージャーへ移行することを誓約しました。Eコマースの漏れに関する研究では、トルク最適化クロージャーが荷物の不良率を2.1%から0.4%に削減することが示されており、飲料のEコマース数量が2025年に19%増加する中で重要な指標となっています。オレゴン州のビーチ清掃データは、テザード仕様が普及している地域でキャップの散乱が34%減少したことを示しています。1キャビティ当たりUSD 45,000~80,000に及ぶ高い金型コストがサプライヤープールを絞り込み、北米プラスチックキャップ・クロージャー市場における差別化を鮮明にしています。
リサイクルの容易化に向けたポリプロピレン単一素材キャップへのシフト
カリフォルニア州SB 1013は、飲料容器に2030年までに50%の再生材料を含有することを規定しており、クロージャーも明示的に対象としています。単一素材ポリプロピレンは従来のポリエチレンライナーを不要にしますが、気密シールを維持するには0.05ミリメートル未満の成形公差が求められます。Guala Closuresは、12ヶ月の熟成試験において酸素透過量を1日0.3 cc未満に抑えたオールポリプロピレン製スピリッツキャップを検証しました。再生ポリプロピレンはバージン材に対して1トン当たりUSD 150~200のプレミアムで取引されており、コンバーターが複数年契約を締結するインセンティブとなっています。ブランド監査ではISO 14021自己宣言基準が参照されるようになり、グリーンウォッシングを抑制し、北米プラスチックキャップ・クロージャー市場全体での単一素材へのシフトを加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 未使用樹脂に対する拡大生産者責任手数料 | -0.4% | 米国(カリフォルニア州、メイン州、オレゴン州、コロラド州)、カナダ(ブリティッシュコロンビア州、ケベック州) | 短期(2年以内) |
| スクリューキャップに取って代わるフィットメント付きスタンドアップパウチの台頭 | -0.3% | 米国およびカナダ、ソース類・飲料・家庭用化学品に集中 | 中期(2~4年) |
| 米国・カナダのリサイクルポリエチレンテレフタレート配合義務によるバージンポリプロピレン需要の圧迫 | -0.2% | 米国(カリフォルニア州、ワシントン州)、カナダ(連邦義務) | 長期(4年以上) |
| 飲料ブランドによるアルミニウムクラウン再封止の試験 | -0.1% | 米国クラフトビールおよびプレミアムスピリッツセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
未使用樹脂に対する拡大生産者責任手数料
2025年以降、米国9州およびカナダ4州が、リサイクルアップグレードの財源として未使用樹脂クロージャー1個当たりUSD 0.02~0.04のEPR手数料を課しています。[3]製品スチュワードシップ研究所、「北米における拡大生産者責任プログラム」、productstewardship.us メイン州のプログラムは100%再生材料使用に対して手数料を免除し、1トン当たりUSD 80~120のコスト優位性を付与していますが、食品グレードの再生ポリプロピレンの北米供給量は需要の56%しか満たしていません。ブリティッシュコロンビア州の制度は、路肩回収の改善資金として1個当たりUSD 0.015を追加します。断片化した法規制により、コンバーターはSKUと在庫の管理を余儀なくされ、北米プラスチックキャップ・クロージャー市場全体の間接費が増加しています。
スクリューキャップに取って代わるフィットメント付きスタンドアップパウチの台頭
フレキシブルスタンドアップパウチの地域出荷量は2025年に11%増加し、調味料・洗剤分野で硬質ボトルを代替しています。スパウトフィットメント付きパウチは輸送重量を85%削減し、長距離輸送の物流コストを1個当たりUSD 0.12削減します。ハインツとユニリーバは、2024年にケチャップと洗剤のSKUを切り替えた後、1億2,000万個の硬質クロージャーを廃止しました。炭酸飲料はパウチスパウトが45 psiの圧力に耐えられないため影響を受けませんが、非炭酸飲料カテゴリーはクロージャー数量を侵食し続け、北米プラスチックキャップ・クロージャー市場の拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
単一素材義務の強化に伴いポリエチレンテレフタレートクロージャーが台頭ポリエチレンテレフタレートクロージャーは2025年出荷量の12%に過ぎませんが、ボトル入り水メーカーがリサイクル収率を向上させるライナーレスポリエチレンテレフタレートキャップへ転換するにつれ、2031年にかけてCAGR 4.31%で成長しています。ポリプロピレンは炭酸飲料の酸素透過量を1日0.5 cc未満に抑えるバリア特性により、依然として46.47%のシェアで市場を支配しています。クロージャーを再生材料配合目標に含めるカリフォルニア州AB 793を受け、Silganはテキサス州の3ラインを再生ポリエチレンテレフタレート向けに改造し、年間6,000万個の生産能力を追加しました。
食品グレードの再生ポリエチレンテレフタレートを1トン当たりUSD 200のプレミアムで長期契約確保するコンバーターは供給を守っています。一方、メキシコは依然として78%がバージンポリプロピレンであり、リサイクルインフラの限界を反映していますが、2025年の国家リサイクル戦略は2030年までに再生材料30%配合を目標としています。素材転換は北米プラスチックキャップ・クロージャー市場全体で不均一に進んでいます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


タイプ別:
チャイルドレジスタント仕様がねじ式標準品を上回る成長ねじ式クロージャーは2025年数量の48.83%をリードし、清涼飲料の圧力保持に不可欠です。チャイルドレジスタント設計は、大麻食品に関するヘルスカナダのトルク閾値規則と米国のEファーマシー成長に支えられ、CAGR 4.02%で進展しています。アプターのスクイーズ・アンド・ターン式チャイルドレジスタントクロージャーは、子供の安全性を損なうことなく成人の開封成功率を92%に引き上げ、アーリーアダプターの関心を獲得しています。
出荷量の18%を占めるディスペンシングキャップは、片手使用をサポートするフリップトップが好まれるスポーツ飲料で人気を集めており、特に個食用スポーツドリンクが年率14%成長するメキシコで顕著です。ねじなしスナップオン仕様はEコマース輸送中の漏れが広範な普及を制限するためニッチにとどまっています。これらのパターンは、北米プラスチックキャップ・クロージャー市場内のセグメント多様性を維持する製品固有の性能ニーズを浮き彫りにしています。
エンドユーザー産業別:
医薬品クロージャーが飲料の基準を上回るペースで加速飲料用キャップ・クロージャーは2025年の総ユニット数の32.74%を占めているが、医薬品・ヘルスケア向けクロージャーは3.86%の成長を示しており、920 ビリオン 米ドル規模の米国オンライン薬局セクターがその追い風となっている。電解質やアダプトゲンを訴求したボトルウォーターの新製品投入により、関連クロージャーの需要は2025年に3.9%増加した一方、スピリッツブランドはNFCチップをクロージャーに組み込んで偽造品対策を強化し、ユニットあたりのクロージャー収益を拡大している。
食品向けクロージャーは出荷量の22%を占めるが、フレキシブルパウチへの代替圧力にさらされている。化粧品・トイレタリーは出荷量の11%を占め、エアレスポンプがセラムの棚持ちを向上させている。家庭用化学品は濃縮処方によりクロージャー使用量が減少し、CAGRは2.8%にとどまっている。医薬品分野の成長が低迷セグメントを補完することで、北米プラスチックキャップ・クロージャー市場全体の成長が安定的に維持されている。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
製造プロセス別:
圧縮成形がスピード優位性を維持しながら3Dプリンティングがプロトタイピングで拡大圧縮成形は2025年生産量の53.81%を担い、1キャビティ1時間当たり1,200個超を生産する3秒未満のサイクルが支持されています。数量の38%を占める射出成形は、複雑なチャイルドレジスタント形状に不可欠です。圧縮成形のスピードと射出成形の汎用性を組み合わせたハイブリッドシステムが2025年10月にデビューし、ISO 15378認証下での寸法精度を必要とする医薬品コンバーターをターゲットとしています。
3Dプリンティングによるラピッドプロトタイピングは出荷量の2%に過ぎませんが、設計サイクルが9ヶ月に半減したことで年率3.66%成長しています。ブランドはUSD 100,000の金型ミスを回避するためにUSD 2.50のプロトタイプコストを受け入れています。メキシコの施設は高容量飲料キャップの輸出に特化した構成を反映し、89%が圧縮成形にとどまっています。プロセスの選択は北米プラスチックキャップ・クロージャー市場内のエンドユーザー需要と整合しています。
地域分析
米国およびメキシコのプラスチックキャップ・クロージャー市場
米国は2025年の出荷量の70.92%を占め、一人当たり44.7ガロンの飲料消費量と5,800億米ドル規模の製薬セクターに支えられている。カリフォルニア州のコンバーターは、SB 1013のインセンティブにより、2025年の生産量の42%をポストコンシューマー樹脂で製造しており、全国平均の28%を上回っている。EPR手数料の複雑な体系により、管理コストが1ユニット当たり最大0.012米ドル増加している。テキサス州に納入されるニアショアリングされたメキシコからの輸入品は、現在国内価格を8〜12%下回っており、北米プラスチックキャップ・クロージャー市場のマージンを圧迫している。
カナダおよび米国のプラスチックキャップ・クロージャー市場
カナダは地域全体の出荷量の18%を占め、2025年に3.5%成長した。これは大麻食品向けの子供安全対応需要と、ブリティッシュコロンビア州の75%回収義務によるリサイクル樹脂の供給増加に支えられている。ケベック州はデポジット返金制度を通じてクロージャーの82%回収率を達成し、地元コンバーター向けのフィードストックを確保した。市場集中度は米国よりも高く、上4社がカナダの出荷量の68%を支配しているのに対し、米国では52%にとどまっている。
メキシコのプラスチックキャップ・クロージャー市場
メキシコは2025年の出荷量のわずか11%を占めるに過ぎないが、4億2,000万米ドルのニアショアリング投資を背景に、2031年にかけて6.33%の成長を遂げている。Silganのモンテレイ工場は2025年4月に稼働を開始し、飲料用クロージャーの生産能力を8億ユニット追加した。時給3.80米ドルの労働コストにより、米国生産品より10〜14%低い着地価格が実現している。メキシコシティ、グアダラハラ、モンテレイにおける都市部の消費は年間9%増加しており、国内需要に二桁台の追い風をもたらしている。
規制環境
北米におけるプラスチックキャップおよびクロージャーに関する規制は、循環性、報告義務、食品接触安全性を中心に強化されている。米国では、EPAが2024年に「プラスチック汚染防止のための国家戦略」を最終化し、プラスチックのライフサイクル全体にわたる連邦レベルでの一体的な方向性を示すとともに、州レベルの包装EPR制度が次第に重要性を高め、クロージャーの設計選択やPCR調達戦略に影響を及ぼしている。
食品・飲料用クロージャー材料は、米国FDAの食品接触規則および食品接触物質(FCS)枠組みによって規制されており、一部のシーリングガスケットについては21 CFR 177.1210の要件が適用される。カナダでは、環境・気候変動省がCEPA(第46条)に基づき連邦プラスチック登録制度を設立し、2025年に2024年データに関するフェーズ1報告が開始され、2026年には報告カテゴリーが段階的に拡大される。これにより、カナダ市場にクロージャーを含むプラスチック包装を投入する製造業者・輸入業者のコンプライアンス負担が増大している。
バリューチェーン分析
バリューチェーンは、樹脂およびPCR供給、クロージャー設計・金型製作、高速製造(圧縮成形および射出成形)、品質・トレーサビリティシステム、ブランドオーナーおよび受託加工業者への流通、そしてPCRの入手可能性とEPR費用の結果を左右する使用後回収・リサイクル経路にまで及ぶ。主要な市場参加者には、Silgan Holdings、Amcor、AptarGroup、Closure Systems International、TriMas、および Husky Technologiesなどの設備供給業者が含まれ、ブランドオーナーはリサイクル含有率、不良率、リサイクル可能性に基づくサプライヤースコアカードの活用を強めている。
上流の制約は、食品グレードのリサイクルPPおよびリサイクルPETを大規模に確保することに集中している。下流の複雑性も、製造業者が管轄区域ごとに異なるEPRおよびリサイクル含有率要件にSKUを適合させる中で高まっている。カリフォルニア州SB 54は、この地域における主要な運用上の基軸である。CalRecycleの恒久規則は2026年5月1日に行政法局によって承認され、2026年6月には初回の生産者登録期限が設けられており、より体系的なデータ収集、包装属性の文書化、コンバーター、流通業者、生産者責任機関間の連携強化が求められている。U.S. Plastics Pactなどの業界連携組織は、樹脂供給業者、コンバーター、ブランドをリサイクル含有率の拡大や再利用設計のワークストリームで結び付け、モノマテリアルキャップ、テザー付き形態、PCR使用時の品質管理強化への移行を後押ししている。
競合ランドスケープ
市場集中度は中程度であり、上位5社であるSilgan Holdings、Amcor、AptarGroup、Closure Systems International、Berry Globalが2025年数量の相当なシェアを保有しています。技術が競争の軸となっています。Silganはテキサス州のポリエチレンテレフタレート回収に投資して25,000トンの原料を確保し、Amcorは12ヶ月間CO₂ 3.8容量を維持する単一素材ポリプロピレンキャップを商業化しました。AptarGroupは2024年から2025年にかけてNFCクロージャー特許を14件出願し、スマートキャップのリーダーシップを確固たるものにしました。
ASTM D3475準拠と関節炎に配慮した人間工学を両立するシニアフレンドリーなチャイルドレジスタント設計においてホワイトスペースの機会が生まれており、65歳以上の米国人口が2025年に5,800万人に達したにもかかわらず、既存サプライヤーが投資不足のセグメントです。Phoenix ClosuresやMold-Rite PlasticsなどのミッドティアコンバーターはAI対応検査を採用し、不良流出率を0.3%未満に抑え、医薬品バイヤーからゼロ欠陥契約を獲得しています。
ISO 15378は最低条件となっており、2025年の医薬品入札の62%が認証を要件としました。1ライン当たりUSD 120万~280万のインダストリー4.0アップグレードが、段取り替えスピードと設備総合効率でサプライヤーを差別化するようになっています。こうした軍拡競争的な投資が北米プラスチックキャップ・クロージャー市場の競争テンポを規定しています。
北米プラスチックキャップ・クロージャー業界のリーダー企業
Silgan Holdings Inc.
Amcor PLC
Closure Systems International Inc.
AptarGroup Inc.
Trimas Corporation
- *免責事項:主要選手の並び順不同
北米プラスチックキャップ・クロージャー市場
- Silgan Holdings Inc.
- Amcor plc
- AptarGroup Inc.
- Closure Systems International Inc.
- TriMas Corporation
- Guala Closures SpA
- Tetra Pak Group
- O.Berk Company LLC
- BERICAP Holding GmbH
- Pano Cap Canada Ltd
- Erie Molded Plastics Inc.
- Crown Holdings Inc.
- Phoenix Closures Inc.
- Mold-Rite Plastics LLC
- Comar LLC
- Husky Technologies
- SACMI Imola S.C.
- Sonoco Products Company
- Plastipak Holdings Inc.
- Albea Group

市場機会と将来展望
リサイクル性を考慮した設計とモノマテリアル化への移行は、新たなガイダンスやブランドの審査基準に適合するPETおよびPPクロージャープラットフォームに新たな余地を生み出している。2026年2月、Association of Plastic Recyclers(APR)はキャップの色とリサイクル性試験に関するPETキャップ設計ガイダンスを発行し、コンバーターおよびブランドに明確な目標を提供した。これにより、ボトルが既にPET製であり、回収システムがPETリサイクル収率を優先する場合において、PETキャップの採用が支援されている。
主要サプライヤーによる能力・生産体制の再構築も、飲料および関連カテゴリーにおける短期的な調達・認証機会を生み出している。Closure Systems Internationalは2026年5月、Amcorから北米の製造拠点2カ所(ペンシルベニア州エリーおよびミシシッピ州ハッティスバーグ)を買収し、地域における飲料用クロージャー生産への投資再開と、大量生産プログラムのリードタイム短縮を示している。2026年3月には、Southeastern Containerがノースカロライナ州で3,100万米ドル規模の拡張を発表し、クロージャー製造能力を追加することを示し、ボトルサプライヤーによる統合と併設型パッケージング拠点の継続的な進展を示している。政策およびサービス提供コストの側面では、EPR費用設定への生産者の関与がより組織化されつつあり、Circular Action Allianceが2026年6月に協議プロセスを開始したことで、リサイクル性属性やリサイクル含有率を文書化できるクロージャー設計の価値が、エコ調整型費用構造の中で高まっている。
Recent Industry Developments in 北米プラスチックキャップ・クロージャー市場
- 2026年5月:Closure Systems Internationalは、Amcorからペンシルベニア州エリーおよびミシシッピ州ハッティスバーグの北米製造拠点2カ所を買収した。この取引により、CSIの地域における飲料用クロージャー事業基盤が強化され、米国内における大量圧縮成形プログラムへの迅速な供給対応が可能となった。
- 2025年10月:Closure Systems Internationalは、無菌飲料充填向けのAsepti-Lok 47 38mmクロージャーを発表し、また、アクティブでオンザゴーな飲料向けのSport Flip Top 38mmクロージャーを発売した。これらの新製品により、CSIの飲料用製品ポートフォリオは無菌充填およびホットフィル用途にわたり拡大し、標準的なねじ式形態を超えた性能差別化が図られた。
- 2024年7月:Origin MaterialsとReed City Groupは、バージンまたはリサイクルPETを用いてミシガン州でPETキャップおよびクロージャーを量産する戦略的パートナーシップを開始し、2024年後半の生産開始を予定した。この提携は、モノマテリアルリサイクルの流れに合致するPETクロージャー供給への関心の高まりを反映しており、北米におけるPETキャップ生産能力の新たな経路を生み出した。


北米プラスチックキャップ・クロージャー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、北米全域においてパッケージ製品の密封および分注を目的として販売されるプラスチックキャップ・クロージャーを対象とし、製造時点および包装サプライチェーンへの販売時点で計測される。
対象外の範囲:金属製クロージャー、ガラス製ストッパー、紙ベースまたはコルク製クロージャー形式は本市場規模の算定から除外される。
セグメンテーション概要
- 素材別
- ポリエチレン(PE)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- その他素材
- タイプ別
- ねじ式
- ディスペンシング
- 非ねじ式
- チャイルドレジスタント
- エンドユーザー産業別
- 飲料
- ボトル入り水
- 清涼飲料
- スピリッツ
- その他飲料
- 食品
- 医薬品・ヘルスケア
- 化粧品・トイレタリー
- 家庭用化学品
- その他産業
- 飲料
- 製造プロセス別
- 射出成形
- 圧縮成形
- 3Dプリンティング・ラピッドプロトタイピング
- その他製造プロセス
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、プラスチックキャップ・クロージャーの定義を明確化し、エンドユース包装別の需要マップを構築するために活用された。米国国勢調査局の製造業データ、米国国際貿易委員会の貿易統計、カナダ統計局の公表データ、メキシコINEGIの産業指標など公的情報源を主に参照し、包装生産量のトレンドを把握した。
モデルの方向性を検証するため、包装・プラスチック業界団体の刊行物、包装材および接触材料に関する規制・基準の更新情報、査読済みのポリマー・包装関連学術誌、企業の年次報告書および投資家向けプレゼンテーション資料も参照した。また、企業財務・インテリジェンスをカバーする有料サブスクリプション、特許データベース、輸出入の船積みレベルの記録についても、製品ミックスや国境を越えた物流フローに関するデータの補完を目的として選択的に参照した。上記のソースはあくまで例示であり、データ収集・検証・明確化のために多数の公的・独自情報源が追加的に参照されている。
一次インタビューおよびサーベイ
一次調査は、飲料・食品・ホームケア・ヘルスケア包装にわたるクロージャーの出荷量、価格帯、およびミックスシフトの検証に重点を置いた。米国、カナダ、メキシコ全域の包装コンバーター、樹脂関連ステークホルダー、ブランドの調達担当者、流通側の関係者にヒアリングを実施し、公的データセットから直接読み取ることができない前提条件の確認に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:60% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:14% | マネージャー:45% |
市場規模算定と予測
市場規模の算定は、トップダウン型の需要再構築アプローチを用いて行われた。パッケージ製品の生産量および充填活動を、使用率および標準的な1パックあたりのクロージャー数を用いてクロージャー需要に換算した。次に、サンプリングされたサプライヤー出荷量、クロージャー出荷量のチャネルチェック、主要クロージャー形式別の価格帯チェックを用いた選択的なボトムアップ推計によりモデルを検証し、初回推計値に乖離が見られた場合に総計を調整した。
本市場において重要なインプットとしては、包装飲料・食品の出荷量、プラスチッククロージャーを使用するPETおよびHDPEコンテナの比率、軽量化およびテザードクロージャーの採用タイミング、転換コストに影響する樹脂価格の方向性、ならびにディスペンシング形式とねじ込み形式の間のミックスシフトが挙げられる。予測については、包装需要の成長と新型クロージャー設計の採用速度に関するシナリオ分析を実施し、インタビューによる専門家コンセンサスを用いてシナリオの幅を絞り込んだ。ボトムアップのシグナルが不完全な箇所については、保守的な普及率の前提を用いてギャップを補完し、国レベルで総計を再調整することで、より広範な包装生産量指標との整合性を維持した。
データ検証と更新サイクル
推計値は独立した複数のシグナルによるトライアンギュレーションを通じて検証され、出荷量・ミックス・想定ユニットエコノミクスが整合しない場合は外れ値としてフラグが立てられた。最終承認前に、モデルはアナリストによるステップバイステップのレビューを経て、樹脂連動価格、主要包装形式の変化、規制主導の設計変更など主要な前提条件が変更された場合にはフォローアップコールが実施される。
レポートは年次で更新され、需要や価格に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前には最終レビューが実施され、クライアントは定義された調査範囲と計測アプローチに沿った最新の見解を受け取ることができる。
Mordor Intelligenceの北米プラスチックキャップ・クロージャー市場規模と他の公表推計値との比較
本市場の公表推計値は、購入者の予想以上に乖離が生じることがある。これは、一部の調査が米ドルベースの金額で規模を算定し、他の調査が物理的な出荷ユニット数で算定しているためであり、価格およびミックスの前提条件が総計を大きく変動させる可能性があるためである。また、エンドユースおよびクロージャー形式にわたる調査境界の設定が調査によって異なる場合にも乖離が生じる。
貿易ベースの包装フローシグナルおよびエンドユース包装生産量チェックが、Mordor Intelligenceの推計値をユニット定義の需要プール(2025年:3,992.6 ビリオン ユニット)に紐付ける根拠となっており、形式や年度によって変動しうる想定平均販売価格に主導されることを防いでいる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 3,992.6 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 83.0 ビリオン 米ドル(2022年) | 2022年を基準年とした米ドルベースの金額を使用しており、結果は包装生産量に紐付いたユニットベースのクロージャー需要構築ではなく、クロージャー1個あたりの価格前提とミックスに大きく依存している。 |
| 地域コンサルタントB | 145.8 ビリオン 米ドル(2025年) | 2025年の金額ベースの数値を報告しており、基礎となるユニット需要が類似していても、ディスペンシング形式・特殊クロージャー・価格上昇の取り扱い方によって拡大または縮小する可能性がある。 |
表中の乖離は主に、ユニットベースの算定と米ドルベースの算定の混在、および価格環境が異なる異なる基準年の使用に起因している。包装活動指標にモデルを紐付け、インタビューによりミックスと価格の妥当性を確認することで、最終的な見解は再現性が高く、前提条件が変化した際に監査しやすい状態を維持している。


レポートで回答される主要な質問
北米プラスチックキャップ・クロージャー市場における2031年の個数出荷量はどの程度になりますか?
数量は2026年から2031年にかけてCAGR 3.41%で成長し、2031年までに4,883億6,000万個に達する見込みです。
最も成長の速いクロージャー素材はどれですか?
ポリエチレンテレフタレートキャップは、ブランドがライナーレス単一素材設計を採用するにつれ、年率4.31%で拡大しています。
チャイルドレジスタントクロージャーがシェアを拡大している理由は何ですか?
オンライン薬局・栄養補助食品チャネルがASTM準拠のチャイルドレジスタント設計を求めており、セグメントをCAGR 4.02%で押し上げています。
EPR手数料はサプライヤーにどのような影響を与えていますか?
クロージャー1個当たりUSD 0.02~0.04の未使用樹脂手数料は、コンバーターが再生原料を確保しない限りコストを引き上げ、ポリプロピレンおよびポリエチレンテレフタレート再生材料への素材転換を促進しています。
地域内で最も成長の速い国はどこですか?
メキシコはニアショアリング投資と都市部の飲料消費増加に支えられ、2031年にかけてCAGR 6.33%を記録しています。
主要コンバーターを差別化している技術は何ですか?
AIビジョン検査、NFC対応スマートキャップ、圧縮・射出ハイブリッドプレスへの投資が、品質とコンプライアンスの面でサプライヤーを際立たせています。
最終更新日:



