
北米ビルト・トゥ・レント住宅市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 11.14 十億米ドル |
| 市場規模 (2026) | 11.89 十億米ドル |
| 市場規模 (2031) | 16.53 十億米ドル |
| Growth Rate (2026 - 2031) | 6.81 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ビルト・トゥ・レント住宅市場分析
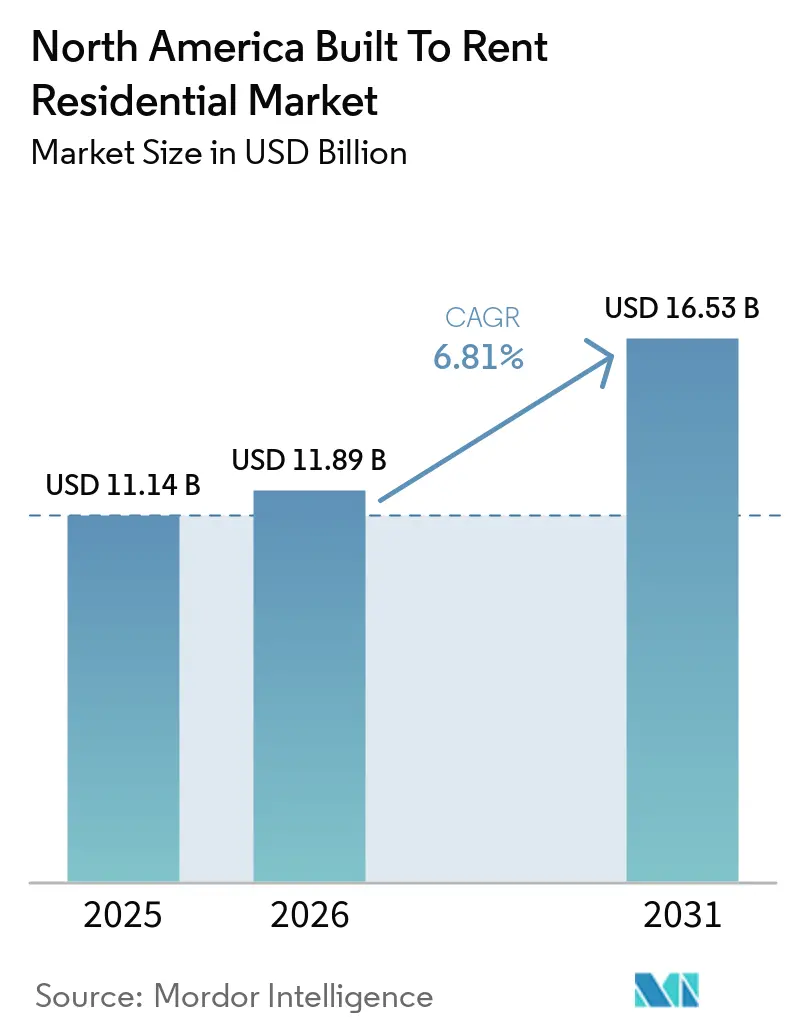
北米ビルト・トゥ・レント住宅市場規模は、2025年に111.4 ビリオン 米ドル、2026年に118.9 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 6.81%で成長し、2031年までに165.3 ビリオン 米ドルに達する見込みです。
2026年3月時点で、米国の主要50都市圏すべてにおいてスターターホームの賃貸は購入よりも費用が低く、月平均920米ドルの節約となっており、多くの世帯にとって賃貸住宅のアクセシビリティが維持されています。賃貸世帯は2025年の米国世帯増加数の約80%を供給し、純賃貸世帯数を89万8,000世帯増加させ、4,610万世帯に達しました。北米ビルト・トゥ・レント住宅市場は、建設活動の減少がサンベルト地域の一部に影響を与えた供給圧力を緩和すると見込れる中、より緩やかな開発サイクルへの適応を進めています。大規模オーナーは開発能力を拡充しており、中小規模のオーナーは資本と運営支援を確保するために管理パートナーやジョイントベンチャーを活用しています。カナダは公的融資を通じて目的建設型賃貸供給を拡大しており、メキシコは機関投資家向け賃貸投資構造を整備しつつあり、地域全体の機会を広げています。
レポートの主要ポイント
- タイプ別では、マルチファミリー・ビルト・トゥ・レントが2025年の北米ビルト・トゥ・レント住宅市場において46.5%のシェアを占め最大セグメントとなった一方、シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティは2031年までに8.4%という最高の予測CAGRを記録しました。
- 管理モデル別では、サードパーティ・オペレーターが2025年の北米ビルト・トゥ・レント住宅市場シェアの64.2%を占め最大セグメントとなった一方、ハイブリッド管理は2031年までにCAGR 8%という最速の成長を記録すると予測されています。
- 価格セグメント別では、ミッドマーケットが2025年の北米ビルト・トゥ・レント住宅市場において47.9%のシェアを占め最大セグメントとなった一方、アフォーダブル&ワークフォース住宅は2031年までに8.5%という最高の予測CAGRを記録しました。
- 地域別では、米国が2025年の北米ビルト・トゥ・レント住宅市場規模の90.3%を占め最大市場となった一方、メキシコは2031年までにCAGR 9.2%という最速の成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米ビルト・トゥ・レント住宅市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅購入コストの課題が賃貸需要を増加させる | +2.0% | 北米全域 | 中期(2〜4年) |
| ミレニアル世代およびZ世代の世帯形成がビルト・トゥ・レント需要を拡大させる | +1.5% | 米国とカナダが主要市場であり、メキシコは新興市場 | 長期(4年以上) |
| サンベルトの人口・雇用成長がビルト・トゥ・レント開発を加速させる | +1.2% | 米国南部・西部のコア地域 | 中期(2〜4年) |
| 機関投資家資本が目的建設型賃貸供給を拡大させる | +0.9% | 米国とカナダが主要市場であり、メキシコは新興市場 | 中期(2〜4年) |
| ベビーブーマー世代のダウンサイジングが管理型賃貸コミュニティを支援する | +0.6% | 米国とカナダ | 長期(4年以上) |
| オフサイト建設がビルト・トゥ・レントの納期を改善する | +0.4% | 米国とカナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅購入コストの課題が賃貸需要を増加させる
住宅所有コストの上昇により、世帯が賃貸を続ける期間が延長されており、プロフェッショナルが管理する住宅への需要を支えています。米国国勢調査局によると、住宅ローンを抱える米国住宅所有者の月間中央値コストは2023年の1,960米ドルから2024年には2,035米ドルに上昇しました[1]「住宅所有コストは上昇し続けている」、米国国勢調査局、census.gov。。初めて住宅を購入する人の年中央値は2025年に40歳に達し、初回購入者は住宅購入者全体の21%を占めており、多くの賃借人にとって住宅所有への移行がいかに困難になっているかを示しています[2]「住宅購入者・売却者プロフィールのハイライト」、全米不動産業者協会、nar.realtor。。北米ビルト・トゥ・レント住宅市場において、このパターンは入居期間を延長させる可能性があります。数年以内に購入すると予想されていた世帯が賃借人のままとどまるためです。2025年に実施された調査で1年以内に転居を予定していた賃借人のうち、59%が引き続き賃貸を続ける予定と回答しました。利便性の高い立地と予測可能な居住者サービスを提供するオーナーは、アフォーダビリティと利便性の両方に基づく需要に対応できます。
ミレニアル世代およびZ世代の世帯形成がビルト・トゥ・レント需要を拡大させる
世帯形成の遅れにより、財務状況が改善するにつれて賃貸市場に参入する可能性のある若年成人の大きなグループが生まれています。18歳から44歳の成人の歴史的な世帯形成率に基づくと、2025年にはミレニアル世代およびZ世代の世帯が推定182万世帯不足していました。2025年における米国のスターターホームの中央値価格を購入するために必要な収入は86,000米ドルであり、20代および30代前半の多くの人々にとって住宅所有は手の届かないものとなっています。25歳から34歳の成人の世帯主率は2024年に43.7%に低下しており、この遅れがパンデミック直後の時期を超えて続いていることを示しています[3]「若年成人主導の世帯の減少は景気循環的な落ち込みか、それとも新常態か?」、全米住宅建設業者協会、nahb.org。。北米ビルト・トゥ・レント住宅市場は、柔軟なリース、管理されたメンテナンス、雇用センター近くの立地を通じてこれらの世帯にサービスを提供できます。この需要は購入できない賃借人に限定されるものではなく、管理型コミュニティは柔軟性と住宅維持管理の負担軽減を重視する若年居住者にも魅力的です。
サンベルトの人口・雇用成長がビルト・トゥ・レント開発を加速させる
米国南部・西部は建設活動の中心であり続けていますが、現在は都市圏によってパフォーマンスが大きく異なっています。2026年5月時点で、南部では37,400戸以上のビルト・トゥ・レント住宅が建設中であり、全国パイプラインの61%を占めています。フェニックスでは7,300戸、ダラスでは3,700戸、アトランタでは3,500戸、ヒューストンでは3,000戸、シャーロットでは2,900戸が建設中です。オースティンとフェニックスでは2026年第1四半期に賃料が下落しました。一方、ルイビルとニューオーリンズでは賃料が上昇しており、均一な地域的結果ではなく、地域の供給状況の影響を示しています。オースティンでは建設活動が前年比58%減少し、シャーロットでは38%減少しており、資本がより選択的になっていることを示しています。北米ビルト・トゥ・レント住宅市場のデベロッパーは、需要、建設タイミング、利用可能な供給がより適切に一致している立地を優する可能性が高いです。
機関投資家資本が目的建設型賃貸供給を拡大させる
ビルト・トゥ・レントが認知された住宅アセットクラスとなるにつれ、機関投資家は北米全域の目的建設型賃貸コミュニティにより多くの資本を提供しています。大規模な年金投資家は、安定した賃貸収入を確保し開発パイプラインを拡大するために、デベロッパーやオペレーターとの長期パートナーシップをますます活用しています。CPP Investmentsは2025年8月、Greystarとの米国シングルファミリー・ビルト・トゥ・レント・ジョイントベンチャーを6億3,200万米ドルの新規エクイティを含む14億米ドルに拡大しました。CPP Investmentsは95%のエクイティ持分を保有し、Greystarが開発、日常業務、プロパティマネジメントを管理しました。この構造は機関投資家資本と専門的な開発・運営能力を組み合わせています。また、長期投資パートナーシップが新規賃貸住宅の重要な資金源となりつつある理由も示しています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資金調達コストがプロジェクトの実現可能性を低下させる | -1.5% | 北米全域 | 中期(2〜4年) |
| 特定市場での供給過剰が入居率と賃料成長を圧迫する | -0.8% | 米国サンベルトのコア地域 | 短期(2年以内) |
| 地域のゾーニングおよび権利付与の課題が低層賃貸プロジェクトを遅延させる | -0.5% | 米国郊外市場 | 長期(4年以上) |
| 機関投資家による所有権に対する政策規制が投資の不確実性を高める | -0.4% | 米国全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資金調達コストがプロジェクトの実現可能性を低下させる
高い負債コストにより、計画から建設に移行できるプロジェクト数が制限されています。シニア建設融資の最大ローン・トゥ・コスト比率は85%から70〜75%に低下しており、デベロッパーはより高コストのエクイティまたは劣後資本を調達する必要があります。シングルファミリー・ビルト・フォー・レントの着工数は2026年第1四半期終了の4四半期で62,000戸となり、前の4四半期の84,000戸から26%減少しました。資本力の高いオペレーターは、中小デベロッパーがプロジェクトを一時停止している間も開発を継続できます。AMHは2026年に1,400戸の新規完全所有開発住宅の資金として5億5,000万米ドルの売却収益を充当しました。北米ビルト・トゥ・レント住宅市場では、確立した融資機関との関係と再活用資本を持つオーナーの役割が大きくなる可能性があります。
特定市場での供給過剰が入居率と賃料成長を圧迫する
サンベルトの限られたサブマーケットにおける高い引渡し量により、入居率が低下し、リース上の譲歩措置の利用が増加しています。全国のビルト・トゥ・レント入居率は2023年初頭の94.2%から2026年第1四半期には91.9%に低下しました。平均実効賃料は2025年のピーク2,227米ドルから2,207米ドルに低下しました。オースティンとフェニックスではパイプラインが大幅に縮小しましたが、すでに着工済みのプロジェクトは、着工数減少の効果が完全に現れる前に市場に供給され続けます。サンアントニオ、オースティン、ダラス・フォートワース、フェニックスへのエクスポージャーを持つオペレーターは、新規引渡しが減速する中で短期的な賃料圧力を管理する必要があります。北米ビルト・トゥ・レント住宅市場は、代替手段が少ない賃借人が多いミッドマーケットおよびアフォーダブル価格帯でより安定した需要を見出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:マルチファミリー・ビルト・トゥ・レントが市場シェアをリード、シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティがより速く成長
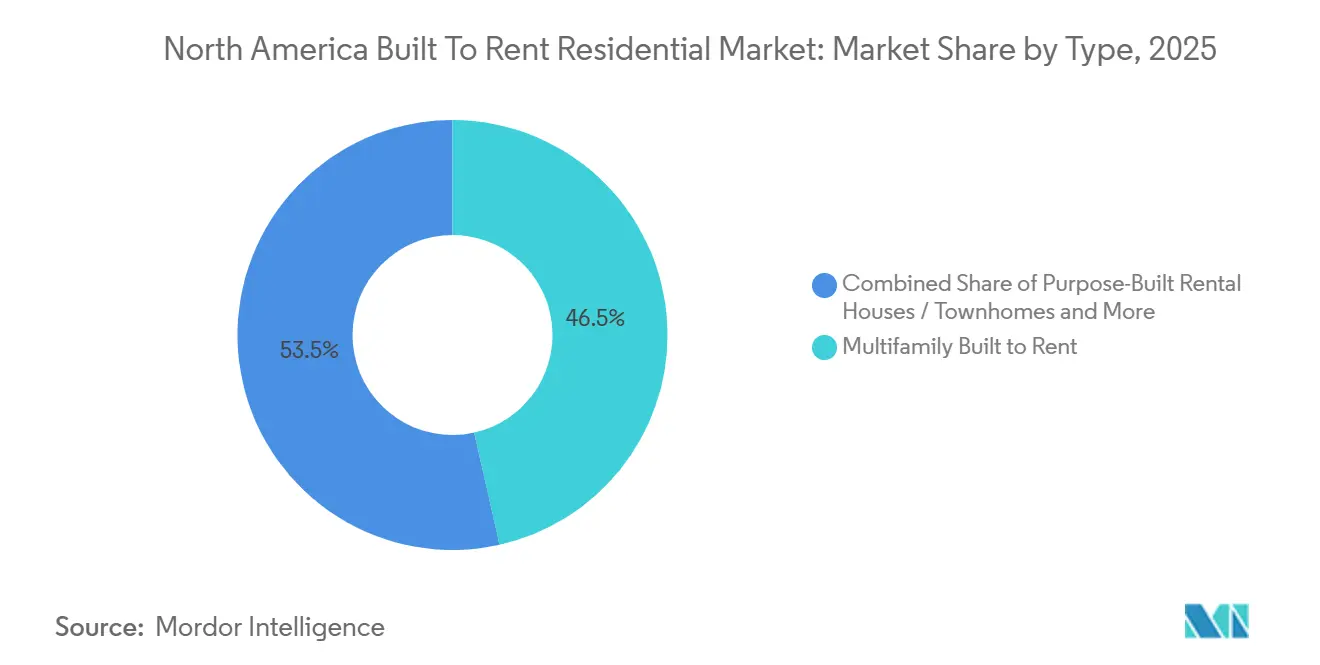
マルチファミリー・ビルト・トゥ・レントは2025年の北米ビルト・トゥ・レント住宅市場シェアの46.5%を占め、より大規模なポートフォリオを支援し、1戸当たりの土地コストを低減する能力を反映しています。目的建設型賃貸アパートメントは高密度の都市居住者にサービスを提供し、目的建設型賃貸一戸建て住宅/タウンホームは郊外環境においてより多くのプライバシーと屋外スペースを提供します。シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティは2031年までにCAGR 8.4%で成長すると予測されています。この成長は、独立した住宅、プライベートな庭、共有コミュニティ機能に対する継続的な世帯需要を反映しています。これらの住宅に対する北米ビルト・トゥ・レント住宅市場規模は、所有の広さを求めながらも購入できない世帯によって支えられています。
オペレーターは地域の土地コストと居住者ニーズに合わせた製品設計を行っています。アパートメントは土地が希少な地域でより高い密度を提供でき、水平型コミュニティはより広いスペースを求める家族や世帯にサービスを提供できます。オフサイトおよびモジュール建設は、従来の工法と比較してマルチファミリーの工期を30〜60%短縮できます。Tricon Residentialはカリフォルニア州リバーサイド郡にウィンチェスター・コミュニティをオープンし、Blackstone Real Estateからの9,200万米ドルの投資支援を受けており、目的建設型賃貸一戸建て住宅/タウンホームが従来のサンベルト地域を超えて拡大できることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


管理モデル別:サードパーティ・オペレーターが市場シェアをリード、ハイブリッド管理がより速く成長
サードパーティ・オペレーターは2025年の北米ビルト・トゥ・レント住宅市場シェアの64.2%を占め、専門的な運営プラットフォームの重要性を示しています。これらのオペレーターは、リース、メンテナンス、居住者向けテクノロジー、コンプライアンスコストを複数のコミュニティに分散させることができます。また、独自の地域プロパティマネジメントチームを持たないオーナーにとっての選択肢も提供します。ハイブリッド管理は、オーナーが内部ポートフォリオ監督とサードパーティ・コミュニティ管理を組み合わせる中、2031年までにCAGR 8%で成長すると予測されています。このアプローチにより、オーナーは専門的なプロパティマネジメントスキルを活用しながら意思決定の主導権を維持できます。AMHは2026年第2四半期に542戸の新築住宅を完全所有の運営ポートフォリオに引き渡し、同四半期の同一住宅ア純営業利益成長率3.7%を報告しました。
ハイブリッド構造は、完全な内部プラットフォームを構築せずに機関投資家レベルの運営慣行を求める中規模オーナーに適しています。フォワード購入契約および建設融資契約には明確な報告が必要であり、オーナーのより密接な関与が有利に働く場合があります。全米マルチファミリー住宅協議会の2025年トップオーナーリストは、独自システムを持つ最大規模のオーナーと多様なクライアントポートフォリオにサービスを提供するマネージャーとの間に大きな格差があることを示しています。テクノロジーと報告要件のコストが増加するにつれ、中小企業は競争力を維持するために管理パートナーシップが必要になる可能性があります。
価格セグメント別:アフォーダブル&ワークフォース住宅が支持を獲得
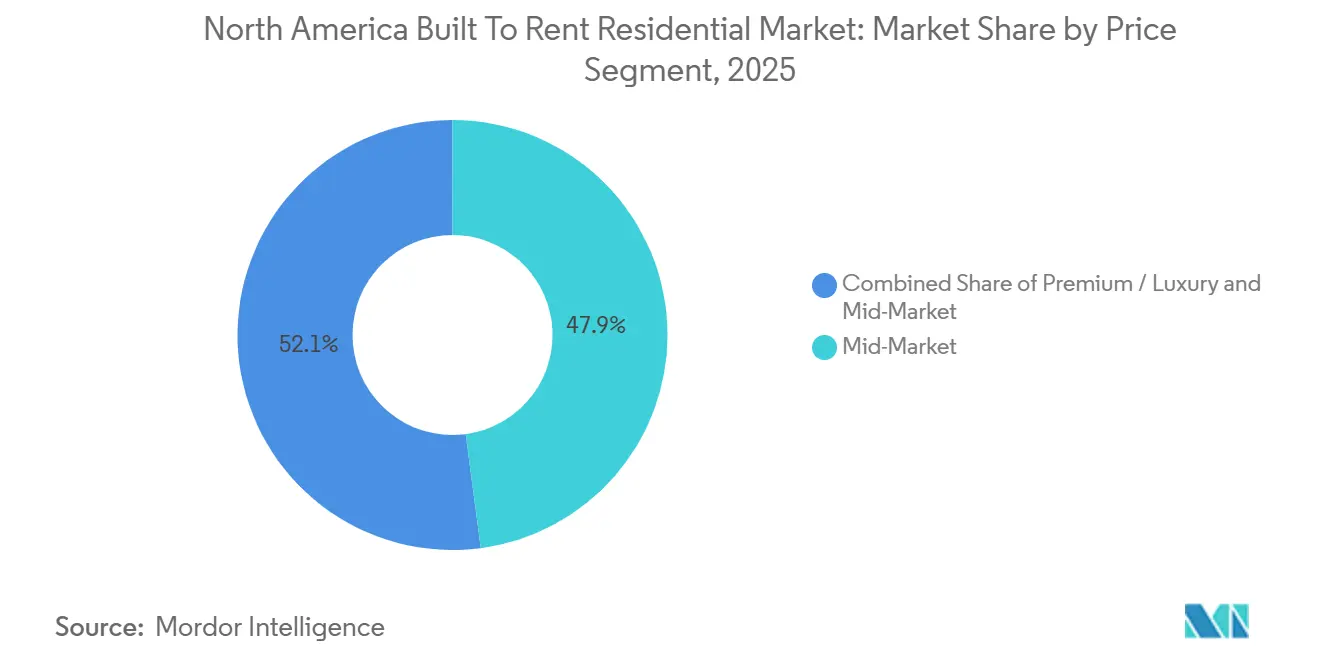
ミッドマーケットは2025年の北米ビルト・トゥ・レント住宅市場規模の47.9%を占めており、住宅購入コストを満たせない最大の収入安定賃借人グループにサービスを提供しているためです。このカテゴリーには、利便性の高い立地でプロフェッショナルが管理する住宅を購入できるが、頭金や住宅ローン返済に障壁がある世帯が含まれます。プレミアム/ラグジュアリー物件は高収入の流動的な賃借人や一部のダウンサイジング世帯にサービスを提供します。アフォーダブル&ワークフォース住宅は2031年までにCAGR 8.5%で成長すると予測されています。その拡大は、多くの地域住宅市場で選択肢が限られている世帯からの需要を反映しています。北米ビルト・トゥ・レント住宅市場は、高収入賃借人のみに焦点を当てたものよりも広い需要基盤を獲得しています。
米国の住宅供給不足は2025年に403万戸に達し、不足は手頃な価格帯で最も深刻です。アフォーダビリティの制約により世帯形成が遅れた182万世帯の若年世帯は、このセグメントの大きな潜在的賃借人基盤を形成しています。メキシコでは、国家住宅基金機構(Infonavit)および連邦住宅抵当公社(Sociedad Hipotecaria Federal)が、地方都市でのアクセス可能な住宅供給を支援するための規制された機関投資家向け賃貸融資を検討しています。アフォーダブルおよびワークフォース住宅は、テナント基盤の代替手段が少ないため、供給が多い時期においてラグジュアリー住宅よりも譲歩圧力が少ない可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
米国は2025年の北米ビルト・トゥ・レント住宅市場シェアの90.3%を占め、機関投資家による開発と運営の地域における主要拠点であり続けています。米国の住宅供給不足は2025年に403万戸に達し、南部だけで162万戸が含まれます。ビルト・トゥ・レントの取引量は2026年第1四半期に5億米ドルを超え、ロングアイランド、シカゴ郊外、シャーロットでの取引が含まれます。ビルト・トゥ・レントの米国新規シングルファミリー建設に占めるシェは、1992年から2012年に観察された歴史的平均2.3%の3倍となっています。
カナダは北米ビルト・トゥ・レント住宅市場における目的建設型賃貸投資と建設の地域第2位の拠点です。賃貸住宅の着工数は2025年に106,000戸に達すると予測されており、これはコンドミニアムやシングルファミリー住宅よりも多くの目的建設型賃貸住宅が建設中となる初めての年です。カナダ住宅金融公社のアパートメント建設ローンプログラムは2025年半ばまでに63,500戸以上の賃貸住宅に182 ビリオン 米ドルを拠出し、その融資能力は401 ビリオン 米ドルを超えました(入力で提供された換算基準を使用)。2026年8月、カナダ政府とトロント市は5,600戸以上の賃貸住宅を供給するために27 ビリオン 米ドルを拠出しました。
メキシコは地域で最も成長が速い国別セグメントであり、メキシコにおける北米ビルト・トゥ・レント住宅市場規模は2031年までにCAGR 9.2%で拡大すると予測されています。賃貸住宅はメキシコの住宅ストックの16.4%を占め、2026年時点で機関投資家が管理するものは5%未満でした。住宅価格は2015年から2025年にかけて年率8.5%上昇し、若年都市世帯を賃貸へと押しやっています。メキシコシティでは4軒に1軒が賃貸であり、正式な契約のもとで675,000戸が賃貸されています。Fibra Park Lifeは2026年3月に上場し、機関投資家が管理する賃貸住宅に特化したメキシコ初の不動産投資信託となり、1,310万米ドルを調達し、2028年までに4億8,800万米ドルのポートフォリオを目標としています。機関投資家向けビークルは、米国市場よりも機関化が進んでいない賃貸セクターに資本を誘導できます。
競合環境
北米ビルト・トゥ・レント住宅市場における競争は、大規模な機関投資家プラットフォーム間では適度に集中しており、中小規模のオーナーやデベロッパー間では分散しています。大規模な不動産投資信託、住宅建設業者系ブランド、グローバル投資マネージャーが新規開発能力の重要なシェアを保有しています。Invitation Homes Inc.は2026年1月にResiBuilt Homesを8,900万米ドルで買収し、最大750万米ドルのアーンアウト支払いを含み、社内ゼネコン能力と1,500区画のオプションを追加しました。AMHは2026年第2四半期に引き渡した542戸が示すように、広範な市場買収よりも内部開発プログラムに注力しています。これらの戦略により、最大規模のオペレーターは引渡しスケジュール、建設基準、ポートフォリオへの住宅供給フローをより強く管理できます。
プログラマティック・ジョイントベンチャーは、オペレーターが土地、建設、長期資本を組み合わせるのを支援しています。GreystarとCPP Investmentsは2025年8月、米国シングルファミリー・ビルト・フォー・レント・ジョイントベンチャーを6億3,200万米ドルの新規エクイティを含む14億米ドルに拡大しました。CPP Investmentsは95%のエクイティ持分を保有し、Greystarが開発、運営、プロパティマネジメントを管理しました。Taylor MorrisonとKennedy Lewis Investment Managementは2025年7月、YardlyビルトゥレントブランドのためのYardlyビルト・トゥ・レントブランドに対して30億米ドルの土地・建設融資ファシリティに合意しました。これらの取り決めにより、住宅建設業者系および機関投資家プラットフォームは土地取得、住宅建設、資産の売却または保有の決定においてより柔軟性を持てます。
テクノロジー、建設へのアクセス、地域市場の知識が北米ビルト・トゥ・レント住宅市場における競争結果形成しています。大規模オーナーはデジタルリース、価格設定システム、スマートホーム機能を活用しています。同時に、LennarやTaylor Morrisonなどの住宅建設業者は土地権利付与の専門知識と建設能力を組み合わせることができます。中小規模のオペレーターは、これらのレベルの資本アクセスや運営規模に対応できない場合に圧力に直面します。2026年7月に制定された21世紀住宅への道法は、適格なビルト・トゥ・レントプログラムを既存シングルファミリー住宅の機関投資家による購入に対する制限から免除し、新築プラットフォームに明確な法的扱いを与えました。
北米ビルト・トゥ・レント住宅産業のリーダー企業
Invitation Homes Inc.
AMH
Progress Residential
FirstKey Homes
Tricon Residential Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:Fibra Park Lifeがメキシコ証券取引所(ボルサ・メヒカーナ・デ・バロレス)に上場し、機関投資家が管理する賃貸住宅に特化したメキシコ初の不動産投資信託となりました。新規株式公開により1,310万米ドルを調達し、2028年までに4億8,800万米ドルのポートフォリオを目標としています。
- 2026年1月:Invitation Homes Inc.がResiBuilt Homes, LLCを買収しました。同社は2018年以来ジョージア州、フロリダ州、カロライナ州で4,200戸以上を引き渡した米国南東部のビルト・トゥ・レント・デベロッパーです。8,900万米ドルの取引には最大750万米ドルのアーンアウト支払いが含まれ、社内ゼネコン能力と1,500区画のオプションが追加されました。
- 2026年1月:Mill Creek Residentialがコロラド州初のシングルファミリー・ビルト・トゥ・レント・コミュニティであるAmavi Thorntonの着工式を行い、Amamaviブランドをデンバー北部都市圏に拡大しました。


北米ビルト・トゥ・レント住宅市場レポートの範囲
| マルチファミリー・ビルト・トゥ・レント |
| シングルファミリー・ビルト・トゥ・レントビルト・トゥ・レント・コミュニティ |
| 目的建設型賃貸アパートメント |
| 目的建設型賃貸一戸建て住宅/タウンホーム |
| インハウス・オペレーター |
| サードパーティ・オペレーター |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| アフォーダブル&ワークフォース住宅 |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | マルチファミリー・ビルト・トゥ・レント |
| シングルファミリー・ビルト・トゥ・レントビルト・トゥ・レント・コミュニティ | |
| 目的建設型賃貸アパートメント | |
| 目的建設型賃貸一戸建て住宅/タウンホーム | |
| 管理モデル別 | インハウス・オペレーター |
| サードパーティ・オペレーター | |
| ハイブリッド管理 | |
| 価格セグメント別 | プレミアム/ラグジュアリー |
| ミッドマーケット | |
| アフォーダブル&ワークフォース住宅 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米ビルト・トゥ・レント住宅市場の価値はいくらですか?
北米ビルト・トゥ・レント住宅市場規模は2026年に118.9 ビリオン 米ドルと推定され、CAGRが6.81%で成長し、2031年までに165.3 ビリオン 米ドルに達すると予測されています。
北米でビルト・トゥ・レント住宅をリードするタイプはどれですか?
マルチファミリー・ビルト・トゥ・レントが2025年に46.5%のシェアでリードしています。シングルファミリー・ビルト・トゥ・レント/ビルト・トゥ・レント・コミュニティは2031年までにCAGR 8.4%で最も速く成長すると予測されています。
なぜより多くの世帯がビルト・トゥ・レント住宅を選択しているのですか?
高い住宅所有コスト、世帯形成の遅れ、管理型住宅への需要が主な要因です。2026年3月に米国の主要50都市圏において、スターターホームの賃貸は平均して月920米ドルの節約となりました。
北米でビルト・トゥ・レントの成長が最も速い国はどこですか?
メキシコは賃貸住宅の機関投資家による所有率の低さと新たな投資ビークルに支えられ、2031年までにCAGR 9.2%で最も速く成長すると予測されています。
ビルト・トゥ・レント・コミュニティの主要な管理モデルは何ですか?
サードパーティ・オペレーターが2025年に64.2%のシェアを占めました。ハイブリッド管理はオーナーの監督と専門的な運営支援を組み合わせているため、CAGR 8%で最も速く成長すると予測されています。
高い資金調達コストは開発にどのような影響を与えていますか?
シングルファミリー・ビルト・フォー・レントの着工数は、デベロッパーが厳しい融資条件に直面する中、2026年第1四半期終了の4四半期で62,000戸と26%減少しました。
最終更新日:



