
Tamaño y Participación del Mercado Residencial de Alquiler con Fines Específicos en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.81 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Residencial de Alquiler con Fines Específicos en América del Norte por Mordor Intelligence
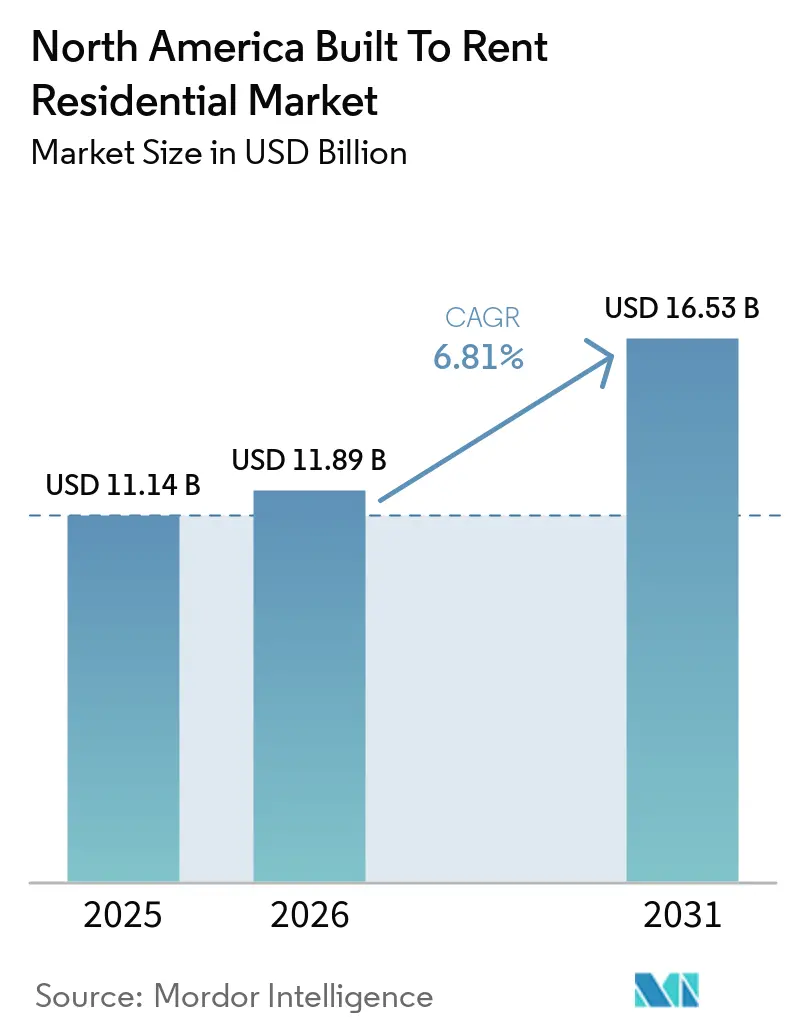
El tamaño del Mercado Residencial de Alquiler con Fines Específicos en América del Norte está proyectado en 11,14 mil millones de USD en 2025, 11,89 mil millones de USD en 2026, y alcanzará los 16,53 mil millones de USD en 2031, creciendo a una CAGR del 6,81% de 2026 a 2031.
Alquilar una vivienda inicial siguió siendo menos costoso que comprar en los 50 principales mercados metropolitanos de Estados Unidos en marzo de 2026, con un ahorro mensual promedio de 920 USD, lo que mantiene la vivienda en alquiler accesible para muchos hogares. Los hogares en alquiler aportaron casi el 80% del crecimiento de hogares en Estados Unidos en 2025, sumando 898.000 hogares arrendatarios netos y alcanzando los 46,1 millones. El mercado residencial de alquiler con fines específicos en América del Norte se está adaptando a un ciclo de desarrollo más lento, ya que la reducción de la actividad constructora debería moderar la presión de oferta que afectó a varias ubicaciones del Cinturón Solar. Los grandes propietarios están ampliando su capacidad de desarrollo, mientras que los más pequeños utilizan socios de gestión y empresas conjuntas para asegurar capital y apoyo operativo. Canadá está ampliando la oferta de alquiler de construcción específica a través de financiación pública, y México está desarrollando estructuras de inversión institucional en alquiler, lo que amplía la oportunidad regional.
Conclusiones Clave del Informe
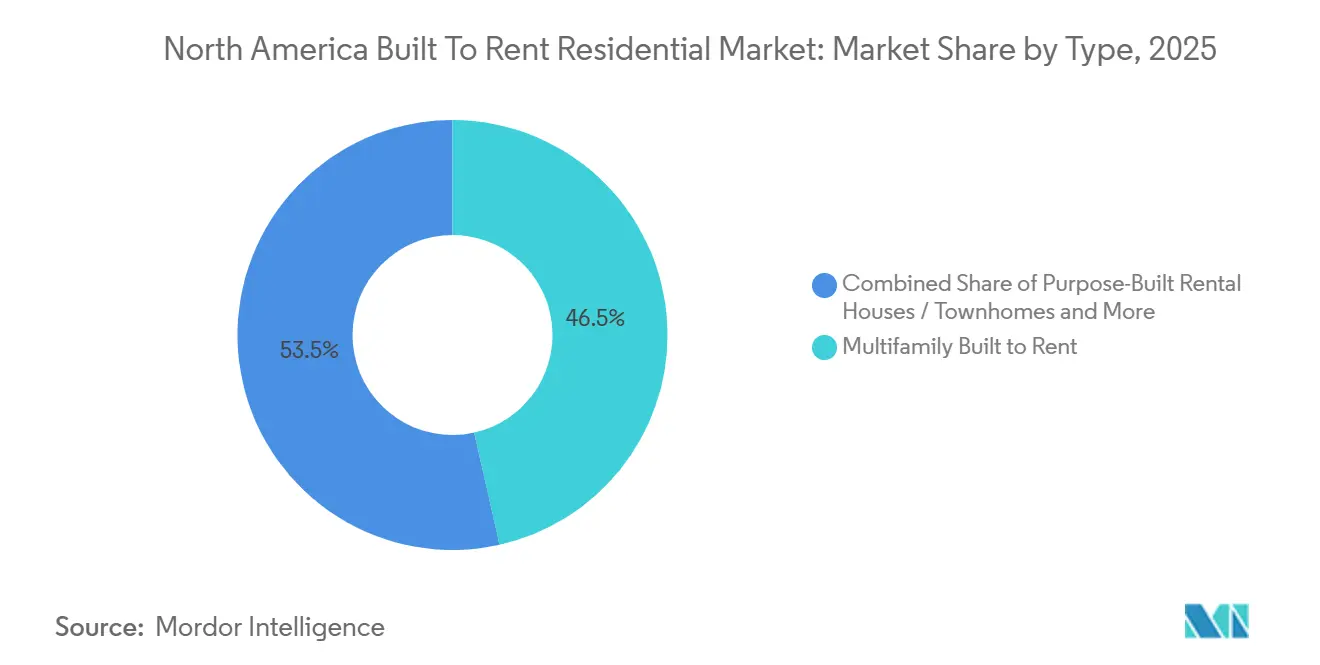
- Por tipo, el multifamiliar de alquiler con fines específicos representó el 46,5% de la participación del mercado residencial de alquiler con fines específicos en América del Norte en 2025 y constituyó el segmento más grande, mientras que el unifamiliar de alquiler con fines específicos / comunidades de alquiler con fines específicos registró la CAGR proyectada más alta del 8,4% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 64,2% de la participación del mercado residencial de alquiler con fines específicos en América del Norte en 2025, constituyendo el segmento más grande, mientras que la gestión híbrida está proyectada para registrar el crecimiento más rápido, con una CAGR del 8% hasta 2031.
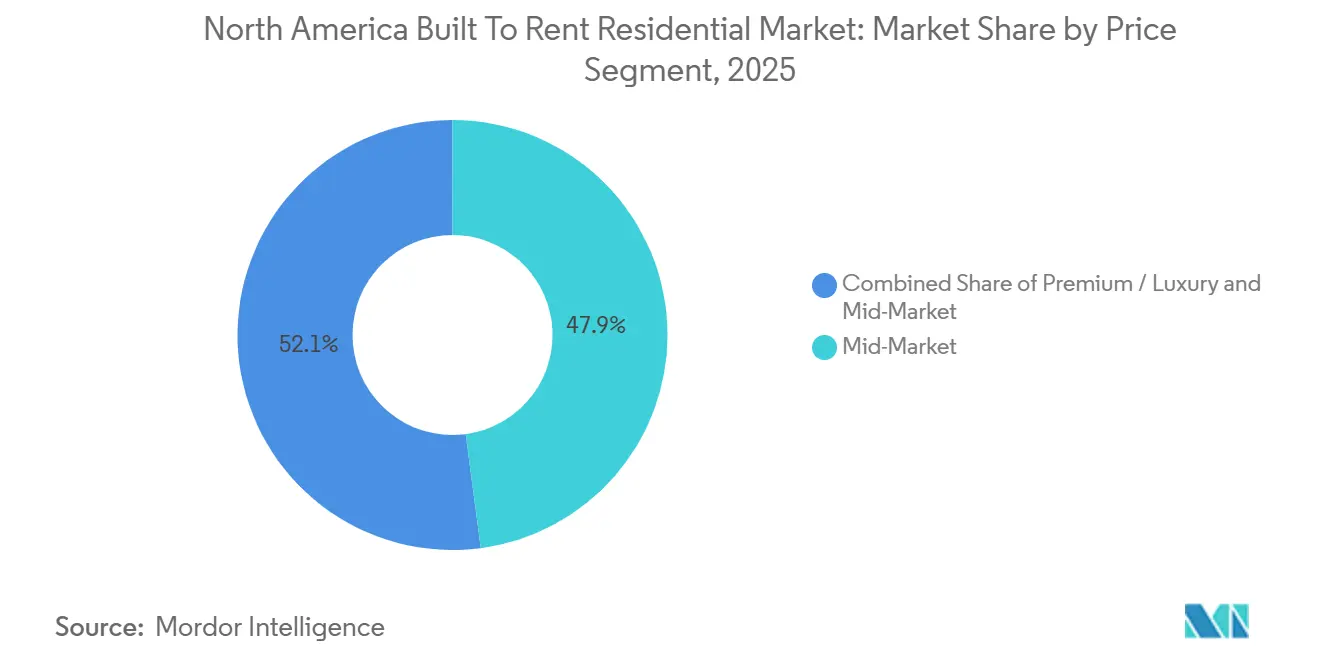
- Por segmento de precio, el mercado medio representó el 47,9% de la participación del mercado residencial de alquiler con fines específicos en América del Norte en 2025 y constituyó el segmento más grande, mientras que la vivienda asequible y para la fuerza laboral registró la CAGR proyectada más alta del 8,5% hasta 2031.
- Por geografía, Estados Unidos representó el 90,3% del tamaño del mercado residencial de alquiler con fines específicos en América del Norte en 2025, constituyendo el mercado más grande, mientras que México está proyectado para registrar el crecimiento más rápido, con una CAGR del 9,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Residencial de Alquiler con Fines Específicos en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Desafíos de Asequibilidad de la Vivienda Incrementan la Demanda de Alquiler | +2.0% | En toda América del Norte | Mediano plazo (2-4 años) |
| La Formación de Hogares Millennials y de la Generación Z Amplía la Demanda de Alquiler con Fines Específicos | +1.5% | Estados Unidos y Canadá son los principales, y México está emergiendo | Largo plazo (≥ 4 años) |
| El Crecimiento Poblacional y del Empleo en el Cinturón Solar Acelera el Desarrollo de Alquiler con Fines Específicos | +1.2% | Sur y Oeste de Estados Unidos como núcleo | Mediano plazo (2-4 años) |
| El Capital Institucional Amplía la Oferta de Alquiler de Construcción Específica | +0.9% | Estados Unidos y Canadá son los principales, y México está emergiendo | Mediano plazo (2-4 años) |
| La Reducción de Vivienda de los Baby Boomers Apoya las Comunidades de Alquiler Gestionadas | +0.6% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| La Construcción Fuera del Sitio Mejora los Plazos de Entrega del Alquiler con Fines Específicos | +0.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Desafíos de Asequibilidad de la Vivienda Incrementan la Demanda de Alquiler
Los costos de propiedad de vivienda están extendiendo el período durante el cual los hogares alquilan, lo que apoya la demanda de viviendas gestionadas profesionalmente. Los costos mensuales medianos para propietarios de viviendas con hipoteca en Estados Unidos aumentaron a 2.035 USD en 2024 desde 1.960 USD en 2023, según la Oficina del Censo de Estados Unidos[1]"El Costo de la Propiedad de Vivienda Continúa Aumentando," Oficina del Censo de EE. UU., census.gov.. La edad mediana de los compradores de vivienda por primera vez alcanzó los 40 años en 2025, mientras que los compradores primerizos representaron el 21% de los compradores de vivienda, lo que subraya cuán difícil se ha vuelto para muchos arrendatarios acceder a la propiedad de vivienda[2]"Aspectos Destacados del Perfil de Compradores y Vendedores de Vivienda," Asociación Nacional de Agentes Inmobiliarios, nar.realtor.. En el mercado residencial de alquiler con fines específicos en América del Norte, este patrón puede prolongar la ocupación porque los hogares que antes se esperaba que compraran en varios años permanecen como arrendatarios. Entre los arrendatarios encuestados en 2025 que tenían intención de mudarse en un año, el 59% planeaba seguir alquilando. Los propietarios que ofrecen viviendas bien ubicadas y servicios predecibles para los residentes pueden, por tanto, atender una demanda basada tanto en la asequibilidad como en la conveniencia.
La Formación de Hogares Millennials y de la Generación Z Amplía la Demanda de Alquiler con Fines Específicos
La formación tardía de hogares deja un gran grupo de adultos jóvenes que pueden ingresar al mercado de alquiler a medida que mejoran sus finanzas. Se estima que 1,82 millones de hogares millennials y de la Generación Z estaban ausentes en 2025, basándose en las tasas históricas de formación de hogares para adultos de entre 18 y 44 años. Los ingresos necesarios para comprar una vivienda inicial de precio mediano en Estados Unidos eran de 86.000 USD en 2025, lo que coloca la propiedad fuera del alcance de muchas personas en sus 20 y principios de sus 30 años. La jefatura de hogar entre adultos de 25 a 34 años cayó al 43,7% en 2024, lo que indica que este retraso ha continuado más allá del período inmediato de la pandemia[3]"¿Es el Declive en los Hogares Liderados por Adultos Jóvenes una Caída Cíclica o la Nueva Normalidad?" Asociación Nacional de Constructores de Viviendas, nahb.org.. El mercado residencial de alquiler con fines específicos en América del Norte puede atender a estos hogares a través de contratos de arrendamiento flexibles, mantenimiento gestionado y ubicaciones cercanas a centros de empleo. Esta demanda no se limita a los arrendatarios que no pueden comprar, ya que las comunidades gestionadas también atraen a residentes más jóvenes que valoran la flexibilidad y una menor responsabilidad en el mantenimiento del hogar.
El Crecimiento Poblacional y del Empleo en el Cinturón Solar Acelera el Desarrollo de Alquiler con Fines Específicos
El Sur y el Oeste de Estados Unidos siguen siendo centrales para la actividad constructora, aunque el desempeño ahora difiere marcadamente según el área metropolitana. El Sur tenía más de 37.400 unidades de alquiler con fines específicos en construcción en mayo de 2026, lo que representa el 61% del inventario nacional en desarrollo. Phoenix tenía 7.300 unidades en construcción, Dallas 3.700, Atlanta 3.500, Houston 3.000 y Charlotte 2.900. Austin y Phoenix experimentaron caídas en los alquileres en el primer trimestre de 2026. En contraste, Louisville y Nueva Orleans registraron aumentos en los alquileres, lo que muestra el efecto de la oferta local en lugar de un resultado regional uniforme. La construcción activa cayó un 58% interanual en Austin y un 38% en Charlotte, lo que muestra que el capital se está volviendo más selectivo. Es probable que los promotores en el mercado residencial de alquiler con fines específicos en América del Norte favorezcan ubicaciones donde la demanda, el calendario de construcción y la oferta disponible estén mejor alineados.
El Capital Institucional Amplía la Oferta de Alquiler de Construcción Específica
Los inversores institucionales están aportando más capital para comunidades de alquiler de construcción específica en toda América del Norte, a medida que el alquiler con fines específicos se convierte en una clase de activo residencial reconocida. Los grandes inversores de fondos de pensiones utilizan cada vez más asociaciones a largo plazo con promotores y operadores para asegurar ingresos estables por alquiler y ampliar los inventarios de desarrollo. CPP Investments amplió su empresa conjunta de alquiler con fines específicos unifamiliar en Estados Unidos con Greystar a 1,4 mil millones de USD en agosto de 2025, incluyendo 632 millones de USD en nuevo capital. CPP Investments mantuvo una participación accionaria del 95%, mientras que Greystar gestionó el desarrollo, las operaciones diarias y la administración de propiedades. Esta estructura combina capital institucional con capacidades especializadas de desarrollo y operación. También muestra por qué las asociaciones de inversión a largo plazo se están convirtiendo en una fuente importante de financiación para nuevas viviendas en alquiler.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Mayores Costos de Financiación Reducen la Viabilidad de los Proyectos | -1.5% | En toda América del Norte | Mediano plazo (2-4 años) |
| El Exceso de Oferta en Mercados Seleccionados Presiona la Ocupación y el Crecimiento de los Alquileres | -0.8% | Núcleo del Cinturón Solar de EE. UU. | Corto plazo (≤ 2 años) |
| Los Desafíos de Zonificación Local y de Habilitación Retrasan los Proyectos de Alquiler de Baja Altura | -0.5% | Mercados suburbanos de EE. UU. | Largo plazo (≥ 4 años) |
| Las Restricciones Políticas sobre la Propiedad Institucional Aumentan la Incertidumbre de Inversión | -0.4% | Nacional en Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Mayores Costos de Financiación Reducen la Viabilidad de los Proyectos
Los mayores costos de deuda han limitado el número de proyectos que pueden pasar de la planificación a la construcción. Los préstamos de construcción senior han pasado de una relación máxima préstamo-costo del 85% al 70%-75%, lo que obliga a los promotores a obtener capital más costoso o capital subordinado. Los inicios de construcción unifamiliar para alquiler con fines específicos totalizaron 62.000 en los cuatro trimestres que finalizaron en el primer trimestre de 2026, una caída del 26% respecto a los 84.000 del período de cuatro trimestres anterior. Los operadores con mayor capitalización pueden continuar el desarrollo cuando los promotores más pequeños pausan proyectos. AMH destinó 550 millones de USD en ingresos por desinversiones para financiar 1.400 nuevas viviendas de desarrollo de propiedad total en 2026. Por tanto, el mercado residencial de alquiler con fines específicos en América del Norte puede ver un papel más importante para los propietarios con relaciones establecidas con prestamistas y capital reciclado.
El Exceso de Oferta en Mercados Seleccionados Presiona la Ocupación y el Crecimiento de los Alquileres
Los altos volúmenes de entrega en un grupo limitado de submercados del Cinturón Solar han reducido la ocupación y aumentado el uso de concesiones de arrendamiento. La ocupación nacional de alquiler con fines específicos disminuyó al 91,9% en el primer trimestre de 2026 desde el 94,2% de principios de 2023. Los alquileres efectivos promedio se redujeron a 2.207 USD desde un máximo de 2.227 USD en 2025. Austin y Phoenix experimentaron reducciones significativas en el inventario en desarrollo, pero los proyectos ya en marcha continuarán ingresando al mercado antes de que el efecto de los menores inicios sea completamente visible. Los operadores con exposición a San Antonio, Austin, Dallas-Fort Worth y Phoenix deben gestionar la presión de alquileres a corto plazo mientras las nuevas entregas se desaceleran. El mercado residencial de alquiler con fines específicos en América del Norte puede encontrar una demanda más estable en los segmentos de precio de mercado medio y asequible, donde los arrendatarios tienen menos alternativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Multifamiliar de Alquiler con Fines Específicos Lidera la Participación de Mercado, Mientras que el Unifamiliar de Alquiler con Fines Específicos / Comunidades de Alquiler con Fines Específicos Crece Más Rápido
El multifamiliar de alquiler con fines específicos representó el 46,5% de la participación del mercado residencial de alquiler con fines específicos en América del Norte en 2025, lo que refleja su capacidad para apoyar carteras más grandes y menores costos de terreno por unidad. Los apartamentos de alquiler de construcción específica sirven a residentes urbanos de mayor densidad, mientras que las casas / adosados de alquiler de construcción específica ofrecen más privacidad y espacio exterior en entornos suburbanos. Se proyecta que el unifamiliar de alquiler con fines específicos / comunidades de alquiler con fines específicos crezca a una CAGR del 8,4% hasta 2031. Este crecimiento refleja la demanda continua de hogares por viviendas independientes, patios privados y características comunitarias compartidas. El tamaño del mercado residencial de alquiler con fines específicos en América del Norte para estas viviendas está respaldado por hogares que buscan el espacio de la propiedad pero no pueden comprar.
Los operadores están adaptando el diseño del producto a los costos locales del terreno y las necesidades de los residentes. Los apartamentos pueden ofrecer mayor densidad en áreas donde el terreno es escaso, mientras que las comunidades horizontales pueden atender a familias y hogares que buscan más espacio. La construcción fuera del sitio y modular puede acortar los plazos multifamiliares entre un 30% y un 60% en comparación con los métodos tradicionales. Tricon Residential inauguró su comunidad Winchester en el Condado de Riverside, California, con el apoyo de una inversión de 92 millones de USD de Blackstone Real Estate, lo que demuestra que las casas / adosados de alquiler de construcción específica pueden extenderse más allá de las ubicaciones tradicionales del Cinturón Solar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Gestión: Los Operadores Externos Lideran la Participación de Mercado, Mientras que la Gestión Híbrida Crece Más Rápido
Los operadores externos representaron el 64,2% de la participación del mercado residencial de alquiler con fines específicos en América del Norte en 2025, lo que demuestra la importancia de las plataformas operativas especializadas. Estos operadores pueden distribuir los costos de arrendamiento, mantenimiento, tecnología para residentes y cumplimiento normativo entre varias comunidades. También ofrecen una opción para los propietarios que no cuentan con sus propios equipos locales de administración de propiedades. Se prevé que la gestión híbrida crezca a una CAGR del 8% hasta 2031, a medida que los propietarios combinan la supervisión interna de la cartera con la gestión externa de la comunidad. Este enfoque permite a los propietarios mantener el control de las decisiones mientras aprovechan las habilidades especializadas de administración de propiedades. AMH entregó 542 viviendas de nueva construcción a su cartera operativa de propiedad total en el segundo trimestre de 2026 y reportó un crecimiento del Ingreso Operativo Neto Central de viviendas equivalentes del 3,7% para el trimestre.
Las estructuras híbridas son adecuadas para propietarios de tamaño mediano que buscan prácticas operativas institucionales sin construir una plataforma interna completa. Los acuerdos de compra anticipada y los acuerdos de préstamo para construcción requieren informes claros, lo que puede favorecer una mayor participación del propietario. La lista de los 25 principales propietarios del Consejo Nacional de Vivienda Multifamiliar de 2025 muestra una gran brecha entre los propietarios más grandes con sistemas propietarios y los gestores que atienden carteras de clientes diversas. A medida que los requisitos de tecnología e informes se vuelven más costosos, las empresas más pequeñas pueden necesitar asociaciones de gestión para seguir siendo competitivas.
Por Segmento de Precio: La Vivienda Asequible y para la Fuerza Laboral Gana Apoyo
El mercado medio representó el 47,9% del tamaño del mercado residencial de alquiler con fines específicos en América del Norte en 2025, porque atiende al grupo más grande de arrendatarios con ingresos estables que no pueden afrontar los costos de compra de vivienda. Esta categoría incluye hogares que pueden permitirse viviendas bien ubicadas y gestionadas profesionalmente, pero que enfrentan barreras para el pago inicial y las cuotas hipotecarias. Las propiedades premium / de lujo atienden a arrendatarios de altos ingresos con movilidad y a algunos hogares en proceso de reducción de vivienda. Se proyecta que la vivienda asequible y para la fuerza laboral crezca a una CAGR del 8,5% hasta 2031. Su expansión refleja la demanda de hogares con opciones limitadas en muchos mercados locales de vivienda. El mercado residencial de alquiler con fines específicos en América del Norte está ganando una base de demanda más amplia que la centrada únicamente en arrendatarios de mayores ingresos.
La brecha de oferta de vivienda en Estados Unidos alcanzó 4,03 millones de viviendas en 2025, con la escasez más aguda en los precios accesibles. Los 1,82 millones de hogares jóvenes cuya formación fue retrasada por restricciones de asequibilidad constituyen una gran base potencial de arrendatarios para este segmento. En México, el Infonavit, el Instituto del Fondo Nacional de la Vivienda para los Trabajadores, y la Sociedad Hipotecaria Federal están considerando financiamiento institucional de alquiler regulado para apoyar una oferta de vivienda accesible en ciudades secundarias. Las viviendas asequibles y para la fuerza laboral pueden enfrentar menos presión de concesiones que las viviendas de lujo durante períodos de alta oferta, porque su base de inquilinos tiene menos sustitutos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos representó el 90,3% de la participación del mercado residencial de alquiler con fines específicos en América del Norte en 2025 y sigue siendo la principal base regional para el desarrollo y las operaciones institucionales. El déficit de oferta de vivienda en Estados Unidos alcanzó 4,03 millones de viviendas en 2025, incluyendo 1,62 millones de unidades en el Sur. El volumen de transacciones de alquiler con fines específicos superó los 500 millones de USD en el primer trimestre de 2026, incluyendo transacciones en Long Island, en los suburbios de Chicago y en Charlotte. La participación del alquiler con fines específicos en la nueva construcción unifamiliar de Estados Unidos fue 3 veces el promedio histórico del 2,3% observado de 1992 a 2012.
Canadá es la segunda ubicación más grande de la región para la inversión y construcción de alquiler de construcción específica dentro del mercado residencial de alquiler con fines específicos en América del Norte. Se proyectaba que los inicios de unidades en alquiler alcanzaran las 106.000 en 2025, el primer año en que más viviendas de alquiler de construcción específica estaban en construcción que condominios o viviendas unifamiliares. El Programa de Préstamos para la Construcción de Apartamentos de la Corporación Hipotecaria y de Vivienda de Canadá había comprometido 18,2 mil millones de USD para más de 63.500 viviendas en alquiler a mediados de 2025, y su capacidad de préstamo superaba los 40,1 mil millones de USD, utilizando la base de conversión proporcionada en la fuente. En agosto de 2026, el Gobierno de Canadá y la Ciudad de Toronto comprometieron 2,7 mil millones de USD para entregar más de 5.600 viviendas en alquiler.
México es el segmento de país de más rápido crecimiento de la región, con el tamaño del mercado residencial de alquiler con fines específicos en América del Norte en México proyectado para expandirse a una CAGR del 9,2% hasta 2031. Las viviendas en alquiler representaron el 16,4% del parque habitacional de México, y menos del 5% estaban gestionadas institucionalmente en 2026. Los precios de la vivienda aumentaron un 8,5% anual de 2015 a 2025, empujando a los hogares urbanos jóvenes hacia el alquiler. Una de cada 4 viviendas en Ciudad de México estaba en alquiler, lo que representa 675.000 viviendas bajo contratos formales. Fibra Park Life se convirtió en el primer fideicomiso de inversión en bienes raíces de México enfocado en vivienda en alquiler cuando debutó en marzo de 2026, recaudando 13,1 millones de USD y apuntando a una cartera de 488 millones de USD para 2028. Los vehículos institucionales pueden canalizar capital hacia un sector de alquiler que sigue siendo menos institucionalizado que el mercado de Estados Unidos.
Panorama Competitivo
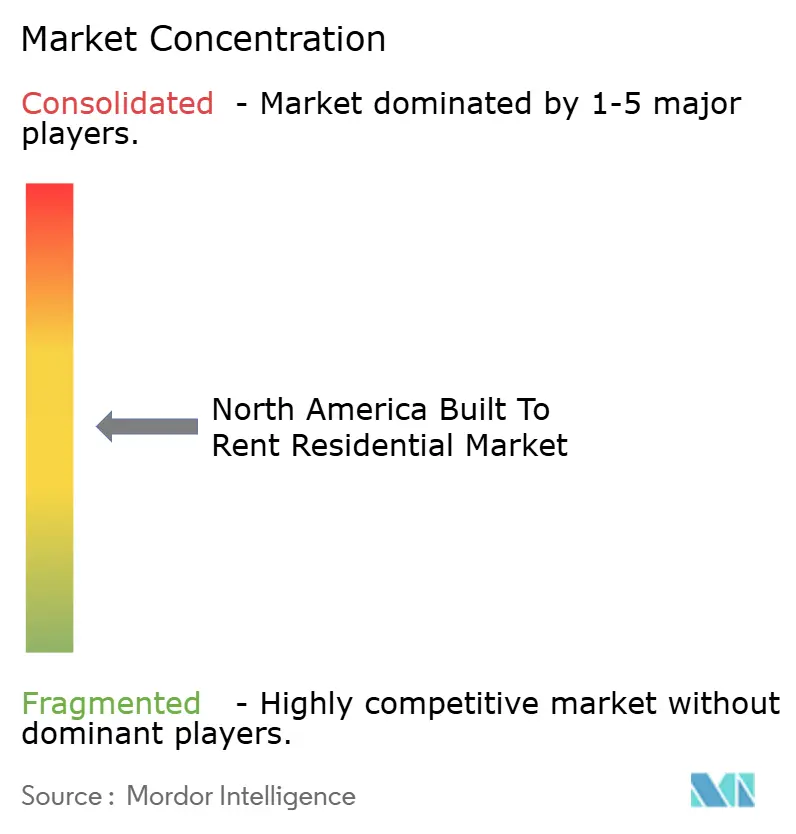
La competencia en el mercado residencial de alquiler con fines específicos en América del Norte está moderadamente consolidada entre las grandes plataformas institucionales y fragmentada entre los propietarios y promotores más pequeños. Los grandes fideicomisos de inversión en bienes raíces, las marcas vinculadas a constructores de viviendas y los gestores de inversiones globales tienen una participación importante en la nueva capacidad de desarrollo. Invitation Homes adquirió ResiBuilt Homes en enero de 2026 por 89 millones de USD, con hasta 7,5 millones de USD en pagos por cumplimiento de objetivos, añadiendo capacidad de contratación general interna y opciones sobre 1.500 lotes. AMH se ha centrado en su programa de desarrollo interno en lugar de en adquisiciones en el mercado amplio, como lo evidencian las 542 viviendas que entregó en el segundo trimestre de 2026. Estas estrategias otorgan a los operadores más grandes un mayor control sobre los calendarios de entrega, los estándares de construcción y el flujo de viviendas hacia sus carteras.
Las empresas conjuntas programáticas están ayudando a los operadores a combinar terreno, construcción y capital a largo plazo. Greystar y CPP Investments ampliaron su empresa conjunta de alquiler con fines específicos unifamiliar en Estados Unidos a 1,4 mil millones de USD en agosto de 2025, incluyendo 632 millones de USD en nuevo capital. CPP Investments mantuvo una participación accionaria del 95%, mientras que Greystar gestionó el desarrollo, las operaciones y la administración de propiedades. Taylor Morrison y Kennedy Lewis Investment Management acordaron una facilidad de financiamiento de terreno y construcción de 3 mil millones de USD para la marca de alquiler con fines específicos Yardly en julio de 2025. Estos acuerdos pueden dar a las plataformas vinculadas a constructores de viviendas e institucionales más flexibilidad para adquirir terrenos, construir viviendas y decidir cuándo vender o retener activos.
La tecnología, el acceso a la construcción y el conocimiento del mercado local están determinando los resultados competitivos en el mercado residencial de alquiler con fines específicos en América del Norte. Los propietarios más grandes utilizan arrendamiento digital, sistemas de fijación de precios y características de hogar inteligente. Al mismo tiempo, los constructores de viviendas como Lennar y Taylor Morrison pueden combinar la experiencia en habilitación de terrenos con la capacidad de construcción. Los operadores más pequeños enfrentan presión cuando no pueden igualar estos niveles de acceso a capital o escala operativa. La Ley del Camino del Siglo XXI hacia la Vivienda, promulgada en julio de 2026, eximió a los programas de alquiler con fines específicos que califiquen de las restricciones sobre compras institucionales de viviendas unifamiliares existentes, otorgando a las plataformas de nueva construcción un tratamiento legal más claro.
Líderes de la Industria Residencial de Alquiler con Fines Específicos en América del Norte
Invitation Homes Inc.
AMH
Progress Residential
FirstKey Homes
Tricon Residential Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Fibra Park Life debutó en la Bolsa Mexicana de Valores como el primer fideicomiso de inversión en bienes raíces de México enfocado en vivienda en alquiler gestionada institucionalmente. Recaudó 13,1 millones de USD a través de una oferta pública inicial y apuntó a una cartera de 488 millones de USD para 2028.
- Enero de 2026: Invitation Homes Inc. adquirió ResiBuilt Homes, LLC, un promotor de alquiler con fines específicos del sureste de Estados Unidos que había entregado más de 4.200 viviendas en Georgia, Florida y las Carolinas desde 2018. La transacción de 89 millones de USD incluyó hasta 7,5 millones de USD en pagos por cumplimiento de objetivos y añadió capacidad de contratación general interna y opciones sobre 1.500 lotes.
- Enero de 2026: Mill Creek Residential inició la construcción de Amavi Thornton, su primera comunidad de alquiler con fines específicos unifamiliar en Colorado, expandiendo la marca Amavi hacia el área metropolitana norte de Denver.


Alcance del Informe del Mercado Residencial de Alquiler con Fines Específicos en América del Norte
| Multifamiliar de Alquiler con Fines Específicos |
| Unifamiliar de Alquiler con Fines Específicos / Comunidades de Alquiler con Fines Específicos |
| Apartamentos de Alquiler de Construcción Específica |
| Casas / Adosados de Alquiler de Construcción Específica |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para la Fuerza Laboral |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Multifamiliar de Alquiler con Fines Específicos |
| Unifamiliar de Alquiler con Fines Específicos / Comunidades de Alquiler con Fines Específicos | |
| Apartamentos de Alquiler de Construcción Específica | |
| Casas / Adosados de Alquiler de Construcción Específica | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para la Fuerza Laboral | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado residencial de alquiler con fines específicos en América del Norte?
El tamaño del mercado residencial de alquiler con fines específicos en América del Norte se estima en 11,89 mil millones de USD en 2026 y se prevé que alcance los 16,53 mil millones de USD en 2031, creciendo a una CAGR del 6,81%.
¿Qué tipo lidera la vivienda de alquiler con fines específicos en América del Norte?
El multifamiliar de alquiler con fines específicos lideró con una participación del 46,5% en 2025. Se proyecta que el unifamiliar de alquiler con fines específicos / comunidades de alquiler con fines específicos crezca más rápido, a una CAGR del 8,4% hasta 2031.
¿Por qué más hogares eligen viviendas de alquiler con fines específicos?
Los altos costos de propiedad de vivienda, la formación tarda de hogares y la demanda de viviendas gestionadas son factores clave. Alquilar una vivienda inicial ahorró a los hogares un promedio de 920 USD al mes en los 50 principales mercados metropolitanos de Estados Unidos en marzo de 2026.
¿Qué país tiene el crecimiento de alquiler con fines específicos más rápido en América del Norte?
Se prevé que México crezca más rápido a una CAGR del 9,2% hasta 2031, respaldado por la baja propiedad institucional de viviendas en alquiler y nuevos vehículos de inversión.
¿Cuál es el modelo de gestión líder para las comunidades de alquiler con fines específicos?
Los operadores externos representaron el 64,2% de la participación en 2025. Se prevé que la gestión híbrida crezca más rápido, a una CAGR del 8%, porque combina la supervisión del propietario con el apoyo operativo especializado.
¿Cómo están afectando los mayores costos de financiación al desarrollo?
Los inicios de construcción unifamiliar para alquiler con fines específicos cayeron un 26% a 62.000 unidades en los cuatro trimestres que finalizaron en el primer trimestre de 2026, ya que los promotores enfrentaron condiciones de préstamo más estrictas.
Última actualización de la página el:



