
Taille et part du marché résidentiel Built To Rent en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.14 Milliards de dollars |
| Taille du Marché (2026) | 11.89 Milliards de dollars |
| Taille du Marché (2031) | 16.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.81 % |
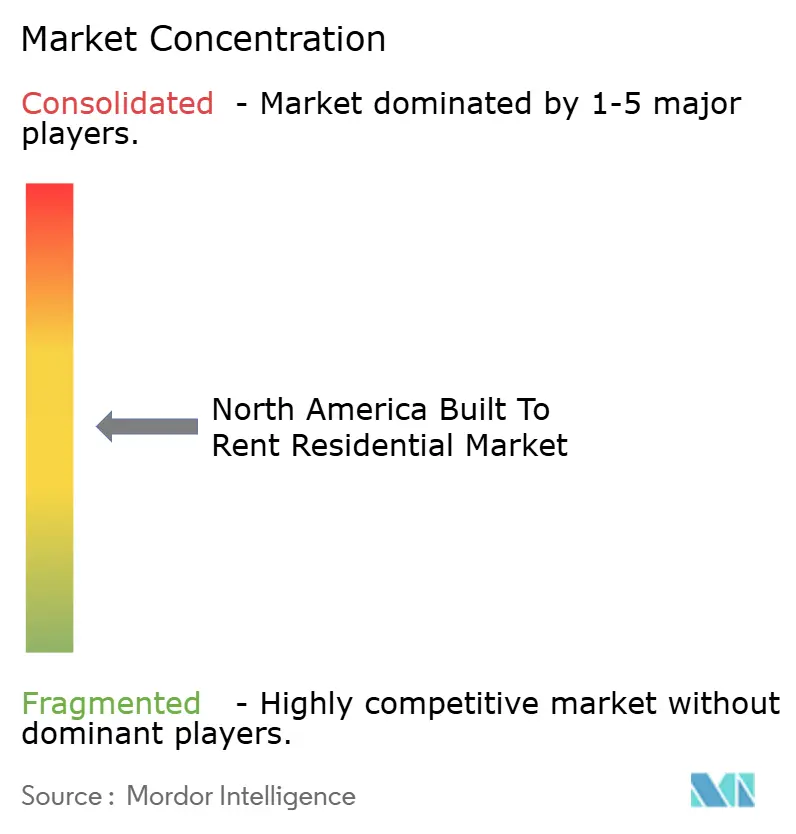
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché résidentiel Built To Rent en Amérique du Nord par Mordor Intelligence
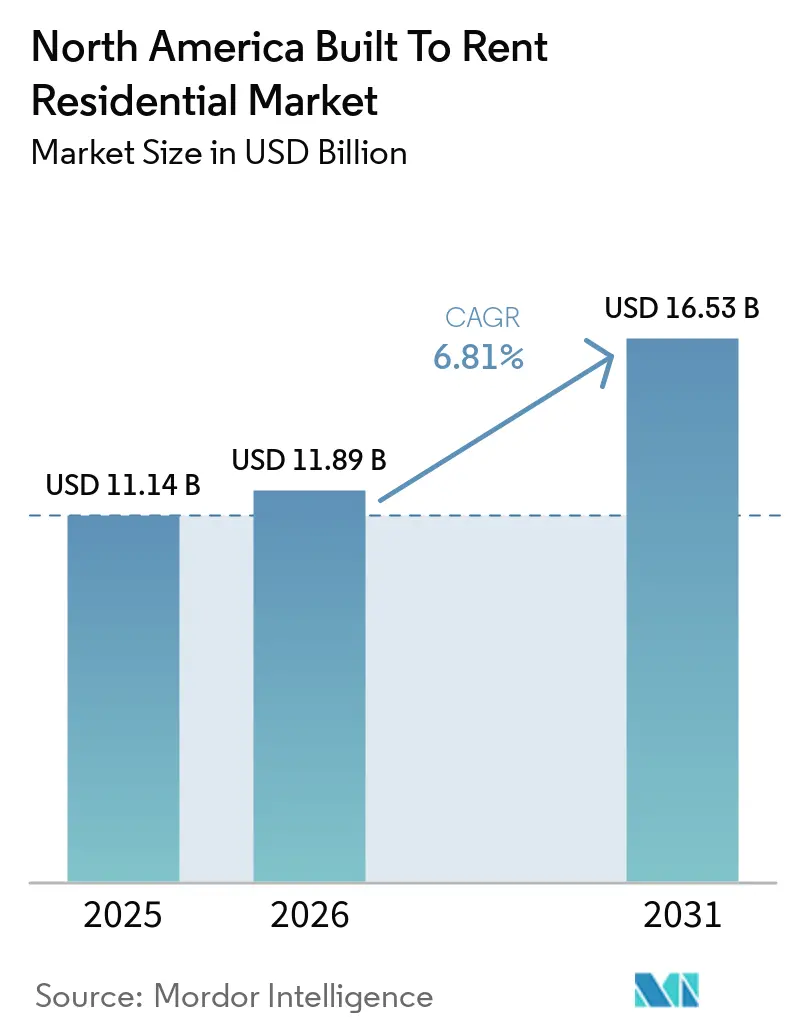
La taille du marché résidentiel Built To Rent en Amérique du Nord est projetée à 11,14 milliards USD en 2025, 11,89 milliards USD en 2026, et devrait atteindre 16,53 milliards USD d'ici 2031, avec un CAGR de 6,81 % de 2026 à 2031.
La location d'un premier logement est restée moins coûteuse que l'achat dans les 50 principales métropoles des États-Unis en mars 2026, avec des économies mensuelles moyennes de 920 USD, ce qui maintient le logement locatif accessible à de nombreux ménages. Les ménages locataires ont fourni près de 80 % de la croissance des ménages aux États-Unis en 2025, ajoutant 898 000 ménages locataires nets et atteignant 46,1 millions. Le marché résidentiel Built To Rent en Amérique du Nord s'adapte à un cycle de développement plus lent, car la réduction de l'activité de construction devrait modérer la pression sur l'offre qui a affecté plusieurs sites de la Sun Belt. Les grands propriétaires renforcent leur capacité de développement, tandis que les plus petits ont recours à des partenaires de gestion et à des coentreprises pour sécuriser des capitaux et un soutien opérationnel. Le Canada développe l'offre locative construite à cet effet grâce à des financements publics, et le Mexique développe des structures d'investissement locatif institutionnel, ce qui élargit les opportunités régionales.
Points clés du rapport
- Par type, le Built To Rent multifamilial détenait une part de 46,5 % du marché résidentiel Built To Rent en Amérique du Nord en 2025 et représentait le segment le plus important, tandis que le Built To Rent unifamilial / les communautés Built To Rent enregistraient le CAGR projeté le plus élevé de 8,4 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers représentaient 64,2 % de la part du marché résidentiel Built To Rent en Amérique du Nord en 2025, constituant le segment le plus important, tandis que la gestion hybride devrait enregistrer la croissance la plus rapide, avec un CAGR de 8 % jusqu'en 2031.
- Par segment de prix, le marché intermédiaire représentait une part de 47,9 % du marché résidentiel Built To Rent en Amérique du Nord en 2025 et constituait le segment le plus important, tandis que le logement abordable et pour la main-d'œuvre enregistrait le CAGR projeté le plus élevé de 8,5 % jusqu'en 2031.
- Par zone géographique, les États-Unis représentaient 90,3 % de la taille du marché résidentiel Built To Rent en Amérique du Nord en 2025, constituant le marché le plus important, tandis que le Mexique devrait enregistrer la croissance la plus rapide, avec un CAGR de 9,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché résidentiel Built To Rent en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les difficultés d'accessibilité au logement accroissent la demande locative | +2.0% | Ensemble de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| La formation de ménages par les millennials et la génération Z élargit la demande de Built To Rent | +1.5% | Les États-Unis et le Canada sont les marchés principaux, et le Mexique est en émergence | Long terme (≥ 4 ans) |
| La croissance démographique et de l'emploi dans la Sun Belt accélère le développement du Built To Rent | +1.2% | Sud et Ouest des États-Unis (marchés principaux) | Moyen terme (2 à 4 ans) |
| Les capitaux institutionnels élargissent l'offre locative construite à cet effet | +0.9% | Les États-Unis et le Canada sont les marchés principaux, et le Mexique est en émergence | Moyen terme (2 à 4 ans) |
| La réduction de logement des baby-boomers soutient les communautés locatives gérées | +0.6% | États-Unis et Canada | Long terme (≥ 4 ans) |
| La construction hors site améliore les délais de livraison du Built To Rent | +0.4% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les difficultés d'accessibilité au logement accroissent la demande locative
Les coûts d'accession à la propriété prolongent la période pendant laquelle les ménages louent, ce qui soutient la demande de logements gérés de manière professionnelle. Les coûts mensuels médians des propriétaires américains ayant un prêt hypothécaire ont augmenté à 2 035 USD en 2024 contre 1 960 USD en 2023, selon le Bureau du recensement des États-Unis[1]« Le coût de l'accession à la propriété continue d'augmenter », Bureau du recensement des États-Unis, census.gov.. L'âge médian des primo-accédants a atteint 40 ans en 2025, tandis que les primo-accédants représentaient 21 % des acheteurs immobiliers, soulignant à quel point il est devenu difficile pour de nombreux locataires d'accéder à la propriété[2]« Points saillants du profil des acheteurs et vendeurs immobiliers », Association nationale des agents immobiliers, nar.realtor.. Sur le marché résidentiel Built To Rent en Amérique du Nord, cette tendance peut allonger la durée d'occupation, car les ménages qui devaient auparavant acheter dans un délai de quelques années restent locataires. Parmi les locataires interrogés en 2025 qui avaient l'intention de déménager dans l'année, 59 % prévoyaient de continuer à louer. Les propriétaires qui proposent des logements bien situés et des services prévisibles aux résidents peuvent donc répondre à une demande fondée à la fois sur l'accessibilité financière et la commodité.
La formation de ménages par les millennials et la génération Z élargit la demande de Built To Rent
La formation retardée de ménages laisse un grand groupe de jeunes adultes susceptibles d'entrer sur le marché locatif à mesure que leur situation financière s'améliore. On estimait à 1,82 million le nombre de ménages millennials et de la génération Z manquants en 2025, sur la base des taux historiques de formation de ménages pour les adultes âgés de 18 à 44 ans. Le revenu nécessaire pour acquérir un premier logement au prix médian aux États-Unis était de 86 000 USD en 2025, plaçant l'accession à la propriété hors de portée de nombreuses personnes dans la vingtaine et au début de la trentaine. Le taux de chef de ménage parmi les adultes âgés de 25 à 34 ans est tombé à 43,7 % en 2024, ce qui indique que ce retard s'est poursuivi au-delà de la période pandémique immédiate[3]« Le déclin des ménages dirigés par de jeunes adultes est-il un recul cyclique ou la nouvelle norme ? », Association nationale des constructeurs de maisons, nahb.org.. Le marché résidentiel Built To Rent en Amérique du Nord peut servir ces ménages grâce à des baux flexibles, une maintenance gérée et des emplacements proches des centres d'emploi. Cette demande ne se limite pas aux locataires qui ne peuvent pas acheter, car les communautés gérées attirent également les jeunes résidents qui valorisent la flexibilité et une moindre responsabilité en matière d'entretien du logement.
La croissance démographique et de l'emploi dans la Sun Belt accélère le développement du Built To Rent
Le Sud et l'Ouest des États-Unis restent au cœur de l'activité de construction, bien que les performances diffèrent désormais fortement selon les zones métropolitaines. Le Sud comptait plus de 37 400 unités Built To Rent en construction en mai 2026, représentant 61 % du pipeline national. Phoenix comptait 7 300 unités en construction, Dallas 3 700, Atlanta 3 500, Houston 3 000 et Charlotte 2 900. Austin et Phoenix ont connu des baisses de loyers au premier trimestre 2026. En revanche, Louisville et La Nouvelle-Orléans ont enregistré des hausses de loyers, illustrant l'effet de l'offre locale plutôt qu'un résultat régional uniforme. La construction active a chuté de 58 % en glissement annuel à Austin et de 38 % à Charlotte, ce qui montre que les capitaux deviennent plus sélectifs. Les promoteurs du marché résidentiel Built To Rent en Amérique du Nord sont susceptibles de privilégier les emplacements où la demande, le calendrier de construction et l'offre disponible sont mieux alignés.
Les capitaux institutionnels élargissent l'offre locative construite à cet effet
Les investisseurs institutionnels apportent davantage de capitaux aux communautés locatives construites à cet effet en Amérique du Nord, à mesure que le Built To Rent s'impose comme une classe d'actifs résidentiels reconnue. Les grands investisseurs de fonds de pension ont de plus en plus recours à des partenariats à long terme avec des promoteurs et des opérateurs pour sécuriser des revenus locatifs stables et développer des pipelines de développement. CPP Investments a élargi sa coentreprise américaine de Built To Rent unifamilial avec Greystar à 1,4 milliard USD en août 2025, dont 632 millions USD de nouveaux capitaux propres. CPP Investments détenait une participation en capital de 95 %, tandis que Greystar gérait le développement, les opérations quotidiennes et la gestion immobilière. Cette structure combine des capitaux institutionnels avec des capacités spécialisées de développement et d'exploitation. Elle montre également pourquoi les partenariats d'investissement à long terme deviennent une source importante de financement pour les nouveaux logements locatifs.
Analyse de l'impact des freins*
| Freins | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts de financement plus élevés réduisent la faisabilité des projets | -1.5% | Ensemble de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| La suroffre sur certains marchés pèse sur l'occupation et la croissance des loyers | -0.8% | Sun Belt américaine (marchés principaux) | Court terme (≤ 2 ans) |
| Les défis locaux de zonage et d'autorisation retardent les projets locatifs de faible hauteur | -0.5% | Marchés suburbains américains | Long terme (≥ 4 ans) |
| Les restrictions politiques sur la propriété institutionnelle accroissent l'incertitude des investissements | -0.4% | États-Unis (niveau national) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Des coûts de financement plus élevés réduisent la faisabilité des projets
La hausse des coûts de la dette a limité le nombre de projets pouvant passer de la planification à la construction. Les prêts à la construction de premier rang ont vu leur ratio prêt/coût maximum passer de 85 % à 70 %-75 %, obligeant les promoteurs à lever des capitaux propres plus coûteux ou des capitaux subordonnés. Les mises en chantier de logements unifamiliaux construits pour la location ont totalisé 62 000 au cours des quatre trimestres se terminant au premier trimestre 2026, en baisse de 26 % par rapport aux 84 000 de la période de quatre trimestres précédente. Les opérateurs mieux capitalisés peuvent poursuivre leur développement lorsque les promoteurs plus petits suspendent leurs projets. AMH a alloué 550 millions USD de produits de cession pour financer 1 400 nouveaux logements de développement entièrement détenus en 2026. Le marché résidentiel Built To Rent en Amérique du Nord pourrait donc voir un rôle plus important pour les propriétaires disposant de relations établies avec les prêteurs et de capitaux recyclés.
La suroffre sur certains marchés pèse sur l'occupation et la croissance des loyers
Des volumes de livraison élevés dans un groupe limité de sous-marchés de la Sun Belt ont réduit l'occupation et accru le recours aux concessions de location. L'occupation nationale du Built To Rent a diminué à 91,9 % au premier trimestre 2026 contre 94,2 % début 2023. Les loyers effectifs moyens ont légèrement baissé à 2 207 USD depuis un pic de 2 227 USD en 2025. Austin et Phoenix ont connu des réductions significatives de leur pipeline, mais les projets déjà en cours continueront d'entrer sur le marché avant que l'effet de la baisse des mises en chantier ne soit pleinement visible. Les opérateurs exposés à San Antonio, Austin, Dallas-Fort Worth et Phoenix doivent gérer la pression à court terme sur les loyers pendant que les nouvelles livraisons ralentissent. Le marché résidentiel Built To Rent en Amérique du Nord pourrait trouver une demande plus stable aux segments de prix intermédiaire et abordable, où les locataires ont moins d'alternatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le Built To Rent multifamilial domine la part de marché, tandis que le Built To Rent unifamilial / les communautés Built To Rent croissent plus rapidement
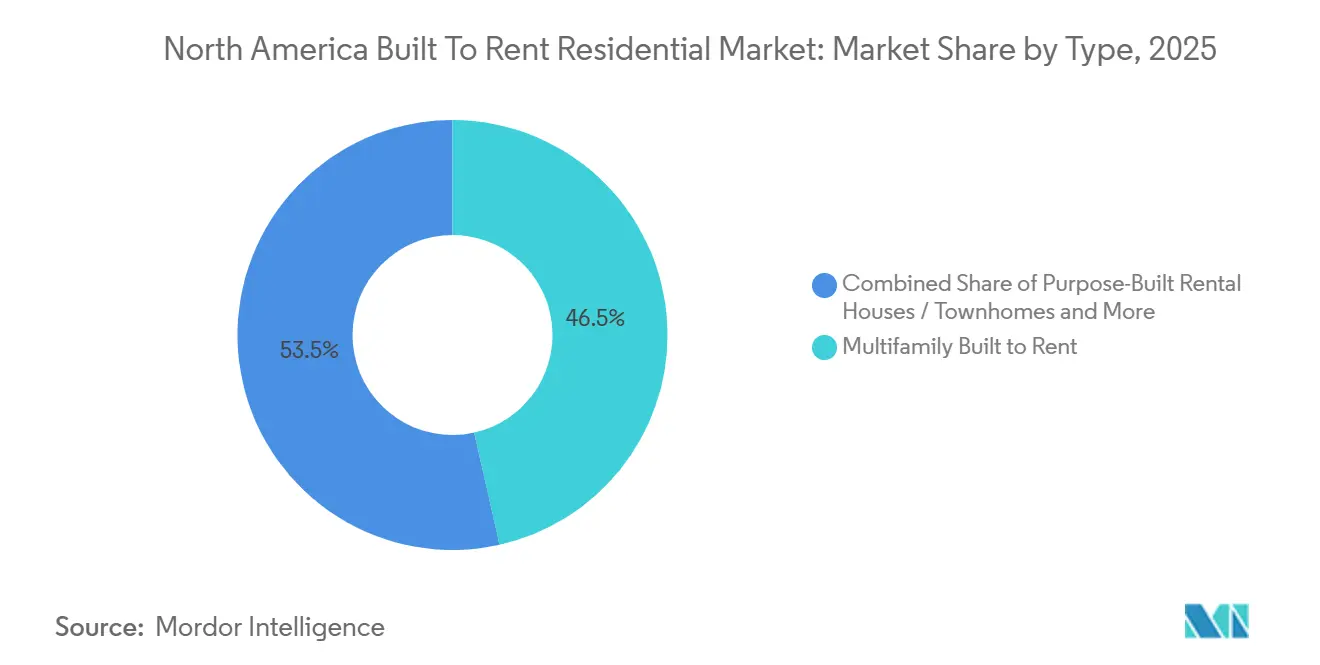
Le Built To Rent multifamilial détenait 46,5 % de la part du marché résidentiel Built To Rent en Amérique du Nord en 2025, reflétant sa capacité à soutenir des portefeuilles plus importants et des coûts fonciers par unité plus faibles. Les appartements locatifs construits à cet effet servent les résidents urbains à plus forte densité, tandis que les maisons / maisons de ville locatives construites à cet effet offrent plus d'intimité et d'espace extérieur dans les environnements suburbains. Le Built To Rent unifamilial / les communautés Built To Rent devraient croître à un CAGR de 8,4 % jusqu'en 2031. Cette croissance reflète la demande continue des ménages pour des maisons individuelles, des jardins privatifs et des équipements communautaires partagés. La taille du marché résidentiel Built To Rent en Amérique du Nord pour ces logements est soutenue par des ménages qui recherchent l'espace de la propriété mais ne peuvent pas acheter.
Les opérateurs adaptent la conception des produits aux coûts fonciers locaux et aux besoins des résidents. Les appartements peuvent offrir une plus grande densité dans les zones où le foncier est rare, tandis que les communautés horizontales peuvent servir les familles et les ménages à la recherche de plus d'espace. La construction hors site et modulaire peut réduire les délais de construction multifamiliale de 30 % à 60 % par rapport aux méthodes traditionnelles. Tricon Residential a ouvert sa communauté Winchester dans le comté de Riverside, en Californie, avec le soutien d'un investissement de 92 millions USD de Blackstone Real Estate, démontrant que les maisons / maisons de ville locatives construites à cet effet peuvent s'étendre au-delà des emplacements traditionnels de la Sun Belt.


Par modèle de gestion : les opérateurs tiers dominent la part de marché, tandis que la gestion hybride croît plus rapidement
Les opérateurs tiers détenaient 64,2 % de la part du marché résidentiel Built To Rent en Amérique du Nord en 2025, démontrant l'importance des plateformes d'exploitation spécialisées. Ces opérateurs peuvent répartir les coûts de location, de maintenance, de technologie pour les résidents et de conformité sur plusieurs communautés. Ils offrent également une option aux propriétaires qui ne disposent pas de leurs propres équipes locales de gestion immobilière. La gestion hybride devrait croître à un CAGR de 8 % jusqu'en 2031, les propriétaires combinant la supervision interne du portefeuille avec la gestion communautaire par des tiers. Cette approche permet aux propriétaires de conserver le contrôle décisionnel tout en tirant parti des compétences spécialisées en gestion immobilière. AMH a livré 542 logements nouvellement construits à son portefeuille opérationnel entièrement détenu au deuxième trimestre 2026 et a rapporté une croissance du revenu net d'exploitation de base des logements identiques de 3,7 % pour le trimestre.
Les structures hybrides conviennent aux propriétaires de taille moyenne qui recherchent des pratiques d'exploitation institutionnelles sans construire une plateforme interne complète. Les accords d'achat à terme et les arrangements de prêts à la construction nécessitent des rapports clairs, ce qui peut favoriser une implication plus étroite du propriétaire. La liste des 25 principaux propriétaires 2025 du Conseil national du logement multifamilial montre un large écart entre les plus grands propriétaires disposant de systèmes propriétaires et les gestionnaires qui servent des portefeuilles de clients diversifiés. À mesure que les exigences technologiques et de reporting deviennent plus coûteuses, les petites entreprises pourraient avoir besoin de partenariats de gestion pour rester compétitives.
Par segment de prix : le logement abordable et pour la main-d'œuvre gagne en soutien
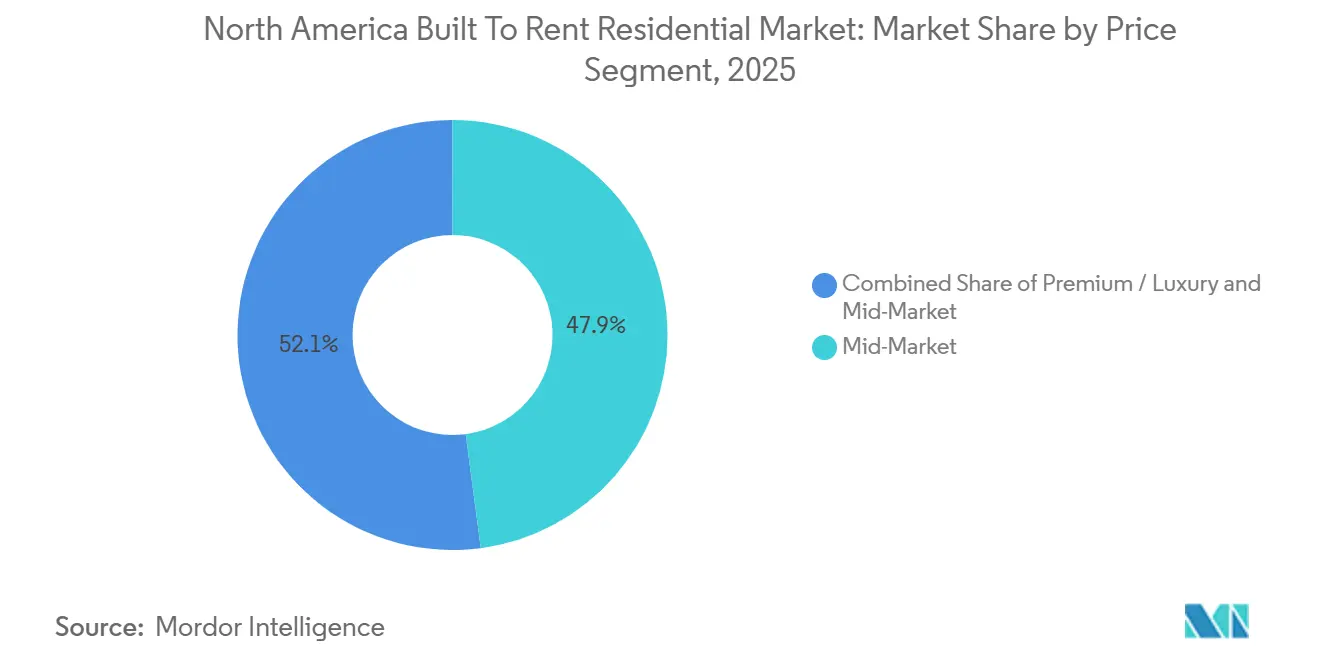
Le marché intermédiaire détenait 47,9 % de la taille du marché résidentiel Built To Rent en Amérique du Nord en 2025, car il sert le plus grand groupe de locataires à revenus stables qui ne peuvent pas faire face aux coûts d'achat immobilier. Cette catégorie comprend les ménages qui peuvent se permettre des logements bien situés et gérés de manière professionnelle, mais qui font face à des obstacles liés aux apports personnels et aux remboursements hypothécaires. Les propriétés premium / luxe servent les locataires mobiles à hauts revenus et certains ménages en réduction de logement. Le logement abordable et pour la main-d'œuvre devrait croître à un CAGR de 8,5 % jusqu'en 2031. Son expansion reflète la demande des ménages disposant d'options limitées sur de nombreux marchés locaux du logement. Le marché résidentiel Built To Rent en Amérique du Nord gagne une base de demande plus large que celle axée uniquement sur les locataires à revenus plus élevés.
Le déficit d'offre de logements aux États-Unis a atteint 4,03 millions de logements en 2025, la pénurie étant la plus aiguë aux prix accessibles. Les 1,82 million de ménages plus jeunes dont la formation a été retardée par des contraintes d'accessibilité financière constituent une large base potentielle de locataires pour ce segment. Au Mexique, Infonavit, l'Institut national du fonds pour le logement des travailleurs, et Sociedad Hipotecaria Federal, la Société fédérale hypothécaire, envisagent un financement locatif institutionnel réglementé pour soutenir une offre de logements accessibles dans les villes secondaires. Les logements abordables et pour la main-d'œuvre pourraient faire face à moins de pression de concessions que les logements de luxe pendant les périodes de forte offre, car leur base de locataires dispose de moins de substituts.
Analyse géographique
Les États-Unis représentaient 90,3 % de la part du marché résidentiel Built To Rent en Amérique du Nord en 2025 et restent la principale base régionale pour le développement et les opérations institutionnels. Le déficit d'offre de logements aux États-Unis a atteint 4,03 millions de logements en 2025, dont 1,62 million d'unités dans le Sud. Le volume des transactions Built To Rent a dépassé 500 millions USD au premier trimestre 2026, incluant des transactions à Long Island, dans la banlieue de Chicago et à Charlotte. La part du Built To Rent dans les nouvelles constructions unifamiliales aux États-Unis était 3 fois supérieure à la moyenne historique de 2,3 % observée de 1992 à 2012.
Le Canada est le deuxième emplacement de la région pour l'investissement et la construction locatifs construits à cet effet au sein du marché résidentiel Built To Rent en Amérique du Nord. Les mises en chantier d'unités locatives devaient atteindre 106 000 en 2025, première année où davantage de logements locatifs construits à cet effet étaient en construction que de condominiums ou de maisons unifamiliales. Le Programme de prêts pour la construction d'appartements de la Société canadienne d'hypothèques et de logement avait engagé 18,2 milliards USD pour plus de 63 500 logements locatifs à mi-2025, et sa capacité de prêt dépassait 40,1 milliards USD, selon la base de conversion fournie dans les données d'entrée. En août 2026, le gouvernement du Canada et la Ville de Toronto ont engagé 2,7 milliards USD pour livrer plus de 5 600 logements locatifs.
Le Mexique est le segment national à la croissance la plus rapide de la région, avec une taille du marché résidentiel Built To Rent en Amérique du Nord au Mexique dont la croissance est prévue à un CAGR de 9,2 % jusqu'en 2031. Les logements locatifs représentaient 16,4 % du parc immobilier mexicain, et moins de 5 % étaient gérés de manière institutionnelle en 2026. Les prix de l'immobilier ont augmenté de 8,5 % par an de 2015 à 2025, poussant les ménages urbains plus jeunes vers la location. Un logement sur 4 à Mexico City était loué, représentant 675 000 logements sous contrats formels. Fibra Park Life est devenu la première fiducie d'investissement immobilier du Mexique axée sur le logement locatif lors de ses débuts en mars 2026, levant 13,1 millions USD et ciblant un portefeuille de 488 millions USD d'ici 2028. Les véhicules institutionnels peuvent canaliser des capitaux vers un secteur locatif qui reste moins institutionnalisé que le marché américain.
Paysage concurrentiel
La concurrence sur le marché résidentiel Built To Rent en Amérique du Nord est modérément consolidée parmi les grandes plateformes institutionnelles et fragmentée parmi les propriétaires et promoteurs plus petits. Les grandes fiducies d'investissement immobilier, les marques liées aux constructeurs de maisons et les gestionnaires d'investissement mondiaux détiennent une part importante de la nouvelle capacité de développement. Invitation Homes a acquis ResiBuilt Homes en janvier 2026 pour 89 millions USD, avec jusqu'à 7,5 millions USD de paiements conditionnels, ajoutant une capacité d'entreprise générale de construction interne et des options sur 1 500 lots. AMH s'est concentré sur son programme de développement interne plutôt que sur des acquisitions à grande échelle, comme en témoignent les 542 logements livrés au deuxième trimestre 2026. Ces stratégies donnent aux plus grands opérateurs un meilleur contrôle sur les calendriers de livraison, les normes de construction et le flux de logements dans leurs portefeuilles.
Les coentreprises programmatiques aident les opérateurs à combiner foncier, construction et capital à long terme. Greystar et CPP Investments ont élargi leur coentreprise américaine de Built To Rent unifamilial à 1,4 milliard USD en août 2025, dont 632 millions USD de nouveaux capitaux propres. CPP Investments détenait une participation en capital de 95 %, tandis que Greystar gérait le développement, les opérations et la gestion immobilière. Taylor Morrison et Kennedy Lewis Investment Management ont convenu d'une facilité de financement foncier et de construction de 3 milliards USD pour la marque Built To Rent Yardly en juillet 2025. Ces arrangements peuvent donner aux plateformes liées aux constructeurs de maisons et aux plateformes institutionnelles plus de flexibilité pour acquérir des terrains, construire des logements et décider quand vendre ou conserver des actifs.
La technologie, l'accès à la construction et la connaissance du marché local façonnent les résultats concurrentiels sur le marché résidentiel Built To Rent en Amérique du Nord. Les grands propriétaires utilisent la location numérique, les systèmes de tarification et les fonctionnalités de maison intelligente. Dans le même temps, des constructeurs de maisons tels que Lennar et Taylor Morrison peuvent associer leur expertise en matière d'autorisation foncière à leur capacité de construction. Les opérateurs plus petits subissent des pressions lorsqu'ils ne peuvent pas atteindre ces niveaux d'accès aux capitaux ou d'échelle opérationnelle. La loi du 21e siècle sur la voie vers le logement, promulguée en juillet 2026, a exempté les programmes Built To Rent éligibles des restrictions sur les achats institutionnels de maisons unifamiliales existantes, offrant aux plateformes de construction neuve un traitement juridique plus clair.
Leaders du secteur résidentiel Built To Rent en Amérique du Nord
Invitation Homes Inc.
AMH
Progress Residential
FirstKey Homes
Tricon Residential Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : Fibra Park Life a fait ses débuts à la Bolsa Mexicana de Valores, la Bourse mexicaine des valeurs, en tant que première fiducie d'investissement immobilier du Mexique axée sur le logement locatif géré de manière institutionnelle. Elle a levé 13,1 millions USD par le biais d'une offre publique initiale et visait un portefeuille de 488 millions USD d'ici 2028.
- Janvier 2026 : Invitation Homes Inc. a acquis ResiBuilt Homes, LLC, un promoteur de Built To Rent du Sud-Est des États-Unis qui avait livré plus de 4 200 logements en Géorgie, en Floride et dans les Carolines depuis 2018. La transaction de 89 millions USD comprenait jusqu'à 7,5 millions USD de paiements conditionnels et a ajouté une capacité d'entreprise générale de construction interne et des options sur 1 500 lots.
- Janvier 2026 : Mill Creek Residential a posé la première pierre d'Amavi Thornton, sa première communauté Built To Rent unifamiliale au Colorado, étendant la marque Amavi dans la zone métropolitaine nord de Denver.


Périmètre du rapport sur le marché résidentiel Built To Rent en Amérique du Nord
| Built To Rent multifamilial |
| Built To Rent unifamilial / communautés Built To Rent |
| Appartements locatifs construits à cet effet |
| Maisons / maisons de ville locatives construites à cet effet |
| Opérateur interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / luxe |
| Marché intermédiaire |
| Logement abordable et pour la main-d'œuvre |
| États-Unis |
| Canada |
| Mexique |
| Par type | Built To Rent multifamilial |
| Built To Rent unifamilial / communautés Built To Rent | |
| Appartements locatifs construits à cet effet | |
| Maisons / maisons de ville locatives construites à cet effet | |
| Par modèle de gestion | Opérateur interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / luxe |
| Marché intermédiaire | |
| Logement abordable et pour la main-d'œuvre | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché résidentiel Built To Rent en Amérique du Nord ?
La taille du marché résidentiel Built To Rent en Amérique du Nord est estimée à 11,89 milliards USD en 2026 et devrait atteindre 16,53 milliards USD d'ici 2031, avec un CAGR de 6,81 %.
Quel type domine le logement Built To Rent en Amérique du Nord ?
Le Built To Rent multifamilial était en tête avec une part de 46,5 % en 2025. Le Built To Rent unifamilial / les communautés Built To Rent devraient connaître la croissance la plus rapide, à un CAGR de 8,4 % jusqu'en 2031.
Pourquoi de plus en plus de ménages choisissent-ils des logements Built To Rent ?
Les coûts élevés d'accession à la propriété, la formation retardée de ménages et la demande de logements gérés sont des facteurs clés. La location d'un premier logement a permis aux ménages d'économiser en moyenne 920 USD par mois dans les 50 principales métropoles des États-Unis en mars 2026.
Quel pays connaît la croissance Built To Rent la plus rapide en Amérique du Nord ?
Le Mexique devrait connaître la croissance la plus rapide à un CAGR de 9,2 % jusqu'en 2031, soutenu par une faible propriété institutionnelle des logements locatifs et de nouveaux véhicules d'investissement.
Quel est le principal modèle de gestion pour les communautés Built To Rent ?
Les opérateurs tiers détenaient une part de 64,2 % en 2025. La gestion hybride devrait connaître la croissance la plus rapide, à un CAGR de 8 %, car elle combine la supervision du propriétaire avec un soutien opérationnel spécialisé.
Comment des coûts de financement plus élevés affectent-ils le développement ?
Les mises en chantier de logements unifamiliaux construits pour la location ont chuté de 26 % à 62 000 unités au cours des quatre trimestres se terminant au premier trimestre 2026, les promoteurs faisant face à des conditions de prêt plus strictes.
Dernière mise à jour de la page le:



