
Nordamerika Built-to-Rent-Wohnimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.14 Milliarden US-Dollar |
| Marktgröße (2026) | 11.89 Milliarden US-Dollar |
| Marktgröße (2031) | 16.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.81 % |
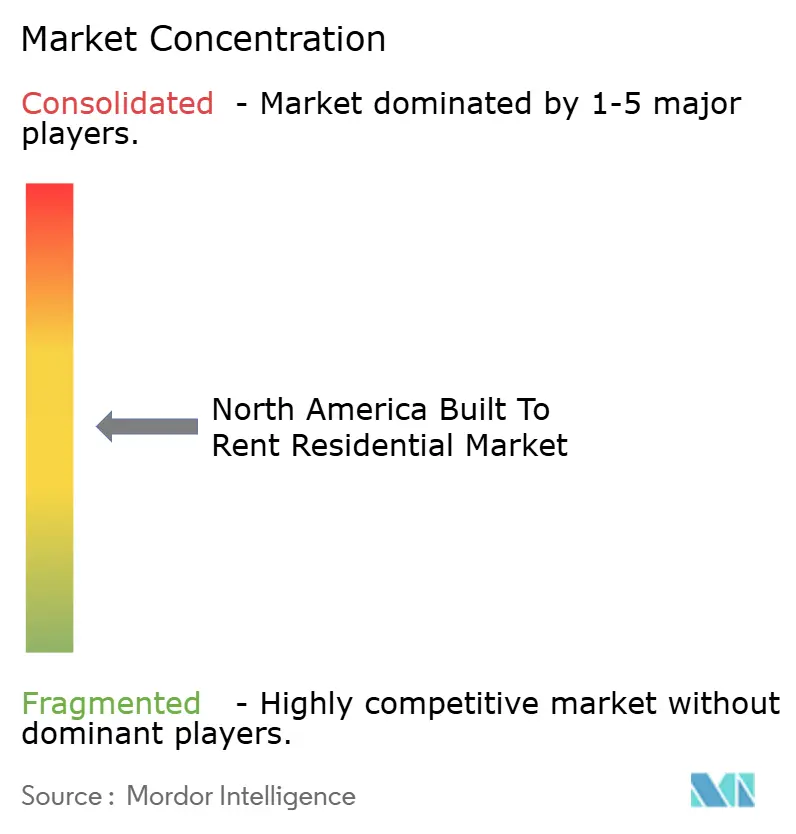
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Built-to-Rent-Wohnimmobilienmarkt Analyse von Mordor Intelligence
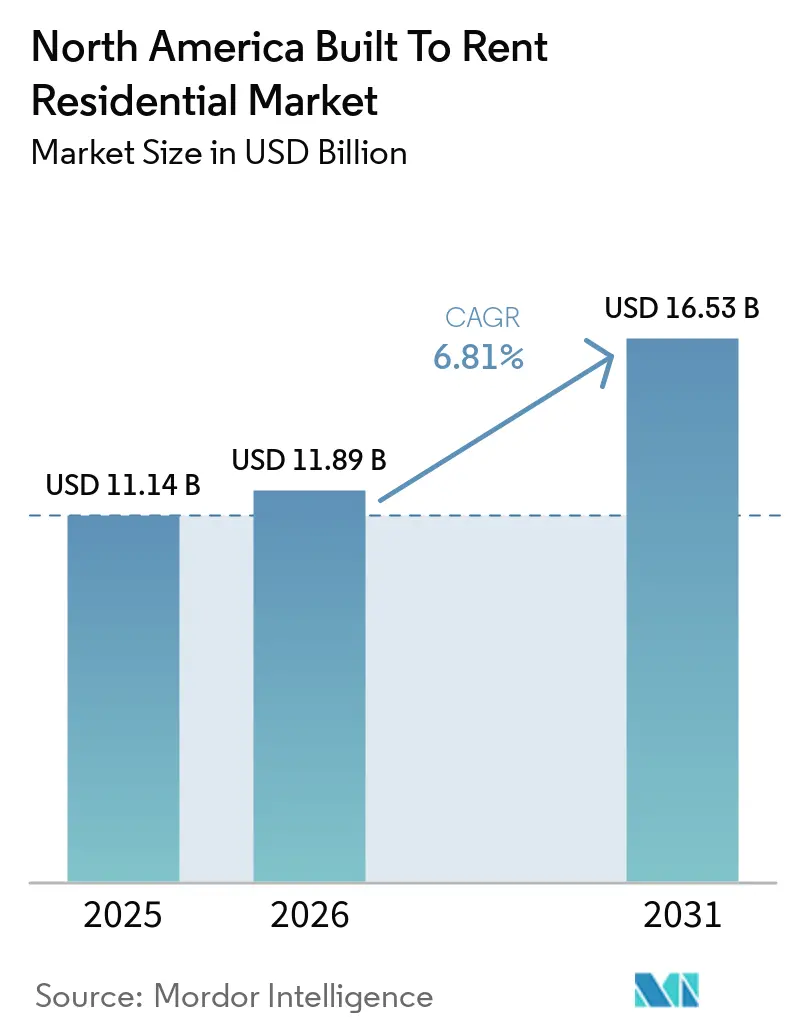
Die Größe des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts wird für 2025 auf 11,14 Milliarden USD, für 2026 auf 11,89 Milliarden USD geschätzt und soll bis 2031 16,53 Milliarden USD erreichen, mit einer CAGR von 6,81 % von 2026 bis 2031.
Die Anmietung eines Einsteigerheims war im März 2026 in allen 50 großen Ballungsräumen der Vereinigten Staaten günstiger als der Kauf, mit durchschnittlichen monatlichen Einsparungen von 920 USD, was Mietwohnraum für viele Haushalte erschwinglich hält. Mieterhaushalte lieferten 2025 nahezu 80 % des Haushaltswachstums in den Vereinigten Staaten, mit einem Nettoanstieg von 898.000 Mieterhaushalten und einer Gesamtzahl von 46,1 Millionen. Der nordamerikanische Built-to-Rent-Wohnimmobilienmarkt passt sich einem langsameren Entwicklungszyklus an, da eine reduzierte Bautätigkeit den Angebotsdruck, der mehrere Sun-Belt-Standorte betroffen hat, abschwächen dürfte. Große Eigentümer bauen Entwicklungskapazitäten aus, während kleinere Eigentümer Verwaltungspartner und Joint Ventures nutzen, um Kapital und operative Unterstützung zu sichern. Kanada erweitert das zweckgebundene Mietangebot durch öffentliche Finanzierung, und Mexiko entwickelt institutionelle Mietinvestitionsstrukturen, die die regionale Chance verbreitern.
Wichtigste Erkenntnisse des Berichts
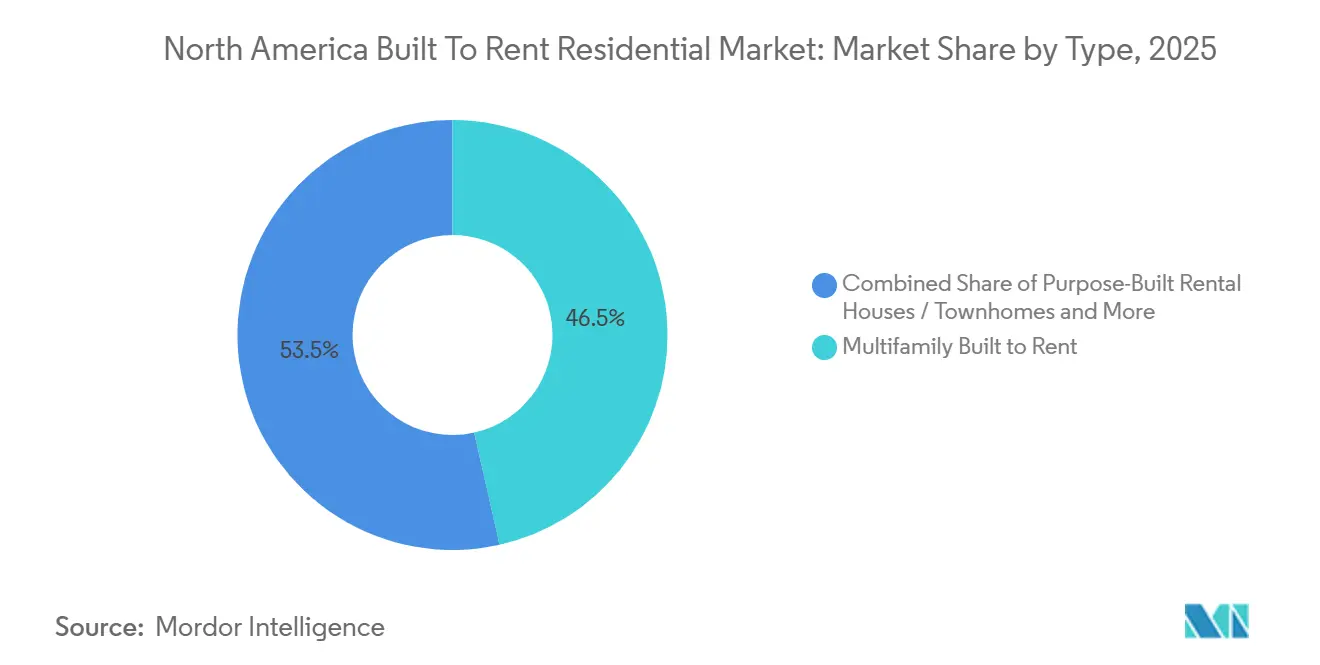
- Nach Typ hielt Mehrfamilien-Built-to-Rent im Jahr 2025 einen Anteil von 46,5 % am nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt und stellte das größte Segment dar, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften die höchste prognostizierte CAGR von 8,4 % bis 2031 verzeichneten.
- Nach Verwaltungsmodell entfielen 2025 64,2 % des Marktanteils am nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt auf Drittanbieter-Betreiber, die das größte Segment darstellten, während das hybride Management voraussichtlich das schnellste Wachstum mit einer CAGR von 8 % bis 2031 verzeichnen wird.
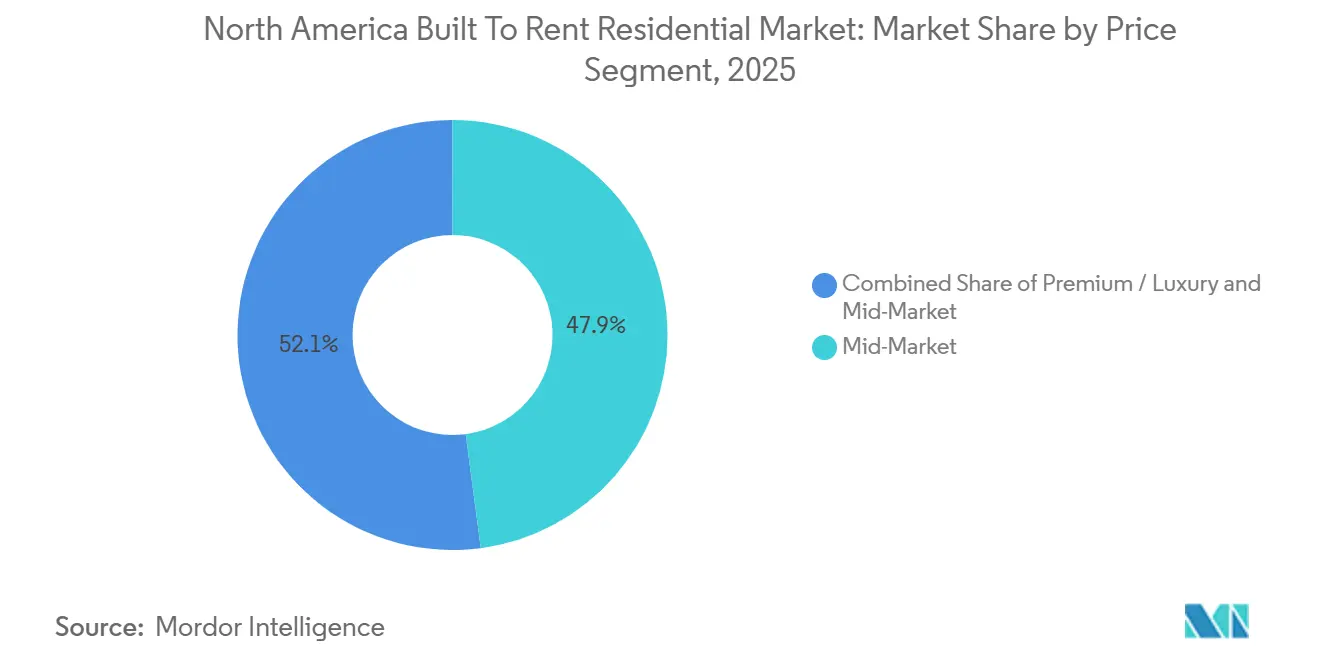
- Nach Preissegment entfiel 2025 ein Anteil von 47,9 % am nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt auf das Mittelsegment, das das größte Segment darstellte, während erschwinglicher Wohnraum & Arbeitnehmerwohnraum die höchste prognostizierte CAGR von 8,5 % bis 2031 verzeichnete.
- Nach Geografie entfielen 2025 90,3 % der Größe des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts auf die Vereinigten Staaten, die den größten Markt darstellten, während Mexiko voraussichtlich das schnellste Wachstum mit einer CAGR von 9,2 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika Built-to-Rent-Wohnimmobilienmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Wohnkostenerschwinglichkeit erhöhen die Mietnachfrage | +2.0% | Nordamerika-weit | Mittelfristig (2–4 Jahre) |
| Haushaltsbildung der Millennials und Generation Z erweitert die Built-to-Rent-Nachfrage | +1.5% | Die Vereinigten Staaten und Kanada sind primär, und Mexiko ist aufstrebend | Langfristig (≥ 4 Jahre) |
| Bevölkerungs- und Beschäftigungswachstum im Sun Belt beschleunigt die Built-to-Rent-Entwicklung | +1.2% | Süden und Westen der Vereinigten Staaten als Kernregion | Mittelfristig (2–4 Jahre) |
| Institutionelles Kapital erweitert das zweckgebundene Mietangebot | +0.9% | Die Vereinigten Staaten und Kanada sind primär, und Mexiko ist aufstrebend | Mittelfristig (2–4 Jahre) |
| Downsizing der Babyboomer unterstützt verwaltete Mietgemeinschaften | +0.6% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Vorgefertigte Bauweise verbessert die Lieferzeiten im Built-to-Rent-Bereich | +0.4% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Wohnkostenerschwinglichkeit erhöhen die Mietnachfrage
Die Kosten für Wohneigentum verlängern den Zeitraum, in dem Haushalte zur Miete wohnen, was die Nachfrage nach professionell verwalteten Immobilien stützt. Die mittleren monatlichen Eigentümerkosten für hypothekenbelastete Hauseigentümer in den Vereinigten Staaten stiegen laut dem Volkszählungsamt der Vereinigten Staaten von 1.960 USD im Jahr 2023 auf 2.035 USD im Jahr 2024[1]„Die Kosten für Wohneigentum steigen weiter,” Volkszählungsamt der Vereinigten Staaten, census.gov.. Das mittlere Alter von Erstkäufern von Wohneigentum erreichte 2025 40 Jahre, während Erstkäufer 21 % der Hauskäufer ausmachten, was verdeutlicht, wie schwierig es für viele Mieter geworden ist, Wohneigentum zu erwerben[2]„Highlights aus dem Profil der Hauskäufer und -verkäufer,” Nationaler Verband der Immobilienmakler, nar. realtor.. Im nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt kann dieses Muster die Belegungsdauer verlängern, da Haushalte, von denen erwartet wurde, dass sie innerhalb weniger Jahre kaufen würden, Mieter bleiben. Unter den im Jahr 2025 befragten Mietern, die beabsichtigten, innerhalb eines Jahres umzuziehen, planten 59 %, weiterhin zu mieten. Eigentümer, die gut gelegene Immobilien und zuverlässige Mieterservices anbieten, können daher eine Nachfrage bedienen, die sowohl auf Erschwinglichkeit als auch auf Komfort basiert.
Haushaltsbildung der Millennials und Generation Z erweitert die Built-to-Rent-Nachfrage
Die verzögerte Haushaltsbildung hinterlässt eine große Gruppe jüngerer Erwachsener, die in den Mietmarkt eintreten könnten, sobald sich ihre finanzielle Lage verbessert. Schätzungsweise 1,82 Millionen Millennial- und Generation-Z-Haushalte fehlten im Jahr 2025, basierend auf historischen Haushaltsbildungsraten für Erwachsene im Alter von 18 bis 44 Jahren. Das erforderliche Einkommen zum Kauf eines Einsteigerheims zum mittleren Preis in den Vereinigten Staaten betrug 2025 86.000 USD, was Wohneigentum für viele Menschen in ihren 20ern und frühen 30ern unerschwinglich macht. Die Haushaltsführungsquote bei Erwachsenen im Alter von 25 bis 34 Jahren sank 2024 auf 43,7 %, was darauf hindeutet, dass diese Verzögerung über die unmittelbare Pandemiezeit hinaus angehalten hat[3]„Ist der Rückgang der von jungen Erwachsenen geführten Haushalte ein zyklischer Einbruch oder die neue Normalität?” Nationaler Verband der Eigenheimbauer, nahb.org.. Der nordamerikanische Built-to-Rent-Wohnimmobilienmarkt kann diese Haushalte durch flexible Mietverträge, verwaltete Instandhaltung und Lagen in der Nähe von Beschäftigungszentren bedienen. Diese Nachfrage beschränkt sich nicht auf Mieter, die nicht kaufen können, da verwaltete Gemeinschaften auch jüngere Bewohner ansprechen, die Flexibilität und weniger Verantwortung für die Hausinstandhaltung schätzen.
Bevölkerungs- und Beschäftigungswachstum im Sun Belt beschleunigt die Built-to-Rent-Entwicklung
Der Süden und Westen der Vereinigten Staaten bleiben zentral für die Bautätigkeit, obwohl die Leistung nun stark nach Ballungsraum variiert. Im Süden befanden sich im Mai 2026 mehr als 37.400 Built-to-Rent-Einheiten im Bau, was 61 % der nationalen Pipeline ausmachte. In Phoenix befanden sich 7.300 Einheiten im Bau, in Dallas 3.700, in Atlanta 3.500, in Houston 3.000 und in Charlotte 2.900. Austin und Phoenix verzeichneten im ersten Quartal 2026 Mietrückgänge. Im Gegensatz dazu verzeichneten Louisville und New Orleans Mietsteigerungen, was den Effekt des lokalen Angebots anstelle eines einheitlichen regionalen Ergebnisses zeigt. Die aktive Bautätigkeit sank im Jahresvergleich in Austin um 58 % und in Charlotte um 38 %, was zeigt, dass Kapital selektiver wird. Entwickler im nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt werden wahrscheinlich Standorte bevorzugen, an denen Nachfrage, Bauzeitplan und verfügbares Angebot besser aufeinander abgestimmt sind.
Institutionelles Kapital erweitert das zweckgebundene Mietangebot
Institutionelle Investoren stellen mehr Kapital für zweckgebundene Mietgemeinschaften in ganz Nordamerika bereit, da Built-to-Rent als anerkannte Wohnimmobilien-Anlageklasse gilt. Große Pensionsinvestoren nutzen zunehmend langfristige Partnerschaften mit Entwicklern und Betreibern, um stabile Mieteinnahmen zu sichern und Entwicklungspipelines zu skalieren. CPP Investments erweiterte sein US-amerikanisches Einfamilien-Built-to-Rent-Joint-Venture mit Greystar im August 2025 auf 1,4 Milliarden USD, einschließlich 632 Millionen USD an neuem Eigenkapital. CPP Investments hielt eine Eigenkapitalbeteiligung von 95 %, während Greystar Entwicklung, täglichen Betrieb und Immobilienverwaltung übernahm. Diese Struktur kombiniert institutionelles Kapital mit spezialisierter Entwicklungs- und Betriebskompetenz. Sie zeigt auch, warum langfristige Investitionspartnerschaften zu einer wichtigen Finanzierungsquelle für neue Mietwohnungen werden.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Finanzierungskosten verringern die Projektrealisierbarkeit | -1.5% | Nordamerika-weit | Mittelfristig (2–4 Jahre) |
| Überangebot in ausgewählten Märkten belastet Belegung und Mietwachstum | -0.8% | Sun-Belt-Kernregion der USA | Kurzfristig (≤ 2 Jahre) |
| Lokale Bebauungsplan- und Genehmigungsherausforderungen verzögern niedriggeschossige Mietprojekte | -0.5% | Vorstädtische Märkte der USA | Langfristig (≥ 4 Jahre) |
| Politische Beschränkungen für institutionelles Eigentum erhöhen die Investitionsunsicherheit | -0.4% | Vereinigte Staaten national | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Finanzierungskosten verringern die Projektrealisierbarkeit
Höhere Fremdkapitalkosten haben die Anzahl der Projekte eingeschränkt, die von der Planungs- in die Bauphase übergehen können. Die vorrangige Baufinanzierung hat sich von einem maximalen Beleihungsauslauf von 85 % auf 70 %–75 % verschoben, was Entwickler dazu zwingt, teureres Eigenkapital oder nachrangiges Kapital aufzunehmen. Die Neubaubeginne für Einfamilien-Built-to-Rent beliefen sich in den vier Quartalen bis zum ersten Quartal 2026 auf 62.000, ein Rückgang von 26 % gegenüber 84.000 im vorangegangenen Vierquartalszeitraum. Besser kapitalisierte Betreiber können die Entwicklung fortsetzen, wenn kleinere Entwickler Projekte pausieren. AMH stellte 550 Millionen USD aus Veräußerungserlösen bereit, um 2026 1.400 neue vollständig eigene Entwicklungshäuser zu finanzieren. Der nordamerikanische Built-to-Rent-Wohnimmobilienmarkt könnte daher eine größere Rolle für Eigentümer mit etablierten Kreditgeberbeziehungen und recyceltem Kapital sehen.
Überangebot in ausgewählten Märkten belastet Belegung und Mietwachstum
Hohe Liefervolumina in einer begrenzten Gruppe von Sun-Belt-Teilmärkten haben die Belegung verringert und den Einsatz von Mietkonzessionen erhöht. Die nationale Built-to-Rent-Belegung sank im ersten Quartal 2026 auf 91,9 % gegenüber 94,2 % Anfang 2023. Die durchschnittlichen effektiven Mieten gingen von einem Höchststand von 2.227 USD im Jahr 2025 auf 2.207 USD zurück. Austin und Phoenix verzeichneten erhebliche Pipeline-Reduzierungen, aber bereits begonnene Projekte werden weiterhin auf den Markt kommen, bevor die Auswirkungen niedrigerer Neubaubeginne vollständig sichtbar werden. Betreiber mit Engagement in San Antonio, Austin, Dallas-Fort Worth und Phoenix müssen den kurzfristigen Mietdruck bewältigen, während neue Lieferungen nachlassen. Der nordamerikanische Built-to-Rent-Wohnimmobilienmarkt könnte eine stabilere Nachfrage im Mittelsegment und bei erschwinglichen Preispunkten finden, wo Mieter weniger Alternativen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mehrfamilien-Built-to-Rent führt den Marktanteil an, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften schneller wächst
Mehrfamilien-Built-to-Rent hielt 2025 46,5 % des Marktanteils am nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt, was seine Fähigkeit widerspiegelt, größere Portfolios und niedrigere Grundstückskosten pro Einheit zu unterstützen. Zweckgebundene Mietwohnungen bedienen Bewohner mit höherer Dichte in städtischen Gebieten, während zweckgebundene Mieteinzel- und Reihenhäuser mehr Privatsphäre und Außenbereich in vorstädtischen Umgebungen bieten. Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden voraussichtlich bis 2031 mit einer CAGR von 8,4 % wachsen. Dieses Wachstum spiegelt die anhaltende Haushaltsnachfrage nach freistehenden Häusern, privaten Gärten und gemeinsamen Gemeinschaftseinrichtungen wider. Die Größe des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts für diese Häuser wird von Haushalten gestützt, die den Platz von Wohneigentum suchen, aber nicht kaufen können.
Betreiber passen das Produktdesign an lokale Grundstückskosten und Bewohnerbedürfnisse an. Wohnungen können in Gebieten mit knappem Grundstücksangebot eine höhere Dichte bieten, während horizontale Gemeinschaften Familien und Haushalte bedienen können, die mehr Platz suchen. Vorgefertigte und modulare Bauweise kann Mehrfamilienzeitpläne im Vergleich zu traditionellen Methoden um 30 % bis 60 % verkürzen. Tricon Residential eröffnete seine Winchester-Gemeinschaft im Riverside County, Kalifornien, mit Unterstützung einer Investition von 92 Millionen USD von Blackstone Real Estate, was zeigt, dass zweckgebundene Mieteinzel- und Reihenhäuser über traditionelle Sun-Belt-Standorte hinausgehen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verwaltungsmodell: Drittanbieter-Betreiber führen den Marktanteil an, während hybrides Management schneller wächst
Drittanbieter-Betreiber hielten 2025 64,2 % des Marktanteils am nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt, was die Bedeutung spezialisierter Betriebsplattformen verdeutlicht. Diese Betreiber können Vermietungs-, Instandhaltungs-, Mieter-Technologie- und Compliance-Kosten auf mehrere Gemeinschaften verteilen. Sie bieten auch eine Option für Eigentümer, die keine eigenen lokalen Immobilienverwaltungsteams haben. Hybrides Management wird voraussichtlich bis 2031 mit einer CAGR von 8 % wachsen, da Eigentümer interne Portfolioaufsicht mit Drittanbieter-Gemeinschaftsverwaltung kombinieren. Dieser Ansatz ermöglicht es Eigentümern, die Entscheidungskontrolle zu behalten und gleichzeitig spezialisierte Immobilienverwaltungsfähigkeiten zu nutzen. AMH lieferte im zweiten Quartal 2026 542 neu gebaute Häuser an sein vollständig eigenes Betriebsportfolio und meldete ein Wachstum des gleichbleibenden Kernbetriebsergebnisses von 3,7 % für das Quartal.
Hybridstrukturen eignen sich für mittelgroße Eigentümer, die institutionelle Betriebspraktiken anstreben, ohne eine vollständige interne Plattform aufzubauen. Vorwärtskaufvereinbarungen und Baufinanzierungsvereinbarungen erfordern klare Berichterstattung, was eine engere Eigentümerbeteiligung begünstigen kann. Die Liste der 2025 Top-Eigentümer des Nationalen Rates für Mehrfamilienwohnungsbau zeigt eine große Lücke zwischen den größten Eigentümern mit proprietären Systemen und Verwaltern, die diverse Kundenportfolios betreuen. Da Technologie- und Berichterstattungsanforderungen kostspieliger werden, müssen kleinere Unternehmen möglicherweise Verwaltungspartnerschaften eingehen, um wettbewerbsfähig zu bleiben.
Nach Preissegment: Erschwinglicher Wohnraum & Arbeitnehmerwohnraum gewinnt an Unterstützung
Das Mittelsegment hielt 2025 47,9 % der Größe des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts, da es die größte Gruppe einkommensstabiler Mieter bedient, die die Kosten für den Hauskauf nicht aufbringen können. Diese Kategorie umfasst Haushalte, die sich gut gelegene, professionell verwaltete Häuser leisten können, aber Hindernisse bei Anzahlungen und Hypothekenzahlungen haben. Premium- / Luxusimmobilien bedienen einkommensstarke mobile Mieter und einige Downsizing-Haushalte. Erschwinglicher Wohnraum & Arbeitnehmerwohnraum wird voraussichtlich bis 2031 mit einer CAGR von 8,5 % wachsen. Seine Expansion spiegelt die Nachfrage von Haushalten mit begrenzten Optionen in vielen lokalen Wohnungsmärkten wider. Der nordamerikanische Built-to-Rent-Wohnimmobilienmarkt gewinnt eine breitere Nachfragebasis als eine, die sich ausschließlich auf einkommensstärkere Mieter konzentriert.
Die Wohnungsversorgungslücke in den Vereinigten Staaten erreichte 2025 4,03 Millionen Häuser, wobei der Mangel bei zugänglichen Preispunkten am akutesten war. Die 1,82 Millionen jüngeren Haushalte, deren Bildung durch Erschwinglichkeitsbeschränkungen verzögert wurde, bilden eine große potenzielle Mieterbasis für dieses Segment. In Mexiko erwägen Infonavit, das Nationale Institut für Arbeitnehmerwohnungsbau, und Sociedad Hipotecaria Federal, die Bundesgesellschaft für Hypotheken, regulierte institutionelle Mietfinanzierung zur Unterstützung eines erschwinglichen Wohnungsangebots in Sekundärstädten. Erschwingliche Wohnungen und Arbeitnehmerwohnungen könnten in Zeiten hohen Angebots weniger Konzessionsdruck als Luxuswohnungen erfahren, da ihre Mieterbasis weniger Substitute hat.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten entfielen 2025 auf 90,3 % des Marktanteils am nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt und bleiben die wichtigste Basis der Region für institutionelle Entwicklung und Betrieb. Das Wohnungsversorgungsdefizit in den Vereinigten Staaten erreichte 2025 4,03 Millionen Häuser, darunter 1,62 Millionen Einheiten im Süden. Das Built-to-Rent-Transaktionsvolumen überstieg im ersten Quartal 2026 500 Millionen USD, einschließlich Transaktionen auf Long Island, im Großraum Chicago und in Charlotte. Der Anteil von Built-to-Rent am neuen Einfamilienhausbau in den Vereinigten Staaten war 3-mal so hoch wie der historische Durchschnitt von 2,3 %, der von 1992 bis 2012 beobachtet wurde.
Kanada ist der zweitgrößte Standort der Region für zweckgebundene Mietinvestitionen und -bau innerhalb des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts. Die Neubaubeginne für Mieteinheiten sollten 2025 106.000 erreichen, das erste Jahr, in dem mehr zweckgebundene Mietwohnungen im Bau waren als Eigentumswohnungen oder Einfamilienhäuser. Das Wohnungsbaukreditprogramm der Canada Mortgage and Housing Corporation hatte bis Mitte 2025 18,2 Milliarden USD für mehr als 63.500 Mietwohnungen zugesagt, und seine Kreditkapazität überstieg 40,1 Milliarden USD, unter Verwendung der im Eingabedokument angegebenen Umrechnungsbasis. Im August 2026 sagten die Regierung Kanadas und die Stadt Toronto 2,7 Milliarden USD zu, um mehr als 5.600 Mietwohnungen zu liefern.
Mexiko ist das am schnellsten wachsende Ländersegment der Region, wobei die Größe des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts in Mexiko voraussichtlich bis 2031 mit einer CAGR von 9,2 % wachsen wird. Mietwohnungen machten 16,4 % des mexikanischen Wohnungsbestands aus, und weniger als 5 % wurden 2026 institutionell verwaltet. Die Wohnungspreise stiegen von 2015 bis 2025 jährlich um 8,5 %, was jüngere städtische Haushalte zum Mieten drängte. Jedes 4. Haus in Mexiko-Stadt war vermietet, was 675.000 Häuser unter formellen Verträgen entspricht. Fibra Park Life wurde im März 2026 Mexikos erster auf institutionell verwalteten Mietwohnraum ausgerichteter Immobilien-Investment-Trust, der 13,1 Millionen USD durch einen Börsengang aufbrachte und ein Portfolio von 488 Millionen USD bis 2028 anstrebt. Institutionelle Vehikel können Kapital in einen Mietsektor lenken, der weniger institutionalisiert ist als der US-amerikanische Markt.
Wettbewerbslandschaft
Der Wettbewerb im nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt ist unter großen institutionellen Plattformen mäßig konsolidiert und unter kleineren Eigentümern und Entwicklern fragmentiert. Große Immobilien-Investment-Trusts, mit Eigenheimbauern verbundene Marken und globale Investmentmanager halten einen wichtigen Anteil an neuen Entwicklungskapazitäten. Invitation Homes erwarb ResiBuilt Homes im Januar 2026 für 89 Millionen USD, mit bis zu 7,5 Millionen USD an Earn-out-Zahlungen, und fügte damit interne Generalunternehmerkapazitäten und Optionen auf 1.500 Grundstücke hinzu. AMH hat sich auf sein internes Entwicklungsprogramm konzentriert und nicht auf breite Marktakquisitionen, wie die 542 im zweiten Quartal 2026 gelieferten Häuser belegen. Diese Strategien geben den größten Betreibern mehr Kontrolle über Lieferpläne, Baustandards und den Zufluss von Häusern in ihre Portfolios.
Programmatische Joint Ventures helfen Betreibern, Grundstücke, Bau und langfristiges Kapital zu kombinieren. Greystar und CPP Investments erweiterten ihr US-amerikanisches Einfamilien-Built-to-Rent-Joint-Venture im August 2025 auf 1,4 Milliarden USD, einschließlich 632 Millionen USD an neuem Eigenkapital. CPP Investments hielt eine Eigenkapitalbeteiligung von 95 %, während Greystar Entwicklung, Betrieb und Immobilienverwaltung übernahm. Taylor Morrison und Kennedy Lewis Investment Management einigten sich im Juli 2025 auf eine Grundstücks- und Baufinanzierungsfazilität von 3 Milliarden USD für die Yardly-Built-to-Rent-Marke. Diese Vereinbarungen können mit Eigenheimbauern verbundenen und institutionellen Plattformen mehr Flexibilität geben, Grundstücke zu erwerben, Häuser zu bauen und zu entscheiden, wann Vermögenswerte verkauft oder behalten werden sollen.
Technologie, Bauzugang und lokales Marktwissen prägen die Wettbewerbsergebnisse im nordamerikanischen Built-to-Rent-Wohnimmobilienmarkt. Größere Eigentümer nutzen digitale Vermietung, Preissysteme und Smart-Home-Funktionen. Gleichzeitig können Eigenheimbauer wie Lennar und Taylor Morrison Fachkenntnisse bei der Grundstücksgenehmigung mit Baukapazitäten kombinieren. Kleinere Betreiber stehen unter Druck, wenn sie diesen Zugang zu Kapital oder Betriebsumfang nicht erreichen können. Das Gesetz des 21. Jahrhunderts für den Weg zum Wohnungsbau, das im Juli 2026 in Kraft trat, befreite qualifizierende Built-to-Rent-Programme von Beschränkungen für institutionelle Käufe bestehender Einfamilienhäuser und gab Neubauplattformen eine klarere rechtliche Behandlung.
Nordamerika Built-to-Rent-Wohnimmobilienbranche Marktführer
Invitation Homes Inc.
AMH
Progress Residential
FirstKey Homes
Tricon Residential Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: Fibra Park Life debütierte an der Bolsa Mexicana de Valores, der Mexikanischen Wertpapierbörse, als Mexikos erster auf institutionell verwalteten Mietwohnraum ausgerichteter Immobilien-Investment-Trust. Das Unternehmen nahm durch einen Börsengang 13,1 Millionen USD auf und strebte bis 2028 ein Portfolio von 488 Millionen USD an.
- Januar 2026: Invitation Homes Inc. erwarb ResiBuilt Homes, LLC, einen Built-to-Rent-Entwickler im Südosten der Vereinigten Staaten, der seit 2018 mehr als 4.200 Häuser in Georgia, Florida und den Carolinas geliefert hatte. Die Transaktion über 89 Millionen USD umfasste bis zu 7,5 Millionen USD an Earn-out-Zahlungen und fügte interne Generalunternehmerkapazitäten sowie Optionen auf 1.500 Grundstücke hinzu.
- Januar 2026: Mill Creek Residential legte den Grundstein für Amavi Thornton, seine erste Einfamilien-Built-to-Rent-Gemeinschaft in Colorado, und erweiterte damit die Amavi-Marke in den nördlichen Großraum Denver.


Nordamerika Built-to-Rent-Wohnimmobilienmarkt Berichtsumfang
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebundene Mietwohnungen |
| Zweckgebundene Mieteinzel- und Reihenhäuser |
| Eigenbetrieb |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittelsegment |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnraum |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Typ | Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | |
| Zweckgebundene Mietwohnungen | |
| Zweckgebundene Mieteinzel- und Reihenhäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betreiber | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittelsegment | |
| Erschwinglicher Wohnraum & Arbeitnehmerwohnraum | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts?
Die Größe des nordamerikanischen Built-to-Rent-Wohnimmobilienmarkts wird für 2026 auf 11,89 Milliarden USD geschätzt und soll bis 2031 16,53 Milliarden USD erreichen, mit einer CAGR von 6,81 %.
Welcher Typ führt den Built-to-Rent-Wohnungsmarkt in Nordamerika an?
Mehrfamilien-Built-to-Rent führte 2025 mit einem Anteil von 46,5 %. Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 8,4 % bis 2031.
Warum entscheiden sich mehr Haushalte für Built-to-Rent-Häuser?
Hohe Wohneigentumskosten, verzögerte Haushaltsbildung und die Nachfrage nach verwalteten Häusern sind Schlüsselfaktoren. Die Anmietung eines Einsteigerheims sparte Haushalten im März 2026 durchschnittlich 920 USD pro Monat in 50 großen Ballungsräumen der Vereinigten Staaten.
Welches Land verzeichnet das schnellste Built-to-Rent-Wachstum in Nordamerika?
Mexiko wird voraussichtlich mit einer CAGR von 9,2 % bis 2031 am schnellsten wachsen, unterstützt durch einen geringen institutionellen Eigentumsanteil an Mietwohnungen und neue Investitionsvehikel.
Was ist das führende Verwaltungsmodell für Built-to-Rent-Gemeinschaften?
Drittanbieter-Betreiber hielten 2025 einen Anteil von 64,2 %. Hybrides Management wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 8 %, da es Eigentümeraufsicht mit spezialisierter Betriebsunterstützung kombiniert.
Wie wirken sich höhere Finanzierungskosten auf die Entwicklung aus?
Die Neubaubeginne für Einfamilien-Built-to-Rent sanken in den vier Quartalen bis zum ersten Quartal 2026 um 26 % auf 62.000 Einheiten, da Entwickler mit strengeren Kreditbedingungen konfrontiert waren.
Seite zuletzt aktualisiert am:



