
Taille et part du marché de la sécurité et gouvernance des identités non humaines (NHI)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
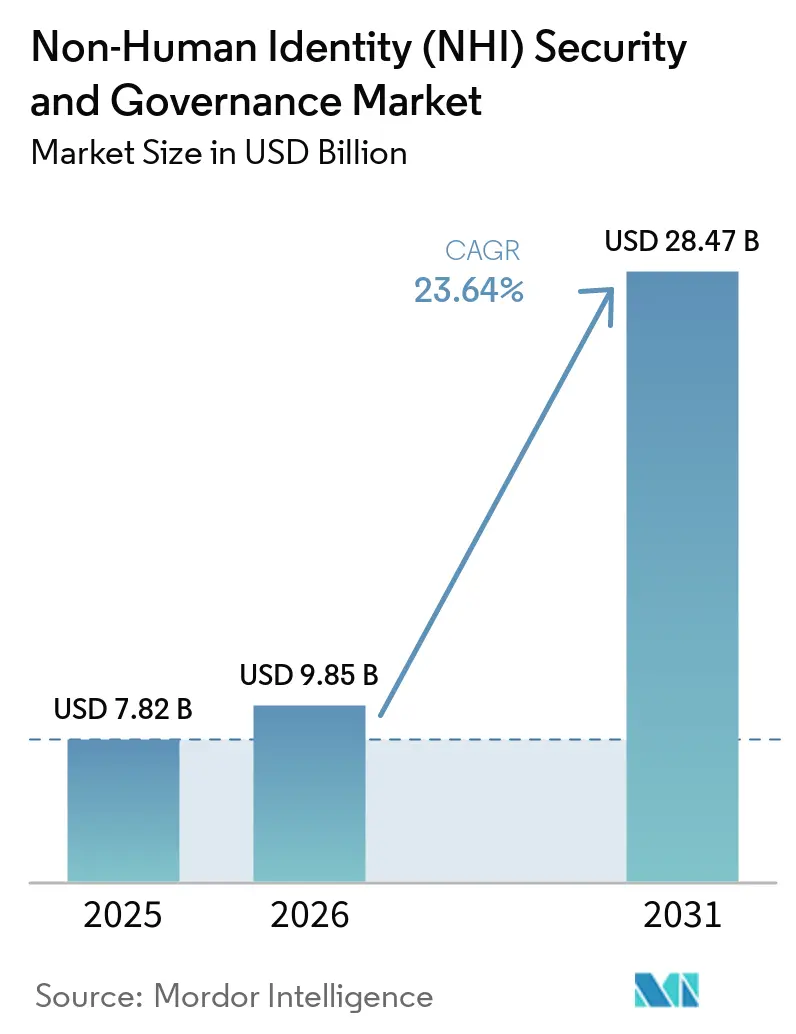
| Taille du Marché (2026) | 9.85 Milliards de dollars |
| Taille du Marché (2031) | 28.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 23.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la sécurité et gouvernance des identités non humaines (NHI) par Mordor Intelligence
La taille du marché de la sécurité et gouvernance des identités non humaines (NHI) devrait s'étendre de 7,82 milliards USD en 2025 à 9,67 milliards USD en 2026, puis à 28,47 milliards USD d'ici 2031, enregistrant un CAGR de 23,65 % entre 2026 et 2031. Les parcs d'identités machines plus importants à travers les charges de travail cloud, les API, les pipelines de livraison logicielle et les processus métier automatisés façonnent le marché de la sécurité NHI. L'adoption par les entreprises d'agents d'intelligence artificielle réduit le temps disponible pour identifier les identifiants, définir la propriété et limiter les accès. La demande évolue au-delà de la découverte des identifiants vers des contrôles de cycle de vie, l'autorisation à l'exécution et la rotation automatisée. Les exigences réglementaires dans les services financiers et les secteurs critiques rendent les contrôles documentés des identités machines de plus en plus importants lors des audits de sécurité. Le marché de la sécurité et gouvernance des identités non humaines (NHI) subit également la pression des outils d'identité cloud natifs, notamment lorsque les organisations opèrent principalement sur une seule plateforme cloud.
Points clés du rapport
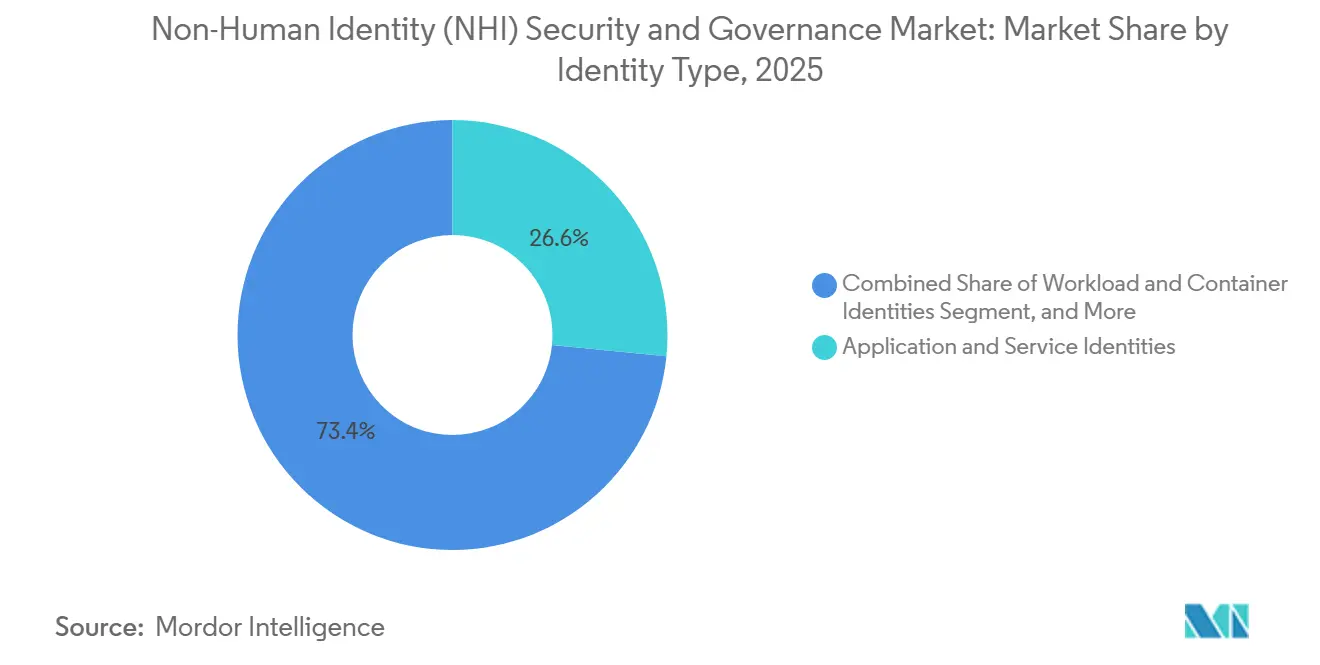
- Par type d'identité, les intégrateurs de systèmes et les prestataires de services technologiques détenaient 26,58 % de la part du marché de la sécurité et gouvernance des identités non humaines (NHI) en 2025, tandis que les identités d'agents d'intelligence artificielle devraient se développer à un CAGR de 25,05 % jusqu'en 2031.
- Par offre, les solutions représentaient 61,24 % de la taille du marché de la sécurité et gouvernance des identités non humaines (NHI) en 2025, tandis que les services devraient se développer à un CAGR de 24,05 % jusqu'en 2031.
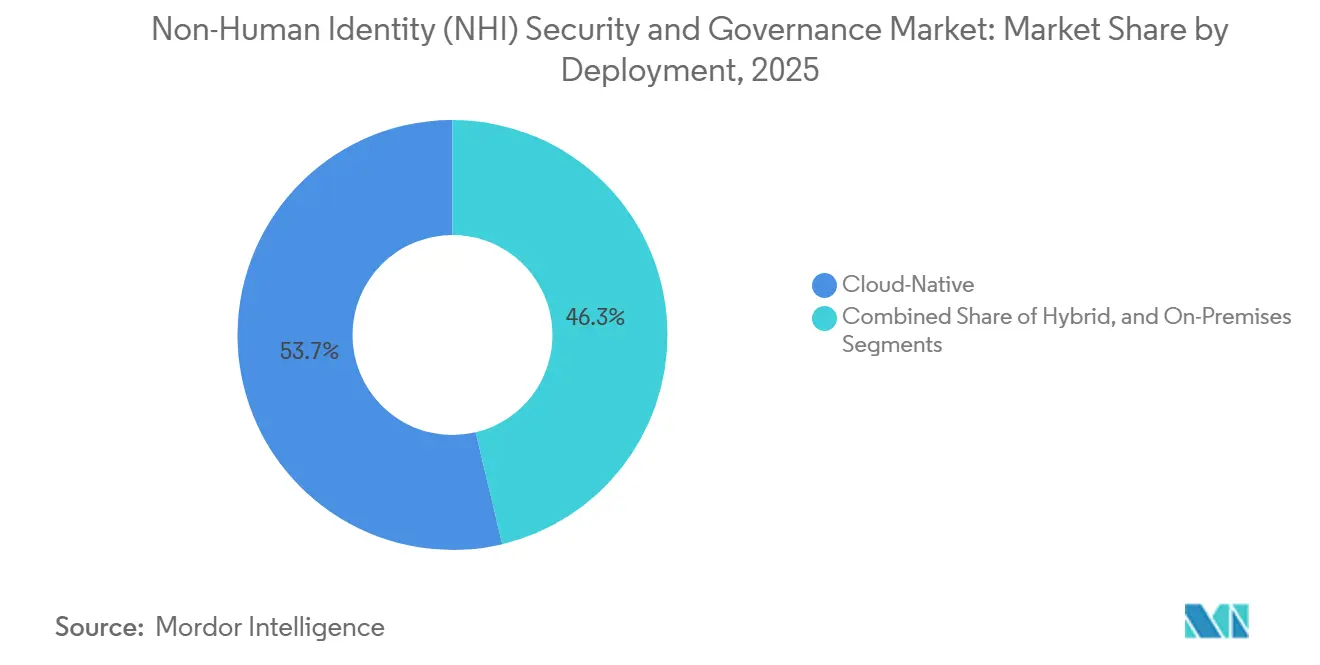
- Par déploiement, les modèles natifs cloud détenaient 53,72 % de la part du marché de la sécurité et gouvernance des identités non humaines (NHI) en 2025, tandis que le déploiement hybride devrait se développer à un CAGR de 24,25 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 31,69 % du chiffre d'affaires en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 24,06 % jusqu'en 2031.
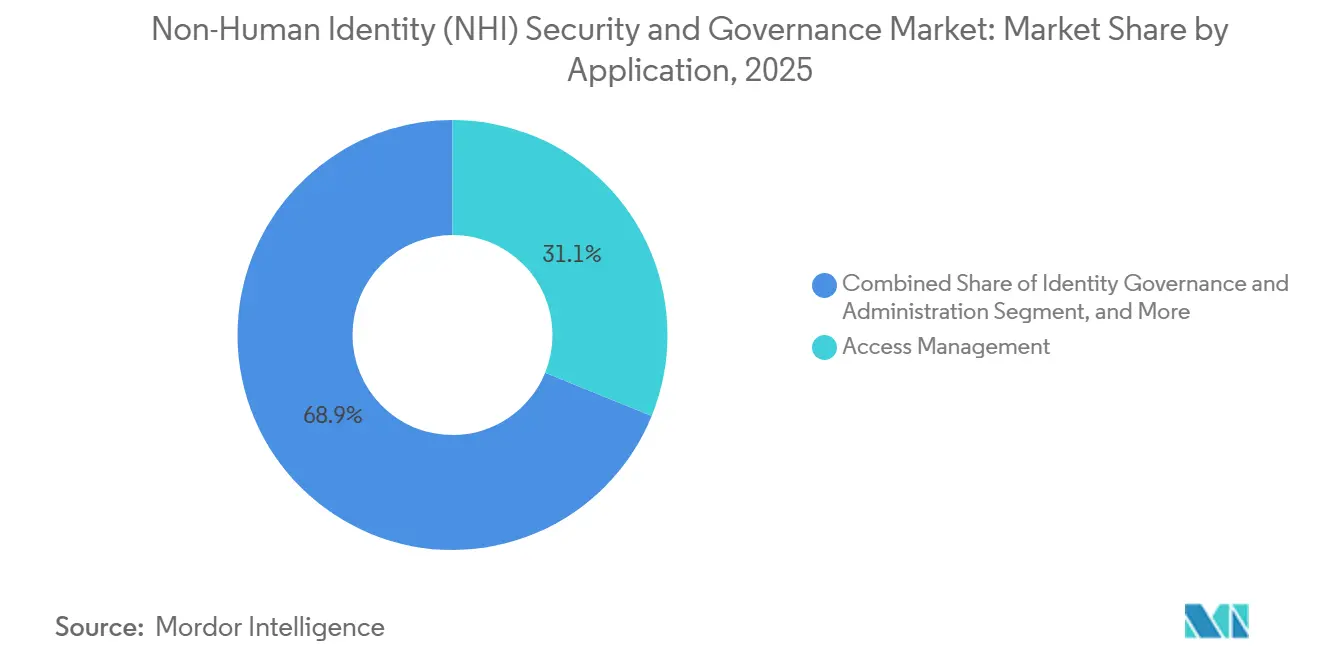
- Par application, la gestion des accès représentait 31,14 % du chiffre d'affaires en 2025, tandis que la gestion et la rotation des secrets devraient se développer à un CAGR de 24,85 % jusqu'en 2031.
- Par utilisateur final, le BFSI détenait 28,48 % du chiffre d'affaires en 2025, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 25,24 % jusqu'en 2031.
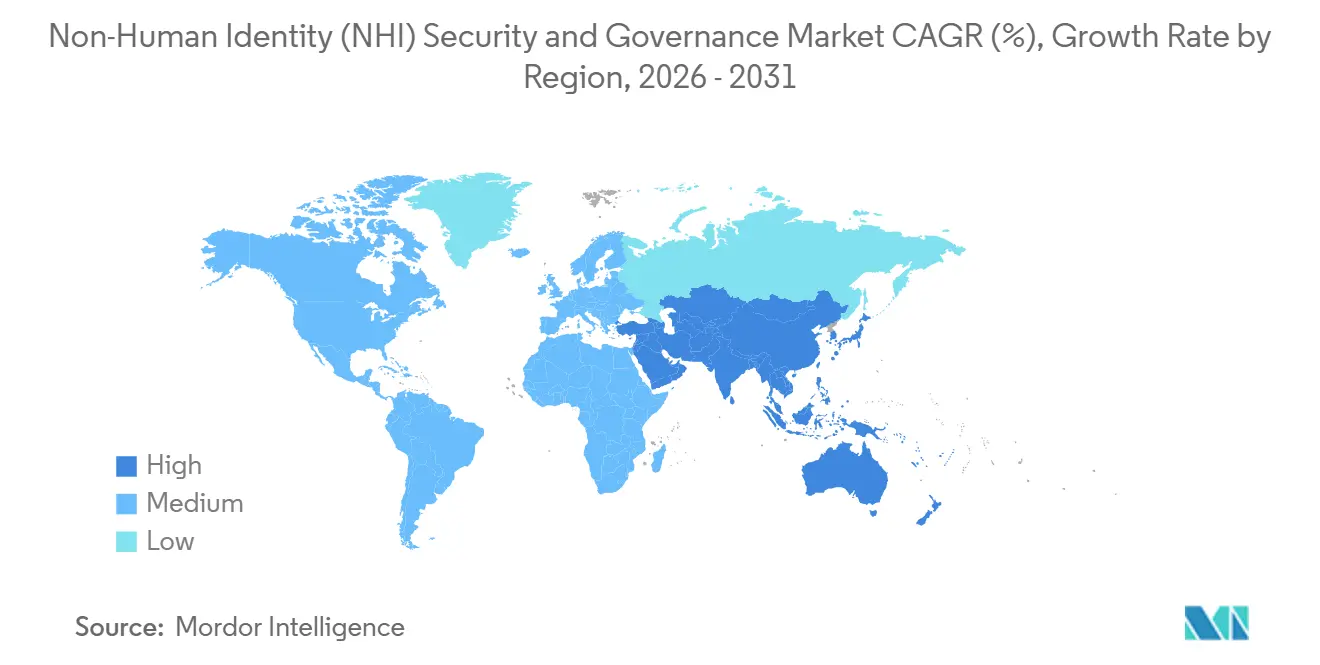
- Par géographie, l'Amérique du Nord représentait 41,37 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la sécurité et gouvernance des identités non humaines (NHI)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail natives cloud et des API | +7.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des agents d'intelligence artificielle et des flux de travail autonomes | +7.2% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Application du Zero Trust et des réglementations | +4.1% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Accès sans secret et rotation des identifiants éphémères | +2.5% | Mondial, avec l'adoption la plus profonde en Amérique du Nord | Moyen terme (2-4 ans) |
| Quantification de la surface d'attaque NHI par graphes d'identités | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Attestation de la chaîne d'approvisionnement logicielle liée à l'identité | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail natives cloud et des API
Les API sont devenues une surface d'attaque majeure dans les environnements natifs cloud, augmentant la nécessité de gouverner les identifiants associés à chaque point de terminaison. Akamai a signalé 258 attaques API quotidiennes par organisation en 2025, soit une augmentation de 113 % par rapport à l'année précédente, tandis que 87 % des organisations interrogées ont signalé un incident de sécurité lié aux API. Chaque point de terminaison API supplémentaire peut introduire un compte de service, un jeton ou une clé associé qui nécessite un inventaire et un contrôle de politique. Le marché de la sécurité et gouvernance des identités non humaines (NHI) bénéficie lorsque les organisations traitent l'activité API authentifiée comme un événement d'identité machine plutôt que comme un simple événement réseau. Salt Security a constaté que 47 % des répondants ont signalé une expansion des API de 51 % à 100 % par rapport à l'année précédente, et que 47 % ont retardé une mise en production en raison de préoccupations de sécurité concernant les API exposées aux systèmes autonomes. Les contrôles au niveau de la passerelle API peuvent limiter la portée d'un identifiant compromis en évaluant chaque requête par rapport à une politique d'identité.
Adoption des agents d'intelligence artificielle et des flux de travail autonomes
Les agents d'intelligence artificielle créent des risques d'identité différents de ceux associés aux comptes de service statiques. Ces agents peuvent consommer des identifiants à l'exécution, créer des sous-agents, appeler des API externes et effectuer des actions sur plusieurs systèmes. L'OWASP identifie l'abus d'identité et de privilèges comme un risque matériel pour les applications agentiques. Le Centre national d'excellence en cybersécurité du NIST a publié en février 2026 un document conceptuel sur les pratiques d'identité et d'autorisation pour les agents logiciels et les applications d'intelligence artificielle agentiques.[1]Institut national des normes et de la technologie, "Accélérer l'adoption de l'identité et de l'autorisation des agents logiciels et d'intelligence artificielle," Centre de ressources en sécurité informatique du NIST, csrc.nist.gov Le marché de la sécurité et gouvernance des identités non humaines (NHI) évolue donc vers des contrôles qui vérifient l'identité d'un agent, la portée demandée et l'autorisation au moment de l'utilisation de l'outil. L'Alliance pour la sécurité cloud a signalé que plus de 16 % des organisations ne suivaient pas la création d'identités liées à l'intelligence artificielle, laissant une lacune dans la supervision.
Application du Zero Trust et des réglementations
Les programmes Zero Trust incluent de plus en plus les identités non humaines, notamment dans les secteurs réglementés. La loi sur la résilience opérationnelle numérique s'applique aux entités financières de l'Union européenne depuis le 17 janvier 2025 et exige que les registres des arrangements avec des tiers en matière de TIC soient maintenus en vertu de l'article 28. Ces registres peuvent englober les clés API des fournisseurs et les comptes de service qui se connectent aux systèmes réglementés. La loi allemande de mise en œuvre de NIS2 est entrée en vigueur en décembre 2025, avec une date limite d'enregistrement obligatoire auprès du BSI en avril 2026 pour les organisations concernées. PCI DSS 4.0 soumet également les comptes système et applicatifs privilégiés à un contrôle d'audit dans les environnements de paiement. Le marché de la sécurité et gouvernance des identités non humaines (NHI) offre aux fournisseurs la possibilité de fournir des preuves de propriété, de contrôle d'accès et d'actions sur le cycle de vie des identifiants pour ces audits.
Accès sans secret et rotation des identifiants éphémères
Le passage des secrets statiques aux identifiants attestés par charge de travail modifie la façon dont les organisations construisent des contrôles d'identité machine. GitGuardian a identifié 28,65 millions de secrets codés en dur nouvellement exposés dans des commits GitHub publics en 2025, représentant une augmentation de 34 % d'une année sur l'autre. La même recherche a révélé que les commits co-rédigés par des assistants de codage d'intelligence artificielle étaient deux fois plus susceptibles d'exposer des secrets. Des cadres tels que SPIFFE et SPIRE permettent aux services de s'authentifier par attestation cryptographique à l'exécution plutôt que par des clés API à longue durée de vie. Le Forum CA/Browser a approuvé le scrutin SC-081v3 en avril 2025, réduisant la validité des certificats TLS de 398 jours à 200 jours en mars 2026, 100 jours en mars 2027 et 47 jours en mars 2029. Le marché de la sécurité et gouvernance des identités non humaines (NHI) bénéficie de cycles de certificats plus courts, rendant la gestion automatisée du cycle de vie de plus en plus nécessaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Propriété fragmentée entre les équipes d'ingénierie et de sécurité | -3.2% | Mondial | Court terme (≤ 2 ans) |
| Les fonctionnalités d'identité natives des hyperscalers réduisent les dépenses supplémentaires | -2.1% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Lacunes dans la découverte et l'attribution des identités éphémères | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Dépendance au secret zéro et aux protocoles hérités | -0.9% | Mondial, concentré dans les secteurs industriels et gouvernementaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Propriété fragmentée entre les équipes d'ingénierie et de sécurité
La gouvernance des identités machines est souvent ralentie par une responsabilité partagée entre les équipes d'ingénierie et de sécurité. Les équipes d'ingénierie peuvent créer des identifiants dans les pipelines CI/CD, les clusters Kubernetes, les intégrations SaaS et les flux de travail d'intelligence artificielle sans processus formel de propriété en matière de sécurité. L'Alliance pour la sécurité cloud a constaté que 15 % des organisations étaient très confiantes dans leur capacité à prévenir les attaques basées sur les identités non humaines, et que 5,7 % avaient une visibilité complète sur les comptes de service.[2]Alliance pour la sécurité cloud, "Le vide de gouvernance des identités non humaines," CSA Labs, labs.cloudsecurityalliance.org Les processus d'identité humaine ne correspondent pas facilement à un compte de service créé lors du déploiement et supprimé lorsqu'une instance d'infrastructure est recyclée. Les outils de découverte peuvent identifier les risques, mais la remédiation est retardée lorsqu'aucune équipe n'a l'autorité pour effectuer le changement nécessaire. Ce problème est plus grave dans les grandes entreprises avec de nombreuses équipes d'ingénierie et des pratiques de livraison variées.
Les fonctionnalités d'identité natives des hyperscalers réduisent les dépenses supplémentaires
Les rôles IAM d'AWS, les identités gérées d'Azure et la fédération d'identités de charge de travail de Google Cloud fournissent des services d'identifiants natifs basés sur des politiques. Ces capacités peuvent réduire le besoin d'un outil NHI distinct dans un environnement mono-cloud. Microsoft Entra Agent ID a atteint la disponibilité générale en avril 2026 et fournit des capacités de gestion des identités et des accès pour les agents d'intelligence artificielle au sein de l'écosystème Azure. Les organisations avec une exposition limitée aux environnements multi-cloud peuvent voir moins de valeur à ajouter une plateforme dédiée. Le marché de la sécurité et gouvernance des identités non humaines (NHI) reste plus convaincant pour les acheteurs qui ont besoin d'une politique commune et d'une visibilité sur les environnements cloud, SaaS et sur site. Les fournisseurs spécialisés doivent démontrer une valeur au-delà des contrôles offerts par un fournisseur cloud existant pour éviter des cycles de vente plus longs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'identité : les identités d'agents d'intelligence artificielle augmentent la complexité des identifiants
Les identités d'applications et de services représentaient 26,58 % du chiffre d'affaires en 2025. Cette catégorie avait la plus grande part de chiffre d'affaires parce que les prestataires de services gérés déploient des contrôles de gouvernance dans de larges environnements d'entreprise. Ces déploiements peuvent couvrir les comptes de service sur site, les autorisations OAuth SaaS et les jetons de charge de travail cloud. Les identités d'agents d'intelligence artificielle devraient se développer à un CAGR de 25,05 % jusqu'en 2031. La demande du marché de la sécurité et gouvernance des identités non humaines (NHI) pour les identités d'agents d'intelligence artificielle est soutenue par la nécessité de gouverner les agents qui utilisent des identifiants à l'exécution. L'OWASP répertorie l'utilisation abusive des outils et l'abus de privilèges d'identité parmi les risques clés pour les systèmes agentiques. Ce profil de risque accroît la demande de contrôles d'accès capables d'évaluer un agent avant qu'il n'utilise un outil connecté. Il déplace également l'attention de la révision périodique vers l'autorisation continue.
Les identités de charges de travail et de conteneurs, les identités d'application à application et d'API, et les identités de machines et d'appareils constituent une demande matérielle dans la catégorie. L'adoption des microservices et des flottes d'appareils connectés augmente le volume et la diversité de ces identités. Les identités cryptographiques restent importantes là où les certificats établissent des communications d'applications et d'appareils de confiance. Les identités de bots et d'automatisation robotisée des processus sont également pertinentes car les anciens programmes d'automatisation se connectent aux nouvelles plateformes de gouvernance. Les réductions planifiées par le Forum CA/Browser de la validité des certificats augmentent la charge opérationnelle de la gestion des identités cryptographiques. L'automatisation devient plus précieuse à mesure que les intervalles de renouvellement se raccourcissent. ISO/IEC 27001 et NIST SP 800-57 fournissent des orientations techniques qui soutiennent les pratiques de cycle de vie des identités cryptographiques.


Par offre : les solutions dominent le chiffre d'affaires tandis que les services gagnent en importance
Les solutions représentaient 61,24 % du chiffre d'affaires en 2025. Cette position reflète la demande pour les moteurs de découverte, la gouvernance des accès, la mise en coffre des secrets et les capacités de cycle de vie des certificats. Les premiers acheteurs privilégient souvent les plateformes car ils disposent d'équipes de sécurité internes capables de les configurer. Les services devraient se développer à un CAGR de 24,05 % jusqu'en 2031. La demande du marché de la sécurité et gouvernance des identités non humaines (NHI) pour les services est portée par les clients qui ont besoin d'aide pour les modèles de propriété, la gestion des inventaires et les procédures de remédiation. À mesure que les programmes mûrissent, les conseils d'administration et les responsables de la sécurité recherchent des résultats de gouvernance documentés plutôt que de simples preuves de déploiement d'outils. Les services gérés et le support à la mise en œuvre comblent les lacunes en matière de capacité interne.
Les solutions et les services sont commercialement complémentaires plutôt que substituables. Un client peut acheter une plateforme mais a encore besoin d'aide pour établir des propriétaires responsables et des processus opérationnels fonctionnels. Le support consultatif peut également aider à aligner les contrôles sur les exigences de conformité. SailPoint a lancé Machine Identity Security QuickStart en mars 2026 avec un cadre de déploiement structuré de 4 semaines. De tels cadres peuvent réduire le délai entre la découverte initiale et la remédiation pratique. Les fournisseurs qui intègrent des méthodes consultatives dans la mise en œuvre peuvent réduire les obstacles à l'adoption. Cette approche aide également les clients à appliquer la plateforme à divers types d'identifiants.
Par déploiement : les modèles natifs cloud dominent tandis que les déploiements hybrides se développent
Le déploiement natif cloud représentait 53,72 % du chiffre d'affaires en 2025. Il détenait la plus grande part de chiffre d'affaires parce que la fédération d'identités de charge de travail et les contrôles axés sur les API s'alignent sur les environnements conteneurisés et sans serveur. Ces environnements peuvent émettre des jetons à courte durée de vie et appliquer des politiques de moindre privilège à grande échelle. Le déploiement hybride devrait se développer à un CAGR de 24,25 % jusqu'en 2031. De nombreuses entreprises conservent une infrastructure qui ne peut pas migrer entièrement vers une architecture native cloud pendant la période de prévision. Le marché de la sécurité et gouvernance des identités non humaines (NHI) exige que les politiques d'identité couvrent les systèmes IAM cloud, les comptes de service et les protocoles sur site. Ces connexions peuvent créer des lacunes de visibilité matérielles.
Sysdig a signalé une expansion de 25 fois d'une année sur l'autre des packages spécifiques à l'intelligence artificielle dans les charges de travail cloud dans son rapport 2026. Cette expansion ajoute des exigences d'identité et d'autorisation à des environnements cloud déjà complexes. Les déploiements sur site restent pertinents dans la défense, les infrastructures critiques et certains contextes gouvernementaux. Les exigences de souveraineté des données et d'isolation réseau peuvent limiter l'utilisation des services d'identité résidant dans le cloud. Les fournisseurs dotés de conceptions hybrides peuvent appliquer des politiques sur les systèmes cloud et sur site. Leur valeur repose sur une visibilité cohérente sans nécessiter une migration complète de l'infrastructure. Cette capacité est au cœur de la demande de sécurité et gouvernance des identités non humaines (NHI) dans les environnements d'entreprise mixtes.
Par taille d'organisation : les grandes entreprises ancrent le chiffre d'affaires tandis que les PME augmentent leur adoption
Les grandes entreprises détenaient 31,69 % du chiffre d'affaires en 2025. Elles gèrent des parcs d'identités complexes sur des systèmes multi-cloud, des applications SaaS, des pipelines CI/CD et des déploiements d'intelligence artificielle. Leurs valeurs de contrat plus élevées en font des acheteurs importants pour les fournisseurs de plateformes. CyberArk a signalé que 82 % des organisations interrogées ont subi une défaillance liée aux certificats au cours de l'année écoulée. Les causes citées comprenaient des lacunes de visibilité et une propriété dispersée. Les comptes à longue durée de vie et sur-privilégiés peuvent résulter de comptes créés pour un usage limité et jamais désactivés. Cela crée une préoccupation opérationnelle et de sécurité persistante pour les grandes organisations.
Les petites et moyennes entreprises devraient se développer à un CAGR de 24,06 % jusqu'en 2031. Ces organisations s'appuient de plus en plus sur les applications cloud, les API et les intégrations SaaS, mais manquent souvent d'équipes dédiées à la sécurité des identités. Un déploiement plus simple, des opérations gérées et une tarification basée sur les résultats peuvent réduire les obstacles à l'adoption. Le marché de la sécurité et gouvernance des identités non humaines (NHI) peut atteindre ce groupe de clients par le biais de services packagés qui ne nécessitent pas de ressources d'ingénierie internes substantielles. Aembit et Netskope ont annoncé un partenariat lors de RSA 2026 combinant l'identité de charge de travail avec l'inspection de contenu pour les acheteurs multi-cloud. De telles offres peuvent faciliter le déploiement des contrôles d'identité machine dans des environnements aux ressources limitées. La demande des PME élargit la base de clients au-delà des grandes entreprises.
Par application : la gestion des accès domine tandis que la gestion des secrets change les priorités
La gestion des accès représentait 31,14 % du chiffre d'affaires en 2025. Elle a dominé la catégorie parce que contrôler les systèmes auxquels une identité machine peut accéder est souvent la première étape de gouvernance. Ces contrôles comprennent le provisionnement juste-à-temps, l'application du moindre privilège et l'autorisation à l'exécution. La gestion et la rotation des secrets devraient se développer à un CAGR de 24,85 % jusqu'en 2031. L'exposition continue des secrets soutient la demande pour cette application. GitGuardian a signalé 28,65 millions de secrets codés en dur dans des commits GitHub publics en 2025, ainsi qu'une augmentation de 81 % des identifiants de services d'intelligence artificielle divulgués. Ces divulgations soutiennent un besoin clair de découverte automatisée, de rotation et de remédiation.
La gouvernance des identités et l'administration soutiennent des registres de propriété auditables et des révisions d'accès pour les comptes machines. La gestion du cycle de vie des certificats devient plus urgente à mesure que les périodes de validité TLS diminuent. La gestion de la conformité gagne également en importance, où DORA, NIS2 et PCI DSS 4.0 exigent des preuves d'accès contrôlé. La catégorie évolue des identifiants stockés en coffre vers un accès qui dépend de l'attestation de charge de travail. Ce modèle réduit la dépendance aux identifiants qui existent sous forme durable. Les fournisseurs qui soutiennent cette approche peuvent répondre à la fois aux exigences de sécurité et opérationnelles. L'architecture résultante peut modifier la façon dont les acheteurs évaluent les capacités des produits.
Par utilisateur final : le BFSI ancre la demande tandis que les entreprises technologiques mènent l'expansion
Le BFSI représentait 28,48 % du chiffre d'affaires en 2025. Ce secteur dispose d'API de paiement, de connexions bancaires ouvertes, d'automatisation de la trésorerie, de systèmes de trading algorithmique et de flux de travail de détection des fraudes. La position du chiffre d'affaires dans le BFSI reflète la forte concentration d'activités machine à machine réglementées. DORA exige que les entités financières de l'Union européenne maintiennent un registre des arrangements avec des tiers en matière de TIC. Cette exigence intègre les intégrations de fournisseurs et les identifiants d'accès associés dans les processus de gouvernance. Pour les institutions financières, les défaillances de contrôle des identités peuvent également affecter la résilience opérationnelle. Ces facteurs soutiennent les achats sur le marché de la sécurité et gouvernance des identités non humaines (NHI) pour les contrôles d'identité machine.
Les technologies de l'information et les télécommunications devraient se développer à un CAGR de 25,24 % jusqu'en 2031. Les entreprises technologiques gèrent des parcs d'identités machines denses parce que les développeurs créent fréquemment des secrets dans de larges environnements SaaS et cloud. Les déploiements d'agents d'intelligence artificielle ajoutent une autre couche d'activité d'identifiants. La santé et les sciences de la vie nécessitent également des contrôles pour les comptes de service et les connexions API qui échangent des informations de santé protégées. Le secteur public et gouvernemental, le commerce de détail et le commerce électronique, la fabrication industrielle, et l'énergie et les services publics créent chacun des domaines de demande distincts. L'énergie et les services publics attirent l'attention à mesure que la technologie opérationnelle se connecte aux pratiques d'identité d'API et de charge de travail de style informatique. Ces secteurs nécessitent des contrôles adaptés à la fois aux applications modernes et aux systèmes hérités.
Analyse géographique
L'Amérique du Nord détenait 41,37 % du chiffre d'affaires mondial en 2025. Le marché de la sécurité et gouvernance des identités non humaines (NHI) dans la région bénéficie de l'adoption précoce des technologies natives cloud, d'une forte concentration de fournisseurs dédiés et d'une activité soutenue dans les secteurs réglementés. Les services financiers, la santé et la défense ont des exigences de conformité qui soutiennent les investissements récurrents dans les contrôles d'identité. Le gouvernement américain a renforcé les pratiques de la chaîne d'approvisionnement logicielle en publiant des éléments minimaux mis à jour pour les SBOM, conjointement par la NSA et la CISA en 2026. Ces pratiques peuvent accroître la demande d'attestation de la chaîne d'approvisionnement logicielle liée à l'identité. Le Canada et le Mexique contribuent également par l'adoption du cloud et l'automatisation de la fabrication.
L'Europe représente une partie stratégiquement importante du marché de la sécurité et gouvernance des identités non humaines (NHI). DORA a établi un cadre commun de résilience opérationnelle pour les entités financières et les fournisseurs critiques de TIC à partir de janvier 2025.[3]Union européenne, "Règlement (UE) 2022/2554 sur la résilience opérationnelle numérique," EUR-Lex, eur-lex.europa.eu La loi allemande de mise en œuvre de NIS2 a placé environ 29 000 organisations sous la supervision du BSI en décembre 2025. La France a poursuivi son processus de transposition de NIS2 au cours de la période concernée. La loi européenne sur l'intelligence artificielle ajoute des obligations pour les systèmes d'intelligence artificielle à haut risque jusqu'en 2026 et 2027. Ces mesures rendent la gouvernance des identités machines auditables plus pertinente dans les déploiements européens réglementés.
L'Asie-Pacifique devrait se développer à un CAGR de 24,21 % jusqu'en 2031. La Chine détenait la plus grande part de chiffre d'affaires régional en 2025, soutenue par l'expansion de l'infrastructure cloud et les priorités nationales en matière de cybersécurité. L'Inde est le pays à la croissance la plus rapide de la région en raison de l'expansion du fintech, de l'activité des services informatiques et des volumes élevés d'identifiants API provenant du développement logiciel externalisé. Le Japon, la Corée du Sud et l'Australie soutiennent la demande par l'adoption du cloud et les programmes d'automatisation. L'Amérique du Sud est à un stade plus précoce, avec le Brésil en tête de l'adoption régionale grâce à la numérisation des services financiers et au développement natif cloud. Les programmes de transformation numérique au Moyen-Orient créent des opportunités dans le BFSI et les télécommunications, tandis que l'Afrique du Sud et le Nigéria montrent une demande précoce liée aux services financiers mobiles et au développement du secteur technologique. Les fournisseurs qui proposent des services gérés dans le cloud ou livrés par des partenaires peuvent adresser des marchés avec une capacité d'ingénierie de sécurité locale limitée.

Paysage concurrentiel
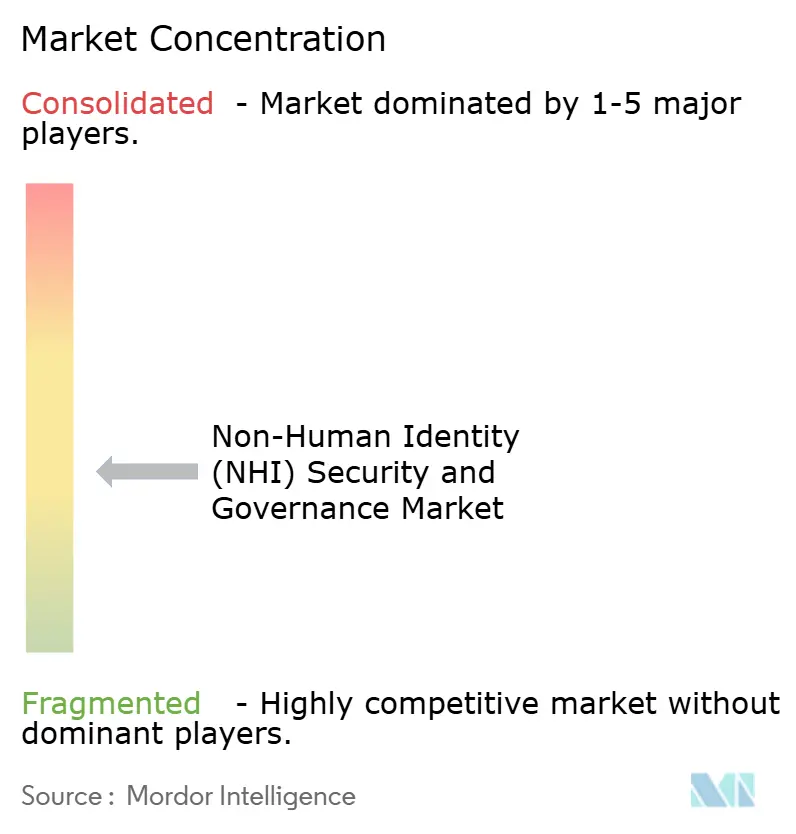
Le marché de la sécurité et gouvernance des identités non humaines (NHI) est modérément fragmenté, mais la consolidation s'accélère. Les spécialistes dédiés comprennent CyberArk, Silverfort, Akeyless Security, Aembit, Entro Security, GitGuardian, Clutch Security, Permiso Security et Token Security. Ces entreprises sont en concurrence avec des plateformes de sécurité et d'identité plus larges qui ajoutent des capacités NHI par acquisition. Cisco a finalisé l'acquisition d'Astrix Security en juin 2026 pour 400 millions USD. La transaction ajoute des capacités de découverte NHI, de gestion du cycle de vie et de détection des menaces à Cisco Identity Intelligence, Duo, Secure Access et Splunk. Cela crée une distribution plus large pour des contrôles qui étaient auparavant proposés comme des produits ponctuels.
CrowdStrike a annoncé l'acquisition de SGNL pour 740 millions USD en janvier 2026. La transaction étend l'autorisation dynamique en temps réel pour les identités humaines, non humaines et d'agents d'intelligence artificielle au sein de son offre de sécurité des identités. Cyera a annoncé l'acquisition d'Oasis Security en juillet 2026 pour 1 milliard USD. Cette transaction combine la classification des données avec la gestion des accès agentiques. BeyondTrust a lancé NHI Governance sur Pathfinder en juillet 2026 et a prévu la disponibilité générale aux États-Unis pour l'automne 2026. L'offre applique les pratiques d'accès privilégié aux comptes de service, aux clés API, aux identités de charge de travail, aux clients OAuth et aux agents d'intelligence artificielle. Ces mouvements montrent que les contrôles du marché de la sécurité et gouvernance des identités non humaines (NHI) sont positionnés au sein de plateformes plus larges de sécurité des identités, des données et du cloud.
L'acquisition planifiée de Natoma par Snowflake en mai 2026 et le lancement en juillet 2026 de son Cortex AI Gateway ont apporté des contrôles tenant compte de l'identité aux agents d'intelligence artificielle accédant aux applications et outils d'entreprise. L'expansion des plateformes peut intensifier la concurrence sur le marché de la sécurité et gouvernance des identités non humaines (NHI) pour les fournisseurs autonomes. Il reste une opportunité dans l'autorisation à l'exécution, où les contrôles évaluent si une requête correspond à l'objectif approuvé de l'identité lors de l'exécution. Il existe également une demande de visibilité sur des parcs multi-cloud et SaaS complexes. Les services natifs des hyperscalers créent une limitation pour les fournisseurs dédiés desservant des clients mono-cloud.
Leaders du secteur de la sécurité et gouvernance des identités non humaines (NHI)
-
Keyfactor, Inc.
-
BeyondTrust Corporation
-
Delinea, Inc.
-
Aembit, Inc.
-
Palo Alto Networks
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : BeyondTrust a ajouté des contrôles d'identité d'intelligence artificielle à sa plateforme Pathfinder, étendant les capacités PathfinderAI et MCP Server aux côtés de NHI Governance et d'un nouvel outil Workload Credentials. Les ajouts sont conçus pour aider les organisations à découvrir, prioriser, gouverner et protéger les accès privilégiés pour les utilisateurs humains, les machines, les charges de travail et les agents d'intelligence artificielle depuis une seule plateforme.
- Juillet 2026 : Cyera a annoncé l'acquisition d'Oasis Security dans le cadre d'une transaction évaluée à 1 milliard USD, combinant la classification de la sécurité des données avec la gestion des accès agentiques. L'acquisition a suivi la clôture de la série B d'Oasis à 120 millions USD en mars 2026 et positionne Cyera pour aborder la gouvernance identité-données comme une surface de contrôle unifiée.
- Juillet 2026 : BeyondTrust a lancé NHI Governance sur sa plateforme Pathfinder, étendant les contrôles d'accès privilégié aux comptes de service, aux clés API, aux identités de charge de travail, aux clients OAuth et aux agents d'intelligence artificielle dans les environnements cloud, SaaS, endpoint et sur site. La disponibilité générale aux États-Unis est prévue pour l'automne 2026.
- Juillet 2026 : Snowflake a lancé Cortex AI Gateway, construit sur son acquisition de Natoma, fournissant une couche de gouvernance et d'exécution qui applique des politiques tenant compte de l'identité et des contrôles de coûts aux agents d'intelligence artificielle de première et de tierce partie opérant dans les environnements d'entreprise.


Périmètre du rapport mondial sur le marché de la sécurité et gouvernance des identités non humaines (NHI)
Le marché de la sécurité et gouvernance des identités non humaines (NHI) comprend des solutions logicielles et des services associés conçus pour découvrir, identifier, sécuriser, gouverner, surveiller et gérer les identités non humaines tout au long de leur cycle de vie. Les identités non humaines sont des identités numériques utilisées par les applications, les services, les charges de travail, les machines, les appareils, les API, les systèmes cryptographiques, les agents d'intelligence artificielle, les bots et les systèmes d'automatisation robotisée des processus (RPA) pour s'authentifier et communiquer avec d'autres systèmes et accéder aux ressources organisationnelles. Les plateformes de sécurité et gouvernance des identités non humaines (NHI) aident les organisations à établir la propriété, à appliquer l'accès au moindre privilège, à automatiser les processus de cycle de vie des identifiants et des identités, à détecter les activités anormales et à réduire les risques associés à un accès machine excessif, non géré, compromis ou mal gouverné.
Le rapport sur le marché de la sécurité et gouvernance des identités non humaines (NHI) est segmenté par type d'identité (identités cryptographiques, identités d'applications et de services, identités d'application à application et d'API, identités de charges de travail et de conteneurs, identités de machines et d'appareils, identités d'agents d'intelligence artificielle, et identités de bots et d'automatisation robotisée des processus), offre (solutions et services), déploiement (natif cloud, hybride et sur site), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), application (gestion des accès, gouvernance des identités et administration, gestion et rotation des secrets, gestion du cycle de vie des certificats, gestion de la conformité, et autres applications), utilisateur final (BFSI, santé et sciences de la vie, technologies de l'information et télécommunications, secteur public et gouvernemental, commerce de détail et commerce électronique, fabrication industrielle, énergie et services publics, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
| Identités d'applications et de services |
| Identités d'application à application et d'API |
| Identités de charges de travail et de conteneurs |
| Identités de machines et d'appareils |
| Identités cryptographiques |
| Identités d'agents d'intelligence artificielle |
| Identités de bots et d'automatisation robotisée des processus |
| Solutions |
| Services |
| Natif cloud |
| Hybride |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gestion des accès |
| Gouvernance des identités et administration |
| Gestion et rotation des secrets |
| Gestion du cycle de vie des certificats |
| Gestion de la conformité |
| Autres applications |
| BFSI |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Secteur public et gouvernemental |
| Commerce de détail et commerce électronique |
| Fabrication industrielle |
| Énergie et services publics |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'identité | Identités d'applications et de services | |
| Identités d'application à application et d'API | ||
| Identités de charges de travail et de conteneurs | ||
| Identités de machines et d'appareils | ||
| Identités cryptographiques | ||
| Identités d'agents d'intelligence artificielle | ||
| Identités de bots et d'automatisation robotisée des processus | ||
| Par offre | Solutions | |
| Services | ||
| Par déploiement | Natif cloud | |
| Hybride | ||
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Gestion des accès | |
| Gouvernance des identités et administration | ||
| Gestion et rotation des secrets | ||
| Gestion du cycle de vie des certificats | ||
| Gestion de la conformité | ||
| Autres applications | ||
| Par utilisateur final | BFSI | |
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Secteur public et gouvernemental | ||
| Commerce de détail et commerce électronique | ||
| Fabrication industrielle | ||
| Énergie et services publics | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la sécurité des identités non humaines (NHI) ?
Le marché de la sécurité des identités non humaines (NHI) devrait s'étendre de 9,67 milliards USD en 2026 à 28,47 milliards USD d'ici 2031 à un CAGR de 23,65 %.
Qu'est-ce qui stimule la demande de sécurité des identités non humaines ?
Les charges de travail cloud, l'utilisation croissante des API, les agents d'intelligence artificielle, l'exposition des secrets et les exigences de conformité augmentent la demande de contrôles d'identité machine.
Quelle est la plus grande application de sécurité des identités non humaines (NHI) ?
La gestion des accès a dominé le chiffre d'affaires avec 31,14 % en 2025, soutenue par la demande de contrôles de moindre privilège et d'autorisation à l'exécution.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait se développer à un CAGR de 24,25 % jusqu'en 2031 parce que de nombreuses entreprises doivent gouverner à la fois les systèmes cloud et sur site.
Pourquoi les agents d'intelligence artificielle nécessitent-ils des contrôles d'identité dédiés ?
Les agents d'intelligence artificielle peuvent utiliser des identifiants à l'exécution, invoquer des outils externes et opérer sur plusieurs systèmes, ce qui accroît le besoin d'autorisation continue.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,21 % jusqu'en 2031, soutenue par l'activité fintech, les investissements cloud et la croissance des services technologiques.
Dernière mise à jour de la page le:



