
ナイジェリア給油所市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
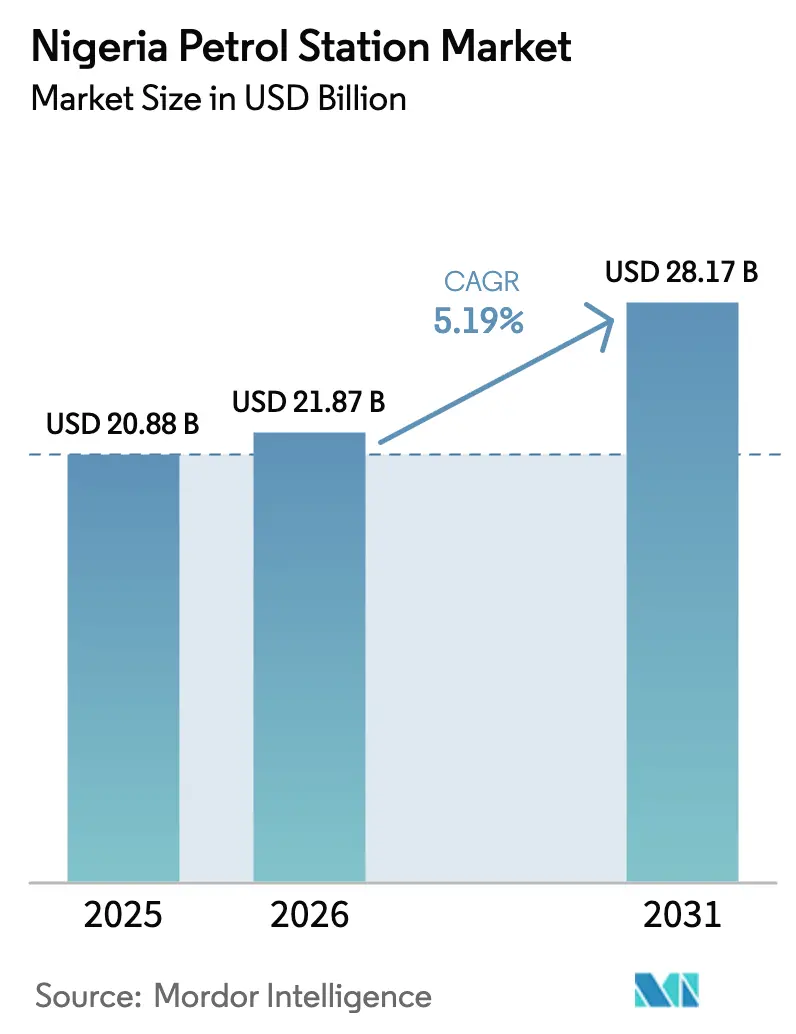
| 基準年の市場規模 (2025) | 20.88 十億米ドル |
| 市場規模 (2026) | 21.87 十億米ドル |
| 市場規模 (2031) | 28.17 十億米ドル |
| Growth Rate (2026 - 2031) | 5.19 % |
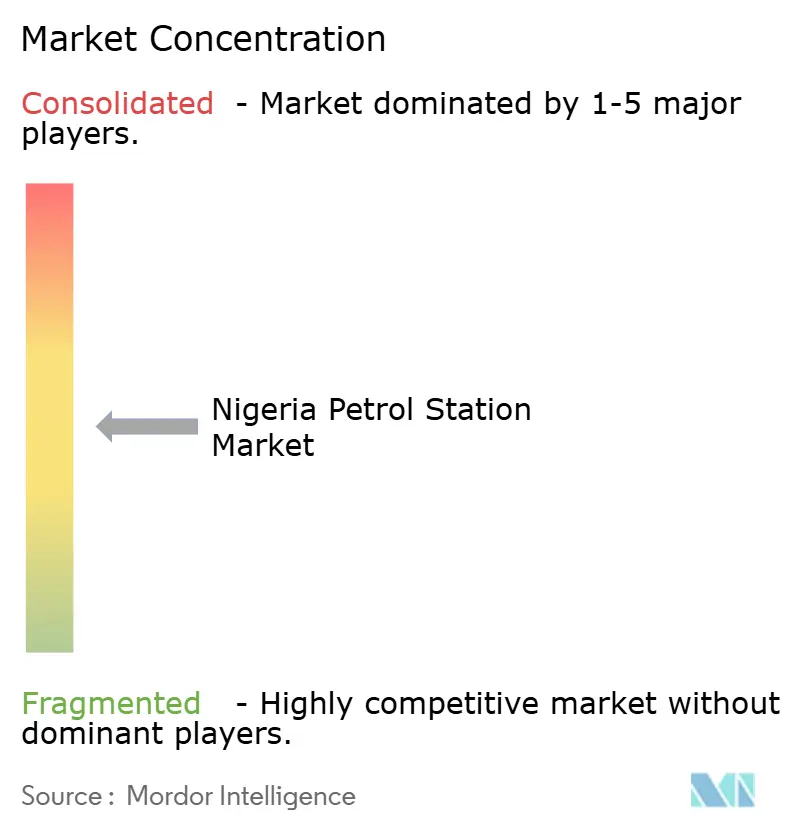
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナイジェリア給油所市場分析
ナイジェリア給油所市場規模は、2025年の208億8,000万米ドルから2026年には218億7,000万米ドルに増加し、2026年〜2031年にかけて年平均成長率5.19%で成長して2031年には281億7,000万米ドルに達する見込みです。
規制緩和されたポンプ価格、2024年9月に稼働した日産65万バレルのダンゴテ精製所、そして拡大するマルチ燃料インフラが、ナイジェリア給油所市場の成長軌道を支えています。[1]Dangote Industries、「レッキ精製所(日産65万バレル)における小売展開」、dangote.com 補助金廃止後の時代において事業者がマージンを守るため、圧縮天然ガス(CNG)および液化石油ガス(LPG)ディスペンサー、デジタル決済、フードサービスの併設に資本が流入しています。外国為替(FX)主導のコスト変動、都市部における電動モビリティの普及、燃料関税をめぐる政策の不確実性が勢いを抑制しているものの、ポートフォリオの多様化を加速させています。国内精製業者との長期供給契約を確保し、小売テクノロジーを組み込み、未開拓のハイウェイおよび北部回廊を優先する事業者が、ナイジェリア給油所市場において優位に立つと見込まれます。
レポートの主要ポイント
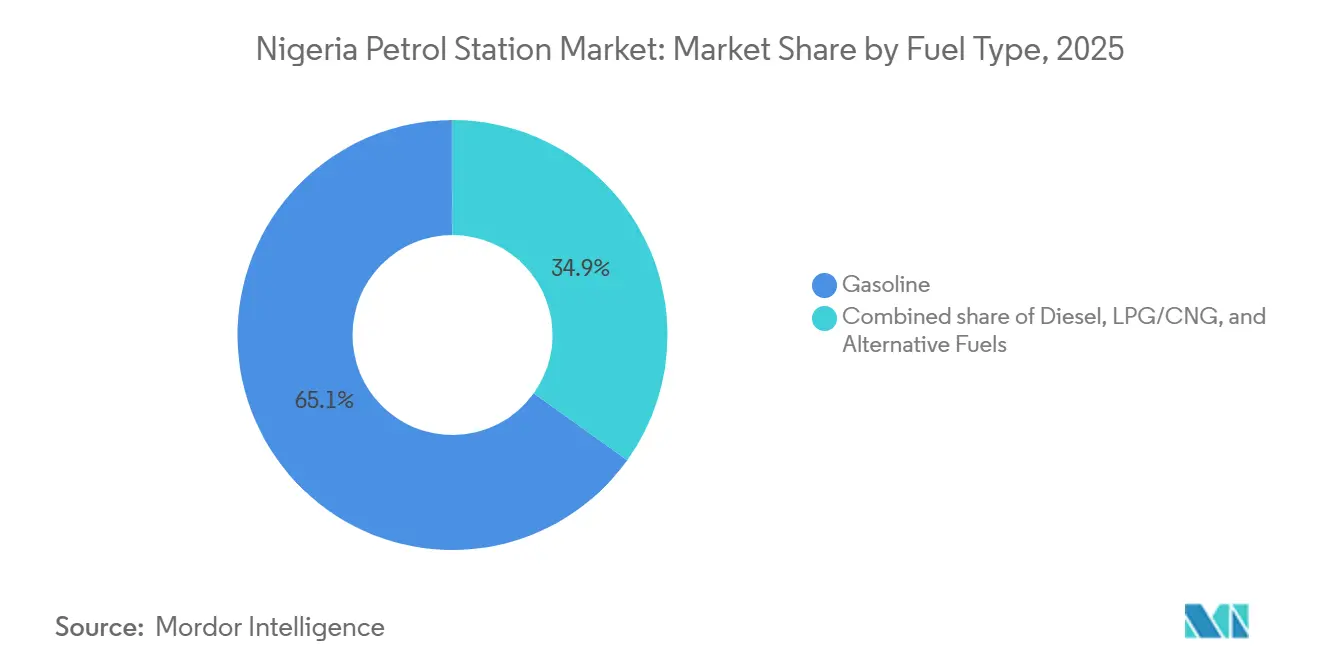
- 燃料タイプ別では、ガソリンが2025年のナイジェリア給油所市場シェアの65.1%を占めてトップとなり、LPG/CNG設備は2031年にかけて年平均成長率23.8%で拡大する見込みです。
- サービス提供形態別では、燃料のみの形態が2025年のナイジェリア給油所市場規模の50.5%を占め、マルチエネルギーハブは2031年にかけて年平均成長率26.2%で拡大しています。
- 給油所フォーマット別では、従来型フルサービス店舗が2025年のナイジェリア給油所市場シェアの63.3%を占め、ハイウェイサービスプラザは2026年から2031年にかけて年平均成長率7.5%で成長する見込みです。
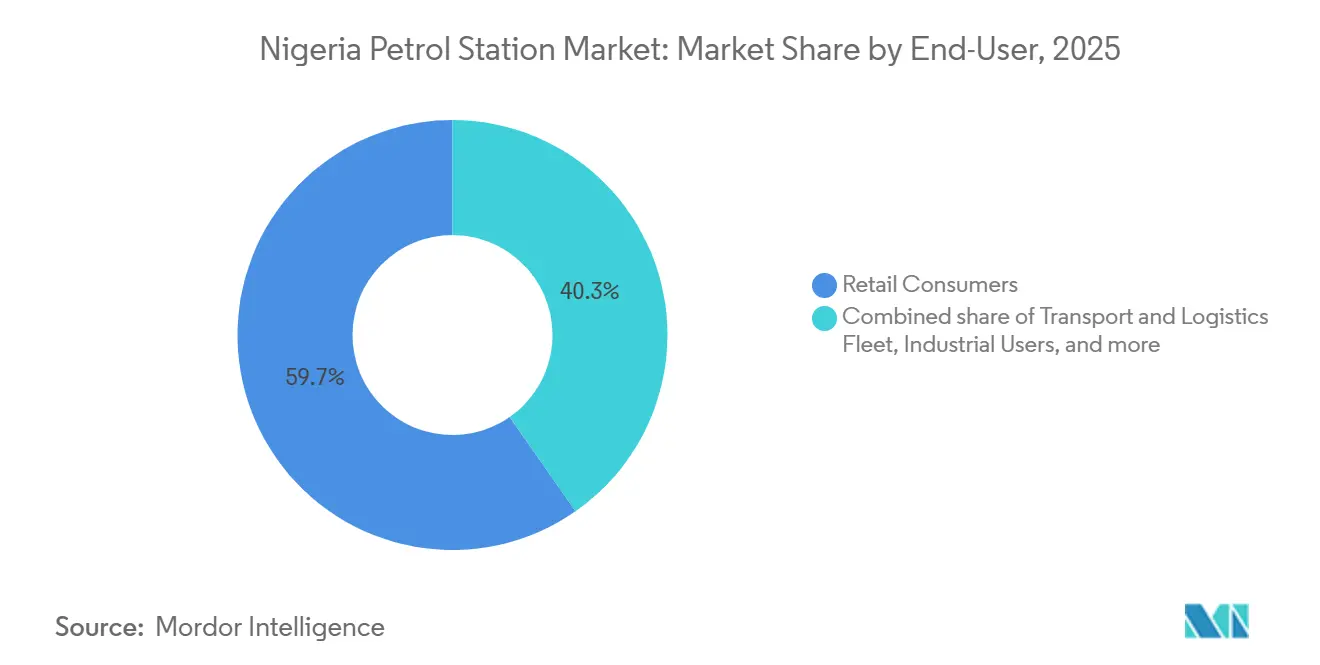
- エンドユーザー別では、小売消費者が2025年のナイジェリア給油所市場規模の59.7%を占め、輸送・物流フリートは予測期間中に年平均成長率6.9%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ナイジェリア給油所市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両保有台数の増加と中間層の成長 | +1.2% | ラゴス、アブジャ、ポートハーコート | 中期(2〜4年) |
| 燃料価格規制緩和による民間資本の誘致 | +1.5% | 全国 | 短期(2年以内) |
| 道路インフラの拡充 | +0.8% | ラゴス〜イバダン、アブジャ〜カドゥナ、ニジェールデルタ | 長期(4年以上) |
| クイックサービスレストランおよびフィンテックサービスとの併設による非燃料収益の向上 | +0.6% | ラゴス、アブジャ、カノ、ポートハーコート | 中期(2〜4年) |
| 国家ガス拡大プログラムによるLPG/CNGポンプの普及推進 | +1.8% | ラゴス、アブジャ、全国各地のデポ | 短期(2年以内) |
| モジュール式精製所による地域供給の確保 | +0.5% | イモ州、エド州、リバーズ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両保有台数の増加と中間層の成長
ナイジェリアの登録車両台数は2024年に1,160万台を超えましたが、一人当たり保有台数は1,000人当たり60台未満にとどまっており、消費者信用と可処分所得の上昇に伴い拡大余地があることを示しています。家計最終消費支出は2024年第3四半期に前年同期比3.8%増加し、インフレ率が約30%に達する中でも個人モビリティへの支出を下支えしました。[2]ナイジェリア国家石油公社、「下流部門の事実とデータ」、nnpcgroup.com ラゴスは全国の車両登録台数の約25%を占めていますが、イバダン、ベニンシティ、カドゥナなどの第2層都市は、給油所密度が低く道路網が改善されていることから、より高い成長ポテンシャルを有しています。ナイジェリア給油所市場において、これらの地方中核都市での土地取得に注力する事業者は、地価が上昇する前に有利な都市計画許可を確保できます。融資モデルが成熟するにつれ、北部諸州のモータリゼーションは南部の水準に収束し、ナイジェリア給油所市場の潜在的な顧客基盤が拡大すると予想されます。
燃料価格規制緩和による民間資本の誘致
2023年5月の補助金廃止により年間4兆ナイラの財政負担が解消され、ポンプ価格がブレント原油価格とナイラ為替レートに連動して変動することが可能となり、数十年ぶりに透明なマージンが実現しました。その後、年金基金やプライベートエクイティが事業展開や買収に資金を提供し、その代表例がNNPC Retailによる2024年12月のOandoの380店舗買収で、同社のネットワークは1,000店舗を超えました。ダンゴテ精製所は2025年12月に1リットル当たり739ナイラで直接小売販売を開始し、輸入パリティを約8%下回る価格を提示したことで、従来の輸入業者はシェアを失いました。2025年10月に導入された精製品への15%輸入関税は規制の不安定さを浮き彫りにしましたが、事業者は国内精製業者との長期引取契約によってリスクをヘッジしています。積極的な資本投入により、統合型プレーヤーはナイジェリア給油所市場において販売量と非燃料支出を取り込む立場にあります。
道路インフラの拡充
全長127kmのラゴス〜イバダン高速道路の完成とアブジャ〜カドゥナ間の改良工事により移動時間が最大40%短縮され、燃料、食事、駐車場、EV充電を提供するハイウェイプラザへの需要が生まれました。サービスプラザは、捕捉された交通量と多様化した収益源を収益化することで、独立型ポンプより30%高いマージンを実現できます。第二ニジェール橋の開通もアナンブラ州とデルタ州における給油所開発を促進し、ラゴスと東部間の貨物輸送量の倍増を取り込んでいます。インフラ特許規制委員会が承認した建設・運営・移転方式の特許契約は25年間の事業期間を認めており、グリーンフィールドのハイウェイ資産の資金調達適格性を高めています。料金所や計量所のノードに合わせてサイト選定を行い、重量測定ステーションを考慮する事業者は、ナイジェリア給油所市場のフットプリントを強化するスループット上の優位性を得ます。
クイックサービスレストランおよびフィンテックサービスとの併設による非燃料収益の向上
TotalEnergies Marketing Nigeriaは577店舗にカフェ・ボンジュール、KFC、チキンリパブリックを統合し、2025年にはフードサービス収入がサイト収益の最大20%に達しました。FlutterwaveとPaystackが主導するデジタル決済は取引の43%を占め、現金取扱いによる損失を削減し、ロイヤルティ分析を可能にしました。非燃料サービスの粗利益率は20〜25%であり、燃料の8〜12%と比較して、卸売価格の変動に対するクッションとなっています。1日の通過車両が500台を超える都市部サイトでは、厨房とフィンテックキオスクへの資本投入が正当化される一方、農村部の店舗は燃料中心のモデルを維持しています。ナイジェリア給油所業界はますますフォーコートをオムニチャネル小売ハブとして位置づけ、燃料、食事、金融サービスを融合させてウォレットシェアを拡大しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外国為替不足と輸入依存による供給の不安定性 | -1.5% | 全国 | 短期(2年以内) |
| 燃料補助金に関する政策の一貫性の欠如 | -0.8% | 全国 | 短期(2年以内) |
| 都市部における電動バイクの普及によるガソリン需要の減少 | -0.4% | ラゴス、オグン州、アブジャ | 中期(2〜4年) |
| パイプラインの破壊行為と燃料窃盗による物流の混乱 | -0.6% | ニジェールデルタ、ラゴス〜イバダン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外国為替不足と輸入依存による供給の不安定性
ナイラは2023年初頭の1米ドル=460ナイラから2025年末には1,700ナイラを超える水準まで下落し、燃料の陸揚げコストを250%以上押し上げ、マーケターが中央銀行から外貨を確保できない場合に供給が逼迫しました。Oandoの2025年9ヶ月間の精製品取扱量は前年同期比56%減少し、ダンゴテ精製所の稼働開始後にガソリン輸入が一時停止されたことを反映しています。国内精製の拡大により外貨圧力は緩和されつつありますが、ダンゴテがディーゼルとジェット燃料を優先したため、ガソリンは2026年第1四半期まで逼迫した状態が続きました。2025年10月に課された輸入関税は不足を悪化させ、小売業者は世界標準の3〜5日分に対して7〜10日分の在庫を保有せざるを得なくなり、ナイジェリア給油所市場における運転資本を圧迫しました。
燃料補助金に関する政策の一貫性の欠如
2023年5月の補助金廃止によりポンプ価格は1リットル当たり540ナイラへと3倍に上昇しましたが、2025年の関税引き上げと州レベルの上限設定により規制緩和の可逆性が露呈しました。一時的な価格上限により小売業者のマージンが6週間にわたって損益分岐点を下回り、給油所建設に必要な回収期間への信頼が損なわれました。石油産業法はNMDPRAに価格監督権限を付与していますが、政治的な介入の可能性は依然として残っており、ナイジェリア給油所市場への投資を検討する投資家にとって資本コストのハードルを高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:CNG設備がガソリンの成長を上回る
ガソリンは2025年に65.1%の収益シェアを維持しましたが、フリートが60〜70%の燃料コスト削減を追求する中、LPG/CNGディスペンシングは2031年にかけて年平均成長率23.8%で拡大しています。[3]ナイジェリア国家石油公社、「下流部門の事実とデータ」、nnpcgroup.com LPG/CNG向けのナイジェリア給油所市場規模は、NNPCが2026年までに100店舗以上のCNG拠点を目標とする中で拡大する見込みです。ディーゼルは重量貨物輸送に不可欠であり続けていますが、電動トラックの初期パイロット事業と2025年の都市物流向けゼロエミッション義務化が長期的な優位性に挑戦しています。[4]ナイジェリアエネルギー委員会、「電気自動車移行とグリーンモビリティ法案2025」、energy.gov.ng
勢いはガスと電力に傾いています。ラゴスの発電機電化とEV普及の進展がガソリン成長を鈍化させる一方、車両改造コストがCNG普及のボトルネックとなっています。都市部でのLPG普及はシリンダー配送のおかげで活発ですが、農村部への浸透は遅れています。水素と急速充電は依然として黎明期にありますが、2028年までに1万台の充電器設置という大統領目標の恩恵を受けています。これらの変化が総じて事業者にマルチ燃料フォーコートの採用を促し、ナイジェリア給油所市場にレジリエンスをもたらしています。


サービス提供形態別:マルチエネルギーハブがフォーマット革新をリード
燃料のみの店舗は依然として2025年収益の50.5%を生み出していますが、EV充電器設置の義務化に後押しされたマルチエネルギーハブが年平均成長率26.2%を記録する中、そのシェアは縮小しています。燃料&コンビニエンスストア形態は都市部に広く普及しており、燃料・コンビニ・クイックサービスレストランのレイアウトは、捕捉された需要が厨房投資を正当化するハイウェイ回廊で主流となっています。
サービスの多様化はマージンを向上させます。食品・小売は粗利益率最大25%をもたらし、規制緩和による燃料価格変動のクッションとなります。デジタル決済はロイヤルティスキームと在庫回転を効率化します。車両台数が少ない農村部では燃料中心のモデルが維持されますが、改造融資が拡大すれば徐々にCNGディスペンサーが追加されるでしょう。この進化は、非燃料収益がナイジェリア給油所市場の収益性を確保する上でいかに重要かを示しています。
給油所フォーマット別:ハイウェイプラザがインフラ支出を取り込む
従来型フルサービス給油所は2025年に63.3%のシェアを保持していますが、高速道路整備の完成に伴いハイウェイプラザが年平均成長率7.5%で急速に拡大しています。統合型休憩施設は燃料、クイックサービスレストラン、駐車場、EV充電を組み込み、1回の立ち寄りあたりの支出を最大化しています。
コンパクト・マイクロ給油所は、土地価格が1ヘクタール当たり5億ナイラを超えるラゴスの人口密集地区で繁栄しています。スキッドマウント式LPGモジュールは従来型サイトの3分の1のフットプリントで済み、インフィル成長を可能にしています。セルフサービスディスペンサーが都市部で人件費削減のために登場する一方、農村部では有人サービスが継続しています。サプライチェーンの経済性は、デポや精製所から50km以内のサイトを優遇し、ナイジェリア給油所市場における差別化要因としての立地を強化しています。
エンドユーザー別:フリート転換が商業セグメントを牽引
小売消費者は2025年の価値の59.7%を占めましたが、コスト予測可能性のためにCNGおよびEV技術を採用している輸送・物流フリートが年平均成長率6.9%で成長しています。フリートは転換に対して2年での回収を実現し、ガソリンからの販売量移行を加速させています。
産業ユーザーはディーゼル発電機への依存を抑制するため、系統電力と太陽光ハイブリッドへの転換を進めており、バルク燃料需要を削減しています。政府・公共部門のフリートは枠組み協定のもとで小売ネットワークを通じた調達を増やしており、安定した引取セグメントを形成しています。多様なエンドユーザーのニーズは柔軟なディスペンシングオプションを必要とし、ナイジェリア給油所市場全体にわたるマルチエネルギー戦略を支えています。
地理的分析
ナイジェリアの31,220の小売給油所は不均等に分布しており、北部に12,950店、西部に11,193店、東部に7,077店があります。ラゴスは3,000店舗を擁していますが、飽和状態のため1店舗当たりのスループットは月間4万〜5万リットルと低く、アブジャやポートハーコートの8万〜10万リットルと対照的です。内陸部のカノとカドゥナは、長距離トラック輸送がコストを押し上げるため、沿岸部のラゴスより1リットル当たり50〜80ナイラ高く、ニジェールとカメルーンへの越境密輸を誘発しています。
南部諸州は精製能力と港湾アクセスの恩恵を受けています。ダンゴテのレッキターミナルはラゴスと隣接回廊に20〜30%の物流コスト削減で供給しています。イモ州とエド州のモジュール式精製所は50km以内のデポに供給し、デルタ州と南東部の価格をわずかに緩和していますが、全国需要の2%未満しかカバーしていません。高速道路整備により開発が高速道路ノードへとシフトし、インフラ特許方式がプラザへの民間投資のリスクを低減しています。
CNGインフラはラゴスとアブジャに集中しており、北部および南東部諸州は未整備のままです。これらの地域での改造センターの拡充は恩恵を普及させるために不可欠です。EV充電義務化は、電力の信頼性と需要が依然として低いボルノ州やザンファラ州の農村部フォーコートに負担をかけるでしょう。地域格差は、地域経済に合わせたフォーマットを採用する事業者がナイジェリア給油所市場でシェアを獲得することを示唆しています。
規制環境
ナイジェリアの下流小売市場は、2021年の石油産業法(PIA)のもとで運営されており、ナイジェリア中流・下流石油規制当局(NMDPRA)が、ガソリンスタンドの許認可、技術基準、安全コンプライアンス、および商業監督の主要な規制当局となっている。NMDPRAの要件は、小売店舗および関連する中流・下流活動に対する許可・認可を対象とし、ガイドラインによって支えられ、許認可や規制対応のためのデジタルポータルによってますます補完されている。
規制コストとコンプライアンス義務は、更新された制度文書を通じて整備されており、2024年中流・下流石油料金規則(2024年10月30日施行)は、申請、更新、および年次事務手数料を成文化した。同時に、中流・下流石油事業規則(2025年更新)は、許認可および運用要件を統合し、製品の受入地点から小売販売に至るまでのバリューチェーン全体の統制を強化した。これは、マルチ燃料・マルチサービス型フォアコートを拡大する事業者にとって、最新の技術・安全基準を維持することの重要性を一層裏付けるものである。
競合環境
NNPC RetailがOandoの店舗買収後に1,000店舗超へと躍進したにもかかわらず、独立系マーケターが依然としてナイジェリアのネットワークの約60%を運営しており、市場は分散した状態を維持しています。TotalEnergiesは577の太陽光発電対応サイトを運営し、2024年に1兆400億ナイラの収益を計上し、クイックサービスレストランとの連携で差別化を図っています。Rainoilは200店舗と5,000万リットルを保有する3つのデポを管理し、2025年の収益は6億9,600万米ドルを報告しています。Ardova、Conoil、MRS、11 Plcはそれぞれ100〜300店舗を管理し、主に南部と西部に展開しています。
テクノロジーの導入状況はまちまちです。NNPCの光ファイバーパイプラインはパイロット事業で盗難を40%削減し、LiveEOの衛星分析は破壊行為による損失を1接続当たり80万米ドル防止しました。取引の43%を占めるデジタル決済は現金の目減りを減らし、ダイナミックプライシングの情報提供に役立っています。フィンテックと燃料の統合、地域デポに供給するモジュール式精製所、EV充電開発業者が、ナイジェリア給油所市場を再編しようとする新興の破壊的プレーヤーとして台頭しています。
調達、資金調達、非燃料クロスセルにおける規模の優位性が収益性格差を拡大させるにつれ、統合圧力は強まるでしょう。国内供給契約、小売テクノロジー投資、マルチエネルギー能力のバランスを取る事業者がシェアを守り、拡大するでしょう。
ナイジェリア給油所業界リーダー
NNPC Retail Ltd.
TotalEnergies Marketing Nigeria Plc
Conoil Plc
Ardova Plc
11 Plc(旧モービル)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
国内精製の拡大と市場規制の成熟に伴い、フォアコートレベルでの安定した供給・価格構造がより実現可能になってきている。ダンゴテ精油所が2026年6月に実施した性能試験では、原油処理能力が定格の650,000バレル/日を上回る700,000バレル/日に達し、国内供給がインポート依存と小売業者の外国為替リスクの低減に果たす役割を一層裏付けている。これはまた、精油所の生産量を安定した小売供給へと転換するための契約、物流、在庫戦略の重要性を高めている。
ガス主導の多角化は、活発な インフラ整備と規制措置に支えられ、ガソリンスタンド事業者にとってもう一つの投資可能な方向性となっている。中流・下流ガスインフラ基金(MDGIF)は、62件のガスインフラ事業に対して2,870億ナイラを超える投資を報告しており(2025年10月時点)、NMDPRAは2026年5月にアブジャのジャヒで、時間当たり1,000標準立方メートルの販売能力を持つ大容量CNGドーターブースターステーションの稼働を承認した。ELPS中間圧縮機工事が94.88%完了(2026年5月時点)と報告されている中、事業者は現在のクラスターを超えてCNGディスペンシングを拡大するための、上流から小売までの一層明確な後押し要因を得ている。ガスとデジタル決済、より高マージンの非燃料商品を組み合わせることは、ポンプ価格の変動や厳格化するコンプライアンス要件の中で、店舗経済性を守る一助となり得る。
最近の業界動向
- 2026年7月:ダンゴテ精油所は、PMS販売価格をナイラ表示からUSDベースの枠組みに変更し、2026年7月13日発効のエクスデポ価格として1リットルあたり0.779米ドルが報じられた。この変更は、販売業者にとっての通貨管理の複雑性を高め、外国為替の変動がより直接的に卸売コストと小売ポンプ価格の調整に反映されるようになる可能性がある。
- 2026年5月:NMDPRAは、Rolling Energy Limitedがアブジャのジャヒで開発した、時間当たり1,000標準立方メートルの販売能力を持つ大容量CNGドーターブースターステーションの稼働を承認した。これにより、FCT(連邦首都地区)におけるガス車両の実質的な燃料補給能力が拡大し、国のガス拡大政策に沿ったマルチ燃料形態を追求するガソリンスタンドを後押しする。
- 2026年1月:トタルエナジーズは、ナイジェリアの陸上SPDC資産における10%の権益をVaaris Resourcesに売却することに合意した。これは、全国的なガソリンスタンド網を含むより広範な事業に関連するものである。この動きは、下流マーケティングにおける競争行動を変化させ、大手事業者による資産再編を加速させ得るポートフォリオの再構築を反映している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、ナイジェリアのガソリンスタンドがフォアコートで運輸用燃料を販売することで得る収益、および同一店舗で通常販売される密接に関連する商品を対象としている。市場規模は、ステーションを通じて販売される燃料への小売需要と、同国における小売価格環境に基づいて算出されている。
対象範囲外:本推計には、アップストリームおよび精製活動、バルク卸売デポ取引、ならびにガソリンスタンド網を通じた小売販売に至らないパイプラインまたは海上ターミナル業務は含まれない。
セグメンテーション概要
- 燃料タイプ別
- ガソリン
- ディーゼル
- 液化石油ガス(LPG)/圧縮天然ガス(CNG)
- 代替燃料(水素、EV充電)
- サービス提供形態別
- 燃料のみ
- 燃料&コンビニエンスストア
- 燃料・コンビニ・クイックサービスレストラン
- マルチエネルギーハブ(燃料+EV/H₂)
- 給油所フォーマット別
- 従来型フルサービス
- コンパクト・マイクロ給油所
- ハイウェイサービスプラザ
- エンドユーザー別
- 小売消費者
- 商業フリート
- 産業ユーザー
- 輸送・物流フリート
- 航空・海上輸送
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールの設定と、ナイジェリアにおける燃料の入手可能性、価格、および小売チャネル構造に関する現実的な前提を構築するために用いられた。主に参照した公的資料としては、ナイジェリア中流・下流石油規制当局の発表、ナイジェリア国営石油会社の更新情報、国家統計局の刊行物、ナイジェリア関税局の貿易統計、およびマクロ・モビリティの文脈把握のための世界銀行の統計シリーズが挙げられる。
単一の視点に基づくモデル構築を避けるため、デスクフェーズでは、企業の年次報告書、投資家向け説明資料、信頼性の高い報道、および小売網の変化と供給障害を説明する業界団体の最新情報も対象とした。必要に応じて、企業財務やニュースインテリジェンスの有料サブスクリプションを利用し、小売業者の店舗網に関する情報や主要な出来事の年表を相互確認した。これらの例は網羅的なものではなく例示に過ぎず、データ収集、検証、および調査内容の明確化のために、他の多くの資料も使用された。
一次インタビューおよび調査
ナイジェリアのステーションオーナー、マーケター、デポおよび物流専門家、規制当局、フリート購入者への専門家インタビューおよび調査を用いています。回答は、処理量、製品構成、給油価格、マージン、店舗活動、現地供給の変化を検証し、デスクデータの確認、ギャップの補完、承認前の前提条件の調整に役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | CXO:15% |
| ミッドティア:48% | 部門/事業単位リーダー:30% |
| 小規模事業者:25% | マネージャー:55% |
市場規模算定と予測
本モデルは、国内の燃料消費量と製品の入手可能性を示す指標を小売スループット潜在力に変換するトップダウン構築から出発し、観測された小売価格の変動と、ガソリンスタンドの現実的なチャネル別シェアを用いて価格付けを行う。総計値の裏付けを取るため、サンプル抽出したステーションのスループット範囲、該当する場合の一般的なマージン、および主要都市・高速道路経路における稼働店舗数の概算積算といった、選択的なボトムアップ方式の確認とも照合している。
特に重要な入力要素には、PMSおよびAGOに関する規制価格および市場連動価格の変化、補助金・価格改革の進度、燃料輸入依存度と国内精製の貢献度の変化、道路輸送活動と自動車保有台数の動向、および小売店舗の展開・改修が含まれる。データが不均一な場合は、インタビューで合意された保守的な範囲を用いてギャップを処理し、その後、既知の消費・価格パターンとの整合性に基づいてその範囲を絞り込んだ。
予測に関しては、ナイジェリアではポンプ価格の動向と供給の安定性が急速に変化し得るため、シナリオ分析が用いられ、中心シナリオは非現実的な段差変化を避けるため、単純な時系列チェックによって平滑化された。最終的な予測経路は、スループットと価格の推移に関する前提が、事業者や大口購買者が今後数年間で実現可能と述べた内容と整合した場合にのみ採用された。
データ検証と更新サイクル
算出結果は、小売チャネルを通じた推定販売リットル数、既知の価格体制の変化、および公的開示に表れるステーション網の拡大・閉鎖に関する動向といった独立した指標と照合された。結果に不自然な点が見られた場合には、入力要因を再検討し、その問題が価格変更のタイミング、チャネル別シェア、または需要ショックに起因するものかを確認するための追跡調査を行った。
最終承認の前に、モデルとロジックは複数段階の分析者レビューを経て、不自然な変動が精査・修正される。レポートは毎年更新され、大規模な価格自由化措置や供給障害などの重大な出来事が発生した際には、中間更新も行われる。納品直前には最終確認が行われ、クライアントは常に入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceによるナイジェリアのガソリンスタンド市場推計と他の公表推計との比較
ナイジェリアのガソリンスタンドに関する公表市場規模は、資料間で「市場」という言葉の使われ方が異なり、集計対象となる収益ラインも必ずしも同一ではないため、大きく異なって見えることがある。差異はまた、ポンプ価格体制の時期の捉え方、燃料不足期間の扱い方、そして推計が燃料需要指標に基づいているか、あるいはより狭い小売事業の視点に基づいているかによっても生じる。
ポンプ価格の変動、小売燃料消費指標、および通貨タイミングを追跡することにより、Mordor Intelligenceは、非小売の下流価値プールを混在させることなく、ナイジェリアにおけるステーションレベルの燃料販売収益にモデルを結び付けている。最も大きな差異は通常、資料がガソリンスタンドの定義を異なる形で用いている場合、完全な販売価値ではなくマージンのみの視点を適用している場合、または補助金撤廃と供給安定性に関する古い前提に依拠している場合に生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 20.88 B (2025) | |
| 地域コンサルティング会社A | USD 1.10 B (2024) | この推計は、事業者の収益またはより狭い小売サービスプールに近い形でセクターの規模を算定しているように見え、フォアコート収益の大部分を生む完全な燃料販売価値を除外している可能性があり、また異なる価格体制下にある異なる基準年を用いている。 |
| 業界調査発行機関B | USD 26.40 B (2025) | ステーション小売以外の隣接する下流活動を含めている、あるいは不足期間全体にわたってより高い実効小売価格とスループットの正規化を仮定している可能性があり、これにより暗示されるステーション収益基盤が、チャネル別シェアの検証で裏付けられる水準を上回る形で押し上げられている。 |
表に示された差異は、主にガソリンスタンド収益として何を計上するか、そして基準年における価格変動の時系列をどのように扱うかによって説明される。対象範囲をステーションレベルの小売燃料販売に限定し、価格および入手可能性に関する前提を需要指標と照合して検証することで、市場価値はより再現しやすく、年ごとの追跡もより容易になる。


レポートで回答される主要な質問
ナイジェリア給油所市場の現在の価値と予測規模はどのくらいですか?
ナイジェリア給油所市場規模は2026年に218億7,000万米ドルであり、2031年までに281億7,000万米ドルに達すると予測されており、年平均成長率5.19%を反映しています。
ダンゴテ精製所は小売燃料経済をどのように変えましたか?
2025年12月に1リットル当たり739ナイラで小売販売を開始することにより、ダンゴテは輸入パリティ価格を約8%下回り、マーケターの外貨エクスポージャーを削減しました。
ナイジェリアの給油所で最も急速に成長している燃料タイプはどれですか?
LPG/CNGディスペンシングは、2,500億ナイラの国家ガス拡大プログラムに後押しされ、2031年にかけて年平均成長率23.8%で拡大しています。
マルチエネルギーハブがシェアを拡大しているのはなぜですか?
EV充電器設置の義務化、より高い非燃料マージン、デジタル決済普及の進展が、マルチエネルギーハブを年平均成長率26.2%で推進しています。
市場成長を鈍化させるリスクは何ですか?
外国為替不足、補助金再導入の可能性、パイプラインの破壊行為、都市部における電動モビリティの普及がそれぞれ成長を侵食しており、外国為替の変動は予測CAGRを推定1.5ポイント押し下げています。
1店舗当たりのスループットが最も高い地域はどこですか?
アブジャとポートハーコートは月間平均8万〜10万リットルであり、飽和状態のラゴスの平均4万〜5万リットルの2倍に相当します。
最終更新日:



