
神経外科用ドリル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
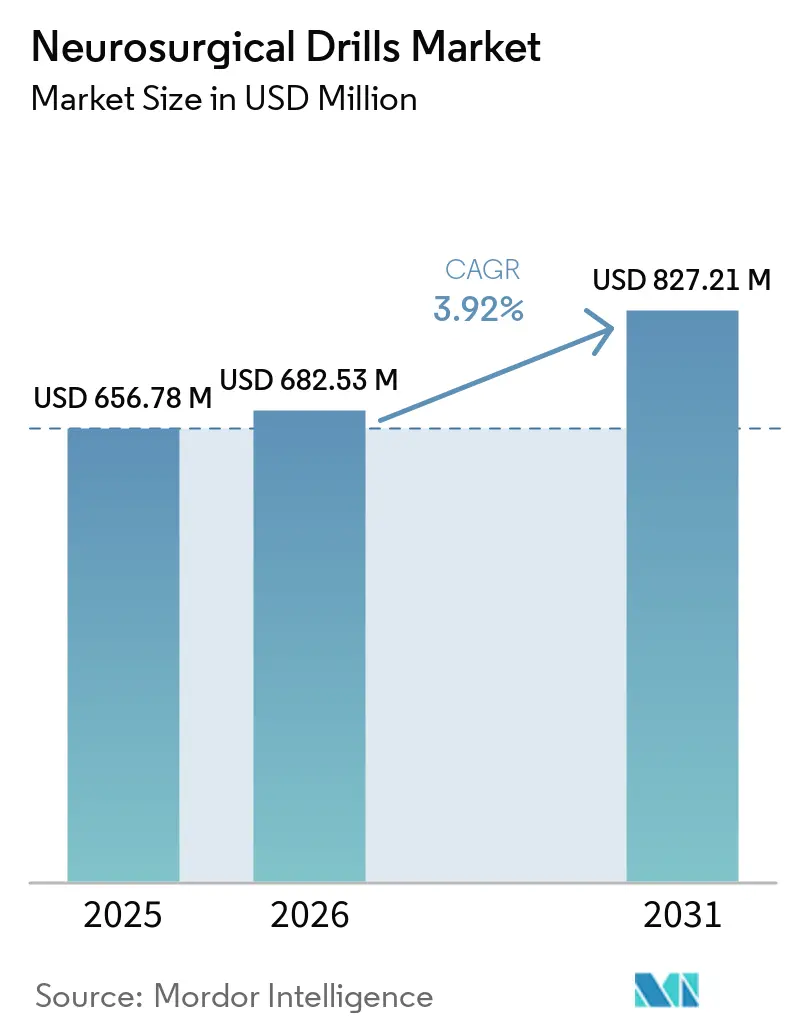
| 市場規模 (2026) | 682.53 百万米ドル |
| 市場規模 (2031) | 827.21 百万米ドル |
| 成長率 (2026 - 2031) | 3.92 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
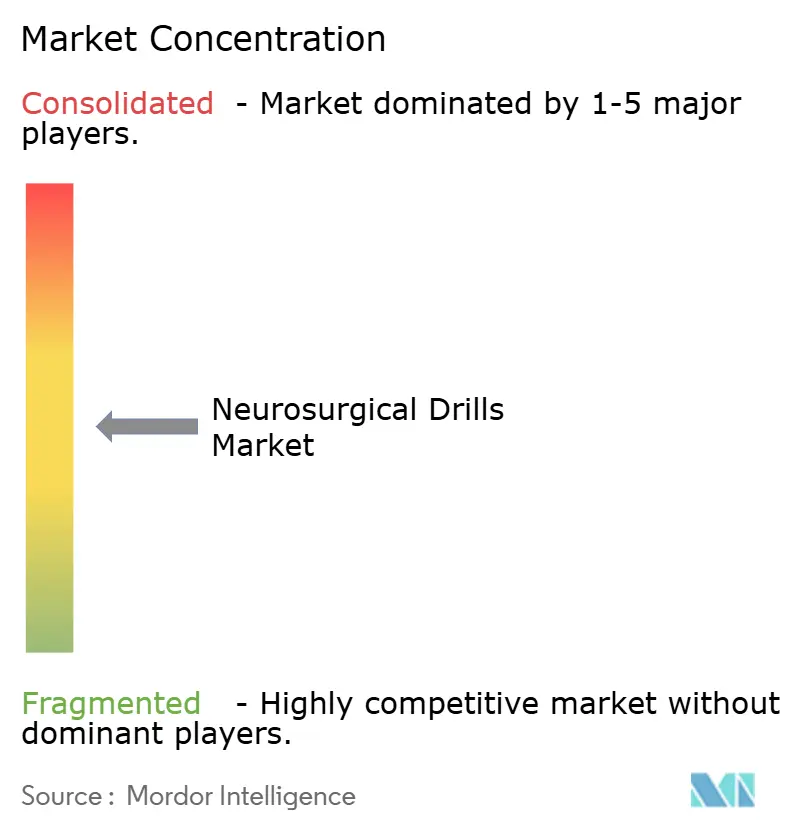
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経外科用ドリル市場分析
神経外科用ドリル市場規模は2025年に656.78 ミリオン 米ドルと評価され、2026年の682.53 ミリオン 米ドルから2031年には827.21 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.92%です。
神経外科用ドリル市場は、スタンドアロン型コンソールから、高速モーター、ナビゲーション対応アタッチメント、および単回使用アクセサリーを統合したコネクテッドプラットフォームへと移行しています。神経疾患は30億人以上に影響を与え、年間1,100万人以上の死亡を引き起こしており、頭蓋および脊椎ケアに使用される機器への持続的な需要を支えています。需要は外来設定向けのコンパクトシステムや、画像診断およびロボットガイダンスとの統合へとシフトしています。メーカーは資本設備と使い捨てバー、穿孔器、および灌流製品を組み合わせて継続的な収益を生み出しています。規制文書、臨床安全性、およびサービスサポートは、神経外科用ドリル市場における主要な購買検討事項であり続けています。
主要レポートのポイント
- 製品タイプ別では、高速ドリルおよびバーシステムが2025年に39.12%のシェアを占め、リーマーおよびドライバーは2031年までに5.78%のCAGRで成長すると予測されています。
- 電源別では、有線電動システムが2025年に43.56%のシェアを占め、バッテリー駆動システムは2031年までに6.25%のCAGRで成長すると予測されています。
- 用途別では、頭蓋手術が2025年に47.88%のシェアを占め、脊椎手術は2031年までに5.94%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年に47.34%のシェアを占め、外来手術センターは2031年までに8.12%のCAGRで成長すると予測されています。
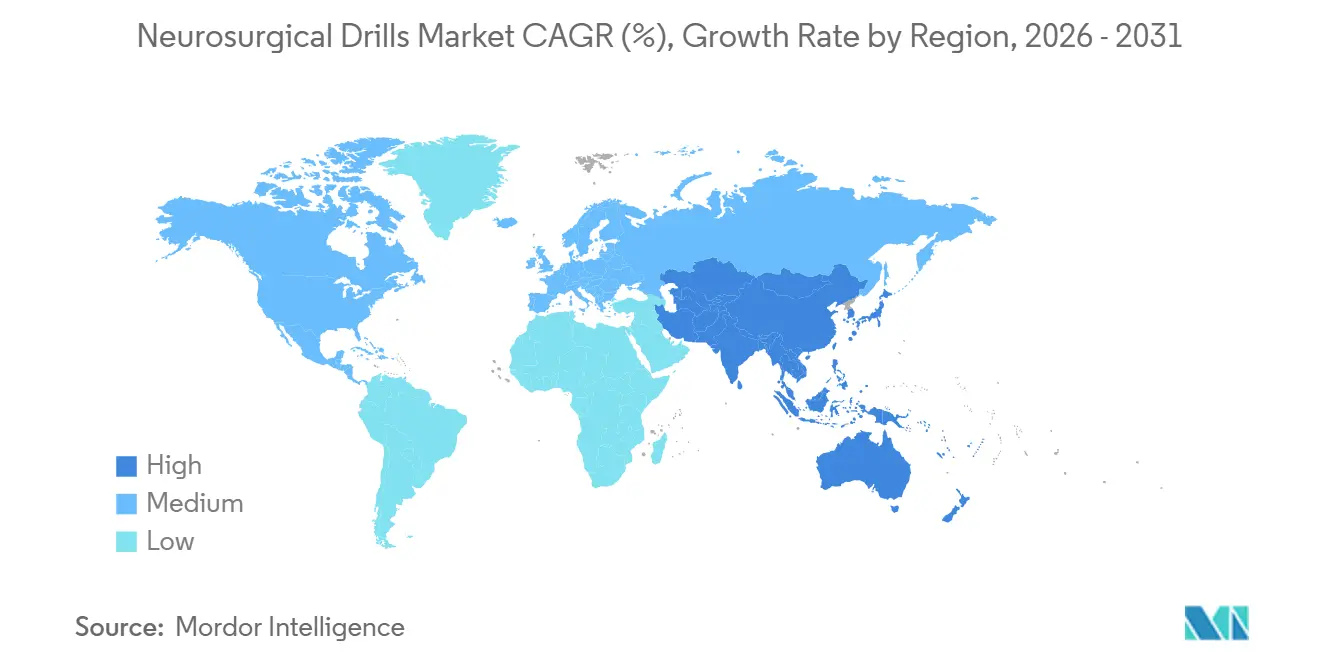
- 地域別では、北米が2025年に42.80%のシェアを占め、アジア太平洋地域は2031年までに7.66%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル神経外科用ドリル市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低侵襲頭蓋および脊椎手術の採用拡大 | +1.0% | 北米と欧州がリードし、アジア太平洋地域での採用は2025年以降加速 | 中期(2〜4年) |
| ナビゲーション、画像診断、およびロボットワークフローの統合 | +0.8% | 北米、日本、韓国、および中国 | 長期(4年以上) |
| コードレスおよびバッテリー駆動神経外科用ドリルの拡大 | +0.6% | 北米とドイツで最もい普及を示すグローバル市場 | 短期(2年以内) |
| ベッドサイド頭蓋アクセスおよび神経集中治療手術の成長 | +0.4% | 北米および西欧、GCC病院拡張における早期成果 | 短期(2年以内) |
| 低熱・低振動・高トルク穿孔への需要 | +0.5% | グローバル、特に日本、ドイツ、および米国の学術医療センター | 中期(2〜4年) |
| 単回使用および半使い捨て切削アクセサリーの成長 | +0.3% | 北米、オーストラリア、および拡大する欧州市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低侵襲頭蓋および脊椎手術の採用拡大
低侵襲手術は神経外科用ドリル市場における機器要件を再形成しています。内視鏡的頭蓋底手術、管状脊椎減圧術、および経皮的椎弓根固定術は、15〜20 mmの作業チャネルを通じて操作できるコンパクトな器具を必要とします。その結果、ドリルのサイズ、制御性、および手術アクセスが主要な製品開発の優先事項となっています。2025年の臨床研究では、ロボット支援低侵襲脊椎手術が椎弓根スクリューの精度を標準化し、放射線被曝を低減できることが示されました。これらの能力はロボットシステムと互換性のあるドリルへの需要を支えています。[1] CMSは神経外科的適応を含む547件の手術を外来手術センター対象手術リストに追加することを提案しており、外来ケア向けコンパクトコードレスシステムへの投資を支援しています。
ナビゲーション、画像診断、およびロボットワークフローの統合
ナビゲーションと画像診断は頭蓋穿孔ワークフローとの統合が進んでいます。2026年4月、MedtronicはAI対応ナビゲーションとロボットガイダンスを組み合わせたStealth AXiS手術システムを使用した臨床症例の成功を発表しました。2026年5月、ClearPoint Neuroは同社のVelocity Alpha MR高速手術用ドリルシステムが2026年3月のFDA 510(k)認可に続いてCEマーキングを取得したと報告しました。同システムは3.0テスラ以下の磁気環境において最大80,000 rpmで動作します。この機能により、画像シーケンスを中断することなくリアルタイムMR画像下での穿孔が可能となります。このような製品は神経外科用ドリル市場における統合の重要性の高まりを示しています。
コードレスおよびバッテリー駆動神経外科用ドリルの拡大
バッテリー駆動機器は、手術ケアが従来の手術室を超えて拡大するにつれて普及が進んでいます。Hubly Surgicalは2024年にAuto-Stop Drillを商業的に発売し、2025年11月には椎弓切除術および椎弓形成術を含む脊椎減圧手術に対するFDA 510(k)認可を取得しました。この単回使用デバイスはコンソール、エアライン、または再処理サイクルを必要としません。これらの特徴により、集中治療および救急設定でのセットアップ要件を削減できます。2026年3月、Premierは同プラットフォームを神経外科製品のブレークスルーテクノロジーとして指定し、加盟病院に事前交渉済みのアクセス条件を提供しました。この商業的取り決めにより、採用に対する組織的障壁を低減できます。
単回使用および半使い捨て切削アクセサリーの成長
単回使用アクセサリーは神経外科用ドリル市場の収益構造を変えています。バー、穿孔器、および灌流スリーブにより、オートクレーブサイクル、再処理作業、および滅菌文書を不要にすることができます。2025年の前臨床研究では、頭蓋バーホール手術において組織選択的セーフティバーと標準的なダイヤモンドおよびフルーテッドバーを比較しました。従来のバーは症例の33%で硬膜穿通損傷を引き起こしたのに対し、セーフティバーは研究において硬膜損傷を引き起こしませんでした。これらの知見は組織損傷を低減するよう設計された切削形状への関心を支えています。[2] 使い捨てドリルビットカートリッジおよび灌流スリーブは、コンソール交換サイクルとは独立した継続的な収益を生み出すことができます。メーカーは継続的な収益ストリームを保護するために持続可能な消耗品アタッチメント戦略を必要としています。そうでなければ、専門的なアクセサリーサプライヤーが低コストの代替品でインストール済みプラットフォームにサービスを提供する可能性があります。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い資本コスト、メンテナンスコスト、および滅菌処理コスト | -0.8% | グローバル、特にコスト意識の高いアジア太平洋地域の地方病院および中東・アフリカ・南米の公的医療システムへの影響が大きい | 長期(4年以上) |
| 熱損傷、硬膜穿通、およびドリルスキービングリスク | -0.4% | グローバル、頭蓋底および小児症例でより大きな懸念 | 中期(2〜4年) |
| 訓練を受けた神経外科医および専門手術室スタッフの不足 | -0.6% | アフリカ、東南アジア、および農村部の低・中所得国で最も深刻 | 長期(4年以上) |
| 高速穿孔時のエアロゾル化、騒音、および職業的曝露 | -0.3% | グローバル、欧州および北米で最も厳格な労働衛生要件 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コスト、メンテナンスコスト、および滅菌処理コスト
プレミアムドリルコンソールは、固定調達予算で運営される公的医療システムでは購入が困難な場合があります。ナビゲーション対応システムはまた、支援機器、トレーニング、メンテナンス、およびサービス契約への投資を必要とします。ドイツは2023年に222,158件の入院神経外科手術を記録しましたが、入札規則により複雑な機器の調達期間が延長される可能性があります。フレームワーク契約はまた、既存のサプライヤーを4〜6年間維持することができます。中国、インド、およびブラジルでは、病院は機器価格に加えて滅菌インフラおよびサービス費用を評価する必要があります。これらのコストは、資本予算が制約されている神経外科用ドリル市場のセグメントにおける採用を制限しています。
熱損傷、硬膜穿通、およびドリルスキービングリスク
熱損傷と硬膜穿通は高速穿孔における重大な安全上の懸念事項であり続けています。2025年の前臨床セーフティバー研究では、従来のダイヤモンドおよびフルーテッドバーを使用した手術の33%で硬膜穿通が認められました。この知見は、新たなFDAおよびCE申請においてより明確なリスク文書化への需要を高める可能性があます。レーザー支援頭蓋骨切除術の2026年系統的レビューでは、従来の穿孔の限界として振動、音響騒音、および熱ストレスも特定されました。これらの問題は骨から硬膜までのマージンが狭い場合に特に関連します。製品設計と臨床プロトコルはこれらのリスクに直接対処する必要があります。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バーシステムがリードし、リーマーが脊椎手術を支援
高速ドリルおよびバーシステムは2025年の神経外科用ドリル市場において39.12%のシェアを占めると予測されています。そのリーディングポジションは、開頭術、頭蓋底手術、および脊椎椎弓切除術での使用を反映しています。ドリルビット、バー、および切削アクセサリーは継続的な売上を生み出し、病院が滅菌コストを評価するにつれて単回使用バージョンが注目を集めています。
リーマーおよびドライバーは椎弓根準備および脊椎固定手術への需要に支えられ、2031年までに5.78%のCAGRで成長すると予測されています。前方頸椎椎間板切除固定術および後方腰椎椎体間固定術は椎間板スペースおよび終板への精密な作業を必要とします。マイクロデブリッダー、シェーバー、神経外科用鋸、およびツイストドリルは神経内視鏡、頭蓋底、開頭術、および緊急ベッドサイド手術を支援します。
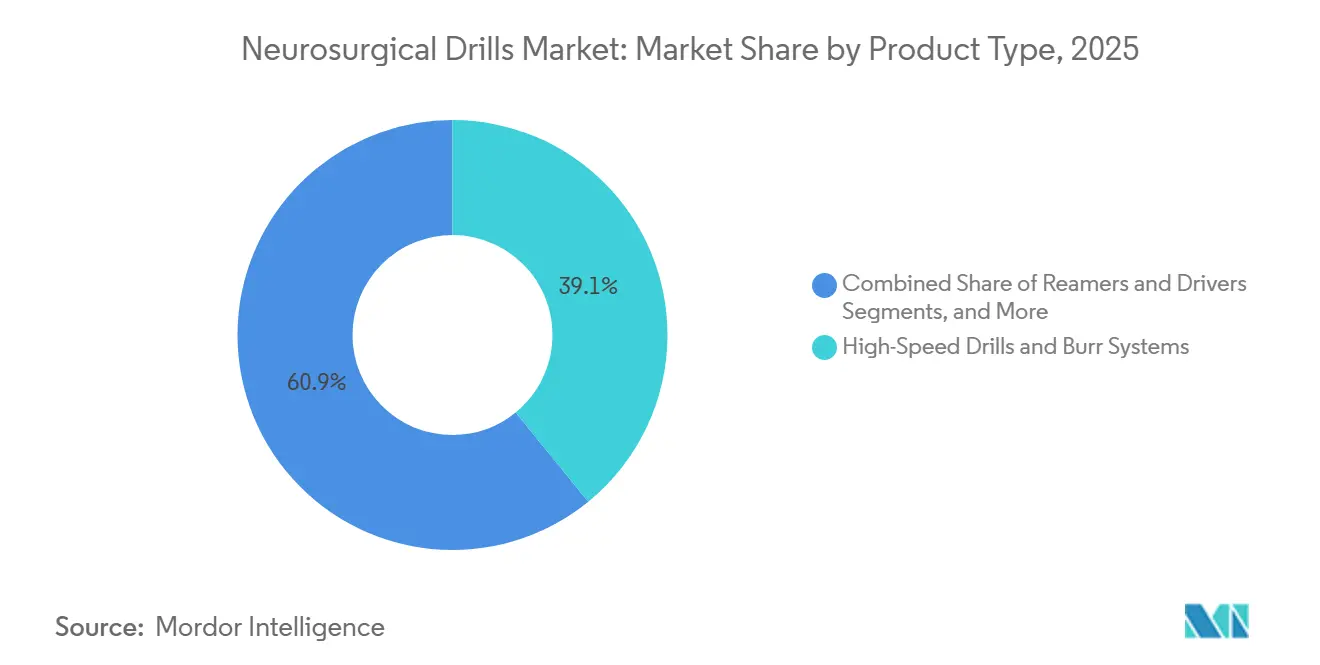
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


電源別:有線システムが規模を維持しながらバッテリーが台頭
有線電動システムは2025年に43.56%のセグメントシェアを占めると予測されています。その大規模なインストールベースは、病院手術室インフラとの統合および神経外科・耳鼻咽喉科スイートへのサポートを反映しています。単一のコンソールが複数のハンドピースと部門をサポートでき、病院にコスト上の優位性を提供します。
バッテリー駆動システムはリチウムイオンエネルギー密度の向上および集中治療室、救急部門、外来手術センターでの使用に支えられ、2031年までに6.25%のCAGRで成長すると予測されています。空気圧式、手動式、およびハイブリッドシステムは、圧縮空気の信頼性、確立されたトレーニング、または電力信頼性が重要な場合に引き続き関連性を持ちます。2026年の小児sEEGケースシリーズでは、単回使用バッテリー駆動ドリルが合併症なしに各軌道で15秒未満のバーホール時間を達成したことが示されました。
用途別:頭蓋手術が最大のベースを保持し、脊椎がより速く成長
頭蓋手術は2025年の神経外科用リル市場の47.88%を占めると予測されています。この用途には開頭術、バーホール、頭蓋底、腫瘍、血管、外傷性脳損傷、および脳深部刺激手術が含まれます。北米および欧州の三次病院は、確立された償還済み頭蓋手術のベースを通じて需要を支えています。
脊椎手術は2031年までに5.94%のCAGRで成長すると予測されています。変性椎間板疾患および脊柱管狭窄症は高齢化人口における椎弓切除術および椎間板切除術への需要を高めています。コンパクトなコードレスシステムは外来手術センターへのシフトを支援し、EU MDRの市販後サーベイランスはメーカーが製品ポジショニングのための臨床エビデンスを構築するのに役立ちます。
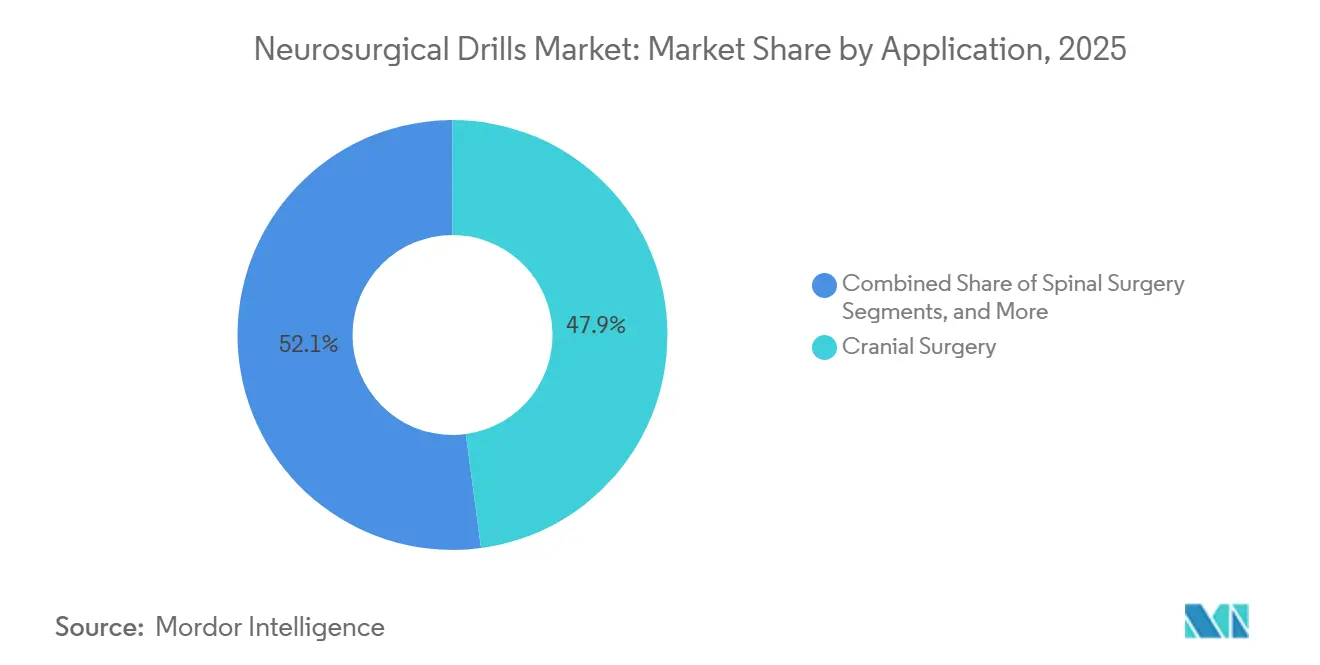
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:病院が量を提供し、外来センターが急速に拡大
病院は2025年に47.34%のセグメントシェアを占めると予測されています。病院は破裂動脈瘤、大型腫瘍切除、脊椎変形手術、および集中治療サポートを必要とする手術を含む高複雑度症例を管理しています。その画像診断能力、資本インフラ、および複数年購買契約は確立されたサプライヤーを支援しています。
外来手術センターは2031年までに8.12%のCAGRで成長すると予測されています。単椎間椎弓切除術、顕微鏡下椎間板切除術、および選択的頭蓋アクセス手術は適切な患者に対して外来設定で実施できます。専門センターはスピードと人間工学を優先し、学術病院はナビゲーション連携およびロボット互換システムをいち早く採用することが多いです。CMSの提案規則は外来手術センターで実施される脊椎手術に対する施設料償還を支援しています。
地域分析
北米は2025年に42.80%の地域シェアを占めると予測されており、高い手術件数、確立された償還システム、およびコネクテッド手術プラットフォームの急速な採用に支えられています。米国は国別で最大の市場であり、病院はナビゲーション統合コンソールおよび単回使用コードレスシステムに投資しています。カナダは各州が病院インフラを近代化するにつれて先進的なツールを採用しており、医療観光と民間病院投資がメキシコの成長を支えています。
米国はFDA 510(k)審査プロセスを通じて神経外科用ドリル市場における製品発売に影響を与えており、2026年4月のClearpoint NeroによるVelocity Alpha MR高速手術用ドリルシステムの認可もその一例です。欧州は2025年において第2位の地域であり、ドイツ、英国、フランス、イタリアがリードしています。ドイツのEU MDRフレームワークは高リスクデバイスに対して認証機関の認証と市販後臨床フォローアップを要求し、英国のNHSフレームワーク契約は長期的なサプライヤー関係を支援しています。
アジア太平洋地域は2031年までに7.66%のCAGRで成長すると予測されており、神経外科用ドリル市場において最も強い地域成長見通しを示しています。中国の公立病院拡張と人口10万人当たり0.94人の神経外科医密度は需要ポテンシャルと能力制約を示しています。インドは第1層都市プレミアム民間病院とコスト意識の高い政府病院に対して差別化された製品戦略を必要とし、日本と韓国は旧型コンソールをナビゲーション接続システムに置き換えています。2025年の研究では、アジアにおける神経疾患負担が増加しており、高齢化により2045年まで手術介入の必要性が高まることが示されました。中東、アフリカ、および南米は引き続き小規模市場ですが、GCC病院プロジェクトとブラジルの公衆衛生システムは長期的な機会を提供しています。

競合環境
神経外科用ドリル市場はプレミアムセグメントにおいて中程度に集約されています。Medtronic plc、Stryker Corporation、およびJohnson & JohnsonはDePuy Synthesを通じて、モーター、ナビゲーション対応アタッチメント、消耗品、およびサービス契約を含む統合プラットフォームを提供しています。これらのポートフォリオは頭蓋および脊椎手術全体での機器標準化を支援し、互換性のあるハンドピースと消耗品を通じて顧客維持を強化しています。Strykerは2026年3月に精度、可視化、および制御を向上させるよう設計されたモーター、アタッチメント、および切削アクセサリーでSignature 2ポートフォリオを拡張しました。
MedtronicのMidas Rex MR8システムおよびStealthStation S8はナビゲーション支援頭蓋穿孔ワークフローをサポートしています。2026年4月、MedtronicはAI対応ナビゲーションとロボットガイダンスを備えたStealth AXiS手術システムを使用した初期臨床症例を報告しました。2026年6月、Strykerは皮質突破後の穿通を停止するよう設計された伸縮部材とソレノイド作動ブレーキを備えたドリルシステムに対して米国特許US12648779B2を取得しました。ClearPoint NeroのVelocity Alpha MRドリルシステムは3.0テスラ以下のMR環境において最大80,000 rpmで動作します。
専門メーカーは精度と用途特化型能力で競合しています。KLS Martin Group、NOUVAG AG、De Soutter Medical、およびadeor medical AGは頭蓋底手術および神経内視鏡用途にサービスを提供しており、ハンドピースの形状がコンソール互換性よりも重要な場合があります。Hubly SurgicalのAuto-Stop Drillは再使用可能な有線システムの代替として、ベッドサイド頭蓋アクセスおよび脊椎減圧をサポートしています。MR互換およびロボット搭載可能なエンドエフェクターは主要な製品開発領域であり続け、ISO 13485認証とEU MDR準拠は小規模メーカーへの参入障壁を高めています。
神経外科用ドリル産業リーダー
-
Medtronic plc
-
B. Braun SE
-
Stryker Corporation
-
Johnson & Johnson(DePuy Synthes)
-
Integra LifeSciences Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:成都EndoTronic Technologyは、片側二孔内視鏡脊椎手術向けにStryker Driveプラットフォームと互換性のある75,000 rpmの高速UBEドリルハンドルを発売し、単一の内視鏡ポートを通じた脊椎減圧および椎間板形成をサポートしました。
- 2026年6月:Stryker Corporationは、皮質骨穿通後のさらなる穿通を防止する伸縮部材とソレノイド作動ブレーキ機構を備えた手術用ドリルシステムに対して米国特許US12648779B2を取得し、頭蓋アクセスおよび脊椎減圧手術をサポートしました。
- 2026年5月:adeor medical AGがドイツで製造したClearPoint NeroのVelocity Alpha MR高速手術用ドリルシステムがFDA 510(k)認可取得後にCEマーキングを取得し、3.0テスラ以下の磁気環境において最大80,000 rpmでの動作を実証しました。
- 2026年4月:MedtronicはStealth AXiS手術システムを使用した最初の成功した臨床症例を発表しました。同システムはAI対応ナビゲーションとロボットガイダンスを統合し、頭蓋および脊椎穿孔手術における適応的軌道補正をサポートしました。


グローバル神経外科用ドリル市場レポートスコープ
レポートのスコープによると、神経外科用ドリル(頭蓋ドリル、神経ドリル、または頭蓋穿孔器とも呼ばれる)は、神経外科医が脳および脊髄にアクセスできるよう、骨、特に頭蓋骨(頭蓋)または椎骨を正確かつ安全に切断するよう設計された高度に専門化された医療用電動工具です。
神経外科用ドリル市場は製品タイプ、電源、用途、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は高速ドルおよびバーシステム、リーマーおよびドライバー、マイクロデブリッダーおよびシェーバー、神経外科用鋸、ツイストドリルおよびマニュアル互換ドリルシステム、ならびにドリルビット、バー、および切削アクセサリーを含みます。電源別では、市場は有線電動システム、バッテリー駆動システム、空気圧式システム、ならびに手動式およびハイブリッドシステムにセグメント化されています。用途別では、市場は頭蓋手術、脊椎手術、機能的神経外科、神経内視鏡、および末梢神経手術に分類されています。エンドユーザー別では、市場は病院、外来手術センター、神経外科専門センター、学術・研究病院、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| 高速ドリルおよびバーシステム |
| リーマーおよびドライバー |
| マイクロデブリッダーおよびシェーバー |
| 神経外科用鋸 |
| ツイストドリルおよびマニュアル互換ドリルシステム |
| ドリルビット、バー、および切削アクセサリー |
| 有線電動システム |
| バッテリー駆動システム |
| 空気圧式システム |
| 手動式およびハイブリッドシステム |
| 頭蓋手術 |
| 脊椎手術 |
| 機能的神経外科 |
| 神経内視鏡 |
| 末梢神経手術 |
| 病院 |
| 外来手術センター |
| 神経外科専門センター |
| 学術・研究病院 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 高速ドリルおよびバーシステム | |
| リーマーおよびドライバー | ||
| マイクロデブリッダーおよびシェーバー | ||
| 神経外科用鋸 | ||
| ツイストドリルおよびマニュアル互換ドリルシステム | ||
| ドリルビット、バー、および切削アクセサリー | ||
| 電源別 | 有線電動システム | |
| バッテリー駆動システム | ||
| 空気圧式システム | ||
| 手動式およびハイブリッドシステム | ||
| 用途別 | 頭蓋手術 | |
| 脊椎手術 | ||
| 機能的神経外科 | ||
| 神経内視鏡 | ||
| 末梢神経手術 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 神経外科専門センター | ||
| 学術・研究病院 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年における神経外科用ドリル市場の予測値は?
神経外科用ドリル市場は2026年の682.53 ミリオン 米ドルから、CAGR 3.92%で成長し、2031年までに727.21 ミリオン 米ドルに達すると予測されています。
神経外科用ドリルの需要をリードする製品タイプはどれですか?
高速ドリルおよびバーシステムが2025年に39.12%のシェアで製品タイプセグメントをリードしました。
神経外科用ドリルシステムで最も速く成長している電源はどれですか?
バッテリー駆動システムは電源セグメントの中で最も高い成長率として2031年までに6.25%のCAGRで成長すると予測されています。
外来手術センターがドリルサプライヤーにとって重要になっている理由は何ですか?
外来手術センターは2031年までに8.12%のCAGRで成長すると予測されており、短いセットアップサイクルを持つポータブルシステムへの需要を支えています。
神経外科用ドリル需要において最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は病院拡張と機器更新に支えられ、2031年までに7.66%のCAGRで成長すると予測されています。
神経外科用ドリルを選択する際に重要な安全機能は何ですか?
自動停止機能、トルク制御、低熱発生、および堅牢なリスク管理プロセスは、穿孔関連の安全上の懸念を低減するのに役立ちます。


 お客様のデータは安全であり、販売や共有は一切行われません。
