
Marktgröße und Marktanteil für Neurochirurgische Bohrer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 682.53 Millionen US-Dollar |
| Marktgröße (2031) | 827.21 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Neurochirurgische Bohrer von Mordor Intelligence
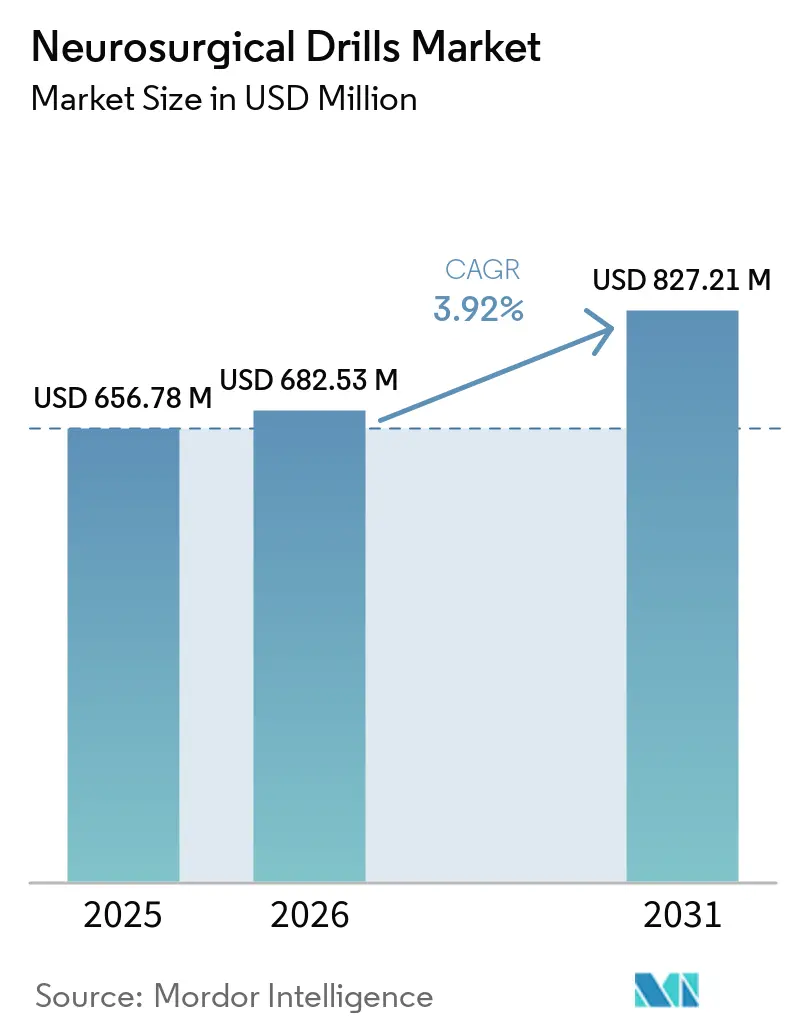
Die Marktgröße für Neurochirurgische Bohrer wurde im Jahr 2025 auf 656,78 Millionen USD geschätzt und wird voraussichtlich von 682,53 Millionen USD im Jahr 2026 auf 827,21 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,92 % während des Prognosezeitraums (2026–2031).
Der Markt für Neurochirurgische Bohrer vollzieht einen Wandel von eigenständigen Konsolen hin zu vernetzten Plattformen, die Hochgeschwindigkeitsmotoren, navigationskompatible Aufsätze und Einwegzubehör integrieren. Neurologische Erkrankungen betreffen mehr als 3 Milliarden Menschen und verursachen jährlich mehr als 11 Millionen Todesfälle, was die anhaltende Nachfrage nach Geräten für die Kranial- und Wirbelsäulenversorgung stützt. Die Nachfrage verlagert sich hin zu kompakten Systemen für ambulante Einrichtungen sowie zur Integration mit Bildgebungs- und robotergestützter Führung. Hersteller kombinieren Investitionsgüter mit Einwegfräsen, Perforatoren und Bewässerungsprodukten, um wiederkehrende Einnahmen zu erzielen. Regulatorische Dokumentation, klinische Sicherheit und Serviceunterstützung bleiben wichtige Kaufentscheidungskriterien im Markt für Neurochirurgische Bohrer.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Hochgeschwindigkeitsbohrer und Fräsensysteme im Jahr 2025 einen Anteil von 39,12 %, während Reibahlen und Treiber bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen werden.
- Nach Energiequelle hielten elektrische Kabelsysteme im Jahr 2025 einen Anteil von 43,56 %, während akkubetriebene Systeme bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen werden.
- Nach Anwendung hielt die Kranialchirurgie im Jahr 2025 einen Anteil von 47,88 %, während die Wirbelsäulenchirurgie bis 2031 voraussichtlich mit einer CAGR von 5,94 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 47,34 %, während ambulante Operationszentren bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
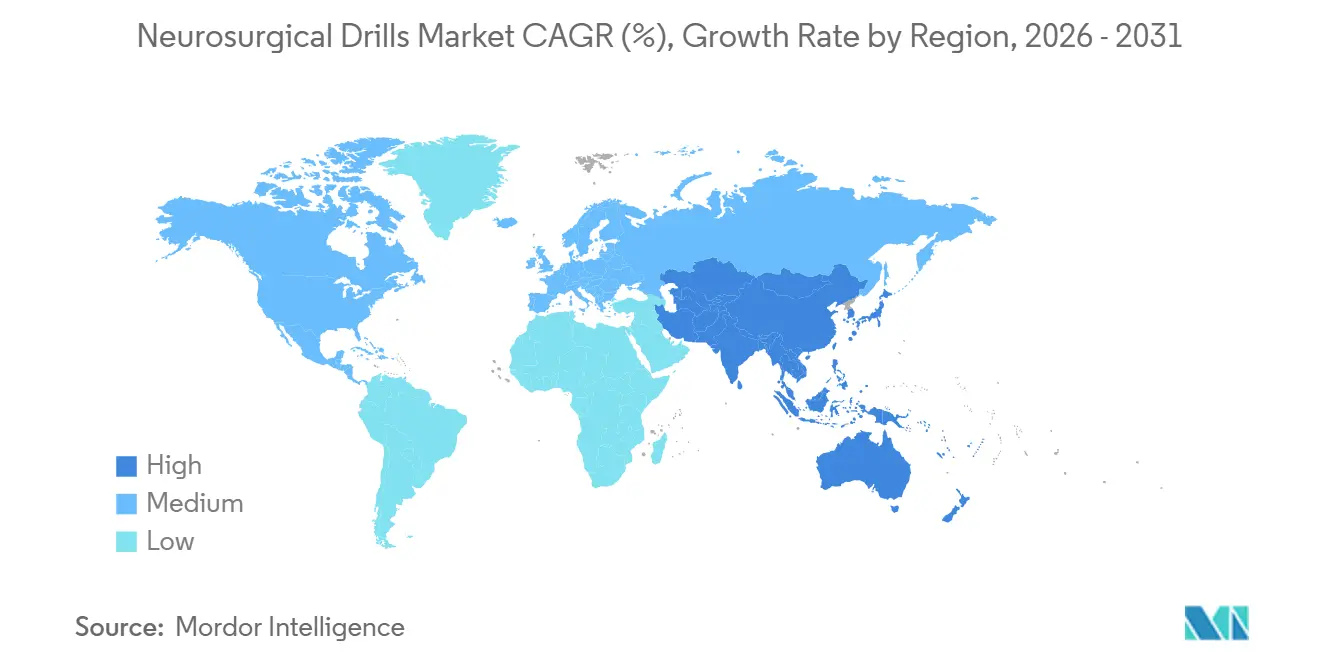
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 42,80 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Neurochirurgische Bohrer
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Verbreitung minimal-invasiver Kranial- und Wirbelsäuleneingriffe | +1.0% | Nordamerika und Europa führend, während die Verbreitung im asiatisch-pazifischen Raum nach 2025 zunimmt | Mittelfristig (2–4 Jahre) |
| Integration von Navigations-, Bildgebungs- und Robotik-Workflows | +0.8% | Nordamerika, Japan, Südkorea und China | Langfristig (≥ 4 Jahre) |
| Ausweitung kabellos betriebener und akkubetriebener Neurochirurgischer Bohrer | +0.6% | Global, mit der stärksten Durchdringung in Nordamerika und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Kranialzugängen am Krankenbett und neurointensivmedizinischen Eingriffen | +0.4% | Nordamerika und Westeuropa, mit frühen Zuwächsen durch Krankenhausausbauprojekte im GCC | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Bohrverfahren mit geringerer Wärmeentwicklung, geringeren Vibrationen und hohem Drehmoment | +0.5% | Global, insbesondere akademische medizinische Zentren in Japan, Deutschland und den USA | Mittelfristig (2–4 Jahre) |
| Wachstum von Einweg- und teilweise wiederverwendbaren Schneidzubehörteilen | +0.3% | Nordamerika, Australien und expandierende europäische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung minimal-invasiver Kranial- und Wirbelsäuleneingriffe
Minimal-invasive Eingriffe verändern die Geräteanforderungen im Markt für Neurochirurgische Bohrer. Endoskopische Schädelbasisoperationen, tubuläre Wirbelsäulendekompressioneingriffe und perkutane Pedikelschraubenfixierungen erfordern kompakte Instrumente, die durch 15–20 mm breite Arbeitskanäle operieren. Infolgedessen sind Bohrergröße, Kontrolle und chirurgischer Zugang zu zentralen Produktentwicklungsprioritäten geworden. Eine klinische Studie aus dem Jahr 2025 ergab, dass robotergestützte minimal-invasive Wirbelsäulenchirurgie die Genauigkeit der Pedikelschraubenplatzierung standardisieren und die Strahlenbelastung reduzieren kann. Diese Fähigkeiten unterstützen die Nachfrage nach Bohrern, die mit Robotersystemen kompatibel sind.[1] Die CMS schlug vor, 547 Eingriffe, einschließlich neurochirurgischer Indikationen, in die Liste der abgedeckten Eingriffe für ambulante Operationszentren aufzunehmen, was Investitionen in kompakte kabellose Systeme für die ambulante Versorgung unterstützt.
Integration von Navigations-, Bildgebungs- und Robotik-Workflows
Navigation und Bildgebung werden zunehmend in kraniale Bohrworkflows integriert. Im April 2026 gab Medtronic erfolgreiche klinische Fälle mit seinem Stealth AXiS Chirurgischen System bekannt, das KI-gestützte Navigation mit robotergestützter Führung kombiniert. Im Mai 2026 berichtete ClearPoint Neuro, dass sein Velocity Alpha MR Hochgeschwindigkeits-Chirurgisches Bohrsystem nach der FDA-510(k)-Zulassung im März 2026 die CE-Kennzeichnung erhalten hat. Das System arbeitet mit bis zu 80.000 U/min in magnetischen Umgebungen von 3,0 Tesla oder weniger. Diese Fähigkeit ermöglicht das Bohren unter Echtzeit-MR-Bildgebung, ohne die Bildgebungssequenz zu unterbrechen. Solche Produkte unterstreichen die wachsende Bedeutung der Integration im Markt für Neurochirurgische Bohrer.
Ausweitung kabellos betriebener und akkubetriebener Neurochirurgischer Bohrer
Akkubetriebene Geräte gewinnen an Bedeutung, da die chirurgische Versorgung über traditionelle Operationssäle hinaus expandiert. Hubly Surgical brachte seinen Auto-Stop-Bohrer 2024 kommerziell auf den Markt und erhielt im November 2025 die FDA-510(k)-Zulassung für Wirbelsäulendekompressioneingriffe, einschließlich Laminektomie und Laminotomie. Das Einweggerät benötigt weder eine Konsole, eine Druckluftleitung noch einen Aufbereitungszyklus. Diese Eigenschaften können den Einrichtungsaufwand in der Intensivpflege und in Notaufnahmen reduzieren. Im März 2026 bezeichnete Premier die Plattform als Durchbruchstechnologie für Neurochirurgische Produkte und ermöglichte Mitgliedskrankenhäusern den Zugang zu vorverhandelten Konditionen. Diese kommerzielle Vereinbarung kann institutionelle Adoptionshürden senken.
Wachstum von Einweg- und teilweise wiederverwendbaren Schneidzubehörteilen
Einwegzubehörteile verändern die Erlösstruktur des Marktes für Neurochirurgische Bohrer. Fräsen, Perforatoren und Bewässerungshülsen können Autoklav-Zyklen, Aufbereitungsaufwand und Sterilisationsdokumentation überflüssig machen. Eine präklinische Studie aus dem Jahr 2025 verglich einen gewebeschonenden Sicherheitsfräser mit Standard-Diamant- und Spiralbohrern bei kranialen Bohrlochverfahren. Herkömmliche Bohrer verursachten in 33 % der Fälle Duraverletzungen, während der Sicherheitsfräser in der Studie keine Duraverletzungen verursachte. Diese Ergebnisse unterstützen das Interesse an Schneidgeometrien, die darauf ausgelegt sind, Gewebeverletzungen zu reduzieren.[2] Einweg-Bohrerpatronen und Bewässerungshülsen können wiederkehrende Einnahmen unabhängig von Konsolenersatzzyklen generieren. Hersteller benötigen nachhaltige Strategien zur Anbindung von Verbrauchsmaterialien, um wiederkehrende Einnahmeströme zu schützen. Andernfalls könnten spezialisierte Zubehörlieferanten installierte Plattformen mit kostengünstigeren Alternativen bedienen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapital-, Wartungs- und Sterilisationsverarbeitungskosten | -0.8% | Global, mit stärkerer Auswirkung in kostensensiblen Provinzkrankenhäusern im asiatisch-pazifischen Raum und öffentlichen Systemen im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Risiken durch Thermoverletzungen, Duraverletzungen und Bohrerverlaufen | -0.4% | Global, mit größerer Besorgnis bei Schädelbasis- und pädiatrischen Fällen | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Neurochirurgen und spezialisiertem Operationssaalpersonal | -0.6% | Am stärksten ausgeprägt in Afrika, Südostasien und ländlichen Ländern mit niedrigem und mittlerem Einkommen | Langfristig (≥ 4 Jahre) |
| Aerosolbildung, Lärm und Berufsexposition beim Hochgeschwindigkeitsbohren | -0.3% | Global, mit den strengsten Arbeitsschutzanforderungen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Wartungs- und Sterilisationsverarbeitungskosten
Premium-Bohrerkonsolen können in öffentlichen Gesundheitssystemen mit festen Beschaffungsbudgets schwer zu beschaffen sein. Navigationskompatible Systeme erfordern zudem Investitionen in unterstützende Geräte, Schulungen, Wartung und Serviceverträge. Deutschland verzeichnete im Jahr 2023 222.158 stationäre neurochirurgische Eingriffe, während Ausschreibungsregeln die Beschaffungsfristen für komplexe Geräte verlängern können. Rahmenvereinbarungen können bestehende Lieferanten auch für 4–6 Jahre binden. In China, Indien und Brasilien müssen Krankenhäuser neben den Gerätepreisen auch die Sterilisationsinfrastruktur und Servicekosten berücksichtigen. Diese Kosten begrenzen die Verbreitung in Segmenten des Marktes für Neurochirurgische Bohrer mit eingeschränkten Kapitalbudgets.
Risiken durch Thermoverletzungen, Duraverletzungen und Bohrerverlaufen
Thermoverletzungen und Duraverletzungen bleiben erhebliche Sicherheitsbedenken beim Hochgeschwindigkeitsbohren. Die präklinische Sicherheitsfräser-Studie aus dem Jahr 2025 stellte bei 33 % der Eingriffe mit herkömmlichen Diamant- und Spiralbohrern eine Duraperforation fest. Dieser Befund kann die Nachfrage nach einer klareren Risikodokumentation in neuen FDA- und CE-Einreichungen erhöhen. Der systematische Review aus dem Jahr 2026 zur lasergestützten kranialen Osteotomie identifizierte ebenfalls Vibrationen, akustischen Lärm und thermische Belastung als Einschränkungen des konventionellen Bohrens. Diese Probleme sind besonders relevant, wenn die Abstände zwischen Knochen und Dura gering sind. Produktdesign und klinische Protokolle müssen diese Risiken direkt adressieren.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Fräsensysteme führend, während Reibahlen Wirbelsäuleneingriffe unterstützen
Hochgeschwindigkeitsbohrer und Fräsensysteme werden voraussichtlich im Jahr 2025 einen Anteil von 39,12 % am Markt für Neurochirurgische Bohrer halten. Ihre führende Position spiegelt den Einsatz bei Kraniotomie, Schädelbasisoperationen und Wirbelsäulenlaminektomie wider. Bohrerspitzen, Fräsen und Schneidzubehörteile generieren wiederkehrende Umsätze, während Einwegversionen an Aufmerksamkeit gewinnen, da Krankenhäuser die Sterilisationskosten bewerten.
Reibahlen und Treiber werden bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen, unterstützt durch die Nachfrage nach Pedikelaufbereitung und Wirbelsäulenfusionseingriffen. Anteriore zervikale Diskektomie und Fusion sowie posteriore lumbale Bandscheibenersatzoperationen erfordern präzise Arbeit an Bandscheibenfächern und Endplatten. Mikrodebrieder, Shaver, neurochirurgische Sägen und Spiralbohrer unterstützen neuroendoskopische, Schädelbasis-, Kraniotomie- und Notfalleingriffe am Krankenbett.
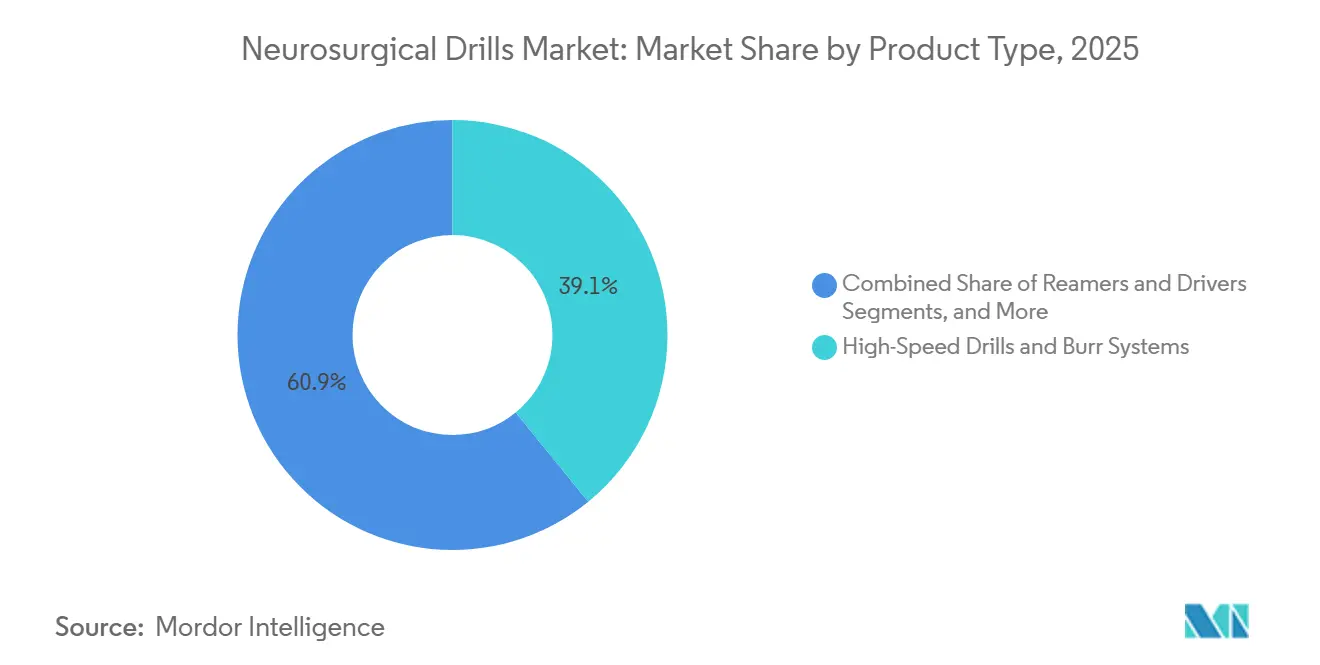
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Energiequelle: Kabelsysteme behalten ihre Größe, während Akkusysteme aufholen
Elektrische Kabelsysteme werden voraussichtlich im Jahr 2025 einen Segmentanteil von 43,56 % halten. Ihre große installierte Basis spiegelt die Integration in die Infrastruktur von Krankenhausoperationssälen und die Unterstützung für neurochirurgische und HNO-Einheiten wider. Eine einzige Konsole kann mehrere Handstücke und Abteilungen unterstützen und bietet Krankenhäusern einen Kostenvorteil.
Akkubetriebene Systeme werden bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen, unterstützt durch höhere Lithium-Ionen-Energiedichte und den Einsatz in Intensivstationen, Notaufnahmen und ambulanten Operationszentren. Pneumatische, manuelle und Hybridsysteme bleiben relevant, wo Druckluftversorgungszuverlässigkeit, etablierte Schulungen oder Stromversorgungszuverlässigkeit wichtig sind. Eine pädiatrische sEEG-Fallserie aus dem Jahr 2026 ergab, dass ein akkubetriebener Einwegbohrer Bohrlochzeiten von unter 15 Sekunden pro Trajektorie ohne Komplikationen erzielte.
Nach Anwendung: Kranialchirurgie hält die größte Basis, während Wirbelsäulenchirurgie schneller wächst
Die Kranialchirurgie wird voraussichtlich im Jahr 2025 einen Anteil von 47,88 % am Markt für Neurochirurgische Bohrer ausmachen. Die Anwendung umfasst Kraniotomie-, Bohrloch-, Schädelbasis-, Tumor-, Gefäß-, Schädel-Hirn-Trauma- und Tiefe-Hirnstimulations-Eingriffe. Tertiärkrankenhäuser in Nordamerika und Europa stützen die Nachfrage durch eine etablierte Basis erstattungsfähiger kranialer Eingriffe.
Die Wirbelsäulenchirurgie wird bis 2031 voraussichtlich mit einer CAGR von 5,94 % wachsen. Degenerative Bandscheibenerkrankungen und Wirbelsäulenstenosen erhöhen die Nachfrage nach Laminektomie- und Diskektomieeingriffen bei alternden Bevölkerungen. Kompakte kabellose Systeme unterstützen den Wandel hin zu ambulanten Operationszentren, während die EU-MDR-Marktüberwachung nach dem Inverkehrbringen Herstellern hilft, klinische Evidenz für die Produktpositionierung aufzubauen.
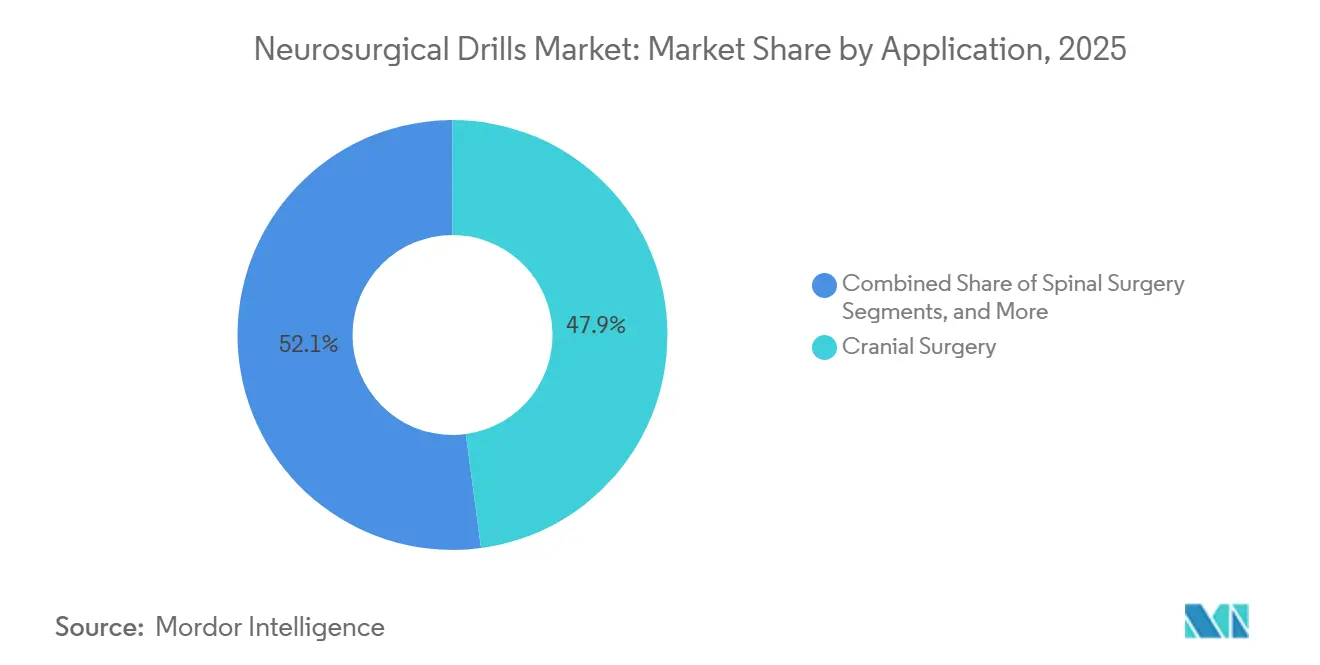
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser liefern das Volumen, während ambulante Zentren schnell expandieren
Krankenhäuser werden voraussichtlich im Jahr 2025 einen Segmentanteil von 47,34 % halten. Sie behandeln hochkomplexe Fälle, darunter rupturierte Aneurysmen, große Tumorresektionen, Wirbelsäulendeformitätschirurgien und Eingriffe, die intensivmedizinische Unterstützung erfordern. Ihre Bildgebungskapazitäten, Kapitalinfrastruktur und mehrjährigen Kaufvereinbarungen unterstützen etablierte Lieferanten.
Ambulante Operationszentren werden bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen. Einstreckige Laminektomie, Mikrodiskektomie und ausgewählte kraniale Zugriffseingriffe können bei geeigneten Patienten in ambulanten Einrichtungen durchgeführt werden. Spezialzentren priorisieren Geschwindigkeit und Ergonomie, während akademische Krankenhäuser häufig frühzeitig navigationsverknüpfte und roboterkompatible Systeme einsetzen. Die vorgeschlagene CMS-Regelung unterstützt die Einrichtungsgebührenerstattung für Wirbelsäuleneingriffe in ambulanten Operationszentren.
Geografische Analyse
Nordamerika wird voraussichtlich im Jahr 2025 einen regionalen Anteil von 42,80 % halten, unterstützt durch hohe Eingriffszahlen, etablierte Erstattungssysteme und die rasche Einführung vernetzter chirurgischer Plattformen. Die Vereinigten Staaten sind der größte Markt auf Länderebene, wobei Krankenhäuser in navigationsintegrierte Konsolen und kabellose Einwegsysteme investieren. Kanada übernimmt fortschrittliche Instrumente, da die Provinzen die Krankenhausinfrastruktur modernisieren, während Medizintourismus und Investitionen in private Krankenhäuser das Wachstum in Mexiko unterstützen.
Die Vereinigten Staaten beeinflussen Produkteinführungen im Markt für Neurochirurgische Bohrer durch das FDA-510(k)-Prüfverfahren, einschließlich der Zulassung des Velocity Alpha MR Hochgeschwindigkeits-Chirurgischen Bohrsystems von ClearPoint Neuro im April 2026. Europa ist im Jahr 2025 die zweitgrößte Region, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich und Italien. Deutschlands EU-MDR-Rahmen erfordert die Zertifizierung durch eine benannte Stelle und eine klinische Nachbeobachtung nach dem Inverkehrbringen für Hochrisikogeräte, während NHS-Rahmenvereinbarungen im Vereinigten Königreich langfristige Lieferantenbeziehungen unterstützen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen und stellt die stärkste regionale Wachstumsperspektive für den Markt für Neurochirurgische Bohrer dar. Chinas Ausbau öffentlicher Krankenhäuser und eine Neurochirurgendichte von 0,94 pro 100.000 Einwohner deuten auf Nachfragepotenzial und Kapazitätsengpässe hin. Indien erfordert differenzierte Produktstrategien für Premium-Privatkrankenhäuser in Tier-1-Städten und kostensensible staatliche Krankenhäuser, während Japan und Südkorea ältere Konsolen durch navigationsverknüpfte Systeme ersetzen. Eine Studie aus dem Jahr 2025 ergab, dass die Belastung durch neurologische Erkrankungen in Asien zunimmt, wobei die Alterung den Bedarf an chirurgischen Eingriffen bis 2045 erhöht. Der Nahe Osten, Afrika und Südamerika bleiben kleinere Märkte, obwohl GCC-Krankenhausprojekte und Brasiliens öffentliches Gesundheitssystem langfristige Chancen bieten.

Wettbewerbslandschaft
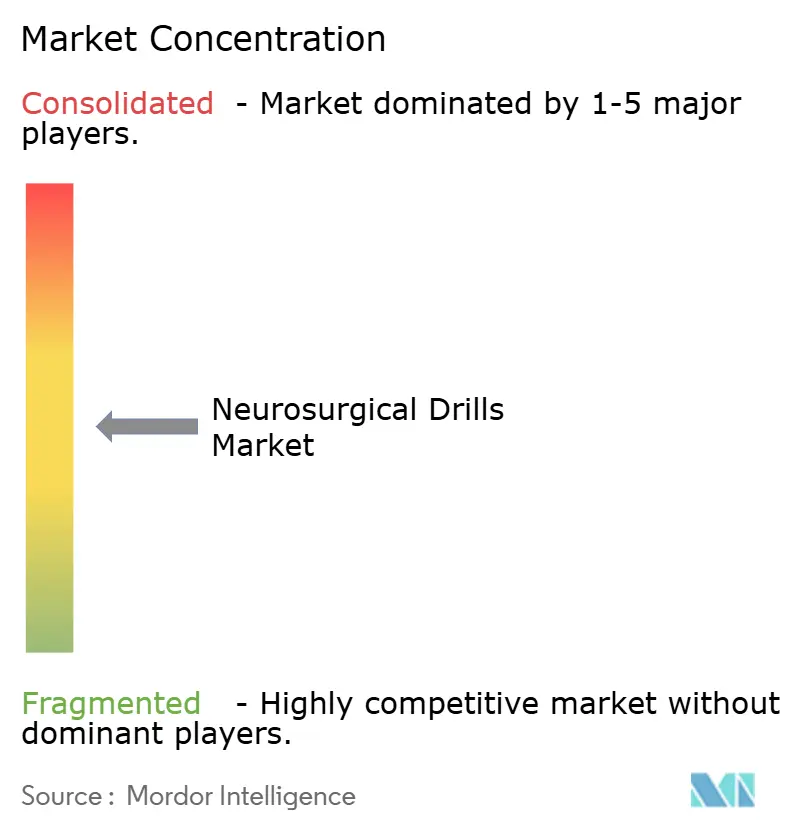
Der Markt für Neurochirurgische Bohrer ist im Premiumsegment mäßig konsolidiert. Medtronic plc, Stryker Corporation und Johnson & Johnson über DePuy Synthes bieten integrierte Plattformen an, die Motoren, navigationskompatible Aufsätze, Verbrauchsmaterialien und Serviceverträge umfassen. Diese Portfolios unterstützen die Gerätestandardisierung bei kranialen und Wirbelsäuleneingriffen und stärken die Kundenbindung durch kompatible Handstücke und Verbrauchsmaterialien. Stryker erweiterte sein Signature-2-Portfolio im März 2026 um Motoren, Aufsätze und Schneidzubehörteile, die darauf ausgelegt sind, Präzision, Visualisierung und Kontrolle zu verbessern.
Medtronics Midas Rex MR8-System und StealthStation S8 unterstützen navigierte kraniale Bohrworkflows. Im April 2026 berichtete Medtronic über erste klinische Fälle mit dem Stealth AXiS Chirurgischen System mit KI-gestützter Navigation und robotergestützter Führung. Im Juni 2026 erhielt Stryker das US-Patent US12648779B2 für ein Bohrsystem mit einem Teleskopglied und einem solenoidbetätigten Bremsmechanismus, der nach dem Durchbohren des kortikalen Knochens das weitere Eindringen stoppt. ClearPoint Neuros Velocity Alpha MR Bohrsystem arbeitet mit bis zu 80.000 U/min in MR-Umgebungen von 3,0 Tesla oder weniger.
Spezialhersteller konkurrieren auf der Grundlage von Präzision und anwendungsspezifischen Fähigkeiten. KLS Martin Group, NOUVAG AG, De Soutter Medical und adeor medical AG bedienen Schädelbasisoperations- und Neuroendoskopieanwendungen, bei denen die Handstückgeometrie wichtiger sein kann als die Konsolenkompatibilität. Hubly Surgicals Einweg-Auto-Stop-Bohrer unterstützt den kranialen Zugang am Krankenbett und die Wirbelsäulendekompression als Alternative zu wiederverwendbaren Kabelsystemen. MR-kompatible und robotermontierbare Endeffektoren bleiben ein wichtiger Produktentwicklungsbereich, während die ISO-13485-Zertifizierung und die EU-MDR-Konformität die Eintrittsbarrieren für kleinere Hersteller erhöhen.
Marktführer der Branche für Neurochirurgische Bohrer
-
Medtronic plc
-
B. Braun SE
-
Stryker Corporation
-
Johnson & Johnson (DePuy Synthes)
-
Integra LifeSciences Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Chengdu EndoTronic Technology brachte einen 75.000 U/min Hochgeschwindigkeits-UBE-Bohrgriff auf den Markt, der mit der Stryker Drive-Plattform für die unilaterale biportale endoskopische Wirbelsäulenchirurgie kompatibel ist und Wirbelsäulendekompression sowie Bandscheibenformgebung durch einen einzigen endoskopischen Port unterstützt.
- Juni 2026: Stryker Corporation erhielt das US-Patent US12648779B2 für ein chirurgisches Bohrsystem mit einem Teleskopglied und einem solenoidbetätigten Bremsmechanismus, der nach der Perforation des kortikalen Knochens ein weiteres Eindringen verhindert und kraniale Zugriffseingriffe sowie Wirbelsäulendekompressioneingriffe unterstützt.
- Mai 2026: ClearPoint Neuros Velocity Alpha MR Hochgeschwindigkeits-Chirurgisches Bohrsystem, hergestellt von adeor medical AG in Deutschland, erhielt die CE-Kennzeichnung nach Erhalt der FDA-510(k)-Zulassung und demonstrierte den Betrieb mit bis zu 80.000 U/min in magnetischen Umgebungen von 3,0 Tesla oder weniger.
- April 2026: Medtronic gab die ersten erfolgreichen klinischen Fälle mit seinem Stealth AXiS Chirurgischen System bekannt, das KI-gestützte Navigation und robotergestützte Führung integriert, um adaptive Trajektorienkorrekturen bei kranialen und Wirbelsäulenbohrverfahren zu unterstützen.


Globaler Berichtsumfang für den Markt für Neurochirurgische Bohrer
Gemäß dem Berichtsumfang ist ein Neurochirurgischer Bohrer (auch bekannt als Kranialbohrer, Neurobohrer oder Kranialperforator) ein hochspezialisiertes medizinisches Elektrowerkzeug, das darauf ausgelegt ist, präzise und sicher durch Knochen zu schneiden, insbesondere durch den Schädel (Kranium) oder die Wirbel, um Neurochirurgen den Zugang zum Gehirn und Rückenmark zu ermöglichen.
Der Markt für Neurochirurgische Bohrer ist nach Produkttyp, Energiequelle, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Hochgeschwindigkeitsbohrer und Fräsensysteme, Reibahlen und Treiber, Mikrodebrieder und Shaver, neurochirurgische Sägen, Spiralbohrer und manuell kompatible Bohrsysteme sowie Bohrerspitzen, Fräsen und Schneidzubehörteile. Nach Energiequelle ist der Markt in elektrische Kabelsysteme, akkubetriebene Systeme, pneumatische Systeme sowie manuelle und Hybridsysteme segmentiert. Nach Anwendung ist der Markt in Kranialchirurgie, Wirbelsäulenchirurgie, funktionelle Neurochirurgie, Neuroendoskopie und periphere Nervenchirurgie kategorisiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, neurochirurgische Spezialzentren, akademische und Forschungskrankenhäuser sowie sonstige Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Hochgeschwindigkeitsbohrer und Fräsensysteme |
| Reibahlen und Treiber |
| Mikrodebrieder und Shaver |
| Neurochirurgische Sägen |
| Spiralbohrer und manuell kompatible Bohrsysteme |
| Bohrerspitzen, Fräsen und Schneidzubehörteile |
| Elektrische Kabelsysteme |
| Akkubetriebene Systeme |
| Pneumatische Systeme |
| Manuelle und Hybridsysteme |
| Kranialchirurgie |
| Wirbelsäulenchirurgie |
| Funktionelle Neurochirurgie |
| Neuroendoskopie |
| Periphere Nervenchirurgie |
| Krankenhäuser |
| Ambulante Operationszentren |
| Neurochirurgische Spezialzentren |
| Akademische und Forschungskrankenhäuser |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Hochgeschwindigkeitsbohrer und Fräsensysteme | |
| Reibahlen und Treiber | ||
| Mikrodebrieder und Shaver | ||
| Neurochirurgische Sägen | ||
| Spiralbohrer und manuell kompatible Bohrsysteme | ||
| Bohrerspitzen, Fräsen und Schneidzubehörteile | ||
| Nach Energiequelle | Elektrische Kabelsysteme | |
| Akkubetriebene Systeme | ||
| Pneumatische Systeme | ||
| Manuelle und Hybridsysteme | ||
| Nach Anwendung | Kranialchirurgie | |
| Wirbelsäulenchirurgie | ||
| Funktionelle Neurochirurgie | ||
| Neuroendoskopie | ||
| Periphere Nervenchirurgie | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Neurochirurgische Spezialzentren | ||
| Akademische und Forschungskrankenhäuser | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Neurochirurgische Bohrer bis 2031 erreichen?
Der Markt für Neurochirurgische Bohrer wird voraussichtlich bis 2031 einen Wert von 827,21 Millionen USD erreichen, ausgehend von 682,53 Millionen USD im Jahr 2026, bei einer CAGR von 3,92 %.
Welcher Produkttyp führt die Nachfrage nach Neurochirurgischen Bohrern an?
Hochgeschwindigkeitsbohrer und Fräsensysteme führten das Produkttypsegment mit einem Anteil von 39,12 % im Jahr 2025 an.
Welche Energiequelle wächst am schnellsten bei Neurochirurgischen Bohrsystemen?
Akkubetriebene Systeme werden bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen, der höchsten Rate unter den Energiequellensegmenten.
Warum werden ambulante Operationszentren für Bohrerhersteller immer wichtiger?
Ambulante Operationszentren werden bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen und unterstützen die Nachfrage nach tragbaren Systemen mit kurzen Einrichtungszyklen.
Welche Region hat die stärkste Wachstumsperspektive für die Nachfrage nach Neurochirurgischen Bohrern?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen, unterstützt durch Krankenhausausbau und Geräteaustausch.
Welche Sicherheitsmerkmale sind bei der Auswahl eines Neurochirurgischen Bohrers wichtig?
Automatische Stoppfunktionen, Drehmomentkontrolle, geringere Wärmeentwicklung und robuste Risikomanagementprozesse können dazu beitragen, bohrbedingte Sicherheitsbedenken zu reduzieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
