
新生児体温調節市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
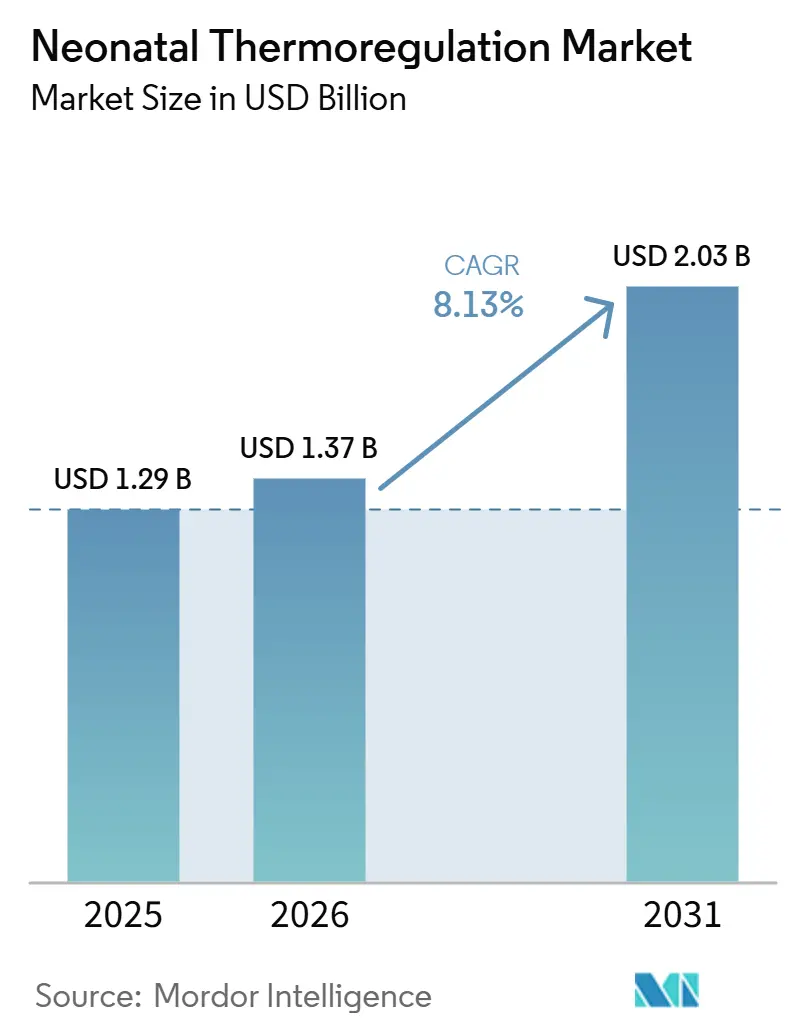
| 市場規模 (2026) | 1.37 十億米ドル |
| 市場規模 (2031) | 2.03 十億米ドル |
| 成長率 (2026 - 2031) | 8.13 % |
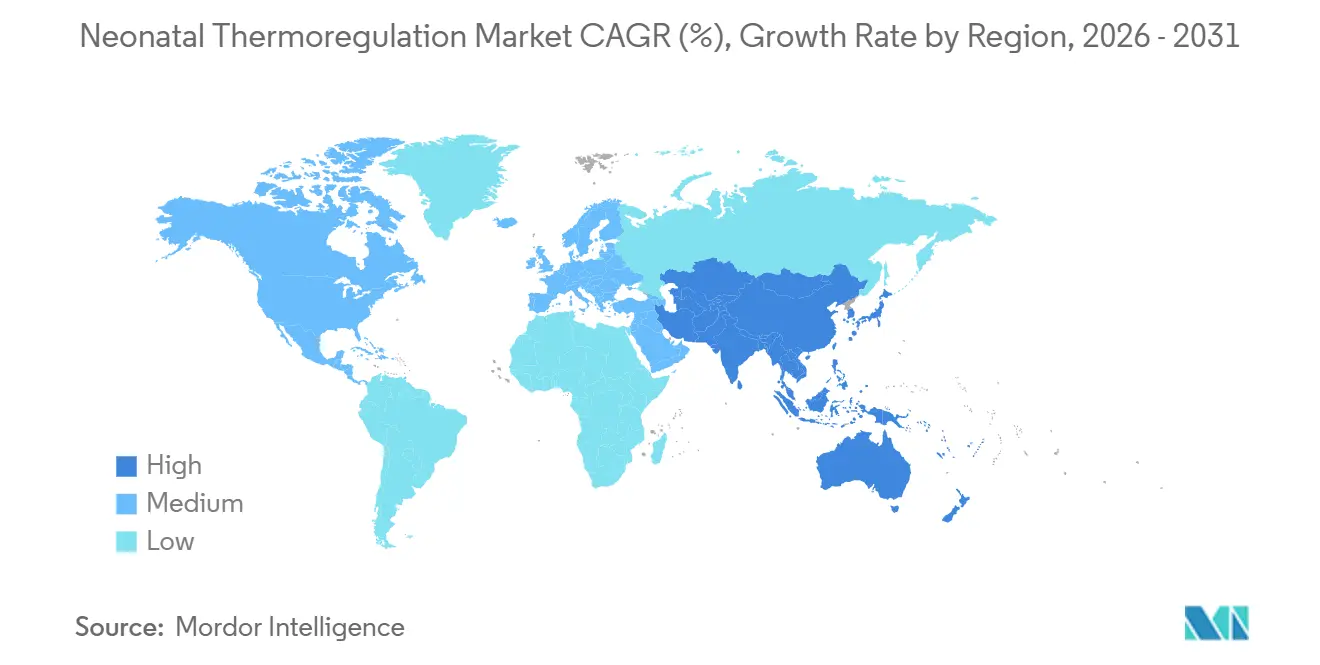
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる新生児体温調節市場分析
新生児体温調節市場は、2025年の12.9億米ドルおよび2026年の13.7億米ドルから、2031年までに20.3億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.13%を記録すると予測されています。新生児体温調節市場は、早産の継続的な負担によって支えられており、世界中のケア環境においてインキュベーター、輻射式保温器、および精密体温モニタリングへの需要が安定的に維持されています。また、新生児体温調節市場は、病院が手動による体温変動を低減し、臨床ワークフローを効率化しようとしているため、サーボ制御型およびデータ接続型システムへとシフトしています。新生児体温調節市場は、新興経済国におけるNICU(新生児集中治療室)の拡充からも追加的な支援を受けており、新設された地区病院および紹介施設が、代替需要だけでなく初回機器需要を生み出しています。さらに、新生児体温調節市場は、新生児低酸素性虚血性脳症に対する治療的低体温療法ガイダンスの更新からも恩恵を受けており、紹介NICUにおける専門的冷却システムの必要性が強化されています。同時に、高い資本コスト、より厳格なコンプライアンスのタイムライン、およびソフトウェア連携プラットフォームへの需要の高まりにより、新生児体温調節市場のベンダーは、ハードウェア単体ではなく、統合性、臨床的妥当性、およびライフサイクルサポートで競争するよう迫られています。
レポートの主要ポイント
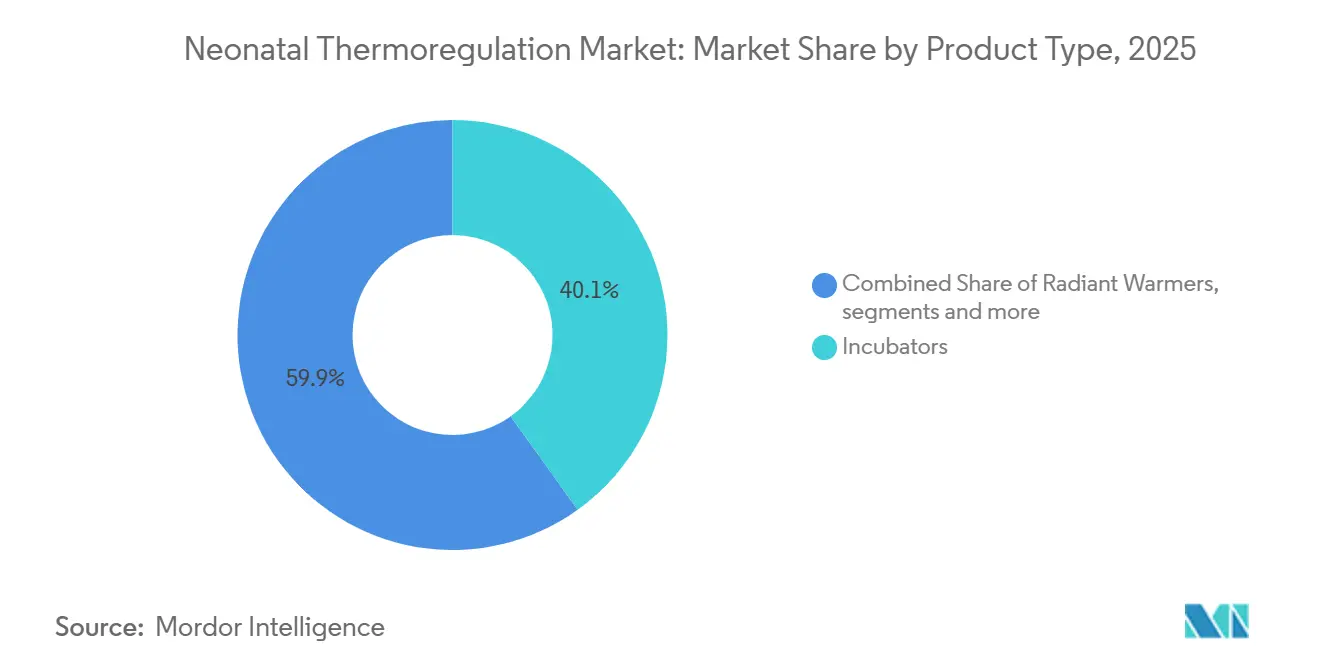
- 製品タイプ別では、インキュベーターが2025年に40.13%の収益シェアでリードし、体温モニタリングデバイスは2031年までに8.24%のCAGRで拡大すると予測されています。
- 技術別では、サーボ制御システムが2025年に39.2%の収益シェアを保持し、ハイブリッドクローズドループシステムは2031年までに9.16%のCAGRで成長すると予測されています。
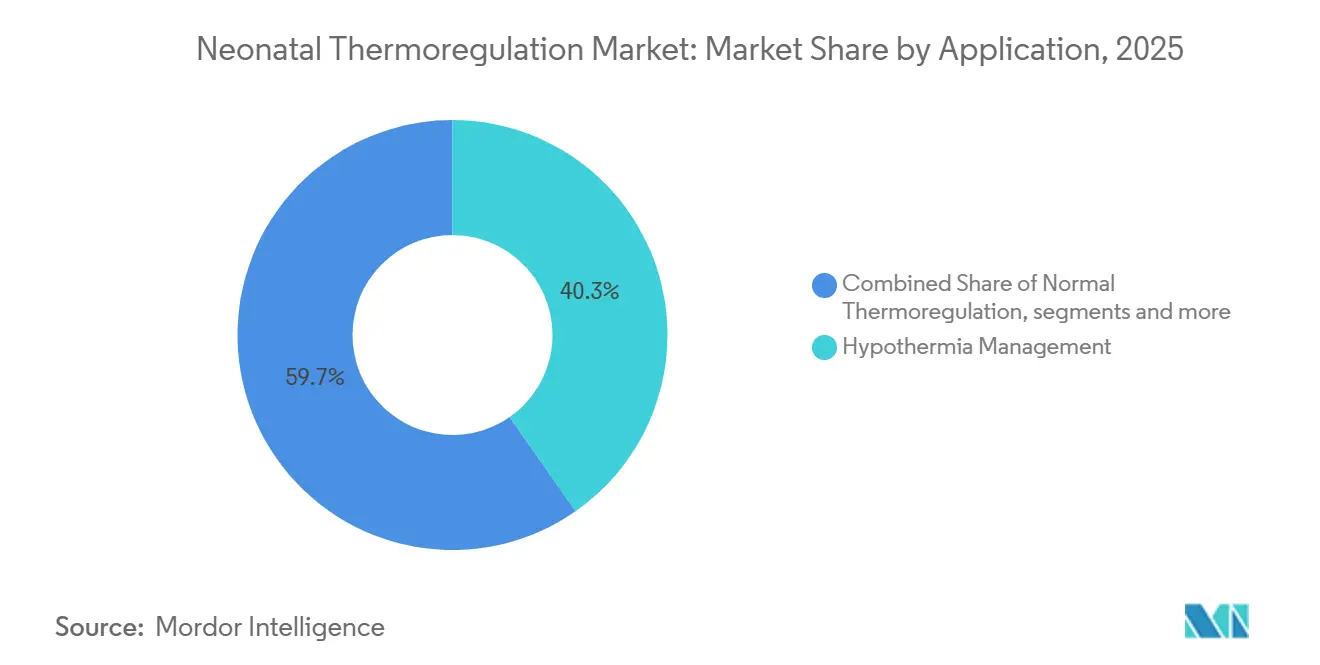
- 用途別では、低体温症管理が2025年の収益の40.33%を占め、新生児集中治療は2031年までに8.54%のCAGRで進展すると予測されています。
- エンドユーザー別では、病院が2025年に新生児体温調節市場シェアの44.23%を保持し、新生児集中治療室は2031年までに9.76%という最高の予測CAGRを記録しました。
- 地域別では、北米が2025年に収益の46.36%を保持し、アジア太平洋地域は2031年までに10.24%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 早産および 低出生体重の増加 | +2.5% | 世界全体、 南アジアおよびサブサハラアフリカで最も顕著 | 長期 (4年以上) |
| サーボ制御型 閉ループ体温調節へのシフト | +1.8% | 北米 および欧州、アジア太平洋への波及あり | 中期 (2〜4年) |
| 高負担医療システムにおける NICU収容能力の拡充 | +1.4% | アジア太平洋 中心、中東・アフリカ・南米への波及あり | 長期 (4年以上) |
| 分娩室における 感染管理と熱安定性の優先 | +0.7% | 世界全体、 北米および欧州に集中 | 短期 (2年以下) |
| 搬送・紹介ネットワークにおける ポータブル保温器の需要 | +0.6% | 北米 および欧州、アジア太平洋への波及あり | 中期 (2〜4年) |
| マイクロプロセッサの 供給リスクと現地調達へのシフト | +0.3% | 世界全体、 製造拠点が東アジアに集中 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
早産および低出生体重発生率の増加
早産は、ケア開始後の最初の数日間において体温の安定が乳児の生存に不可欠であるため、新生児体温調節市場における最も明確な長期的需要の基盤の一つであり続けています。世界保健機関(WHO)とユニセフの推計によると、年間1,340万件の早産が記録されており、世界の生産児の約10人に1人が早産であることを意味しています。[1] 2025年のメタ分析では、早産児全体の新生児死亡率が出生100件あたり8件、超早産児では100件あたり40件と報告されており、体温管理機器の調達需要を先送りすることが困難な状況が続いています。[2] 地理的な負担は南アジアおよびサブサハラアフリカへとより大きくシフトしており、これらの地域では高度な体温調節のための設置基盤が依然として不十分であり、新生児体温調節市場が従来の高所得国基盤を超えて拡大する余地がまだ残っています。
サーボ制御型閉ループ体温調節へのシフト
新生児体温調節市場は、臨床チームが脆弱な乳児においてより厳密な体温管理とオペレーター依存の変動を低減することを求めているため、サーボ制御システムへと移行しています。2024年の研究では、在胎週数34〜35週の早産児におけるサーボ制御型体温調節の実現可能性と安全性が示されており、最も小さな乳児だけでなく、より広い臨床的適用範囲が確認されています。[3] このシフトは商業的に重要であり、かつては低コストのオープンケアシステムに依存していた病院が、ガイドラインおよび調達基準の厳格化に伴い、アップグレードへの圧力を受けるようになっています。IEC 60601-2-19およびIEC 60601-2-21に関連する2024年の改正も、メーカーに対するエンジニアリングおよび認証の基準を引き上げており、構造化されたコンプライアンスシステム内で既に運用しているベンダーに有利に働いています。したがって、新生児体温調節市場は、純粋なハードウェア競争から、体温管理、文書化支援、および病院情報システムとの接続が可能なプラットフォームへとシフトしています。
高負担医療システムにおけるNICU収容能力の拡充
高負担医療システムにおけるNICUの拡充は、新生児体温調節市場において異なる成長パターンを生み出しています。これは、購買の大部分が代替サイクルだけでなく、新規ベッドおよび新規ユニットからもたらされるようになっているためです。アジア全域における新生児インフラへの官民投資は、特に地区病院および紹介センターが整備されている地域において、エントリー、ミドル、プレミアムの各デバイス層にわたる調達を拡大しています。これにより、新生児体温調節市場は、一時的な機器更新よりも構造的に持続性の高い形で拡大しています。新規ベッドごとに継続的なサービス、メンテナンス、および代替需要が生まれるためです。その結果、新生児体温調節市場は、新興国の収容能力構築と、より高い重症度の臨床プロトコルに適合したデバイスで新たなスペースを整備する必要性の両方から恩恵を受けています。
搬送・紹介ネットワークにおけるポータブル保温器の需要
新生児体温調節市場は、搬送中の体温不安定が新生児の転帰を著しく悪化させる可能性があるため、搬送および紹介のユースケースからも恩恵を受けています。2026年1月、米国食品医薬品局(FDA)はmOm Essentialポータブル新生児インキュベーターに対して510(k)認可を付与し、標準的なNICU環境外での体温管理に対する需要を検証しました。プレミアム搬送デバイスは、振動、電力制限、および施設間の移動下で熱安定性を維持しなければならないため、より高い価格を実現しています。新生児体温調節市場では、ポータブル保温器が緊急搬送だけでなく、農村部や医療資源の乏しい地域へのレベルIII NICUのリーチを拡大するためにも使用されるようになっており、このセグメントの機能が広がっています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高度なインキュベーターおよび 保温器の高い資本コスト | -1.2% | アジア太平洋、 中東・アフリカ、南米 | 長期 (4年以上) |
| 熟練した生物医学的メンテナンスへの 臨床ワークフロー依存 | -0.8% | 世界全体、 中東・アフリカおよび南米で最も顕著 | 中期 (2〜4年) |
| 規制承認および 再認証の負担 | -0.6% | 主に北米 および欧州 | 中期 (2〜4年) |
| 安定した新生児に対する カンガルーケアおよび低技術体温管理の代替 | -0.4% | 南アジア、 サブサハラアリカ、その他の新興市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高度なインキュベーターおよび保温器の高い資本コスト
新生児体温調節市場は、高負担国の公立病院にとって高度な閉ループインキュベーターが高価であるため、依然として明確な数量制約に直面しています。南アジアおよびサブサハラアフリカの一部における政府入札の上限は、購買者を低仕様システムへと誘導することが多く、統合モニタリング、湿度制御、およびアラーム冗長性を備えたデバイスの普及を妨げる可能性があります。これにより、新生児体温調節市場内に分断構造が生まれており、プレミアムシステムはレベルIIIの都市部NICUに集中し、地区病院は引き続き簡易なデバイスに依存しています。その結果、最も急速に成長している需要層が最も価格感応度が高いままであるため、グローバルベンダーにとって利益率への圧力が生じています。リースおよびペイパーユースモデルがアジアの一部で登場し始めていますが、普及はまだ不均一であり、新生児体温調節市場全体でこの価格障壁を取り除くほどには広がっていません。
安定した新生児に対するカンガルーケアおよび低技術体温管理の代替
カンガルーケアは、医療資源が限られた環境において安定した早産児および低出生体重児に対してより積極的に活用されるようになっているため、新生児体温調節市場の一部において実質的な代替効果をもたらしています。2025年のWHO臨床実践ガイドでは、重篤な呼吸不全または血行動態不全がない限り、完全な安定化前を含め、できるだけ早期にカンガルーケアを開始することが推奨されました。2025年のランセット誌の試験でも、ハードウェアへのアクセスが依然として制限されているサブサハラアフリカの環境において、体重700グラムから2,000グラムの乳児における有益性が確認されました。在胎週数28週未満の超早産児は依然として閉ループインキュベーションを必要とし、低技術の体温管理のみに依存することはできないため、代替効果は一様ではありません。それでも、ベンダーがすべての入院早産児がすべてのケア環境において同じ割合でデバイス使用時間に転換すると仮定した場合、新生児体温調節市場は地区病院チャネルにおいてユニット普及の鈍化に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
インキュベーターが収益を牽引し、モニタリングデバイスが最速の成長を記録インキュベーターは2025年に収益の40.13%を占め、非常に低出生体重児および超早産児に対する密閉型マイクロ環境管理の中心的存在であり続けているため、新生児体温調節市場において最大の製品カテゴリーとしての地位を維持しました。IEC 60601-2-19およびIEC 60601-2-21に関連する2026年の実施期限も、設置基盤の一部をコンプライアンス主導の代替へと促しており、新生児体温調節産業における継続的な購買を支えています。輻射式保温器は、臨床医が処置を中断せずに体温サポートを必要とする分娩室および蘇生環境でのオープンアクス使用が依然として重要であるため、第2位の製品セグメントを維持しました。
体温モニタリングデバイスは2031年にかけてCAGR 8.24%で成長すると予測されており、新生児体温調節市場において最も成長の速い製品カテゴリーとなっています。加熱マットレスおよびパッドも、バッテリーおよびモビリティの制約下で輻射熱が実用的でない搬送シナリオにおいて関連性を高めています。したがって、新生児体温調節市場は製品レベルで、コアとなる保温ハードウェアから、より多くのケア環境にわたってモニタリング価値を拡張できるセンサー豊富なプラットフォームへと広がっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
サーボ制御がリードし、ハイブリッドシステムが市場を上回る成長サーボ制御システムは2025年に技術セグメント収益の39.22%を保持し、より高い重症度のNICUにおいてより厳密な体温管理がベースライン標準として扱われるようになっているため、新生児体温調節市場全体でリードを維持しました。2024年のコンプライアンス改正も、閉ループ制御に付随するパフォーマンスおよび安全性の期待を高めることで、これらのシステムの地位を強化しました。空気ベースシステムは、そのシンプルな設計が取得コストを低く抑えるため、低重症度および予算制約のある施設において依然として一般的です。
ハイブリッド閉ループシステムは2031年にかけてCAGR 9.16%で成長すると予測されており、新生児体温調節市場において最も急速な拡大経路を持っています。病院は、手動介入を減らし体温管理を円滑にするため、単一のフィードバックアーキテクチャの下で輻射、対流、伝導の熱源を組み合わせたプラットフォームをますます指定するようになっています。したがって、新生児体温調節市場は技術的に、病院が別々のワークフローを強いられることなく通常の保温と専門的な冷却の両方をサポートできる統合システムへとシフトしています。
用途別:
低体温症管理がリードを維持し、NICU治療が最速で拡大低体温症管理は2025年に収益の40.33%を占め、早産児における寒冷ストレスの予防と低酸素性虚血性脳症を有する乳児における制御冷却の両方をカバーするため、新生児体温調節市場において最大の用途となりました。このセグメントは、日常的なベッドサイドの体温維持と紹介センターにおける高重症度の治療的使用の両方を含むため、広範なままです。2026年2月のアメリカ小児科学会(AAP)の臨床アップデートは、中等度から重度の脳症を有する適格な正期産児に対して出生後6時間以内に33.5℃への冷却を再確認することで、この用途を強化しました。
新生児集中治療は2031年にかけてCAGR 8.54%で成長すると予測されており、用途カテゴリーの中で新生児体温調節市場規模において最も成長の速い用途となっています。この上昇は、超早産児のNICU入院増加と、サーボ制御、テレメトリー、および搬送継続性に依存するより専門的な体温管理経路へのシフトを反映しています。通常の体温調節は、一般的な新生児室および標準的な病院環境が基本的なインキュベーターおよび保温器の大規模な設置基盤を引き続き使用しているため、ユニット数量では依然として最も広範な用途を占めています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が収益を独占し、NICUが最速の成長を記録病院は2025年にエンドユーザー収益の44.23%を占め、幅広い急性期医療システムが大規模入札を通じて複数のデバイスタイプを購入できるため、新生児体温調節市場でリードを維持しました。専門クリニックは規模が小さいものの、急性期NICU治療から退院する安定した早産児のステップダウン施設として関連性があります。病院が保持する新生児体温調節市場シェアは、高度な体温管理デバイスの世界的な設置能力の大部分が依然として病院ベースの新生児ケアネットワーク内にあるという事実も反映しています。
新生児集中治療室は2031年にかけてCAGR 9.76%で成長すると予測されており、新生児体温調節市場において最も成長の速いエンドユーザーグループとなっています。在宅ケアは依然として最小のエンドユーザーカテゴリーですが、MasimoのStorkシステムは、慎重に選択されたケースにおいて退院後の体温モニタリングに実行可能な経路があることを示しています。感染管理への期待もNICU環境における調達に影響を与えており、より厳格なベッドサイドプロトコルの下で表面適合性と清掃サポートを文書化できるベンダーに優位性をもたらしています。
地域分析
北米および欧州の新生児体温調節市場
北米は2025年の新生児体温調節市場シェアの46.36%を占め、最大の地域貢献者としての地位を維持しました。これは、米国が高密度の三次NICUネットワーク、より強固な償還支援、および積極的な更新サイクルを有しているためです。カナダは州別購買システムを通じて販売量を追加し、メキシコはより低い平均販売価格での中間層需要を支えています。欧州は新生児体温調節市場において引き続き重要な地域であり、ドイツ、英国、フンス、イタリア、スペインにわたる確立されたNICUネットワークが、より厳格なエビデンスおよびコンプライアンス要件を満たすことができる機器の購入を継続しています。IEC改正に関する2026年の実施期限も、欧州の一部において通常の更新パターンを超えたコンプライアンス主導のアップグレードサイクルを生み出しています。
アジア太平洋地域の新生児体温調節市場
アジア太平洋地域は2031年までに10.24%のCAGRで成長すると予測されており、新生児体温調節市場において最も急速に拡大している地域となっています。主な支援要因は、インドにおけるNICUの拡張、中国における省レベルのアップグレード、および日本における高仕様新生児システムへの強い需要です。また、この地域では北米および西欧で見られる水準を下回る導入基盤が大部分を占めているため、初回調達の余地も大きくなっています。日本は、特に搬送および紹介ユースケースにおいて、製品がワークフローのニーズに密接に合致した場合に導入がいかに迅速に進むかをすでに示しています。アジア太平洋地域のその他の国々におる新生児体温調節市場も、ベトナム、インドネシア、タイなどの国々での病院投資によって拡大しており、これらの国々では予算の制約から依然として中間層プラットフォームが好まれています。
中東・アフリカおよび南米の新生児体温調節市場
中東およびアフリカは新生児体温調節市場において二極化した状況を呈しており、湾岸諸国がプレミアムNICUインフラへの投資を進める一方、サブサハラアフリカの大部分は購入能力および寄付者連動型調達によって制約を受けています。このため、強い臨床的ニーズは存在するものの、早産負担が高く調達予算が乏しい地域ではプレミアム機器需要への転換が遅れています。南米はブラジルとアルゼンチンが牽引しており、ブラジルは地域内の競争力ある供給を支える現地製造の恩恵を受けています。コロンビアやチリを含む南米のその他の地域は、都市部の病院が新生児ケア能力への投資を継続するにつれて、規模は小さいながらも改善しつつある機会を提供しています。
競合環境
市場集中度
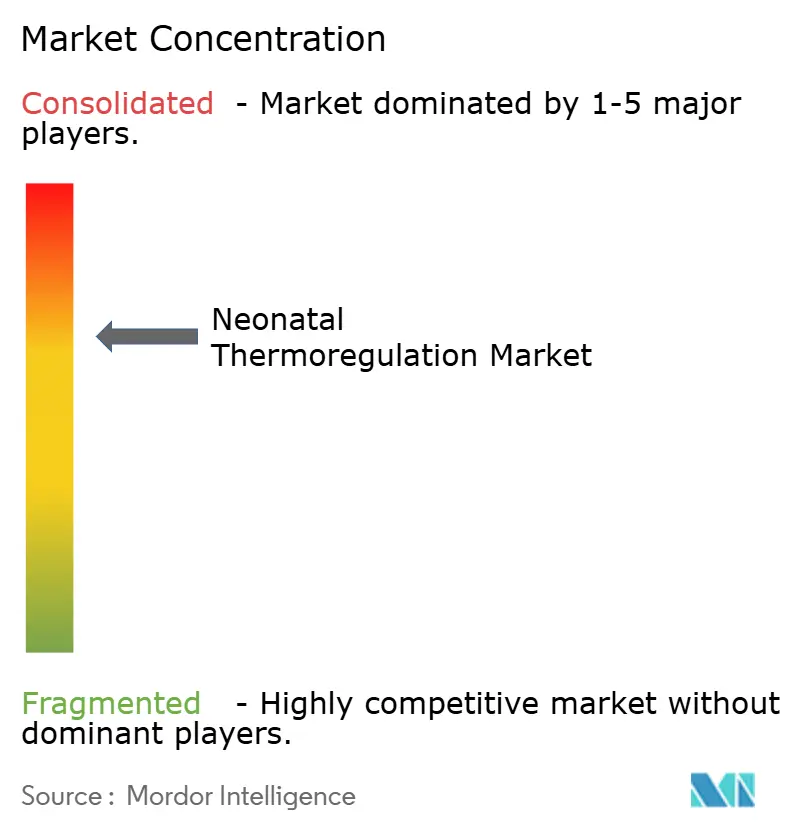
新生児体温調節市場は、プレミアムティアにおいて中程度の集約状態を維持しており、GE HealthCare、Drägerwerk AG & Co. KGaA、およびKoninklijke Philips N.V.が北米および欧州のNICUにたって強固な導入実績を保持しています。これらの企業の優位性は、長期にわたる規制上の実績、確立された臨床医との関係、およびプラットフォームが一度組み込まれると代替の意思決定を覆しにくくするサービス契約から生まれています。とはいえ、新生児体温調節市場は低コストおよび新興国セグメントでは集約度が低く、インドおよび中国のメーカーが価格圧力を生み出し、広範な市場構造をより混在した状態に保っています。この分断は、プレミアムなベッドサイドポジションが排除されにくい一方で、バリュー志向の入札がより多くの地域競争に開かれていることを意味します。また、ハードウェアの性能をソフトウェア、ワークフロー、およびサービスサポートと結びつけられないベンダーは、新生児体温調節市場においてコモディティ化にさらされるリスクが高いことも意味しています。
新生児体温調節市場はまた、専門プレイヤーおよび隣接プレイヤーからの明確な戦略的動向によっても形成されています。2026年6月、Inspiration Healthcareは輸液製品の流通権をMicrel Medical Devices SAに移転するレームワーク契約を締結し、2026年度のSLE新生児人工呼吸器の強い成長を受けて新生児メドテックへの注力を絞り込みました。2025年3月、DrägerはBiliPredicsによって新生児ケアポートフォリオを拡充し、ソフトウェアと連携した臨床ツールがコア熱管理ハードウェアを中心とした競争上のポジショニングにおいてより重要な役割を担いつつあることを示しました。
新生児体温調節市場におけるホワイトスペースの機会は、依然として低コストで規制適合したインキュベーター、搬送に特化したウォーマー、および退院後モニタリングシステムに集中しています。Phoenix Medical Systems、Neonatech Medical Devices、およびNingbo David Medical Device Co.は、調達が現地承認、サービス網、および価格規律に大きく依存する市場で積極的に活動しています。したがって、新生児体温調節市場は二つの明確な戦略を支持しています。一つは統合されたプレミアムエコシステムに基づく戦略であり、もう一つは現地化されたアフォーダビリティに焦点を当てた戦略です。段階的な製品ラインナップ、クリーンなコンプライアンス実績、および実践的なサービスサポートによって両端を橋渡しできる企業は、新生児体温調節市場が拡大し続ける中で最も強固なポジションを維持する可能性が高いです。
新生児体温調節産業リーダー
-
GE HealthCare
-
Drägerwerk AG & Co. KGaA
-
Koninklijke Philips N.V.
-
Atom Medical Corporation
-
Natus Medical Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
新生児体温調節市場 このレポートでカバーされる企業
- Atom Medical
- Bistos Co., Ltd.
- Cobams S.r.l.
- Dragerwerk
- Fanem Ltda.
- Fisher & Paykel Healthcare
- GE Healthcare
- Ginevri Srl
- Inspiration Healthcare Group plc
- International Biomedical, Ltd.
- Koninklijke Philips
- Masimo
- Medicor Elektronika Zrt.
- Medtronic
- Natus Medical
- Neonatech Medical Devices Pvt. Ltd.
- Ningbo David Medical Device
- Phoenix Medical Systems
- Pluss Advanced Technologies Pvt. Ltd.
- Vyaire Medical
最近の産業開発事情 新生児体温調節市場
- 2026年6月:Inspiration Healthcare Group plcはMicrel Medical Devices SAとの基本合意書を締結し、2027年1月までに輸液製品の流通権をMicrelに移管することで、SLE新生児人工呼吸器および関連新生児技術を中心とした集中的な新生児メドテックビジネスとしてグループを再方向付けしました。この戦略的再編は、2026年度にSLE新生児人工呼吸器の収益が56%増加したことを受けて行われ、専門的な新生児機器をグループの主要成長エンジンとして位置付けました。
- 2026年2月:アメリカ小児科学会(AAP)は、2026年2月号のPediatricsに新生児低酸素性虚血性脳症に対する治療的低体温療法に関する更新された臨床報告を掲載し、中等度から重度の低酸素性虚血性脳症(HIE)を有する在胎週数36週以上で生まれた乳児に対して出生後6時間以内に33.5℃への冷却を推奨しました。更新されたプロトコルは、専門的な全身冷却機器に対する臨床的義務を強化し、紹介NICUおよび搬送ネットワークにおける治療的低体温症デバイスの調達緊急性を高めています。
- 2026年1月:米国食品医薬品局(FDA)はmOm Essentialポータブル新生児インキュベーターに対して510(k)認可を付与しました。このインキュベーターは、従来のNICU環境外での早産児の体温調節を可能にし、多様な病院環境における母子同室をサポートするために設計されています。この認可は、NICUベッドの利用可能性が制約されている市場において、ポータブル体温調節技術の新たなケアモデルセグメントを検証しました。
世界の新生児体温調節市場レポートの調査範囲
レポートの調査範囲によると、新生児体温調節市場は、新生児、特に早産児および低出生体重児の体温を維持・モニタリングするために使用されるデバイス、システム、およびアクセサリーで構成されています。市場には、低体温症または高体温症を予防し、新生児の転帰を改善し、新生児集中治療室(NICU)および分娩環境でのケアをサポートするために設計された乳児保温器、インキュベーター、冷却システム、体温マットレス、および体温モニタリングソリューションが含まれます。
新生児体温調節市場は、製品タイプ、技術、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はインキュベーター、輻射式保温器、加熱マットレスおよびパッド、体温モニタリングデバイス、体温ブランケットおよびマットレス、乳児保温器、およびその他の製品タイプにセグメント化されています。技術別では、市場はサーボ制御システム、空気ベースシステム、水ベースシステム、およびハイブリッド閉ループシステムにセグメント化されています。用途別では、市場は低体温症管理、通常体温調節、高体温症管理、新生児集中治療、および出生後ケアにセグメント化されています。エンドユーザー別では、市場は病院、新生児集中治療室、専門クリニック、および在宅ケア環境にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| インキュベーター |
| 輻射式保温器 |
| 加熱マットレスおよびパッド |
| 体温モニタリングデバイス |
| 体温ブランケットおよびマットレス |
| 乳児保温器 |
| その他の製品タイプ |
| サーボ制御システム |
| 空気ベースシステム |
| 水ベースシステム |
| ハイブリッド閉ループシステム |
| 低体温症管理 |
| 通常体温調節 |
| 高体温症管理 |
| 新生児集中治療 |
| 出生後ケア |
| 病院 |
| 新生児集中治療室 |
| 専門クリニック |
| 在宅ケア環境 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | インキュベーター | |
| 輻射式保温器 | ||
| 加熱マットレスおよびパッド | ||
| 体温モニタリングデバイス | ||
| 体温ブランケットおよびマットレス | ||
| 乳児保温器 | ||
| その他の製品タイプ | ||
| 技術別 | サーボ制御システム | |
| 空気ベースシステム | ||
| 水ベースシステム | ||
| ハイブリッド閉ループシステム | ||
| 用途別 | 低体温症管理 | |
| 通常体温調節 | ||
| 高体温症管理 | ||
| 新生児集中治療 | ||
| 出生後ケア | ||
| エンドユーザー別 | 病院 | |
| 新生児集中治療室 | ||
| 専門クリニック | ||
| 在宅ケア環境 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年における新生児体温調節市場の予測値は?
市場は2025年の12.9億米ドルから2026年の13.7億米ドルへと成長し、CAGR 8.13%で2031年までに20.3億米ドルに達すると予測されています
現在の収益をリードしている製品カテゴリーはどれですか?
インキュベーターは2025年に40.13%の収益シェアをリードしました。これは、高重症度の新生児ケアにおける密閉型体温管理に不可欠な存在であり続けているためです。
2031年にかけて最も急速に成長している技術はどれですか?
ハイブリッド閉ループシステムは、病院が統合されたより自動化された体温管理へと移行するにつれて、CAGR 9.16%で成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、NICUの拡充と初回機器購入の増加により、2031年にかけてCAGR 10.24%という最高の成長を記録すると予測されています。