
Taille et Part du Marché de la Thermorégulation Néonatale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.37 Milliards de dollars |
| Taille du Marché (2031) | 2.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Thermorégulation Néonatale par Mordor Intelligence
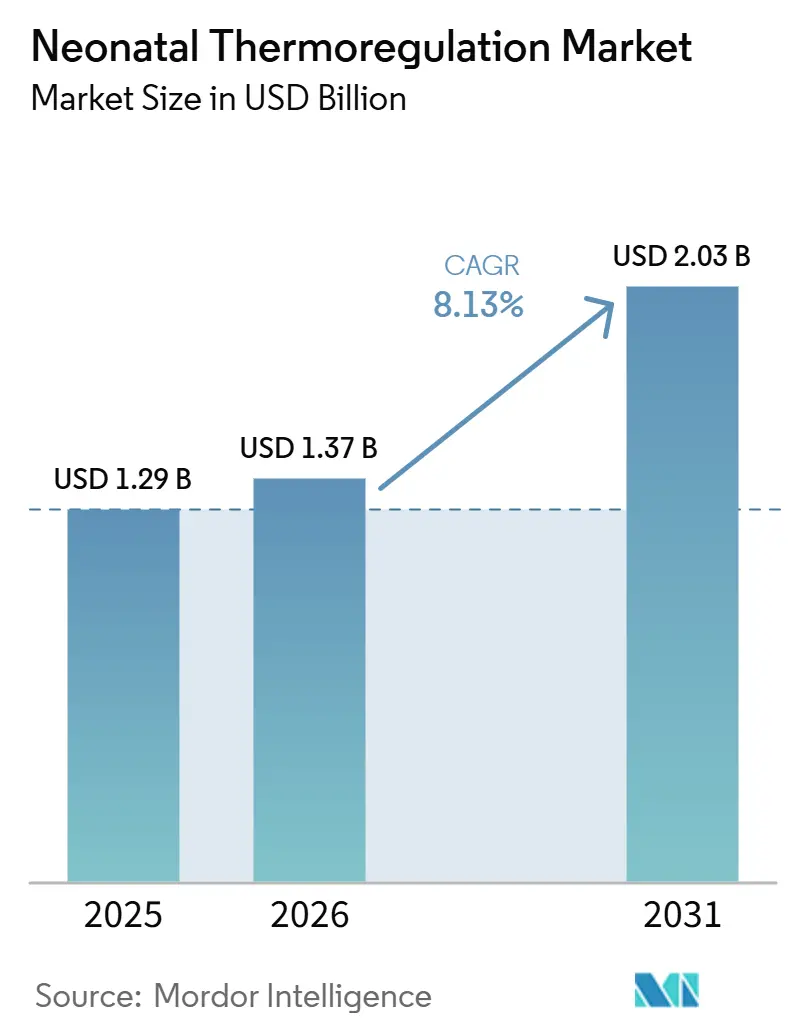
Le marché de la thermorégulation néonatale devrait s'étendre de 1,29 milliard USD en 2025 et 1,37 milliard USD en 2026 à 2,03 milliards USD d'ici 2031, enregistrant un CAGR de 8,13 % entre 2026 et 2031. Le marché de la thermorégulation néonatale est soutenu par le fardeau persistant des naissances prématurées, qui maintient une demande stable pour les incubateurs, les chauffe-bébés radiants et la surveillance précise de la température dans les environnements de soins à travers le monde. Le marché de la thermorégulation néonatale évolue également vers des systèmes à servocommande et connectés aux données, car les hôpitaux cherchent à réduire les variations manuelles de température et à optimiser les flux de travail cliniques. Le marché de la thermorégulation néonatale bénéficie d'un soutien supplémentaire grâce à l'expansion des unités de soins intensifs néonatals dans les économies émergentes, où de nouveaux établissements de district et de référence créent une demande d'équipements pour la première fois plutôt qu'une demande de remplacement uniquement. Le marché de la thermorégulation néonatale bénéficie également des recommandations actualisées en matière d'hypothermie thérapeutique pour l'encéphalopathie hypoxique-ischémique néonatale, qui renforcent l'argumentaire en faveur de systèmes de refroidissement spécialisés dans les unités de soins intensifs néonatals de référence. Dans le même temps, les coûts d'investissement élevés, des délais de conformité plus stricts et une demande croissante de plateformes connectées aux logiciels poussent les fournisseurs du marché de la thermorégulation néonatale à se différencier par l'intégration, la pertinence clinique et le support sur le cycle de vie plutôt que par le seul matériel.
Principaux Enseignements du Rapport
- Par type de produit, les incubateurs ont dominé avec une part de revenus de 40,13 % en 2025, tandis que les dispositifs de surveillance de la température devraient se développer à un CAGR de 8,24 % jusqu'en 2031.
- Par technologie, les systèmes à asservissement ont détenu une part de revenus de 39,2 % en 2025, tandis que les systèmes hybrides en boucle fermée devraient croître à un CAGR de 9,16 % jusqu'en 2031.
- Par application, la gestion de l'hypothermie a représenté 40,33 % des revenus en 2025, tandis que les soins intensifs néonatals devraient progresser à un CAGR de 8,54 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont détenu 44,23 % de la part de marché de la thermorégulation néonatale en 2025, tandis que les unités de soins intensifs néonatals ont enregistré le CAGR prévisionnel le plus élevé, à 9,76 % jusqu'en 2031.
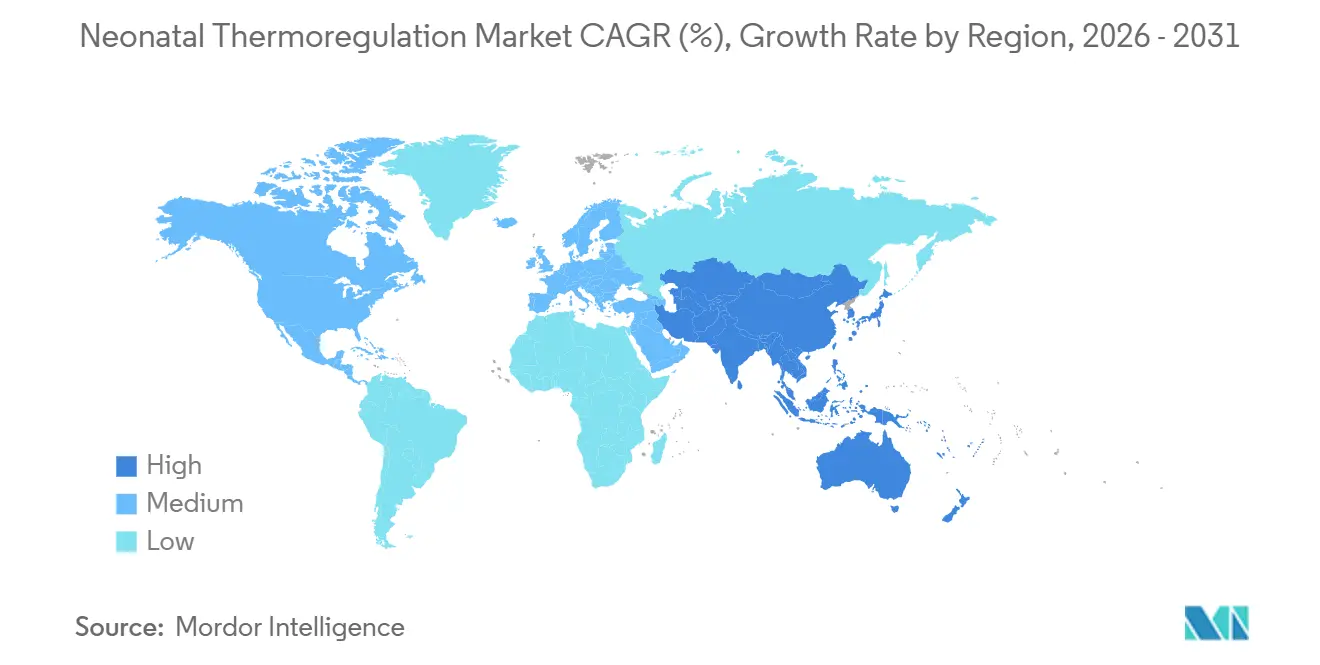
- Par géographie, l'Amérique du Nord a détenu 46,36 % des revenus en 2025, tandis que la région Asie-Pacifique devrait croître à un CAGR de 10,24 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Augmentation des Naissances Prématurées et du Faible Poids à la Naissance | +2.5% | Mondial, plus marqué en Asie du Sud et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Évolution vers la Thermorégulation à Boucle Fermée à Servocommande | +1.8% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Capacités des Unités de Soins Intensifs Néonatals dans les Systèmes de Santé à Forte Charge | +1.4% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient, l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Priorité au Contrôle des Infections et à la Stabilité Thermique dans les Salles d'Accouchement | +0.7% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de Chauffe-bébés Portables dans les Réseaux de Transport et d'Orientation | +0.6% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Risque d'Approvisionnement en Microprocesseurs et Évolutions vers l'Approvisionnement Local | +0.3% | Mondial, avec concentration de la fabrication en Asie de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Naissances Prématurées et de l'Incidence du Faible Poids à la Naissance
Les naissances prématurées demeurent l'un des facteurs de demande à long terme les plus clairs pour le marché de la thermorégulation néonatale, car la stabilité thermique est essentielle à la survie du nourrisson durant les premiers jours de soins. Les estimations de l'OMS et de l'UNICEF indiquent que 13,4 millions de naissances prématurées ont été enregistrées annuellement, ce qui signifie que près d'1 naissance vivante sur 10 dans le monde était prématurée.[1] Une méta-analyse de 2025 a rapporté une mortalité néonatale de 8 pour 100 naissances prématurées dans l'ensemble et de 40 pour 100 parmi les nourrissons extrêmement prématurés, ce qui rend difficile le report de la demande d'équipements de soins thermiques.[2] Le fardeau géographique s'est davantage déplacé vers l'Asie du Sud et l'Afrique subsaharienne, où la base installée pour la thermorégulation avancée reste insuffisamment desservie et où le marché de la thermorégulation néonatale dispose encore d'une marge d'expansion au-delà de sa base traditionnelle à revenus élevés.
Évolution vers la Thermorégulation à Boucle Fermée à Servocommande
Le marché de la thermorégulation néonatale évolue vers les systèmes à servocommande parce que les équipes cliniques souhaitent un contrôle thermique plus précis et une variabilité moins dépendante de l'opérateur pour les nourrissons fragiles. Des données probantes de 2024 ont démontré la faisabilité et la sécurité de la thermorégulation à servocommande chez les nourrissons prématurés de 34 à 35 semaines d'âge gestationnel, ce qui élargit l'argumentaire clinique au-delà des seuls nourrissons les plus petits.[3] Cette évolution est commercialement significative car les hôpitaux qui s'appuyaient autrefois sur des systèmes de soins ouverts moins coûteux sont désormais soumis à une pression accrue pour se moderniser, à mesure que les directives et les normes d'approvisionnement se durcissent. Les amendements de 2024 liés à la CEI 60601-2-19 et à la CEI 60601-2-21 relèvent également le niveau d'exigence en matière d'ingénierie et de certification pour les fabricants, ce qui favorise les fournisseurs qui opèrent déjà dans des systèmes de conformité structurés. Le marché de la thermorégulation néonatale évolue donc d'une concurrence purement matérielle vers des plateformes capables de gérer la température, de prendre en charge la documentation et de se connecter aux systèmes d'information hospitaliers.
Expansion des Capacités des Unités de Soins Intensifs Néonatals dans les Systèmes de Santé à Forte Charge
L'expansion des unités de soins intensifs néonatals dans les systèmes de santé à forte charge crée un schéma de croissance différent sur le marché de la thermorégulation néonatale, car une grande partie des achats provient désormais de nouveaux lits et de nouvelles unités plutôt que des seuls cycles de remplacement. Les investissements publics et privés dans les infrastructures néonatales en Asie élargissent les achats pour les gammes d'appareils d'entrée de gamme, intermédiaires et haut de gamme, notamment là où les hôpitaux de district et les centres de référence sont modernisés. Cela élargit le marché de la thermorégulation néonatale de manière plus structurellement durable que les simples renouvellements ponctuels d'équipements, car chaque nouveau lit génère également une demande continue en matière de services, de maintenance et de remplacement. En conséquence, le marché de la thermorégulation néonatale bénéficie à la fois du développement des capacités dans les pays émergents et de la nécessité d'équiper ces nouveaux espaces avec des dispositifs adaptés à des protocoles cliniques de plus haute acuité.
Demande de Chauffe-bébés Portables dans les Réseaux de Transport et d'Orientation
Le marché de la thermorégulation néonatale bénéficie également des cas d'usage liés au transport et à l'orientation, car l'instabilité thermique lors du transfert peut aggraver considérablement les résultats néonatals. En janvier 2026, la FDA américaine a accordé l'autorisation 510(k) pour l'incubateur néonatal portable mOm Essential, validant ainsi la demande pour la gestion thermique en dehors des environnements standards des unités de soins intensifs néonatals. Les dispositifs de transport haut de gamme commandent également des prix plus élevés car ils doivent maintenir la stabilité thermique sous vibrations, avec des contraintes d'alimentation et lors des déplacements entre établissements. Le marché de la thermorégulation néonatale voit ce segment s'élargir en termes de fonctionnalités, car les chauffe-bébés portables sont désormais utilisés non seulement pour les transferts d'urgence, mais aussi pour étendre la portée des unités de soins intensifs néonatals de niveau III, rares, vers les zones rurales et à ressources limitées.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Coût d'Investissement Élevé des Incubateurs et Chauffe-bébés Avancés | -1.2% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Dépendance du Flux de Travail Clinique à une Maintenance Biomédical Qualifiée | -0.8% | Mondial, plus marqué au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Charge liée à l'Approbation Réglementaire et à la Recertification | -0.6% | Principalement Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Méthode Kangourou et Substitution par des Soins Thermiques à Faible Technologie | -0.4% | Asie du Sud, Afrique subsaharienne et autres marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Investissement Élevé des Incubateurs et Chauffe-bébés Avancés
Le marché de la thermorégulation néonatale est encore confronté à une contrainte de volume évidente, car les incubateurs avancés à boucle fermée sont coûteux pour les hôpitaux publics dans les pays à forte charge. Les plafonds des appels d'offres gouvernementaux dans certaines régions d'Asie du Sud et d'Afrique subsaharienne poussent souvent les acheteurs vers des systèmes de spécifications inférieures, ce qui peut réduire l'adoption de dispositifs intégrant surveillance, contrôle de l'humidité et redondance des alarmes. Cela crée une structure duale au sein du marché de la thermorégulation néonatale, où les systèmes haut de gamme sont concentrés dans les unités de soins intensifs néonatals urbaines de niveau III, tandis que les hôpitaux de district continuent de dépendre de dispositifs plus simples. Il en résulte une pression sur les marges pour les fournisseurs mondiaux, car les bassins de demande à la croissance la plus rapide restent souvent les plus sensibles aux prix. Des modèles de location et de paiement à l'usage commencent à apparaître dans certaines régions d'Asie, mais leur adoption reste inégale et pas encore suffisamment large pour supprimer cette barrière tarifaire sur l'ensemble du marché de la thermorégulation néonatale.
Méthode Kangourou et Substitution par des Soins Thermiques à Faible Technologie pour les Nouveau-nés Stables
La méthode kangourou crée un véritable effet de substitution dans certaines parties du marché de la thermorégulation néonatale, car elle est utilisée de manière plus active pour les nourrissons prématurés stables et de faible poids à la naissance dans les environnements à ressources limitées. Un guide de pratique clinique de l'OMS de 2025 a recommandé de commencer la méthode kangourou le plus tôt possible, y compris avant la stabilisation complète, sauf en cas d'insuffisance respiratoire ou hémodynamique sévère. Un essai Lancet de 2025 a également confirmé le bénéfice chez les nourrissons pesant entre 700 grammes et 2 000 grammes dans des contextes d'Afrique subsaharienne, où l'accès au matériel reste limité. L'effet de substitution n'est pas uniforme, car les nourrissons extrêmement prématurés de moins de 28 semaines nécessitent toujours une incubation à boucle fermée et ne peuvent pas se fier uniquement aux soins thermiques à faible technologie. Néanmoins, le marché de la thermorégulation néonatale peut connaître un ralentissement de l'adoption des unités dans les circuits des hôpitaux de district si les fournisseurs supposent que tous les nourrissons prématurés admis se convertiront en heures d'utilisation des dispositifs au même rythme dans tous les environnements de soins.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
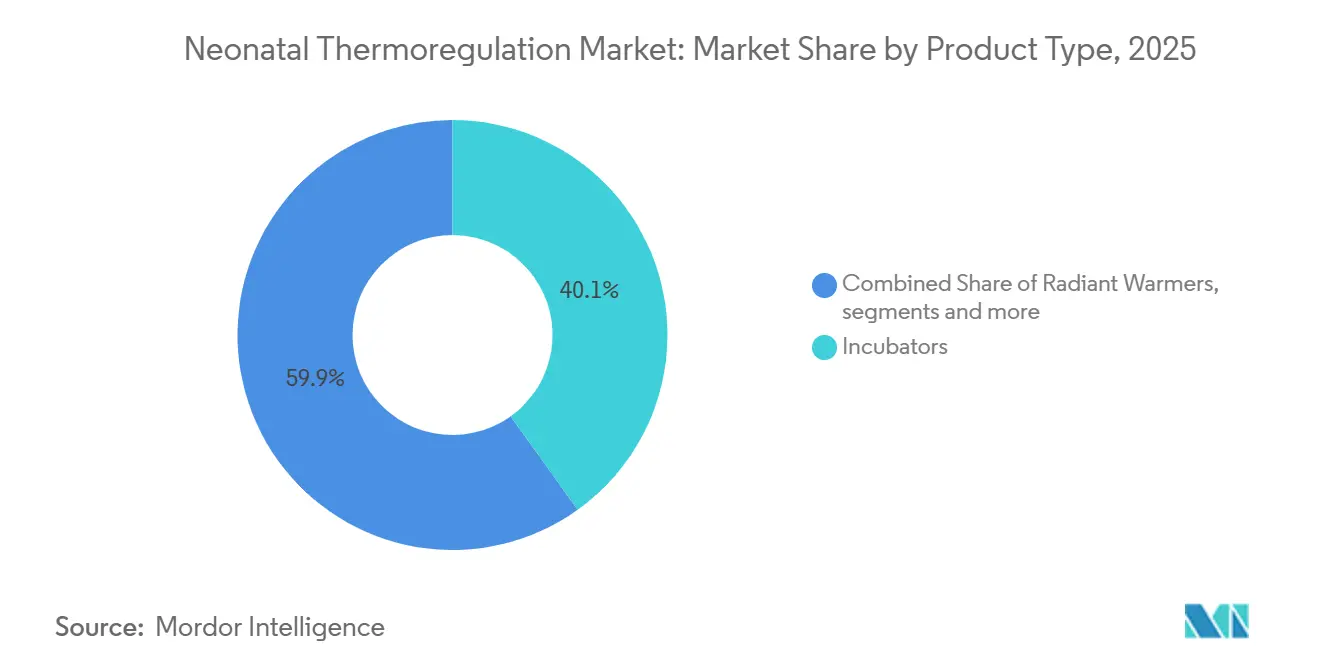
Les Incubateurs Ancrent les Revenus Tandis que les Dispositifs de Surveillance Progressent le Plus RapidementLes incubateurs ont représenté 40,13 % des revenus en 2025, ce qui les a maintenus comme la plus grande catégorie de produits sur le marché de la thermorégulation néonatale, car ils restent au cœur de la gestion des micro-environnements fermés pour les nourrissons de très faible poids à la naissance et extrêmement prématurés. Les délais de mise en œuvre 2026 liés aux normes CEI 60601-2-19 et CEI 60601-2-21 poussent également une partie de la base installée vers des remplacements dictés par la conformité, ce qui soutient les achats continus dans le secteur de la thermorégulation néonatale. Les chauffe-bébés radiants sont restés le deuxième segment de produits le plus important, car leur utilisation en accès ouvert dans les salles d'accouchement et les environnements de réanimation reste importante là où les cliniciens ont besoin d'un soutien thermique sans interrompre les procédures.
Les dispositifs de surveillance de la température devraient croître à un CAGR de 8,24 % jusqu'en 2031, ce qui en fait la catégorie de produits à la croissance la plus rapide sur le marché de la thermorégulation néonatale. Les matelas et coussins chauffants gagnent également en pertinence dans les scénarios de transport où la chaleur radiante peut être moins pratique sous contraintes de batterie et de mobilité. Le marché de la thermorégulation néonatale s'élargit donc au niveau des produits, passant du matériel de réchauffement de base vers des plateformes riches en capteurs capables d'étendre la valeur de surveillance à davantage d'environnements de soins.



Par Technologie :
La Servocommande Domine Tandis que les Systèmes Hybrides Surpassent le Reste du MarchéLes systèmes à servocommande ont détenu 39,22 % des revenus du segment technologique en 2025, ce qui les a maintenus en tête sur le marché de la thermorégulation néonatale, car un contrôle thermique plus précis est de plus en plus considéré comme une norme de référence dans les unités de soins intensifs néonatals de haute acuité. Les amendements de conformité de 2024 ont également renforcé la position de ces systèmes en relevant les exigences de performance et de sécurité associées au contrôle à boucle fermée. Les systèmes à base d'air restent courants dans les établissements à faible acuité et à budget limité, car leur conception plus simple maintient des coûts d'acquisition inférieurs.
Les systèmes hybrides à boucle fermée devraient croître à un CAGR de 9,16 % jusqu'en 2031, ce qui leur confère la trajectoire d'expansion la plus rapide sur le marché de la thermorégulation néonatale. Les hôpitaux spécifient de plus en plus des plateformes combinant des sources de chaleur radiante, convective et conductive sous une architecture de rétroaction unique, car cela réduit les interventions manuelles et lisse le contrôle thermique. Le marché de la thermorégulation néonatale évolue donc technologiquement vers des systèmes intégrés capables de prendre en charge à la fois le réchauffement de routine et le refroidissement spécialisé sans contraindre les hôpitaux à des flux de travail séparés.
Par Application :
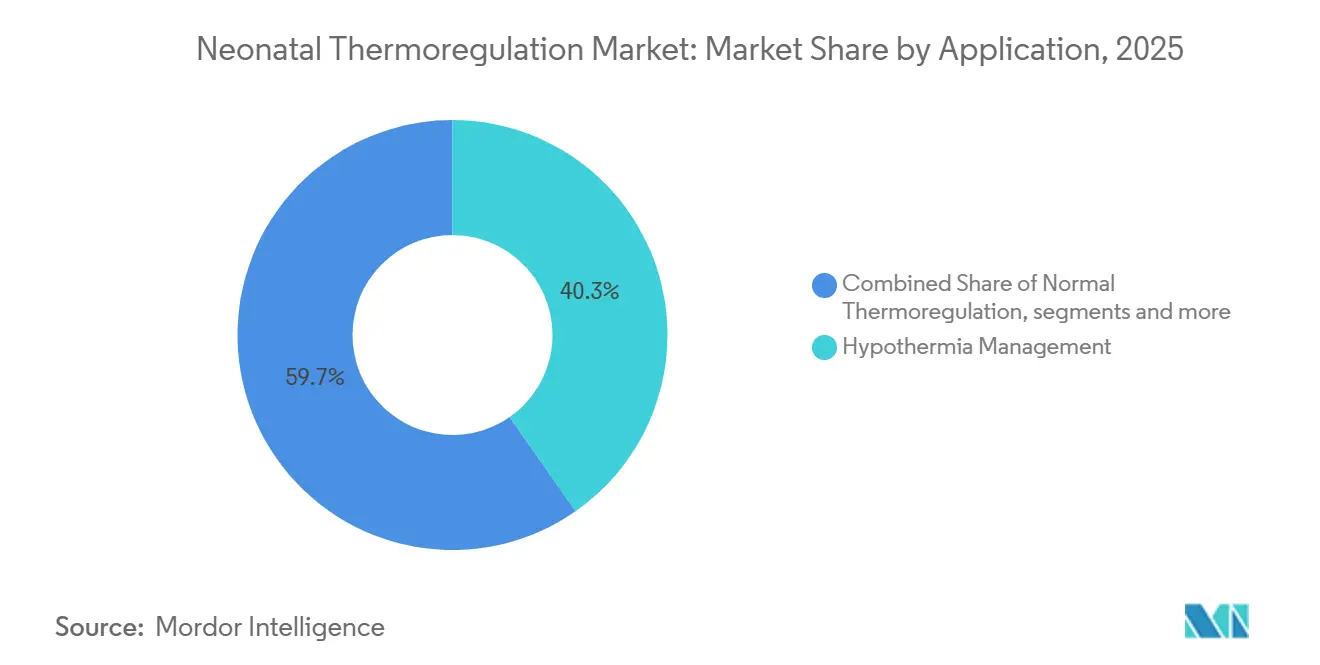
La Gestion de l'Hypothermie Maintient sa Prédominance Tandis que les Soins en Unité de Soins Intensifs Néonatals Progressent le Plus ViteLa gestion de l'hypothermie a représenté 40,33 % des revenus en 2025, ce qui en a fait la principale application sur le marché de la thermorégulation néonatale, car elle couvre à la fois la prévention du stress thermique chez les nourrissons prématurés et le refroidissement contrôlé chez les nourrissons atteints d'encéphalopathie hypoxique-ischémique. Ce segment reste large car il inclut la maintenance thermique quotidienne au chevet du patient ainsi que l'utilisation thérapeutique de haute acuité dans les centres de référence. La mise à jour clinique de l'Académie Américaine de Pédiatrie de février 2026 a renforcé cette application en réaffirmant le refroidissement à 33,5 °C dans les 6 heures suivant la naissance pour les nourrissons à terme éligibles présentant une encéphalopathie modérée à sévère.
Les soins intensifs néonatals devraient croître à un CAGR de 8,54 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide en termes de taille du marché de la thermorégulation néonatale parmi les catégories d'applications. Cette hausse reflète l'augmentation des admissions en unités de soins intensifs néonatals pour les nourrissons extrêmement prématurés et une évolution vers des parcours thermiques plus spécialisés dépendant de la servocommande, de la télémétrie et de la continuité du transport. La thermorégulation normale représente toujours l'application la plus large en volume d'unités, car les pouponnières générales et les environnements hospitaliers standard continuent d'utiliser de grandes bases installées d'incubateurs et de chauffe-bébés de base.

Par Utilisateur Final :
Les Hôpitaux Dominent les Revenus Tandis que les Unités de Soins Intensifs Néonatals Affichent la Croissance la Plus RapideLes hôpitaux ont représenté 44,23 % des revenus par utilisateur final en 2025, ce qui leur a conféré la prédominance sur le marché de la thermorégulation néonatale, car les grands systèmes de soins aigus peuvent acheter plusieurs types de dispositifs via de grands appels d'offres. Les cliniques spécialisées restent plus modestes, mais elles sont pertinentes en tant que sites de soins intermédiaires pour les nourrissons prématurés stables sortant des soins aigus en unité de soins intensifs néonatals. La part du marché de la thermorégulation néonatale détenue par les hôpitaux reflète également le fait que la majeure partie de la capacité installée mondiale pour les dispositifs thermiques avancés se trouve encore dans les réseaux de soins néonatals hospitaliers.
Les unités de soins intensifs néonatals devraient croître à un CAGR de 9,76 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide sur le marché de la thermorégulation néonatale. Les soins à domicile restent la plus petite catégorie d'utilisateurs finaux, mais le système Stork de Masimo montre qu'il existe une voie viable pour la surveillance thermique au-delà de la sortie de l'hôpital dans des cas soigneusement sélectionnés. Les exigences en matière de contrôle des infections influencent également les achats dans les environnements des unités de soins intensifs néonatals, ce qui donne un avantage aux fournisseurs capables de documenter la compatibilité des surfaces et le support de nettoyage dans le cadre de protocoles au chevet du patient plus stricts.
Analyse Géographique
Marché de la thermorégulation néonatale en Amérique du Nord et en Europe
L'Amérique du Nord a représenté 46,36 % de la part de marché de la thermorégulation néonatale en 2025, ce qui lui a permis de rester le principal contributeur régional, car les États-Unis disposent d'un dense réseau de soins intensifs néonatals tertiaires, d'un meilleur soutien au remboursement et de cycles de remplacement actifs. Le Canada contribue au volume grâce aux systèmes d'achat provinciaux, tandis que le Mexique soutient une demande davantage orientée vers le milieu de gamme à des prix de vente moyens plus bas. L'Europe demeure une région importante pour le marché de la thermorégulation néonatale, car les réseaux de soins intensifs néonatals établis en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne continuent d'acquérir des dispositifs capables de répondre à des exigences plus strictes en matière de preuves et de conformité. Les délais de mise en œuvre de 2026 relatifs aux amendements de la norme IEC créent également un cycle de mise à niveau axé sur la conformité dans certaines parties de l'Europe, au-delà du schéma de remplacement habituel.
Marché de la thermorégulation néonatale en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,24 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché de la thermorégulation néonatale. Le principal soutien provient de l'expansion des soins intensifs néonatals en Inde, des mises à niveau provinciales en Chine et d'une forte demande au Japon pour des systèmes néonatals de spécifications supérieures. La région offre également davantage de possibilités de primo-acquisition, car une grande partie du parc installé reste en deçà du niveau de sophistication observé en Amérique du Nord et en Europe occidentale. Le Japon a déjà montré à quelle vitesse l'adoption peut progresser lorsque les produits correspondent étroitement aux besoins des flux de travail, notamment dans les cas d'utilisation liés au transport et aux transferts. Le marché de la thermorégulation néonatale dans le reste de l'Asie-Pacifique est également élargi par les investissements hospitaliers dans des pays tels que le Vietnam, l'Indonésie et la Thaïlande, où les contraintes budgétaires favorisent encore les plateformes de milieu de gamme.
Marché de la thermorégulation néonatale au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique présentent un tableau contrasté sur le marché de la thermorégulation néonatale, car les pays du Golfe investissent dans des infrastructures de soins intensifs néonatals haut de gamme, tandis qu'une grande partie de l'Afrique subsaharienne reste contrainte par les problèmes d'accessibilité financière et les achats liés aux donateurs. Cela laisse un besoin clinique fort en place, mais ralentit la conversion vers une demande de dispositifs haut de gamme là où le fardeau des naissances prématurées est élevé et les budgets d'approvisionnement limités. L'Amérique du Sud est dominée par le Brésil et l'Argentine, le Brésil bénéficiant d'une fabrication locale qui soutient un approvisionnement régional compétitif en termes de coûts. Le reste de l'Amérique du Sud, notamment la Colombie et le Chili, offre une opportunité plus modeste mais en amélioration, à mesure que les hôpitaux urbains continuent d'investir dans les capacités de soins néonatals.
Paysage Concurrentiel
Concentration du Marché
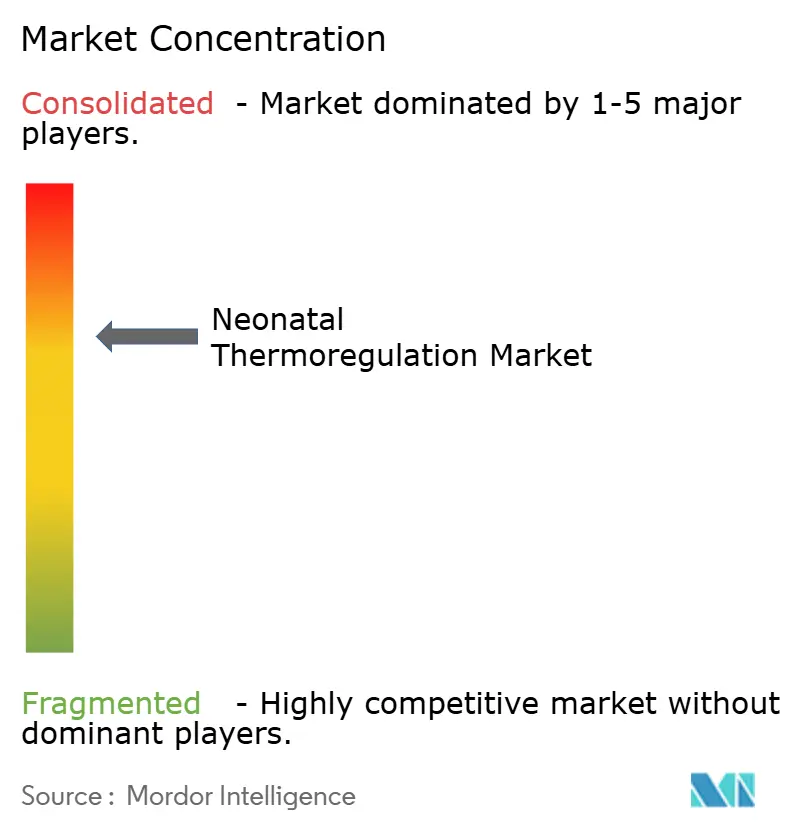
Le marché de la thermorégulation néonatale demeure modérément consolidé dans le segment haut de gamme, où GE HealthCare, Drägerwerk AG & Co. KGaA et Koninklijke Philips N.V. occupent de solides positions installées dans les unités de soins intensifs néonatals d'Amérique du Nord et d'Europe. Leur avantage découle de longues antécédents réglementaires, de relations établies avec les cliniciens et de contrats de service qui rendent les décisions de remplacement plus difficiles à inverser une fois qu'une plateforme est intégrée. Cela dit, le marché de la thermorégulation néonatale est moins concentré dans les segments à faible coût et dans les pays émergents, où les fabricants indiens et chinois exercent une pression sur les prix et maintiennent une structure de marché globale plus mixte. Cette division signifie que les positions haut de gamme au chevet du patient sont plus difficiles à déloger, tandis que les appels d'offres axés sur la valeur restent ouverts à une concurrence régionale plus large. Elle signifie également que les fournisseurs incapables de relier les performances matérielles aux logiciels, aux flux de travail et au support de service sont davantage exposés à la banalisation sur le marché de la thermorégulation néonatale.
Le marché de la thermorégulation néonatale est également façonné par des mouvements stratégiques visibles de la part d'acteurs spécialisés et adjacents. En juin 2026, Inspiration Healthcare a conclu un accord-cadre pour transférer les droits de distribution de produits de perfusion à Micrel Medical Devices SA, ce qui a recentré son activité vers les technologies médicales néonatales après une forte croissance de la ventilation néonatale SLE au cours de l'exercice fiscal 2026. En mars 2025, Dräger a élargi son portefeuille de soins néonatals avec BiliPredics, montrant que les outils cliniques liés aux logiciels deviennent une composante de plus en plus importante du positionnement concurrentiel autour du matériel de soins thermiques de base.
Les opportunités d'espaces vierges sur le marché de la thermorégulation néonatale restent concentrées dans les incubateurs conformes à faible coût, les réchauffeurs axés sur le transport et les systèmes de surveillance post-sortie. Phoenix Medical Systems, Neonatech Medical Devices et Ningbo David Medical Device Co. sont actifs là où les achats dépendent fortement des approbations locales, de la portée des services et de la discipline tarifaire. Le marché de la thermorégulation néonatale récompense donc deux stratégies distinctes : l'une fondée sur des écosystèmes premium intégrés et l'autre axée sur l'accessibilité localisée. Les entreprises capables de faire le lien entre les deux extrémités grâce à des gammes de produits échelonnées, des dossiers de conformité irréprochables et un support de service pratique sont susceptibles d'occuper la position la plus solide à mesure que le marché de la thermorégulation néonatale continue de se développer.
Leaders du Secteur de la Thermorégulation Néonatale
-
GE HealthCare
-
Drägerwerk AG & Co. KGaA
-
Koninklijke Philips N.V.
-
Atom Medical Corporation
-
Natus Medical Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la thermorégulation néonatale Entreprises couvertes dans ce rapport
- Atom Medical
- Bistos Co., Ltd.
- Cobams S.r.l.
- Dragerwerk
- Fanem Ltda.
- Fisher & Paykel Healthcare
- GE Healthcare
- Ginevri Srl
- Inspiration Healthcare Group plc
- International Biomedical, Ltd.
- Koninklijke Philips
- Masimo
- Medicor Elektronika Zrt.
- Medtronic
- Natus Medical
- Neonatech Medical Devices Pvt. Ltd.
- Ningbo David Medical Device
- Phoenix Medical Systems
- Pluss Advanced Technologies Pvt. Ltd.
- Vyaire Medical
Développements industriels récents dans Marché de la thermorégulation néonatale
- Juin 2026 : Inspiration Healthcare Group plc a conclu un accord-cadre avec Micrel Medical Devices SA pour transférer les droits de distribution de produits de perfusion à Micrel d'ici janvier 2027, réorientant le groupe en tant qu'entreprise de medtech néonatale spécialisée, centrée sur la ventilation néonatale SLE et les technologies néonatales associées. Ce réalignement stratégique a fait suite à une augmentation de 56 % des revenus de la ventilation néonatale SLE au cours de l'exercice 2026, positionnant les équipements néonatals spécialisés comme le principal moteur de croissance du groupe.
- Février 2026 : L'Académie Américaine de Pédiatrie a publié un rapport clinique actualisé sur l'hypothermie thérapeutique pour l'encéphalopathie hypoxique-ischémique néonatale dans le numéro de février 2026 de Pediatrics, recommandant un refroidissement à 33,5 °C dans les 6 heures suivant la naissance pour les nourrissons nés à ≥ 36 semaines de gestation présentant une encéphalopathie hypoxique-ischémique modérée à sévère. Le protocole actualisé renforce le mandat clinique pour les équipements spécialisés de refroidissement du corps entier, augmentant l'urgence d'approvisionnement en dispositifs d'hypothermie thérapeutique dans les unités de soins intensifs néonatals de référence et les réseaux de transport.
- Janvier 2026 : La FDA américaine a accordé l'autorisation 510(k) pour l'incubateur néonatal portable mOm Essential, conçu pour permettre la thermorégulation des nourrissons prématurés en dehors des environnements standards des unités de soins intensifs néonatals et pour soutenir la co-localisation mère-enfant dans divers environnements hospitaliers. Cette autorisation a validé un nouveau segment de modèle de soins pour la technologie de thermorégulation portable sur les marchés où la disponibilité des lits en unités de soins intensifs néonatals est limitée.
Périmètre du Rapport Mondial sur le Marché de la Thermorégulation Néonatale
Selon le périmètre du rapport, le marché de la thermorégulation néonatale comprend les dispositifs, systèmes et accessoires utilisés pour maintenir et surveiller la température corporelle des nouveau-nés, en particulier les nourrissons prématurés et de faible poids à la naissance. Le marché inclut les chauffe-bébés, les incubateurs, les systèmes de refroidissement, les matelas thermiques et les solutions de surveillance de la température conçus pour prévenir l'hypothermie ou l'hyperthermie, améliorer les résultats néonatals et soutenir les soins dans les unités de soins intensifs néonatals et les environnements d'accouchement.
Le marché de la thermorégulation néonatale est segmenté par type de produit, technologie, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en incubateurs, chauffe-bébés radiants, matelas et coussins chauffants, dispositifs de surveillance de la température, couvertures et matelas thermiques, chauffe-bébés et autres types de produits. Par technologie, le marché est segmenté en systèmes à servocommande, systèmes à base d'air, systèmes à base d'eau et systèmes hybrides à boucle fermée. Par application, le marché est segmenté en gestion de l'hypothermie, thermorégulation normale, gestion de l'hyperthermie, soins intensifs néonatals et soins postnatals. Par utilisateur final, le marché est segmenté en hôpitaux, unités de soins intensifs néonatals, cliniques spécialisées et environnements de soins à domicile. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Incubateurs |
| Chauffe-bébés Radiants |
| Matelas et Coussins Chauffants |
| Dispositifs de Surveillance de la Température |
| Couvertures et Matelas Thermiques |
| Chauffe-bébés |
| Autres Types de Produits |
| Systèmes à Servocommande |
| Systèmes à Base d'Air |
| Systèmes à Base d'Eau |
| Systèmes Hybrides à Boucle Fermée |
| Gestion de l'Hypothermie |
| Thermorégulation Normale |
| Gestion de l'Hyperthermie |
| Soins Intensifs Néonatals |
| Soins Postnatals |
| Hôpitaux |
| Unités de Soins Intensifs Néonatals |
| Cliniques Spécialisées |
| Environnements de Soins à Domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Incubateurs | |
| Chauffe-bébés Radiants | ||
| Matelas et Coussins Chauffants | ||
| Dispositifs de Surveillance de la Température | ||
| Couvertures et Matelas Thermiques | ||
| Chauffe-bébés | ||
| Autres Types de Produits | ||
| Par Technologie | Systèmes à Servocommande | |
| Systèmes à Base d'Air | ||
| Systèmes à Base d'Eau | ||
| Systèmes Hybrides à Boucle Fermée | ||
| Par Application | Gestion de l'Hypothermie | |
| Thermorégulation Normale | ||
| Gestion de l'Hyperthermie | ||
| Soins Intensifs Néonatals | ||
| Soins Postnatals | ||
| Par Utilisateur Final | Hôpitaux | |
| Unités de Soins Intensifs Néonatals | ||
| Cliniques Spécialisées | ||
| Environnements de Soins à Domicile | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur prévisionnelle du marché de la thermorégulation néonatale d'ici 2031 ?
Le marché devrait atteindre 2,03 milliards USD d'ici 2031, passant de 1,29 milliard USD en 2025 à 1,37 milliard USD en 2026 à un CAGR de 8,13 %.
Quelle catégorie de produits domine actuellement les revenus ?
Les incubateurs ont dominé avec une part de revenus de 40,13 % en 2025, car ils restent essentiels pour la gestion thermique en environnement fermé dans les soins néonatals de haute acuité.
Quelle technologie connaît la croissance la plus rapide jusqu'en 2031 ?
Les systèmes hybrides à boucle fermée devraient croître à un CAGR de 9,16 %, à mesure que les hôpitaux évoluent vers un contrôle thermique unifié et plus automatisé.
Quelle région connaît l'expansion la plus rapide ?
L'Asie-Pacifique devrait afficher la croissance la plus élevée à un CAGR de 10,24 % jusqu'en 2031, en raison de l'expansion des unités de soins intensifs néonatals et de l'augmentation des premiers achats d'équipements.