
Marktgröße und Marktanteil der neonatalen Thermoregulation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.37 Milliarden US-Dollar |
| Marktgröße (2031) | 2.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für neonatale Thermoregulation von Mordor Intelligence
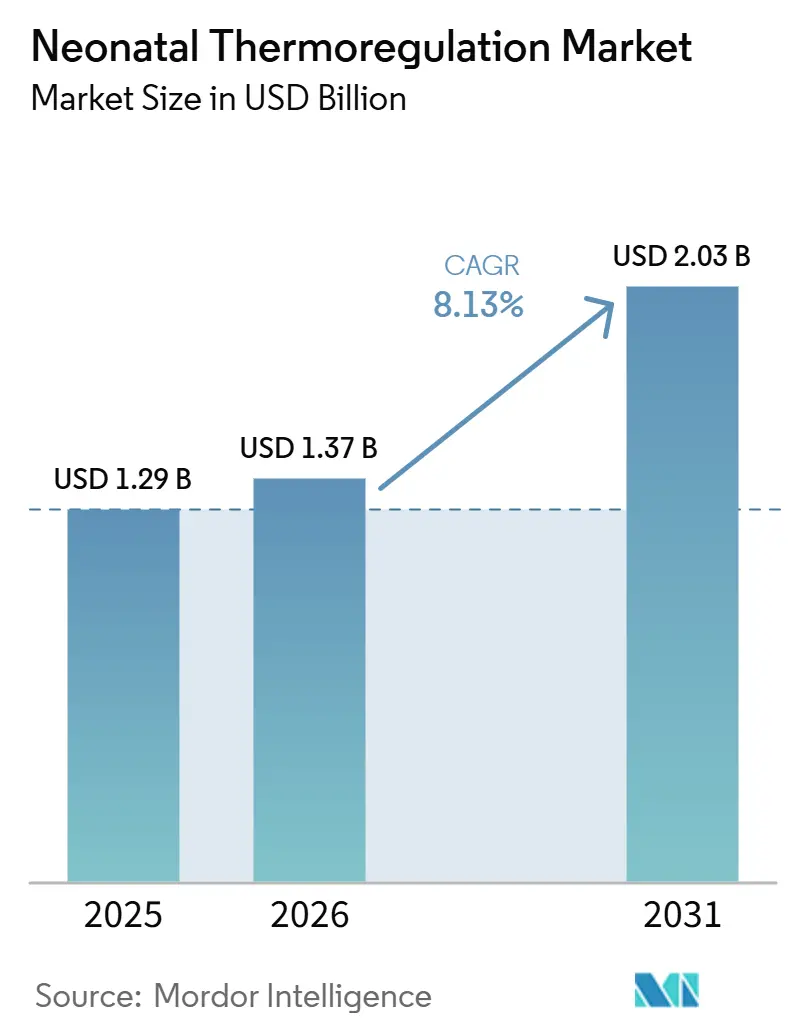
Der Markt für neonatale Thermoregulation wird voraussichtlich von 1,29 Milliarden USD im Jahr 2025 und 1,37 Milliarden USD im Jahr 2026 auf 2,03 Milliarden USD bis 2031 wachsen, was einer CAGR von 8,13 % zwischen 2026 und 2031 entspricht. Der Markt für neonatale Thermoregulation wird durch die anhaltende Belastung durch Frühgeburten gestützt, die die Nachfrage nach Inkubatoren, Strahlungswärmern und präziser Temperaturüberwachung in Versorgungseinrichtungen weltweit konstant hält. Der Markt für neonatale Thermoregulation verlagert sich zudem hin zu servogesteuerten und datennetzwerkfähigen Systemen, da Krankenhäuser manuelle Temperaturschwankungen reduzieren und klinische Arbeitsabläufe straffen möchten. Der Markt für neonatale Thermoregulation erhält zusätzliche Unterstützung durch den Ausbau von Neonatologischen Intensivstationen in aufstrebenden Volkswirtschaften, wo neue Bezirks- und Überweisungseinrichtungen erstmaligen Gerätebedarf statt reinen Ersatzbedarf erzeugen. Der Markt für neonatale Thermoregulation profitiert zudem von aktualisierten Leitlinien zur therapeutischen Hypothermie bei neonataler hypoxisch-ischämischer Enzephalopathie, die den Bedarf an spezialisierten Kühlsystemen in Überweisungs-Neonatologischen Intensivstationen stärken. Gleichzeitig zwingen hohe Investitionskosten, strengere Compliance-Fristen und die wachsende Nachfrage nach softwarevernetzten Plattformen die Anbieter im Markt für neonatale Thermoregulation dazu, bei Integration, klinischer Relevanz und Lebenszyklusunterstützung zu konkurrieren, anstatt sich allein auf Hardware zu konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Inkubatoren mit einem Umsatzanteil von 40,13 % im Jahr 2025, während Temperaturüberwachungsgeräte bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen werden.
- Nach Technologie hielten servo-gesteuerte Systeme im Jahr 2025 einen Umsatzanteil von 39,2 %, während hybride geschlossene Regelkreissysteme bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Umsatzanteil von 40,33 % auf das Hypothermiemanagement, während die neonatale Intensivpflege bis 2031 voraussichtlich mit einer CAGR von 8,54 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 44,23 % am Markt für neonatale Thermoregulation, während neonatale Intensivstationen die höchste prognostizierte CAGR von 9,76 % bis 2031 verzeichneten.
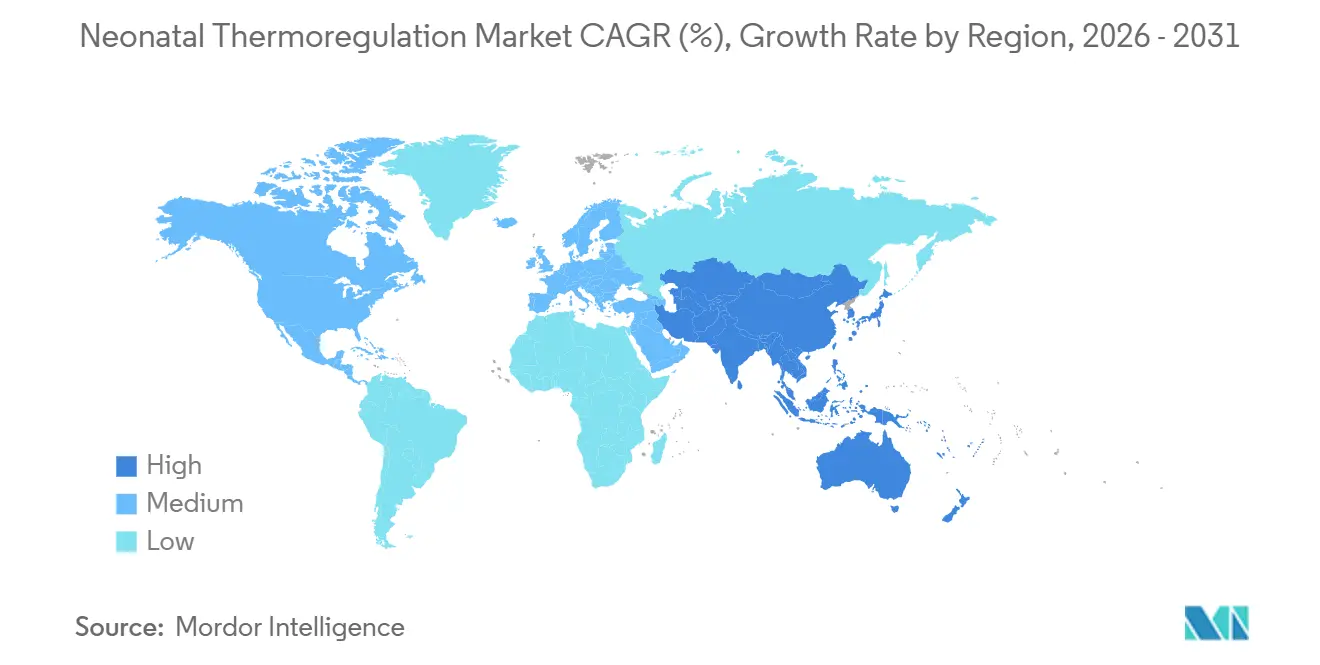
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,36 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,24 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von Frühgeburten und niedrigem Geburtsgewicht | +2.5% | Global, am stärksten in Südasien und im subsaharischen Afrika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu servogesteuerter geschlossener Thermoregulation | +1.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der Kapazitäten neonatologischer Intensivstationen in stark belasteten Gesundheitssystemen | +1.4% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Priorisierung von Infektionskontrolle und thermischer Stabilität in Entbindungsräumen | +0.7% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach tragbaren Wärmern in Transport- und Überweisungsnetzwerken | +0.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei Mikroprozessoren und Verlagerung zur lokalen Beschaffung | +0.3% | Global, mit Fertigungskonzentration in Ostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von Frühgeburten und Inzidenz von niedrigem Geburtsgewicht
Frühgeburten bleiben einer der deutlichsten langfristigen Nachfrageanker für den Markt für neonatale Thermoregulation, da Temperaturstabilität für das Überleben von Säuglingen in den ersten Versorgungstagen unerlässlich ist. Schätzungen der WHO und von UNICEF zeigen, dass jährlich 13,4 Millionen Frühgeburten verzeichnet wurden, was bedeutet, dass nahezu 1 von 10 Lebendgeburten weltweit zu früh erfolgte.[1] Eine Metaanalyse aus dem Jahr 2025 berichtete von einer neonatalen Sterblichkeit von 8 je 100 Frühgeburten insgesamt und 40 je 100 bei extrem frühgeborenen Säuglingen, was die Beschaffungsnachfrage nach Wärmeversorgungsgeräten schwer aufschiebbar macht.[2] Die geografische Belastung hat sich stärker in Richtung Südasien und subsaharisches Afrika verlagert, wo die installierte Basis für fortschrittliche Thermoregulation noch unterversorgt ist und wo der Markt für neonatale Thermoregulation noch Raum hat, über seine traditionelle Hocheinkommensbasis hinaus zu wachsen.
Verlagerung hin zu servogesteuerter geschlossener Thermoregulation
Der Markt für neonatale Thermoregulation bewegt sich hin zu servogesteuerten Systemen, da klinische Teams eine engere Temperaturkontrolle und weniger bedienerabhängige Variabilität bei fragilen Säuglingen wünschen. Belege aus dem Jahr 2024 zeigten die Machbarkeit und Sicherheit der servogesteuerten Thermoregulation bei Frühgeborenen im Gestationsalter von 34 bis 35 Wochen, was den klinischen Anwendungsfall über die kleinsten Säuglinge hinaus erweitert.[3] Diese Verlagerung ist kommerziell bedeutsam, da Krankenhäuser, die früher auf kostengünstigere offene Versorgungssysteme setzten, nun stärker unter Druck stehen, aufzurüsten, da Leitlinien und Beschaffungsstandards strenger werden. Die Änderungen von 2024 im Zusammenhang mit IEC 60601-2-19 und IEC 60601-2-21 erhöhen zudem die technischen und zertifizierungsbezogenen Anforderungen für Hersteller, was Anbieter begünstigt, die bereits innerhalb strukturierter Compliance-Systeme arbeiten. Der Markt für neonatale Thermoregulation verlagert sich daher vom reinen Hardware-Wettbewerb hin zu Plattformen, die Temperatur verwalten, Dokumentation unterstützen und sich mit Krankenhausinformationssystemen verbinden können.
Ausbau der Kapazitäten neonatologischer Intensivstationen in stark belasteten Gesundheitssystemen
Der Ausbau neonatologischer Intensivstationen in stark belasteten Gesundheitssystemen erzeugt ein anderes Wachstumsmuster im Markt für neonatale Thermoregulation, da ein großer Teil der Beschaffung nun aus neuen Betten und neuen Einheiten stammt und nicht nur aus Ersatzzyklen. Öffentliche und private Investitionen in neonatale Infrastruktur in ganz Asien weiten die Beschaffung für Einstiegs-, Mittel- und Premiumgeräte aus, insbesondere dort, wo Bezirkskrankenhäuser und Überweisungszentren aufgerüstet werden. Dies erweitert den Markt für neonatale Thermoregulation auf eine strukturell dauerhaftere Weise als einmalige Geräteauffrischungen, da jedes neue Bett auch kontinuierlichen Service-, Wartungs- und Ersatzbedarf erzeugt. Infolgedessen profitiert der Markt für neonatale Thermoregulation sowohl vom Kapazitätsaufbau in Schwellenländern als auch von der Notwendigkeit, diese neuen Räume mit Geräten auszustatten, die höheren klinischen Protokollen entsprechen.
Nachfrage nach tragbaren Wärmern in Transport- und Überweisungsnetzwerken
Der Markt für neonatale Thermoregulation profitiert auch von Transport- und Überweisungsanwendungsfällen, da thermische Instabilität während des Transports die neonatalen Ergebnisse erheblich verschlechtern kann. Im Januar 2026 erteilte die US-amerikanische Lebensmittel- und Arzneimittelbehörde die 510(k)-Zulassung für den tragbaren neonatalen Inkubator mOm Essential, was die Nachfrage nach Wärmemanagement außerhalb standardmäßiger neonatologischer Intensivstationen bestätigte. Premium-Transportgeräte erzielen auch höhere Preise, da sie thermische Stabilität unter Vibration, Energiebeschränkungen und Bewegung zwischen Einrichtungen aufrechterhalten müssen. Der Markt für neonatale Thermoregulation sieht, wie dieses Segment funktional breiter wird, da tragbare Wärmer nun nicht nur für Notfalltransporte eingesetzt werden, sondern auch um die Reichweite knapper Level-III-Neonatologischer Intensivstationen in ländliche und ressourcenschwächere Gebiete auszudehnen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Inkubatoren und Wärmer | -1.2% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Abhängigkeit klinischer Arbeitsabläufe von qualifizierter biomedizinischer Wartung | -0.8% | Global, am stärksten im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Belastung durch regulatorische Zulassung und Rezertifizierung | -0.6% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Känguru-Mutter-Pflege und Substitution durch kostengünstige Wärmeversorgung | -0.4% | Südasien, subsaharisches Afrika und andere Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Inkubatoren und Wärmer
Der Markt für neonatale Thermoregulation sieht sich nach wie vor einer klaren Mengenbeschränkung gegenüber, da fortschrittliche geschlossene Regelkreis-Inkubatoren für öffentliche Krankenhäuser in hochbelasteten Ländern teuer sind. Staatliche Ausschreibungsobergrenzen in Teilen Südasiens und des subsaharischen Afrikas drängen Käufer häufig zu Systemen mit niedrigeren Spezifikationen, was die Akzeptanz von Geräten mit integrierter Überwachung, Feuchtigkeitskontrolle und Alarmredundanz verringern kann. Dies erzeugt eine gespaltene Struktur innerhalb des Marktes für neonatale Thermoregulation, bei der Premiumsysteme in Level-III-Neonatologischen Intensivstationen in städtischen Gebieten konzentriert sind, während Bezirkskrankenhäuser weiterhin auf einfachere Geräte angewiesen sind. Das Ergebnis ist Margendruck für globale Anbieter, da die am schnellsten wachsenden Nachfragepools oft die preissensitivsten bleiben. Leasing- und Pay-per-Use-Modelle beginnen in Teilen Asiens aufzutauchen, aber die Akzeptanz ist noch uneinheitlich und noch nicht breit genug, um diese Preisbarriere im gesamten Markt für neonatale Thermoregulation zu beseitigen.
Känguru-Mutter-Pflege und Substitution durch kostengünstige Wärmeversorgung für stabile Neugeborene
Die Känguru-Mutter-Pflege erzeugt einen echten Substitutionseffekt in Teilen des Marktes für neonatale Thermoregulation, da sie für stabile Früh- und untergewichtige Säuglinge in ressourcenbeschränkten Umgebungen aktiver eingesetzt wird. Ein klinischer Praxisleitfaden der WHO aus dem Jahr 2025 empfahl, die Känguru-Mutter-Pflege so früh wie möglich zu beginnen, auch vor der vollständigen Stabilisierung, sofern kein schweres respiratorisches oder hämodynamisches Versagen vorliegt. Eine Lancet-Studie aus dem Jahr 2025 bestätigte auch den Nutzen bei Säuglingen mit einem Gewicht von 700 Gramm bis 2.000 Gramm in subsaharischen afrikanischen Umgebungen, wo der Zugang zu Hardware eingeschränkt bleibt. Der Verdrängungseffekt ist nicht einheitlich, da extrem frühgeborene Säuglinge unter 28 Wochen nach wie vor eine geschlossene Inkubation benötigen und sich nicht allein auf kostengünstige Wärmeversorgung verlassen können. Dennoch kann der Markt für neonatale Thermoregulation in Bezirkskrankenhaus-Kanälen eine langsamere Geräteakzeptanz erfahren, wenn Anbieter davon ausgehen, dass alle aufgenommenen Frühgeborenen in allen Versorgungsumgebungen mit der gleichen Rate in Gerätestunden umgewandelt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
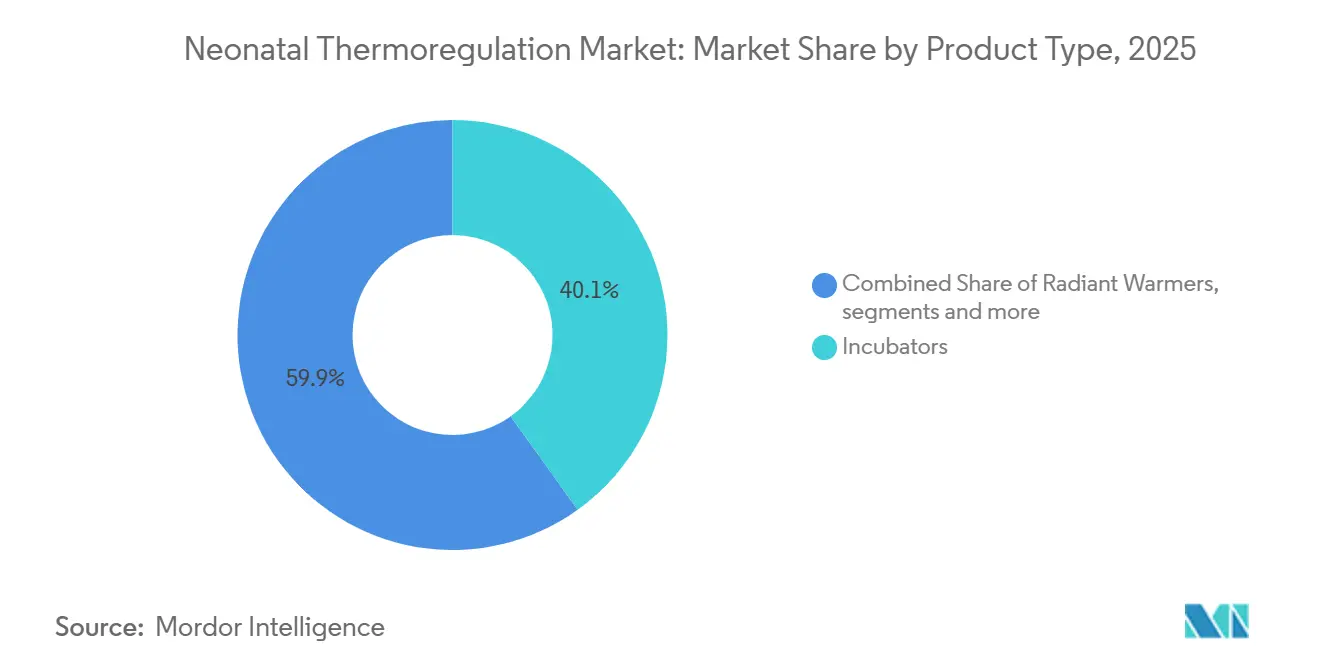
Inkubatoren sichern den Umsatz, während Überwachungsgeräte am schnellsten wachsenInkubatoren hielten im Jahr 2025 einen Umsatzanteil von 40,13 %, was sie zur größten Produktkategorie im Markt für neonatale Thermoregulation machte, da sie für das geschlossene Mikroumgebungsmanagement bei sehr untergewichtigen und extrem frühgeborenen Säuglingen zentral bleiben. Die Umsetzungsfristen für 2026 im Zusammenhang mit IEC 60601-2-19 und IEC 60601-2-21 treiben auch Teile der installierten Basis zu compliance-getriebenem Ersatz, was laufende Beschaffungen in der neonatalen Thermoregulationsbranche unterstützt. Strahlungswärmer blieben das zweitgrößte Produktsegment, da der offene Zugang in Entbindungsräumen und Reanimationsumgebungen weiterhin wichtig ist, wo Kliniker thermische Unterstützung benötigen, ohne Eingriffe zu unterbrechen.
Temperaturüberwachungsgeräte werden bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen, was sie zur am schnellsten wachsenden Produktkategorie im Markt für neonatale Thermoregulation macht. Beheizte Matratzen und Auflagen gewinnen auch in Transportszenarien an Bedeutung, wo Strahlungswärme unter Batterie- und Mobilitätsbeschränkungen weniger praktisch sein kann. Der Markt für neonatale Thermoregulation erweitert sich daher auf Produktebene von der reinen Wärmehardware hin zu sensorenreichen Plattformen, die den Überwachungswert in mehr Versorgungsumgebungen ausdehnen können.



Nach Technologie:
Servosteuerung führt, während hybride Systeme das Feld übertreffenServogesteuerte Systeme hielten im Jahr 2025 einen Umsatzanteil von 39,22 % im Technologiesegment, was sie im Markt für neonatale Thermoregulation an der Spitze hielt, da engere thermische Kontrolle in höher akuten neonatologischen Intensivstationen zunehmend als Basisstandard behandelt wird. Die Compliance-Änderungen von 2024 stärkten auch die Position dieser Systeme, indem sie die Leistungs- und Sicherheitserwartungen an die geschlossene Regelkreissteuerung erhöhten. Luftbasierte Systeme bleiben in weniger akuten und budgetbeschränkten Einrichtungen verbreitet, da ihr einfacheres Design die Anschaffungskosten niedriger hält.
Hybride geschlossene Regelkreissysteme werden bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen, was ihnen den schnellsten Expansionspfad im Markt für neonatale Thermoregulation gibt. Krankenhäuser spezifizieren zunehmend Plattformen, die Strahlungs-, Konvektions- und Leitungswärmequellen unter einer einzigen Rückkopplungsarchitektur kombinieren, da dies manuelle Eingriffe reduziert und die thermische Kontrolle glättet. Der Markt für neonatale Thermoregulation verlagert sich daher technologisch hin zu integrierten Systemen, die sowohl routinemäßige Erwärmung als auch spezialisierte Kühlung unterstützen können, ohne Krankenhäuser in separate Arbeitsabläufe zu zwingen.
Nach Anwendung:
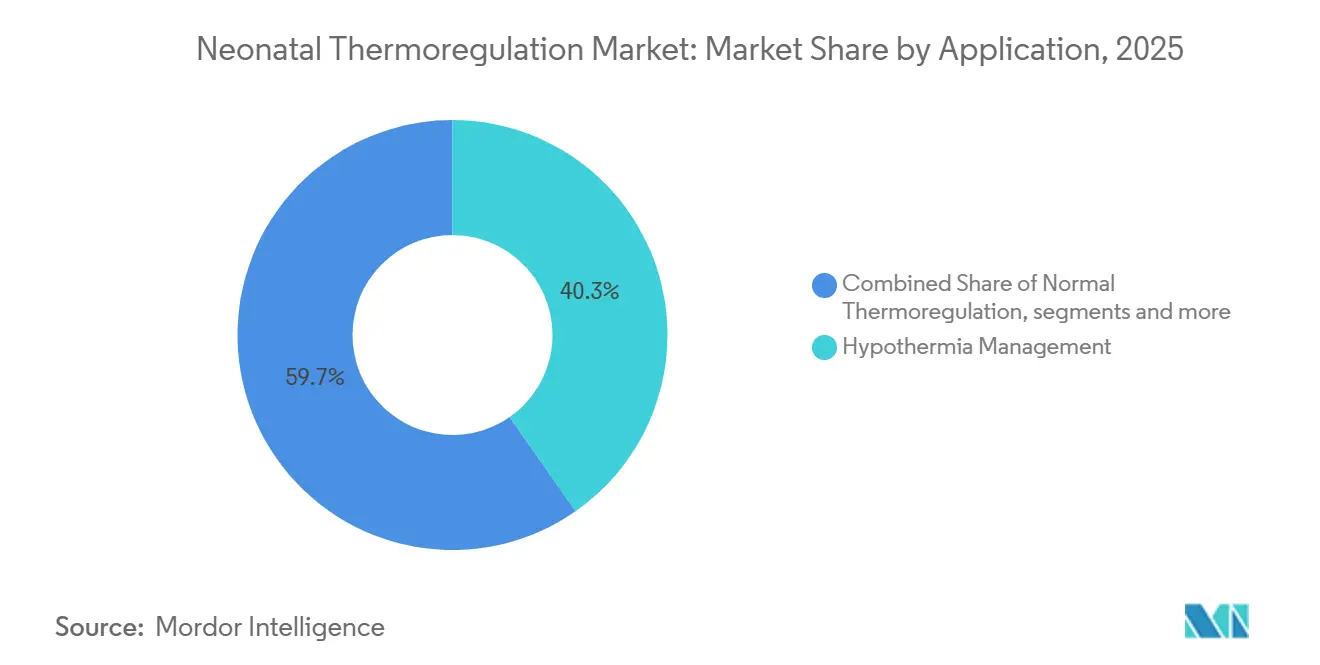
Hypothermiemanagement führt, während die neonatologische Intensivversorgung am schnellsten wächstDas Hypothermiemanagement entfiel im Jahr 2025 auf einen Umsatzanteil von 40,33 %, was es zur größten Anwendung im Markt für neonatale Thermoregulation machte, da es sowohl die Prävention von Kältestress bei Frühgeborenen als auch die kontrollierte Kühlung bei Säuglingen mit hypoxisch-ischämischer Enzephalopathie abdeckt. Dieses Segment bleibt breit, da es sowohl die alltägliche thermische Versorgung am Krankenbett als auch den hochakuten therapeutischen Einsatz in Überweisungszentren umfasst. Die klinische Aktualisierung der Amerikanischen Akademie für Pädiatrie vom Februar 2026 stärkte diese Anwendung, indem sie die Kühlung auf 33,5 °C innerhalb von 6 Stunden nach der Geburt für geeignete Termingeborene mit mittelschwerer bis schwerer Enzephalopathie bekräftigte.
Die neonatologische Intensivversorgung wird bis 2031 voraussichtlich mit einer CAGR von 8,54 % wachsen, was sie zur am schnellsten wachsenden Anwendung in der Marktgröße für neonatale Thermoregulation unter den Anwendungskategorien macht. Der Anstieg spiegelt höhere Aufnahmen in neonatologischen Intensivstationen für extrem frühgeborene Säuglinge und eine Verlagerung hin zu spezialisierten thermischen Pfaden wider, die auf Servosteuerung, Telemetrie und Transportkontinuität angewiesen sind. Die normale Thermoregulation stellt nach wie vor die breiteste Anwendung nach Stückzahl dar, da allgemeine Kinderstationen und Standard-Krankenhausumgebungen weiterhin große installierte Basen einfacher Inkubatoren und Wärmer nutzen.

Nach Endnutzer:
Krankenhäuser dominieren den Umsatz, während neonatologische Intensivstationen das schnellste Wachstum verzeichnenKrankenhäuser entfielen im Jahr 2025 auf einen Endnutzerumsatzanteil von 44,23 %, was ihnen die Führung im Markt für neonatale Thermoregulation gab, da breite Akutversorgungssysteme mehrere Gerätetypen über große Ausschreibungen beschaffen können. Fachkliniken bleiben kleiner, sind aber als Nachsorgestandorte für stabile Frühgeborene relevant, die aus der akuten neonatologischen Intensivversorgung entlassen werden. Der Marktanteil der Krankenhäuser im Markt für neonatale Thermoregulation spiegelt auch die Tatsache wider, dass der größte Teil der globalen installierten Kapazität für fortschrittliche Wärmegeräte nach wie vor in krankenhausbasierten neonatalen Versorgungsnetzwerken liegt.
Neonatologische Intensivstationen werden bis 2031 voraussichtlich mit einer CAGR von 9,76 % wachsen, was sie zur am schnellsten wachsenden Endnutzergruppe im Markt für neonatale Thermoregulation macht. Die Heimversorgung bleibt die kleinste Endnutzerkategorie, aber das Stork-System von Masimo zeigt, dass es einen tragfähigen Weg für die thermische Überwachung nach der Entlassung in sorgfältig ausgewählten Fällen gibt. Infektionskontrollanforderungen beeinflussen auch die Beschaffung in neonatologischen Intensivstationsumgebungen, was Anbietern einen Vorteil verschafft, die Oberflächenkompatibilität und Reinigungsunterstützung unter strengeren Protokollen am Krankenbett dokumentieren können.
Geografische Analyse
Markt für neonatale Thermoregulation in Nordamerika und Europa
Nordamerika hatte im Jahr 2025 einen Anteil von 46,36 % am Markt für neonatale Thermoregulation und blieb damit der größte regionale Beitragsgeber, da die Vereinigten Staaten über ein dichtes tertiäres NICU-Netzwerk, eine stärkere Erstattungsunterstützung und aktive Ersatzzyklen verfügen. Kanada trägt durch provinzielle Beschaffungssysteme zum Volumen bei, während Mexiko eine eher mittlere Nachfrage zu niedrigeren durchschnittlichen Verkaufspreisen unterstützt. Europa bleibt eine wichtige Region für den Markt für neonatale Thermoregulation, da etablierte NICU-Netzwerke in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien weiterhin Geräte kaufen, die strengere Anforderungen an Nachweise und Compliance erfüllen können. Die Umsetzungsfristen für IEC-Änderungen im Jahr 2026 schaffen zudem einen compliance-getriebenen Upgrade-Zyklus in Teilen Europas, der über das normale Ersatzmuster hinausgeht.
Markt für neonatale Thermoregulation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 10,24 % wachsen, was ihn zur am schnellsten wachsenden Region im Markt für neonatale Thermoregulation macht. Die wesentliche Unterstützung kommt vom NICU-Ausbau in Indien, provinziellen Modernisierungen in China und einer starken Nachfrage in Japan nach neonatalen Systemen mit höheren Spezifikationen. Die Region verfügt zudem über mehr Potenzial für Erstkäufe, da große Teile der installierten Basis unter dem Entwicklungsstand liegen, der in Nordamerika und Westeuropa zu beobachten ist. Japan hat bereits gezeigt, wie schnell die Akzeptanz steigen kann, wenn Produkte den Workflow-Anforderungen genau entsprechen, insbesondere bei Transport- und Überweisungsanwendungen. Der Markt für neonatale Thermoregulation im übrigen asiatisch-pazifischen Raum wird auch durch Krankenhausinvestitionen in Ländern wie Vietnam, Indonesien und Thailand ausgeweitet, wo Budgetbeschränkungen weiterhin mittlere Plattformen begünstigen.
Markt für neonatale Thermoregulation im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika zeigen ein gespaltenes Bild im Markt für neonatale Thermoregulation, da Golfstaaten in hochwertige NICU-Infrastruktur investieren, während weite Teile Subsahara-Afrikas durch Erschwinglichkeit und gebergebundene Beschaffung eingeschränkt bleiben. Dies hinterlässt einen starken klinischen Bedarf, verlangsamt jedoch die Umwandlung in eine Nachfrage nach Premium-Geräten dort, wo die Belastung durch Frühgeburten hoch und die Beschaffungsbudgets knapp sind. Südamerika wird von Brasilien und Argentinien angeführt, wobei Brasilien von der lokalen Fertigung profitiert, die eine kosteneffiziente regionale Versorgung unterstützt. Der Rest Südamerikas, einschließlich Kolumbien und Chile, bietet eine kleinere, aber wachsende Chance, da städtische Krankenhäuser weiterhin in die neonatale Versorgungskapazität investieren.
Wettbewerbslandschaft
Marktkonzentration
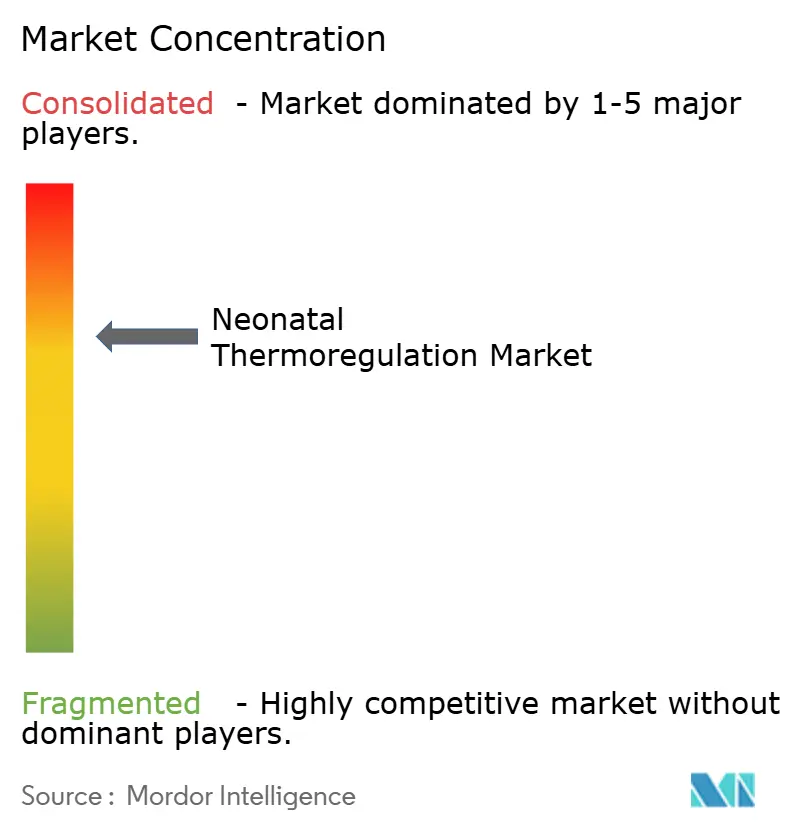
Der Markt für neonatale Thermoregulation ist im Premiumsegment mäßig konsolidiert, wo GE HealthCare, Drägerwerk AG & Co. KGaA und Koninklijke Philips N.V. starke installierte Positionen in nordamerikanischen und europäischen neonatalen Intensivstationen halten. Ihr Vorteil ergibt sich aus langen regulatorischen Historien, etablierten Beziehungen zu Klinikern und Serviceverträgen, die Ersatzentscheidungen schwerer umkehrbar machen, sobald eine Plattform eingebettet ist. Dennoch ist der Markt für neonatale Thermoregulation in kostengünstigeren Segmenten und in Schwellenländern weniger konzentriert, wo indische und chinesische Hersteller Preisdruck erzeugen und die breite Marktstruktur gemischter halten. Diese Aufspaltung bedeutet, dass Premiumpositionen am Krankenbett schwerer zu verdrängen sind, während wertorientierte Ausschreibungen für mehr regionalen Wettbewerb offen bleiben. Sie bedeutet auch, dass Anbieter, die die Hardware-Leistung nicht mit Software, Arbeitsabläufen und Serviceunterstützung verbinden können, im Markt für neonatale Thermoregulation stärker der Kommoditisierung ausgesetzt sind.
Der Markt für neonatale Thermoregulation wird auch durch sichtbare strategische Schritte von Spezialisten und angrenzenden Marktteilnehmern geprägt. Im Juni 2026 schloss Inspiration Healthcare eine Rahmenvereinbarung zum Transfer von Vertriebsrechten für Infusionsprodukte an Micrel Medical Devices SA, was den Fokus nach starkem SLE-Neonatal-Beatmungswachstum im Geschäftsjahr 2026 stärker auf neonatale Medizintechnik ausrichtete. Im März 2025 erweiterte Dräger sein Neonatalversorgungsportfolio mit BiliPredics, was zeigt, dass softwaregebundene klinische Werkzeuge ein immer wichtigerer Bestandteil der Wettbewerbspositionierung rund um die Kern-Wärmeversorgungshardware werden.
Marktlücken im Markt für neonatale Thermoregulation konzentrieren sich weiterhin auf kostengünstige konforme Inkubatoren, transportorientierte Wärmegeräte und Überwachungssysteme nach der Entlassung. Phoenix Medical Systems, Neonatech Medical Devices und Ningbo David Medical Device Co. sind dort aktiv, wo die Beschaffung stark von lokalen Zulassungen, Servicereichweite und Preisdisziplin abhängt. Der Markt für neonatale Thermoregulation belohnt daher zwei unterschiedliche Strategien: eine, die auf integrierten Premium-Ökosystemen aufbaut, und eine andere, die auf lokalisierter Erschwinglichkeit ausgerichtet ist. Unternehmen, die beide Enden mit abgestuften Produktlinien, einwandfreien Compliance-Nachweisen und praktischer Serviceunterstützung überbrücken können, werden voraussichtlich die stärkste Position halten, während sich der Markt für neonatale Thermoregulation weiter ausdehnt.
Marktführer der neonatalen Thermoregulationsbranche
-
GE HealthCare
-
Drägerwerk AG & Co. KGaA
-
Koninklijke Philips N.V.
-
Atom Medical Corporation
-
Natus Medical Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für neonatale Thermoregulation Unternehmen in diesem Bericht
- Atom Medical
- Bistos Co., Ltd.
- Cobams S.r.l.
- Dragerwerk
- Fanem Ltda.
- Fisher & Paykel Healthcare
- GE Healthcare
- Ginevri Srl
- Inspiration Healthcare Group plc
- International Biomedical, Ltd.
- Koninklijke Philips
- Masimo
- Medicor Elektronika Zrt.
- Medtronic
- Natus Medical
- Neonatech Medical Devices Pvt. Ltd.
- Ningbo David Medical Device
- Phoenix Medical Systems
- Pluss Advanced Technologies Pvt. Ltd.
- Vyaire Medical
Neueste Industrielle Entwicklungen in Markt für neonatale Thermoregulation
- Juni 2026: Inspiration Healthcare Group plc schloss eine Rahmenvereinbarung mit Micrel Medical Devices SA zum Transfer von Infusionsprodukt-Vertriebsrechten an Micrel bis Januar 2027, wodurch die Gruppe als fokussiertes neonatales Medizintechnikunternehmen mit Schwerpunkt auf SLE-Neonatalventilation und verwandten neonatalen Technologien neu ausgerichtet wurde. Die strategische Neuausrichtung folgte auf einen Umsatzanstieg der SLE-Neonatalventilation um 56 % im Geschäftsjahr 2026, wodurch spezialisierte neonatale Geräte als primärer Wachstumsmotor der Gruppe positioniert wurden.
- Februar 2026: Die Amerikanische Akademie für Pädiatrie veröffentlichte einen aktualisierten klinischen Bericht zur therapeutischen Hypothermie bei neonataler hypoxisch-ischämischer Enzephalopathie in der Februarausgabe 2026 von Pediatrics, in dem die Kühlung auf 33,5 °C innerhalb von 6 Stunden nach der Geburt für Säuglinge empfohlen wird, die mit ≥ 36 Schwangerschaftswochen mit mittelschwerer bis schwerer hypoxisch-ischämischer Enzephalopathie geboren wurden. Das aktualisierte Protokoll stärkt das klinische Mandat für spezialisierte Ganzkörperkühlgeräte und erhöht die Beschaffungsdringlichkeit für therapeutische Hypothermie-Geräte in Überweisungs-Neonatologischen Intensivstationen und Transportnetzwerken.
- Januar 2026: Die US-amerikanische Lebensmittel- und Arzneimittelbehörde erteilte die 510(k)-Zulassung für den tragbaren neonatalen Inkubator mOm Essential, der für die Thermoregulation von Frühgeborenen außerhalb konventioneller neonatologischer Intensivstationsumgebungen und zur Unterstützung der Mutter-Kind-Kolokalisation in verschiedenen Krankenhausumgebungen konzipiert ist. Die Zulassung validierte ein neues Versorgungsmodellsegment für tragbare Thermoregulationstechnologie in Märkten, in denen die Verfügbarkeit von neonatologischen Intensivstationsbetten eingeschränkt ist.
Berichtsumfang des globalen Marktes für neonatale Thermoregulation
Gemäß dem Berichtsumfang umfasst der Markt für neonatale Thermoregulation Geräte, Systeme und Zubehör, die zur Aufrechterhaltung und Überwachung der Körpertemperatur von Neugeborenen, insbesondere Früh- und untergewichtigen Säuglingen, eingesetzt werden. Der Markt umfasst Säuglingswärmer, Inkubatoren, Kühlsysteme, Wärmematratzen und Temperaturüberwachungslösungen, die zur Vorbeugung von Hypothermie oder Hyperthermie, zur Verbesserung neonataler Ergebnisse und zur Unterstützung der Versorgung in neonatologischen Intensivstationen und Entbindungsumgebungen konzipiert sind.
Der Markt für neonatale Thermoregulation ist nach Produkttyp, Technologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Inkubatoren, Strahlungswärmer, beheizte Matratzen und Auflagen, Temperaturüberwachungsgeräte, Wärmedecken und Matratzen, Säuglingswärmer und andere Produkttypen segmentiert. Nach Technologie ist der Markt in servogesteuerte Systeme, luftbasierte Systeme, wasserbasierte Systeme und hybride geschlossene Regelkreissysteme segmentiert. Nach Anwendung ist der Markt in Hypothermiemanagement, normale Thermoregulation, Hyperthermiemanagement, neonatologische Intensivversorgung und postnatale Versorgung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, neonatologische Intensivstationen, Fachkliniken und Heimversorgungsumgebungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Inkubatoren |
| Strahlungswärmer |
| Beheizte Matratzen und Auflagen |
| Temperaturüberwachungsgeräte |
| Wärmedecken und Matratzen |
| Säuglingswärmer |
| Andere Produkttypen |
| Servogesteuerte Systeme |
| Luftbasierte Systeme |
| Wasserbasierte Systeme |
| Hybride geschlossene Regelkreissysteme |
| Hypothermiemanagement |
| Normale Thermoregulation |
| Hyperthermiemanagement |
| Neonatologische Intensivversorgung |
| Postnatale Versorgung |
| Krankenhäuser |
| Neonatologische Intensivstationen |
| Fachkliniken |
| Heimversorgungsumgebungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Inkubatoren | |
| Strahlungswärmer | ||
| Beheizte Matratzen und Auflagen | ||
| Temperaturüberwachungsgeräte | ||
| Wärmedecken und Matratzen | ||
| Säuglingswärmer | ||
| Andere Produkttypen | ||
| Nach Technologie | Servogesteuerte Systeme | |
| Luftbasierte Systeme | ||
| Wasserbasierte Systeme | ||
| Hybride geschlossene Regelkreissysteme | ||
| Nach Anwendung | Hypothermiemanagement | |
| Normale Thermoregulation | ||
| Hyperthermiemanagement | ||
| Neonatologische Intensivversorgung | ||
| Postnatale Versorgung | ||
| Nach Endnutzer | Krankenhäuser | |
| Neonatologische Intensivstationen | ||
| Fachkliniken | ||
| Heimversorgungsumgebungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für neonatale Thermoregulation bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 2,03 Milliarden USD erreichen, ausgehend von 1,29 Milliarden USD im Jahr 2025 und 1,37 Milliarden USD im Jahr 2026 bei einer CAGR von 8,13 %.
Welche Produktkategorie führt den aktuellen Umsatz an?
Inkubatoren führten im Jahr 2025 mit einem Umsatzanteil von 40,13 %, da sie für das geschlossene Wärmemanagement in der hochakuten neonatalen Versorgung unverzichtbar bleiben.
Welche Technologie wächst bis 2031 am schnellsten?
Hybride geschlossene Regelkreissysteme werden voraussichtlich mit einer CAGR von 9,16 % wachsen, da Krankenhäuser auf eine einheitlichere und stärker automatisierte Temperaturkontrolle umsteigen.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird voraussichtlich das höchste Wachstum mit einer CAGR von 10,24 % bis 2031 verzeichnen, bedingt durch den Ausbau neonatologischer Intensivstationen und steigende erstmalige Gerätekäufe.