
中東およびアフリカのADAS市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
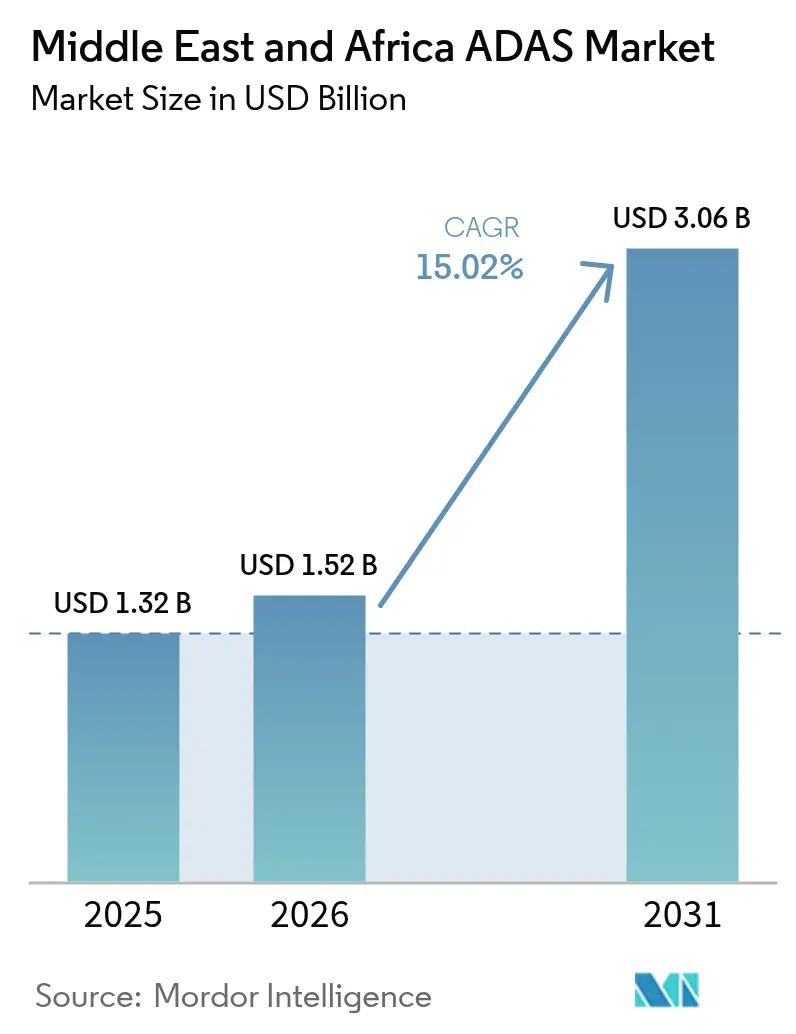
| 基準年の市場規模 (2025) | 1.32 十億米ドル |
| 市場規模 (2026) | 1.52 十億米ドル |
| 市場規模 (2031) | 3.06 十億米ドル |
| Growth Rate (2026 - 2031) | 15.02 % |
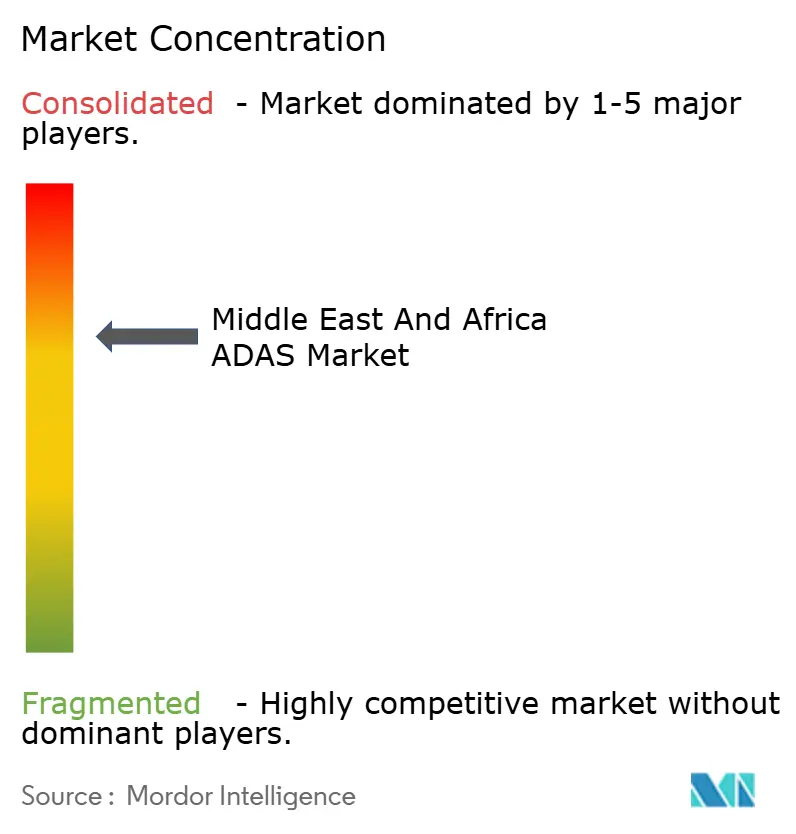
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるADAS中東・アフリカ市場分析
中東およびアフリカの先進運転支援システム市場は、2025年の13億2,000万米ドルから2026年には15億2,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)15.02%により、2031年には30億6,000万米ドルに達すると予測されています。この持続的な拡大は、湾岸諸国政府がADASを高額なプレミアム機能としてではなく、スマートモビリティ政策の不可欠な柱として位置づけていることを裏付けています。ドバイの2023年法律第9号やサウジアラビアのビジョン2030目標などの規制上の触媒、さらに自律走行技術コリドーへのソブリン・ウェルス・ファンドによる投資が、予測可能な需要パイプラインを創出しています。高温・粉塵に耐えるセンサーの革新、プレミアム車両の登録台数の増加、5G対応のV2X(車両・インフラ間通信)ネットワークの拡大が、当地域におけるADAS急速普及の商業的論理を強化しています。その結果、先進運転支援システム市場は、ハードウェア中心のパッケージから中東の運用環境に最適化されたソフトウェア定義プラットフォームへと進化しています。
レポートの主要な知見
- システムタイプ別では、駐車支援システムが2025年に29.12%の収益シェアでトップとなり、自動緊急ブレーキは2031年にかけて年平均成長率(CAGR)18.74%で拡大すると予測されています。
- センサー技術別では、カメラソリューションが2025年に42.75%のシェアを獲得し、ライダー(LiDAR)は年平均成長率(CAGR)18.96%と最も急速な成長を遂げ、2031年まで続く見通しです。
- 車両タイプ別では、乗用車が2025年に74.10%のシェアを占め、中型・大型商用車は予測期間において年平均成長率(CAGR)16.35%で成長する見込みです。
- 自動化レベル別では、レベル1の運転支援が2025年に56.85%のシェアを保持し、レベル2プラットフォームは2031年にかけて年平均成長率(CAGR)17.22%と最も強いモメンタムを示しています。
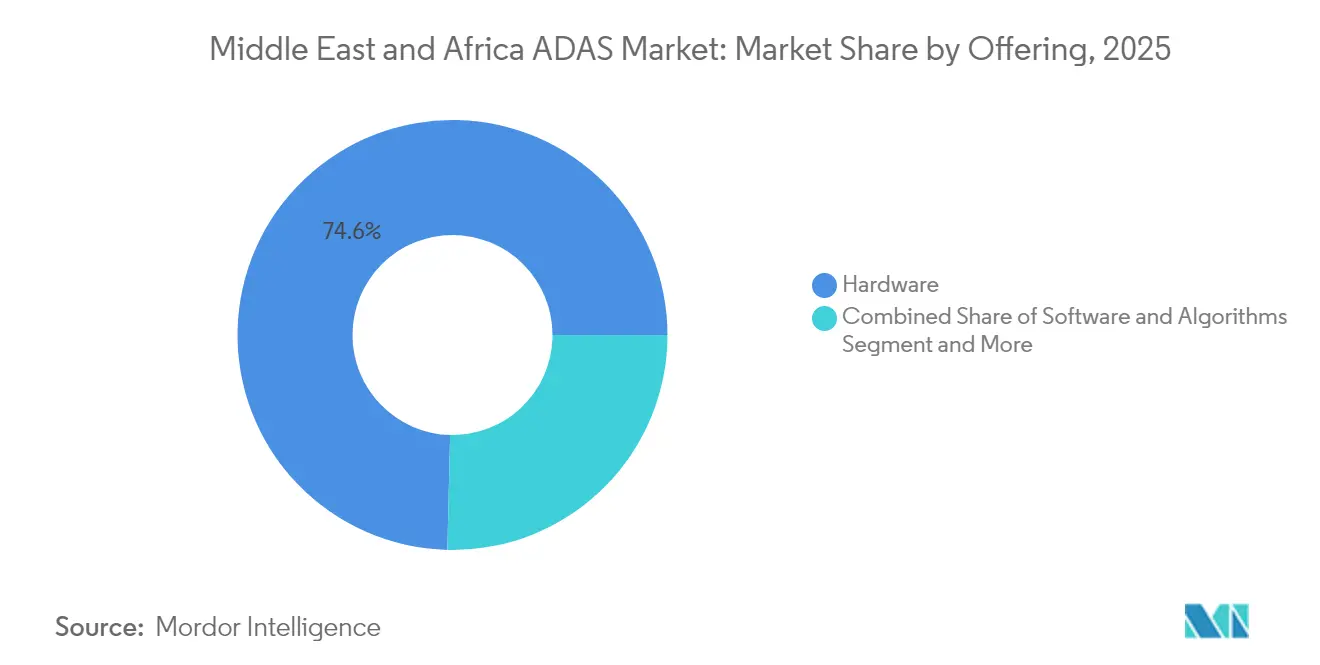
- 提供形態別では、ハードウェアコンポーネントが2025年収益の74.62%を占め、ソフトウェアおよびアルゴリズムは年平均成長率(CAGR)16.44%で上昇すると予測されています。
- 流通チャネル別では、OEM装着品が2025年に84.10%のシェアで支配的であり、アフターマーケットセグメントは年平均成長率(CAGR)16.71%で前進しています。
- 地域別では、サウジアラビアが2025年に地域シェア28.20%を占め、アラブ首長国連邦は2031年にかけて年平均成長率(CAGR)15.38%と最も高い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NCAP方式に準拠した安全規制の義務化 | +3.2% | UAE・サウジアラビアでの早期採用を伴う湾岸諸国 | 中期(2〜4年) |
| プレミアム車両へのL2+機能浸透 | +2.8% | UAE、サウジアラビア、カタールからエジプト・モロッコへの波及 | 短期(2年以内) |
| センサーコストの低下と現地組み立て | +2.1% | エジプト・モロッコの製造拠点、地域流通 | 中期(2〜4年) |
| スマートシティ向けV2X(車両・インフラ間通信)インフラコリドー | +1.9% | ドバイ、リヤド、NEOMのスマートシティプロジェクト | 長期(4年以上) |
| 安全パックのフリート標準化 | +1.7% | GCC(湾岸協力会議)全域および北アフリカの都市部 | 短期(2年以内) |
| ビジョン2030モビリティ技術ファンディング | +1.4% | サウジアラビアおよび地域への波及効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NCAMPスタイルの安全規制の義務化およびフリート装着義務
地域の交通省は現在、型式認定フレームワークにユーロNCAP相当の安全スイートを組み込んでいます。ドバイの道路交通局は大型トラックへのテレマティクス搭載を義務付け始めており、国連欧州経済委員会(UN ECE)の運転制御支援システム規制が調和のとれた技術規則を提供しています[1]「運転制御支援システム規制」、国連欧州経済委員会、unece.org。営業ライセンスがコンプライアンス遵守に依拠する度合いが高まるにつれ、フリート事業者はADAS導入スケジュールを加速させており、これがTier1サプライヤーにとって予測可能な収益源を創出しています。
プレミアム車両の普及によるL2+機能浸透の促進
裕福な湾岸諸国の消費者は、衝突回避機能やハイウェイパイロット機能をライフスタイルの表現として重視しています。HyundaiのIONIQシリーズや長安(チャンアン)などの中国ブランドは、上位グレードの標準装備として高速道路走行支援(Highway Driving Assist)や自動車線変更機能を搭載しています。このデモンストレーション効果が普及サイクルを短縮し、中間セグメントのOEMに低価格帯のL2パッケージ提供を促しています。
センサーコストの低下と現地組み立てインセンティブ
エジプトおよびモロッコの政府は、輸入関税の軽減と土地付与を現地電子機器コンテンツに紐付けています。レオニ(Leoni)による4,000万ユーロのワイヤリングハーネス工場への投資や、吉利汽車(Geely)のCKD組立施設が物流コストを削減し、リードタイムを短縮しています[2]「レオニ・エジプト・ワイヤリングハーネス工場」、MarkLines、marklines.com。部品の現地化は、ADASハードウェアが要求する精密なキャリブレーションを実施できる技術者基盤の育成にも寄与しています。
ADAS対応V2X(車両・インフラ間通信)インフラを可能にするスマートシティコリドー
NEOMやドバイの5Gコリドーを含むメガプロジェクトは、リアルタイムデータを送信する路側ユニットを備えた適応型交通信号ネットワークを統合しています。通信キャリア、Tier1、および自治体ITエージェンシーのパートナーシップが、協調車線合流や信号現示タイミング(Signal Phase Timing)アプリケーションに必要なレイテンシの閾値を実現します。管理されたテストベッドはサプライヤーの検証時間を短縮し、商用リリースサイクルを加速させています。
阻害要因のインパクト分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いシステムコストと可処分所得の格差 | -2.3% | 湾岸諸国を除くサブサハラアフリカ・北アフリカ | 中期(2〜4年) |
| キャリブレーションおよびサービスネットワークの未整備 | -1.8% | 中東・アフリカ全域の農村部、小規模都市部 | 長期(4年以上) |
| 高温・粉塵環境によるセンサー劣化 | -1.4% | 中東・アフリカ全域の砂漠地帯、特にサウジアラビア・UAE・エジプト | 短期(2年以内) |
| 関税変動とサプライチェーンの混乱 | -1.1% | 輸入依存市場、越境貿易コリドー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アフリカにおける高いシステムコストと可処分所得の格差
サブサハラ市場では、ADASの価格上乗せ分が新車請求書の5〜10%に相当する場合があり、自動車保有コストだけでも家計を圧迫している状況においては大きなハードルとなります。リフィットキットがかつてこのギャップを埋めていましたが、Mobileye が2024年にアフターマーケットプログラムから撤退したことで、低コストチャネルの重要な柱が失われました。現地の信用補助金や大幅な関税引き下げがなければ、大衆への普及は湾岸諸国と比べて遅れ続けます。
キャリブレーションおよびサービスネットワークの未整備
大都市以外における訓練を受けた技術者と専門機器の不足が修理を遅らせ、総所有コストへの不安を高めています。頻繁に発生する砂嵐と高い外気温がセンサーのずれを悪化させ、多くのワークショップが対応できないキャリブレーション作業を必要とします。この信頼性への懸念は、サービス能力のギャップが解消されるまで二次市場での購買意欲を低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
緊急ブレーキが安全の進化を牽引自動緊急ブレーキは、規制当局が前方衝突軽減を車検チェックリストに追加するにつれ、年平均成長率(CAGR)18.74%で拡大し、最大の増分価値をもたらしています。すでに主流となっている駐車支援技術は、ドバイやリヤドの密集した都市部が低速走行時の衝突不安を高めていることから、依然として29.12%のシェアを保持しています。Tier1サプライヤーはこれらの機能をバンドルすることで採用率を高め、先進運転支援システム市場のモメンタムを強化しています。
統合型安全スイートは、ブラインドスポット検知、アダプティブフロントライティング、ドライバーモニタリングカメラをますます組み合わせています。BoschなどのTier1はモジュラーハードウェアにAI知覚アルゴリズムを重ねることで、OEMがコストのかかる再設計なしにカスタマイズされたパッケージを展開できるようにしています。

注記: 個別セグメントのシェアはレポート購入時に提供されます


センサー技術別:
カメラの優位性にライダー(LiDAR)が挑戦カメラは引き続き経済的な主力であり、2025年収益の42.75%を支配しています。しかし、湾岸地域の事業者は眩しさと粉塵に悩まされており、ソリッドステート型ユニットが1チャンネルあたり500米ドル以下に低下するにつれ、ライダー(LiDAR)の年平均成長率(CAGR)18.96%を促進しています。4Dイメージング構成へのレーダーのアップグレードにより耐候性の高い物体分類が追加され、超音波センサーは低速の都市走行時に引き続き重要な役割を果たしています。
ソフトウェア定義アーキテクチャにより、OEMはアルゴリズムをOTA(無線通信)で改良し、地域の運転特性に合わせてセンサーフュージョンを最適化できます。この機能は、差別化の軸をハードウェアのコスト曲線からアップデート頻度とデータサイエンスの専門性へとシフトさせており、これは先進運転支援システム業界の特徴です。
車両タイプ別:
商用フリートが変革を牽引乗用車は2025年の先進運転支援システム市場規模の74.10%を占めていますが、商用フリートは年平均成長率(CAGR)16.35%と最も高い成長ロジックを提供しています。貨物会社は、保険料と運転手のダウンタイムを削減するため、テレマティクス連携のADASをリフィットしています。ドバイの大型トラックへのテレマティクス義務化が、コンプライアンス証明書を求める物流事業者の間で普及を加速しています。
ライドヘイリング企業はADASを活用して旅客安全ブランドを向上させ、衝突示談費用を削減しています。これらのプラットフォームが生成するフリートデータは、知覚スタックを洗練させる機械学習ループに供給され、サービス品質をさらに差別化して先進運転支援システム市場を推進しています。
自動化レベル別:
L2システムが規制上の勢いを獲得レベル1機能は依然として56.85%のシェアで支配的ですが、UN ECEの規制が設計検証ルールを明確化するにつれ、多機能レベル2パッケージは年平均成長率(CAGR)17.22%の見通しを示しています。VolkswagenとValeoおよびMobileye との協業は、2027年までに中間セグメントモデルで360度センサーカバレッジを目指しています。
ドライバーモニタリングカメラはL2パッケージにおいて義務化されつつあり、法的責任が注意深い人間に留まることを確保し、規制当局がハンズオフ走行車線を許可できるようにしています。
提供形態別:
ソフトウェアの成長が業界の進化を示すハードウェアは2025年収益の74.62%と最大の割合を占めており、先進運転支援システム市場シェアにおいて、すべての新型車両プラットフォームにおけるセンサー、電子制御ユニット(ECU)、ワイヤリングハーネスのコスト比重を反映しています。この優位性は、型式認定時に認証された物理コンポーネントを中心に安全機能をパッケージ化するOEMの設計選択を反映しています。
2025年においては規模が小さいものの、ソフトウェアおよびアルゴリズムは2026年から2031年にかけて年平均成長率(CAGR)16.44%と最も速い成長軌道を示しています。OTA(無線通信)アップデート機能、AI駆動の知覚スタック、サブスクリプション収益化がコードを戦略的資産へと高め、Aumovioなどのティア1がソフトウェア定義車両ロードマップへのピボットを促しています。
注記: 個別セグメントのシェアはレポート購入時に提供されます
流通チャネル別:
OEM統合とアフターマーケットの機動性工場装着システムは2025年の納入台数の84.10%を占め、インライン・キャリブレーション、サイバーセキュリティコンプライアンス、および厳格な品質管理が先進運転支援システム市場規模においてOEM装着品に有利に働いていることを示しています。この統合アプローチは、将来の機能アップグレードを合理化する協調的な保証カバレッジとライフサイクルデータ収集もサポートしています。
アフターマーケットセグメントは今日では少数派を占めるにすぎませんが、2031年にかけて年平均成長率(CAGR)16.71%と最も急速な進展を記録しています。中型・大型車両のフリートリフィット、資産寿命の延長、規制コンプライアンスの義務化が、Mobileye の2024年のリフィットプログラム撤退後も需要を支えています。専用キャリブレーションツールに投資する独立サービスプロバイダーは、特にダウンタイムコストがリフィット費用を上回る商用車コリドーにおいて、この上昇局面を捕捉できる立場にあります。
地域分析
湾岸および北アフリカADAS市場
サウジアラビアは、ビジョン2030のADASおよび自律モビリティに関する明確なマイルストーンを背景に、2025年の収益の28.20%を占めている。NEOMはPony.aiとの1億米ドルの合弁事業により、レベル4ロボタクシーのテストベッドを提供している。UAEは、ドバイが2030年でに移動の25%を自律化するという目標を掲げており、15.38%のCAGRを記録している。北アフリカの製造スキームは手頃な価格の実現に貢献しているが、所得格差を迅速に解消することはできず、プレミアム層以外での大衆普及は遅れるだろう。
アラブ首長国連邦ADAS市場
アラブ首長国連邦は規制上のサンドボックスとして機能しており、WeRide、Baidu、Uberによるパイロットプロジェクトの承認を迅速に進めている。連邦法制は統一されたコンプライアンスの枠組みを提供し、サプライヤーが7つの首長国全体でスケールメリットを享受できるようにしている。拡大する5Gおよび路側センサーグリッドは、協調型認知アプリケーションに必要な低遅延バックボーンを供給している。
北アフリカおよびアフリカ南部ADAS市場
湾岸地域を超えて、エジプトとモロッコはサプライヤーパークへのインセンティブを優先し、ADASの配線、カメラブラケット、ECUをCKDラインに統合している。この現地化により輸入関税が削減され、大陸間貿易圏との整合が図られ、マスマーケット向けトリムの小売価格が段階的に低している。南アフリカの確立された輸出基盤はエンジニアリング人材を提供しているが、米国の関税リスクが投資の勢いを抑制している。
規制環境
ADAS搭載車両に対するGCCの車両安全要件は、UN/ECEに準拠したGSO採用基準への依拠を強めており、技術的コンプライアンスを厳格化しつつ、国境を越えた調和を進めている。主な基盤には、自動運転車線維持システム(ALKS)に関するECE R157:2024のGSO採用(2024年1月31日採用)、自動運転試験シナリオに関するISO 34502:2024(2024年10月14日採用)、およびISO 21448:2025(SOTIF)(2025年10月14日採用)が含まれる。これらの規格が相まって、認可プロセスはシナリオベースの検証と、認知・意思決定スタックに関する意図された機能の安全性(SOTIF)の証拠へと移行している。
各国の枠組みも、自動運転およびADAS対応車両群に対する許認可・運用面の層を追加している。ドバイ行政決議第(939)号2025年(2025年11月10日発効)は、自動運転車の認証およびRTA承認技術文書要件を正式化し、一方サウジアラビアは2025年7月17日のSASO理事会による自動運転車技術規則の承認により、国家的枠組みを前進させた。同時に、2026年1月1日からのUAEにおけるユーロ6b排出基準への移行といった規制更新は、プラットフォームの更新サイクルや型式認証計画に影響を与え、ADASハードウェアとコンプライアンス文書をエンドツーエンドで管理できるOEM適合統合を後押ししている。
バリューチェーン分析
MEAのADASバリューチェーンは、センサー(カメラ、レーダー、LiDAR、超音波)、ECU、ブレーキおよびステアリングのアクチュエーション、組込みソフトウェアを供給するグローバルティア1企業が主導し、OEMがこれらを工場装着パッケージに統合することで、地域の設置形態の大部分を占めている。下流では、キャリブレーションおよびサービス能力(フロントガラス交換、カメラ/レーダーのアライメント、ECUフラッシング、診断)が、主要都市以外では制約要因として残っている。この力学により、ディーラー網および認定マルチブランド工場がADASの稼働率維持において中心的な役割を保っている。
上流および中流工程の現地化は、ワイヤーハーネス、ブラケット、ECU、サブアセンブリの生産地とその国境を越えた流通に影響を与える、アフリカ全域および準地域的な貿易・産業政策の基盤に形づくられている。2026年2月、アフリカ連合はAfCFTA自動車原産地規則を承認し、無関税・無数量制限待遇の対象となる最低40%の原産材料含有率基準を設けたことで、純粋な組立に対して現地付加価値を深化させる具体的な動機を生み出した。エジプトもまた、国家自動車産業開発プログラムを通じて現地化を推進しており、年間10万台の目標および2030年までに60%の現地調達率目標を掲げ、OEM適合システム向けのADAS配線および電子統合に関連するサプライヤーパーク活動を支えている。
競合環境
市場の主導権は純粋なハードウェアベンダーから垂直統合型プラットフォームプレーヤーへと移行しています。Autoliv、Aumovio、ZFは依然として拘束技術で優位を保ちますが、WeRideやPony.aiなどの中国の挑戦者が湾岸のソブリン・ウェルス・ファンドの資金を得てフルスタックソリューションを展開しています。Volkswagen・Valeo・Mobileye連合に代表されるようなソフトウェア中心の提携において統合が顕在化しており、知覚アルゴリズム、ドライバーモニタリングロジック、OTAパイプラインがターンキーのレベル2+スイートに結合されています。
砂漠環境向けに調整された知覚技術、現場キャリブレーション、サイバーセキュリティ認証を習得したサプライヤーが優位性を確保します。DENSOのOnsemi(オンセミ)への出資が示すように、半導体サプライの戦略的管理はチップ不足の変動リスクを軽減します。OTAによる機能ライセンスが成熟するにつれ、定期的なソフトウェア収益がECUの部品表(BOM)への利益依存を低下させ、先進運転支援システム市場全体で持続可能な収益軌道を支えます。
中東およびアフリカのADAS業界リーダー
Robert Bosch GmbH
Continental AG
Mobileye
Autoliv AB
Hyundai Mobis Co.
- *免責事項:主要選手の並び順不同
中東およびアフリカADAS市場
- Autoliv AB
- Robert Bosch GmbH
- Continental AG
- Hyundai Mobis Co.
- Aptiv PLC
- Mobileye (Intel)
- ZF Friedrichshafen AG
- DENSO Corporation
- Valeo SA
- Magna International
- HELLA GmbH & Co. KGaA
- Veoneer

市場機会と将来展望
UAEおよびサウジアラビアにおける政府主導の自動運転モビリティプログラムは、試験運用を、ADASセンサー、認知ソフトウェア、キャリブレーションサービスに対する体系的な需要へと転換させつつあり、特に大衆向け車両群において完全自動運転に先行するL2機能スタックにおいて顕著である。2025~2026年の実績としては、ドバイRTAによるUberおよびWeRideとの自動運転車パイロット運用に関する覚書(2025年6月)、およびアブダビ・モビリティ(統合交通センター)による完全無人運転レベル4自動運転車の商用運用開始発表(2025年11月)が挙げられる。これらのプログラムは、GCC規格に準拠した砂漠仕様のセンシングおよび検証アーティファクトを提供できるティア1企業やインテグレーターにとって、短期的な事業機会を生み出している。
貨物・物流分野での導入も、安全コンプライアンス、稼働率、保険会社要件が乗用車以外への利用を後押しする普及経路を開いている。2026年2月、アブダビ・モビリティは、カリファ経済特区アブダビ(KEZAD)において、同地域初となる自動運転物流・貨物トラックの試験運用を監督し、前方衝突緩和、運転者監視、センサー冗長性への需要を高める利用事例を浮き立たせた。同時に、ECE R157:2024やISO 34502:2024、ISO 21448:2025(SOTIF)といったGSO準拠規格の拡大は、試験、検証、市場内再キャリブレーションのエコシステムに対する機会を広げており、サービス能力とシナリオベースの検証が、OEM適合品とプロフェッショナル取付後付け解決策との差別化に影響を与え得る。
Recent Industry Developments in 中東およびアフリカADAS市場
- 2026年2月:アブダビ・モビリティ(統合交通センター)は、スマート・自律システム評議会の支援を受け、アブダビでのTesla Advanced Self-Driving(監督下)道路試験の監督を開始した。本プログラムは、実際の交通条件下でADAS性能を検証するための規制当局監督下の経路を確立し、OEM適合展開全体にわたる準拠試験、キャリブレーション、安全文書化への需要を強化する。
- 2025年6月:ドバイ道路交通局(RTA)は、Uber TechnologiesおよびWeRideと覚書を締結し、ドバイにおける自動運転車の試験運用を開始した。この取り組みは、ドバイの地域テストベッドとしての役割を強化し、ADAS対応車両、マッピング、車両運用ツールをより多く市場に取り込み、現地統合およびサービス要件の加速を促す。
- 2024年1月:GCC標準化機関(GSO)は、自動運転車線維持システム(ALKS)を対象とするECE R157:2024を採用した。この措置は高度運転支援機能に関する技術規則を強化し、OEMおよびサプライヤーがGCC市場全体でADASアーキテクチャおよび検証プロセスをUN/ECE型要件に整合させることを促した。


中東およびアフリカADAS市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、中東・アフリカ全域の路上走行車両においてレベル1およびレベル2の運転支援機能を実現するために使用される、ADASハードウェアモジュールおよびそれらのモジュールとともに販売される組込み制御ソフトウェアから生じる収益を市場の対象とする。
範囲の除外事項:センシングハードウェアの追加や交換を伴わない、無線経由(OTA)で提供されるソフトウェアのみの機能アンロックは除外する。
セグメンテーション概要
- システムタイプ別
- 駐車支援システム
- アダプティブフロントライティング
- ナイトビジョン
- ブラインドスポット検知
- 車線逸脱警報
- 自動緊急ブレーキ
- ドライバーモニタリングおよび眠気検知
- センサー技術別
- レーダー(24 / 77 / 79 GHz)
- カメラ(モノ、ステレオ、サラウンド)
- ライダー(LiDAR)(ソリッドステート、メカニカル)
- 超音波および赤外線
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車およびバス
- 自動化レベル別
- L1(運転支援)
- L2(部分自動化)
- L2+(高度部分自動化)
- 提供形態別
- ハードウェア(ECU、センサー)
- ソフトウェアおよびアルゴリズム
- 統合およびキャリブレーションサービス
- 流通チャネル別
- OEM装着品
- アフターマーケットリフィット
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- 南アフリカ
- エジプト
- モロッコ
- ナイジェリア
- その他の中東・アフリカ地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、仮定をインタビューによって検証する前に、地域のADASに関する初期需要プールを構築するために用いられた。OICAの車両生産統計、安全システムに関連するUNECEの車両規制文書、接続型安全機能に影響を与え得る通信インフラの整備状況に関するITUの更新情報、事故および取締り動向に関する各国運輸当局・道路安全機関などの公開データソースを利用した。
また、入手可能な範囲で税関・貿易関連の発表資料、熱・埃条件下でのADASセンサー性能に関する査読済み論文を精査し、OEMおよびサプライヤーの年次報告書、投資家向け説明資料、プログラム発表や機能普及に関する信頼性の高い自動車業界メディアの論評も参照した。企業財務のマッピングおよび特許動向の確認には、企業財務情報に特化した有料データベースサービス、および小規模ながら活発な技術出願企業を見落とさないための別途の有料特許データベースを利用した。これらのソースは例示的なものであり、データ収集、仮定の検証、未解決事項の明確化のために、他の公開情報源および有料参考資料も利用した。
一次インタビューおよび調査
中東・アフリカ地域の自動車メーカー、輸入業者、ディーラー、フリート運営者、安全性専門家、ADAS技術専門家に対して、インタビューおよび調査を実施しています。彼らの意見は、二次データの検証、機能搭載状況、アフターマーケット需要、価格設定、交換時期の明確化に役立ちます。これらの議論はまた、公開データやサプライヤー開示情報が不完全な場合の最終的な市場見解の三角検証にも役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | CXO:15% |
| ミドルティア:50% | 機能/部門責任者:30% |
| 小規模事業者:20% | マネージャー:55% |
市場規模算定と予測
規模算定モデルは、車両保有台数の増加および新規登録台数を、地域全体の乗用車および商用車向けの対象ADAS装着プールに変換するトップダウン型の需要再構築から始まる。このプールを設定した後、機能普及率と車両当たりの平均コンテンツを適用して収益を推定し、その後、レーダー、カメラ、超音波、センサーフュージョンECUについてサンプル抽出したASPと推定台数を用いた選択的なボトムアップ検証によって、総計を裏付ける。
モデルで使用される主要な入力項目には、車両タイプ別の新車販売台数と構成比、レベル1およびレベル2機能の採用率、車両当たりの平均センサー数、センサータイプ別の価格動向(関連する場合は現地関税の影響を含む)、工場装着と専門店による後付けの比率が含まれる。現地の直接データが不足している場合は、類似の車両プログラムからの代理指標を用いてギャップを処理し、その後インタビューでのフィードバックに基づいて調整した上でモデルに反映した。
予測に際しては、車両販売、安全機能の普及、想定される価格低下を対象としたシンプルな多変量回帰の重ね合わせによって補完されたシナリオ分析を用い、その後、規制のタイミングやOEMのプラットフォーム更新サイクルに関する専門家の見解によって精緻化した。最終的な予測経路は、同地域における類似の安全技術の現実的な導入速度と一致した場合にのみ採用された。
データ検証と更新サイクル
出力結果は、推定センサー出荷量、既知のプラットフォーム発表、チャネル関係者から共有されたASP変動の方向性などの独立した市場シグナルと照合することで検証される。結果に不整合が見られた場合には、仮定を再検討し、異常な変動にフラグを立て、その差異を説明できる回答者への追跡調査を実施した。
承認前に、モデルおよび主要な仮定は複数段階の社内レビューを経ることで、計算ロジック、単位、および通貨換算のタイミングの一貫性を確保する。レポートは年次で更新され、主要な出来事が車両需要やADAS装着動向に重大な影響を与える場合には、期中での更新も行われる。納品直前には最終確認を行い、クライアントが最新の動向を反映した最新版を受け取れるようにする。
Mordor Intelligenceの中東・アフリカADAS市場規模の他公表推定値との比較
中東・アフリカにおけるADASの公表市場規模は、同一の製品範囲を対象としているように見えても、大きく異なることがある。この差異は通常、ADAS収益として何を計上するか、規模算定に使用する年、そして価格設定と普及率が予測にどのように反映されるかによって生じる。
また、範囲の境界に起因する差異もあり、一部の推定値はソフトウェアのみのアップグレードや隣接する車載電子機器を含める一方、他の推定値は実際の車両販売やトリムレベルの入手可能性と照合せずに、より速い採用を仮定している。通貨のタイミングも結果に影響を与えることがあり、特に現地通貨が米ドルに対して変動する場合や、換算レートを年内の異なる時点で採用する場合に生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.32 B (2025) | |
| グローバル・コンサルタンシーA | USD 4.58 B (2025) | より広範な車載電子機器コンテンツやソフトウェアのみの機能アクティベーションをADASとして計上している可能性が高く、現地の装着構成に基づかず、車両当たりのセンサーコンテンツをより高く想定している可能性がある。 |
| 地域コンサルタンシーB | USD 3.50 B (2024) | 異なる基準年を使用しており、より集約された地域全体の数値を提示しているように見え、乗用車と商用車の前提を混在させ、センサータイプ別の価格曲線ではなく一律のASPを適用している可能性がある。 |
表は大きな差異を示しており、Mordor Intelligenceのモデルでは、市場はADASハードウェアモジュールおよびそれらのモジュールに紐づく組込み制御ソフトウェアに限定され、ソフトウェアのみのアップグレードは除外されているため、より広範な定義と比較して計上される収益が減少する。範囲を一定に保った場合、残りの差異は主に、普及率がどれほど急速に上昇すると想定されているか、そして価格が時間の経過とともにどのように換算・低下していくかに起因し、これらは明確な入力項目に遡って追跡できる要素である。


レポートで回答されている主要な質問
中東およびアフリカのADAS市場の現在の規模はどのくらいですか?
先進運転支援システムの市場規模は2026年に15億2,000万米ドルです。
地域のADAS市場は2031年までにどの程度成長しますか?
ADAS市場は年平均成長率(CAGR)15.02%で拡大し、2031年には30億6,000万米ドルに達すると予測されています。
最も急速に成長しているセンサー技術は何ですか?
ライダー(LiDAR)ソリューションは、粉塵と眩しさへの耐性に牽引されて年平均成長率(CAGR)18.96%で進展しています。
なぜ商用フリートはADASに投資しているのですか?
フリート事業者は、保険支払いの削減、運転手の定着率の改善、規制コンプライアンスインセンティブを通じてメリットを定量化しています。
現地製造はADASの価格の手頃さにどのような影響を与えますか?
エジプトおよびモロッコにおけるワイヤリングハーネス、ECU、CKD工場の新設が輸入関税と物流コストを削減し、北アフリカ全域で小売価格を段階的に引き下げています。
最終更新日:



