
マネージド・シークレット管理サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.55 十億米ドル |
| 市場規模 (2032) | 7.39 十億米ドル |
| 成長率 (2027 - 2032) | 16.26 % |
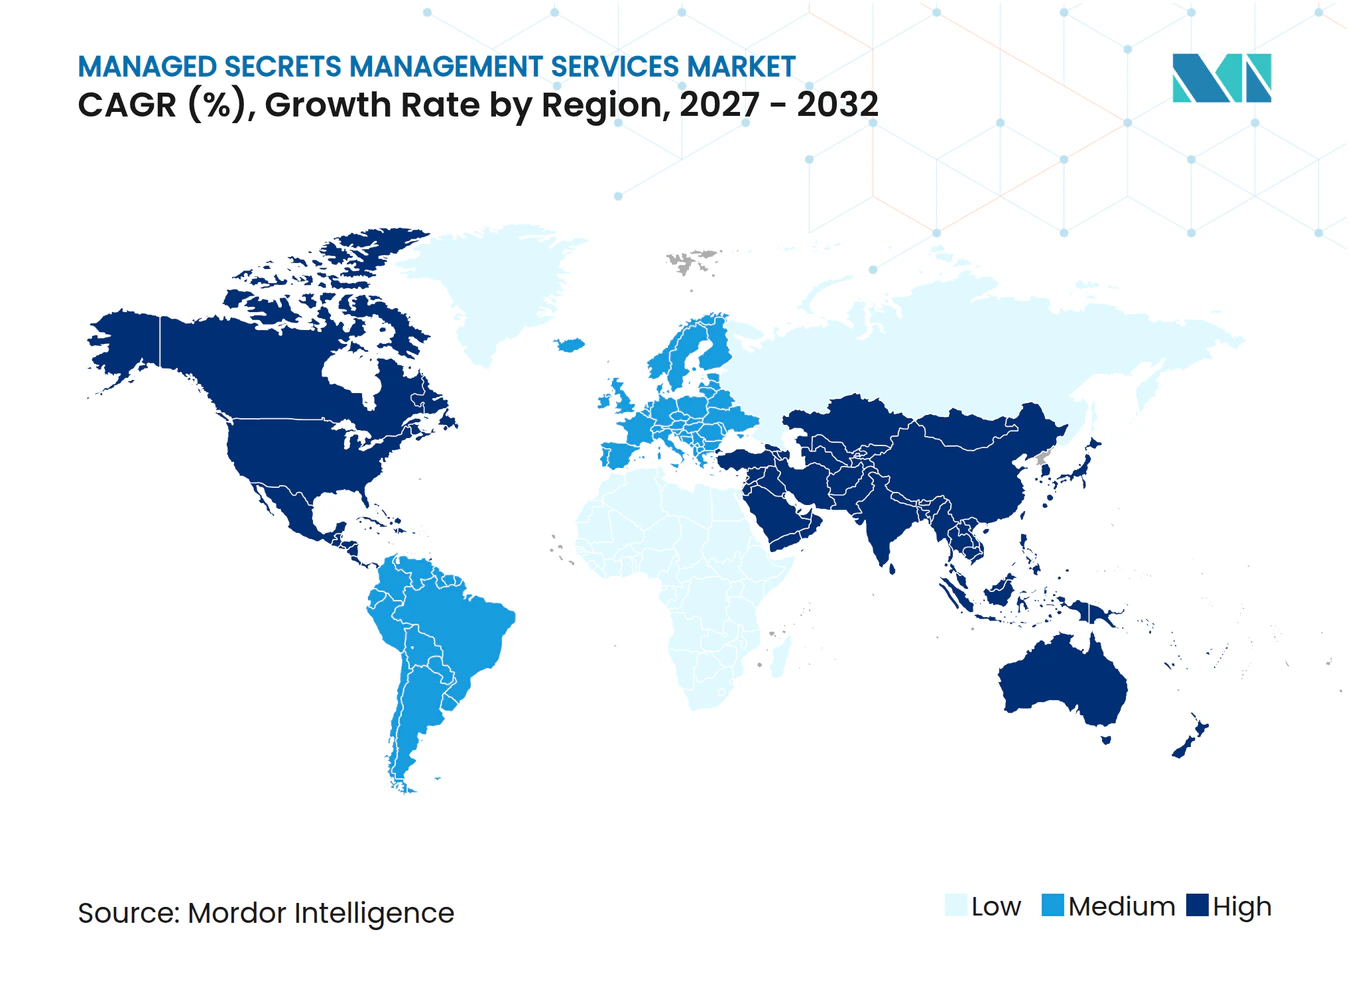
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・シークレット管理サービス市場分析
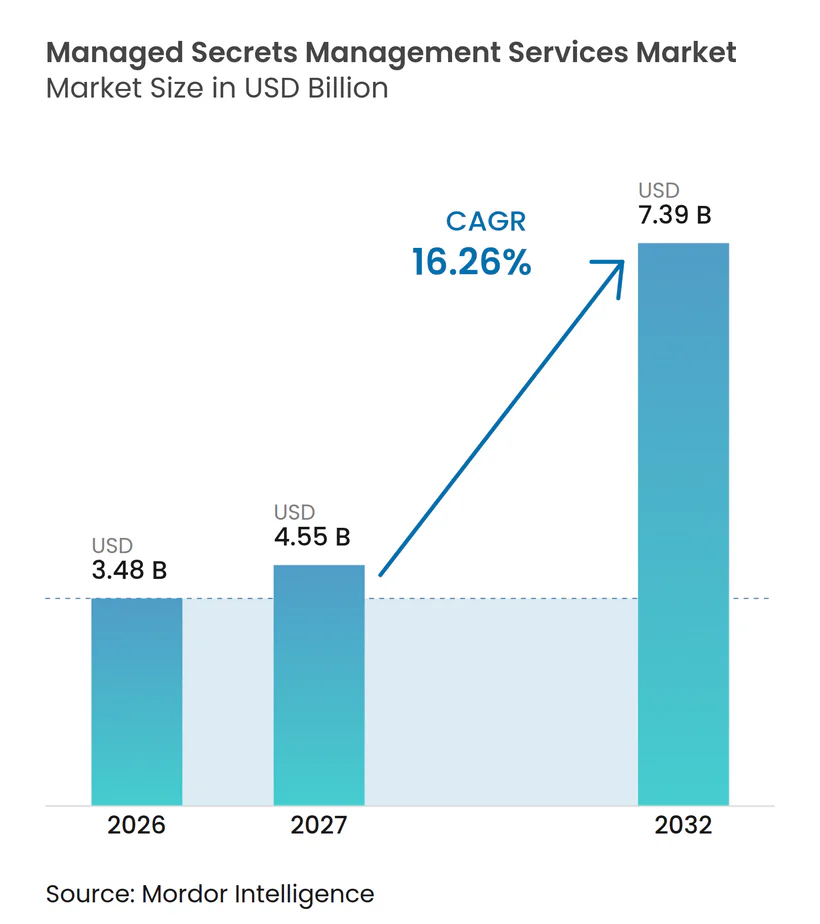
マネージド・シークレット管理サービス市場は、2026年の3.48 ビリオン 米ドルおよび2027年の4.55 ビリオン 米ドルから2032年には7.39 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 16.26%を記録すると予測されています。マネージド・シークレット管理サービス市場は、DevOpsプラクティスの急速な普及、マルチクラウド運用、および頻繁な管理が必要なマシンアイデンティティによって形成されています。組織は多くの内部チームが追跡・ローテーション・保護できる速度を超えてクレデンシャルを生成しています。IBMは2025年2月にHashiCorp, Inc.を64億 米ドルで買収完了し、Palo Alto Networksは2026年2月にCyberArkの買収を完了し、シークレットガバナンスをコアのアイデンティティおよびクラウドセキュリティプラットフォームに近づけました。マネージド・シークレット管理サービス市場はまた、規制環境における監査可能なアクセス、ローテーション、および最小権限制御の要件からも恩恵を受けています。レガシー統合作業、専門スキル不足、および導入コストは、特に古いアプリケーション資産を持つ組織における一部の採用をいまだ遅らせています。
主要レポートの概要
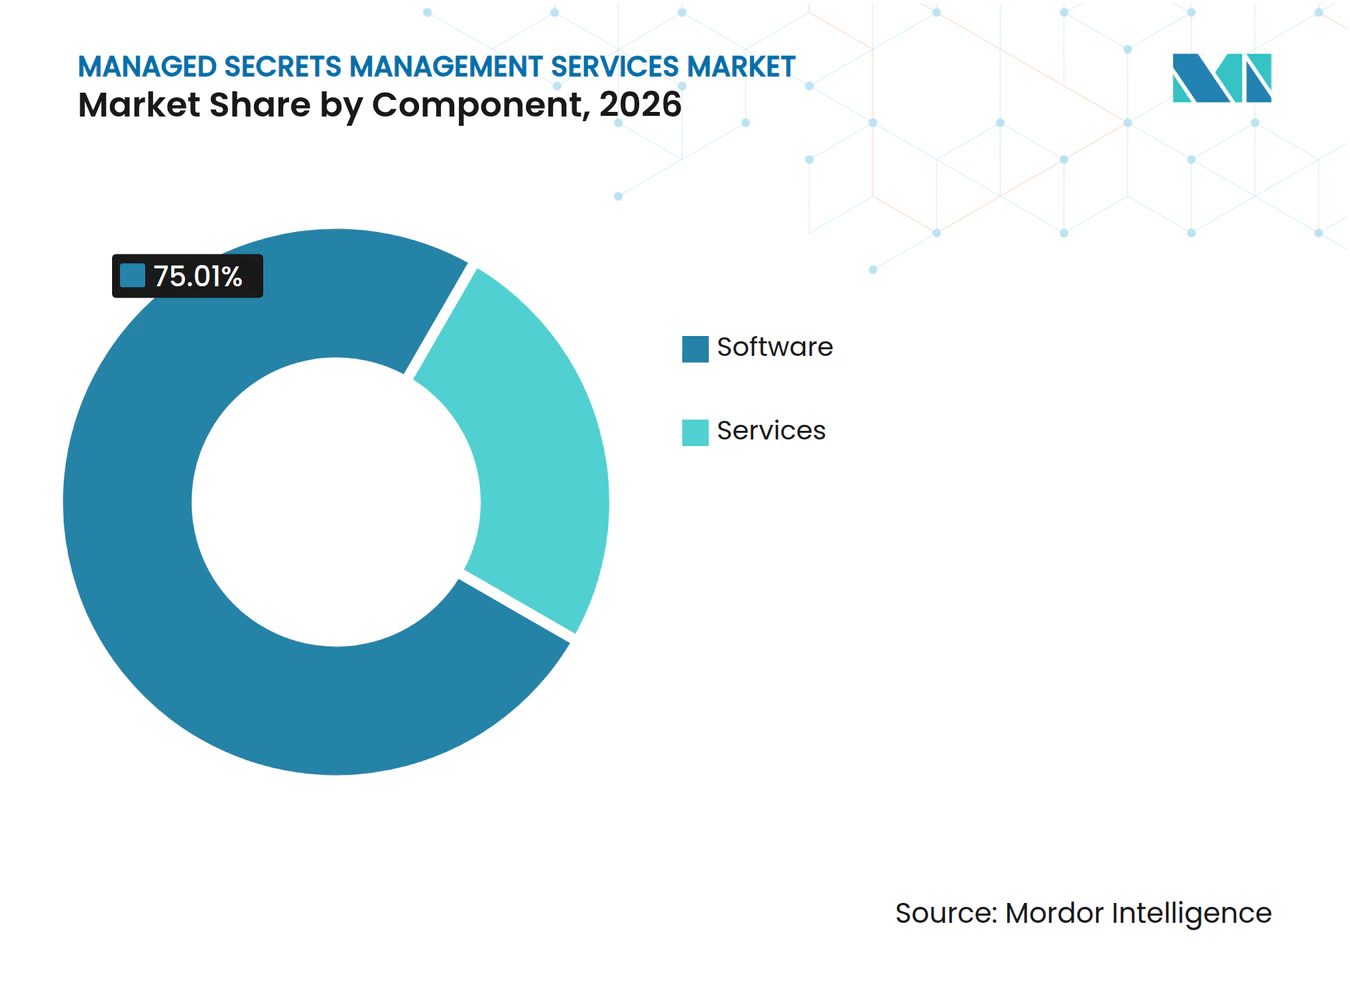
- コンポーネント別では、ソフトウェアが2026年のマネージド・シークレット管理サービス市場シェアの75.01%を占め、サービスは2032年までCAGR 17.89%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年のマネージド・シークレット管理サービス市場シェアの70.66%を占め、2032年までCAGR 17.76%で拡大すると予測されています。
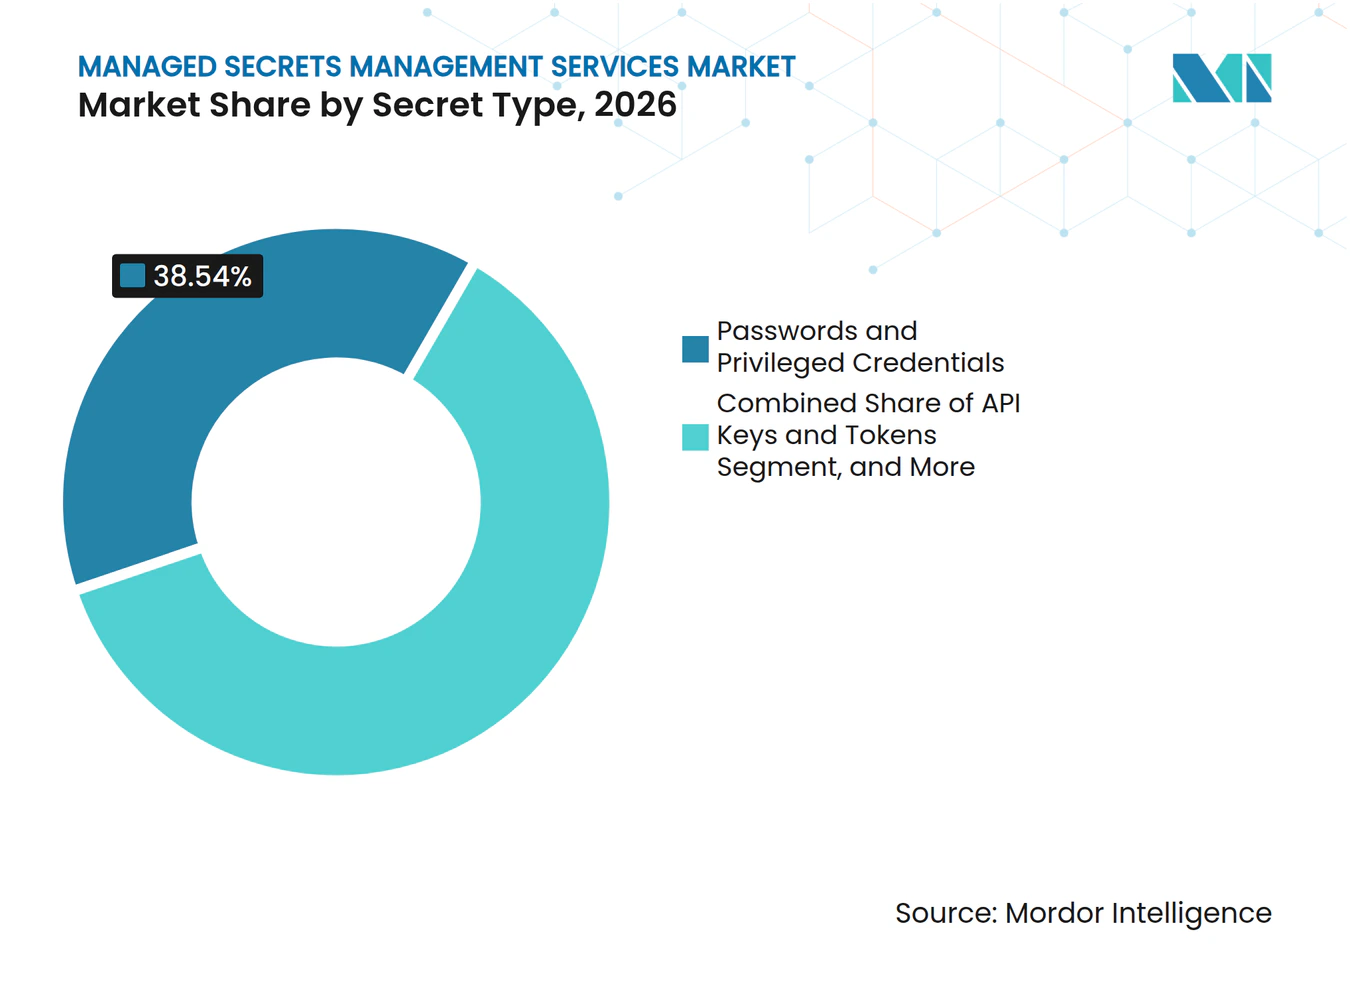
- シークレットタイプ別では、パスワードおよび特権レデンシャルが2026年に38.54%のシェアを占め、APIキーおよびトークンは2032年までCAGR 17.88%で拡大すると予測されています。
- 最終用途産業別では、BFSIが2026年に26.03%のシェアを占め、ITおよびテレコムは2032年までCAGR 17.67%で拡大すると予測されています。
- 地域別では、北米が2026年に45.54%のシェアを占め、アジア太平洋地域は2032年までCAGR 17.77%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| DevOpsおよびCI/CDパイプラインの拡大 | +3.2% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| マルチクラウドおよびハイブリッドクラウドの複雑性 | +2.8% | グローバル、アジア太平洋地域が中核、中東およびアフリカへの波及 | 中期(2〜4年) |
| マシンアイデンティティおよびAPIワークロードの拡大 | +2.5% | グローバル、北米およびアジア太平洋地域が主導 | 中期(2〜4年) |
| ローテーション・監査可能性・最小権限関する規制要件 | +2.1% | 北米およびEU、アジア太平洋地域への波及 | 中期(2〜4年) |
| AIエージェントクレデンシャルガバナンス | +1.8% | グローバル、北米およびシンガポールで早期の利益 | 長期(4年以上) |
| シークレットレス・ワークロード認証および短命クレデンシャル | +1.4% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DevOpsおよびCI/CDパイプラインの拡大
継続的インテグレーションと継続的デリバリーにより、クレデンシャルは日常的なソフトウェアデリバリーの重要な要素となっています。開発チームはリリースパイプラインのスピードに合わせてシークレットを注入・ローテーション・ログ記録する必要があります。2025年のACM研究は、クラウド環境全体にわたる断片化されたアクセス制御を持続的なAPIセキュリティ上の懸念として特定し、シークレットボールトおよびポリシー・アズ・コードを重要な保護手段として示しました。[1] メガロドンキャンペーンは6時間以内に5,561のGitHubリポジトリにわたって5,718件の悪意あるコミットを注入し、パイプラインの脆弱性が悪用される規模を露呈させました。OWASPは脆弱なクレデンシャル衛生と不十分なアイデンティティおよびアクセス管理をCI/CDセキュリティの重大リスクとして挙げています。HashiCorp, Inc.は2025年9月にリアルタイムのシークレット検出とJiraスキャンのためのVisual Studio Codeプラグインを追加し、開発者がコードを作成・管理する時点に近い箇所への検出の組み込みを進めました。
マルチクラウドおよびハイブリッドクラウドの複雑性
マネージド・シークレット管理サービス市場は、組織がAWS、Azure、およびGoogle Cloud Platform全体で運用することで支援を受けています。各プラットフォームはクレデンシャルのバージョン管理、削除、および復旧に対して異なるアプローチを採用しており、一貫したポリシーの維持をより困難にしています。GitGuardianは、2022年に漏洩したシークレットの70%が2年後も有効であったと報告しており、未解決のクレデンシャルがいかに長期間にわたって露出し続けるかを示しています。[2] ISACAは、CI/CDファイルにハードコードされたAPIキーがSOXおよびPCI DSS準拠に関連する全社的な近代化作業につながった2026年の監査ケースを説明しました。Akeylessは2025年7月に、既存のAWS Secrets Managerデプロイメントの置き換えを顧客に求めることなく、集中型ポリシーとクレデンシャル同期をサポートするためのAWS統合を発表しました。このアプローチは、共通のコントロール層を必要としながらも移行中に既存のクラウド運用を停止できない購入者に関連しています。
マシンアイデンティティおよびAPIワークロードの拡大
マネージド・シークレット管理サービス市場は、アプリケーション、サービス、API、および自動化れたワークロードによって使用されるクレデンシャルの増加する量に対応しています。クラウドセキュリティアライアンスの2026年ガイダンスは、自律システムを採用する組織にとって、非人間アイデンティティとエージェント型AIガバナンスをセキュリティ優先事項として特定しています。[3] Kongは2025年10月に、マシン間のAPIアクセスを人間のアイデンティティに使用されるものと同じコントロールプレーンのもとに置くためのKong Identityを導入しました。非人間アイデンティティ管理グループは、APIキー、クライアントシークレット、およびトークンに対して正式な所有権、スコープ、有効期限、および失効を推奨しています。これらの要件は、クレデンシャルを単に保存するだけでなく、そのライフサイクル全体を通じて管理できるサービスを優遇します。ソフトウェアシステムがより多くのサービスと環境にわたってマシンクレデンシャルを使用するにつれて、この必要性はより緊迫したものになっています。
ローテーション・監査可能性・最小権限に関する規制要件
コンプライアンス義務により、サービスアカウントおよびその他の非人間クレデンシャルに対する文書化されたコントロールの必要性が高まっています。PCI DSS要件8.6.3は2025年3月31日に義務化され、リスクに基づいてアプリケーションおよびシステムアカウントのパスワードとパスフレーズを定期的に変更することを求めています。DORAは欧州の金融機関およびICTプロバイダーを対象とし、NIS2はエネルギー、輸送、ヘルスケア、デジタルインフラストラクチャなどのセクターにセキュリティ要件を拡大しています。これらの規則により、監査中に非公式のクレデンシャル慣行を守ることがより困難になっています。マネージドプロイダーはボールト運用、ポリシーコントロール、レポーティング、およびアクセスレビューをサービスモデルとして組み合わせることができます。したがって、マネージド・シークレット管理サービス市場は、コンプライアンス業務とセキュリティ運用が密接に関連しているBFSIおよびヘルスケアにおいて特に重要です。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーアプリケーション統合の複雑性 | -1.5% | グローバル、特に北米および欧州 | 中期(2〜4年) |
| 高い総所有コストと専門サービスの負担 | -1.2% | グローバル、南米およびアフリカで最も深刻 | 中期(2〜4年) |
| シークレットガバナンスおよび暗号化スキルの不足 | -0.9% | グローバル | 長期(4年以上) |
| ベンダーロックインおよびボールト移行リスク | -0.7% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーアプリケーション統合の複雑性
多くの組織は、APIベースのシークレット注入が一般的になる以前に設計されたコアバンキングシステム、産業制御プラットフォーム、およびエンタープライズリソープランニングシステムを依然として運用しています。これらのシステムは大幅な再設計なしには動的クレデンシャルを受け入れられない場合があります。HashiCorp, Inc.は2025年に、一部のレガシーシステム、SaaS API、およびデータベースが動的クレデンシャルをサポートしていないため、すべての静的シークレットを排除することは多くの組織にとって依然として目標であると述べました。移行は数年がかりの作業になる可能性があり、マネージドサービスの収益を遅らせ、実装作業を増加させます。移行期間中、組織は並行したクレデンシャルストアを必要とする場合があり、一時的に監視が必要な箇所の数を増やす可能性があります。古いミドルウェア用のコネクタとアダプタを持つプロバイダーは、完全なアプリケーション再エンジニアリングが実用的でない場合に優位性を持ちます。
高い総所有コストと専門サービスの負担
エンタープライズデプロイメントには、インフラストラクチャ、経験豊富な人材、ポリシーガバナンス、監査記録、およびインシデント対応プロセスが必要です。これらの要件により、マネージド・シークレット管理サービス市場はセキュリティ予算が限られた中規模企業にとってアクセスしにくくなる可能性があります。Doppler Technologies, Inc.は2025年に、手動ローテーションと環境同期は急速に変化する開発環境ではスケールしないと指摘しましたが、自動化には初期投資とエンジニアリングスキルの両方が必要です。コスト負担は、組織がHashiCorp Vault、AWS Secrets Manager、Azure Key Vault、およびGoogle Cloud Secret Manager全体で複数のボールトを運用している場合に高くなります。各プラットフォームは個別の運用知識とガバナンス手続きを必要とする場合があります。運用、ポリシーコントロール、およびコンプライアンスレポーティングをパッケージ化したサブスクリプションサービスはこの負担を軽減する可能性がありますが、切替コストは依然として障壁となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが基盤を提供し、サービスがデリバリーを拡大ソフトウェアは2026年の総収益の75.01%を占め、ボールトエンジン、プラットフォームライセンス、およびラフサイクル自動化への確立された支出を反映しています。ソフトウェア層はアプリケーションと環境全体でクレデンシャルの作成、保存、ローテーション、および監査をサポートします。サービスは2027年から2032年にかけてCAGR 17.89%で拡大すると予測されており、コンポーネントタイプの中で最速の成長率です。これは実装サポート、マネージドオペレーション、アドバイザリー業務、およびコンプライアンス保証の必要性を反映しています。IBMは2025年2月にHashiCorp, Inc.を64億 米ドルで買収完了し、HashiCorp Vaultをハイブリッドクラウド自動化ポートフォリオに追加しました。この取引により、確立されたボールトプラットフォームがRed Hat OpenShiftおよびIBM Ansible Automation Platformと並列に配置されました。
StrongDM, Inc.は2025年11月に、マネージドサービス内でMicrosoft SQL Server、MySQL、MariaDB、およびPostgreSQLのクレデンシャル管理を提供するStrongDM Vaultをリリースしました。このリリースは、プロバイダーがコアプラットフォームソフトウェアの周囲に運用デリバリーを追加している様子を示しています。Infisical Inc.は2025年6月にシリーズA資金調達で1,600万 米ドルを調達し、オープンソースプラットフォームを通じて毎日5億件以上のシークレットを保護していると報告しました。オープンソースの提供物は初期ソフトウェアコストを下げ、サービス品質、サポート、およびエンタープライズコントロールにより重点を置くことができます。環境が複雑になるにつれて、購入者はソフトウェアを提供するだけでなくプラットフォームを運用できるプロバイダーを求めることが多くなります。したがって、マネージド・シークレット管理サービス産業では、プラットフォーム機能と定期的なマネージドデリバリーの間のより緊密な関係が見られます。


デプロイメントモデル別:
クウドベースのリーダーシップが需要を強化クラウドベースのデプロイメントは2026年のマネージド・シークレット管理サービス市場規模の70.66%を占め、2032年までCAGR 17.76%で拡大すると予測されています。その規模は、既にマネージドクラウドおよびSaaSインフラストラクチャで稼働しているワークロードの大きなシェアを反映しています。クラウドホスト型デリバリーは、分散した開発チームのプロビジョニング、更新、およびリモート管理を簡素化できます。また、アプリケーションが複数のクラウド環境で運用される場合の集中型ポリシー施行をサポートします。ハイブリッドデプロイメントは、データ主権または既存のアーキテクチャが完全なクラウドホスト型クレデンシャルストレージを制限するBFSI、政府、およびヘルスケアで引き続き重要です。オンプレミスデプロイメントは、エアギャップシステム、重要インフラストラクチャ、およびクラウド接続が限られた主権ネットワークに引き続き関連しています。
HashiCorp, Inc.は2025年9月にHashiCorp Cloud Platform Vault DedicatedへのAWS PrivateLinkサポートを加しました。この機能はクラウドワークロードとマネージドボールトサービス間のプライベート接続をサポートします。これにより、コンプライアンスに敏感な購入者は公衆ネットワークの露出を制限しながらクラウドデリバリーを使用する方法を得られます。ISO 27001およびSOC 2 Type II認証も、特にかつてローカルインフラストラクチャを好んでいたセクターにおいて、ホスト型セキュリティサービスへの購入者の信頼を支えています。したがって、マネージド・シークレット管理サービス市場はオンプレミスからクラウドへのみ移行しているわけではなく、ハイブリッド設計が運用上および規制上の要件に引き続き対応しています。プライベート接続とデプロイメントモデル全体にわたるポリシーの一貫性をサポートするプロバイダーは、この多様なニーズに対応する位置にあります。
シークレットタイプ別:
APIキーおよびトークンが最速の拡大を牽引パスワードおよび特権クレデンシャルは2026年の総収益の38.54%を占めました。その大きな比率は、BFSIおよびヘルスケアを含む規制セクターにおける特アクセスプログラムの長い歴史を反映しています。APIキーおよびトークンは2032年までCAGR 17.88%で拡大すると予測されており、シークレットタイプの中で最速の成長率です。マイクロサービス、AIエージェント、SaaS統合、およびAPI主導アプリケーションはそれぞれ、所有権、限定されたスコープ、有効期限、および失効を必要とするクレデンシャルを生成します。これにより、セキュリティの注目が従業員によって使用されるクレデンシャルからソフトウェアシステム間で交換されるクレデンシャルへとシフトします。したがって、マネージド・シークレット管理サービス市場は確立された特権クレデンシャルと新しいマシン間アイデンティティの両方をサポートする必要があります。
IETFは2026年に、長命なトークンではなくAIエージェント向けの短命で狭いスコープのプロキシクレデンシャルの使用を説明するエージェント向けクレデンシャルブローカードラフトを公開しました。このアプローチにより、クレデンシャルブローキングとガバナンスがAIエージェントがアクセスを要求する時点に近づきます。明書および秘密鍵もゼロトラスト実装と暗号化された接続のより広い使用から恩恵を受けています。暗号化キーと機密設定は、組織がデータ保護のためのキー管理階層を適用するにつれて関連性が高まっています。PCI DSS要件3.6およびDORA第9条は、対象環境における制御された暗号化とアクセス管理の重要性を強化しています。これらの異なるシークレットクラスを統一されたワークフローで管理できるプロバイダーは、セキュリティチームの断片化を軽減できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
最終用途産業別:
BFSIが主導し、ITおよびテレコムが最速で拡大BFSIは2026年のマネージド・シークレット管理サービス市場規模の26.03%を占めました。金融機関は決済システム、バンキングアプリケーション、データプラットフォーム、および第三者接続のコントロールを維持する必要があります。PCI DSS、DORA、GLBA、およびSOXは、ローテーション、監査証跡、および最小権限アクセスに対する期待を高めています。ITおよびテレコムは2027年から2032年にかけてCAGR 17.67%で拡大すると予測されています。テレコム事業者は、ネットワーク構成、APIゲートウェイ、OSSおよびBSSシステム、およびネットワーク機能におけるAIワークロード全体でクレデンシャルを管理します。これらの環境は、集中管理を必要とする多くの個別のクレデンシャルクラスを生成します。
ヘルスケアおよびライフサイエンス組織は、臨床システムがより接続され、コンプライアンス要件が引き続き重要であることから、シークレットサービスを採用しています。政府および公共クターの購入者も、ソースコードおよび設定ファイルに埋め込まれたクレデンシャルを特定・保護する必要があります。小売りおよびEコマースの採用はPCI DSS準拠と決済セキュリティと密接に関連しています。製造業および産業組織は、産業用IoTデプロイメントの増加に伴ってデバイスアイデンティティを追加しています。エネルギーおよびユーティリティ事業者はより困難な実装経路に直面していますが、重要インフラストラクチャの義務がクレデンシャルコントロールを改善するインセンティブを高めています。マネージド・シークレット管理サービス産業はこれらのセクターにまたがっており、各セクターが時間をかけて維持されなければならないソフトウェア、アイデンティティ、およびアクセスポリシーに依存しているためです。
地域分析
北米マネージド・シークレット管理サービス市場
北米は2026年の総収益の45.54%を占めました。この地域には、クラウドネイティブ企業、金融機関、公共部門の購買者、および連邦政府請負業者が高度に集積しています。連邦政府のセキュリティ要件およびFedRAMP認定サービスは、シークレット管理プロバイダーの調達決定に影響を与える可能性があります。米国サイバーセキュリティ・インフラセキュリティ庁のセキュアソフトウェア開発フレームワークも、コードおよび設定ファイルにおけるシークレットの保護を支援しています。Palo Alto Networksは2026年2月にCyberArkの買収を完了し、アイデンティティセキュリティ、特権アクセス、およびシークレット管理における地域の競争環境を変化させました。カナダとメキシコは、金融サービスのデジタル化およびクロスボーダーのクラウド導入を通じて需要を追加していますが、両国の市場規模は米国を下回っています。
アジア太平洋マネージド・シークレット管理サービス市場
アジア太平洋地域は2032年までに17.77%のCAGRで成長すると予測されており、マネージド・シークレット管理サービス市場において最も急速に拡大している地域となっています。同地域はハイブリッドクラウドシステムを導入しながら、AI関連のセキュリティ脅威および新たなサイバーセキュリティ規制に対応していま。インドのデジタル個人データ保護法は、データ受託者の説明責任義務を創設し、暗号化キー管理およびシークレットガバナンスの強化を支援しています。中国の個人情報保護法は、組織が国内データ要件を満たす必要がある場合にローカライズされたアプローチを優先しています。日本のISMAPの認証経路は、政府のクラウド導入を支援しています。韓国、オーストラリア、およびシンガポールは、国家サイバーセキュリティフレームワークが特権アクセス、クレデンシャルローテーション、およびクラウドセキュリティをますます重視するようになっているため、追加的な成長地域となっています。
EMEAおよび南米マネージド・シークレット管理サービス市場
欧州は、マネージド・シークレット管理サービス市場においてコンプライアンス主導の重要な地域であり続けています。ドイツ、英国、およびフランスは、同地域における主要な購買拠点です。DORAおよびNIS2は、アクセス制御、暗号化、レジリエンス、および監査可能性に関して厳しい環境を生み出しています。この規制環境は、ガバナンスと術的運用を組み合わせたサービスへの需要を支援しています。南米、中東、およびアフリカは依然として初期段階の地域です。ブラジルとチリはデジタルガバナンスフレームワークを整備しており、サウジアラビアとアラブ首長国連邦は政府および金融サービス分野における国家クラウドプログラムを通じて需要を拡大しています。
競合ランドスケープ
市場集中度
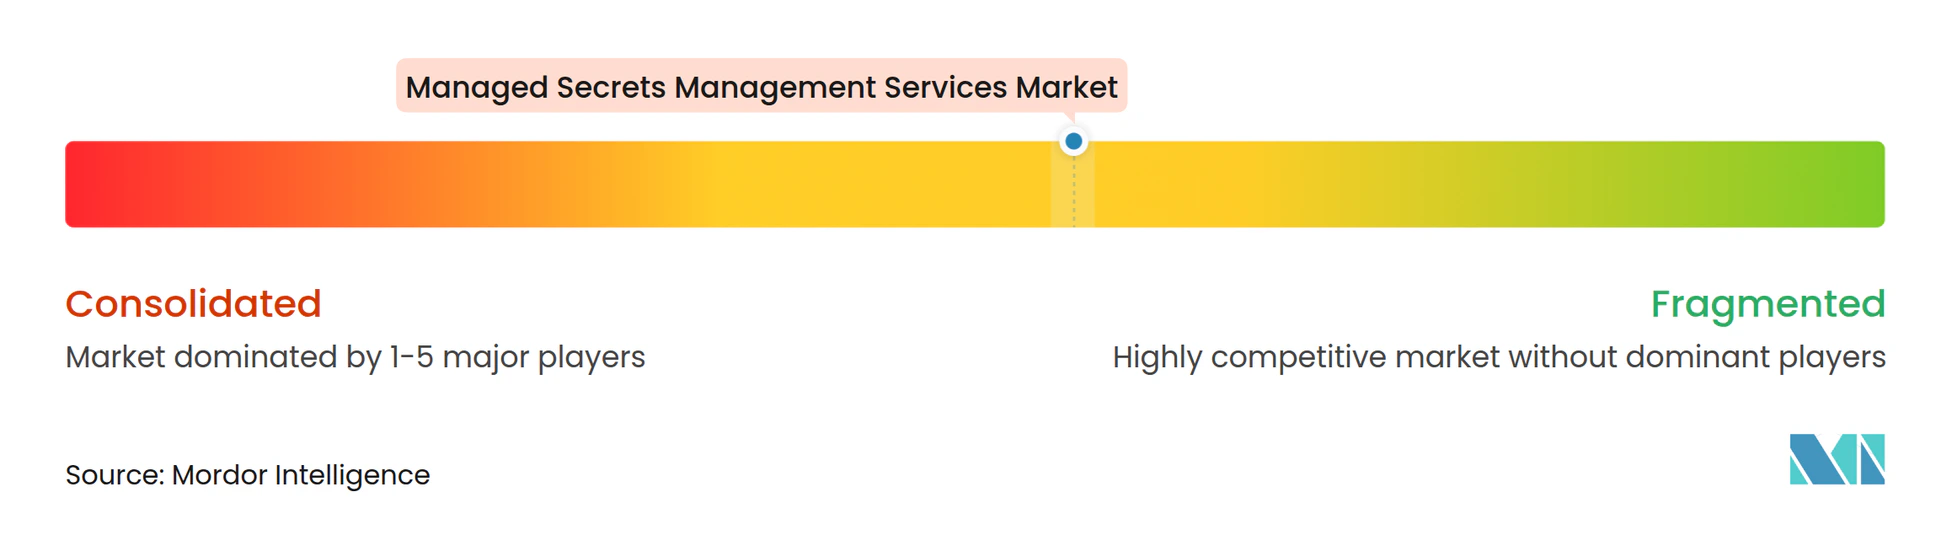
マネージド・シークレット管理サービス市場は大規模エンタープライズプラットフォーム間では中程度に集中していますが、スペシャリストおよび開発者主導の提供物全体では断片化されています。Palo Alto Networks、IBM、BeyondTrust Corporation、Delinea Inc.、およびThales DIS CPL USA, Inc.が大規模エンタープライズデプロイメントで競合しています。Akeyless Security Ltd.、Infisical Inc.、Doppler Technologies, Inc.、GitGuardian SAS、およびTeleport Inc.はスペシャリストのユースケースと中規模組織にサービスを提供しています。IBMは2025年2月にHashiCorp, Inc.を64億 米ドルで買収完了した後、HashiCorp Vaultをハイブリッドクラウドプラットフォームに統合しました。Palo Alto Networksは2026年2月にCyberArkの買収を完了し、アイデンティティセキュリティ、特権アクセス、およびシークレット管理機能を統合しました。これらの取引により、独立したボールトプロバイダーはオープンソースモデル、アーキテクチャの柔軟性、および的を絞ったガバナンスツールによって差別化を図る競争圧力が高まっています。
AIエージェントクレデンシャルガバナンスは、短命で狭いスコープのアクセスを管理できるプロバイダーに機会を生み出しています。IETFのエージェント向けクレデンシャルブローカードラフトはエージェントクレデンシャルのブローキングに対する技術的方向性を提供しており、将来のプラットフォーム要件に影響を与える可能性があります。社内ボールトチームを持たない中小企業もマネージドサービスプロバイダーにとって機会を提示しています。GitGuardian SASは2026年10月にエンタープライズネットワーク内のシークレットの有効性と権限チェック機能を持つggscoutをリリースしました。この製品は、完全な置き換えを要求するのではなく、既存のシークレットストア上にガバナンスと監視を追加する戦略を反映しています。これは複数のボールトを持ち、大規模な移行への意欲が限られている購入者にとって魅力的です。
SOC 2 Type II、ISO 27001、およびFedRAMPを含む認証は、北米および欧州においてサプライヤーの資格に影響を与える可能性があります。これらの要件は、技術製品が優れている場合でも、新しいベンダーにとって参入障壁を生み出します。確立されたプロバイダーは認証、統合の幅、およびプロフェッショナルサービス能力を使用して長い調達サイクルをサポートできます。スペシャリストプロバイダーは、開発者ワークフロー、ワークロードアイデンティティ、証明書管理、およびマルチクラウドポリシーの一貫性に対応することで競合できます。マネージド・シークレット管理サービス市場は、統合されたプラットフォームプロバイダーと集中型ベンダーの両方を引き続き含むでしょう。主要サプライヤーの合算市場シェアは提供されていないため、推定なしに入手可能な証拠から集中度スコアを割り当てることはできません。
マネージド・シークレット管理サービス産業のリーダー企業
-
CyberArk Software Ltd.
-
HashiCorp, Inc.
-
Delinea Inc.
-
BeyondTrust Corporation
-
Akeyless Security Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・シークレット管理サービス市場 このレポートでカバーされる企業
- Palo Alto Networks
- HashiCorp, Inc.
- Delinea Inc.
- BeyondTrust Corporation
- Thales DIS CPL USA, Inc.
- Keeper Security, Inc.
- AgileBits Inc.
- Bitwarden Inc.
- Akeyless Security Ltd.
- Doppler Technologies, Inc.
- Infisical Inc.
- GitGuardian SAS
- StrongDM, Inc.
- Teleport Inc.
- CloudTruth, Inc.
- EnvKey, Inc.
- ARCON TechSolutions Pvt. Ltd.
- Zoho Corporation Pvt. Ltd.
- WALLIX Group S.A.
- Keyfactor, Inc.
- Smallstep Labs, Inc.
最近の産業開発事情 マネージド・シークレット管理サービス市場
- 2026年10月:GitGuardian SASがggscoutの有効性と権限チェック機能をリリースし、組織がボールトに保管されたシークレットが有効であるかどうかを確認し、エンタープライズネットワーク内から権限を評価できるようにし、NHIガバナンスを検出から積極的なライフサイクル保証へと進化させました。
- 2026年10月:HashiCorp, Inc.はVault Enterprise 1.21のリリースから1年後を迎え、暗号学的に検証可能なワークロードアイデンティティのためのSPIFFE認証メソッドサポート、永続的なetcdストレージなしで一時的なKubernetesクレデンシャルデリバリーのためのVault Secrets Operatorによる保護されたシークレット、および自然言語によるボールト操作のためのVault Model Context Protocolサーバーを導入しました。
- 2026年6月:GitGuardian SASがエンドポイント保護をリリースし、リアルタイムのシークレット検出を開発者および特権ワークステーションに拡張して、トークンをローカルに生成・キャッシュするAIコーディングアシスタントによって導入されたクレデンシャルリスクを解消しました。このギャップはエーェント型開発ツールの採用とともに大幅に拡大していました。
- 2026年2月:Palo Alto NetworksがCyberArkの250億 米ドルでの買収を完了し、シークレット管理、特権アクセス、およびAIエージェントクレデンシャルガバナンスを含むアイデンティティセキュリティをプラットフォーム化戦略の中核的柱として確立し、エンタープライズシークレット管理全体の競争ダイナミクスを再形成しました。
グローバル・マネージド・シークレット管理サービス市場レポートの範囲
マネージド・シークレット管理サービス市場とは、オンプレミス、クラウド、およびハイブリッドIT環境全体でパスワード、暗号化キー、APIキー、証明書、トークン、および特権アクセスシークレットなどの機密デジタルクレデンシャルを安全に保存・制御・配布・ローテーション・監視・管理するために組織を支援するアウトソースおよびマネージドサービスに焦点を当てた産業を指します。
マネージド・シークレット管理サービス市場レポートは、コンポーネント別(ソフトウェア、サービス)、デプロイメントモデル別(クラウドベース、ハイブリッド、オンプレミス)、シークレットタプ別(パスワードおよび特権クレデンシャル、APIキーおよびトークン、証明書および秘密鍵、暗号化キーおよび機密設定)、最終用途産業別(BFSI、ITおよびテレコム、ヘルスケアおよびライフサイエンス、政府および公共セクター、小売りおよびEコマース、製造業および産業、エネルギーおよびユーティリティ、その他の最終用途産業)、地域別(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、チリ、その他の南米〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、オーストラリア、シンガポール、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、その他のアフリカ〕)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| パスワードおよび特権クレデンシャル |
| APIキーおよびトークン |
| 証明書および秘密鍵 |
| 暗号化キーおよび機密設定 |
| BFSI |
| ITおよびテレコム |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| 小売りおよびEコマース |
| 製造業および産業 |
| エネルギーおよびユーティリティ |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| デプロイメントモデル別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| シークレットタイプ別 | パスワードおよび特権クレデンシャル | |
| APIキーおよびトークン | ||
| 証明書および秘密鍵 | ||
| 暗号化キーおよび機密設定 | ||
| 最終用途産業別 | BFSI | |
| ITおよびテレコム | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| 小売りおよびEコマース | ||
| 製造業および産業 | ||
| エネルギーおよびユーティリティ | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マージド・シークレット管理サービスの市場規模はどのくらいですか?
マネージド・シークレット管理サービス市場は、2026年の3.48 ビリオン 米ドルおよび2027年の4.55 ビリオン 米ドルから2032年には7.39 ビリオン 米ドルへと、CAGR 16.26%で拡大すると予測されています。
マネージド・シークレット管理サービスの需要を牽引しているものは何ですか?
DevOpsデリバリー、マルチクラウド運用、マシンアイデンティティ、APIワークロード、およびローテーションと監査可能性に関する要件が需要を高めています。
マネージド・シークレット管理サービスで主導しているデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは2026年に市場シェア70.66%を占め、2032年までCAGR 17.76%で拡大すると予測されています。
最も急速に拡大しているシークレットタイプはどれですか?
マシン間およびAIエージェントのワークロードが増加するにつれて、APIキーおよびトークンは2032年までCAGR 17.88%で拡大すると予測されています。
最大のシェアを持つ最終用途セクターはどこですか?
金融組織が済、バンキング、およびデータシステムに対する強力なコントロールを必要とするため、BFSIは2026年に市場シェア26.03%を占めました。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、クラウド採用と進化するサイバーセキュリティ要件に支えられ、2032年までCAGR 17.77%で拡大すると予測されています。