
マネージドDNSSECサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.56 十億米ドル |
| 市場規模 (2032) | 1.07 十億米ドル |
| 成長率 (2027 - 2032) | 17.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサービス市場分析
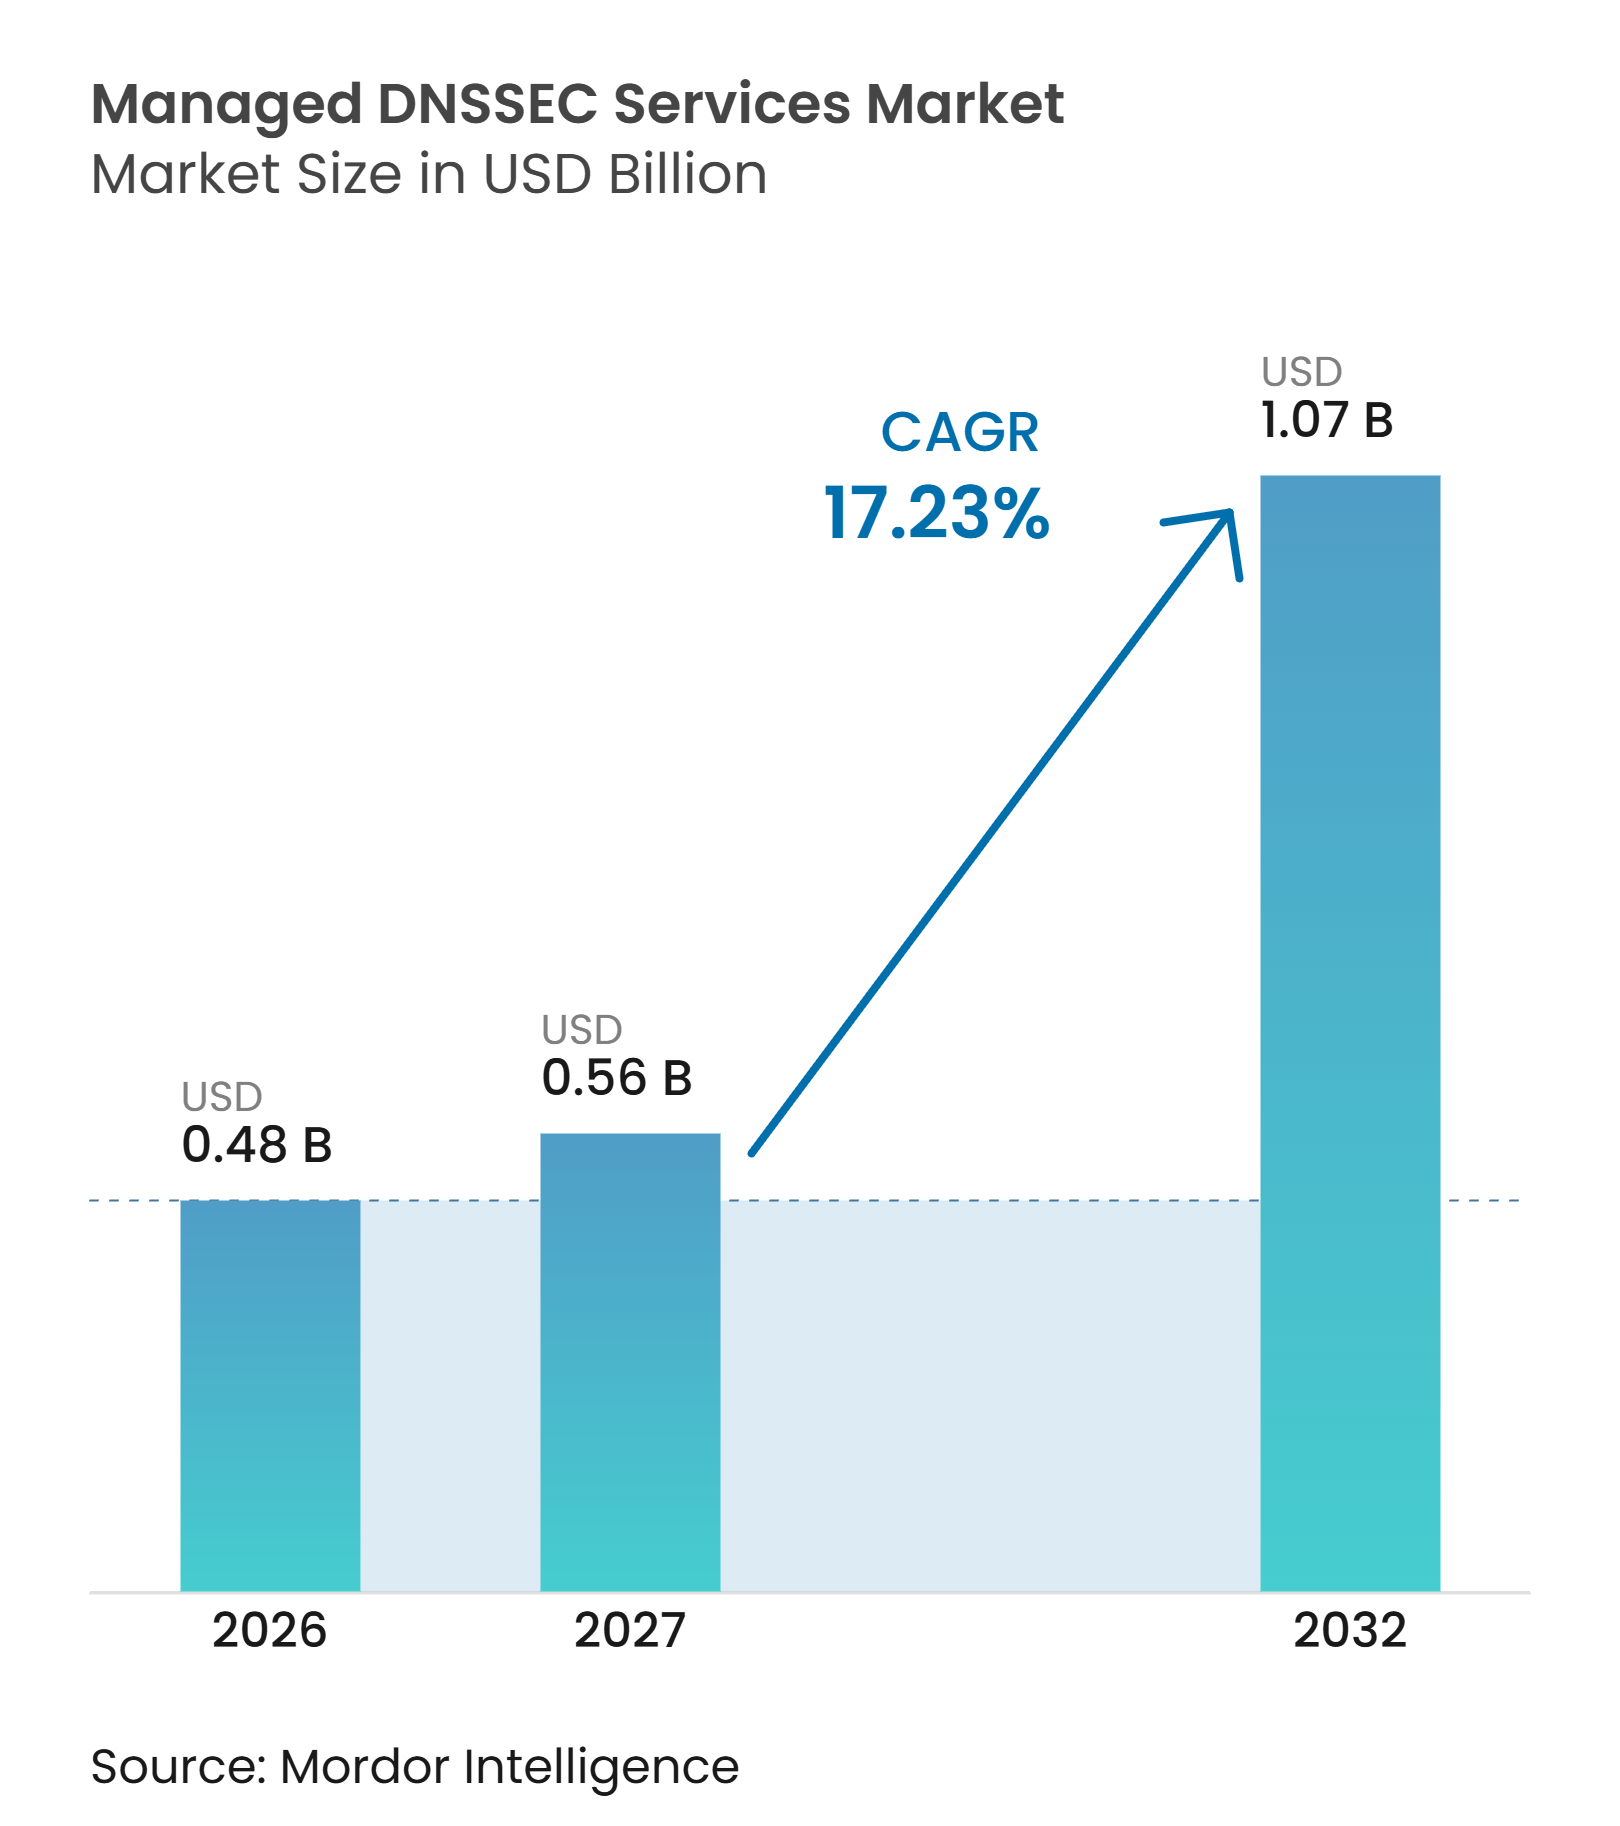
マネージドDNSSECサービス市場規模は、2026年の0.48 ビリオン 米ドル、2027年の0.56 ビリオン 米ドルから、2032年までに1.07 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 17.23%を記録する見込みです。需要は未解決の認証ギャップを反映しており、グローバルなDNSSEC検証率は2025年第3四半期に35.4%に達したのに対し、EU加盟国全体では49.4%となっており、多くの解決チェーンが暗号化保護を欠いた状態にあります。マネージド署名、鍵管理、およびモニタリングは、社内での鍵ロールオーバーを困難にし、タイミングミスがキャッシングリゾルバーに到達した際にドメインを停止させる可能性がある運用負担を軽減します。クラウドネイティブな展開もまた、チームが異なるプロバイダー間で管理しなければならないゾーン、委任レコード、および検証パスの数を増加させており、アプリケーションやインフラが変化する中でプロフェッショナルサポートを先送りできる余地は限られています。マネージドDNSSECサービス市場のプロバイダーは、DNSSECをより広範なDNS可視性、コンプライアンス自動化、証明書ライフサイクル機能、および構造化された移行サポートと組み合わせることで対応しています。ソブリンDNSおよびポスト量子移行は、購買ケースをネットワークチームを超えて、セキュリティ、プライバシー、法務、および継続性機能にまで拡大しています。
主要レポートのポイント
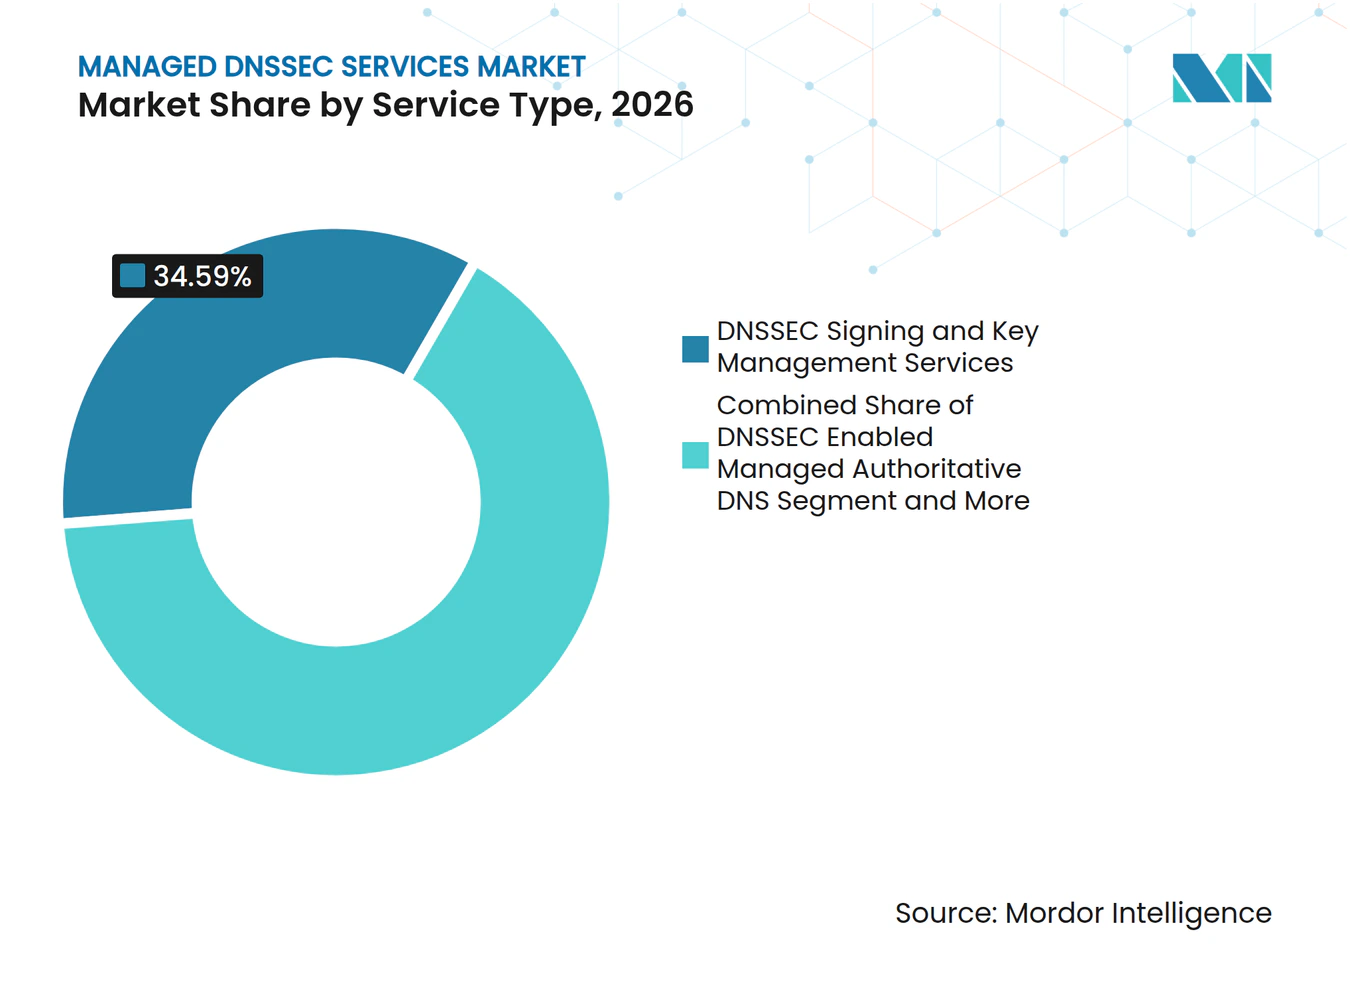
- サービスタイプ別では、DNSSEC署名および鍵管理サービスが2026年の収益の34.59%を占め、セカンダリDNSSECおよびマルチプロバイダー耐障害性サービスは2032年までに18.49%のCAGRで拡大する見込みです。
- 企業規模別では、大企業が2026年の収益の76.99%を占め、中小企業は2032年までに18.79%のCAGRで拡大する見込みです。
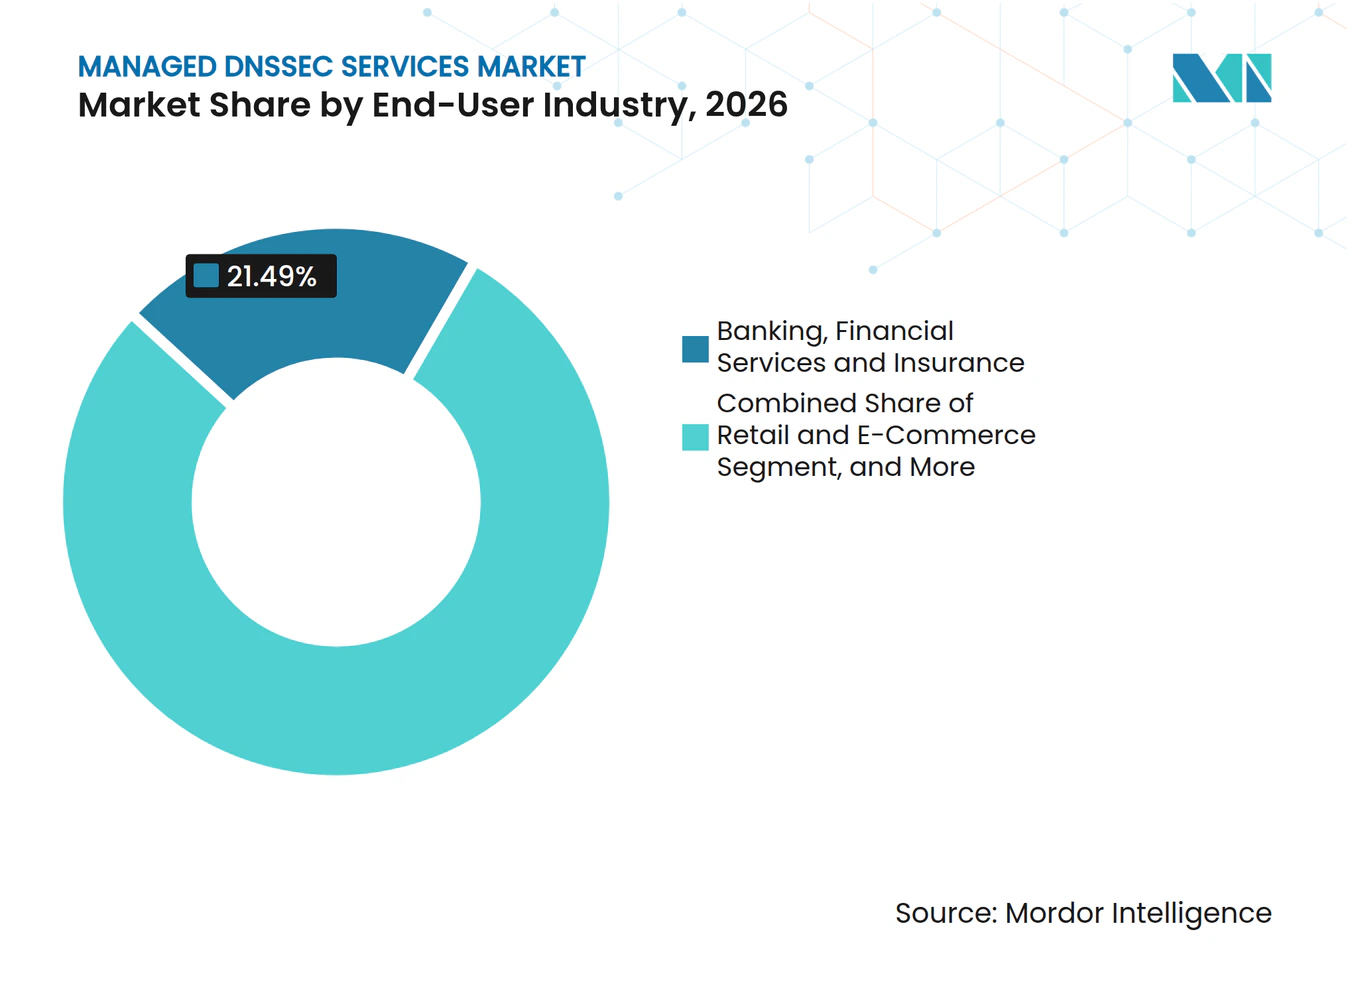
- エンドユーザー産業別では、BFSIが2026年の収益の21.49%を占め、政府・公共部門は2032年までに18.64%のCAGRで拡大する見込みです。
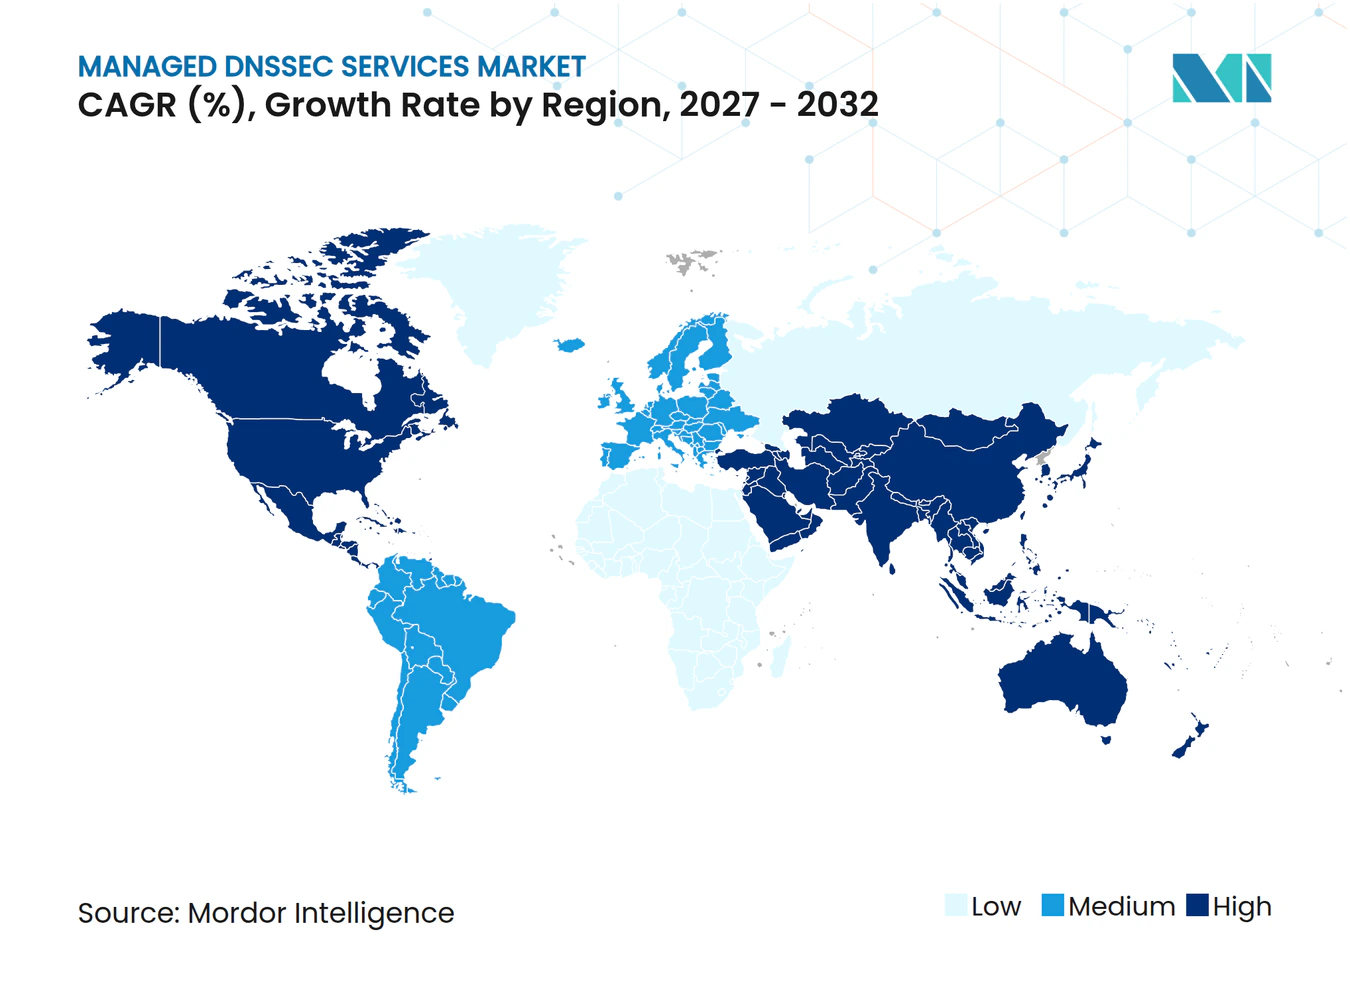
- 地域別では、北米が2026年のマネージドDNSSECサービス市場シェアの41.51%を占め、アジア太平洋地域は2032年までに18.72%のCAGRで拡大する見みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DNSベースのサイバー攻撃の増加と真正性への需要 | +5.2% | グローバル | 短期(2年以内) |
| クラウドネイティブおよびマルチクラウドアプリケーションの拡大 | +3.6% | グローバル(アジア太平洋および北米が先導) | 中期(2~4年) |
| 高可用性インターネットサービスへのニーズの増大 | +2.9% | 北米およびヨーロッパが中核、アジア太平洋が成長中 | 中期(2~4年) |
| エッジコンピューティング、CDNおよびマルチCDNアーキテクチャの成長 | +2.2% | 北米およびアジア太平洋が中核、中東・アフリカへの波及 | 長期(4年以上) |
| IoTエンドポイントおよびダイナミックDNS依存性の拡大 | +1.8% | グローバル(アジア太平洋および北米が先導) | 中期(2~4年) |
| データ居住地およびデジタル主権要件 | +1.5% | ヨーロッパおよびアジア太平洋、中東での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DNSベースのサイバー攻撃の増加と真正性への需要
DNSの脅威活動、マネージドDNSSECサービス市場におけるセキュリティの根拠を強化しています。EfficientIPは、2026年上半期に1,500億件以上の日次DNSトランザクションに基づき、138.5 ビリオン件のDNS脅威シグナルを報告しており、これは2025年下半期から24%増加しています。マルウェアは同期間中にDNSベースの脅威カテゴリのトップとなり、攻撃者がインフラの発見とリダイレクトに利用できるコアサービスの保護の重要性が高まっています。ドメイン生成活動は、その後の新規観測ドメインおよびマルウェア活動の増加に先行して上昇しており、セキュリティチームが攻撃サイクルの早い段階で信頼されたDNS応答チェーンを監視する理由を与えています。EfficientIPはまた、調査対象のセキュリティ意思決定者の95%が過去12ヶ月間に少なくとも1件のDNS関連インシデントを経験しており、中規模および大規模組織の平均攻撃コストは1.1 ミリオン 米ドルであったと報告しています。[1] したがって、マネージドDNSSECサービス市場は、DNSコントロールがネットワーク運用上の懸念から定義されたセキュリティ支出の優先事項へと移行する際に恩恵を受けます。
クラウドネイティブおよびマルチクラウドアプリケーションの拡大
クラウドネイティブな展開は、企業チームが維持しなければならないゾーン、DSレコードの引き渡し、およびリゾルバー検証パスを増加させます。チームが複数のクラウドプロバイダーのネイティブDNSツールを使用する場合、設定標準、アクセス制御、および所有権が環境によって異なる可能性があるため、負担はさらに重くなります。Infobloxは、そのユニバーサルDDIプラットフォームが1つのコントロールプレーンからAkamaiおよびCloudflare全体の外部DNSの統合管理を追加したと報告しました。この機能は、多様なDNS環境全体での一貫したコントロールと監査可能な運用モデルへの広範なニーズを反映しています。EfficientIPも同様に、ハイブリッドおよびマルチクラウドDNS運用のための耐久性のあるアプローチとして、集中型のオーバーレイベースの管理を説明しています。複数のクラウド環境にわたって署名を調整するマネージドDNSSECサービス市場のプロバイダーは、単一プラットフォームでホストされたゾーンのみに署名するプロバイダーよりも有利な立場にあります。
高可用性インターネットサービスへのニーズの増大
エッジコンピューティングとCDNの展開により、DNSはレイテンシーに敏感なルーティングレイヤーとなっています。この変化は、多くの場所に展開されたエンドポイントや頻繁な委任変更に対応できる署名の必要性を生み出しています。Cloudflareは2025年6月に企業向けDNSSECゾーンのNSEC3サポートを追加し、ライブ署名済みおよび事前署名済みのセカンダリゾーンをサポートしながら、ゾーン列挙の露出を制限しました。[2] PowerDNSは2026年5月にRFC 9615に基づく自動認証済みDNSSECブートストラッピングを実装し、署名済みゾーンの手動DSレコードプロビジョニングを削減しました。マルチCDN環境では、署名されていないまたは無効な応答が、地理、負荷、およびアプリケーション条件に依存するルーティング決定を損ない、従来のアプリケーションコントロールが反応する前にトラフィックを意図しないエンドポイントにリダイレクトする可能性があります。エニーキャスト配信、自動化、および制御された鍵セレモニーを組み合わせるマネージドDNSSECサービス市場のプロバイダーは、分散エッジフットプリントを運用する組織の展開サイクルを短縮できます。
エッジコンピューティング、CDNおよびマルチCDNアーキテクチャの成長
エッジコンピューティングとCDNの展開により、DNSはレイテンシーに敏感なルーティングレイヤーとなっています。この変化は、多くの場所に展開されたエンドポイントに対応できる署名の必要性を生み出しています。Cloudflareは20256月に企業向けDNSSECゾーンのNSEC3サポートを追加し、ライブ署名済みおよび事前署名済みのセカンダリゾーンをサポートしながら、ゾーン列挙の露出を制限しました。PowerDNSは2026年5月にRFC 9615に基づく自動認証済みDNSSECブートストラッピングを実装し、署名済みゾーンの手動DSレコードプロビジョニングを削減しました。[3] マルチCDN環境では、署名されていないまたは無効な応答が、地理、負荷、およびアプリケーション条件に依存するルーティング決定を損なう可能性があります。エニーキャスト配信、自動化、および制御された鍵セレモニーを組み合わせるマネージドDNSSECプロバイダーは、分散エッジフットプリントを運用する組織の展開サイクルを短縮できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへ影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DNSSECの鍵ロールオーバーおよびマルチ署名者の運用上の複雑性 | -2.1% | グローバル | 中期(2~4年) |
| レガシーDNS移行と変更管理リスク | -1.6% | 北米およびヨーロッパ | 中期(2~4年) |
| マネージドDNS価格のコモディティ化と無料サービスによる代替 | -1.2% | グローバル(中小企業およびミッドマーケットセグメントで最も顕著) | 短期(2年以内) |
| 単一プロバイダー集中とSaaSサービス停止リスク | -0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DNSSECの鍵ロールオーバーおよびマルチ署名者の運用上の複雑性
DNSSEC鍵管理は、ゾーン署名鍵および鍵署名鍵のロールオーバー段階にわたって調整されたタイミングを必要とします。TTLシーケンスのエラーは、DNS環境の他の部分が引き続き動作し、基盤となるアプリケーションが利用可能な状態であっても、検証リゾルバーに対してゾーンを利用不能にする可能性があります。IETF DNSOPワーキンググループは2025年7月に、自動DSメンテナンスを使用する組織は更新を行う前に権威ネームサーバー間の一貫性を確認すべきであると述べました。この要件は、多くのゾーン、レジストラ、およびプロバイダーを持つ組織、特に複数のチーム間で責任が分割されている場合に追加の作業をもたらします。PowerDNSは2026年5月にRFC 9615を通じて初期DNSSECブートストラッピングを自動化しましたが、KSKロールオーバーおよびアルゴリズム移行には依然として慎重な運用管理が必要です。マネージドDNSSECサービス市場のプロバイダーは、ロールオーバーモニタリング、TTL追跡、および採用測定を通じて差別化できますが、これらの機能は配信および開発コストも引き上げます。
DNSSEC鍵管理は、ゾーン署名鍵および鍵署名鍵のロールオーバー段階にわたって調整されたタイミングを必要とします。TTLシーケンスのエラーは、検証リゾルバーに対してゾーンを利用不能にする可能性があります。IETF DNSOPワーキンググループは2025年7月に、自動DSメンテナンスを使用する組織は更新を行う前に権威ネームサーバー間の一貫性を確認すべきであると述べました。この要件は、多くのゾーンおよびプロバイダーを持つ組織に追加の作業をもたらします。PowerDNSは2026年5月にRFC 9615を通じて初期DNSSECブートストラッピングを自動化しましたが、KSKロールオーバーおよびアルゴリズム移行には依然として慎重な運用管理が必要です。サービスプロバイダーは、ロールオーバーモニタリング、TTL追跡、および採用測定を通じて差別化できますが、これらの機能は配信および開発コストも引き上げます。
レガシーDNS移行と変更管理リスク
レガシーBINDまたはWindows DNS環境を運用する組織は、困難な移行プロセスに直面する可能性があります。ゾーン転送およびDS委任は、多くの場合、厳格な変更管理ウィンドウ内で、レジストラ、親ゾーン、およびセカンダリプロバイダー間の調整された変更を必要とします。信頼チェーンが壊れると、検証リゾルバーにSERVFAILが返され、電子商取引および金融ドメインに直接的な運用リスクをもたらし、慎重にシーケンス化されたロールバック計画が必要となります。BlueCatは2025年9月にIntegrity X 25.1をリリースし、DNSSEC、FIPS 140-2レベル3 HSMサポート、および移行検証機能を搭載しました。この製品の方向性は、移行保証が署名機能と並んで商業的に重要でることを示しています。マネージドDNSSECサービス市場は、組織が専門的なDNSリソースを欠き、プロバイダーが段階的で十分にサポートされた移行ルートを提供しない場合に制約を受け続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
鍵管理が収益を支え、耐障害性サービスが拡大を牽引DNSSEC署名および鍵管理サービスは2026年の収益の34.59%を占めました。これは、ゾーンが検証、モニタリング、またはマルチプロバイダー構造で使用される前に必要な基本機能を提供します。組織は、異なるレジストラやセカンダリプロバイダーを持つドメインを含む複数のドメインにわたる鍵生成、保管、ロールオーバー、および信頼チェーンのメンテナンスのサポートが必要な場合にマネージド署名を使用します。この作業は、運用チームがレジストラ、親ゾーン、およびセカンダリプロバイダーと調整する際に、鍵のタイミングと委任レコードを整合させ続けなければならないため、社内で実行することが困難な場合があります。DNSSECが有効なマネージド権威DNSは、ゾーンホスティングと署名に1つのプロバイダを好む購入者に訴求しますが、その選択はプロバイダー集中リスクを生み出す可能性があります。
セカンダリDNSSECおよびマルチプロバイダー耐障害性サービスは、2032年までに18.49%のCAGRで拡大する見込みです。マネージドDNSSECサービス市場のこの部分は、組織がインフラ変更中に継続的な認証を必要とするアクティブ・アクティブDNSおよびマルチCDN展開への移行によって支えられています。マルチ署名者の取り決めにより、プロバイダーは単一の秘密署名鍵を共有する代わりに独自の鍵を運用できるため、企業のリスク管理と一致しない可能性があります。Akamaiの2025年7月のマルチ署名者DNSSECサポートは、企業ユーザーにこの設計への実用的なルートを提供します。モニタリング、検証、コンプライアンス、および移行サポートは、署名の健全性の証拠とBINDまたはWindows DNSからの安全な移行を必要とする署名済みゾーン運用者にとって付随的な購入となります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業が先導し、中小企業はクラウド配信を通じて拡大大企業は2026年の収益の76.99%を占めました。その先導的な地位は、セクター固有の要件へのより大きな露出と、プロフェッショナルサービス、ハードウェアセキュリティモジュール、および専門的なDNS専門知識に資金を提供する能力を反映しています。大規模な組織はまた、より多くのパブリックドメインと複雑なクラウド環境を管理しており、集中型の署名、モニタリング、および文書化された所有権の価値を高めています。これらの組織は一般的に、セキュリティレビュー、サプライヤー評価、インシデント対応、および小規模な組織には同様には適用されない内統制プロセスの証拠を必要とします。これらの条件により、マネージドDNSSECサービス市場のプロバイダーにとって主要な収益源となり、エンタープライズサービスレベルへの需要を支えています。
中小企業は2032年までに18.79%のCAGRで拡大する見込みです。クラウド配信プラットフォームは、専用HSMおよび専門的なDNSエンジニアリング人員の必要性を低減し、これが歴史的に小規模での採用を制限していました。フィンテック、デジタルヘルス、および政府調達における小規模な組織は、顧客のベンダーセキュリティプログラムを通じてDNSSEC要件に直面する可能性があります。Infobloxは2025年9月にセキュリティポートフォリオのトークンベースライセンスを導入し、変動するワークロードの初期コミットメントを低減できる消費量に合わせたモデルを使用しました。ClouDNS、DNSimple、およびeasyDNSからのDNSSECを含む標準有料プランはアクセスを広げますが、マネージドDNSSECサービス市場の中小企業部分でマージンに圧力をかける可能性があります。
エンドユーザー産業別:
金融サービスが先導し、公共部門の採用が加速BFSIは2026年の収益の21.49%を占めました。このセグメントの役割は、顧客口座、高額取引、デジタルサービスアクセス、および規制された顧客コミュニケーションを扱う機関にとって、認証されたインターネットドメインの重要性を反映しています。fTLDレジストリは、すべての.bankおよび.insuranceの登録者にDNSSECを要求しており、対象ドメインの条件となっています。ITおよび通信プロバイダーは、自社ネットワーク向けにマネージドDNSSECサービスを購入し、企業クライアント向けのサービスに含める場合があり、直接的な内部要件を超えた使用を拡大しています。ヘルスケアおよびライフサイエンスの購入者も、クラウドベースの患者ポータルおよび分散型アプリケーションエンドポイントの拡大に伴い、DNSSECを使用しています。
政府および公共部門は2032年までに18.64%のCAGRで拡大する見込みです。国家要件は、個々の組織や部門に実装を委ねるのではなく、公共デジタルサービス全体にDNSSEC展開を拡大できます。チェコ共和国の産業貿易省は2025年6月に、gov.czドメインが国家サイバー情報セキリティ庁の監督の下、国家行政DNSSECプログラムに従って正しく署名されたと報告しました。小売、電子商取引、メディア、およびエンターテインメントは採用シェアが低いものの、DNS関連のブランド悪用は顧客向けドメインを保護し、回避可能なサービスリスクを低減するケースを強化しています。これらのパターンは、マネージドDNSSECサービス市場のエンドユーザーベースを拡大しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の収益の41.51%を占めました。この地域は、商業DNSプロバイダーの大規模な集積、確立された企業購入者、および義務主導の調達から恩恵を受けています。2025年1月に発令された米国大統領令は、連邦民間行政機関に対して180日以内に暗号化DNSを有効にするよう指示し、リゾルバー調達において暗号化DNSを要求しました。CISAの保護DNSプログラムは、州、地方、および部族機関が独自の調達要件に使用できる参照モデルを作成しました。米国政府関連の顧客にサービスを提供するカナダおよびメキシコのサプライヤーも同様のセキュリティ評価に直面する可能性があり、直接的な連邦調達を超えた需要を拡大しています。
アジア太平洋地域は2032年までに18.72%のCAGRで拡大する見込みです。この地域のマネージドDNSSECサービス市場規模は、5G投資、政府のデジタル化、および重要情報インフラに対するより厳格な要件から恩恵を受けています。インドの公共デタルプログラムと拡大するクラウドベースの金融サービスは、大量取引と広く分散したデジタルサービスユーザーに対して信頼性の高い保護を必要とする大規模なDNS認証サーフェスを生み出しています。韓国の通信法および2025年に施行された個人情報保護法の改正は、通信、電子商取引、およびヘルスケア事業者のサイバーセキュリティへの期待を高めました。正式な採用要件に先立って地域の鍵管理能力とエニーキャスト配信署名を確立するプロバイダーは、その立場を改善できます。
ヨーロッパの規制上の影響は、NIS2指令、DORA、およびEUデータ法を組み合わせており、DNS4EUはヨーロッパの機関がDNSコントロールをデジタル主権の一部と見なしていることを示しています。ヨーロッパのデータ居住地要件は、マネージドDNSSECサービス市場においてローカルな鍵管理により高い価値を置いており、特に組織が運用上のコントロールを実証する必要がある場合に重要です。中東は、サウジアラビアのビジョン2030、UAE通信自由化、および重要インフラ保護フレームワークに支えられた初期段階の需要がありま。アフリカおよび南米は発展途上の機会として残っており、クラウドインフラおよび公共デジタルサービスが拡大するにつれて、南アフリカ、ナイジェリア、エジプト、およびブラジルが需要の中心として機能しています。
競合環境
市場集中度
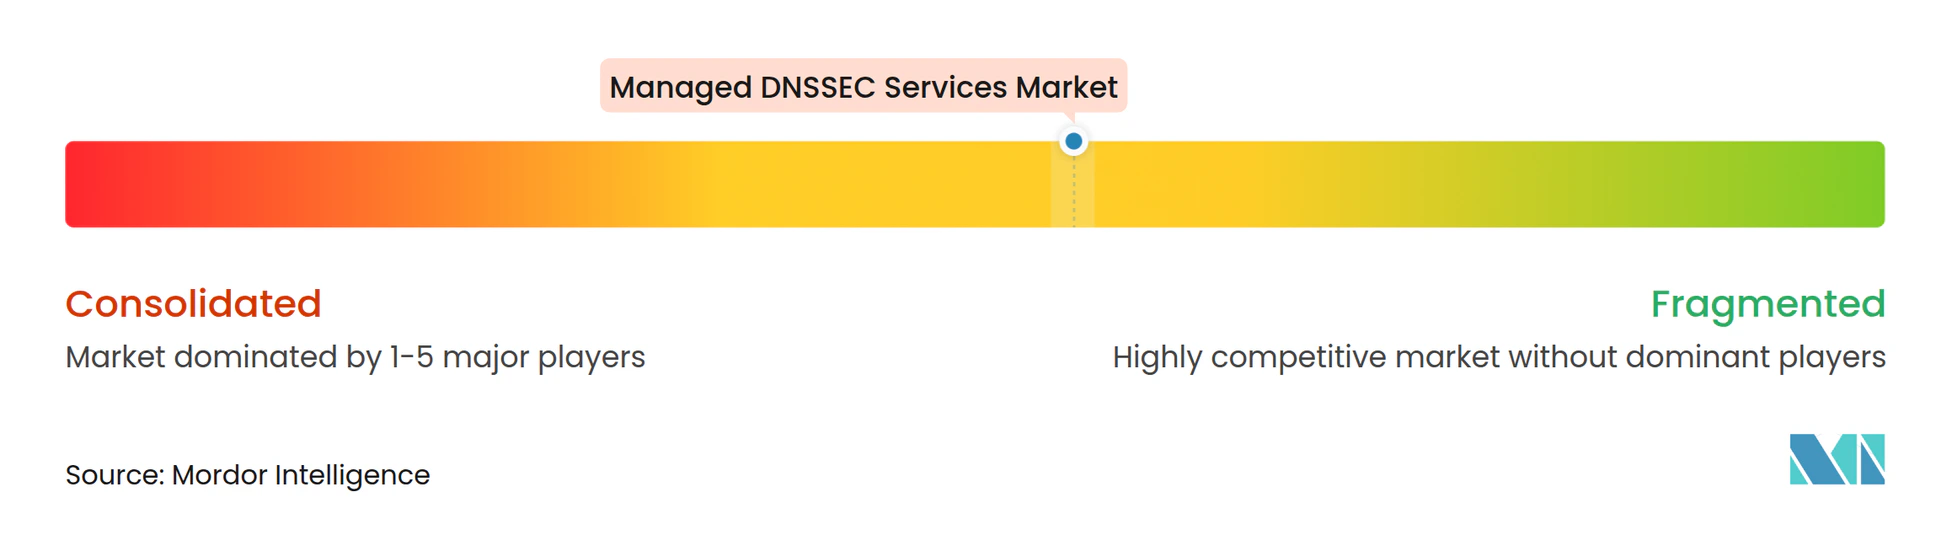
マネージドDNSSECサービス市場には、Cloudflare、Akamai、VerisignなどのハイパースケールDNSプラットフォームと、Infoblox、EfficientIP、BlueCatなどのエンタープライズDDIベンダーが含まれます。ハイパースケールプロバイダーは、グローバルなエニーキャストインフラと大規模なリゾルバーまたは権威DNSフットプリントを通じて競争しています。DDIプロバイダーは、日常的なネットワーク運用をサポートするよ広範なDNS、DHCP、およびIPアドレス管理サービスの中にDNSSECを位置付けています。競争は、署名、モニタリング、コンプライアンス、移行サポート、およびマルチクラウド可視性を組み合わせた統合プラットフォームへと移行しています。このアプローチにより、DNSSECはスタンドアロンサービスではなく、より広範なセキュリティおよび運用購入の一部となります。
Cloudflareは2026年9月に1.1.1.1リゾルバーでML-DSA-44ポスト量子DNSSEC検証を有効にしました。Verisignは2025年10月にポスト量子DNSSECのマークルツリーラダーモードストラテジーを発表し、トランスポート負荷を軽減することを目的としたハッシュベースのSLH-DSAアプローチを使用しました。これらの動きは、顧客が長期的なアルゴリズム移行を評価する中で、インフラプロバイダーがサービスを差別化できる分野の中にポスト量子対応を位置付けています。また、次のアップグレードサイクルには通常のゾーン署名を超えたアーキテクチャ上の選択が含まれることも示しています。マネージドDNSSECサービス市場は、本番運用でこれらの機能を実証できるプロバイダーを評価します。
Akamaiは2025年6月にマルチクラウドDNS可視性のためのDNSポスチャーマネジメントを立ち上げ、NIST、PCI DSS、HIPAAを含むフレームワークに対する自動評価を行いました。Infobloxは2026年6月にInfoblox IQを立ち上げ、DNSクエリデータ、DHCPリース、IPアサインメント、およびセキュリティイベントにエージェンティックAIを適用しました。Verisignは2025年にルートゾーンZSK署名HSMの移行を完了し、ロールバックセーフガードとして以前の鍵の80日間の公開後ウィンドウを設けました。マネージドDNSSECサービス市場には、中小企業モニタリング、ソブリンサービス、IoTデバイスネームスペース、および信頼性の高い鍵管理プラクティスを必要とする規制対象購入者向けの移行サポートにおいて、まだ機会があります。
マネージドDNSSECサービス産業リーダー
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Verisign, Inc.
-
Vercara, LLC
-
Tiggee LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドDNSSECサービス市場 このレポートでカバーされる企業
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Verisign, Inc.
- Vercara, LLC
- Tiggee LLC
- Infoblox Inc.
- BlueCat Networks Inc.
- EfficientIP S.A.S.
- ClouDNS Ltd.
- DNSimple Corporation
- Vitalwerks Internet Solutions, LLC
- easyDNS Technologies Inc.
- EuroDNS S.A.
- Netnod AB
- PowerDNS.COM B.V.
- Constellix LLC
- Total Uptime Technologies, LLC
- Netriplex LLC
- Rage4 DNS Ltd.
- 1984 ehf
最近の産業開発事情 マネージドDNSSECサービス市場
- 2026年10月:EfficientIPは2026年上半期のDNSスレットインテリジェンスレポートを発表し、DNS脅威シグナルの総数が2025年下半期から24%増加して138.5 ビリオン件に達し、マルウェアの日次活動が2026年1月から4月の間に約4倍になり、初めてフィッシングを抜いてDNSベースの脅威カテゴリのトップとなったことを開示しました。1,500億件以上の日次DNSトランザクションから得られたこのレポートは、企業のDNS脅威の優先順位を認証済み解決チェーンへと大幅にシフトさせ、マネージドDNSSEC署名および検証サービスへの需要を強化しています。
- 2026年9月:Cloudflareは1.1.1.1リゾルバーでML-DSA-44ポスト量子DNSSEC検証を有効にし、NISTが標準化したポスト量子署名アルゴリズムであるDNSSECアルゴリズム18を本番規模で実装した最初の主要なパブリックリゾルバー事業者となりました。同社は、Cloudflare権威DNSのML-DSA-44署名サポートおよびCloudflareレジストラの対応するDSレコードサポートを追加し、すべての顧客に追加料金なしで提供する予定です。
- 2026年7月:Verisignは、Verisignが指定レジストリ事業者として.webをグローバルDNSルートゾーンに委任したことを発表し、同社のDNSSECゾーン署名責任を.comおよび.netを超えて新しい汎用トップレベルドメインにまで拡大しました。
- 2026年6月:Infobloxは、Infobloxプラットフォームを通じて流れるDNSクエリデータ、DHCPリース、IPアドレスアサインメント、およびセキュリティイベントに基づいて構築されたエージェンティックAI運用レイヤーであるInfoblox IQを立ち上げました。脅威防御向けInfoblox IQは2026年6月末までに一般提供に達し、DDIおよびアシスタントモジュールはアーリーアクセスに入りました。
グローバルマネージドDNSSECサービス市場レポートスコープ
マネージドDNSSECサービス市場とは、DNS取引の真正性、完全性、および信頼性を確保するために、専門のマネージドサービスプロバイダーによるドメインネームシステムセキュリティ拡張(DNSSEC)のアウトソーシング、展開、モニタリング、メンテナンス、およびライフサイクル管理に特化した産業を指します。
マネージドDNSSECサービスレポートは、サービスタイプ(DNSSEC署名および鍵管理サービス、セカンダリDNSSECおよびマルチプロバイダー耐障害性サービス、DNSSECモニタリング・検証・コンプライアンスサービス、DNSSECが有効なマネージド権威DNS、およびDNSSECプロフェッショナルサービスおよび移行サポート)、企業規模(大企業および中小企業)、エンドユーザー産業(銀行・金融サービス・保険、ITおよび通信、メディアおよびエンターテインメント、小売および電子商取引、ヘルスケアおよびライフサイエンス、政府および公共部門、およびその他のエンドユーザー産業)、地域(北米、ヨーロッパ、アジア太平洋、中東、アフリカ、および南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| DNSSEC署名および鍵管理サービス |
| DNSSECモニタリング・検証・コンプライアンスサービス |
| セカンダリDNSSECおよびマルチプロバイダー耐障害性サービス |
| DNSSECが有効なマネージド権威DNS |
| DNSSECプロフェッショナルサービスおよび移行サポート |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| メディアおよびエンターテインメント |
| 小売および電子商取引 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| サービスタイプ別 | DNSSEC署名および鍵管理サービス | |
| DNSSECモニタリング・検証・コンプライアンスサービス | ||
| セカンダリDNSSECおよびマルチプロバイダー耐障害性サービス | ||
| DNSSECが有効なマネージド権威DNS | ||
| DNSSECプロフェッショナルサービスおよび移行サポート | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| メディアおよびエンターテインメント | ||
| 小売および電子商取引 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
マネージドDNSSECサービス市場の規模はどのくらいですか?
マネージドDNSSECサービス市場は、2026年の0.48 ビリオン 米ドルから2032年までに1.07 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 17.23%で増加する見込みです。この推定では、2027年の値を0.56 ビリオン 米ドルとしています。
最大のシェアを持つマネージドDNSSECサービスはどれですか?
DNSSEC署名および鍵管理サービスは、署名が検証、モニタリング、またはマルチプロバイダー耐障害性を使用する前に必要であるため、2026年に34.59%の最大シェアを保持しました。これらの活動は、ゾーンが展開された後もDNSSECの信頼チェーンをアクティブに保ちます。
最も急速に拡大しているマネージドDNSSECサービスはどれですか?
セカンダリDNSSECおよびマルチプロバイダー耐障害性サースは、企業がアクティブ・アクティブおよびマルチCDNアーキテクチャへと移行するにつれて、2032年までに18.49%のCAGRで拡大する見込みです。マルチ署名者プロセスは、単一の共有秘密鍵なしにこれらのアーキテクチャをサポートできます。
企業がマネージドDNSSECサービスを採用する理由は何ですか?
組織は、社内DNSSEC運用に必要な専門的な能力を維持することなく、署名、鍵ロールオーバー、モニタリング、およびコンプライアンスを管理するためにこれらのサービスを採用しています。マネージドDNSSECサービス市場はまた、レガシーDNS設定からの移行と複数のクラウドプロバイダー間の調整もサポートしています。
マネージドDNSSECの支出をリードしているエンドユーザーセクターはどこですか?
BFSIは2026年の収益の21.49%を占め、規制された金融機関および.bankまたは.insurance登録者のドメインセキュリティ要件に支えられています。政府および公共部門は、2032年までに18.64%のCAGRでより急速に拡大しているセグメントです。
マネージドDNSSECサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、5G投資、政府のデジタルプログラム、および重要インフラセキュリティ要件に支えられ、2032年までに18.72%のCAGRで拡大する見込みです。北米は最大の地域収益貢献者であり続け、2026年に41.51%を占めました。